
Marktgröße und Marktanteil für Krankenversicherungen für schwere Krankheiten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 126.10 Milliarden US-Dollar |
| Marktgröße (2032) | 163.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.30 % |
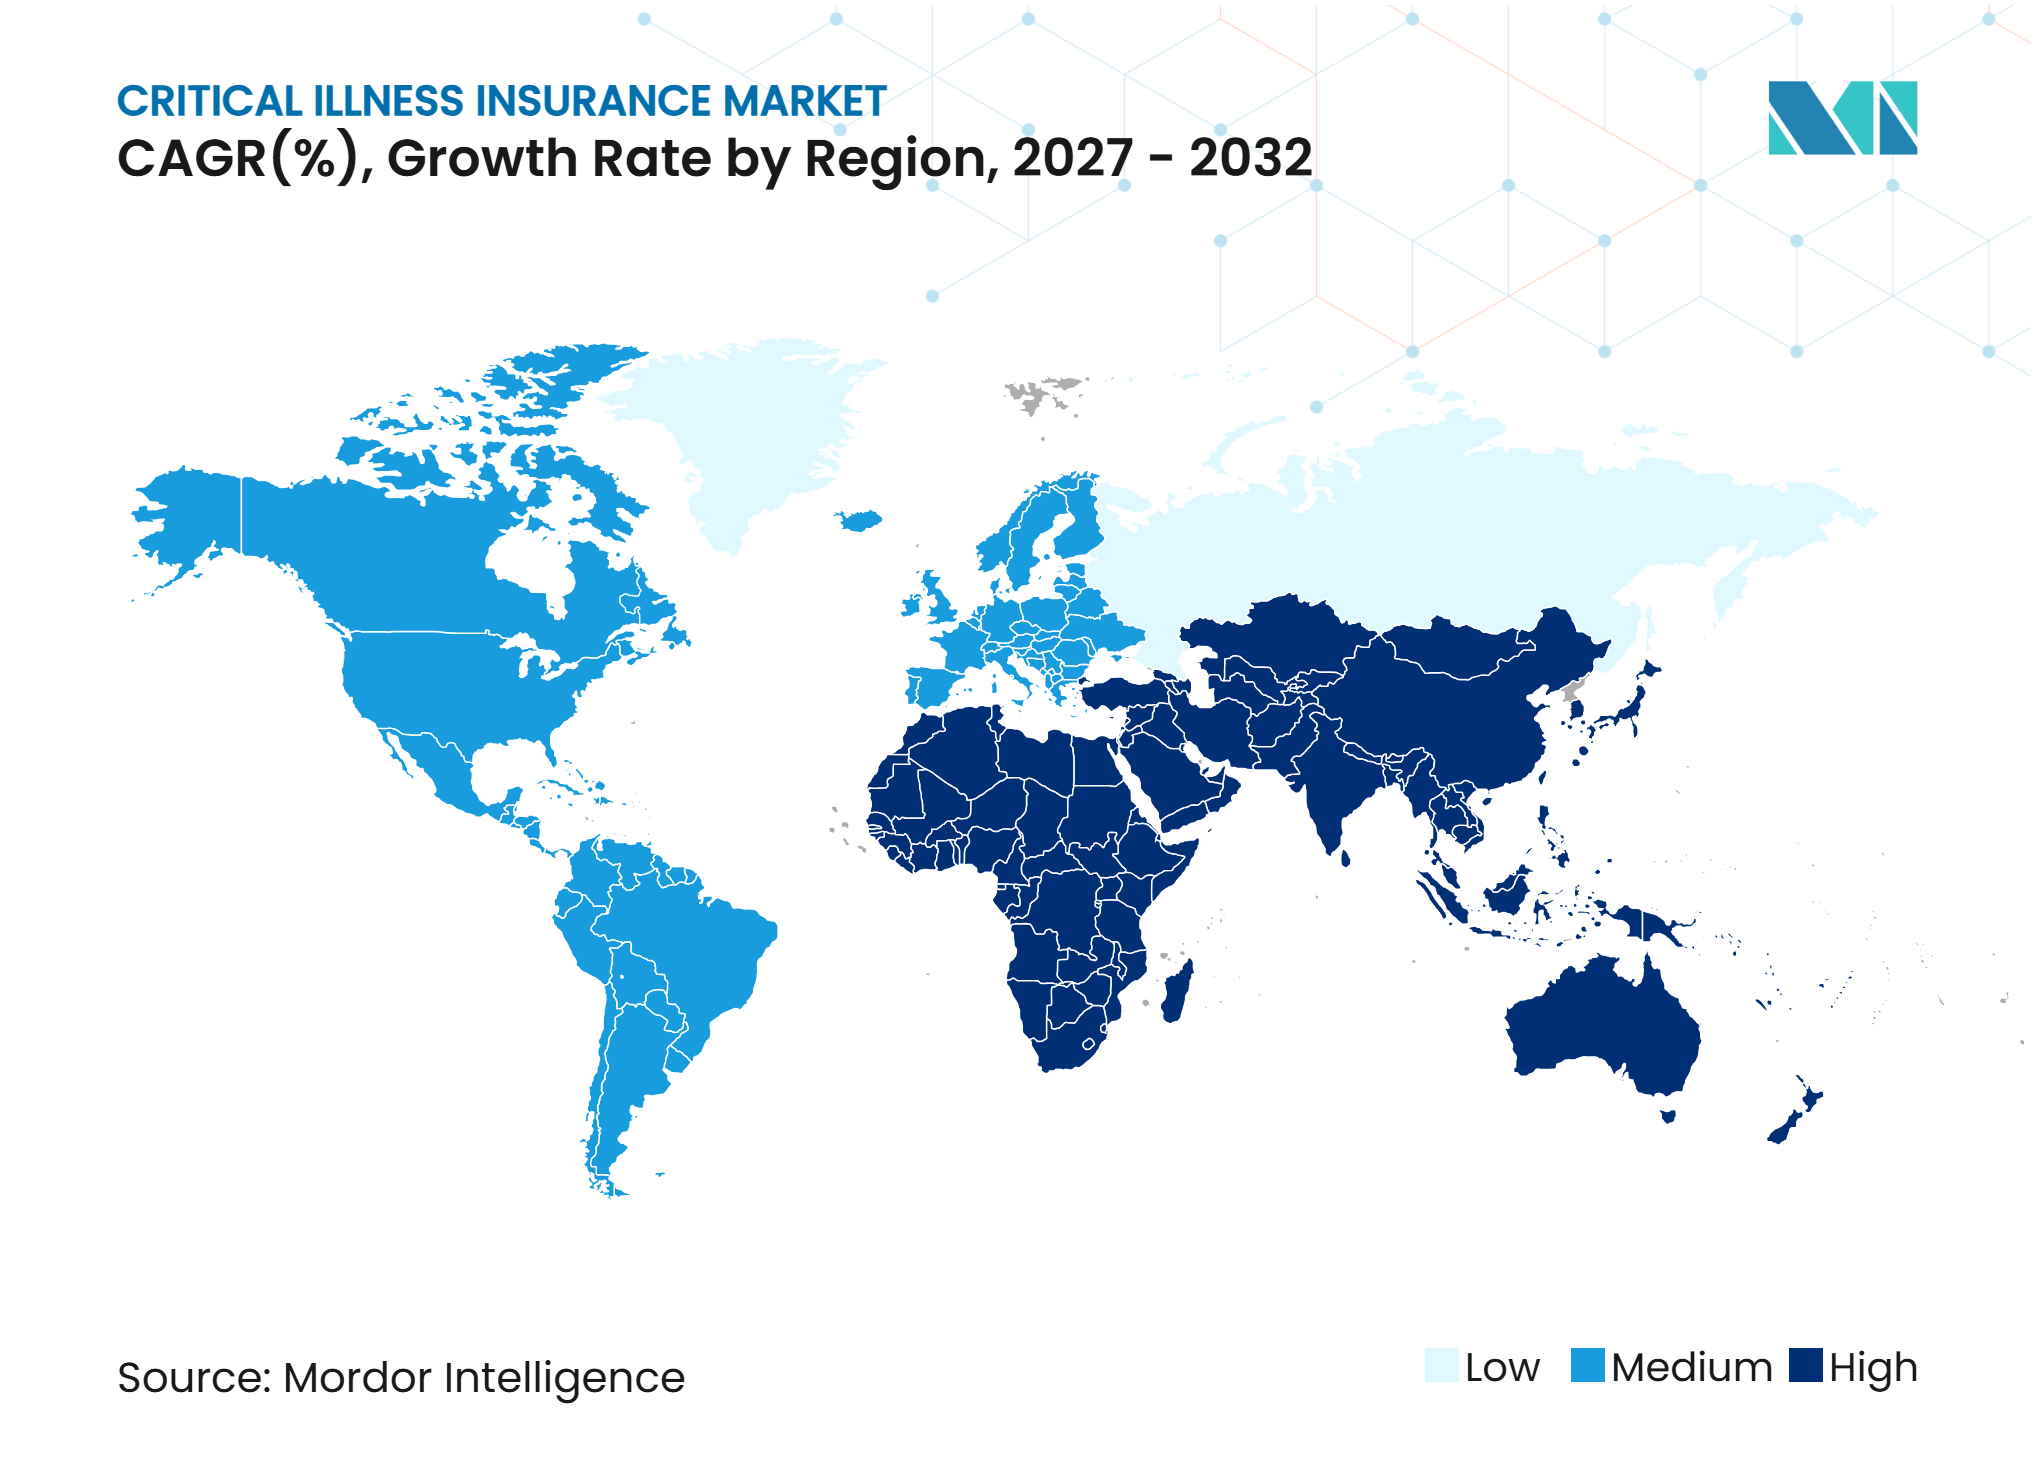
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Krankenversicherungen für schwere Krankheiten von Mordor Intelligence
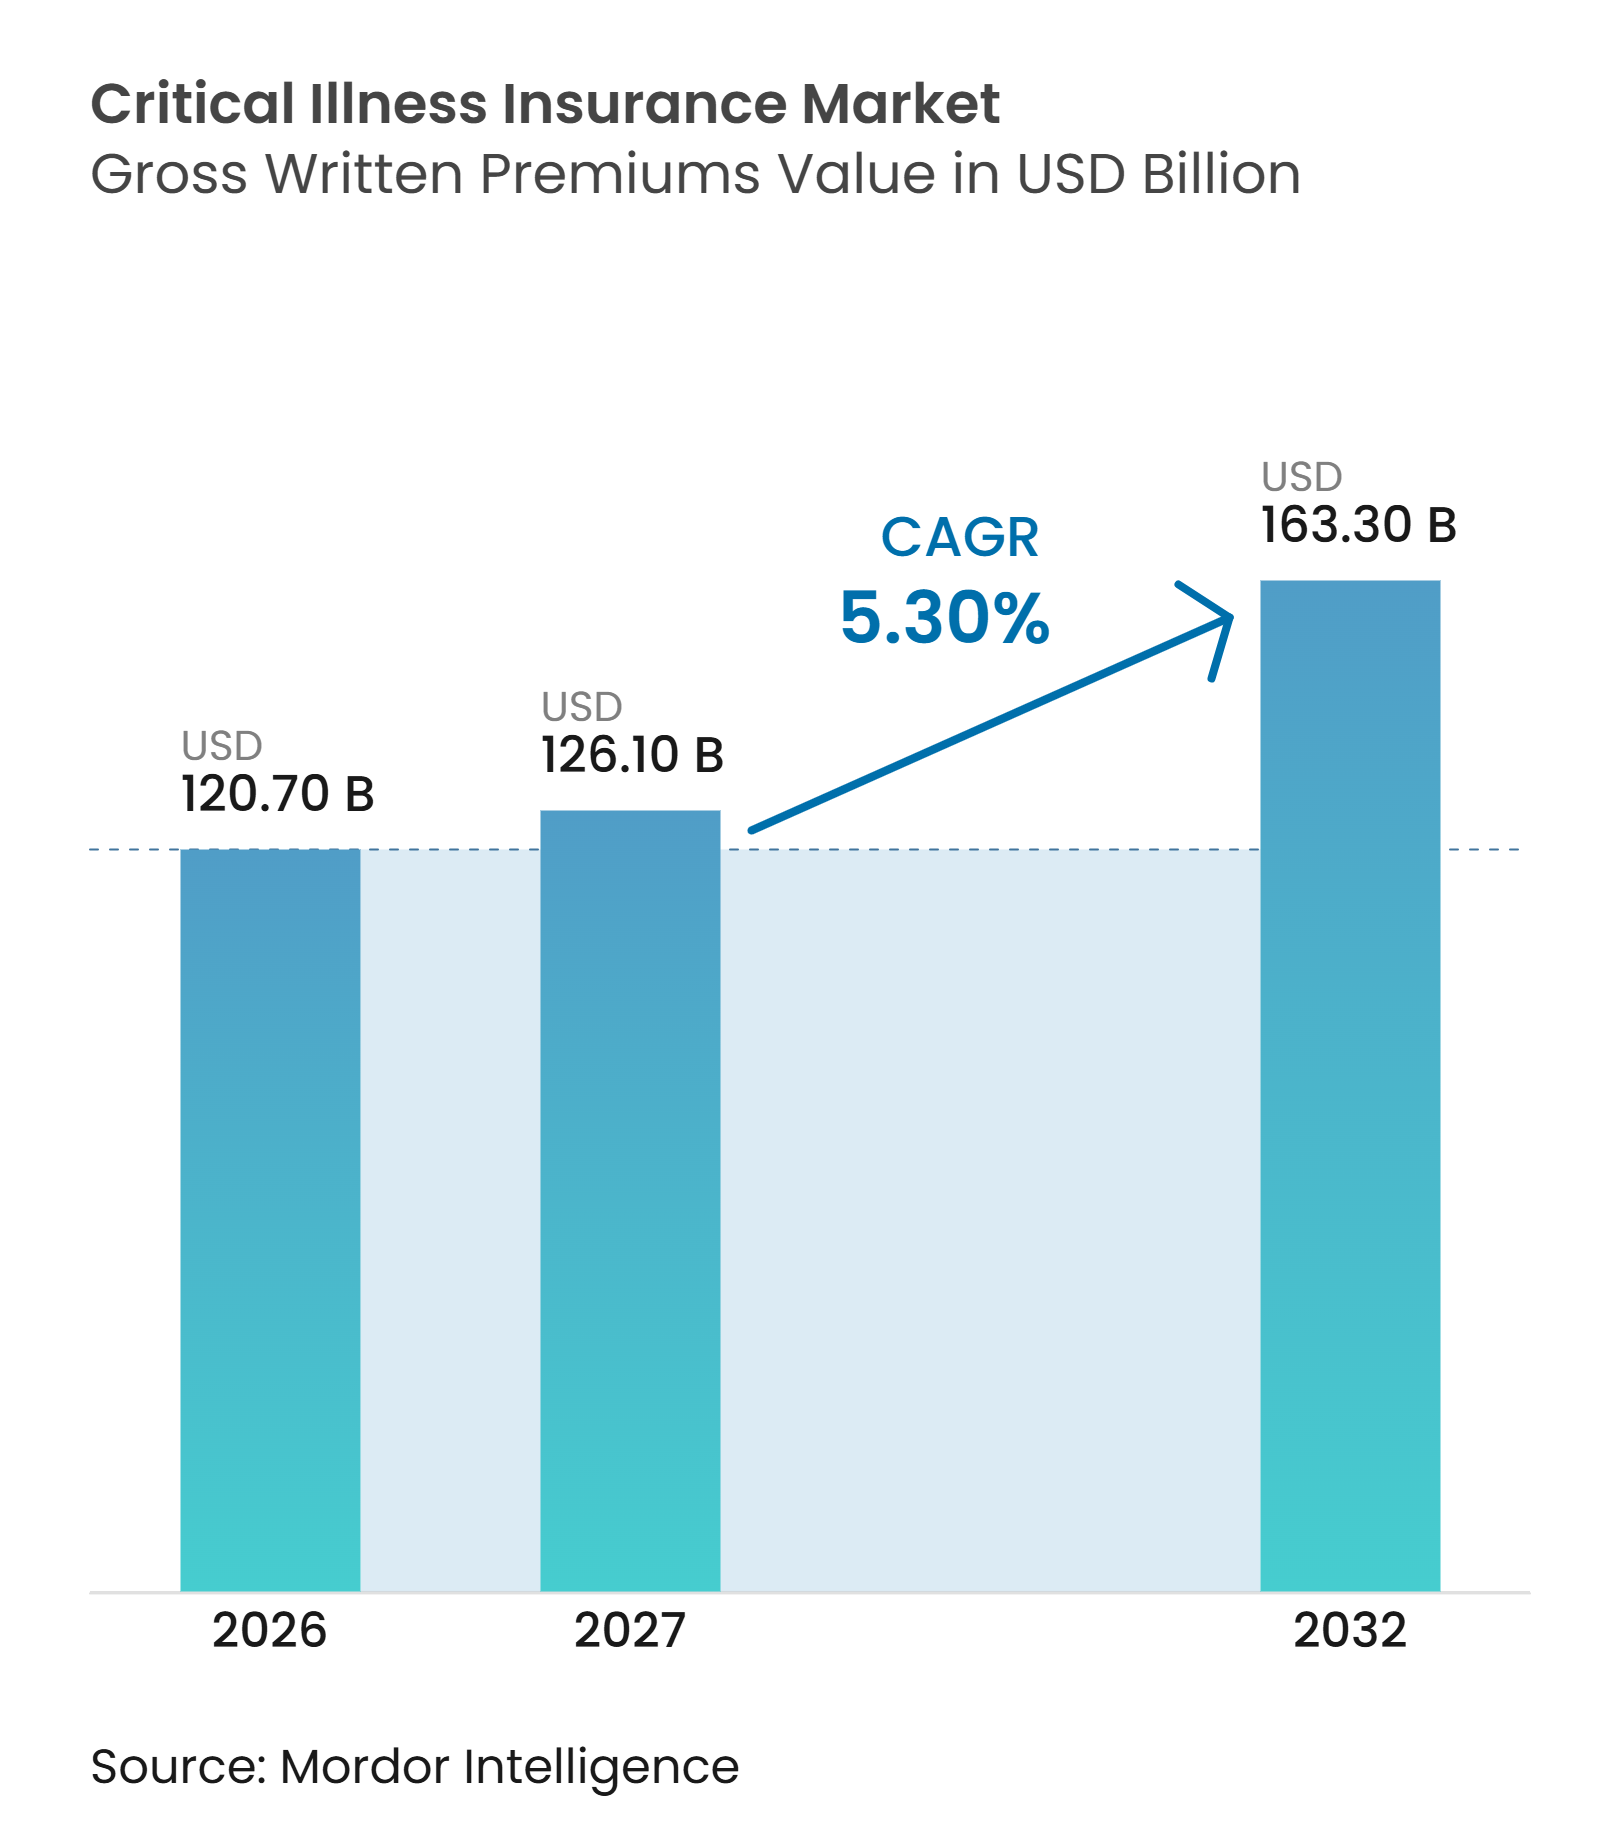
Die Marktgröße für Krankenversicherungen für schwere Krankheiten, gemessen am Wert der gebuchten Bruttoprämien, wird für 2026 auf 120,70 Milliarden USD, für 2027 auf 126,10 Milliarden USD und bis 2032 auf 163,30 Milliarden USD prognostiziert, mit einer CAGR von 5,30 % von 2027 bis 2032.
Das Produkt leistet nach einer versicherten Diagnose eine Barauszahlung, die Einkommensverluste, Kinderbetreuung, Haushaltsanpassungen und Behandlungen außerhalb der Standardkrankenversicherung abdecken kann. Höhere Diagnoseraten und längere Überlebenszeiten nach Krebs, Schlaganfall und Herzerkrankungen erweitern den Bedarf an Schutz, der über den ersten Leistungsfall hinausgeht. Versicherer reagieren mit breiteren Krankheitsdefinitionen, Mehrfachleistungsdesigns, betrieblichen Plänen und digitalem Vertrieb. Diese Veränderungen erhöhen auch die Schadenkosten und machen die Bezahlbarkeit zu einem wichtigeren Produktgestaltungsthema. Der Markt für Krankenversicherungen für schwere Krankheiten wird zunehmend abhängig von solider Risikoprüfung, Rückversicherungskapazität und klaren Policendefinitionen, da die Produkte umfassender werden.
Wichtigste Erkenntnisse des Berichts
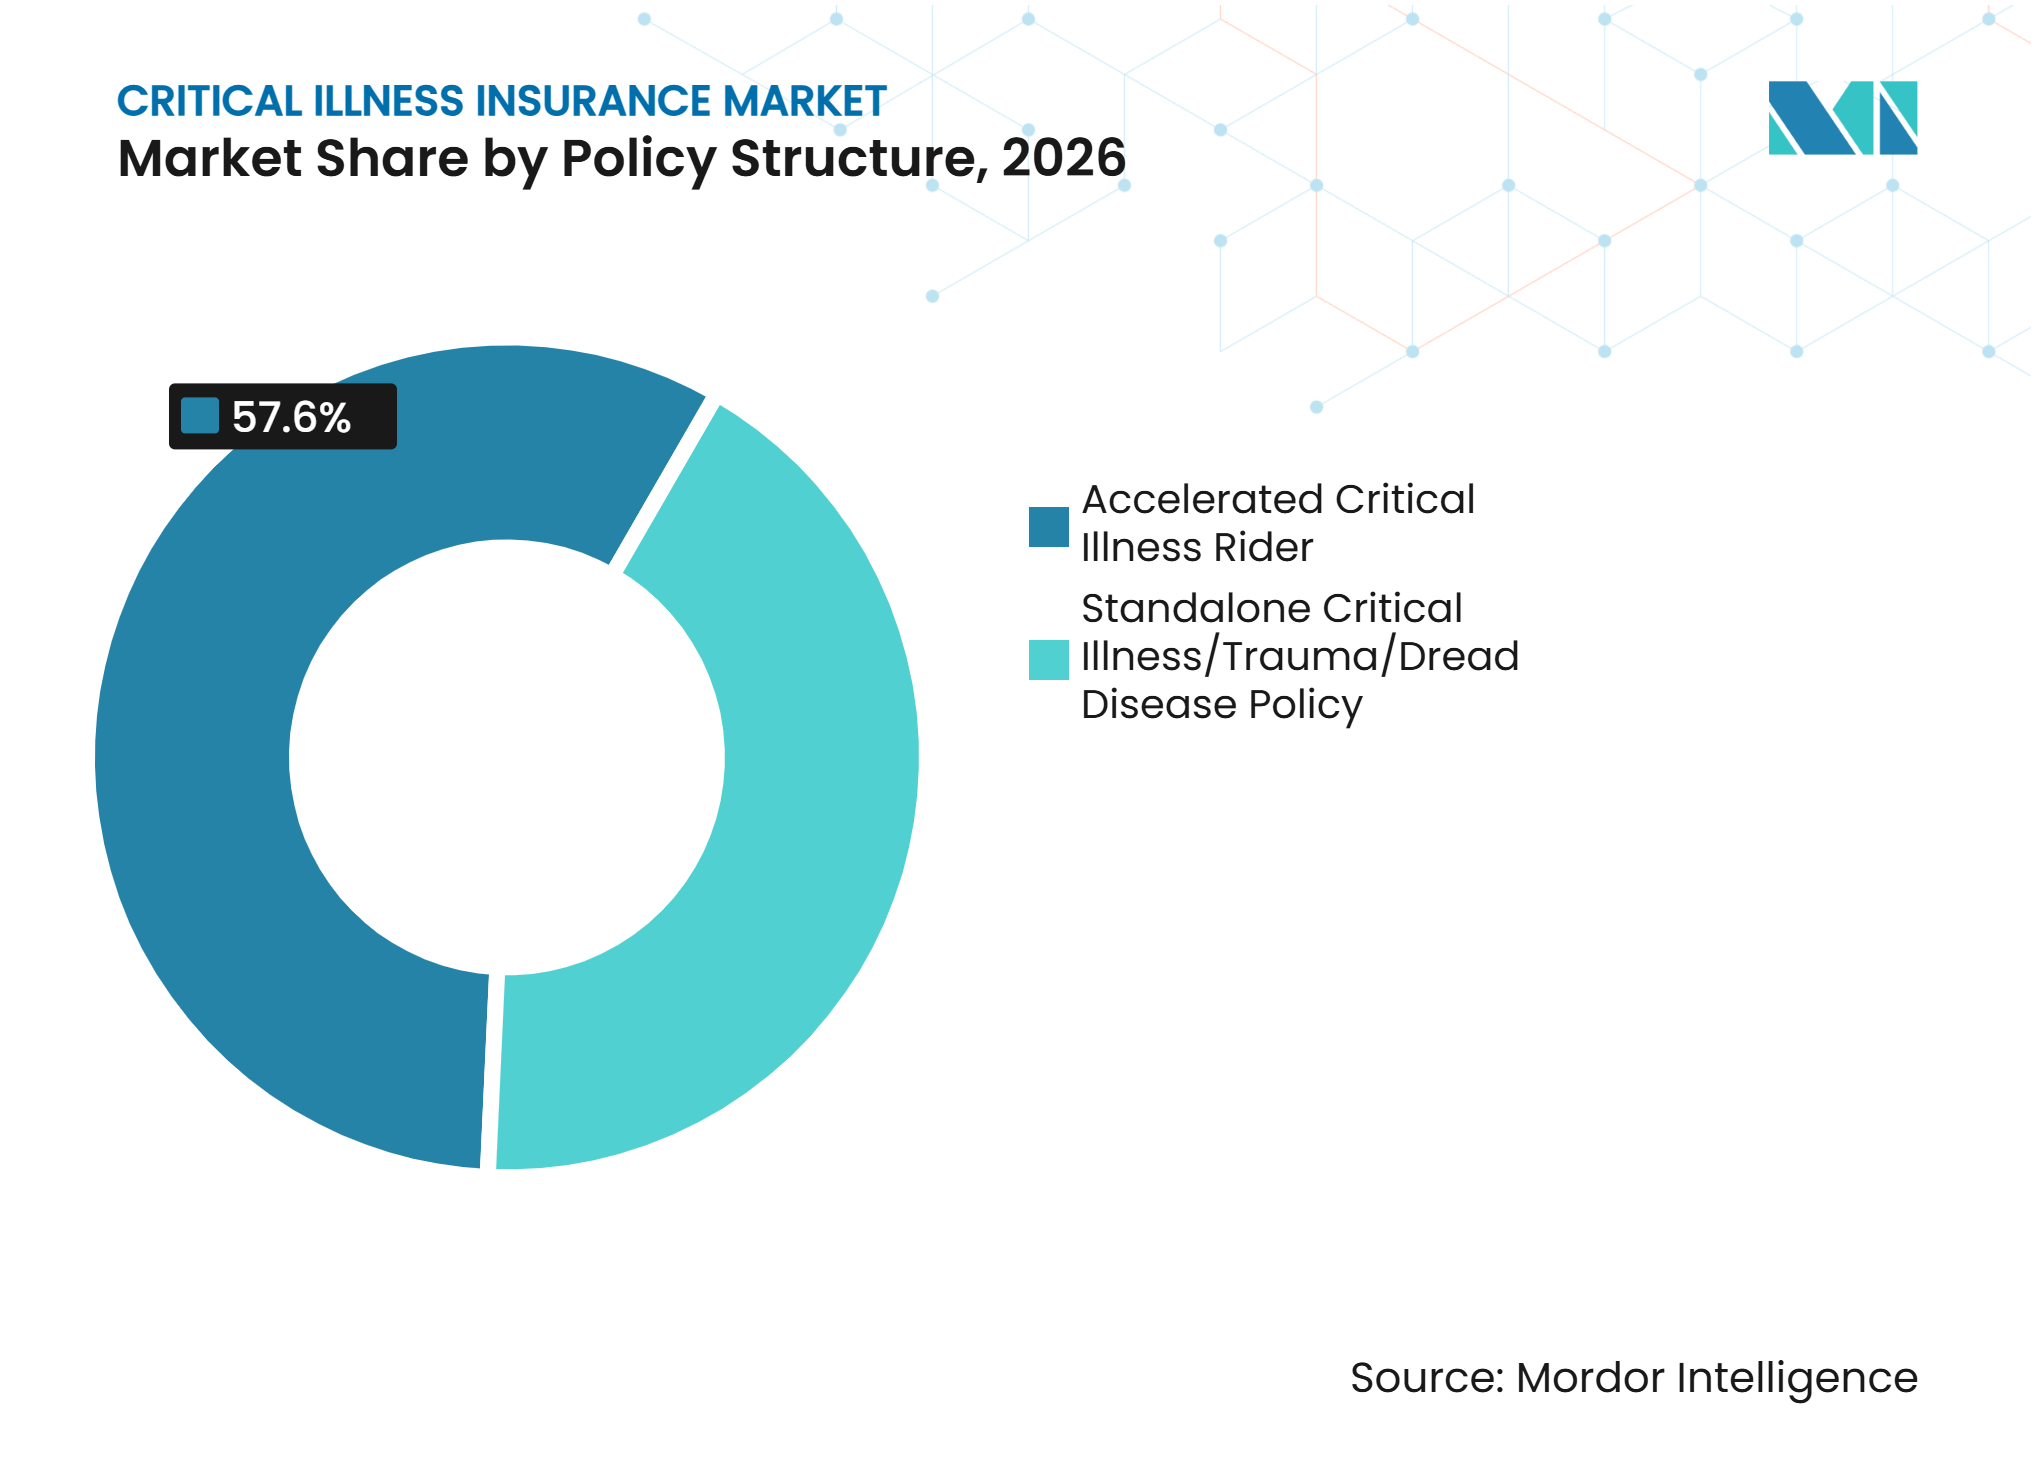
- Nach Policenstruktur entfielen 2026 57,6 % des Marktanteils für Krankenversicherungen für schwere Krankheiten auf Accelerated Critical Illness Rider, während eigenständige Policen für schwere Krankheiten, Trauma- und Dread-Disease-Policen bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
- Nach Vertragsform hielten individuelle Einzelpolicen 2026 einen Marktanteil von 66,8 % im Markt für Krankenversicherungen für schwere Krankheiten, während Gruppenpolicen bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Leistungsauszahlungsstruktur entfielen 2026 77,5 % des Marktanteils für Krankenversicherungen für schwere Krankheiten auf Einmalzahlungen, während kombinierte und hybride Leistungen bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
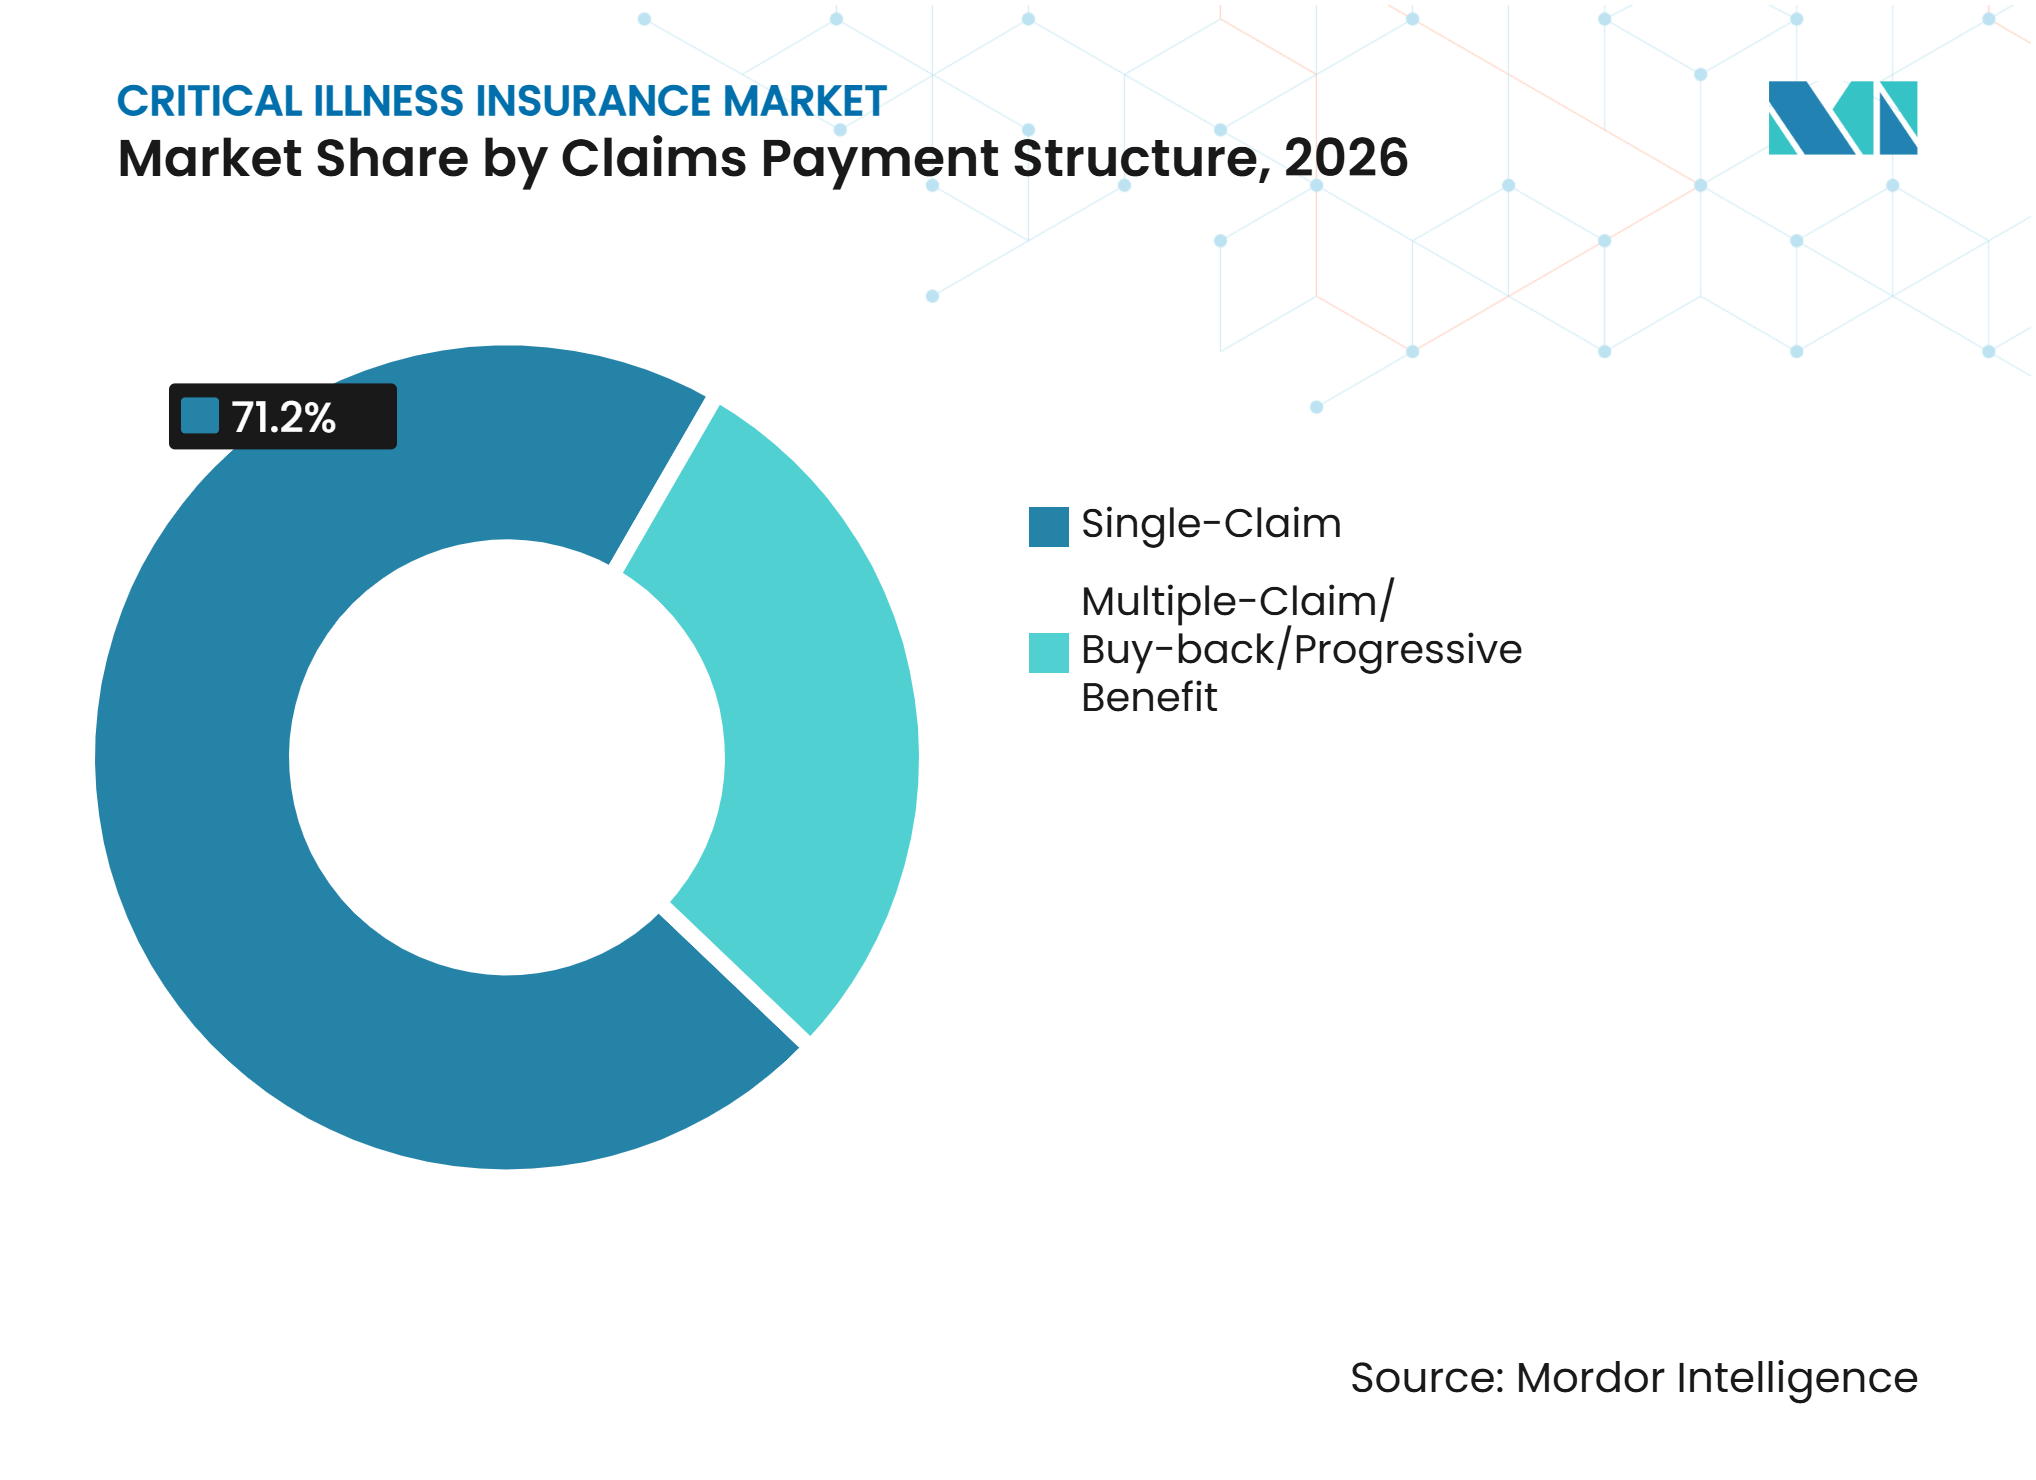
- Nach Schadensauszahlungsstruktur hielten Einzelschadenpolicen 2026 einen Marktanteil von 71,2 % im Markt für Krankenversicherungen für schwere Krankheiten, während Mehrfachleistungs-, Rückkauf- und progressive Leistungen bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen werden.
- Nach Vertriebskanal entfielen 2026 55,9 % des Marktanteils für Krankenversicherungen für schwere Krankheiten auf Agenten und Makler, während digitale Aggregatoren und Drittanbieterportale bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
- Nach Geografie entfielen 2026 48,7 % des Marktanteils für Krankenversicherungen für schwere Krankheiten auf den asiatisch-pazifischen Raum, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 8,6 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz schwerer Erkrankungen und ungedeckter Bedarf an finanziellem Schutz | 1.2% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Einmalzahlungsschutz gegen Einkommensverluste und nicht-medizinische Ausgaben | 0.9% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von arbeitgeberfinanzierten und freiwilligen Krankenversicherungen für schwere Krankheiten | 0.7% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Digitaler Policenvertrieb und vereinfachte Risikoprüfung für Krankenversicherungen für schwere Krankheiten | 0.8% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Eingebetteter Schutz für schwere Krankheiten über Bank-, Arbeitsplatz- und Gesundheitsökosysteme | 0.6% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz umfassender, frühzeitiger und mehrfachleistungsfähiger Produkte für schwere Krankheiten | 0.7% | Asiatisch-pazifischer Raum und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz schwerer Erkrankungen und ungedeckter Bedarf an finanziellem Schutz
Krebs, Herz-Kreislauf-Erkrankungen und Schlaganfall machen den Großteil der Leistungsfälle bei Krankenversicherungen für schwere Krankheiten in gemessenen Märkten aus, während verbesserte Diagnosewerkzeuge mehr Fälle identifizieren. Die Hongkong-Studie von Gen Re umfasste 10 Versicherer, die mehr als 95 % dieses Marktes repräsentieren, und erfasste bis 2023 69.000 Leistungsfälle. Krebs, Herzerkrankungen und Schlaganfall machten in der Studie 87 % der Leistungsfälle bei Männern und 94 % bei Frauen aus. Der verstärkte Einsatz der Niedrigdosis-Computertomografie in China hat zu mehr Lungenkrebsfällen bei nichtrauchenden Frauen beigetragen, was Risikoschätzungen erzeugt, die möglicherweise nicht die aktuellen Diagnosemuster widerspiegeln. Aviva zahlte im Jahr 2025 mehr als 388 Millionen GBP (493 Millionen USD) für 5.586 individuelle Leistungsfälle bei schweren Krankheiten, Kinderleistungen und dauerhafter vollständiger Erwerbsunfähigkeit[1]. Bessere Überlebensraten nach schweren Erkrankungen erhöhen auch den Bedarf an Produkten, die auf spätere medizinische Ereignisse reagieren können.
Nachfrage nach Einmalzahlungsschutz gegen Einkommensverluste und nicht-medizinische Ausgaben
Der Einmalzahlungsschutz deckt Kosten ab, die Krankenversicherungspläne möglicherweise nicht abdecken, darunter Einkommensverluste, Haushaltsanpassungen, Kinderbetreuung und Behandlungen außerhalb der Leistungspläne. Dieses Merkmal bleibt zentral für den Markt für Krankenversicherungen für schwere Krankheiten, da ein Versicherungsnehmer nach einer versicherten Diagnose selbst entscheiden kann, wie er die Zahlung verwendet. Die formal beschäftigte Bevölkerung Südafrikas verfügte Ende 2024 über Krankenversicherungsschutz für schwere Krankheiten in Höhe von 1,1 Billionen ZAR (60 Milliarden USD) gegenüber einem Jahreseinkommen von 4 Billionen ZAR (218 Milliarden USD), was einer Deckungsquote von 26 % entspricht. Die Lücke zeigt, dass viele Haushalte nach einer schwerwiegenden Diagnose nur begrenzten finanziellen Schutz hätten. In Singapur stiegen die gesamten gewichteten Neugeschäftsprämien im ersten Quartal 2026 um 14,3 % im Jahresvergleich, was die Nachfrage nach Versicherungsschutz zeigt, der öffentliche Gesundheitsprogramme ergänzt[2]. Arbeitgeber-Krankengeldpolicen und öffentliche Einkommensersatzreformen in Europa können die relative Nachfrage nach individuellem Einmalzahlungsschutz weiterhin beeinflussen.
Arbeitgeberfinanzierter und freiwilliger Versicherungsschutz, einschließlich eingebetteter Absicherung
Arbeitgeberfinanzierter Gruppenversicherungsschutz weitet sich von Großunternehmen auf mittelständische Unternehmen und freiwillige Leistungsprogramme aus. Arbeitgeber nutzen diese Pläne, um Mitarbeiterbedenken hinsichtlich Einkommensunterbrechungen nach einer schwerwiegenden Diagnose zu begegnen. MassMutual führte im Mai 2025 eine Gruppenversicherung für schwere Krankheiten ein, mit Leistungen, die bei schwereren Diagnosen steigen, und Progressionsmerkmalen, die Gesamtzahlungen von bis zu 200 % der Zertifikatsleistung ermöglichen. Die Daten der United Kingdom Group Risk Development (GRiD) zeigten, dass 2025 888.040 Personen für Leistungen bei schweren Krankheiten versichert waren, mit einer gesamten in Kraft befindlichen Versicherungssumme von 70,4 Milliarden GBP (95,0 Milliarden USD) und 190,8 Millionen GBP (257,6 Millionen USD), die an 2.475 Anspruchsteller ausgezahlt wurden[3]. Krebs machte 69 % dieser Gruppenleistungsfälle aus. AIA Neuseeland führte im Mai 2026 Severe Trauma Cover für Firmenkunden zum halben Preis herkömmlicher Krankenversicherungen für schwere Krankheiten ein, um die Adoptionshürden für kleinere Arbeitgeber zu senken.
Digitaler Vertrieb, vereinfachte Risikoprüfung und umfassende Mehrfachleistungsprodukte
Der digitale Vertrieb verringert die Distanz zwischen Verbraucherinteresse und aktivem Versicherungsschutz, insbesondere in Südostasien. Online-Verkäufe können auch die Reichweite über Agenturnetze und Großstädte hinaus erweitern. Aviva erweiterte im März 2026 sein KI-gestütztes Tool zur Zusammenfassung medizinischer Berichte auf individuelle Anträge für Krankenversicherungen für schwere Krankheiten und berichtete, dass es die Prüfzeit für medizinische Berichte halbiert hat[4]. Die Monetary Authority of Singapore (MAS) änderte die Bekanntmachung 321, um die Definitionen der Direct Purchase Insurance (DPI) ab dem 1. Oktober 2025 mit dem Critical Illness Framework 2024 der Life Insurance Association in Einklang zu bringen. Standardisierte Definitionen können digitale Produkte leichter vergleichbar und verständlicher machen. Dieselben Kanäle können Mehrfachleistungsprodukte unterstützen, die relevanter werden, da Menschen ihre erste schwere Erkrankung überleben und später ein weiteres versichertes Ereignis erleben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verbraucherkenntnis über versicherte Erkrankungen, Krankheitsdefinitionen und Anspruchsberechtigung | -0.4% | Global, am ausgeprägtesten im Nahen Osten, Afrika und Südasien | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei der Prämienerschwinglichkeit und steigende Kosten des Risikoschutzes | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Inzidenz von Frühstadium- und Wiederholungsleistungsfällen erhöht die Schadenvolatilität | -0.2% | Asiatisch-pazifischer Raum, Europa | Langfristig (≥ 4 Jahre) |
| Adverse Selektion und Einschränkungen bei medizinischen Nachweisen in der Risikoprüfung für schwere Krankheiten | -0.2% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Kenntnis versicherter Erkrankungen, Definitionen und Anspruchsberechtigung
Das Verbraucherverständnis bleibt ein wesentliches Hemmnis, da viele Käufer die abgedeckten Erkrankungen überschätzen und die genauen Anforderungen für einen Leistungsfall unterschätzen. Die südafrikanische Versicherungslückenstudie 2025 stufte den Schutz bei schweren Krankheiten als die Schutzkategorie mit dem niedrigsten Durchdringungsgrad unter formal beschäftigten Arbeitnehmern ein. Die Studie berichtete auch, dass mehr als 24.000 Einkommensbezieher im Jahr 2025 voraussichtlich eine schwerwiegende Krankheitsdiagnose erhalten würden. Die Leistungsinformationen von Aviva für 2025 zeigten, dass eine Diagnose, die die Policendefinition nicht erfüllte, ein häufiger Grund für die Nichtauszahlung von Leistungen war. Die Monetary Authority of Singapore bat die Life Insurance Association zu prüfen, ob künftige Definitionen weniger auf spezifizierte Verfahren und mehr auf den Schweregrad der Erkrankung abstellen sollten. Klarere Definitionen könnten Streitigkeiten reduzieren und das Verbrauchervertrauen stärken.
Prämienerschwinglichkeit, Schadenvolatilität, adverse Selektion und Einschränkungen bei medizinischen Nachweisen
Langfristige Policen geraten unter Druck, wenn niedrigere Anlagerenditen, breitere Krankheitsdefinitionen und steigende Inzidenzraten die Kosten des Schutzes erhöhen. Eine breitere Deckung kann den Wert einer Police verbessern, kann sie aber auch für einkommensschwächere Haushalte weniger erschwinglich machen. Versicherer müssen auch adverse Selektion managen, wenn eine vereinfachte Risikoprüfung am Verkaufspunkt nur begrenzte medizinische Nachweise liefert. Mehr Frühstadium- und Wiederholungsleistungsfälle erhöhen die Schadenvolatilität, insbesondere bei Produkten mit Rückkauf- oder Mehrfachleistungsmerkmalen. Die Branche für Krankenversicherungen für schwere Krankheiten muss einen breiteren Zugang mit angemessener Preisgestaltung und Rückstellungen in Einklang bringen. In Malaysia hat eine medizinische Inflation von 15 %–16 % den Druck auf die Erschwinglichkeit erhöht, auch wenn das Argument für Einkommensschutz stärker geworden ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Policenstruktur:
Rider bleiben etabliert, während eigenständiger Versicherungsschutz expandiertAccelerated Critical Illness Rider hielten 2026 einen Marktanteil von 57,6 % im Markt für Krankenversicherungen für schwere Krankheiten. Ihre Position spiegelt die traditionelle Praxis wider, Schutz bei schweren Krankheiten zu Risikolebens- oder Lebensversicherungsverträgen hinzuzufügen. Ein Rider zahlt normalerweise eine vorgezogene Leistung aus der Versicherungssumme der Lebensversicherung nach einer versicherten Diagnose. Diese Struktur kann die verbleibende Todesfallleistung reduzieren, wenn ein Leistungsfall bei schwerer Krankheit eintritt. Eigenständige Policen für schwere Krankheiten, Trauma- und Dread-Disease-Policen werden bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen. Das schnellere Wachstum spiegelt die Nachfrage nach Versicherungsschutz wider, der unabhängig von einer Lebensversicherung gewählt werden kann.
Legal & General führte im Oktober 2026 im Vereinigten Königreich eigenständigen Versicherungsschutz für schwere Krankheiten ein, der es Beratern ermöglicht, diesen Schutz unabhängig von einer Lebensversicherungspolice zu empfehlen. Die Einführung reagiert auf die Nachfrage der Berater nach mehr Flexibilität bei der Schutzplanung. Die Ying Ruyi-Serie von AIA China, die im September 2025 eingeführt wurde, kombinierte partizipierende Lebensversicherungsdeckung mit Schutz bei schweren Krankheiten und unterstützt damit die auf Schutz ausgerichtete Produktstrategie. Schutzprodukte machten im zweiten Halbjahr 2025 44 % des Neugeschäftswerts (VONB) im Agenturkanal aus. Eigenständige Policen können es erleichtern, Leistungsniveaus, Produktbedingungen und Preisgestaltung im Vergleich zum Lebensversicherungsschutz eines Käufers zu beurteilen. Rider bleiben dennoch relevant, wenn Verbraucher einen einzigen Antrag und ein kombiniertes Schutzpaket wünschen. Der Markt für Krankenversicherungen für schwere Krankheiten wird weiterhin beide Ansätze umfassen, da sie unterschiedliche Kaufpräferenzen ansprechen.


Nach Vertragsform:
Individuelle Einzelpolicen führen, während Gruppenpläne den Zugang erweiternIndividuelle Einzelpolicen hielten 2026 einen Marktanteil von 66,8 % an der Marktgröße für Krankenversicherungen für schwere Krankheiten. Diese Position spiegelt die etablierte Nachfrage im asiatisch-pazifischen Raum, in Nordamerika und Europa wider, wo viele erwerbstätige Verbraucher freiwilligen Gesundheitsschutz direkt erwerben. Individuelle Pläne ermöglichen es Kunden, Leistungsbeträge auszuwählen und Merkmale basierend auf persönlichen finanziellen Bedürfnissen hinzuzufügen. Ihr Wachstum hängt von Beraterzugang, Verbraucherkenntnis und der Erschwinglichkeit der Prämien ab. Gruppenpolicen werden bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen. Arbeitgeber nutzen freiwillige und arbeitgeberfinanzierte Optionen, um Einkommensschutzlücken in ihrer Belegschaft zu schließen.
MassMutuals Gruppeneinführung 2025 nutzte schweregrad- und progressionsgebundene Leistungen, anstatt nur über Prämien zu konkurrieren. Solche Designs können die Zahlungen erhöhen, wenn sich ein Zustand verschlimmert. Group Risk Development verzeichnete 2025 im Vereinigten Königreich 888.040 für Gruppenleistungen bei schweren Krankheiten versicherte Personen. Gruppenversicherungen können Mitarbeiter mit dem Schutz bei schweren Krankheiten vertraut machen, bevor sie individuelle Aufstockungsversicherungen in Betracht ziehen. AIAs kostengünstigerer Severe Trauma Cover in Neuseeland zeigt, wie Versicherer versuchen, Arbeitgeberpläne für kleine und mittelständische Unternehmen zugänglicher zu machen.
Nach Leistungsauszahlungsstruktur:
Einmalzahlungen spiegeln den Kernbedarf wider, während Hybridpläne längere Pflegebedürfnisse abdeckenEinmalzahlungen machten 2026 77,5 % des Marktanteils für Krankenversicherungen für schwere Krankheiten aus. Diese Struktur zahlt nach der Diagnose uneingeschränkte Barmittel aus, sodass ein Kunde Einkommensersatz, medizinische Kosten, Haushaltsanpassungen oder tägliche Ausgaben priorisieren kann. Sie bleibt der klarste Ausdruck der Rolle des Produkts als finanzieller Schutz und nicht als Erstattung. Die Zahlung kann ohne Einreichung von Rechnungen für jeden Aufwand verwendet werden. Kombinierte und hybride Leistungen werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen. Diese Produkte kombinieren eine anfängliche Barzahlung mit periodischer Einkommensunterstützung oder verwandten Leistungen.
Hybridpläne reagieren auf Behandlungspfade, die sich über Monate oder Jahre erstrecken können, insbesondere bei schweren Krebserkrankungen und neurologischen Erkrankungen. Der Verband der britischen Versicherer berichtete 2025 von einer durchschnittlichen Leistungszahlung bei schweren Krankheiten von 67.000 GBP (85.600 USD). AIA Philippinen führte im April 2026 AIA Critical Protect Plus mit bis zu 3 Leistungsfällen bei schweren Erkrankungen, 106 versicherten Erkrankungen und einer durch Rider auf 146 Erkrankungen erweiterbaren Deckung ein. Periodische Einkommensleistungen bleiben kleiner als Einmalzahlungsdeckungen, sind aber für Käufer relevant, die auf Gehaltsfortzahlung fokussiert sind. Die Marktgröße für Krankenversicherungen für schwere Krankheiten bei Hybridprodukten wird durch den Bedarf gestützt, den Schutz über einen längeren Genesungszeitraum zu verteilen.
Nach Schadensauszahlungsstruktur:
Einzelschadenpläne führen, während Wiederholungsleistungsschutz schneller wächstEinzelschadenpolicen machten 2026 71,2 % der Marktgröße für Krankenversicherungen für schwere Krankheiten aus. Die Struktur wurde für eine wesentliche Diagnose und eine Hauptzahlung konzipiert, die den Versicherungsschutz beendet. Sie bleibt weit verbreitet, weil sie für Kunden und Versicherer einfach zu verstehen ist. Höhere Überlebensraten bedeuten jedoch, dass mehr Menschen sich von einem ersten Ereignis erholen und später eine weitere schwere Erkrankung erleiden können. Mehrfachleistungs-, Rückkauf- und progressive Leistungen werden bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen. Dies ist die höchste prognostizierte Wachstumsrate über alle berichteten Segmentierungstypen hinweg.
AIA Hongkong führte im November 2025 seine On Your Side-Serie mit bis zu 10 zusätzlichen Leistungsfällen und maximalen Leistungen von 1.100 % der anfänglichen Versicherungssumme für 115 Erkrankungen ein. Das Produkt zeigt, wie Versicherer das Leistungsdesign an Wiederholungsdiagnosen und längere Überlebenszeiten anpassen. Mehrfachleistungsstrukturen erfordern eine sorgfältige Preisgestaltung, da Frühstadium-, Wiederholungs- und spätere Leistungsfälle die Lebenszeitauszahlungen erhöhen können. Sie erfordern auch klare Erläuterungen zu Wartezeiten, Rückkaufbedingungen und Voraussetzungen für nachfolgende Leistungsfälle. Vergleichstools können Kunden helfen, die Kompromisse zwischen kostengünstigerem Einzelschadenversicherungsschutz und breiterem Wiederholungsleistungsschutz zu unterscheiden. Diese Kategorie gestaltet das Produktdesign im gesamten Markt für Krankenversicherungen für schwere Krankheiten neu.

Nach Vertriebskanal:
Beratungskanäle führen, während digitale Aggregatoren die Reichweite erweiternAgenten und Makler erzielten 2026 einen Anteil von 55,9 %, da Krankenversicherungsschutz für schwere Krankheiten häufig eine detaillierte Diskussion von Definitionen, Ausschlüssen und Leistungsoptionen erfordert. Die Rolle der Beratung bleibt wichtig, wenn Käufer schwerwiegende medizinische Ereignisse und langfristigen finanziellen Schutz in Betracht ziehen. Agenten und Makler können Kunden auch dabei helfen, den Versicherungsschutz mit Arbeitgeberleistungen und Lebensversicherungen zu koordinieren. Digitale Aggregatoren und Drittanbieterportale werden bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen. Ihre Expansion spiegelt die Nachfrage nach einfacherem Vergleich, schnelleren Anträgen und Self-Service-Käufen wider.
Aviva und Tesco Insurance erweiterten ihre Schutzpartnerschaft im Mai 2026 durch die Einführung von Krankenversicherungsschutz für schwere Krankheiten über Tescos digitale Kanäle und Filialnetz. Der Plan deckt 52 Erkrankungen ab und umfasst Kinderleistungen bei schweren Krankheiten von bis zu 25.000 GBP (33.500 USD). Digitale Kanäle unterstützen tendenziell zunächst einfachere Produkte, während umfassendere Pläne möglicherweise noch Beratung benötigen. Der Kanal kann dennoch den Zugang für Personen verbessern, die keine unabhängigen Finanzberater nutzen. Bancassurance, Direktvertrieb an Verbraucher und eingebettete Partnerschaften gewinnen ebenfalls an Bedeutung, da Banken, Arbeitgeber und Einzelhändler Schutzprodukte in breitere Kundenbeziehungen integrieren. Die Branche für Krankenversicherungen für schwere Krankheiten balanciert daher digitale Reichweite mit dem Wert der Beratung für komplexere Entscheidungen.
Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum machte 2026 48,7 % des Marktes für Krankenversicherungen für schwere Krankheiten aus. China, Hongkong, Singapur und andere sich entwickelnde asiatische Versicherungsmärkte unterstützen die Bedeutung der Region. Das Society of Actuaries Research Institute identifizierte Hongkong, Malaysia, Taiwan, Thailand, Südkorea, Japan und Singapur als vorrangige Märkte für die Erforschung der Inzidenz schwerer Krankheiten und der Schadensschwere, mit zusätzlichem Interesse an Indonesien, den Philippinen und Vietnam. Die Lebensversicherungsbranche Singapurs zahlte im ersten Quartal 2026 555 Millionen SGD (429 Millionen USD) an Todesfallleistungen, Leistungen bei schweren Krankheiten und dauerhafter vollständiger Erwerbsunfähigkeit. Die Branche verzeichnete auch 1,69 Milliarden SGD (1,31 Milliarden USD) an gesamten gewichteten Neugeschäftsprämien, was einem Wachstum von 14,3 % im Jahresvergleich entspricht, gemäß den überarbeiteten LIA-Ergebnissen. Die Monetary Authority of Singapore änderte ihre Direct Purchase Insurance-Anforderungen, um die Definitionen von 30 schweren Krankheiten mit dem aktualisierten Critical Illness Framework 2024 der Life Insurance Association in Einklang zu bringen, wirksam ab dem 1. Oktober 2025. Dies unterstützt eine größere Konsistenz bei Produktdefinitionen und Vergleichen.
Naher Osten und Afrika
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einer CAGR von 8,6 % wachsen und ist damit das am schnellsten wachsende geografische Segment. Südafrika veranschaulicht die Schutzlücke: Der Krankenversicherungsschutz für schwere Krankheiten unter formal beschäftigten Einkommensbeziehern lag Ende 2024 bei nur 26 % ihrer aggregierten Jahreseinkommen, während mehr als 85 % keinen Schutz bei schweren Krankheiten hatten. PPS zahlte 2025 792,8 Millionen ZAR (43,6 Millionen USD) an Leistungen bei schweren Krankheiten, ein Anstieg von 51 % gegenüber 2024. Im Nahen Osten hat das Society of Actuaries Research Institute ebenfalls Forschung zu Kostentrends bei schweren Krankheiten angefragt, was den Bedarf an besseren regionalen Daten zur Unterstützung von Produktdesign, Schadensbewertung und Preisgestaltung unterstreicht.
Nordamerika, Europa und Südamerika
Nordamerika profitiert von einem etablierten arbeitgeberfinanzierten Markt für freiwillige Leistungen. In den Vereinigten Staaten boten 2025 53 % der Arbeitgeber Krankenversicherungen für schwere Krankheiten an, gegenüber 51 % im Jahr 2024, laut der Society for Human Resource Management. Dies zeigt die wachsende Verfügbarkeit von Krankenversicherungsschutz für schwere Krankheiten über betriebliche Leistungsprogramme. Europa verfügt über einen etablierten individuellen Schutzmarkt, wobei das Vereinigte Königreich Belege für anhaltende Nachfrage liefert. Britische Versicherer zahlten 2025 1,25 Milliarden GBP (1,58 Milliarden USD) an individuellen Leistungen bei schweren Krankheiten, während Legal & General (L&G) im Oktober 2026 eigenständigen Versicherungsschutz für schwere Krankheiten einführte und Beratern damit mehr Flexibilität gab, ihn unabhängig von einer Lebensversicherung anzubieten. In Südamerika bietet Brasilien eine beträchtliche private Gesundheitsvertriebsbasis: Der Regulator des Landes meldete im Juni 2026 rund 53,1 Millionen Begünstigte privater Krankenversicherungspläne, einschließlich erheblicher Beteiligung an arbeitgeberfinanzierten Plänen.
Wettbewerbslandschaft
Marktkonzentration
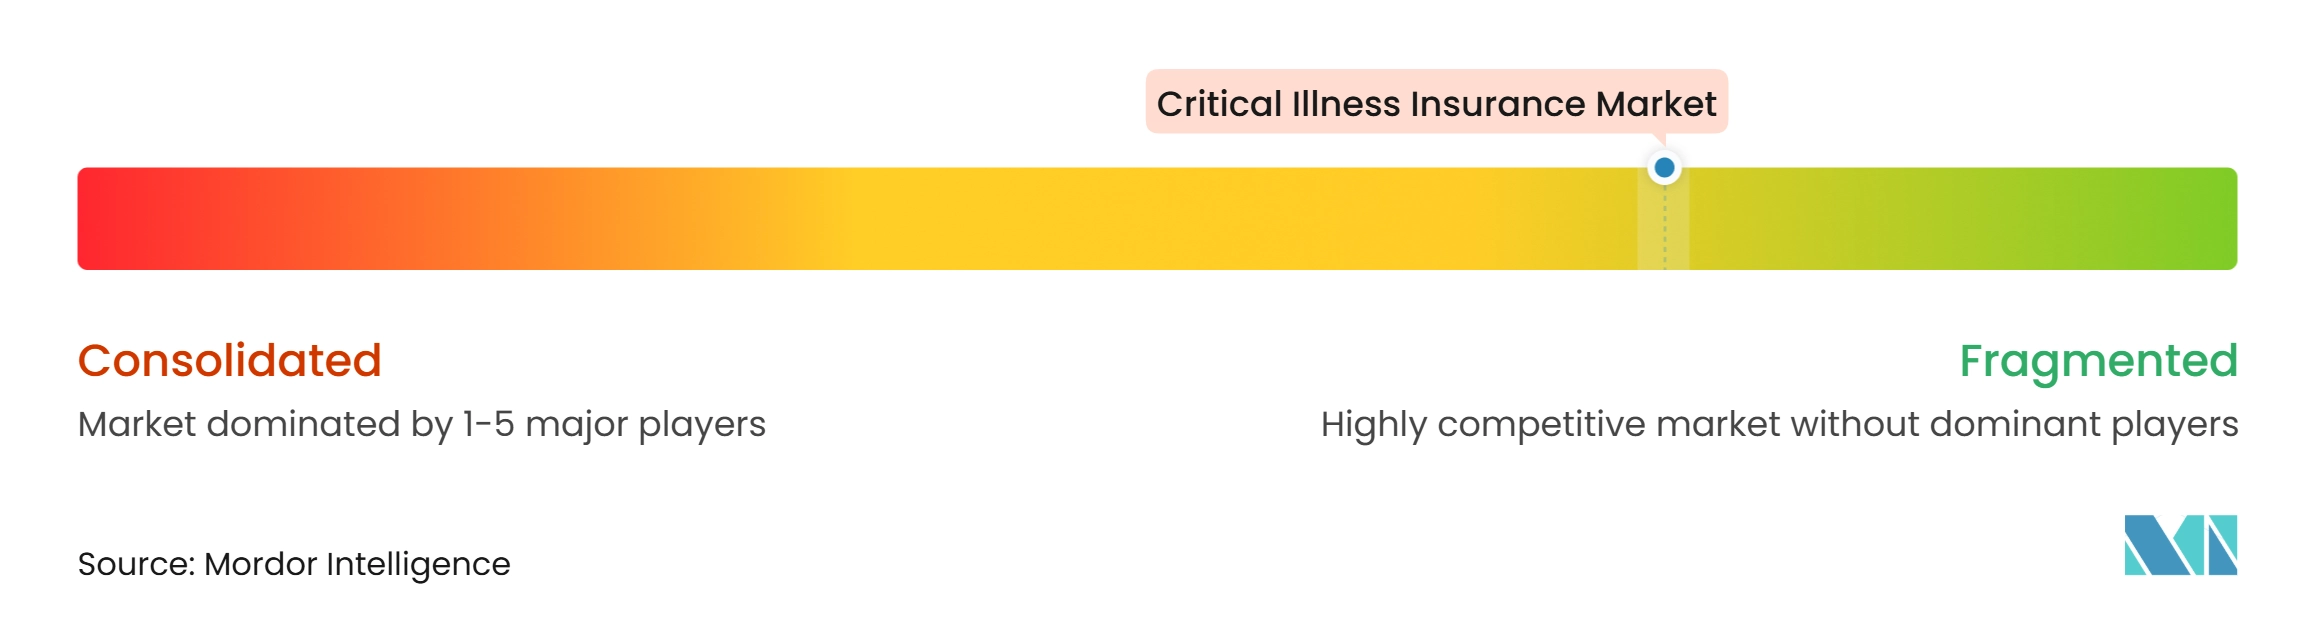
Der Markt für Krankenversicherungen für schwere Krankheiten im asiatisch-pazifischen Raum ist fragmentiert, wobei der Wettbewerb auf inländische Versicherer, regionale Lebensversicherungsgruppen und multinationale Versicherungsunternehmen verteilt ist. China Life, Ping An Insurance und China Pacific Insurance halten bedeutende Positionen bei in Kraft befindlichen Prämien in China, unterstützt durch ihre etablierten Kundenstämme und Vertriebsnetze. AIA, Prudential plc, AXA, Aviva und Allianz konkurrieren in mehreren regionalen Märkten über Agentur-, Bancassurance- und andere Vertriebskanäle. Die Positionen der führenden Versicherer variieren jedoch von Land zu Land. Der Wettbewerb basiert zunehmend auf Produktdesign, breiterer Krankheitsabdeckung, Mehrfachleistungsvorteilen, digitalem Underwriting und Schadenmanagementfähigkeiten und nicht nur auf der Preisgestaltung.
Produktdifferenzierung wird immer wichtiger, da Versicherer über traditionelle Einmalzahlungspolicen für schwere Krankheiten hinausgehen. Im November 2025 führte AIA Hongkong seine On Your Side Critical Illness Protection Series ein, wobei ein Plan Deckung für 115 Erkrankungen, bis zu 10 zusätzliche Leistungsfälle und maximale Leistungen von 1.100 % der anfänglichen Versicherungssumme bietet. Im April 2026 führte AIA Philippinen Critical Protect Plus ein, das bis zu drei Leistungsfälle bei schweren Erkrankungen und Deckung für 106 Erkrankungen bietet, erweiterbar auf 146 durch optionale Rider. Andere Versicherer haben ähnliche Strategien verfolgt: Cigna Healthcare Hongkong führte im Januar 2026 seinen VitalGuard Critical Illness Plan ein, während AIA Singapur im Mai 2026 Protect 3 einführte, das mehrstufigen Schutz gegen Krebs, Herzinfarkt und Schlaganfall bietet. Im August 2026 führte Allianz Life Malaysia HealthCover Prime ein, das mehrere Leistungsfälle und potenzielle Leistungen von bis zu 635 % des versicherten Betrags bietet. Chubb Life Hongkong führte ebenfalls im August 2026 seine Chubb Care Critical Illness Series ein und erweiterte die Deckungsoptionen auf Krebsüberlebende und Personen mit Herz-Kreislauf-Erkrankungen oder Diabetes in der Vorgeschichte. Diese Entwicklungen zeigen den zunehmenden Wettbewerb um Wiederholungsleistungsfälle, erkrankungsspezifischen Schutz und Deckung für Kunden mit komplexeren Krankengeschichten.
Technologieadoption und regulatorische Entwicklungen beeinflussen die Wettbewerbsdynamik weiter. Im März 2026 erweiterte Aviva sein KI-gestütztes Underwriting-Zusammenfassungstool auf individuelle Anträge für Krankenversicherungen für schwere Krankheiten und reduzierte die Zeit, die Underwriter für die Prüfung medizinischer Berichte aufwenden, um rund 50 %. Im September 2025 erließ Chinas Nationale Finanzaufsichtsbehörde Leitlinien, die Versicherer anweisen, Definitionen für schwere Krankheiten zu aktualisieren und Produkte zu entwickeln, die den Bedürfnissen von Menschen mit Vorerkrankungen und seltenen Krankheiten gerecht werden. Im August 2026 kündigte Bowtie die Übernahme der standardisierten Definitionen für schwere Krankheiten der Hong Kong Federation of Insurers für neue und bestehende Policen an, um eine größere Konsistenz im Policenversicherungsschutz zu unterstützen. FWD Hongkong führte daraufhin im Oktober 2026 seine Crisis AllSupporter Insurance Plan Series ein, die standardisierte Definitionen, Mehrfachleistungsschutz und Deckung über drei Generationen umfasst. Diese Entwicklungen schaffen Chancen für Versicherer mit starken versicherungsmathematischen Fähigkeiten, medizinischen Risikobewertungssystemen und Rückversicherungsbeziehungen, während etablierte Anbieter Vorteile bei Vertrieb und Schadenerfahrung behalten. Insgesamt bleibt der Wettbewerb fragmentiert, wobei Produktinnovation, Underwriting-Effizienz, transparente Policendefinitionen und breitere Kundenberechtigung die Wettbewerbspositionierung prägen.
Branchenführer im Markt für Krankenversicherungen für schwere Krankheiten
-
China Life Insurance Company Limited
-
Ping An Insurance (Group) Company of China, Ltd.
-
Aflac Incorporated
-
AIA Group Limited
-
Allianz SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Krankenversicherungen für schwere Krankheiten Unternehmen in diesem Bericht
- Aflac Incorporated
- AIA Group Limited
- Ping An Insurance (Group) Company of China, Ltd.
- Allianz SE
- Aviva plc
- China Life Insurance Company Limited
- Sun Life Financial Inc.
- Manulife Financial Corporation
- MetLife, Inc.
- Legal & General Group plc
- Zurich Insurance Group Ltd.
- Sun Life Financial Inc.
- The Cigna Group
- Unum Group
- Royal London Mutual Insurance Society Limited
- Chubb Limited
- Bupa Group
- FWD Group Holdings Limited
- ICICI Prudential Life Insurance Company Limited
- HSBC Holdings plc
Neueste Industrielle Entwicklungen in Markt für Krankenversicherungen für schwere Krankheiten
- Oktober 2026: Legal & General führte im Vereinigten Königreich eigenständigen Versicherungsschutz für schwere Krankheiten ein und ermöglichte es Beratern, Versicherungsschutz für schwere Krankheiten unabhängig von einer Lebensversicherungspolice zu empfehlen. Die Einführung wurde als Reaktion auf Berater- und Markterkenntnisse entwickelt und spiegelt die wachsende Nachfrage nach Flexibilität bei der Schutzplanung wider, womit das bestehende Lebens- und Krankenversicherungsangebot von Legal & General erweitert wird.
- September 2026: MoneyHero Limited führte in Hongkong einen Vergleichsmarktplatz für Krankenversicherungen für schwere Krankheiten ein, der 13 Pläne von 5 Versicherern auflistet, die bis zu 71 Erkrankungen mit Versicherungssummen von bis zu 4 Millionen HKD (512.000 USD) abdecken, und es Nutzern ermöglicht, Einzelschadenfall- und Mehrfachleistungsoptionen direkt zu vergleichen.
- Mai 2026: Aviva und Tesco Insurance erweiterten ihre Schutzpartnerschaft durch die Einführung von Krankenversicherungsschutz für schwere Krankheiten, der über Tescos digitale Kanäle und Filialnetz vertrieben wird, aufbauend auf ihrem gemeinsam gebrandeten Lebensversicherungsprodukt von 2025, das 52 Erkrankungen abdeckt und Kinderleistungen bei schweren Krankheiten von bis zu 25.000 GBP (31.750 USD) umfasst.
- Mai 2026: AIA Singapur führte AIA Protect 3 ein, einen mehrstufigen Plan für schwere Krankheiten, der Krebs, Herzinfarkt und Schlaganfall von frühen bis zu schweren Stadien mit Schutz bis zum Alter von 85 Jahren abdeckt, und zielt auf die 74%ige Schutzlücke bei schweren Krankheiten in Singapur mit Prämien ab 0,565 SGD (0,42 USD) pro Tag ab.
Berichtsumfang des globalen Marktes für Krankenversicherungen für schwere Krankheiten
Segmentierungsübersicht
| Eigenständige Police für schwere Krankheiten / Trauma / Dread Disease |
| Accelerated Critical Illness Rider |
| Individuelle Einzelpolicen |
| Gruppenpolicen |
| Einmalzahlung |
| Periodische Einkommensleistung |
| Kombinierte / Hybride Leistung |
| Einzelschadenfall |
| Mehrfachleistung / Rückkauf / Progressive Leistung |
| Agenten und Makler |
| Bancassurance |
| Direktvertriebskanäle des Versicherers an Verbraucher |
| Digitale Aggregatoren und Drittanbieterportale |
| Affinitäts- und eingebettete Partnerschaften |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Policenstruktur | Eigenständige Police für schwere Krankheiten / Trauma / Dread Disease | |
| Accelerated Critical Illness Rider | ||
| Nach Vertragsform | Individuelle Einzelpolicen | |
| Gruppenpolicen | ||
| Nach Leistungsauszahlungsstruktur | Einmalzahlung | |
| Periodische Einkommensleistung | ||
| Kombinierte / Hybride Leistung | ||
| Nach Schadensauszahlungsstruktur | Einzelschadenfall | |
| Mehrfachleistung / Rückkauf / Progressive Leistung | ||
| Nach Vertriebskanal | Agenten und Makler | |
| Bancassurance | ||
| Direktvertriebskanäle des Versicherers an Verbraucher | ||
| Digitale Aggregatoren und Drittanbieterportale | ||
| Affinitäts- und eingebettete Partnerschaften | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Krankenversicherungen für schwere Krankheiten?
Der Markt für Krankenversicherungen für schwere Krankheiten wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,3 % wachsen und bis 2032 einen Wert von 163,3 Milliarden USD erreichen.
Welche Policenstruktur hält den größten Anteil am Versicherungsschutz für schwere Krankheiten?
Accelerated Critical Illness Rider führen mit einem Anteil von 57,6 % im Jahr 2026, was ihre etablierte Position im Markt für Krankenversicherungen für schwere Krankheiten unterstützt. Eigenständige Policen sind die am schnellsten wachsende Policenstruktur mit einer CAGR von 7,2 %.
Warum wachsen Mehrfachleistungspläne für schwere Krankheiten?
Mehr Menschen überleben erste Krebs-, Schlaganfall- und Herzerkrankungsereignisse, was die Nachfrage nach Schutz gegen spätere versicherte Erkrankungen im Markt für Krankenversicherungen für schwere Krankheiten erhöht. Mehrfachleistungspläne werden voraussichtlich mit einer CAGR von 9,2 % wachsen.
Welcher Vertriebskanal wächst am schnellsten für Versicherungsschutz bei schweren Krankheiten?
Digitale Aggregatoren und Drittanbieterportale werden bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen und den Zugang zum Markt für Krankenversicherungen für schwere Krankheiten durch Vergleichstools und optimierte Anträge erweitern.
Welche Region hat den größten Marktanteil bei Krankenversicherungen für schwere Krankheiten?
Der asiatisch-pazifische Raum hält 2026 einen Anteil von 48,7 %, unterstützt durch China, Hongkong, Singapur, Indien, Indonesien und Vietnam. Dies macht die Region zum Mittelpunkt des Marktes für Krankenversicherungen für schwere Krankheiten.
Welche Region wird voraussichtlich am schnellsten beim Versicherungsschutz für schwere Krankheiten wachsen?
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einer CAGR von 8,6 % wachsen, unterstützt durch Schutzlücken und Anforderungen an die Arbeitgeberkrankenversicherung, die den Markt für Krankenversicherungen für schwere Krankheiten prägen.