
重篤疾病保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 126.10 十億米ドル |
| 市場規模 (2032) | 163.30 十億米ドル |
| 成長率 (2027 - 2032) | 5.30 % |
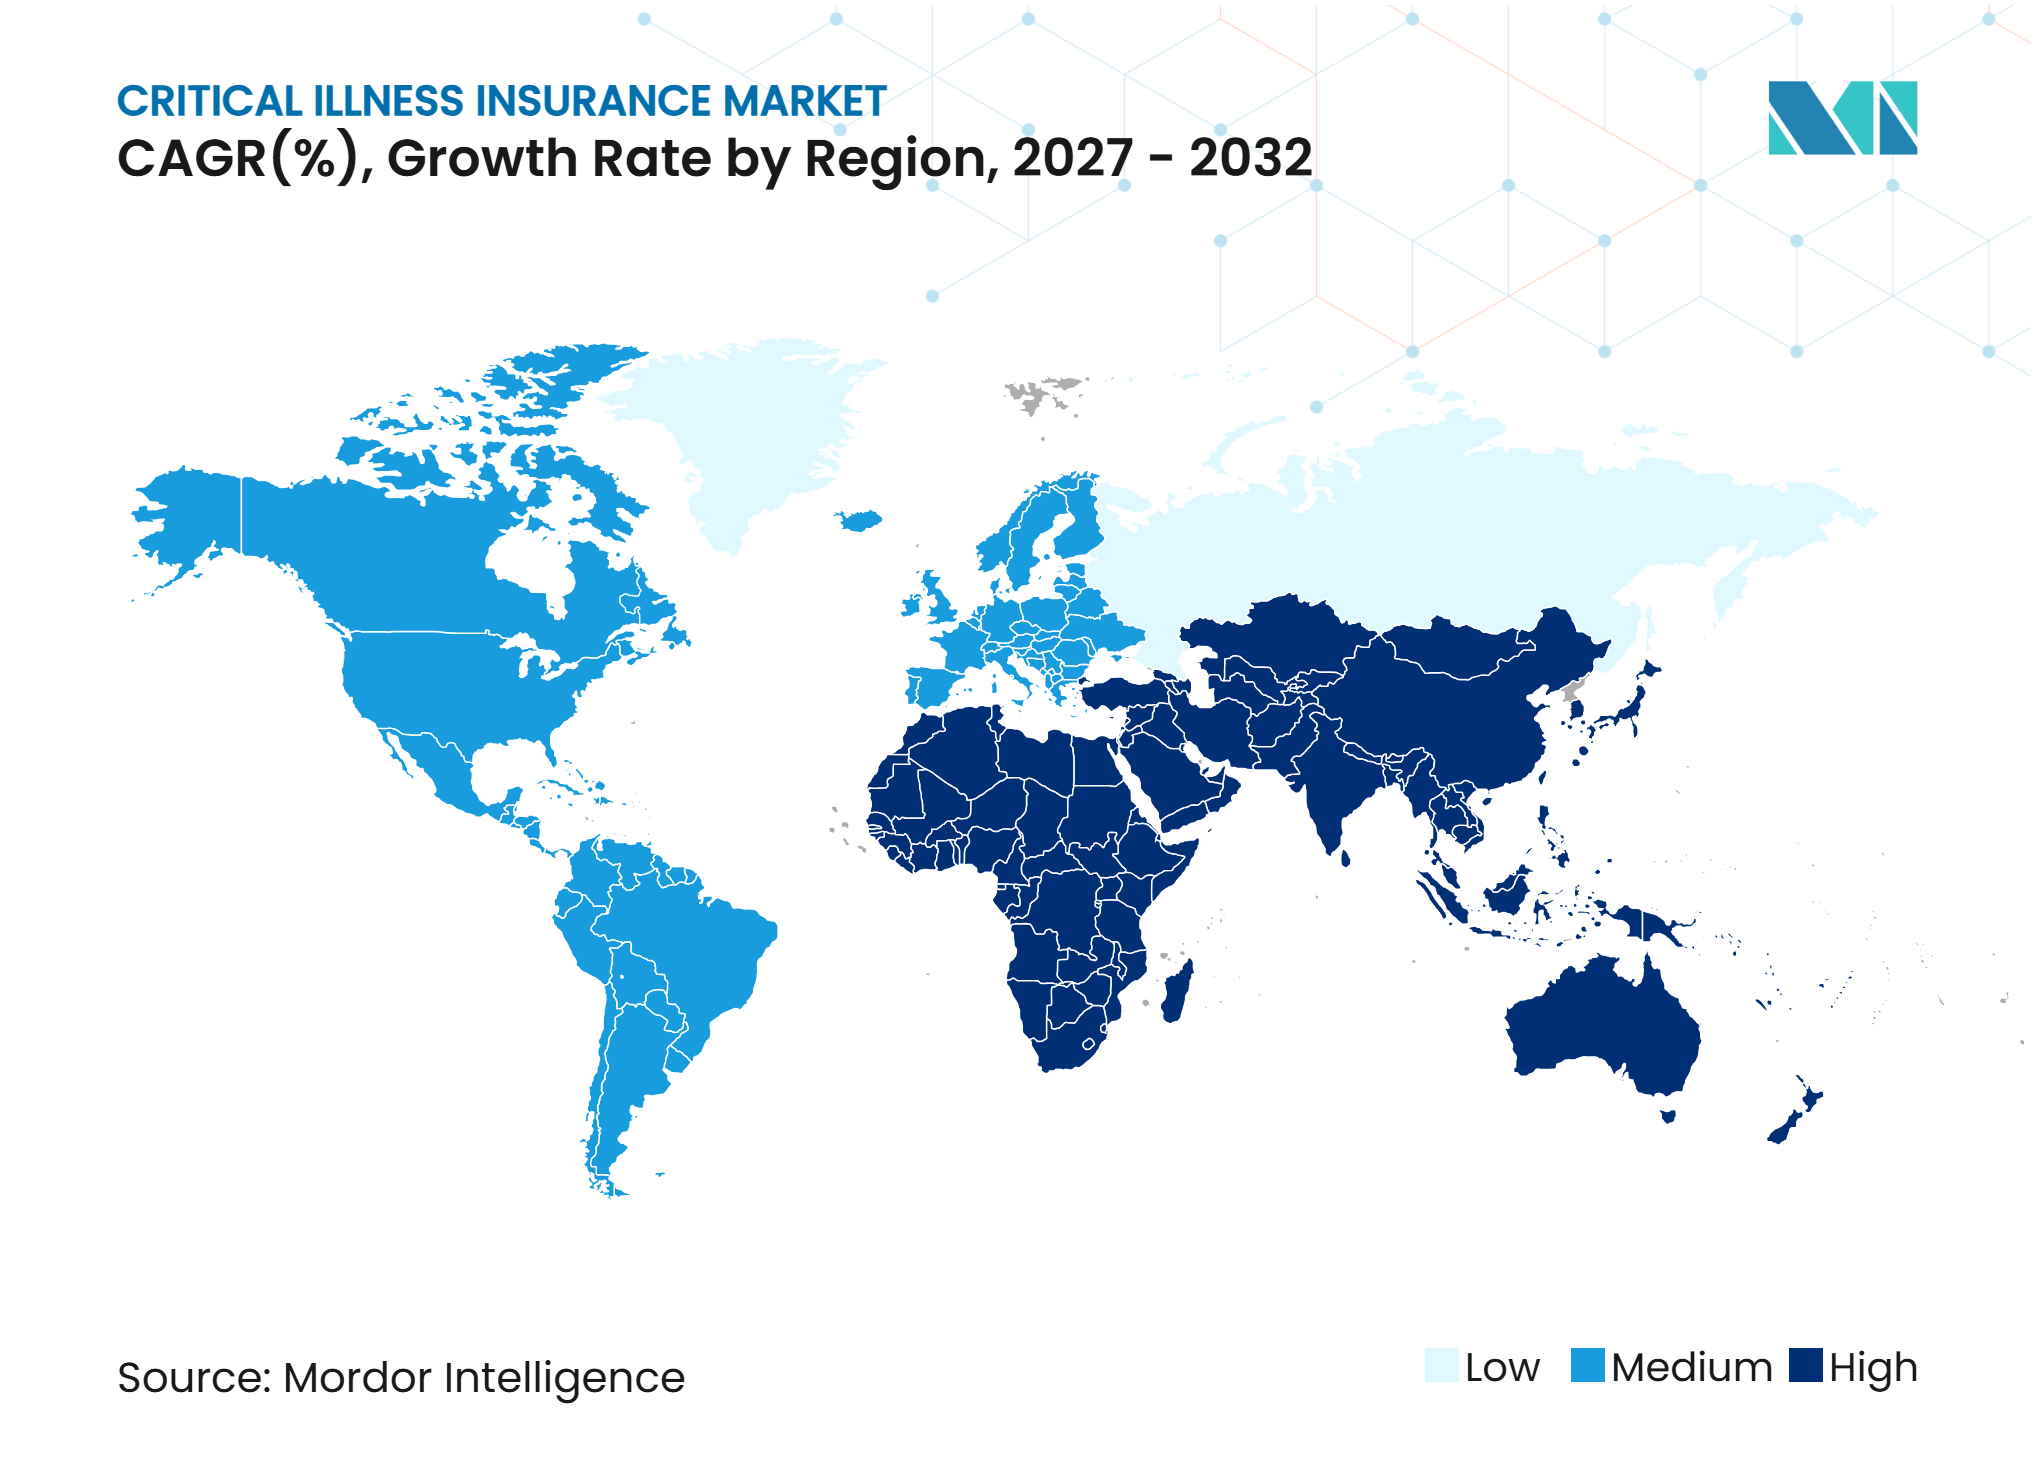
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
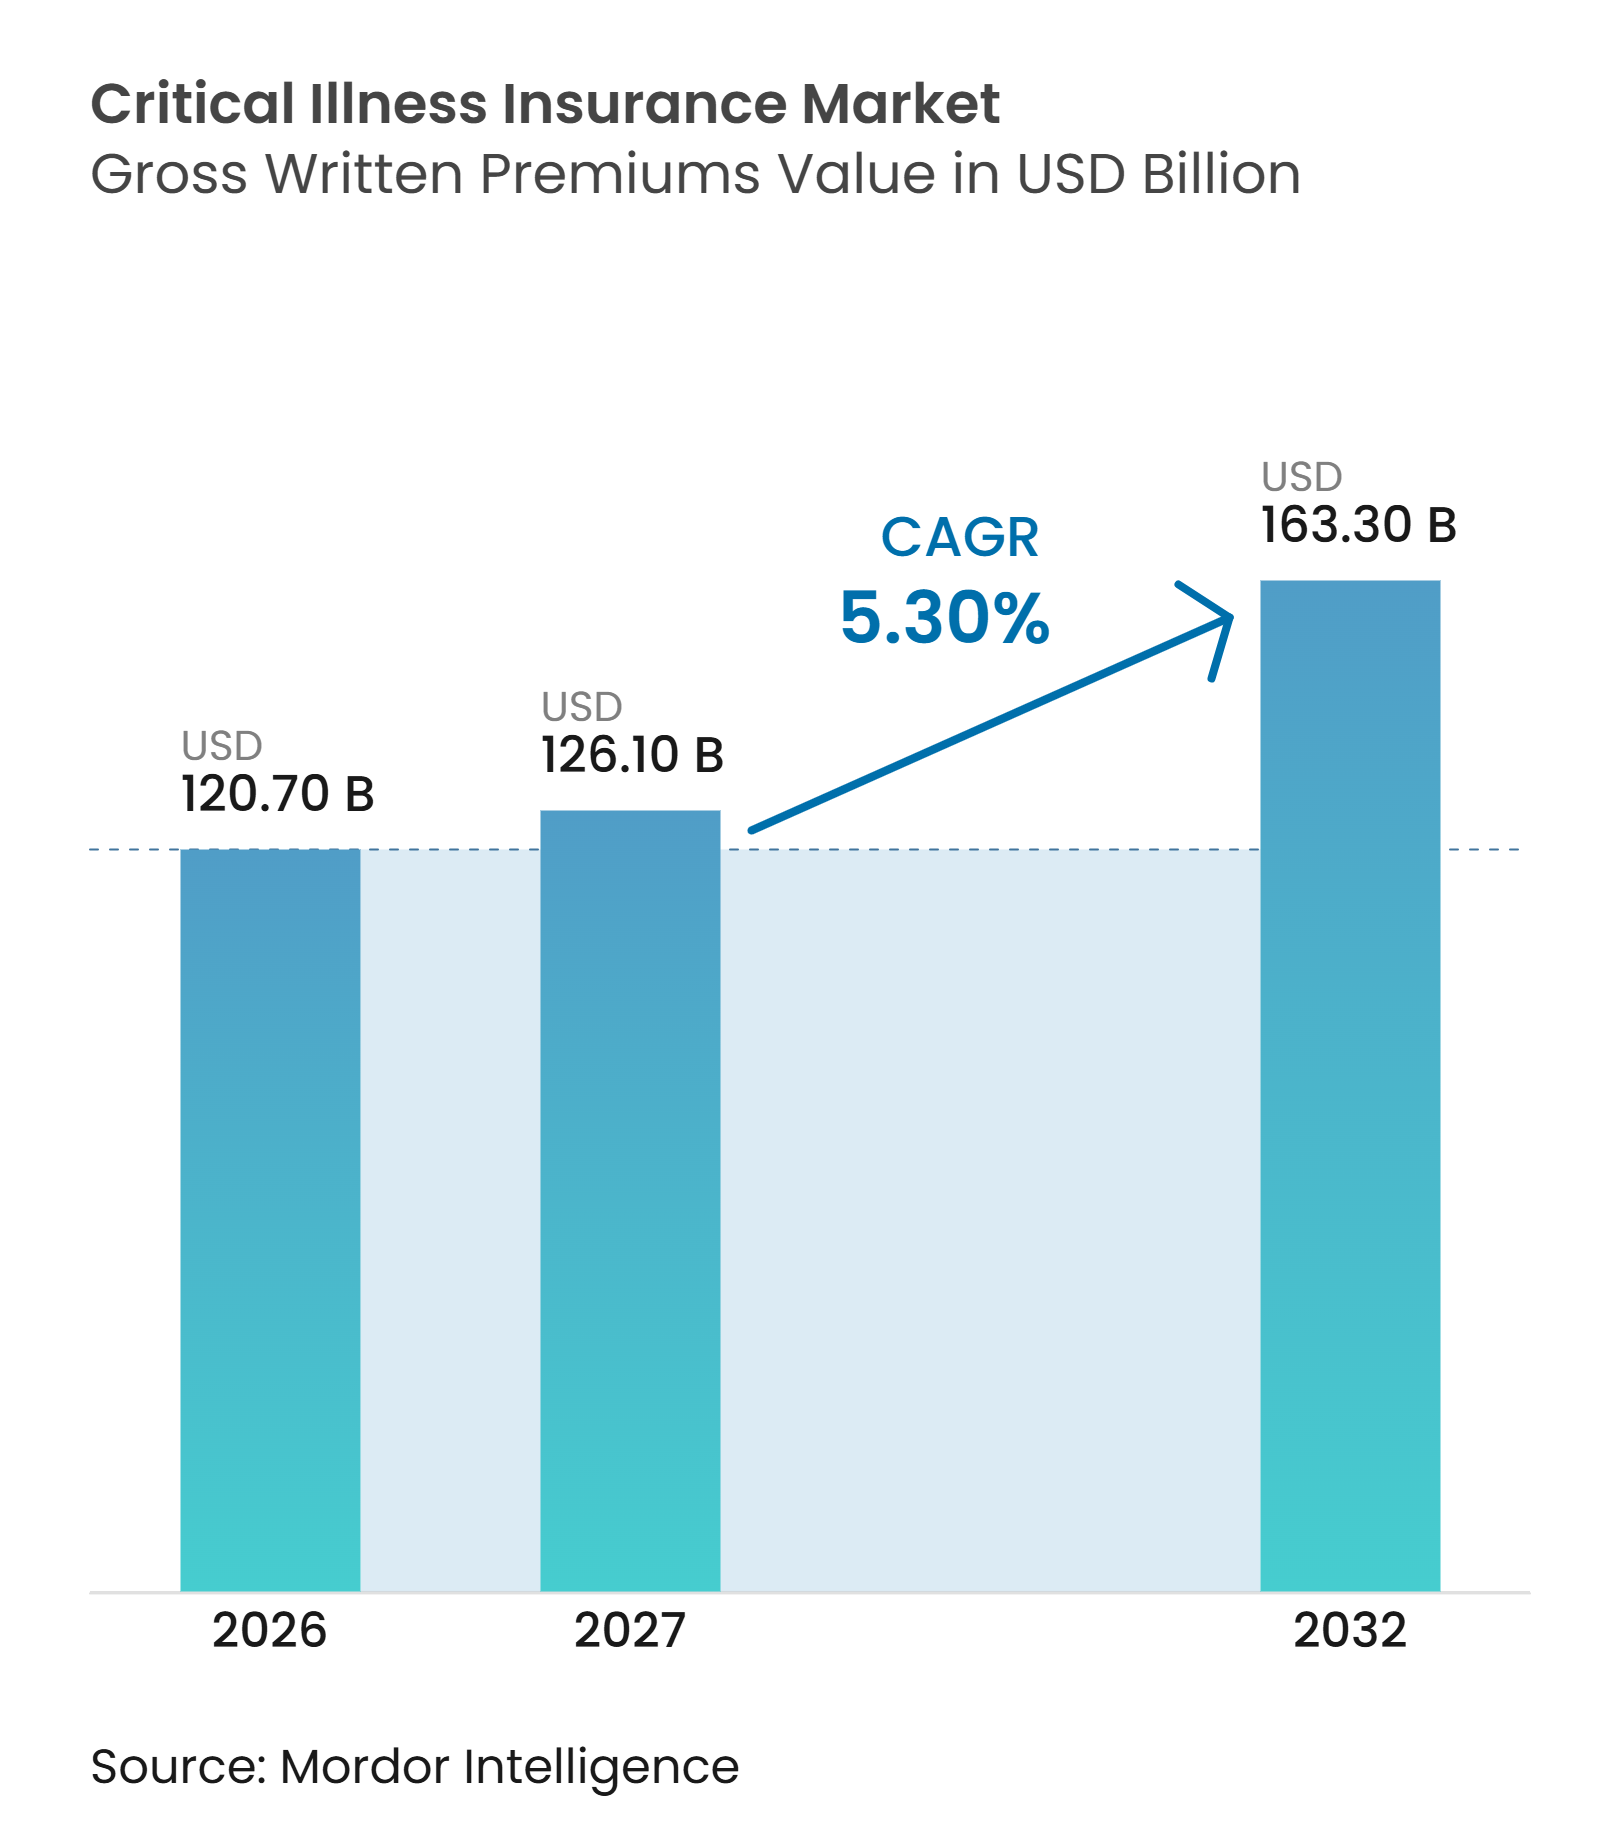
Mordor Intelligenceによる重篤疾病保険市場分析
重篤疾病保険市場の元受保険料総額ベースの市場規模は、2026年に1,207億米ドル、2027年に1,261億米ドルと予測され、2027年から2032年にかけて5.30%のCAGRで成長し、2032年までに1,633億米ドルに達する見込みです。
本製品は、対象となる診断後に現金給付を提供するものであり、収入損失、育児費用、住宅改修、および標準的な健康保険プランの対象外となる治療費を補填することができます。がん、脳卒中、心臓疾患の診断率の上昇と生存率の向上により、最初の請求後も継続する保護ニーズが拡大しています。保険会社は、より広範な疾病定義、複数回請求設計、雇用主向けプラン、およびデジタル販売を通じてこれに対応しています。これらの変化は保険金支払コストを増加させ、保険料の手頃さをより重要な商品設計上の課題としています。重篤疾病保険市場は、商品がより包括的になるにつれて、強固な引受、再保険キャパシティ、および明確な保険契約定義への依存度が高まっています。
主要レポートのポイント
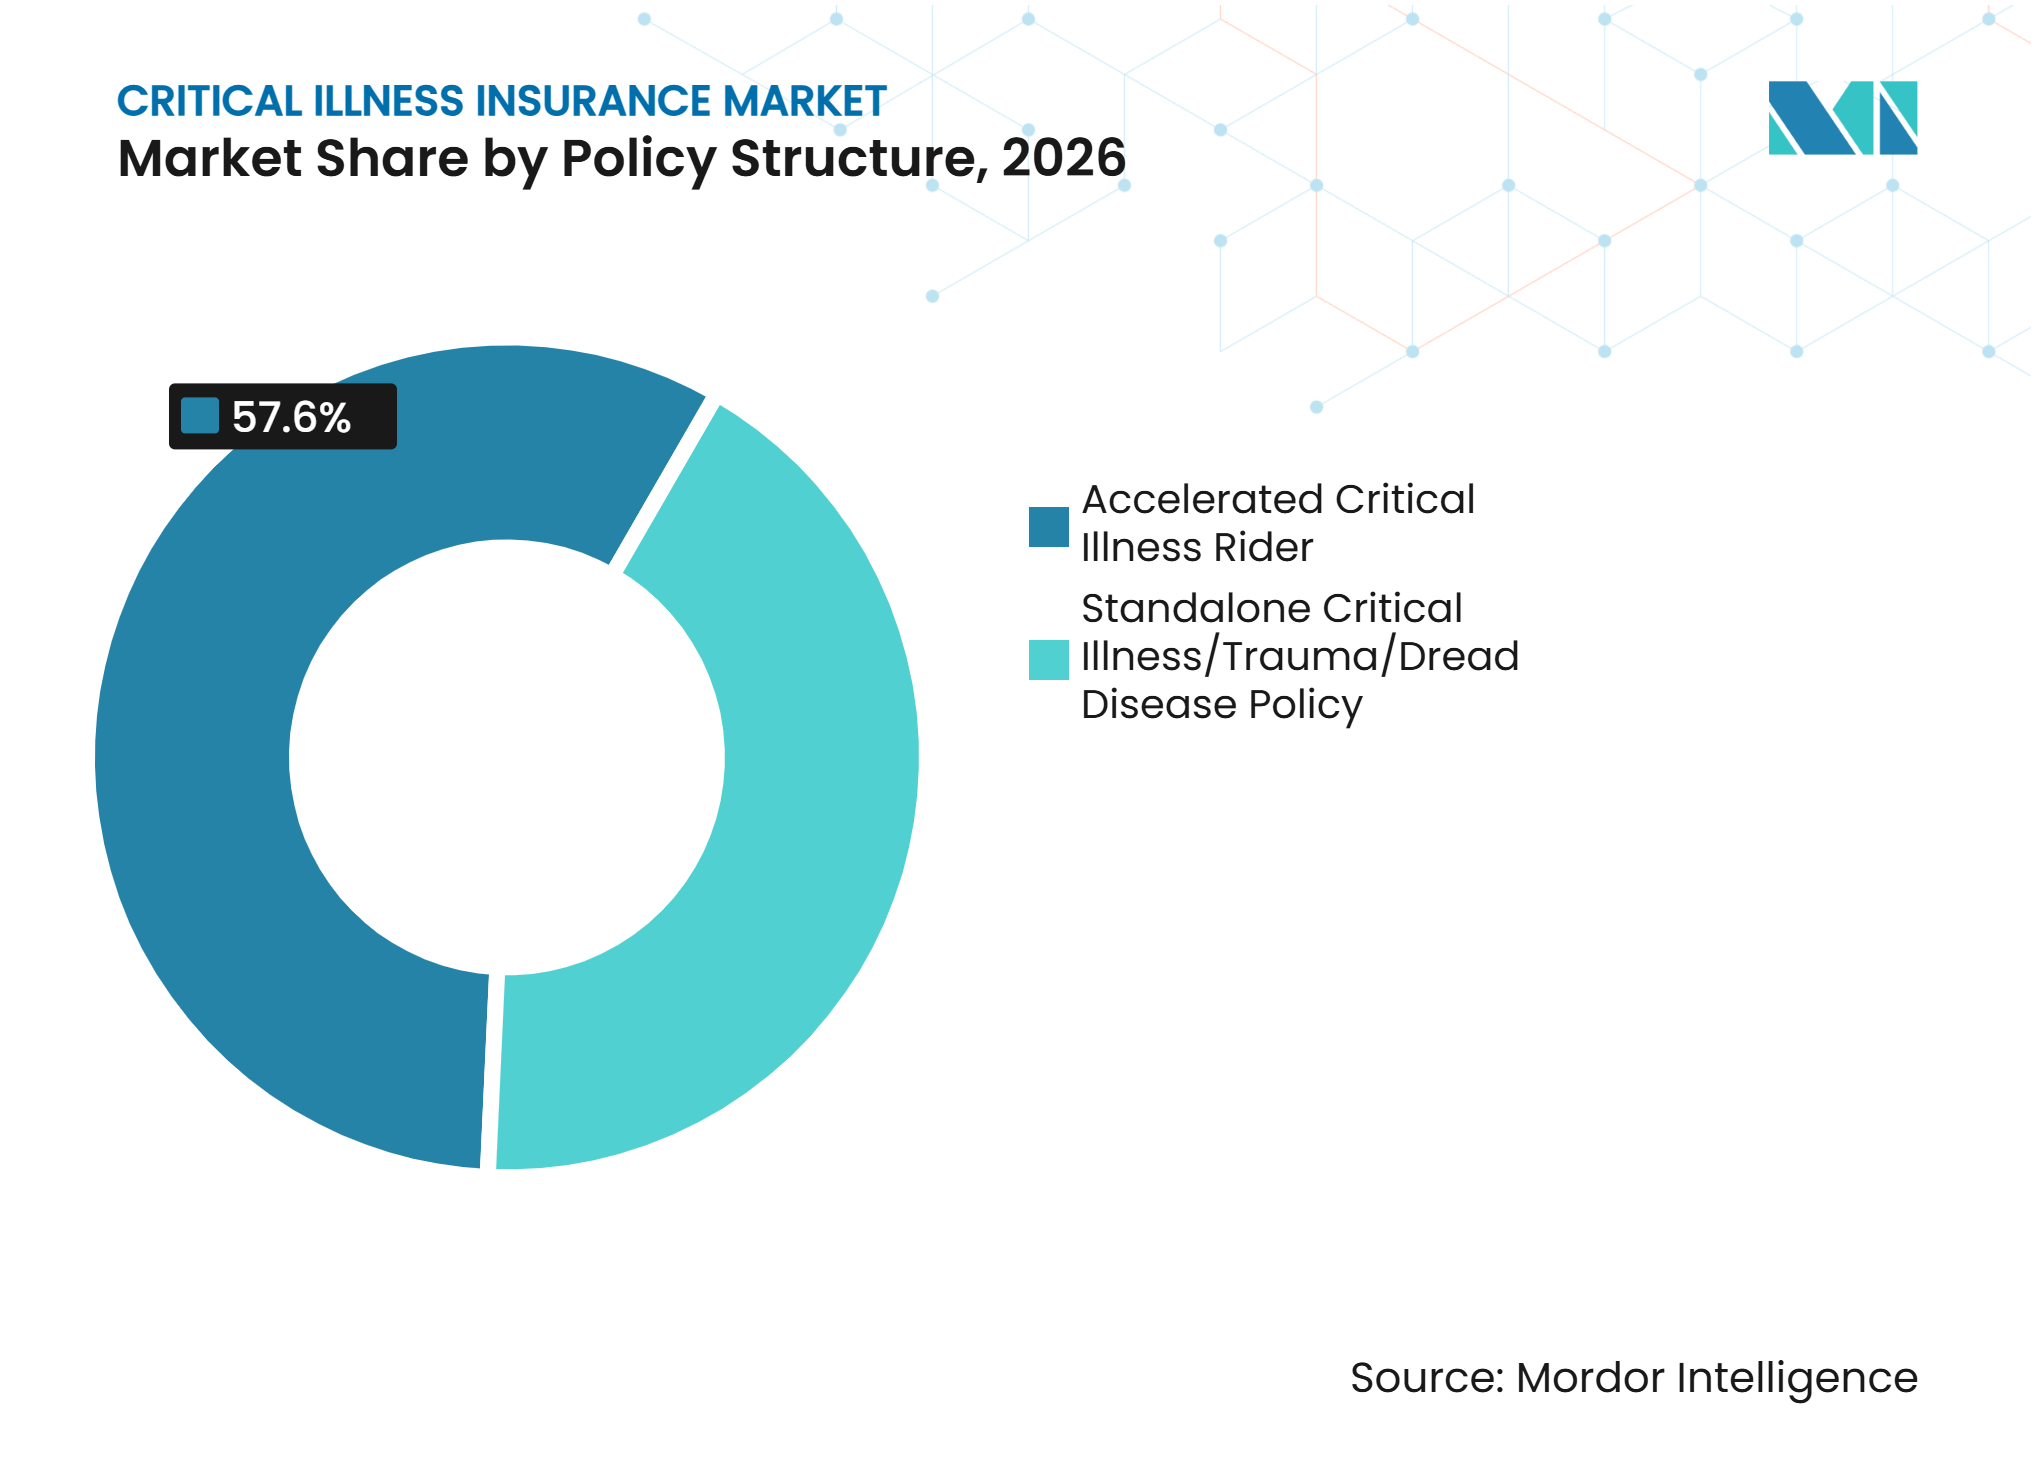
- 保険契約構造別では、加速型重篤疾病特約が2026年の重篤疾病保険市場シェアの57.6%を占め、一方でスタンドアロン型重篤疾病・外傷・難病保険は2032年まで7.2%のCAGRで成長すると予測されています。
- 契約形態別では、個人小売保険契約が2026年の重篤疾病保険市場シェアの66.8%を占め、一方で団体保険は2032年まで6.8%のCAGRで成長すると予測されています。
- 給付金支払構造別では、一時金給付が2026年の重篤疾病保険市場シェアの77.5%を占め、一方で複合型・ハイブリッド型給付は2032年まで8.1%のCAGRで成長すると予測されています。
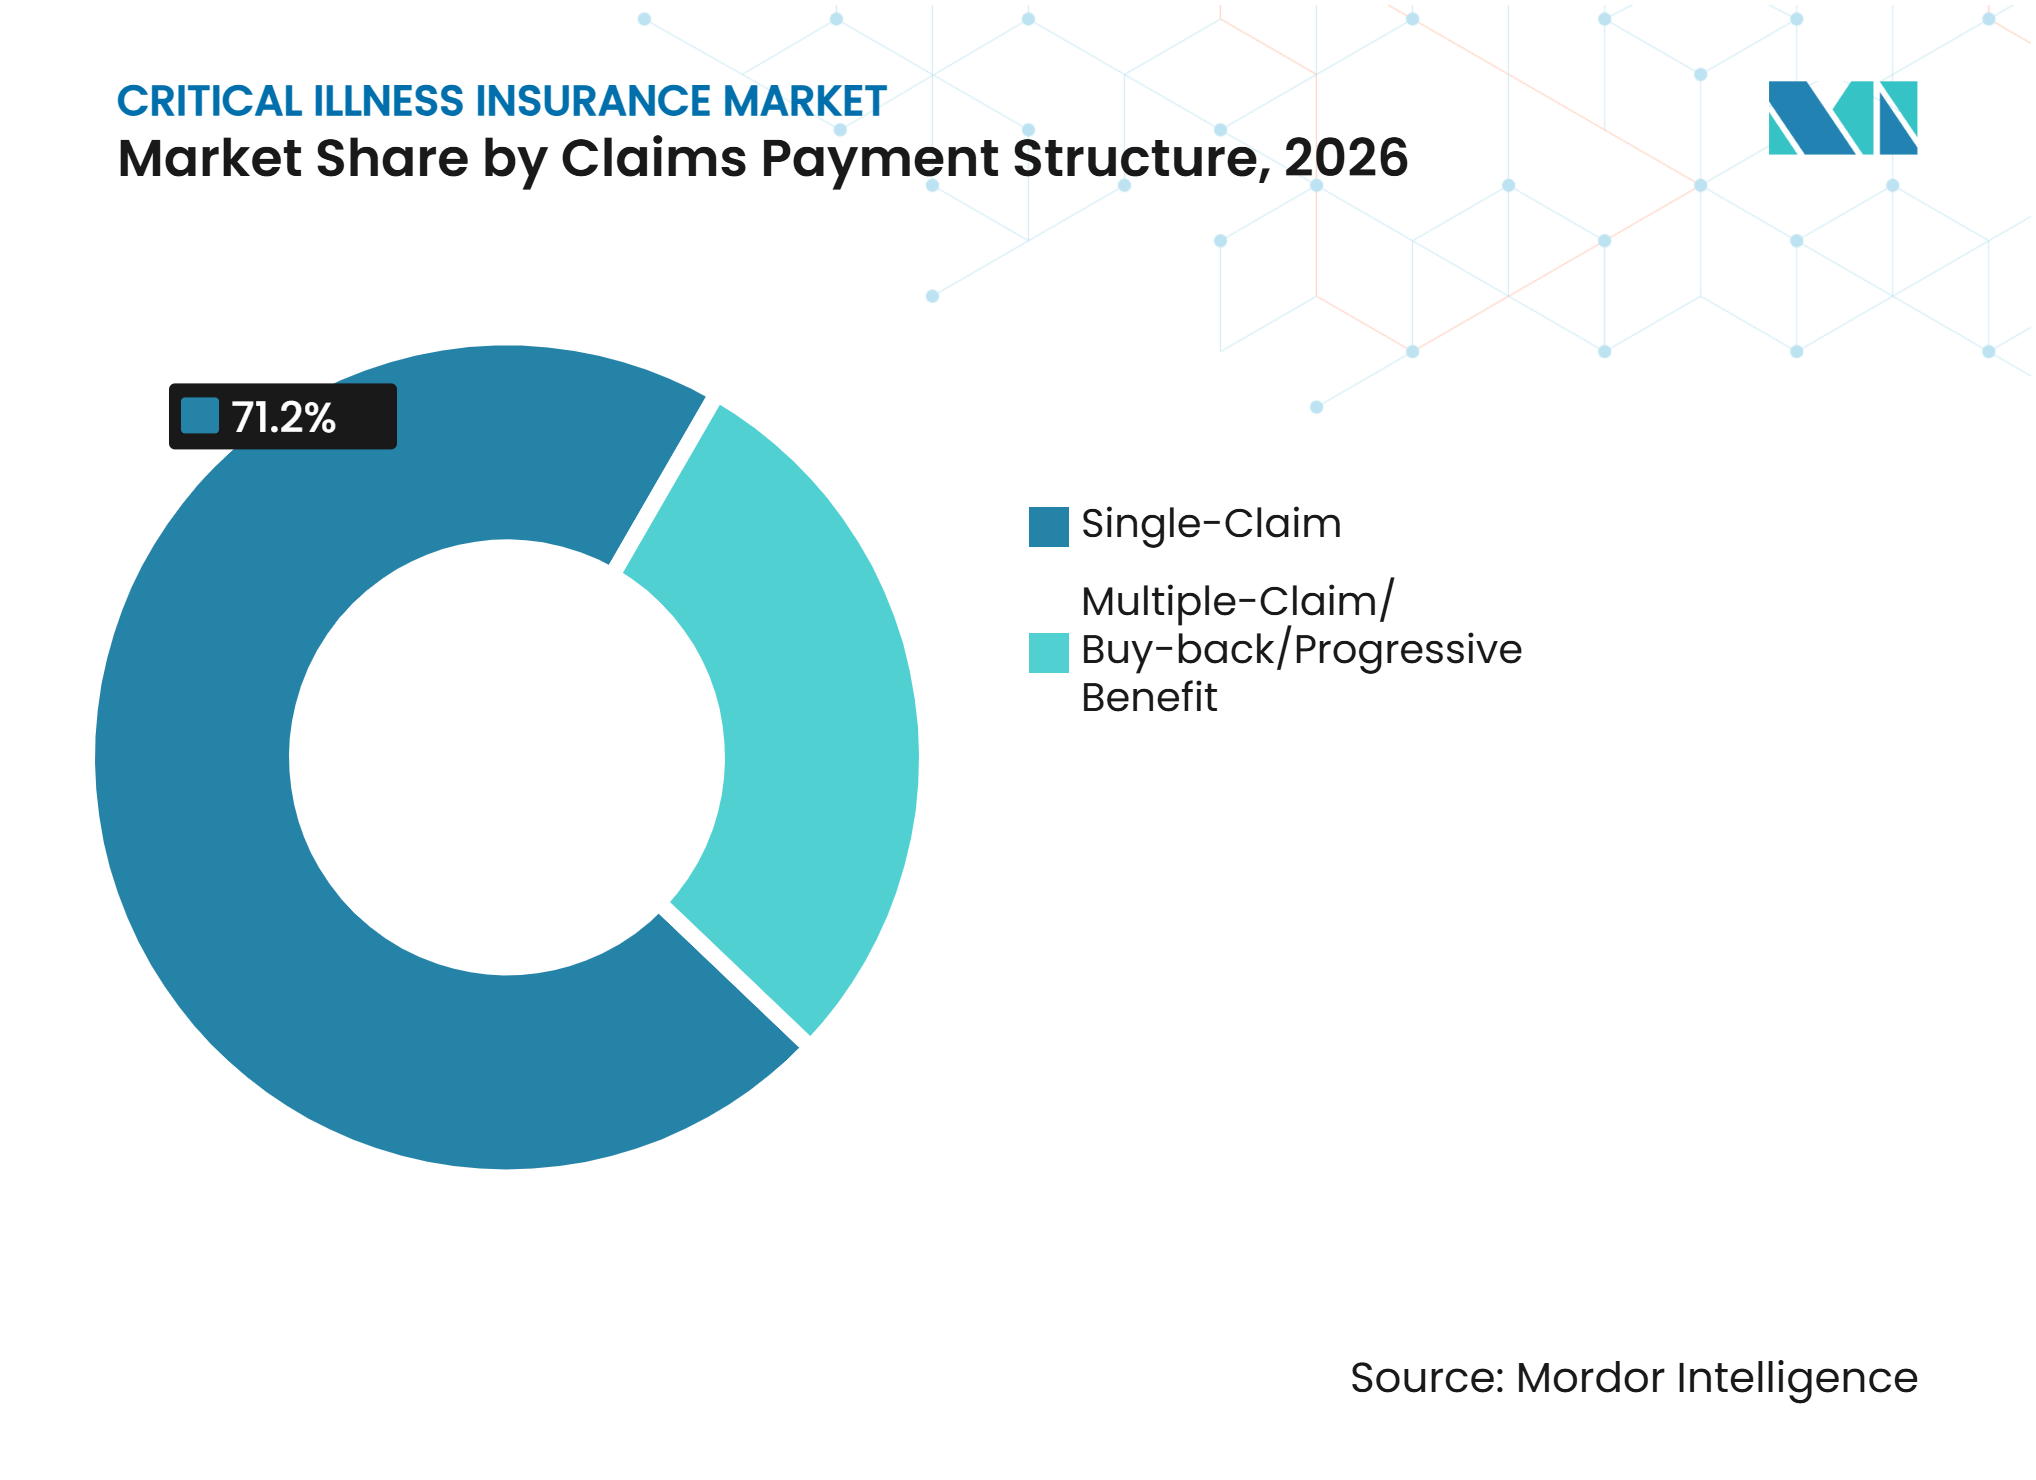
- 保険金支払構造別では、単一請求型保険契約が2026年の重篤疾病保険市場シェアの71.2%を占め、一方で複数回請求・買戻し・段階的給付は2032年まで9.2%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2026年の重篤疾病保険市場シェアの55.9%を占め、一方でデジタルアグリゲーターおよびサードパーティポータルは2032年まで10.4%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年の重篤疾病保険市場シェアの48.7%を占め、一方で中東・アフリカ地域は2032年まで8.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重篤疾病の罹患率の上昇と未充足の財務的保護ニーズ | 1.2% | グローバル | 長期(4年以上) |
| 収入損失および非医療費に対する一時金財務保護への需要の増大 | 0.9% | グローバル、特にアジア太平洋地域および北米で顕著 | 中期(2〜4年) |
| 雇用主負担型および任意加入型重篤疾病保障の拡大 | 0.7% | 北米およびアジア太平洋地域 | 中期(2〜4年) |
| デジタル保険販売と簡素化された重篤疾病引受 | 0.8% | アジア太平洋地域が中心、中東・アフリカへの波及 | 短期(2年以内) |
| 銀行、職場、医療エコシステムを通じた組み込み型重篤疾病保障 | 0.6% | グローバル | 中期(2〜4年) |
| 包括的・早期段階・複数回請求型重篤疾病商品の採用拡大 | 0.7% | アジア太平洋地域および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
重篤疾病の罹患率の上昇と未充足の財務的保護ニーズ
がん、心血管疾患、脳卒中は測定市場における重篤疾病保険金請求の大部分を占めており、診断ツールの高度化によりさらに多くの症例が特定されています。Gen Reの香港調査は、同市場の95%以上を代表する10社の保険会社を対象とし、2023年までに69,000件の請求を記録しました。がん、心疾患、脳卒中は、調査において男性の請求の87%、女性の請求の94%を占めていました。中国における低線量コンピュータ断層撮影の普及は、非喫煙女性における肺がん請求の増加に寄与しており、現在の診断パターンを反映していない可能性のあるリスク推計を生み出しています。Aviva plcは2025年に、5,586件の個人重篤疾病・子供給付・全廃疾保険金請求に対して3億8,800万ポンド(4億9,300万米ドル)超を支払いました[1]。重篤疾病後の生存率の向上は、その後の医療事象に対応できる商品へのニーズも高めています。
収入損失および非医療費に対する一時金保護への需要
一時金保護は、収入損失、住宅改修、育児費用、給付スケジュール外の治療費など、医療費償還プランでは賄えない費用に対応します。この特徴は重篤疾病保険市場の中核であり続けています。なぜなら、保険契約者は対象となる診断後に給付金の使途を自ら決定できるからです。南アフリカの正規雇用者は2024年末時点で1兆1,000億ランド(600億米ドル)の重篤疾病保障を保有しており、年間収入4兆ランド(2,180億米ドル)に対して26%の保障率となっています。このギャップは、多くの世帯が重大な診断後に限られた財務的保護しか持てないことを示しています。シンガポールでは、2026年第1四半期の新契約加重保険料合計が前年同期比14.3%増加し、公的医療プログラムを補完する保障への需要を示しています[2]。欧州における雇用主の傷病給付制度や公的所得補償制度の改革は、個人向け一時金保障の相対的な需要に引き続き影響を与える可能性があります。
組み込み型保障を含む雇用主負担型および任意加入型保障
雇用主負担型の団体保障は、大企業から中規模企業および任意加入型福利厚生プログラムへと拡大しています。雇用主はこれらのプランを活用して、重篤な診断後の収入中断に関する従業員の懸念に対応しています。MassMutualは2025年5月に団体重篤疾病保険を導入し、より重篤な診断に対して給付金が増加する設計と、証書給付金の最大200%までの合計支払いを可能にする進行特約を設けました。英国のグループリスク開発(GRiD)のデータによると、2025年に888,040人が重篤疾病給付の団体保険に加入しており、有効保険金額合計は704億ポンド(950億米ドル)、2,475人の請求者に対して1億9,080万ポンド(2億5,760万米ドル)が支払われました[3]。がんはこれらの団体請求の69%を占めていました。AIA ニュージーランドは2026年5月に法人顧客向けの重篤外傷保障を導入し、従来の重篤疾病保険の半額の保険料で提供することで、中小企業の導入障壁を下げることを目指しています。
デジタル販売、簡素化された引受、および包括的な複数回請求型商品
デジタル販売は、特に東南アジア全域において、消費者の関心と実際の保障加入との距離を縮めています。オンライン販売は代理店ネットワークや主要都市を超えたリーチの拡大にも貢献します。Aviva plcは2026年3月に人工知能による医療報告書要約ツールを個人重篤疾病保険の申込に拡張し、医療報告書の審査時間が半減したと報告しています[4]。シンガポール金融管理局(MAS)は、2025年10月1日より、直接購入保険(DPI)の定義をシンガポール生命保険協会の重篤疾病フレームワーク2024に合わせるため、通達321を改正しました。定義の標準化により、デジタル商品の比較と理解が容易になります。同チャネルは複数回請求型商品もサポートでき、最初の重篤疾病を生き延びた後に別の対象疾病を経験する人が増えるにつれて、その重要性が高まっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 対象疾病、疾病定義、および請求適格性に関する消費者認知の低さ | -0.4% | グローバル、特に中東・アフリカおよび南アジアで深刻 | 長期(4年以上) |
| 保険料の手頃さの制約とリスク保護コストの増大 | -0.3% | グローバル | 中期(2〜4年) |
| 早期段階および再発請求の増加による保険金支払変動性の上昇 | -0.2% | アジア太平洋地域、欧州 | 長期(4年以上) |
| 重篤疾病引受における逆選択と医療証拠の制約 | -0.2% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
対象疾病、定義、および請求適格性に関する認知の低さ
多くの購入者が対象疾病を過大評価し、請求に必要な正確な要件を過小評価しているため、消費者の理解は依然として大きな制約となっています。南アフリカの2025年保険ギャップ調査では、重篤疾病保障が正規雇用者向け保障カテゴリーの中で最も低い普及率に位置付けられました。同調査はまた、2025年に24,000人以上の収入稼得者が重篤疾病の診断を受けると予測されていることも報告しています。Aviva plcの2025年保険金請求情報によると、保険契約の定義を満たさない診断が保険金不払いの一般的な理由となっていました。シンガポール金融管理局はシンガポール生命保険協会に対し、将来の定義が特定の処置への依存を減らし、疾病の重症度をより重視すべきかどうかを検討するよう求めました。より明確な定義は紛争を減らし、消費者の信頼を高める可能性があります。
保険料の手頃さ、保険金支払変動性、逆選択、および医療証拠の制約
長期保険は、低い投資利回り、より広範な疾病定義、および罹患率の上昇が保護コストを引き上げる場合に圧力に直面します。より広範な保障は保険の価値を高める可能性がありますが、低所得世帯にとっては手頃でなくなる可能性もあります。保険会社はまた、簡素化された引受が販売時点での医療証拠を限定する場合の逆選択にも対処しなければなりません。早期段階および再発請求の増加は、特に買戻しや複数回請求特約を提供する商品において、保険金支払変動性を高めます。重篤疾病保険業界は、より広範なアクセスと適切な価格設定・準備金のバランスを取る必要があります。マレーシアでは、15〜16%の医療インフレが手頃さへの圧力を高めており、収入保護の必要性がより強くなっている中でも同様の状況が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険契約構造別:
特約が確立した地位を維持する一方、スタンドアロン型保障が拡大加速型重篤疾病特約は2026年の重篤疾病保険市場シェアの57.6%を占めました。この地位は、定期保険または終身保険契約に重篤疾病保障を付加する従来の慣行を反映しています。特約は通常、対象となる診断後に生命保険の保険金額から早期給付金を支払います。この構造では、重篤疾病保険金請求が行われた際に残余の死亡給付金が減少する場合があります。スタンドアロン型重篤疾病・外傷・難病保険は2032年まで7.2%のCAGRで成長すると予測されています。この高い成長率は、生命保険とは別に選択できる保障への需要を反映しています。
Legal & Generalは2026年10月に英国でスタンドアロン型重篤疾病保障を開始し、アドバイザーが生命保険とは独立してこの保障を推奨できるようにしました。この開始はアドバイザーからの保護計画の柔軟性向上への需要に応えるものです。AIA中国の「盈如意」シリーズは2025年9月に開始され、配当型終身保障と重篤疾病保障を組み合わせ、保障重視の商品戦略を支援しています。保障商品は2025年下半期の代理店チャネルの新契約価値(VONB)の44%を占めました。スタンドアロン型保険は、給付水準、商品条件、および価格を購入者の生命保障と比較して評価しやすくします。しかし特約は、消費者が単一の申込と組み合わせた保障パッケージを望む場合には引き続き有効です。重篤疾病保険市場は、異なる購買嗜好に対応するため、両方のアプローチを引き続き含むことになります。


契約形態別:
個人小売保険契約がリードし、団体プランがアクセスを拡大個人小売保険契約は2026年の重篤疾病保険市場規模の66.8%のシェアを占めました。この地位は、アジア太平洋地域、北米、および欧州における確立した需要を反映しており、多くの就労年齢の消費者が任意の健康保障を直接購入しています。個人プランは、顧客が個人の財務ニーズに基づいて給付金額を選択し、特約を追加することを可能にします。その成長はアドバイザーへのアクセス、消費者認知、および保険料の手頃さに依存しています。団体保険は2032年まで6.8%のCAGRで成長すると予測されています。雇用主は任意加入型および雇用主負担型のオプションを活用して、従業員の収入保護ギャップに対処しています。
MassMutualの2025年の団体保険開始では、保険料のみで競争するのではなく、重症度連動型および進行連動型の給付金を採用しました。このような設計は、疾病がより重篤になるにつれて支払いを増加させることができます。グループリスク開発は、2025年に英国で888,040人が団体重篤疾病給付の保険に加入していたことを記録しました。団体スキームは、業員が個人の上乗せ保障を検討する前に重篤疾病保障を知る機会を提供します。AIA ニュージーランドの低コスト重篤外傷保障は、保険会社が中小企業向けの雇用主プランをより利用しやすくしようとしている方法を示しています。
給付金支払構造別:
一時金給付がコアニーズを反映し、ハイブリッドプランが長期ケアに対応一時金給付は2026年の重篤疾病保険市場シェアの77.5%を占めました。この構造は診断後に制限なく現金を支払い、顧客が収入補填、医療費、住宅改修、または日常費用を優先することを可能にします。これは、本商品が償還ではなく財務的保護としての役割を最も明確に表現したものであり続けています。支払いは各費用の請求書を提出することなく使用できます。複合型・ハイブリッド型給付は2032年まで8.1%のCAGRで成長すると予測されています。これらの商品は初期の現金支払いと定期的な収入支援または関連給付を組み合わせています。
ハイブリッドプランは、特に主要ながんや神経疾患において数ヶ月から数年に及ぶ可能性のある治療経路に対応します。英国保険協会は2025年の平均重篤疾病保険金支払額を67,000ポンド(85,600米ドル)と報告しました。AIA フィリピンは2026年4月に「AIA クリティカルプロテクトプラス」を開始し、最大3回の主要疾病請求、106の対象疾病、および特約による146疾病への拡張可能な保障を提供しています。定期収入給付は一時金保障より小規模ですが、給与継続性を重視する購入者には有効です。ハイブリッド商品の重篤疾病保険市場規模は、長期回復期間にわたって保障を分散させる必要性によって支えられています。
保険金支払構造別:
単一請求型プランがリードし、再発請求型保障がより速く成長単一請求型保険契約は2026年の重篤疾病保険市場規模の71.2%を占めました。この構造は、1回の重大な診断と保障を終了させる1回の主要支払いを前提として設計されました。顧客と保険会社の双方にとって理解しやすいため、依然として広く使用されています。しかし、生存率の向上により、最初の疾病から回復した後に別の重篤疾病を経験する人が増えています。複数回請求・買戻し・段階的給付は2032年まで9.2%のCAGRで成長すると予測されています。これは報告されたセグメンテーションタイプの中で最も高い予測成長率です。
AIA 香港は2025年11月に「オン・ユア・サイド」シリーズを開始し、115疾病にわたって最大10回の追加請求と当初保険金額の1,100%の最大給付金を提供しています。この商品は、保険会社が再発診断と長期生存に対応するために給付設計をどのように適応させているかを示しています。複数回請求構造は、早期段階、再発、および後続の請求が生涯支払いを増加させる可能性があるため、慎重な価格設定が必要です。また、待機期間、買戻し条件、および後続請求の条件についての明確な説明も必要です。比較ツールは、顧客が低コストの単一請求型保障とより広範な再発請求型保護のトレードオフを区別するのに役立ちます。このカテゴリーは重篤疾病保険市場全体の商品設計を再形成しています。

販売チャネル別:
アドバイスチャネルがリードし、デジタルアグリゲーターがリーチを拡大代理店・ブローカーは2026年に55.9%のシェアを占めました。これは重篤疾病保障が定義、免責事項、および給付選択についての詳細な説明を必要とすることが多いためです。購入者が重篤な医療事象と長期的な財務保護を検討する際には、アドバイスの役割が引き続き重要です。代理店・ブローカーはまた、顧客が雇用主給付と生命保険との保障を調整するのを支援することもできます。デジタルアグリゲーターおよびサードパーティポータルは2032年まで10.4%のCAGRで成長すると予測されています。その拡大は、より容易な比較、より迅速な申込、およびセルフサービス購入への需要を反映しています。
Aviva plcとテスコ保険は2026年5月に、テスコのデジタルチャネルと店舗ネットワークを通じた重篤疾病保障の開始により保護パートナーシップを拡大しました。このプランは52疾病をカバーし、最大25,000ポンド(33,500米ドル)の子供の重篤疾病給付を含んでいます。デジタルチャネルはまずシンプルな商品をサポートする傾向がありますが、より包括的なプランには依然としてアドバイザーの指導が必要な場合があります。しかしこのチャネルは、独立系ファイナンシャルアドバイザーを利用しない人々へのアクセスを改善することができます。バンカシュアランス、直接消費者向け販売、および組み込み型パートナーシップも、銀行、雇用主、および小売業者がより広い顧客関係に保護商品を追加するにつれて重要性を増しています。重篤疾病保険業界は、より複雑な意思決定に対するアドバイスの価値とデジタルリーチのバランスを取っています。
地域分析
アジア太平洋地域
アジア太平洋地域は2026年の重篤疾病保険市場の48.7%を占めました。中国、香港、シンガポール、およびその他のアジアの発展途上保険市場が地域の重要性を支えています。アクチュアリー研究所は、重篤疾病の罹患率と請求重症度の研究における優先市場として香港、マレーシア、台湾、タイ、韓国、日本、シンガポールを特定し、インドネシア、フィリピン、ベトナムにも追加的な関心を示しています。シンガポールの生命保険業界は2026年第1四半期に死亡、重篤疾病、および全廃疾保険金として5億5,500万シンガポールドル(4億2,900万米ドル)を支払いました。業界はまた、改訂されたシンガポール生命保険協会の結果によると、前年同期比14.3%増の16億9,000万シンガポールドル(13億1,000万米ドル)の新契約加重保険料合計を記録しました。シンガポール金融管理局は、2025年10月1日より、30の重篤疾病の定義をシンガポール生命保険協会の更新された2024年重篤疾病フレームワークに合わせるため、直接購入保険の要件を改正しました。これにより商品定義と比較の一貫性が高まります。
中東・アフリカ
中東・アフリカ地域は2032年まで8.6%のCAGRで成長すると予測されており、最も成長の速い地理的セグメントとなっています。南アフリカは保護ギャップを示しています。正規雇用の収入稼得者における重篤疾病保障は2024年末時点で年間収入合計の26%にとどまり、85%以上が重篤疾病保障を持っていませんでした。PPSは2025年に7億9,280万ランド(4,360万米ドル)の重篤疾病給付金を支払い、2024年比51%増となりました。中東では、アクチュアリー研究所も重篤疾病コストトレンドに関する研究を求めており、商品設計、請求評価、および価格設定を支援するためのより良い地域データの必要性を強調しています。
北米、欧州、および南米
北米は確立した雇用主負担型任意福利厚生市場の恩恵を受けています。米国では、人材管理協会によると、2025年に雇用主の53%が重篤疾病保険を提供しており、2024年の51%から増加しています。これは職場の福利厚生プログラムを通じた重篤疾病保障の利用可能性の拡大を示しています。欧州には確立した個人保護市場があり、英国は継続的な需要の証拠を提供しています。英国の保険会社は2025年に個人重篤疾病保険金として12億5,000万ポンド(15億8,000万米ドル)を支払い、Legal & Generalは2026年10月にスタンドアロン型重篤疾病保障を導入し、アドバイザーが生命保険とは独立してこれを提供する柔軟性を高めました。南米では、ブラジルが相当規模の民間医療販売基盤を提供しています。同国の規制当局は2026年6月時点で約5,310万人の民間医療プランの受益者を報告しており、雇用主負担型プランへの相当な参加を含んでいます。
競合環境
市場集中度
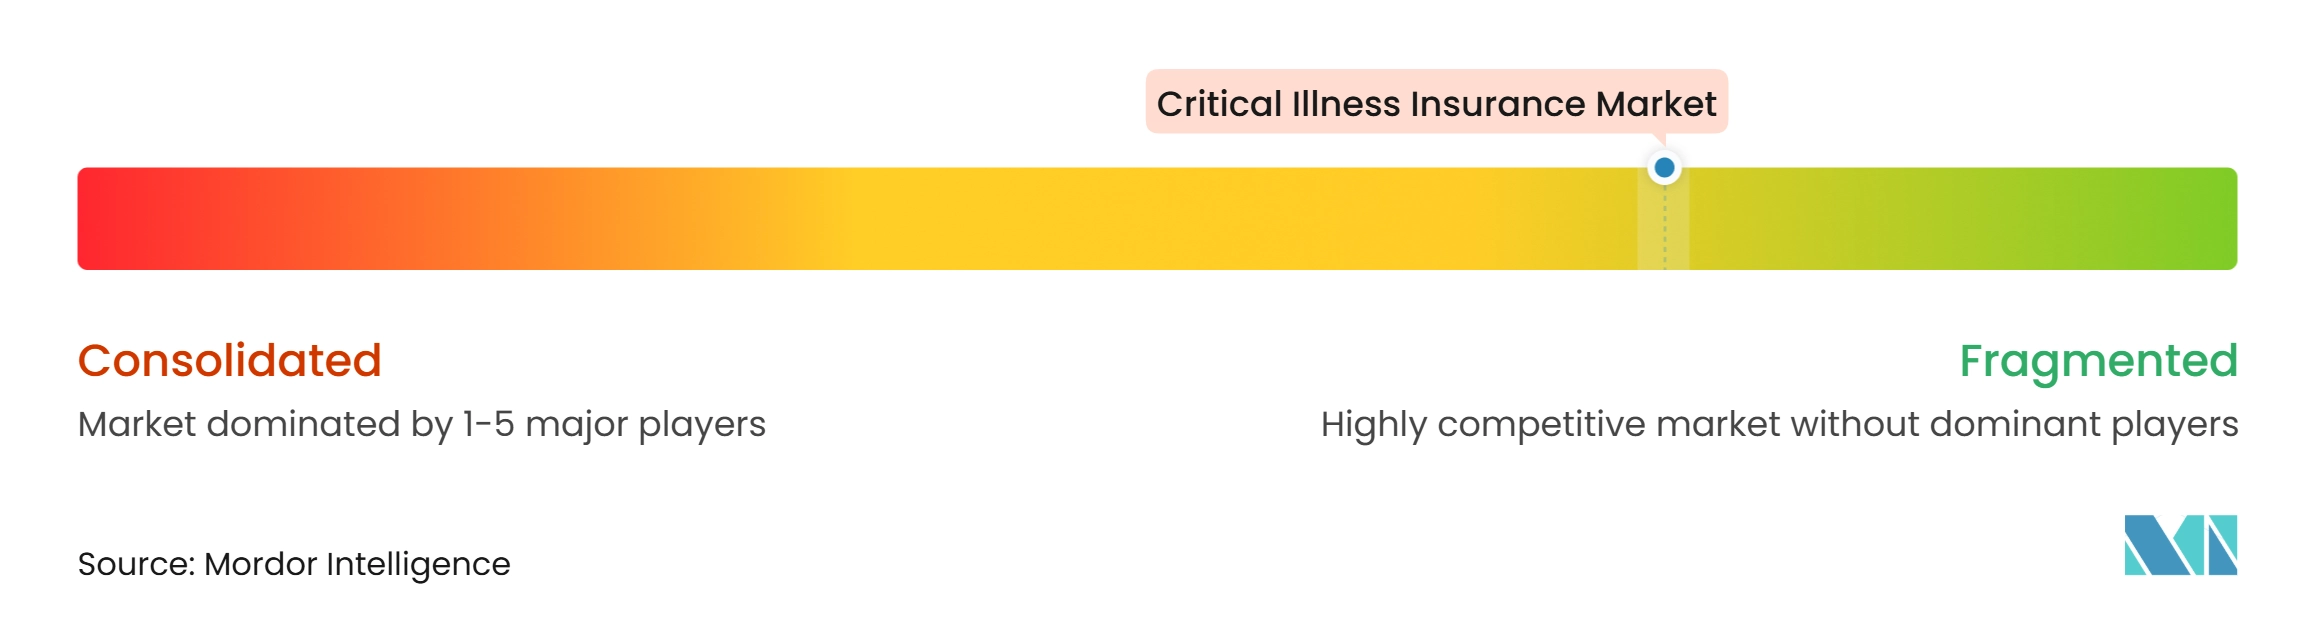
アジア太平洋地域の重篤疾病保険市場は断片化しており、国内保険会社、地域生命保険グループ、および多国籍保険会社の間で競争が分散しています。China Life、Ping An Insurance、および中国太平洋保険は、確立した顧客基盤と販売ネットワークに支えられ、中国において主要な有効保険料ポジションを保有しています。AIA、Prudential plc、AXA、Aviva plc、およびAllianzは、代理店、バンカシュアランス、およびその他の販売チャネルを通じて複数の地域市場で競争しています。ただし、主要保険会社のポジションは各国によって異なります。競争は価格のみではなく、商品設計、より広範な疾病保障、複数回請求給付、デジタル引受、および保険金管理能力に基づいてますます行われるようになっています。
保険会社が従来の単一支払型重篤疾病保険を超えて進化するにつれて、商品差別化がより顕著になっています。2025年11月、AIA 香港は「オン・ユア・サイド」重篤疾病保護シリーズを導入し、あるプランでは115疾病の保障、最大10回の追加請求、および当初保険金額の1,100%の最大給付金を提供しています。2026年4月、AIA フィリピンは「クリティカルプロテクトプラス」を開始し、最大3回の主要疾病請求と106疾病の保障(任意特約により146疾病まで拡張可能)を提供しています。他の保険会社も同様の戦略を採用しています。Cigna Healthcare 香港は2026年1月に「バイタルガード重篤疾病プラン」を導入し、AIA シンガポールは2026年5月に「プロテクト3」を開始し、がん、心臓発作、脳卒中に対する多段階保護を提供しています。2026年8月、Allianz Life マレーシアは「ヘルスカバープライム」を導入し、複数回請求と保険金額の最大635%の潜在的給付金を提供しています。Chubb Life 香港も2026年8月に「チャブケア重篤疾病シリーズ」を開始し、がん生存者や心血管疾患または糖尿病の既往歴を持つ個人への保障オプションを拡大しました。これらの動向は、再発請求、疾病特異的保護、およびより複雑な病歴を持つ顧客への保障をめぐる競争の激化を示しています。
技術の採用と規制の動向も競争力学に影響を与えています。2026年3月、Aviva plcは人工知能引受要約ツールを個人重篤疾病保険の申込に拡張し、引受担当者が医療報告書の審査に費やす時間を約50%削減しました。2025年9月、中国の国家金融監督管理総局は、保険会社に重篤疾病定義を更新し、既往症や希少疾患を持つ人々のニーズに対応する商品を開発するよう指示するガイダンスを発行しました。2026年8月、Bowtieは新規および既存の保険契約全体に香港保険業聯会の標準化された重篤疾病定義を採用することを発表し、保険契約保障の一貫性向上を支援しました。FWD 香港はその後、2026年10月に「クライシスオールサポーター保険プランシリーズ」を開始し、標準化された定義、複数回請求保護、および3世代にわたる保障を組み込みました。これらの動向は、強力な保険数理能力、医療リスク評価システム、および再保険関係を持つ保険会社に機会をもたらす一方、確立した保険会社は販売と保険金支払経験において優位性を維持しています。全体として、競争は断片化したままであり、商品革新、引受効率、透明な保険契約定義、およびより広い顧客適格性が競争上のポジショニングを形成しています。
重篤疾病保険業界のリーダー企業
-
China Life Insurance Company Limited
-
Ping An Insurance (Group) Company of China, Ltd.
-
Aflac Incorporated
-
AIA Group Limited
-
Allianz SE
- 注:主要企業の掲載順は順位を示すものではありません。
重篤疾病保険市場 このレポートでカバーされる企業
- Aflac Incorporated
- AIA Group Limited
- Ping An Insurance (Group) Company of China, Ltd.
- Allianz SE
- Aviva plc
- China Life Insurance Company Limited
- Sun Life Financial Inc.
- Manulife Financial Corporation
- MetLife, Inc.
- Legal & General Group plc
- Zurich Insurance Group Ltd.
- Sun Life Financial Inc.
- The Cigna Group
- Unum Group
- Royal London Mutual Insurance Society Limited
- Chubb Limited
- Bupa Group
- FWD Group Holdings Limited
- ICICI Prudential Life Insurance Company Limited
- HSBC Holdings plc
最近の産業開発事情 重篤疾病保険市場
- 2026年10月:Legal & Generalは英国でスタンドアロン型重篤疾病保障を開始し、アドバイザーが生命保険契約とは独立して重篤疾病保障を推奨できるようにしました。この開始はアドバイザーおよび市場のインサイトに基づいて開発され、保護計画の柔軟性への高まる需要を反映しており、Legal & Generalの既存の生命保険・重篤疾病保険の提案を拡張するものです。
- 2026年9月:MoneyHero Limitedは香港で重篤疾病保険比較マーケットプレイスを開始し、最大71疾病をカバーし保険金額が最大400万香港ドル(512,000米ドル)の5社の保険会社による13プランを掲載し、ユーザーが単一請求と複数回請求のオプションを直接比較できるようにしました。
- 2026年5月:Aviva plcとテスコ保険は、テスコのデジタルチャネルと店舗ネットワークを通じて配布される重篤疾病保障の開始により保護パートナーシップを拡大し、2025年の生命保険共同ブランド商品を基盤として、52疾病をカバーし最大25,000ポンド(31,750米ドル)の子供の重篤疾病給付を含む商品を提供しました。
- 2026年5月:AIA シンガポールは「AIA プロテクト3」を開始しました。これはがん、心臓発作、脳卒中を早期から主要段階まで85歳まで保障する多段階重篤疾病プランであり、シンガポールの74%の重篤疾病保護ギャップを対象として、1日あたり0.565シンガポールドル(0.42米ドル)からの保険料で提供されます。
グローバル重篤疾病保険市場レポートの範囲
セグメンテーション概要
| スタンドアロン型重篤疾病・外傷・難病保険 |
| 加速型重篤疾病特約 |
| 個人小売保険契約 |
| 団体保険 |
| 一時金給付 |
| 定期収入給付 |
| 複合型・ハイブリッド型給付 |
| 単一請求 |
| 複数回請求・買戻し・段階的給付 |
| 代理店・ブローカー |
| バンカシュアランス |
| 保険会社直接消費者向けチャネル |
| デジタルアグリゲーターおよびサードパーティポータル |
| アフィニティおよび組み込み型パートナーシップ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 保険契約構造別 | スタンドアロン型重篤疾病・外傷・難病保険 | |
| 加速型重篤疾病特約 | ||
| 契約形態別 | 個人小売保険契約 | |
| 団体保険 | ||
| 給付金支払構造別 | 一時金給付 | |
| 定期収入給付 | ||
| 複合型・ハイブリッド型給付 | ||
| 保険金支払構造別 | 単一請求 | |
| 複数回請求・買戻し・段階的給付 | ||
| 販売チャネル別 | 代理店・ブローカー | |
| バンカシュアランス | ||
| 保険会社直接消費者向けチャネル | ||
| デジタルアグリゲーターおよびサードパーティポータル | ||
| アフィニティおよび組み込み型パートナーシップ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
重篤疾病保険の予測成長率はどのくらいですか?
重篤疾病保険市場は2027年から2032年にかけて5.3%のCAGRで成長し、2032年までに1,633億米ドルに達すると予測されています。
重篤疾病保障において最大のシェアを持つ保険契約構造はどれですか?
加速型重篤疾病特約は2026年に57.6%のシェアでリードしており、重篤疾病保険市場における確立したポジションを支えています。スタンドアロン型保険は7.2%のCAGRでより速く成長している保険契約構造です。
複数回請求型重篤疾病プランが成長している理由は何ですか?
より多くの人々が最初のがん、脳卒中、心臓疾患を生き延び、重篤疾病保険市場において後続の対象疾病に対する保護への需要が高まっています。複数回請求型プランは9.2%のCAGRで成長すると予測されています。
重篤疾病保障において最も速く成長している販売チャネルはどれですか?
デジタルアグリゲーターおよびサードパーティポータルは2032年まで10.4%のCAGRで成長すると予測されており、比較ツールと合理化された申込を通じて重篤疾病保険市場へのアクセスを拡大しています。
重篤疾病保険において最大のシェアを持つ地域はどこですか?
アジア太平洋地域は2026年に48.7%のシェアを保有しており、中国、香港、シンガポール、インド、インドネシア、ベトナムに支えられています。これにより同地域は重篤疾病保険市場の中心となっています。
重篤疾病保障において最も速く成長すると予測されている地域はどこですか?
中東・アフリカ地域は2032年まで8.6%のCAGRで成長すると予測されており、重篤疾病保険市場を形成している保護ギャップと雇用主の健康保険要件に支えられています。