
Tamaño y Participación del Mercado de Seguros de Enfermedades Graves
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
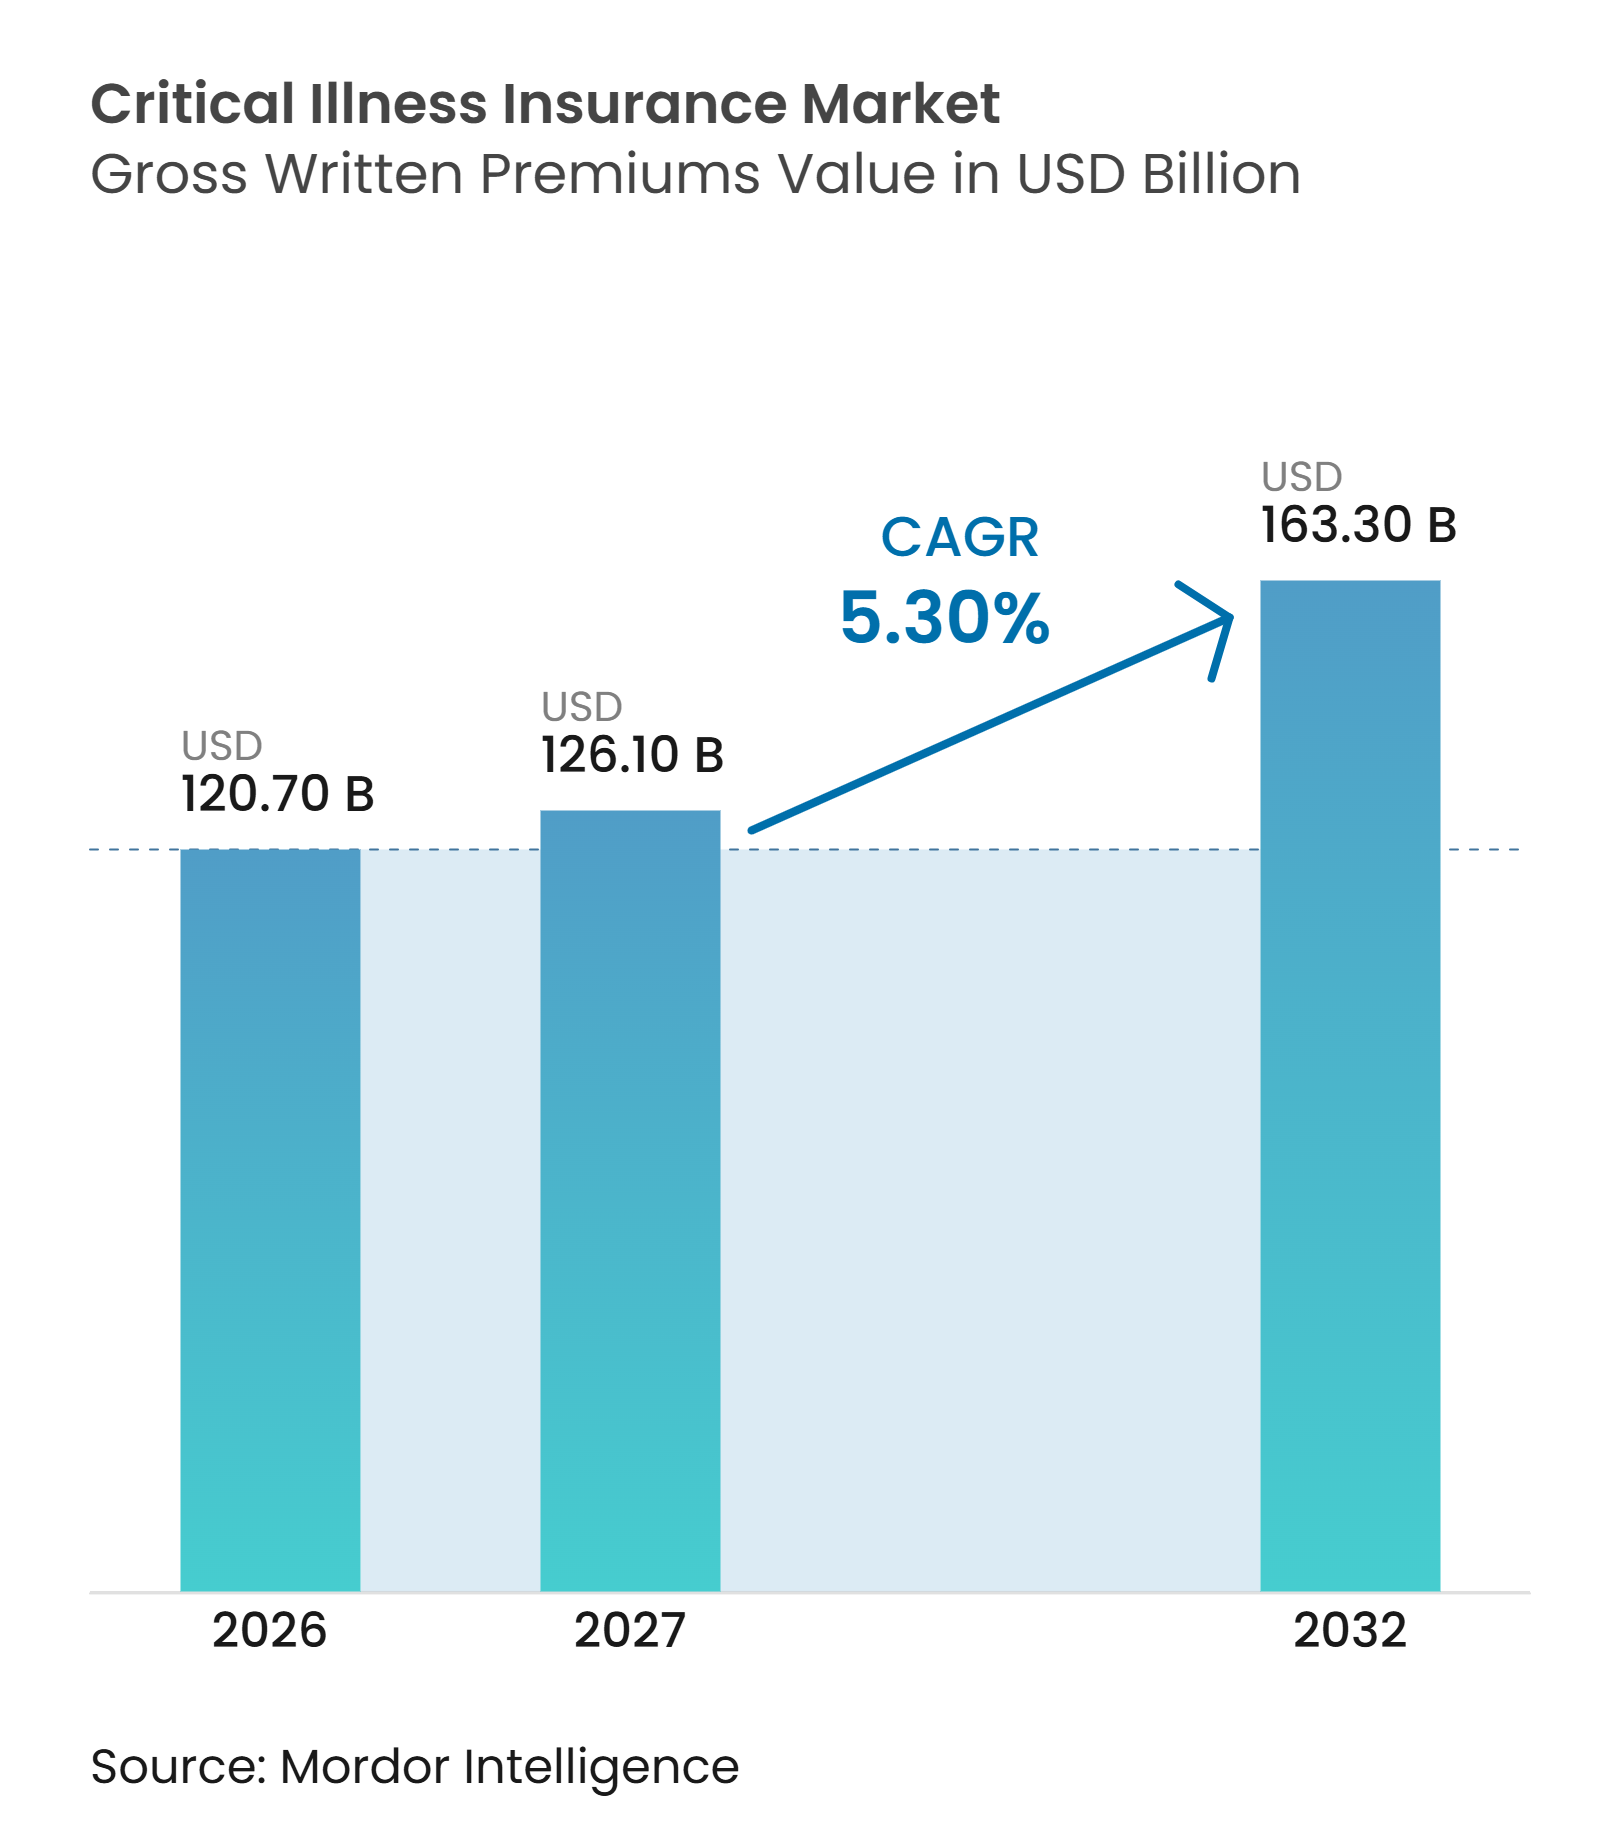
| Tamaño del Mercado (2027) | 126.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 163.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.30 % |
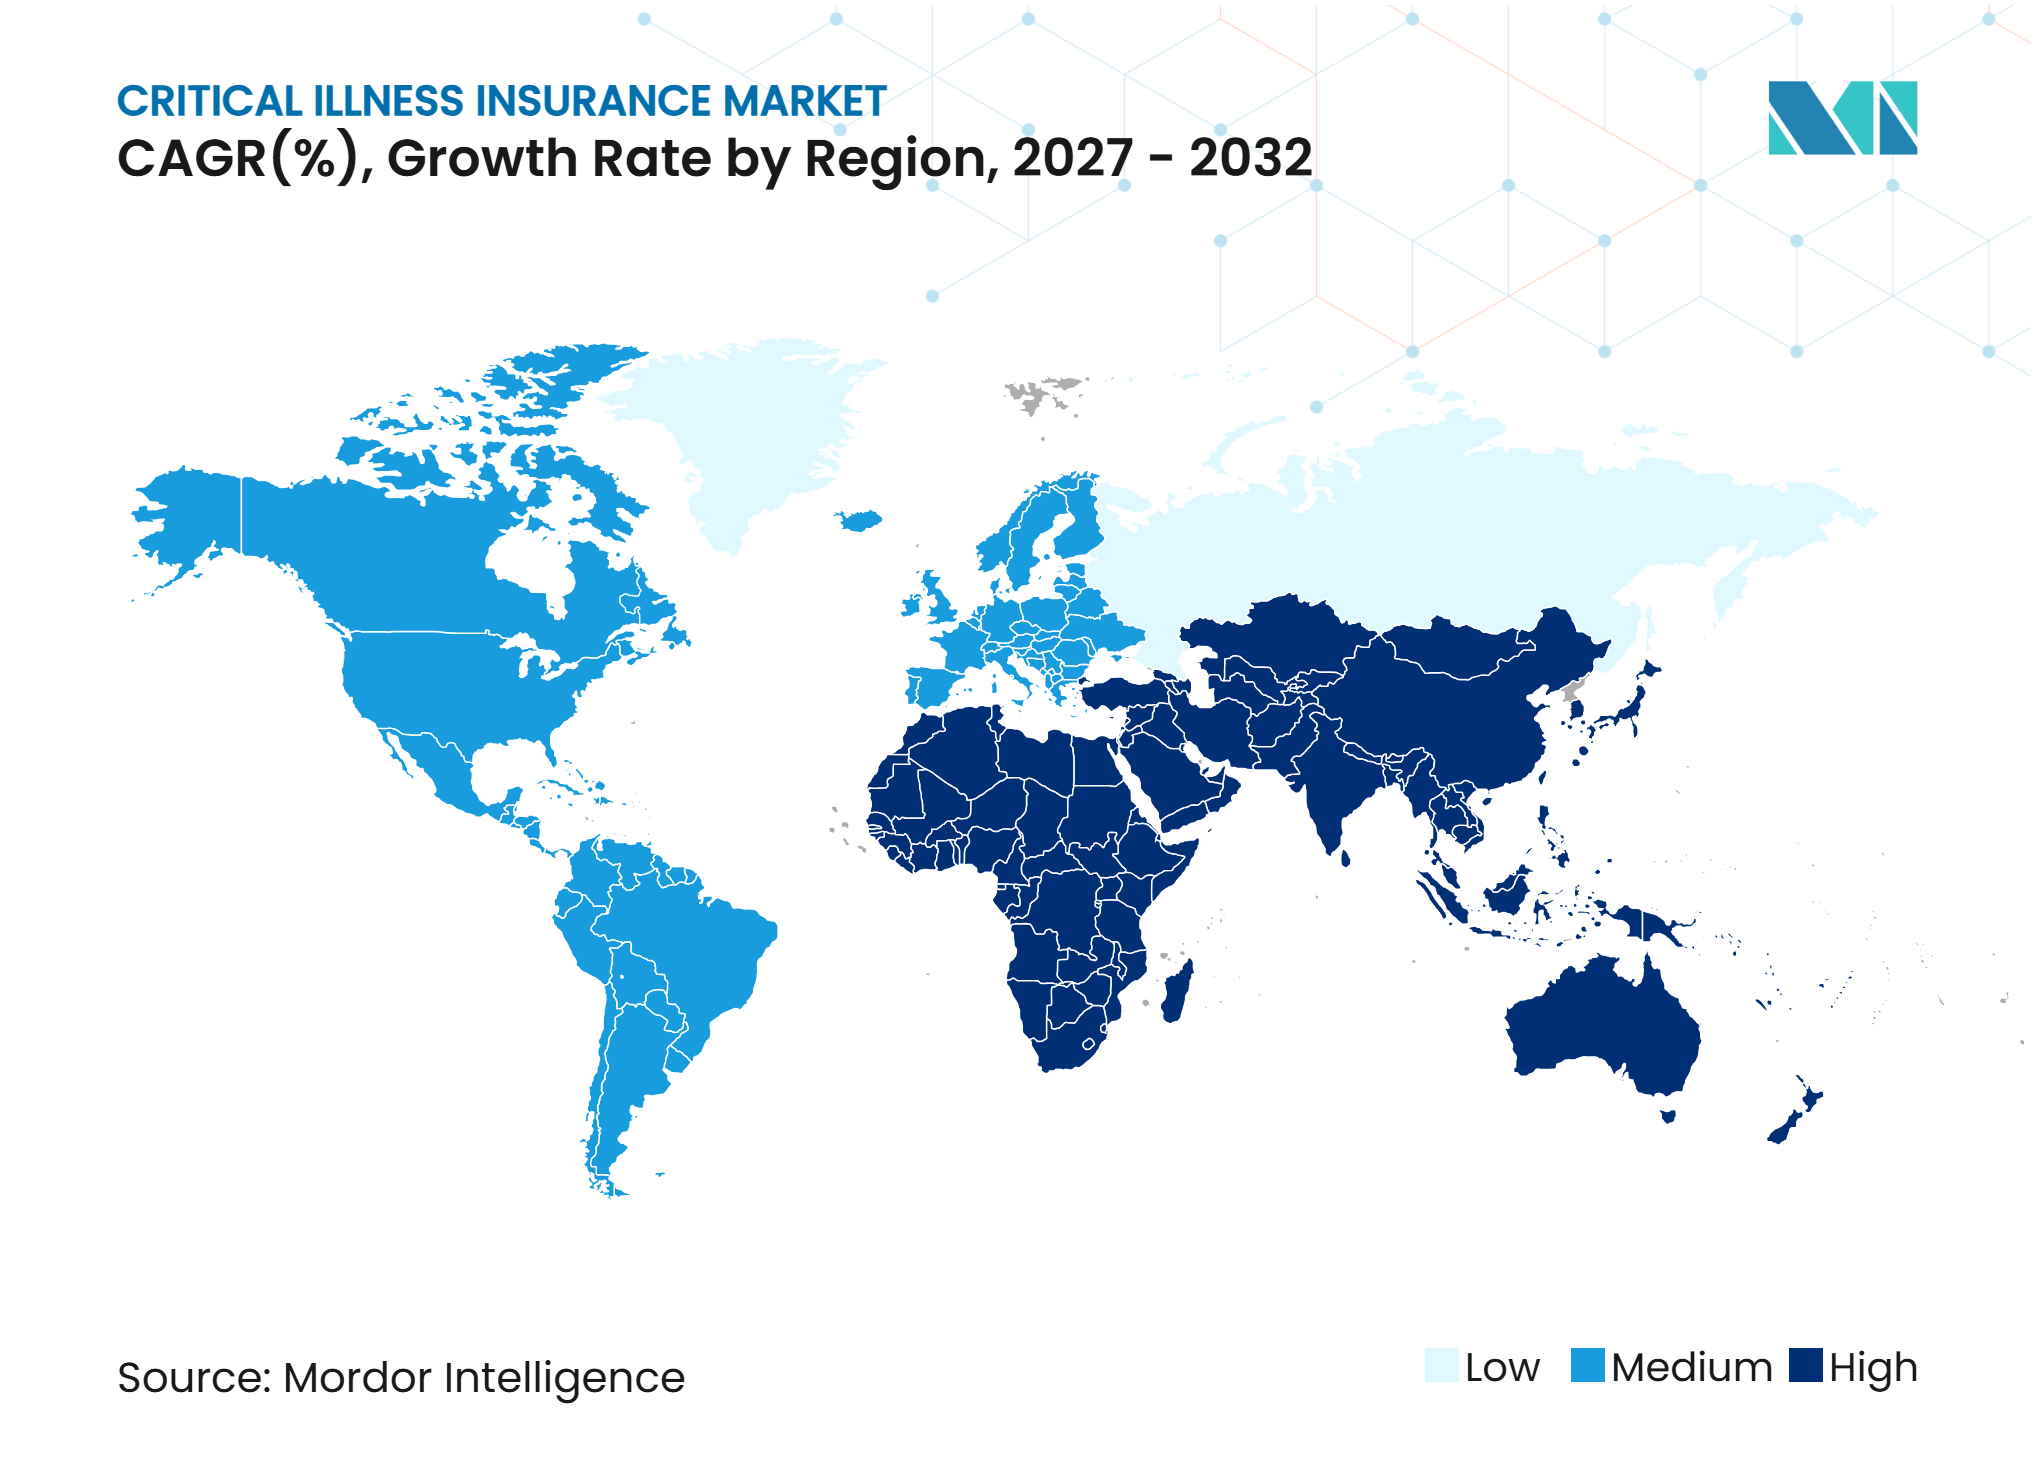
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Enfermedades Graves por Mordor Intelligence
El tamaño del Mercado de Seguros de Enfermedades Graves en términos del valor de las primas brutas emitidas se proyecta en 120,70 mil millones de USD en 2026, 126,10 mil millones de USD en 2027, y alcanzará los 163,30 mil millones de USD para 2032, creciendo a una CAGR del 5,30% de 2027 a 2032.
El producto proporciona un pago en efectivo tras un diagnóstico cubierto, que puede servir de apoyo para la pérdida de ingresos, el cuidado de niños, las adaptaciones del hogar y los tratamientos fuera de los planes de salud estándar. Las tasas de diagnóstico más altas y la mayor supervivencia tras el cáncer, el accidente cerebrovascular y los eventos cardíacos están ampliando la necesidad de protección que continúa más allá de la primera reclamación. Las aseguradoras están respondiendo mediante definiciones de enfermedades más amplias, diseños de reclamaciones múltiples, planes para empleadores y distribución digital. Estos cambios también elevan los costos de siniestros y hacen que la asequibilidad sea un aspecto más importante en el diseño del producto. El mercado de seguros de enfermedades graves depende cada vez más de una sólida suscripción, capacidad de reaseguro y definiciones claras de pólizas a medida que los productos se vuelven más completos.
Conclusiones Clave del Informe
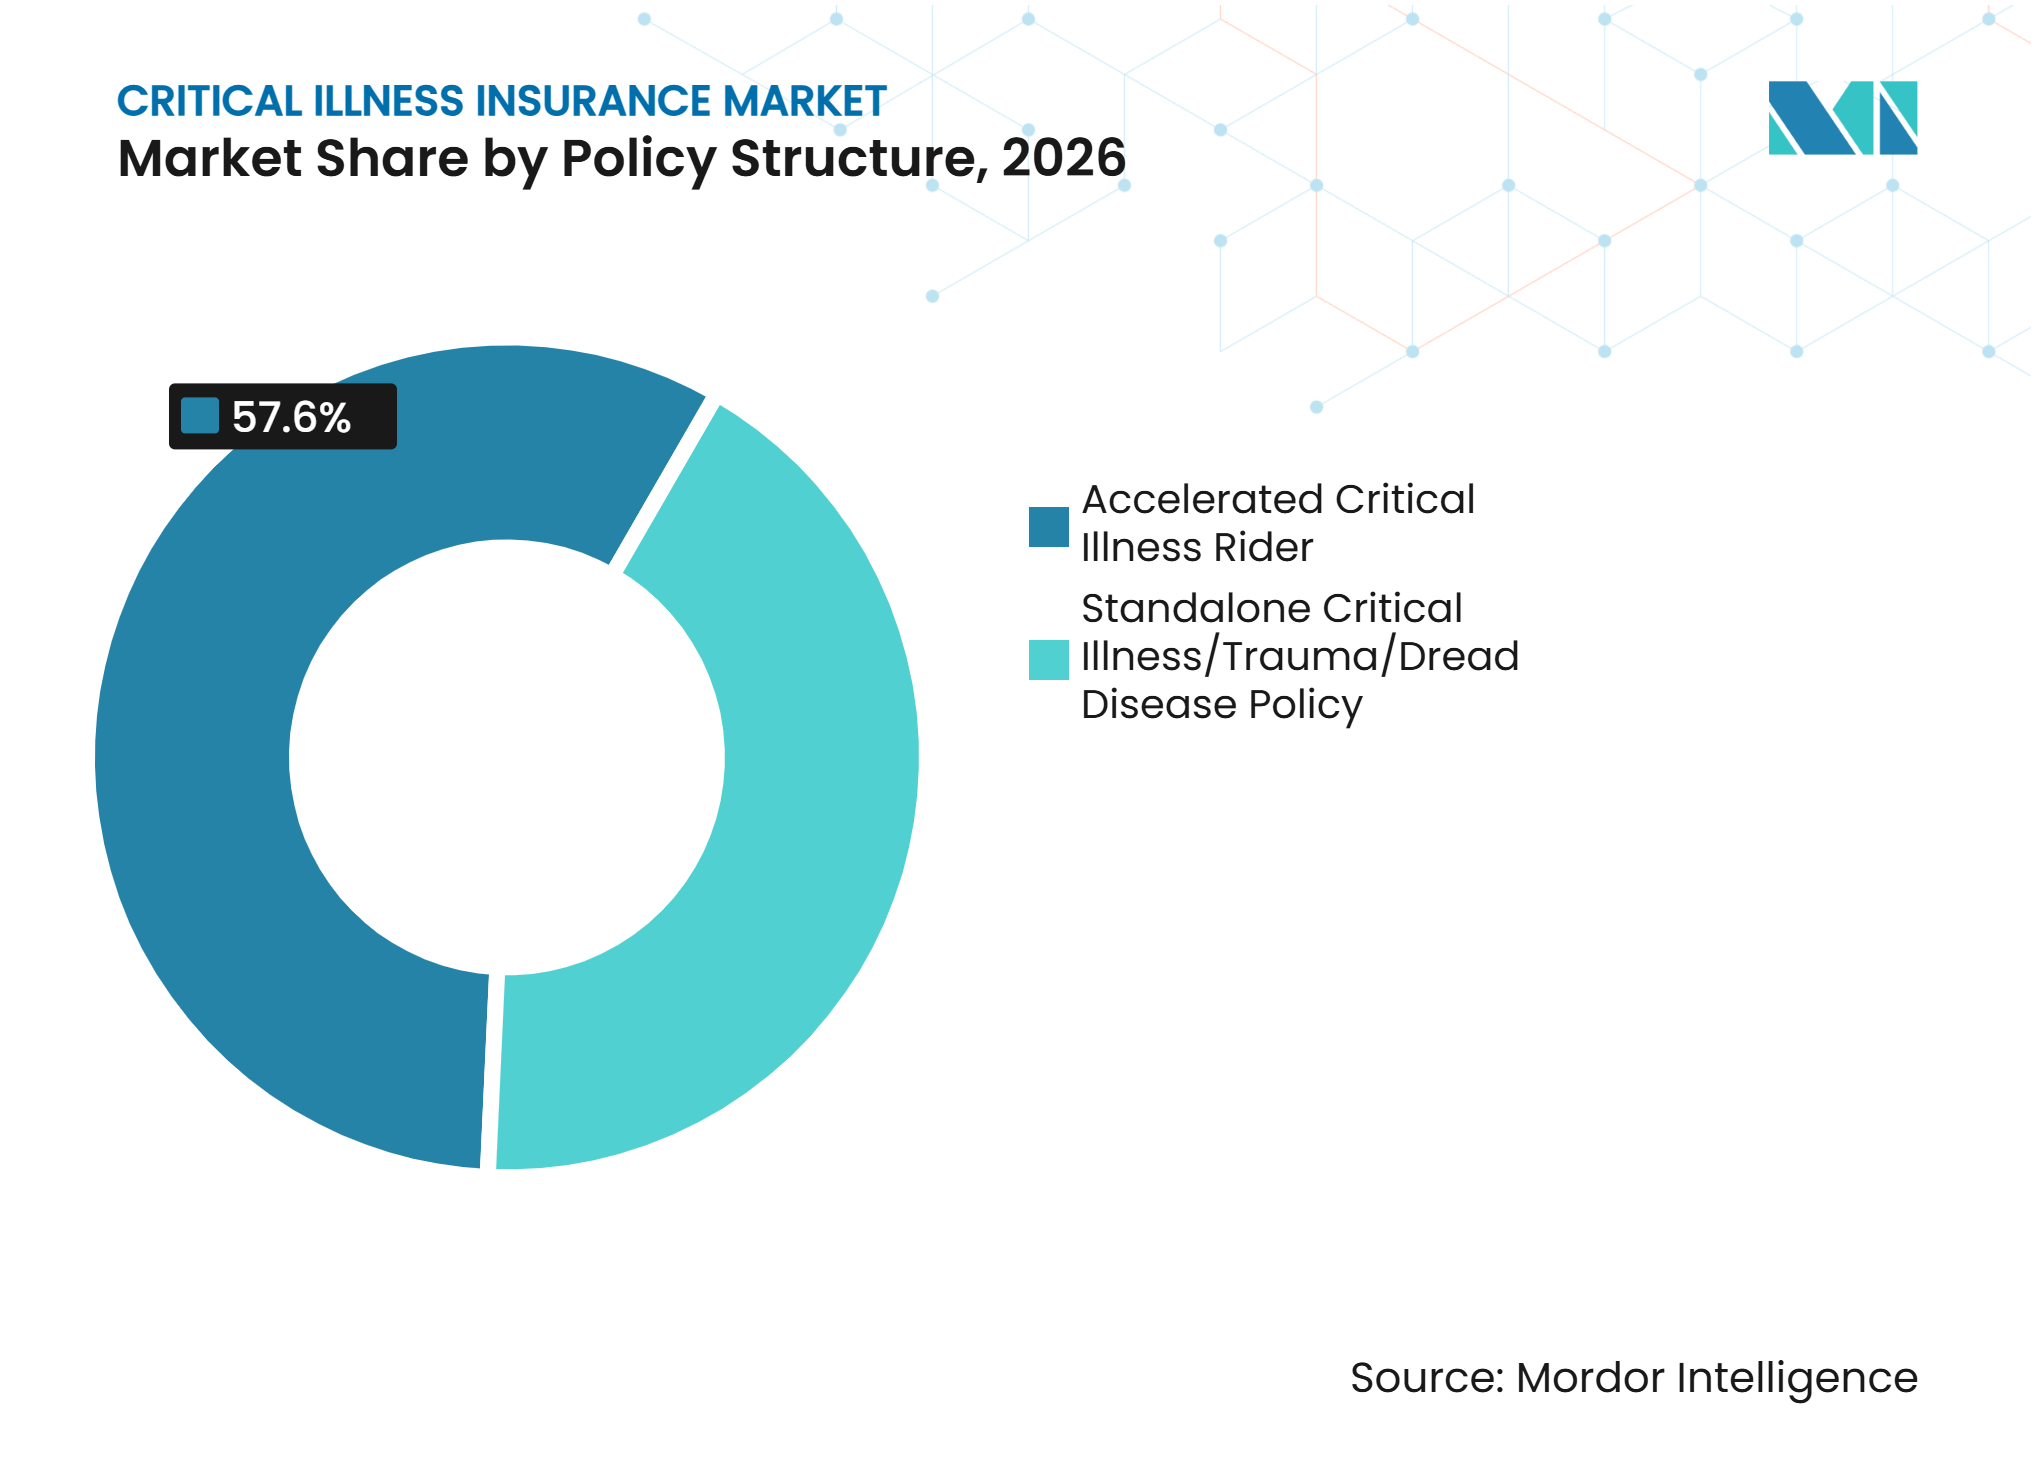
- Por estructura de póliza, las coberturas adicionales aceleradas de enfermedades graves captaron el 57,6% de la participación del mercado de seguros de enfermedades graves en 2026, mientras que las pólizas independientes de enfermedades graves, trauma y enfermedades temidas se proyecta que crezcan a una CAGR del 7,2% hasta 2032.
- Por forma de contrato, las plizas individuales al por menor mantuvieron el 66,8% de la participación del mercado de seguros de enfermedades graves en 2026, mientras que las pólizas colectivas se proyecta que crezcan a una CAGR del 6,8% hasta 2032.
- Por estructura de pago de beneficios, los beneficios en suma global representaron el 77,5% de la participación del mercado de seguros de enfermedades graves en 2026, mientras que los beneficios combinados e híbridos se proyecta que crezcan a una CAGR del 8,1% hasta 2032.
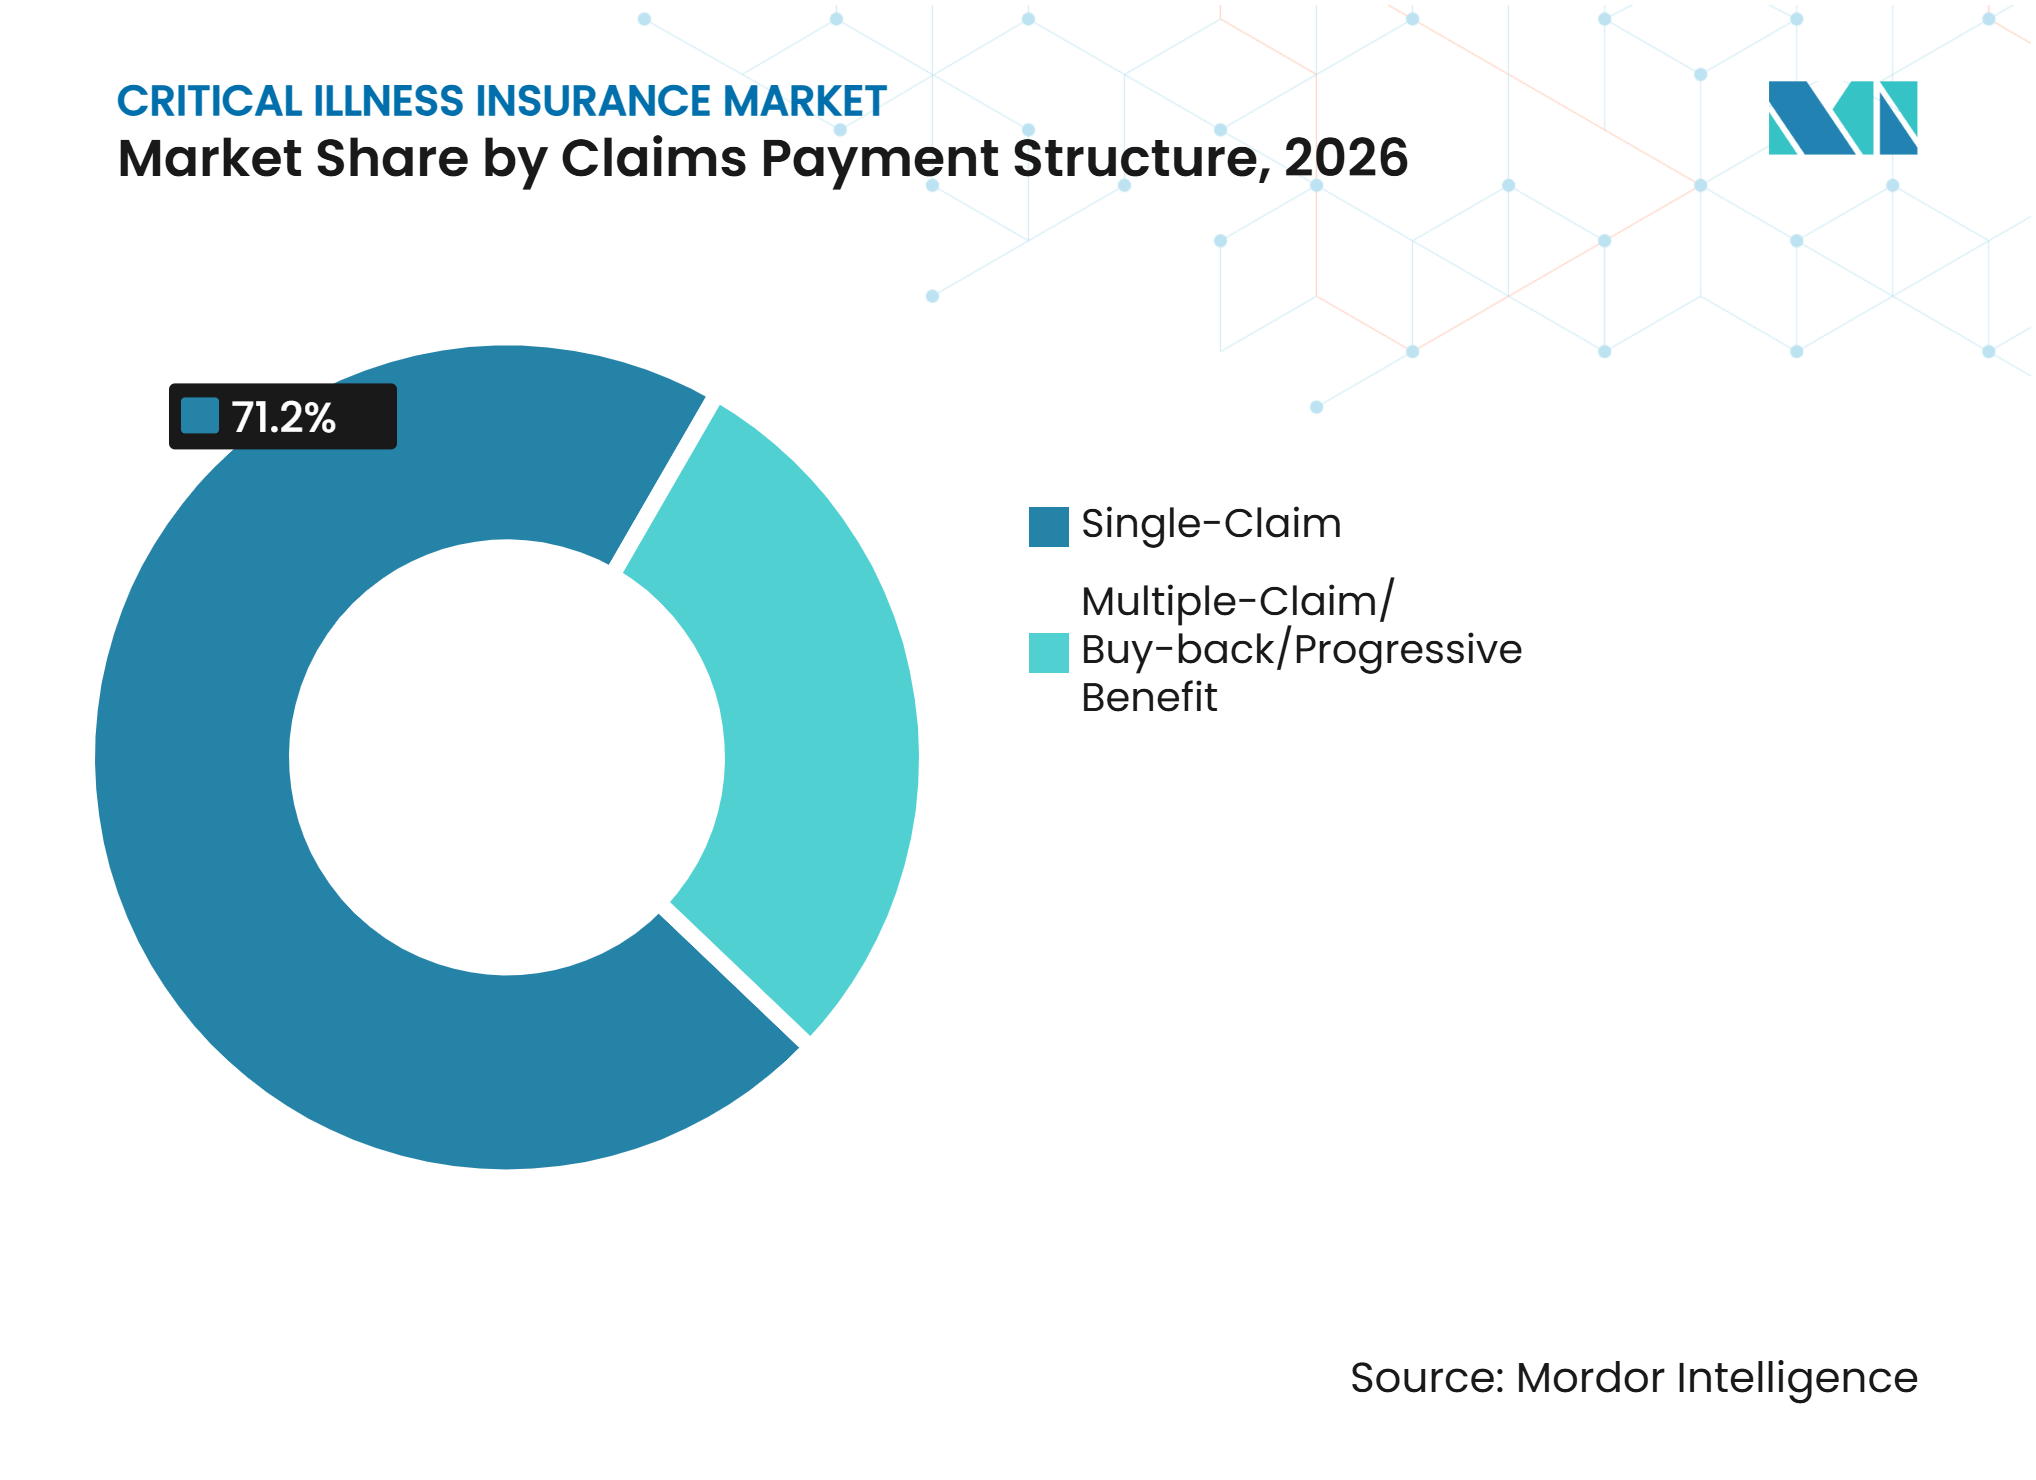
- Por estructura de pago de siniestros, las pólizas de siniestro único mantuvieron el 71,2% de la participación del mercado de seguros de enfermedades graves en 2026, mientras que los beneficios de reclamaciones múltiples, recompra y progresivos se proyecta que crezcan a una CAGR del 9,2% hasta 2032.
- Por canal de distribución, los agentes y corredores captaron el 55,9% de la participación del mercado de seguros de enfermedades graves en 2026, mientras que los agregadores digitales y los portales de terceros se proyecta que crezcan a una CAGR del 10,4% hasta 2032.
- Por geografía, Asia-Pacífico captó el 48,7% de la participación del mercado de seguros de enfermedades graves en 2026, mientras que Oriente Medio y África se proyecta que crezca a una CAGR del 8,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Incidencia de Enfermedades Graves y Necesidades Insatisfechas de Protección Financiera | 1.2% | Global | Largo plazo (≥ 4 años) |
| Creciente Demanda de Protección Financiera en Suma Global Contra la Pérdida de Ingresos y Gastos No Médicos | 0.9% | Global, más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Expansión de la Cobertura de Enfermedades Graves Patrocinada por Empleadores y Voluntaria | 0.7% | América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Distribución Digital de Pólizas y Suscripción Simplificada de Enfermedades Graves | 0.8% | Núcleo en Asia-Pacífico, expansión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Protección Integrada contra Enfermedades Graves a través de Ecosistemas Bancarios, Laborales y de Salud | 0.6% | Global | Mediano plazo (2–4 años) |
| Creciente Adopción de Productos Integrales, de Etapa Temprana y de Reclamaciones Múltiples de Enfermedades Graves | 0.7% | Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia de Enfermedades Graves y Necesidades Insatisfechas de Protección Financiera
El cáncer, las enfermedades cardiovasculares y el accidente cerebrovascular representan la mayoría de los siniestros de enfermedades graves en los mercados medidos, mientras que las herramientas de diagnóstico más avanzadas están identificando más casos. El estudio de Gen Re en Hong Kong abarcó a 10 aseguradoras que representan más del 95% de ese mercado y registró 69.000 siniestros hasta 2023. El cáncer, las enfermedades cardíacas y el accidente cerebrovascular representaron el 87% de los siniestros entre los hombres y el 94% entre las mujeres en el estudio. El mayor uso de la tomografía computarizada de baja dosis en China ha contribuido a un mayor número de siniestros por cáncer de pulmón entre mujeres no fumadoras, lo que genera estimaciones de riesgo que pueden no reflejar los patrones de diagnóstico actuales. Aviva pagó más de 388 millones de GBP (493 millones de USD) en 2025 en concepto de 5.586 siniestros individuales de enfermedades graves, beneficios para hijos y discapacidad total permanente[1]. La mayor supervivencia tras una enfermedad grave también incrementa la necesidad de productos que puedan responder a eventos médicos posteriores.
Demanda de Protección en Suma Global Contra la Pérdida de Ingresos y Gastos No Médicos
La protección en suma global aborda costos que los planes de reembolso médico pueden no cubrir, incluida la pérdida de ingresos, la adaptación del hogar, el cuidado de niños y el tratamiento fuera de los esquemas de beneficios. Esta característica sigue siendo fundamental para el mercado de seguros de enfermedades graves porque el titular de la póliza puede decidir cómo utilizar el pago tras un diagnóstico cubierto. La población formalmente empleada de Sudáfrica contaba con 1,1 billones de ZAR (60 mil millones de USD) en cobertura de enfermedades graves a finales de 2024, frente a ingresos anuales de 4 billones de ZAR (218 mil millones de USD), lo que produce una tasa de cobertura del 26%. La brecha indica que muchos hogares tendrían una protección financiera limitada tras un diagnóstico importante. En Singapur, las primas totales ponderadas de nuevos negocios crecieron un 14,3% interanual en el primer trimestre de 2026, lo que muestra la demanda de cobertura que complementa los programas de salud pública[2]. Las políticas de pago por enfermedad de los empleadores y las reformas de sustitución de ingresos públicos en Europa aún pueden afectar la demanda relativa de cobertura individual en suma global.
Cobertura Patrocinada por Empleadores y Voluntaria, Incluida la Protección Integrada
La cobertura colectiva patrocinada por empleadores se está extendiendo desde las grandes empresas hacia las medianas y los programas de beneficios voluntarios. Los empleadores utilizan estos planes para abordar las preocupaciones de los empleados sobre la interrupción de ingresos tras un diagnóstico grave. MassMutual introdujo el seguro colectivo de enfermedades graves en mayo de 2025 con beneficios que aumentan para diagnósticos más graves y características de progresión que permiten pagos totales de hasta el 200% del beneficio del certificado. Los datos del Grupo de Desarrollo de Riesgo Colectivo (GRiD) del Reino Unido mostraron 888.040 personas aseguradas por beneficios de enfermedades graves en 2025, con 70,4 mil millones de GBP (95,0 mil millones de USD) en suma asegurada total en vigor y 190,8 millones de GBP (257,6 millones de USD) pagados a 2.475 reclamantes[3]. El cáncer representó el 69% de esos siniestros colectivos. AIA Nueva Zelanda introdujo la cobertura de Trauma Grave para clientes corporativos en mayo de 2026 a la mitad del costo de la prima de la cobertura tradicional de enfermedades graves, buscando reducir las barreras de adopción para los empleadores más pequeños.
Distribución Digital, Suscripción Simplificada y Productos Integrales de Reclamaciones Múltiples
La distribución digital está reduciendo la distancia entre el interés del consumidor y la cobertura activa, particularmente en el Sudeste Asiático. Las ventas en línea también pueden ampliar el alcance más allá de las redes de agencias y las grandes ciudades. Aviva amplió su herramienta de resumen de informes médicos mediante inteligencia artificial a las solicitudes individuales de enfermedades graves en marzo de 2026 e informó que redujo a la mitad el tiempo de revisión de los informes médicos[4]. La Autoridad Monetaria de Singapur (MAS) modificó el Aviso 321 para alinear las definiciones del Seguro de Compra Directa (DPI) con el Marco de Enfermedades Graves 2024 de la Asociación de Seguros de Vida, con vigencia desde el 1 de octubre de 2025. Las definiciones estandarizadas pueden hacer que los productos digitales sean más fáciles de comparar y comprender. Los mismos canales pueden respaldar los productos de reclamaciones múltiples, que son cada vez más relevantes a medida que las personas sobreviven a su primera enfermedad grave y posteriormente experimentan otro evento cubierto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conocimiento Limitado del Consumidor sobre las Condiciones Cubiertas, las Definiciones de Enfermedades y la Elegibilidad para Siniestros | -0.4% | Global, más agudo en Oriente Medio y África y Asia del Sur | Largo plazo (≥ 4 años) |
| Restricciones de Asequibilidad de Primas y Aumento del Costo de la Protección de Riesgo | -0.3% | Global | Mediano plazo (2–4 años) |
| Aumento de la Incidencia de Siniestros en Etapa Temprana y Recurrentes que Incrementan la Volatilidad de los Siniestros | -0.2% | Asia-Pacífico, Europa | Largo plazo (≥ 4 años) |
| Selección Adversa y Restricciones de Evidencia Médica en la Suscripción de Enfermedades Graves | -0.2% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Conocimiento Limitado de las Condiciones Cubiertas, las Definiciones y la Elegibilidad para Siniestros
La comprensión del consumidor sigue siendo una restricción importante porque muchos compradores sobreestiman las condiciones cubiertas y subestiman los requisitos precisos para presentar un siniestro. El estudio de brecha de seguros de Sudáfrica de 2025 situó la protección contra enfermedades graves en el nivel de penetración más bajo entre las categorías de protección para los trabajadores formalmente empleados. El estudio también informó que se esperaba que más de 24.000 perceptores de ingresos recibieran un diagnóstico de enfermedad grave en 2025. La información sobre siniestros de Aviva de 2025 mostró que un diagnóstico que no cumplía la definición de la póliza era una razón común para la no liquidación del siniestro. La Autoridad Monetaria de Singapur solicitó a la Asociación de Seguros de Vida que considerara si las definiciones futuras deberían basarse menos en procedimientos específicos y más en la gravedad de la enfermedad. Definiciones más claras podrían reducir las disputas y mejorar la confianza del consumidor.
Asequibilidad de Primas, Volatilidad de Siniestros, Selección Adversa y Restricciones de Evidencia Médica
Las pólizas de larga duración enfrentan presión cuando los menores rendimientos de las inversiones, las definiciones de enfermedades más amplias y el aumento de las tasas de incidencia elevan el costo de la protección. Una cobertura más amplia puede mejorar el valor de una póliza, pero también puede hacerla menos asequible para los hogares de menores ingresos. Las aseguradoras también deben gestionar la selección adversa cuando la suscripción simplificada proporciona evidencia mdica limitada en el punto de venta. Un mayor número de siniestros en etapa temprana y recurrentes incrementa la volatilidad de los siniestros, especialmente en los productos que ofrecen características de recompra o reclamaciones múltiples. La industria de seguros de enfermedades graves debe equilibrar un acceso más amplio con una fijación de precios y reservas adecuadas. En Malasia, la inflación médica del 15%-16% ha aumentado la presión sobre la asequibilidad, incluso cuando el argumento a favor de la protección de ingresos se ha vuelto más sólido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura de Póliza:
Las Coberturas Adicionales Permanecen Consolidadas, Mientras que la Cobertura Independiente se ExpandeLas coberturas adicionales aceleradas de enfermedades graves mantuvieron el 57,6% de la participación del mercado de seguros de enfermedades graves en 2026. Su posición refleja la práctica tradicional de añadir protección contra enfermedades graves a los contratos de vida temporal o de vida entera. Una cobertura adicional normalmente paga un beneficio anticipado de la suma asegurada de la póliza de vida tras un diagnóstico cubierto. Esta estructura puede reducir el beneficio por fallecimiento restante cuando se presenta un siniestro por enfermedad grave. Se prevé que las pólizas independientes de enfermedades graves, trauma y enfermedades temidas crezcan a una CAGR del 7,2% hasta 2032. El crecimiento más rápido refleja la demanda de cobertura que puede seleccionarse de forma independiente del seguro de vida.
Legal & General lanzó la cobertura independiente de enfermedades graves en el Reino Unido en octubre de 2026, permitiendo a los asesores recomendar esta protección de forma independiente de una póliza de vida. El lanzamiento responde a la demanda de los asesores de mayor flexibilidad en la planificación de la protección. La serie Ying Ruyi de AIA China, lanzada en septiembre de 2025, combinó la cobertura de vida entera con participación con la protección contra enfermedades graves, apoyando su estrategia de producto centrada en la protección. Los productos de protección representaron el 44% del valor de nuevos negocios (VONB) del canal de agencias en el segundo semestre de 2025. Las pólizas independientes pueden hacer que los niveles de beneficios, los términos del producto y los precios sean más fáciles de evaluar frente a la cobertura de vida de un comprador. Las coberturas adicionales siguen siendo relevantes donde los consumidores desean una única solicitud y un paquete de protección combinado. El mercado de seguros de enfermedades graves continuará incluyendo ambos enfoques porque abordan diferentes preferencias de compra.


Por Forma de Contrato:
Las Pólizas Individuales al por Menor Lideran, Mientras que los Planes Colectivos Amplían el AccesoLas pólizas individuales al por menor mantuvieron una participación del 66,8% del tamaño del mercado de seguros de enfermedades graves en 2026. Esta posición refleja la demanda consolidada en Asia-Pacífico, América del Norte y Europa, donde muchos consumidores en edad laboral adquieren protección de salud voluntaria directamente. Los planes individuales permiten a los clientes seleccionar los montos de beneficios y añadir características según sus necesidades financieras personales. Su crecimiento depende del acceso a asesores, la conciencia del consumidor y la asequibilidad de las primas. Se espera que las pólizas colectivas crezcan a una CAGR del 6,8% hasta 2032. Los empleadores están utilizando opciones voluntarias y pagadas por el empleador para abordar las brechas de protección de ingresos entre su fuerza laboral.
El lanzamiento colectivo de MassMutual en 2025 utilizó beneficios vinculados a la gravedad y a la progresión en lugar de competir únicamente en primas. Dichos diseños pueden aumentar los pagos a medida que una condición se vuelve más grave. El Grupo de Desarrollo de Riesgo Colectivo registró 888.040 personas aseguradas por beneficios colectivos de enfermedades graves en el Reino Unido durante 2025. Los planes colectivos pueden introducir a los empleados a la cobertura de enfermedades graves antes de que consideren la protección individual complementaria. La cobertura de Trauma Grave de menor costo de AIA Nueva Zelanda muestra cómo las aseguradoras están tratando de hacer que los planes para empleadores sean más accesibles para las pequeñas y medianas empresas.
Por Estructura de Pago de Beneficios:
Los Beneficios en Suma Global Reflejan la Necesidad Central, Mientras que los Planes Híbridos Abordan una Atención más ProlongadaLos beneficios en suma global representaron el 77,5% de la participación del mercado de seguros de enfermedades graves en 2026. Esta estructura paga efectivo sin restricciones tras el diagnóstico, lo que permite al cliente priorizar la sustitución de ingresos, los costos médicos, las adaptaciones del hogar o los gastos diarios. Sigue siendo la expresión más clara del papel del producto como protección financiera en lugar de reembolso. El pago puede utilizarse sin presentar facturas por cada gasto. Se proyecta que los beneficios combinados e híbridos crezcan a una CAGR del 8,1% hasta 2032. Estos productos combinan un pago inicial en efectivo con apoyo de ingresos periódico u otros beneficios relacionados.
Los planes híbridos responden a las vías de tratamiento que pueden extenderse durante meses o años, especialmente para los principales cánceres y las afecciones neurológicas. La Asociación de Aseguradoras Británicas informó un pago promedio por enfermedad grave de 67.000 GBP (85.600 USD) en 2025. AIA Filipinas lanzó AIA Critical Protect Plus en abril de 2026 con hasta 3 siniestros por enfermedades graves, 106 condiciones cubiertas y cobertura ampliable a 146 condiciones mediante coberturas adicionales. Los beneficios de ingresos periódicos siguen siendo menores que la cobertura en suma global, pero son relevantes para los compradores centrados en la continuidad salarial. El tamaño del mercado de seguros de enfermedades graves para los productos híbridos está respaldado por la necesidad de distribuir la protección a lo largo de un período de recuperación prolongado.
Por Estructura de Pago de Siniestros:
Los Planes de Siniestro Único Lideran, Mientras que la Cobertura de Siniestros Recurrentes Crece Más RápidoLas pólizas de siniestro único representaron el 71,2% del tamaño del mercado de seguros de enfermedades graves en 2026. La estructura fue diseñada en torno a un diagnóstico material único y un pago principal que pone fin a la cobertura. Sigue siendo ampliamente utilizada porque es sencilla de entender tanto para los clientes como para las aseguradoras. Sin embargo, las mayores tasas de supervivencia significan que más personas pueden recuperarse de un primer evento y posteriormente experimentar otra enfermedad grave. Se proyecta que los beneficios de reclamaciones múltiples, recompra y progresivos crezcan a una CAGR del 9,2% hasta 2032. Esta es la tasa de crecimiento prevista más alta entre los tipos de segmentación reportados.
AIA Hong Kong lanzó su serie On Your Side en noviembre de 2025 con hasta 10 siniestros adicionales y beneficios máximos del 1.100% de la suma asegurada inicial en 115 condiciones. El producto demuestra cómo las aseguradoras están adaptando el diseño de beneficios a los diagnósticos recurrentes y la mayor supervivencia. Las estructuras de reclamaciones múltiples requieren una fijación de precios cuidadosa porque los siniestros en etapa temprana, recurrentes y posteriores pueden aumentar los pagos de por vida. También requieren explicaciones claras de los períodos de espera, los términos de recompra y las condiciones para los siniestros posteriores. Las herramientas de comparación pueden ayudar a los clientes a distinguir las ventajas y desventajas entre la cobertura de siniestro único de menor costo y la protección de siniestros recurrentes más amplia. Esta categoría está redefiniendo el diseño de productos en todo el mercado de seguros de enfermedades graves.

Por Canal de Distribución:
Los Canales de Asesoramiento Lideran, Mientras que los Agregadores Digitales Amplían el AlcanceLos agentes y corredores captaron una participación del 55,9% en 2026 porque la cobertura de enfermedades graves a menudo requiere una discusión detallada de las definiciones, las exclusiones y las opciones de beneficios. El papel del asesoramiento sigue siendo importante cuando los compradores están considerando eventos médicos graves y protección financiera a largo plazo. Los agentes y corredores también pueden ayudar a los clientes a coordinar la cobertura con los beneficios del empleador y el seguro de vida. Se proyecta que los agregadores digitales y los portales de terceros crezcan a una CAGR del 10,4% hasta 2032. Su expansión refleja la demanda de comparaciones más sencillas, solicitudes más rápidas y compras de autoservicio.
Aviva y Tesco Insurance ampliaron su asociación de protección en mayo de 2026 lanzando la cobertura de enfermedades graves a través de los canales digitales y la red de tiendas de Tesco. El plan cubre 52 condiciones e incluye beneficios de enfermedades graves para niños de hasta 25.000 GBP (33.500 USD). Los canales digitales tienden a respaldar primero los productos más simples, mientras que los planes más completos pueden seguir necesitando orientación de asesores. Sin embargo, el canal puede mejorar el acceso para las personas que no utilizan asesores financieros independientes. La bancaseguros, las ventas directas al consumidor y las asociaciones integradas también están ganando relevancia a medida que los bancos, los empleadores y los minoristas añaden productos de protección a relaciones más amplias con los clientes. La industria de seguros de enfermedades graves está, por tanto, equilibrando el alcance digital con el valor del asesoramiento para las decisiones más complejas.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 48,7% del mercado de seguros de enfermedades graves en 2026. China, Hong Kong, Singapur y otros mercados de seguros asiáticos en desarrollo respaldan la importancia de la región. El Instituto de Investigación de la Sociedad de Actuarios identificó a Hong Kong, Malasia, Taiwán, Tailandia, Corea del Sur, Japón y Singapur como mercados prioritarios para la investigación sobre la incidencia de enfermedades graves y la gravedad de los siniestros, con interés adicional en Indonesia, Filipinas y Vietnam. La industria de seguros de vida de Singapur pagó 555 millones de SGD (429 millones de USD) en siniestros por fallecimiento, enfermedades graves y discapacidad total permanente durante el primer trimestre de 2026. La industria también registró 1,69 mil millones de SGD (1,31 mil millones de USD) en primas totales ponderadas de nuevos negocios, lo que representa un crecimiento interanual del 14,3%, según los resultados revisados de la Asociación de Seguros de Vida. La Autoridad Monetaria de Singapur modificó sus requisitos de Seguro de Compra Directa para alinear las definiciones de 30 enfermedades graves con el Marco de Enfermedades Graves 2024 actualizado de la Asociación de Seguros de Vida, con vigencia desde el 1 de octubre de 2025. Esto favorece una mayor coherencia en las definiciones de los productos y su comparación.
Oriente Medio y África
Se proyecta que Oriente Medio y África crezca a una CAGR del 8,6% hasta 2032, convirtiéndose en el segmento geográfico de más rápido crecimiento. Sudáfrica ilustra la brecha de protección: la cobertura de enfermedades graves entre los perceptores de ingresos formalmente empleados se situó en solo el 26% de sus ingresos anuales agregados a finales de 2024, mientras que más del 85% no tenía cobertura de enfermedades graves. PPS pagó 792,8 millones de ZAR (43,6 millones de USD) en beneficios por enfermedades graves en 2025, un aumento del 51% respecto a 2024. En Oriente Medio, el Instituto de Investigación de la Sociedad de Actuarios también ha buscado investigación sobre las tendencias de costos de enfermedades graves, destacando la necesidad de mejores datos regionales para respaldar el diseño de productos, la evaluación de siniestros y la fijación de precios.
América del Norte, Europa y América del Sur
América del Norte se beneficia de un mercado de beneficios voluntarios patrocinados por empleadores bien consolidado. En los Estados Unidos, el 53% de los empleadores ofrecía seguro de enfermedades graves en 2025, frente al 51% en 2024, según la Sociedad para la Gestión de Recursos Humanos. Esto indica una creciente disponibilidad de cobertura de enfermedades graves a través de los programas de beneficios en el lugar de trabajo. Europa cuenta con un mercado de protección individual consolidado, con el Reino Unido como evidencia de la demanda continua. Las aseguradoras del Reino Unido pagaron 1,25 mil millones de GBP (1,58 mil millones de USD) en siniestros individuales de enfermedades graves en 2025, mientras que Legal & General (L&G) introdujo la cobertura independiente de enfermedades graves en octubre de 2026, dando a los asesores mayor flexibilidad para ofrecerla de forma independiente del seguro de vida. En América del Sur, Brasil proporciona una base de distribución de salud privada considerable: el regulador del país informó aproximadamente 53,1 millones de beneficiarios de planes médicos privados en junio de 2026, incluida una participación sustancial en planes patrocinados por empleadores.
Panorama Competitivo
Concentración del Mercado
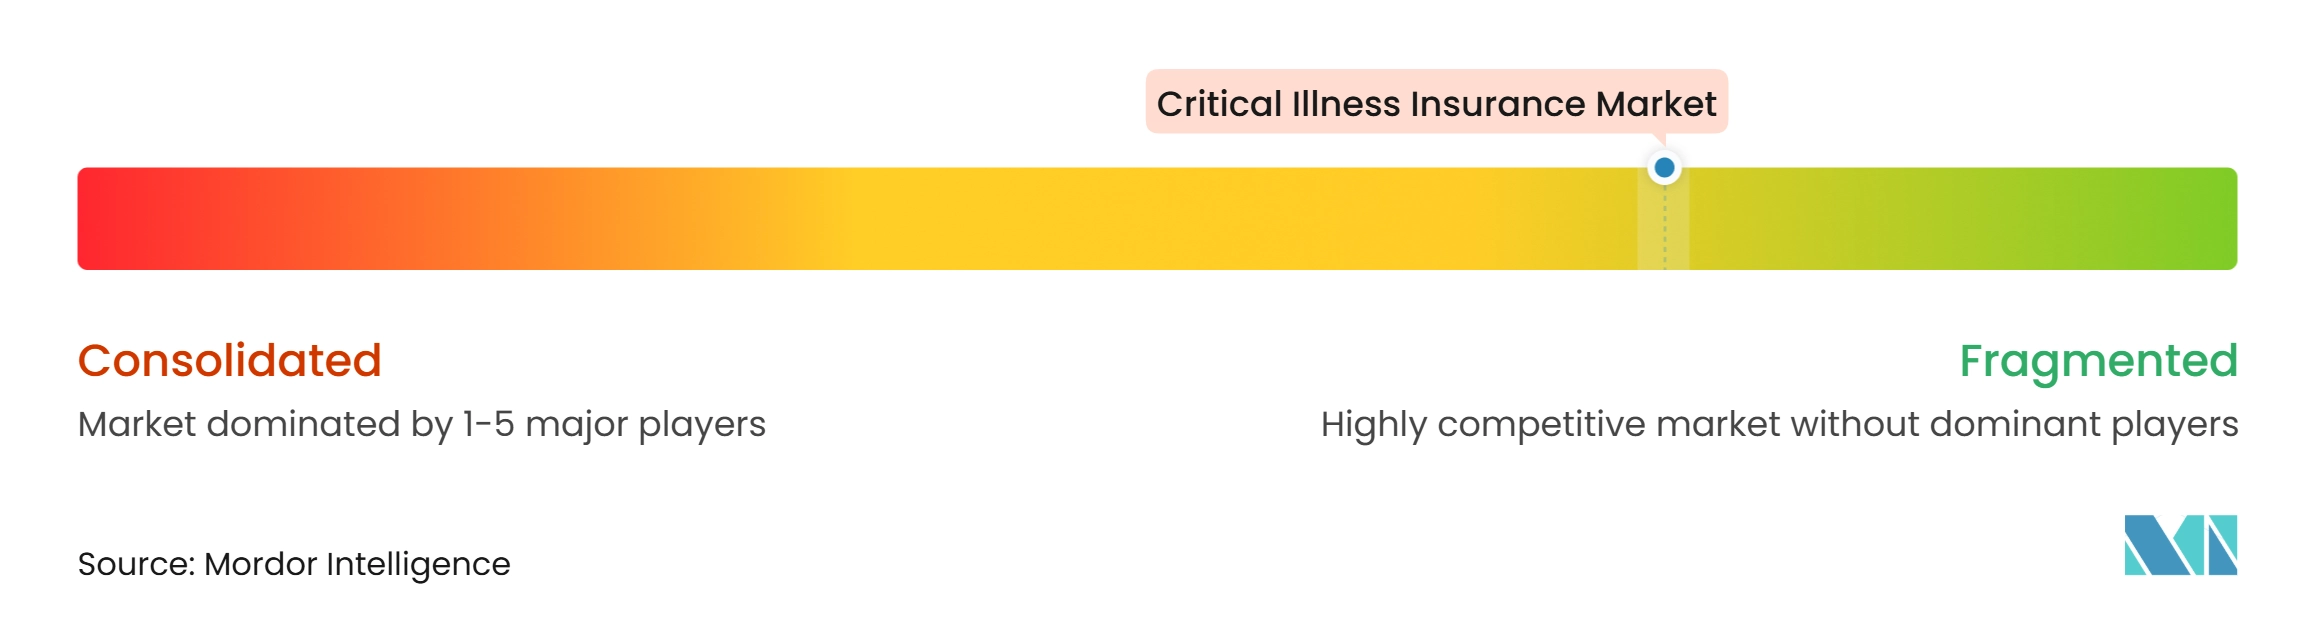
El mercado de seguros de enfermedades graves de Asia-Pacífico está fragmentado, con la competencia distribuida entre aseguradoras nacionales, grupos de seguros de vida regionales y compañías de seguros multinacionales. China Life, Ping An Insurance y China Pacific Insurance mantienen posiciones importantes en primas en vigor en China, respaldadas por sus bases de clientes consolidadas y sus redes de distribución. AIA, Prudential plc, AXA, Aviva y Allianz compiten en varios mercados regionales a través de canales de agencias, bancaseguros y otros canales de distribución. Sin embargo, las posiciones de las aseguradoras líderes varían según los países individuales. La competencia se basa cada vez más en el diseño de productos, una cobertura de enfermedades más amplia, beneficios de reclamaciones múltiples, suscripción digital y capacidades de gestión de siniestros, en lugar de basarse únicamente en los precios.
La diferenciación de productos se está volviendo más prominente a medida que las aseguradoras van más allá de las pólizas tradicionales de enfermedades graves con un único pago. En noviembre de 2025, AIA Hong Kong introdujo su Serie de Protección contra Enfermedades Graves On Your Side, con un plan que ofrece cobertura para 115 enfermedades, hasta 10 siniestros adicionales y beneficios máximos del 1.100% de la suma asegurada inicial. En abril de 2026, AIA Filipinas lanzó Critical Protect Plus, que ofrece hasta tres siniestros por enfermedades graves y cobertura para 106 condiciones, ampliable a 146 mediante coberturas adicionales opcionales. Otras aseguradoras han seguido estrategias similares: Cigna Healthcare Hong Kong introdujo su Plan de Enfermedades Graves VitalGuard en enero de 2026, mientras que AIA Singapur lanzó Protect 3 en mayo de 2026, proporcionando protección en múltiples etapas contra el cáncer, el infarto de miocardio y el accidente cerebrovascular. En agosto de 2026, Allianz Life Malasia introdujo HealthCover Prime, que ofrece reclamaciones múltiples y beneficios potenciales de hasta el 635% del monto asegurado. Chubb Life Hong Kong también lanzó su Serie de Enfermedades Graves Chubb Care en agosto de 2026, ampliando las opciones de cobertura a los supervivientes de cáncer y a las personas con antecedentes de enfermedades cardiovasculares o diabetes. Estos desarrollos demuestran una competencia creciente en torno a las reclamaciones recurrentes, la protección específica por condición y la cobertura para clientes con historiales médicos más complejos.
La adopción de tecnología y los desarrollos regulatorios están influyendo aún más en la dinámica competitiva. En marzo de 2026, Aviva amplió su herramienta de resumen de suscripción mediante inteligencia artificial a las solicitudes individuales de enfermedades graves, reduciendo el tiempo que los suscriptores dedican a revisar los informes médicos en aproximadamente un 50%. En septiembre de 2025, la Administración Nacional de Regulación Financiera de China emitió orientaciones dirigiendo a las aseguradoras a actualizar las definiciones de enfermedades graves y desarrollar productos que aborden las necesidades de las personas con condiciones preexistentes y enfermedades raras. En agosto de 2026, Bowtie anunció la adopción de las definiciones estandarizadas de enfermedades graves de la Federación de Aseguradoras de Hong Kong en las pólizas nuevas y existentes, apoyando una mayor coherencia en la cobertura de las pólizas. FWD Hong Kong lanzó posteriormente su Serie del Plan de Seguro Crisis AllSupporter en octubre de 2026, incorporando definiciones estandarizadas, protección de reclamaciones múltiples y cobertura para tres generaciones. Estos desarrollos crean oportunidades para las aseguradoras con sólidas capacidades actuariales, sistemas de evaluación del riesgo médico y relaciones de reaseguro, mientras que las aseguradoras consolidadas mantienen ventajas en distribución y experiencia en siniestros. En general, la competencia sigue siendo fragmentada, con la innovación de productos, la eficiencia en la suscripción, las definiciones de pólizas transparentes y una elegibilidad más amplia de los clientes dando forma al posicionamiento competitivo.
Líderes de la Industria de Seguros de Enfermedades Graves
-
China Life Insurance Company Limited
-
Ping An Insurance (Group) Company of China, Ltd.
-
Aflac Incorporated
-
AIA Group Limited
-
Allianz SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Enfermedades Graves Empresas cubiertas en este informe
- Aflac Incorporated
- AIA Group Limited
- Ping An Insurance (Group) Company of China, Ltd.
- Allianz SE
- Aviva plc
- China Life Insurance Company Limited
- Sun Life Financial Inc.
- Manulife Financial Corporation
- MetLife, Inc.
- Legal & General Group plc
- Zurich Insurance Group Ltd.
- Sun Life Financial Inc.
- The Cigna Group
- Unum Group
- Royal London Mutual Insurance Society Limited
- Chubb Limited
- Bupa Group
- FWD Group Holdings Limited
- ICICI Prudential Life Insurance Company Limited
- HSBC Holdings plc
Desarrollos recientes de la industria en Mercado de Seguros de Enfermedades Graves
- Octubre de 2026: Legal & General lanzó la Cobertura Independiente de Enfermedades Graves en el Reino Unido, permitiendo a los asesores recomendar la cobertura de enfermedades graves de forma independiente de una póliza de seguro de vida. El lanzamiento fue desarrollado en respuesta a los conocimientos de los asesores y del mercado, y refleja la creciente demanda de flexibilidad en la planificación de la protección, ampliando la propuesta existente de vida y enfermedades graves de Legal & General.
- Septiembre de 2026: MoneyHero Limited lanzó un mercado de comparación de seguros de enfermedades graves en Hong Kong, con 13 planes de 5 aseguradoras que cubren hasta 71 condiciones con sumas aseguradas de hasta 4 millones de HKD (512.000 USD), permitiendo a los usuarios comparar directamente las opciones de siniestro único y siniestros múltiples.
- Mayo de 2026: Aviva y Tesco Insurance ampliaron su asociación de protección con el lanzamiento de la cobertura de enfermedades graves distribuida a través de los canales digitales y la red de tiendas de Tesco, basándose en su producto de seguro de vida de marca compartida de 2025, cubriendo 52 condiciones e incluyendo beneficios de enfermedades graves para niños de hasta 25.000 GBP (31.750 USD).
- Mayo de 2026: AIA Singapur lanzó AIA Protect 3, un plan de enfermedades graves en múltiples etapas que cubre el cáncer, el infarto de miocardio y el accidente cerebrovascular desde etapas tempranas hasta etapas graves con protección hasta los 85 años, dirigido a la brecha de protección del 74% de enfermedades graves de Singapur con primas desde 0,565 SGD (0,42 USD) por día.
Alcance del Informe Global del Mercado de Seguros de Enfermedades Graves
Resumen de la segmentación
| Póliza Independiente de Enfermedades Graves / Trauma / Enfermedades Temidas |
| Cobertura Adicional Acelerada de Enfermedades Graves |
| Pólizas Individuales al por Menor |
| Pólizas Colectivas |
| Beneficio en Suma Global |
| Beneficio de Ingresos Periódico |
| Beneficio Combinado / Híbrido |
| Siniestro Único |
| Siniestro Múltiple / Recompra / Beneficio Progresivo |
| Agentes y Corredores |
| Bancaseguros |
| Canales Directos al Consumidor de la Aseguradora |
| Agregadores Digitales y Portales de Terceros |
| Asociaciones de Afinidad e Integradas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Estructura de Póliza | Póliza Independiente de Enfermedades Graves / Trauma / Enfermedades Temidas | |
| Cobertura Adicional Acelerada de Enfermedades Graves | ||
| Por Forma de Contrato | Pólizas Individuales al por Menor | |
| Pólizas Colectivas | ||
| Por Estructura de Pago de Beneficios | Beneficio en Suma Global | |
| Beneficio de Ingresos Periódico | ||
| Beneficio Combinado / Híbrido | ||
| Por Estructura de Pago de Siniestros | Siniestro Único | |
| Siniestro Múltiple / Recompra / Beneficio Progresivo | ||
| Por Canal de Distribución | Agentes y Corredores | |
| Bancaseguros | ||
| Canales Directos al Consumidor de la Aseguradora | ||
| Agregadores Digitales y Portales de Terceros | ||
| Asociaciones de Afinidad e Integradas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el seguro de enfermedades graves?
Se proyecta que el mercado de seguros de enfermedades graves crezca a una CAGR del 5,3% de 2027 a 2032 y alcance los 163,3 mil millones de USD para 2032.
¿Qué estructura de póliza tiene la mayor participación en la cobertura de enfermedades graves?
Las coberturas adicionales aceleradas de enfermedades graves lideran con una participación del 57,6% en 2026, lo que respalda su posición consolidada en el mercado de seguros de enfermedades graves. Las pólizas independientes son la estructura de póliza de más rápido crecimiento con una CAGR del 7,2%.
¿Por qué están creciendo los planes de enfermedades graves con reclamaciones múltiples?
Más personas sobreviven a los eventos iniciales de cáncer, accidente cerebrovascular y cardíacos, lo que aumenta la demanda de protección contra enfermedades cubiertas posteriores en el mercado de seguros de enfermedades graves. Se prevé que los planes de reclamaciones múltiples crezcan a una CAGR del 9,2%.
¿Qué canal de distribución está creciendo más rápido para la cobertura de enfermedades graves?
Se proyecta que los agregadores digitales y los portales de terceros crezcan a una CAGR del 10,4% hasta 2032, ampliando el acceso al mercado de seguros de enfermedades graves a través de herramientas de comparación y solicitudes simplificadas.
¿Qué región tiene la mayor participación en el seguro de enfermedades graves?
Asia-Pacífico mantiene una participación del 48,7% en 2026, respaldada por China, Hong Kong, Singapur, India, Indonesia y Vietnam. Esto convierte a la región en el centro del mercado de seguros de enfermedades graves.
¿Qué región se espera que crezca más rápido en la cobertura de enfermedades graves?
Se prevé que Oriente Medio y África crezca a una CAGR del 8,6% hasta 2032, respaldada por las brechas de protección y los requisitos de seguro de salud para empleadores que están dando forma al mercado de seguros de enfermedades graves.