
Tamanho e Participação do Mercado de Implantes Craniomaxilofaciais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.44 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.23 % |
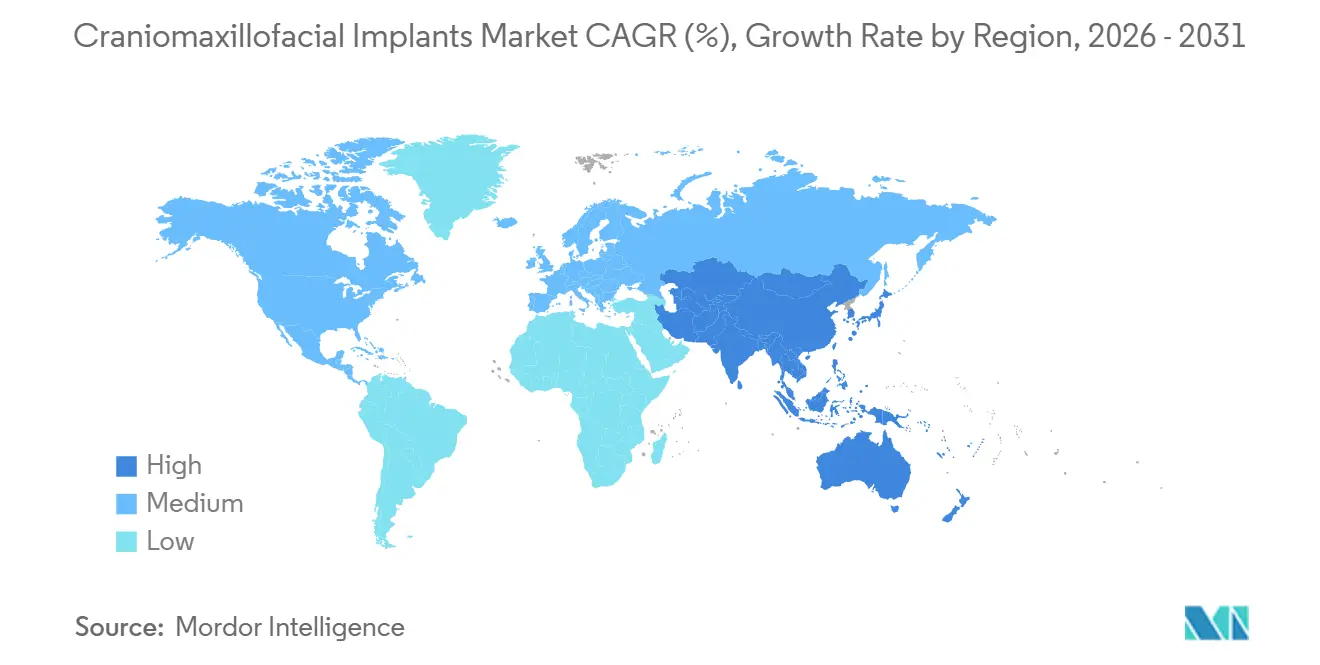
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Implantes Craniomaxilofaciais por Mordor Intelligence
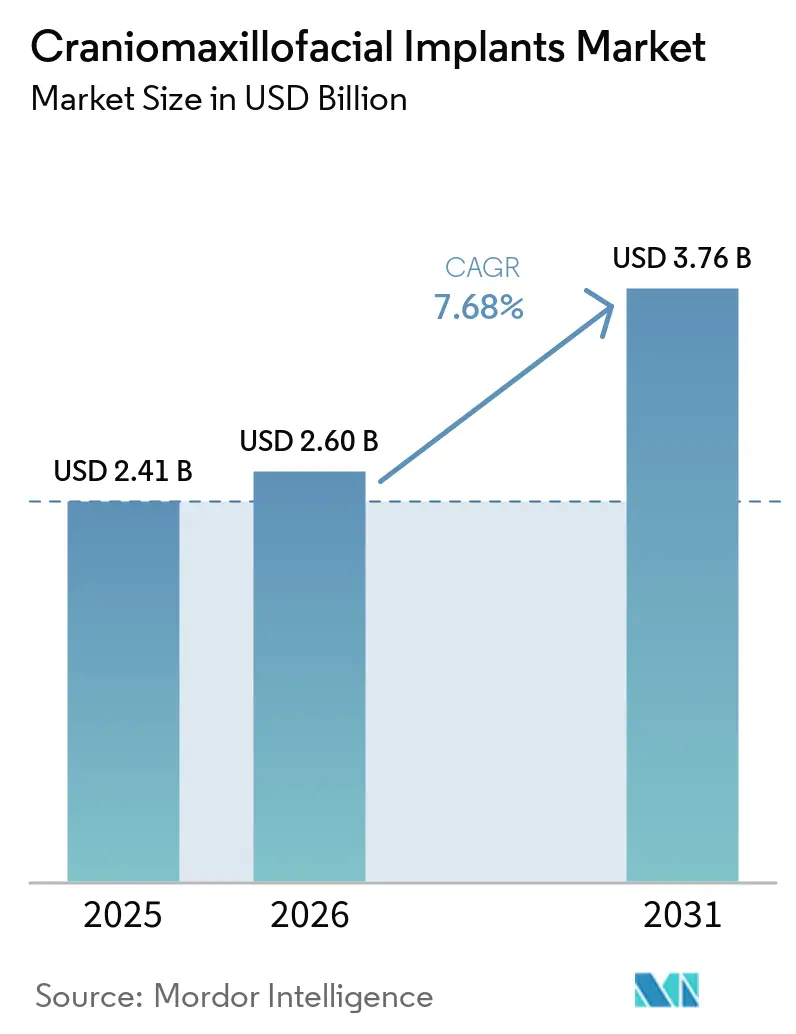
O tamanho do Mercado de Implantes Craniomaxilofaciais deve aumentar de 2,25 bilhões de USD em 2025 para 2,43 bilhões de USD em 2026 e atingir 3,44 bilhões de USD até 2031, crescendo a um CAGR de 7,23% no período de 2026 a 2031.
O aumento do trauma craniofacial, o uso mais amplo de dispositivos planejados digitalmente e específicos para cada paciente, e um papel mais abrangente da cirurgia reconstrutiva e estética sustentam a demanda. O mercado de implantes craniomaxilofaciais também está avançando em direção a fluxos de trabalho que combinam imageamento, planejamento cirúrgico, design de implantes e fabricação. Isso muda a forma como os fornecedores competem, pois o valor de um procedimento inclui cada vez mais serviços de planejamento e produção, e não apenas o hardware de fixação. Os requisitos regulatórios e a escassez de cirurgiões especialistas continuam a limitar o acesso em diversos contextos, ao mesmo tempo em que favorecem fornecedores com sistemas de qualidade consolidados. O mercado de implantes craniomaxilofaciais deve, portanto, equilibrar o investimento em tecnologia com a capacidade prática dos hospitais e das equipes clínicas para utilizar esses sistemas.
Principais Conclusões do Relatório
- Por produto, Placas e Parafusos representaram 44,01% da receita do mercado de implantes craniomaxilofaciais em 2025, enquanto os Sistemas de Substituição da Articulação Temporomandibular devem crescer a um CAGR de 9,07% até 2031.
- Por material, Titânio e Ligas de Titânio detiveram 67,63% da receita em 2025, enquanto PEEK e PEKK devem expandir a um CAGR de 9,17% até 2031.
- Por aplicação, Reconstrução de Trauma e Fratura representou 34,91% da receita em 2025, enquanto a Reconstrução da Articulação Temporomandibular deve crescer a um CAGR de 8,40% até 2031.
- Por usuário final, os hospitais representaram 71,14% da receita em 2025, enquanto os Centros de Cirurgia Ambulatorial devem ser o segmento de usuário final de crescimento mais rápido, a um CAGR de 8,18% até 2031.
- Por geografia, a América do Norte deteve 41,84% da receita em 2025, enquanto a Ásia-Pacífico deve crescer ao CAGR regional mais rápido, de 8,48%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento dos volumes de trauma craniofacial e reconstrução | +2.1% | Global, concentrado na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de implantes específicos para o paciente e impressos em 3D | +1.8% | América do Norte e Europa, com adoção inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Procedimentos pediátricos de craniossinostose e deformidade congênita | +1.2% | América do Norte, Europa, Japão e mercados emergentes da Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão da cirurgia ortognática, maxilofacial e estética | +1.5% | América do Norte, Europa, Coreia do Sul e China | Médio prazo (2-4 anos) |
| Integração do planejamento cirúrgico virtual | +0.9% | América do Norte e Europa, com adoção em estágio inicial na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Uso de materiais reabsorvíveis e bioativos | +1.4% | Global, com maior adoção em centros pediátricos na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento dos Volumes de Trauma Craniofacial e Reconstrução Ancora a Demanda de Curto Prazo
O trauma craniofacial continua sendo um importante fator de demanda por sistemas de fixação no mercado de implantes craniomaxilofaciais. Colisões de veículos motorizados representaram 34,3% das fraturas CMF pediátricas registradas no Banco Nacional de Dados de Trauma dos EUA entre 2017 e 2024. O uso do cinto de segurança reduziu o risco de fraturas CMF em colisões de veículos motorizados em 42,8%; no entanto, casos de trauma grave continuam a exigir placas, parafusos, malhas e outros produtos de fixação.[1] A China registrou 1.194.145 novos casos de fratura facial em 2024, enquanto a incidência padronizada por idade aumentou 17,74% entre 2010 e 2021. Os custos relacionados a traumas em hospitais terciários na China superaram 5,5 bilhões de USD em 2020.[2] Lesões orbitais e de face média frequentemente requerem fixação com malha e titânio, enquanto defeitos cranianos pós-ressecção sustentam a demanda por procedimentos de cranioplastia. Essas indicações relacionadas a trauma e oncologia sustentam uma demanda consistente por hardware de fixação consolidado.
O Uso Crescente de Implantes Específicos para o Paciente e Impressos em 3D Reformula a Arquitetura de Preços
Os implantes cranianos de titânio específicos para o paciente tornaram-se mais acessíveis por meio de vias regulatórias estabelecidas nos EUA. Em julho de 2026, o Walter Reed National Military Medical Center recebeu a autorização de pré-comercialização K253116 da FDA para o Sistema de Placa Craniana de Titânio 3D MAC. A autorização foi a primeira concedida a uma instituição de ponto de atendimento para um sistema de implantes e apoiou a fabricação no local hospitalar para casos selecionados de implantes cranianos. A 3D Systems apoiou o Centro de Aplicações Médicas 3D do centro nesse esforço. A mudança em direção à produção personalizada está alterando a estrutura comercial do mercado de implantes craniomaxilofaciais. Os implantes específicos para o paciente apresentam preços médios de venda três a cinco vezes mais altos do que o hardware padrão, refletindo os requisitos de imagem, design, fabricação e esterilização. Materialise e Stryker se beneficiam de plataformas digitais vinculadas ao pedido de implantes, enquanto os fornecedores de hardware convencional podem enfrentar pressão competitiva em casos de reconstrução complexa.
A Expansão da Cirurgia Ortognática, Maxilofacial e Estética Amplia o Mix de Casos Endereçáveis
A cirurgia ortognática está se expandindo em indicações funcionais e estéticas eletivas no mercado de implantes craniomaxilofaciais. Um estudo global de 2025 com 557 cirurgiões constatou que 71,9% utilizavam planejamento cirúrgico assistido por computador para casos ortognáticos, com adoção atingindo 95,7% na América do Norte.[3] Entre os cirurgiões que utilizam planejamento assistido por computador, 58,1% também usavam placas específicas para o paciente, destacando a ligação entre o planejamento digital e os sistemas de fixação premium. Um estudo da Universidade de Groningen relatou uma utilização do planejamento cirúrgico virtual de 98,7% a 100% em seu hospital odontológico nacional de 2019 a 2021. Padrões esqueléticos de Classe III que requerem correção bimaxilar responderam por uma parcela significativa da atividade. À medida que o planejamento se torna padrão nos centros especializados, as plataformas de planejamento podem influenciar os pedidos de implantes e criar custos de mudança. O mercado de implantes craniomaxilofaciais favorece cada vez mais fornecedores que integram planejamento, design e entrega de implantes.
O Uso Crescente de Materiais de Implantes Reabsorvíveis e Bioativos Altera a Dinâmica de Substituição a Longo Prazo
A fixação reabsorvível pode eliminar a necessidade de procedimentos subsequentes de remoção de hardware, particularmente em casos pediátricos de craniossinostose. Os pacientes frequentemente são submetidos a cirurgia corretiva antes dos 12 meses de idade, tornando a evitação de anestesia repetida uma consideração importante para as equipes de cuidados e famílias. Isso apoia o uso de sistemas reabsorvíveis em casos pediátricos selecionados e incentiva os hospitais a avaliar os custos procedimentais de longo prazo em vez de apenas os preços dos implantes. Um estudo de acompanhamento de 2025 com 58 pacientes tratados com parafusos canulados de liga de magnésio relatou uma revisão de implante e nenhum problema relacionado à reabsorção relatado pelo paciente. O estudo também relatou excelentes resultados funcionais após o reparo de fratura condilar mandibular.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos custos de implantes, planejamento e procedimentos | -1.8% | Global, mais agudo em países de baixa e média renda e mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de cirurgiões craniomaxilofaciais especializados | -1.2% | Global, com efeito desproporcional no Oriente Médio e África, América do Sul e cidades de segundo nível da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Complexidade regulatória e de validação clínica | -0.8% | Europa, América do Norte e mercados de alto IDH | Médio prazo (2-4 anos) |
| Evidências de longo prazo limitadas para materiais avançados | -0.7% | Global, afetando a cobertura de pagadores e a inclusão em formulários hospitalares | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Altos Custos de Implantes, Planejamento e Procedimentos Restringem a Penetração em Contextos Sensíveis a Custos
Os implantes cranianos de titânio ou PEEK específicos para o paciente podem ultrapassar 10.000–20.000 USD por caso nos custos de aquisição hospitalar nos EUA, incluindo serviços de design, fabricação aditiva e esterilização. Os honorários do cirurgião, o tempo de sala de operação, o planejamento cirúrgico virtual e a fabricação de splints podem adicionar 1.500–3.000 USD por caso ortognático. O reembolso por grupo relacionado ao diagnóstico pode não cobrir totalmente esses custos, limitando a adoção em modelos de pagamento por procedimento fixo. Os países de baixa e média renda respondem por 80–90% das lesões relacionadas a acidentes globais que requerem tratamento cirúrgico. A infraestrutura limitada e a cobertura de reembolso frequentemente levam os prestadores a gerenciar fraturas CMF de forma conservadora ou a usar miniplacas de titânio genéricas de menor custo. Embora a precificação modular pudesse separar os custos de implantes e planejamento, a transparência limitada da cadeia de suprimentos e a resistência dos fornecedores à mudança de modelos agrupados restringem uma adoção mais ampla no mercado de implantes craniomaxilofaciais.
A Escassez de Cirurgiões Craniomaxilofaciais Especializados Cria Lacunas Sistêmicas de Capacidade
A disponibilidade de especialistas determina o volume de procedimentos CMF complexos realizados. Os cirurgiões craniofaciais permanecem concentrados em centros médicos acadêmicos e hospitais metropolitanos, enquanto a demanda por trauma não se alinha consistentemente com sua distribuição regional. Pacientes em regiões rurais e de menor renda podem enfrentar acesso tardio à reconstrução complexa, enquanto equipes não especializadas gerenciam casos que de outra forma poderiam exigir encaminhamento a especialistas. O Banco Nacional de Dados de Trauma dos EUA registrou 119.324 fraturas CMF pediátricas entre quase 800.000 casos de trauma pediátrico durante 2017–2022. Essa carga de casos pressiona as equipes de especialistas e concentra procedimentos complexos em hospitais terciários e acadêmicos. Embora esse padrão sustente a demanda hospitalar, ele limita a capacidade das clínicas especializadas em regiões com restrições de custos de realizar procedimentos complexos de implantes. O mercado de implantes craniomaxilofaciais continua a depender da capacidade de treinamento e da distribuição de especialistas, particularmente fora dos centros de referência estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto e Técnica:
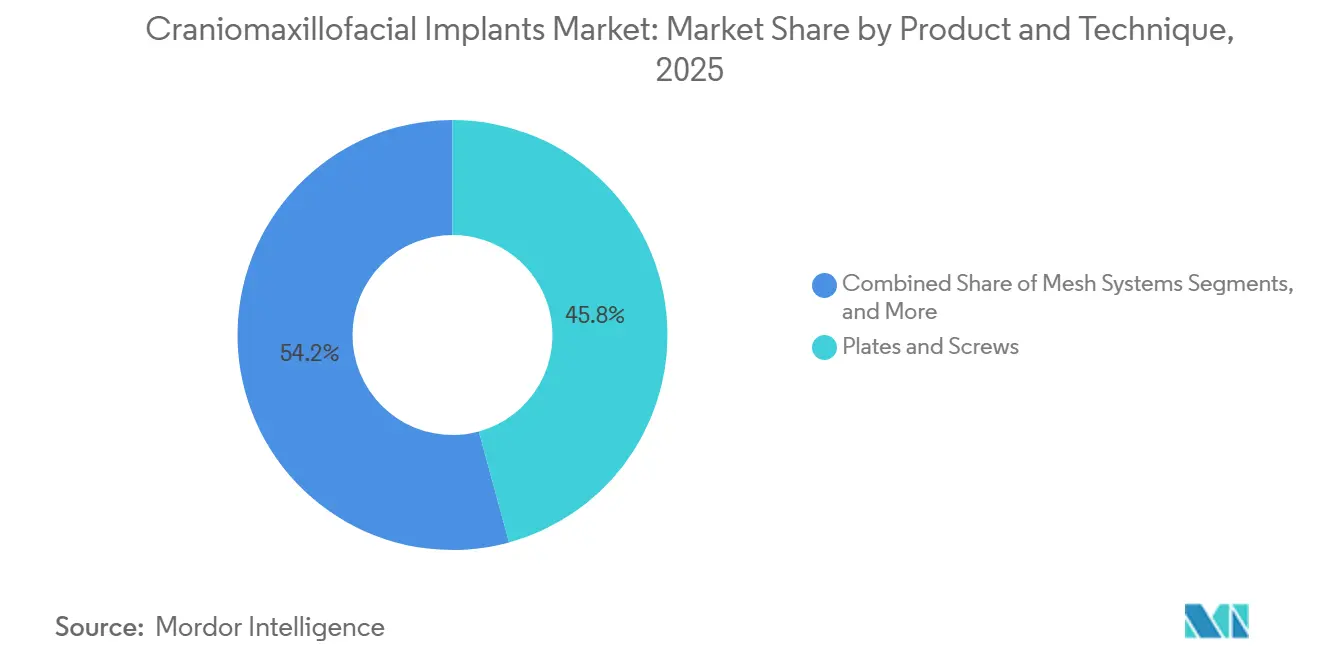
Placas e Parafusos Lideram, Enquanto os Sistemas de Substituição da ATM Crescem Mais RapidamentePlacas e parafusos detiveram 44,01% da participação do mercado de implantes craniomaxilofaciais em 2025, sustentados pelo seu uso em trauma, cirurgia ortognática e reconstrução. O hardware de fixação em titânio permaneceu como requisito básico em todos os procedimentos CMF, conferindo à categoria uma ampla base procedimental. O sistema Universal Select da Stryker combina travamento de ângulo variável com geometria de parafuso AXS, enquanto a plataforma TRUMATCH CMF da DePuy Synthes integra placas de titânio impressas em 3D com planejamento pré-operatório digital. Os sistemas de malha e os sistemas de fixação de retalho craniano permanecem categorias complementares, enquanto os sistemas de distração e de substituição da articulação temporomandibular atendem a indicações mais restritas e de maior valor.
Os sistemas de substituição da articulação temporomandibular devem registrar o crescimento mais rápido entre as categorias de produtos detalhadas, a um CAGR de 9,07% de 2026 a 2031. A demanda é sustentada pela necessidade de tratar degeneração articular avançada, danos relacionados a trauma e comprometimento funcional por meio de intervenções reconstrutivas. Os substitutos ósseos também constituem uma categoria importante, apoiando a regeneração óssea e a reconstrução de defeitos.



Por Material:
Titânio Lidera o Uso Atual, Enquanto PEEK e PEKK Crescem Mais RapidamenteTitânio e ligas de titânio representaram 67,63% da receita em 2025, sustentados por sua biocompatibilidade, resistência à corrosão e resistência à fadiga. Essas propriedades estabeleceram o titânio como referência regulatória para materiais alternativos e apoiaram seu uso na reconstrução da borda orbital, na colocação de placas mandibulares e nos sistemas de distração craniofacial. A ampla familiaridade dos cirurgiões e um histórico consolidado de aprovações continuaram a reduzir as barreiras de adoção em procedimentos de trauma e reconstrução. O mercado de implantes craniomaxilofaciais, portanto, continuou a depender do titânio para os requisitos básicos de fixação.
PEEK e PEKK devem crescer ao CAGR mais rápido, de 9,17%, até 2031. Um estudo de 2025 relatou uma pontuação média de satisfação estética ANA de 8,86 para PEEK, em comparação com pontuações de 8,25 ou inferiores para titânio, silicone e PMMA; o perfil de complicações incluiu hematoma, sem eventos de rejeição ou infecção. Os polímeros bioabsorvíveis devem crescer, pois podem evitar a remoção secundária do hardware. Uma revisão de 2026 descreveu o uso mais amplo de PEEK em aplicações CMF e de articulação temporomandibular, incluindo tratamento por plasma, revestimento com nanopartículas de hidroxiapatita e modificação nanotopográfica para melhorar a osseointegração. Cerâmicas e aço inoxidável permanecem nichos maduros, enquanto biomateriais e matrizes compostas continuam a se desenvolver.
Por Aplicação:
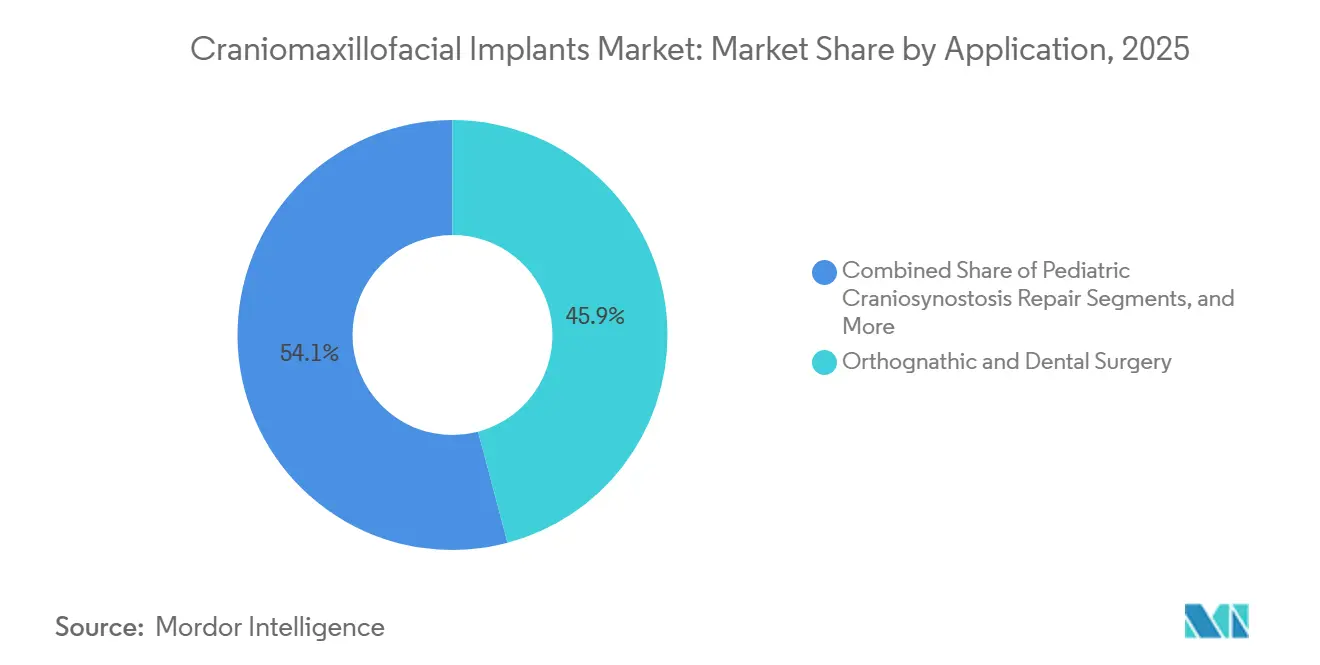
Reconstrução de Trauma e Fratura Lidera, Enquanto a Reconstrução da ATM Ganha ImpulsoA reconstrução de trauma e fratura representou 34,91% da receita em 2025, sustentada pela demanda por tratamento cirúrgico de fraturas faciais e lesões craniofaciais complexas. Acidentes de trânsito, quedas, lesões relacionadas a esportes e outros eventos traumáticos geram demanda por placas, parafusos e implantes de reconstrução. A necessidade de restaurar a estrutura, o alinhamento e a função facial sustenta o uso de implantes CMF em procedimentos de trauma e reconstrução realizados em hospitais. Esse amplo requisito clínico estabelece a reconstrução de trauma e fratura como a maior aplicação dentro do mercado.
A reconstrução da articulação temporomandibular deve registrar o crescimento mais rápido entre as categorias de aplicação detalhadas, a um CAGR de 8,40% de 2026 a 2031. O crescimento é sustentado pelo tratamento de degeneração articular grave, anquilose, danos relacionados a trauma e outras condições que afetam o movimento e a função da mandíbula. Procedimentos neurocirúrgicos, cirurgia ortognática, reparo de defeito craniano adquirido e reconstrução congênita também contribuem para a demanda.

Por Usuário Final:
Hospitais Lideram a Receita Atual, Enquanto os Centros de Cirurgia Ambulatorial se ExpandemOs hospitais representaram 71,14% da receita em 2025. A cirurgia CMF frequentemente requer abordagens neurocirúrgicas, fixação de trauma sob anestesia geral e reconstrução oncológica multidisciplinar, apoiadas pela infraestrutura clínica e de credenciamento hospitalar. Instituições acadêmicas e de pesquisa utilizaram uma parcela desproporcional de implantes específicos para cada paciente, pois tinham acesso a imageamento, suporte de engenharia e fluxos de trabalho de planejamento digital consolidados.
Os Centros de Cirurgia Ambulatorial devem registrar o crescimento mais rápido entre as categorias de usuário final detalhadas, a um CAGR de 8,18% até 2031. Seu crescimento é sustentado pela crescente adequação de procedimentos eletivos selecionados e menos complexos para ambientes ambulatoriais, juntamente com esforços para melhorar a eficiência procedimental e gerenciar os custos de tratamento. As clínicas especializadas também contribuem para a expansão do mercado por meio de serviços focados em craniofacial, maxilofacial e ortognático.
Análise Geográfica
Mercado de Implantes Craniomaxilofaciais da América do Norte
A América do Norte deteve 41,84% da receita em 2025. Os Estados Unidos registraram mais de 400.000 visitas anuais a pronto-socorros por fraturas faciais, enquanto o reembolso para reparo de craniossinostose e cranioplastia pós-oncológica apoiou a reconstrução especializada. Extensas redes de atendimento craniofacial e a alta adoção de planejamento cirúrgico virtual fortaleceram a demanda regional. Em julho de 2026, o Walter Reed recebeu autorização para o Sistema de Placa Craniana de Titânio 3D MAC da 3D Systems, reforçando a posição dos Estados Unidos como um mercado regulatório e clínico-chave para plataformas de implantes personalizados.
Mercado de Implantes Craniomaxilofaciais da Europa
A Europa manteve uma posição substancial no mercado de implantes craniomaxilofaciais, liderada pela Alemanha, Reino Unido, França, Itália e Espanha. Redes hospitalares centralizadas e programas acadêmicos de CMF apoiaram os volumes de procedimentos, embora restrições de custo e logística tenham limitado uma integração digital mais ampla; uma pesquisa de 2025 constatou que 44,4% dos cirurgiões bucomaxilofaciais alemães utilizavam métodos híbridos de planejamento digital e convencional. Em fevereiro de 2026, a Materialise adicionou implantes de PEEK personalizados ao seu portfólio de CMF para cirurgiões europeus. Os produtos foram fabricados sob a norma EN ISO 13485, com prazo de entrega de 72 horas após a aprovação do plano, enquanto os fornecedores europeus mantiveram posições sólidas em fixação reabsorvível e serviços de design específicos para o paciente.
Mercado de Implantes Craniomaxilofaciais da APAC, América do Sul e MEA
A Ásia-Pacífico foi a região de crescimento mais rápido no mercado de implantes craniomaxilofaciais, sustentada pela expansão da infraestrutura cirúrgica da China, pelos sistemas avançados de reconstrução e estética na Coreia do Sul e no Japão, e pelas necessidades de reconstrução de trauma e congênita na Índia. Fornecedores domésticos e globais visaram a demanda por hardware de titânio de alto volume e preço fixo na China. O Brasil liderou os volumes sul-americanos por meio de uma infraestrutura consolidada de cirurgia reconstrutiva, enquanto o investimento em saúde do Conselho de Cooperação do Golfo apoiou a capacidade hospitalar e o treinamento de cirurgiões no Oriente Médio e na África, onde os mercados permaneceram emergentes.
Cenário Competitivo
Concentração do Mercado
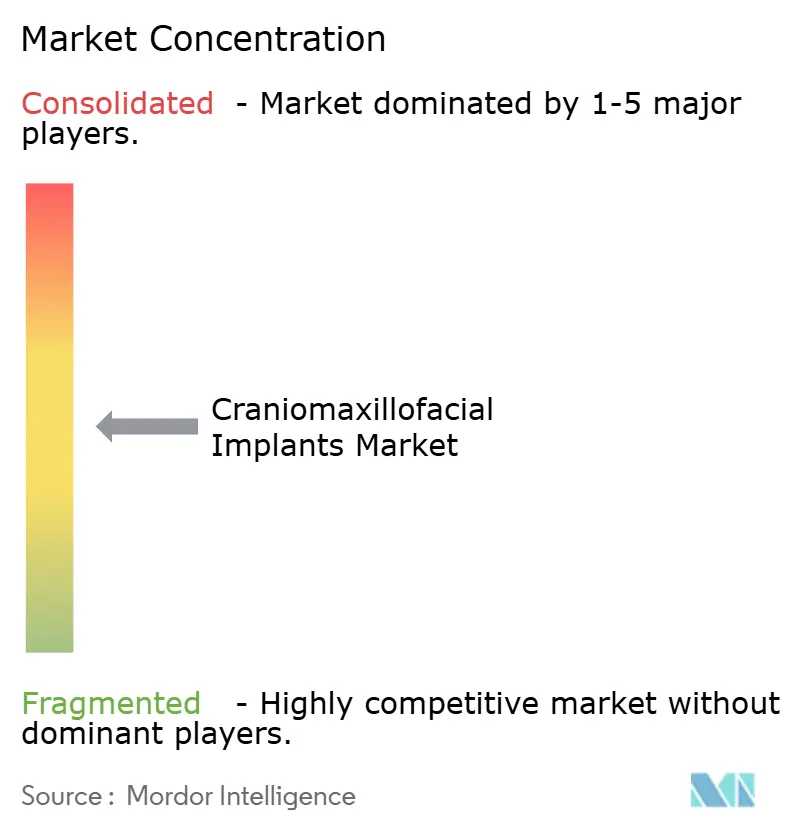
O mercado de implantes craniomaxilofaciais é altamente concentrado. Stryker, Johnson & Johnson MedTech por meio da DePuy Synthes, e Medtronic detêm posições significativas em fixação de trauma, hardware neurocirúrgico e produtos ortognáticos convencionais. KLS Martin, Medartis, Materialise, OsteoMed e Xilloc Medical competem em implantes personalizados, fixação reabsorvível e serviços de fluxo de trabalho digital. As empresas líderes se beneficiam de relacionamentos consolidados com cirurgiões e de amplos portfólios clínicos, enquanto os especialistas competem por meio de expertise em design, prazos de resposta, opções de materiais e confiabilidade do fluxo de trabalho.
A Integra LifeSciences concluiu a aquisição da Acclarent por 275 milhões de USD em abril de 2024, adicionando capacidades de otorrinolaringologia e neurocirurgia relevantes para a cirurgia de acesso craniofacial. A Medartis adquiriu os 53% restantes da participação na KeriMedical por CHF 99 milhões (USD 122,14 milhões), com a transação concluída em agosto de 2025. O iD Portal 4.0 da Stryker suporta colaboração em casos em tempo real e rastreamento de remessas para implantes específicos para cada paciente, enquanto o software Mimics Enlight CMF da Materialise suporta o design de implantes de titânio e PEEK em um único fluxo de trabalho. As plataformas digitais tornaram-se um diferencial competitivo fundamental no segmento premium do mercado de implantes craniomaxilofaciais.
A fabricação no ponto de atendimento poderia reduzir os prazos de entrega para implantes cranianos críticos em trauma de semanas para dias, com a autorização do Walter Reed fornecendo um exemplo inicial. A Osteopore desenvolve scaffolds de polímero bioabsorvível, refletindo a inovação contínua em materiais ao lado do desenvolvimento de fluxos de trabalho digitais. Novos fornecedores devem atender a rigorosos requisitos de validação e qualidade, enquanto as empresas estabelecidas mantêm vantagens em escala, experiência regulatória e relacionamentos hospitalares.
Líderes do Setor de Implantes Craniomaxilofaciais
-
Stryker Corporation
-
Zimmer Biomet Holdings, Inc.
-
Johnson & Johnson
-
KLS Martin SE & Co. KG
-
Materialise
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Implantes Craniomaxilofaciais Empresas cobertas neste relatório
- Acumed
- Anatomics
- B.?Braun SE
- CranioTech (Pty) Ltd
- Gesco Healthcare Pvt. Ltd
- Jeil Medical
- Johnson & Johnson
- Kelyniam Global
- KLS Martin Group
- LUCID Implants (DICUL AM Private Limited)
- Materialise
- Matrix Surgical USA
- Medartis
- Medicon eG
- Ortho Baltic
- Osteopore Limited
- Poriferous
- Rebstock Instruments GmbH
- Renishaw
- Stryker
- Xilloc Medical BV
- Zimmer Biomet
Desenvolvimentos industriais recentes em Mercado de Implantes Craniomaxilofaciais
- Julho de 2026: A 3D Systems permitiu que o Centro de Aplicações Médicas 3D do Walter Reed National Military Medical Center obtivesse a autorização de pré-comercialização da FDA (K253116) para o Sistema de Placa Craniana de Titânio 3D MAC, a primeira autorização de implante concedida a uma instituição de ponto de atendimento.
- Junho de 2026: A Stryker lançou o TPX HD, uma ferramenta elétrica para ossos pequenos para procedimentos orais e maxilofaciais, oferecendo 296% mais torque e desempenho 40% mais rápido do que seu predecessor.
- Março de 2026: A Inion lançou o Inion UltraPress Inserter, um dispositivo ultrassônico sem fio e recarregável para fixação craniana bioabsorvível, na Reunião Anual da ACPA 2026 em Boston.
- Fevereiro de 2026: A Materialise expandiu seu portfólio CMF com implantes PEEK personalizados fabricados sob a norma EN ISO 13485, oferecendo prazo de entrega de 72 horas após a aprovação do plano em toda a Europa, excluindo a Suça.
Escopo do Relatório Global de Implantes Craniomaxilofaciais
De acordo com o escopo do relatório, os implantes Craniomaxilofaciais (CMF) são dispositivos médicos especializados utilizados para reparar, estabilizar e reconstruir ossos do crânio, face e mandíbula. Eles restauram a estrutura, a função e a aparência normais após trauma, tumores ou condições congênitas.
O mercado de implantes craniomaxilofaciais é segmentado por produto e técnica, material, aplicação, usuário final e geografia. Por produto e técnica, o mercado inclui placas e parafusos, sistemas de malha, implantes de reconstrução craniana e facial, substitutos ósseos e preenchedores de defeitos ósseos, sistemas de fixação de retalho craniano, sistemas de distração craniomaxilofacial, sistemas de substituição da articulação temporomandibular, sistemas de fixação bioabsorvível e outros tipos de produtos. Por material, o mercado é segmentado em titânio e ligas de titânio, aço inoxidável, cobalto-cromo, polímeros não absorvíveis, polímeros bioabsorvíveis, PEEK e PEKK, cerâmicas e outros materiais. Por aplicação, o mercado abrange reconstrução de trauma e fratura, reconstrução de defeito craniano adquirido, cirurgia ortognática e odontológica, correção congênita e de craniossinostose, reconstrução oncológica e pós-tumor, reconstrução da articulação temporomandibular, aumento estético e correção de contorno, e outras aplicações. Por usuário final, o mercado inclui hospitais, centros de cirurgia ambulatorial, clínicas cirúrgicas especializadas e maxilofaciais, institutos acadêmicos e de pesquisa, e outros usuários finais. O relatório também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões globais. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Placas e Parafusos |
| Sistemas de Malha |
| Substitutos de Enxerto Ósseo |
| Produtos de Reparo Dural |
| Sistemas de Fixação de Retalho Craniano |
| Sistemas de Distração Craniomaxilofacial |
| Sistemas de Substituição da Articulação Temporomandibular |
| Implantes Específicos para o Paciente |
| Titânio e Ligas de Titânio |
| Aço Inoxidável |
| Polímeros |
| Polímeros Bioabsorvíveis |
| Cerâmica |
| Biomateriais |
| PEEK |
| Outros |
| Reconstrução de Trauma e Fraturas |
| Neurocirurgia e Reconstrução Craniana |
| Cirurgia Ortognática e Odontológica |
| Reparo Pediátrico de Craniossinostose |
| Oncologia e Reconstrução Pós-Tumor |
| Correção de Deformidade Congênita |
| Reconstrução da Articulação Temporomandibular |
| Reconstrução Plástica e Estética |
| Outros |
| Hospitais |
| Centros de Cirurgia Ambulatorial |
| Clínicas Especializadas |
| Hospitais Acadêmicos e de Ensino |
| Instituições de Pesquisa e Desenvolvimento |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Produto e Técnica | Placas e Parafusos | |
| Sistemas de Malha | ||
| Substitutos de Enxerto Ósseo | ||
| Produtos de Reparo Dural | ||
| Sistemas de Fixação de Retalho Craniano | ||
| Sistemas de Distração Craniomaxilofacial | ||
| Sistemas de Substituição da Articulação Temporomandibular | ||
| Implantes Específicos para o Paciente | ||
| Por Material | Titânio e Ligas de Titânio | |
| Aço Inoxidável | ||
| Polímeros | ||
| Polímeros Bioabsorvíveis | ||
| Cerâmica | ||
| Biomateriais | ||
| PEEK | ||
| Outros | ||
| Por Aplicação | Reconstrução de Trauma e Fraturas | |
| Neurocirurgia e Reconstrução Craniana | ||
| Cirurgia Ortognática e Odontológica | ||
| Reparo Pediátrico de Craniossinostose | ||
| Oncologia e Reconstrução Pós-Tumor | ||
| Correção de Deformidade Congênita | ||
| Reconstrução da Articulação Temporomandibular | ||
| Reconstrução Plástica e Estética | ||
| Outros | ||
| Por Usuário Final | Hospitais | |
| Centros de Cirurgia Ambulatorial | ||
| Clínicas Especializadas | ||
| Hospitais Acadêmicos e de Ensino | ||
| Instituições de Pesquisa e Desenvolvimento | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos implantes craniomaxilofaciais em 2031?
O mercado de implantes craniomaxilofaciais deve atingir 3,44 bilhões de USD até 2031, ante 2,25 bilhões de USD em 2025, registrando um CAGR de 7,23% durante 2026–2031.
Qual categoria de produto gera mais receita?
Placas e parafusos lideraram a receita por produto com uma participação de 44,01% em 2025, pois são utilizados em trauma, cirurgia ortognática e reconstrução.
Qual material está se expandindo mais rapidamente?
PEEK e PEKK devem crescer a um CAGR de 9,17% até 2031, impulsionados por sua favorável relação resistência-peso, biocompatibilidade e adequação para reconstrução craniofacial avançada.
Por que os implantes cranianos específicos para o paciente estão ganhando uso?
Eles conectam imagem, planejamento cirúrgico e design de implantes, e podem apoiar reconstrução complexa com dispositivos personalizados de titânio ou PEEK.
Qual região detém a posição de liderança?
A América do Norte representou 41,84% da receita em 2025, sustentada por redes de atendimento especializado, reembolso e uso de planejamento cirúrgico virtual.
O que limita uma adoção mais ampla de implantes CMF avançados?
Altos custos de implantes e planejamento, disponibilidade limitada de especialistas, necessidades de validação regulatória e evidências de longo prazo incompletas para materiais mais recentes permanecem como restrições principais.