
Taille et part du marché des implants craniomaxillofaciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.43 Milliards de dollars |
| Taille du Marché (2031) | 3.44 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.23 % |
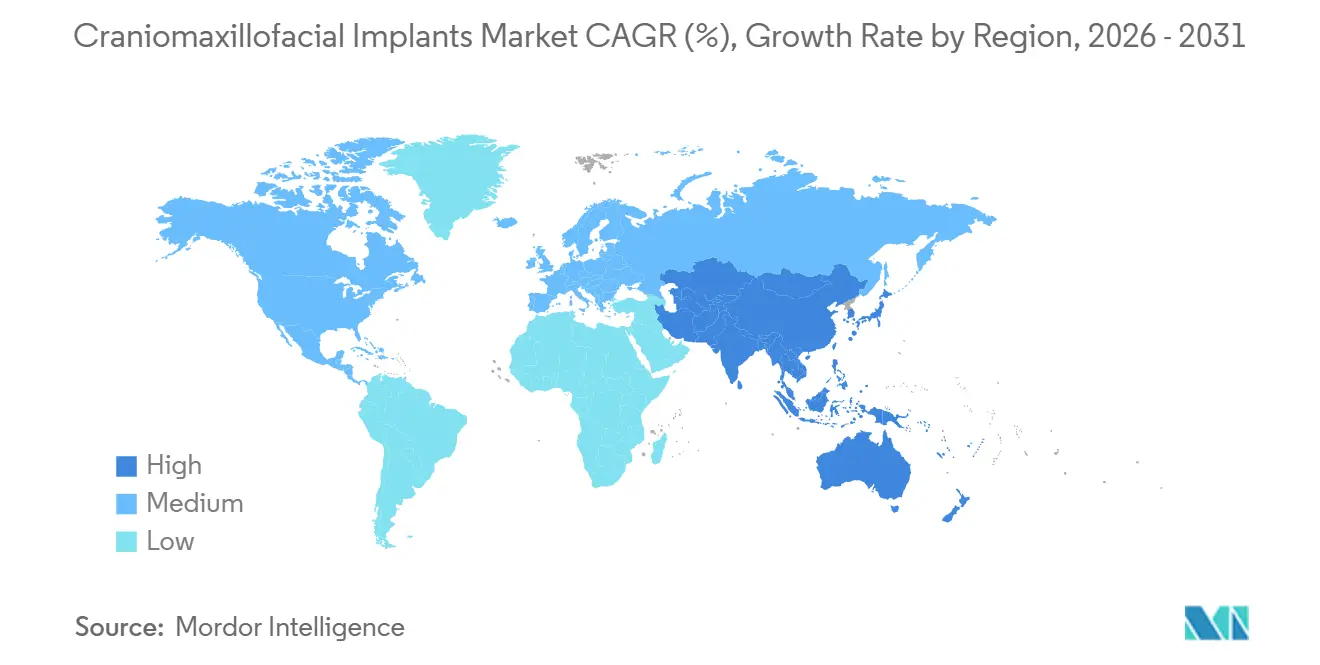
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des implants craniomaxillofaciaux par Mordor Intelligence
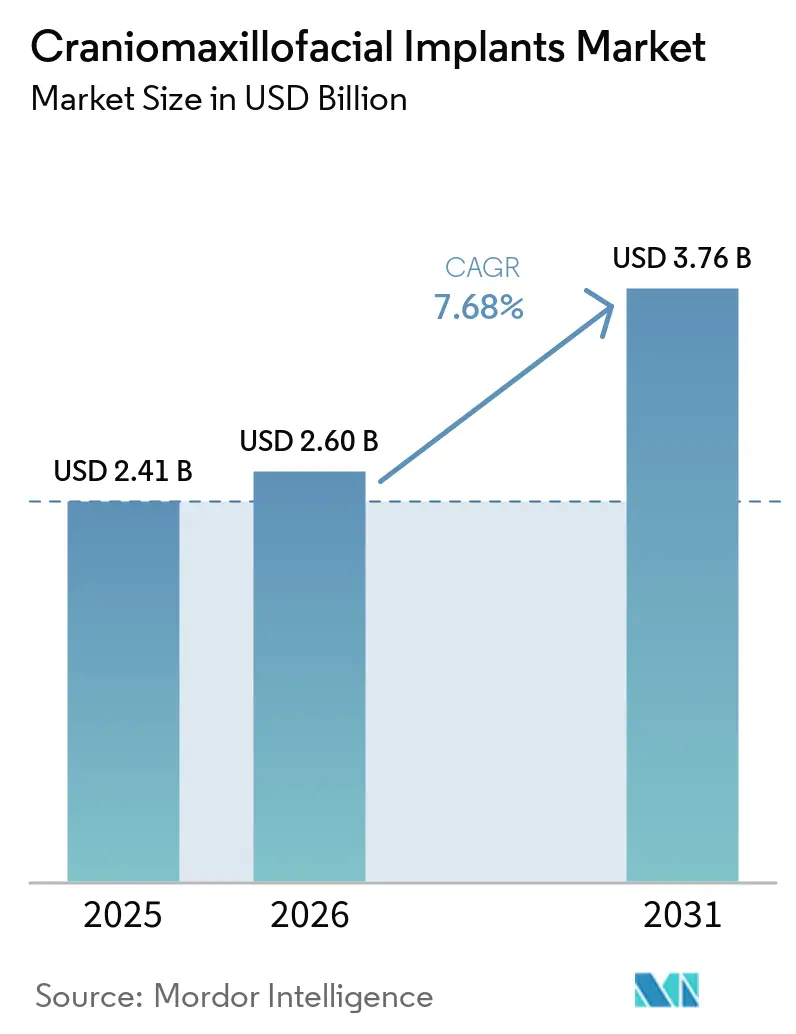
La taille du marché des implants craniomaxillofaciaux devrait passer de 2,25 milliards USD en 2025 à 2,43 milliards USD en 2026, pour atteindre 3,44 milliards USD d'ici 2031, avec un CAGR de 7,23 % sur la période 2026-2031.
La hausse des traumatismes craniofaciaux, le recours plus large aux dispositifs personnalisés planifiés numériquement et le rôle croissant de la chirurgie reconstructrice et esthétique soutiennent la demande. Le marché des implants craniomaxillofaciaux évolue également vers des flux de travail combinant imagerie, planification chirurgicale, conception d'implants et fabrication. Cela modifie les conditions de concurrence entre fournisseurs, car la valeur d'une procédure inclut de plus en plus les services de planification et de production, et pas seulement le matériel de fixation. Les exigences réglementaires et la pénurie de chirurgiens spécialisés continuent de limiter l'accès dans plusieurs contextes, tout en favorisant les fournisseurs disposant de systèmes qualité établis. Le marché des implants craniomaxillofaciaux doit donc concilier l'investissement technologique avec la capacité pratique des hôpitaux et des équipes cliniques à utiliser ces systèmes.
Principaux enseignements du rapport
- Par produit, les plaques et vis ont représenté 44,01 % du chiffre d'affaires du marché des implants craniomaxillofaciaux en 2025, tandis que les systèmes de remplacement de l'articulation temporomandibulaire devraient croître à un CAGR de 9,07 % jusqu'en 2031.
- Par matériau, le titane et les alliages de titane ont représenté 67,63 % du chiffre d'affaires en 2025, tandis que le PEEK et le PEKK devraient se développer à un CAGR de 9,17 % jusqu'en 2031.
- Par application, la reconstruction traumatique et des fractures a représenté 34,91 % du chiffre d'affaires en 2025, tandis que la reconstruction de l'articulation temporomandibulaire devrait croître à un CAGR de 8,40 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont représenté 71,14 % du chiffre d'affaires en 2025, tandis que les centres de chirurgie ambulatoire devraient constituer le segment d'utilisateurs finaux à la croissance la plus rapide, à un CAGR de 8,18 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 41,84 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR régional le plus rapide, soit 8,48 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Hausse des volumes de traumatismes craniofaciaux et de reconstruction | +2.1% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption des implants spécifiques au patient et imprimés en 3D | +1.8% | Amérique du Nord et Europe, avec une adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Procédures pédiatriques de craniosynostose et de malformation congénitale | +1.2% | Amérique du Nord, Europe, Japon et marchés émergents d'Asie-Pacifique, du Moyen-Orient et d'Afrique | Moyen terme (2-4 ans) |
| Expansion de la chirurgie orthognathique, maxillofaciale et esthétique | +1.5% | Amérique du Nord, Europe, Corée du Sud et Chine | Moyen terme (2-4 ans) |
| Intégration de la planification chirurgicale virtuelle | +0.9% | Amérique du Nord et Europe, avec une adoption en phase initiale en Asie-Pacifique | Long terme (≥ 4 ans) |
| Utilisation de matériaux résorbables et bioactifs | +1.4% | Mondial, avec la plus forte adoption dans les centres pédiatriques d'Amérique du Nord et d'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La hausse des volumes de traumatismes craniofaciaux et de reconstruction ancre la demande à court terme
Les traumatismes craniofaciaux demeurent un facteur clé de la demande en systèmes de fixation sur le marché des implants craniomaxillofaciaux. Les accidents de la route ont représenté 34,3 % des fractures CMF pédiatriques recensées dans la base nationale de données sur les traumatismes aux États-Unis entre 2017 et 2024. Le port de la ceinture de sécurité a réduit de 42,8 % le risque de fractures CMF lors d'accidents de la route, mais les cas de traumatismes graves continuent de nécessiter des plaques, des vis, des maillages et d'autres produits de fixation.[1] La Chine a enregistré 1 194 145 nouveaux cas de fractures faciales en 2024, tandis que l'incidence standardisée selon l'âge a augmenté de 17,74 % entre 2010 et 2021. Les coûts liés aux traumatismes dans les hôpitaux tertiaires en Chine ont dépassé 5,5 milliards USD en 2020.[2] Les lésions orbitaires et du massif facial nécessitent souvent un maillage et une fixation en titane, tandis que les défauts crâniens post-résection soutiennent la demande en procédures de crânioplastie. Ces indications liées aux traumatismes et à l'oncologie soutiennent une demande constante en matériel de fixation établi.
Le recours croissant aux implants spécifiques au patient et imprimés en 3D remodèle l'architecture tarifaire
Les implants crniens en titane spécifiques au patient sont devenus plus accessibles grâce aux voies réglementaires établies aux États-Unis. En juillet 2026, le Walter Reed National Military Medical Center a obtenu l'autorisation préalable à la mise sur le marché FDA K253116 pour son système de plaque crânienne en titane 3D MAC. Cette autorisation était la première accordée à un établissement de soins de proximité pour un système d'implant et a soutenu la fabrication sur site hospitalier pour certains cas d'implants crâniens. 3D Systems a soutenu le centre d'applications médicales 3D du centre dans cet effort. L'évolution vers une production personnalisée modifie la structure commerciale du marché des implants craniomaxillofaciaux. Les implants spécifiques au patient affichent des prix de vente moyens trois à cinq fois supérieurs à ceux du matériel standard, reflétant les exigences en matière d'imagerie, de conception, de fabrication et de stérilisation. Materialise et Stryker bénéficient de plateformes numériques liées à la commande d'implants, tandis que les fournisseurs de matériel conventionnel peuvent faire face à une pression concurrentielle dans les cas de reconstruction complexe.
L'expansion de la chirurgie orthognathique, maxillofaciale et esthétique élargit le mix de cas adressables
La chirurgie orthognathique se développe dans les indications fonctionnelles et esthétiques électives sur le marché des implants craniomaxillofaciaux. Une étude mondiale de 2025 portant sur 557 chirurgiens a révélé que 71,9 % d'entre eux utilisaient la planification chirurgicale assistée par ordinateur pour les cas orthognathiques, avec un taux d'adoption atteignant 95,7 % en Amérique du Nord.[3] Parmi les chirurgiens utilisant la planification assistée par ordinateur, 58,1 % utilisaient également des plaques spécifiques au patient, soulignant le lien entre la planification numérique et les systèmes de fixation premium. Une étude de l'Université de Groningue a rapporté un taux d'utilisation de la planification chirurgicale virtuelle de 98,7 % à 100 % dans son hôpital dentaire national de 2019 à 2021. Les schémas squelettiques de classe III nécessitant une correction bimaxillaire représentaient une part significative de l'activité. À mesure que la planification devient standard dans les centres spécialisés, les plateformes de planification peuvent influencer les commandes d'implants et créer des coûts de changement. Le marché des implants craniomaxillofaciaux favorise de plus en plus les fournisseurs qui intègrent la planification, la conception et la livraison des implants.
Le recours croissant aux matériaux d'implants résorbables et bioactifs modifie la dynamique de remplacement à long terme
La fixation résorbable peut éliminer le besoin de procédures ultérieures de retrait du matériel, en particulier dans les cas pédiatriques de craniosynostose. Les patients subissent souvent une chirurgie corrective avant l'âge de 12 mois, ce qui fait de l'évitement d'une anesthésie répétée une considération importante pour les équipes soignantes et les familles. Cela soutient l'utilisation de systèmes résorbables dans certains cas pédiatriques et encourage les hôpitaux à évaluer les coûts procéduraux à long terme plutôt que les seuls prix des implants. Une étude de suivi de 2025 portant sur 58 patients traités avec des vis canulées en alliage de magnésium a rapporté une révision d'implant et aucun problème de résorption signalé par les patients. L'étude a également rapporté d'excellents résultats fonctionnels après réparation d'une fracture du condyle mandibulaire.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Coûts élevés des implants, de la planification et des procédures | -1.8% | Mondial, le plus aigu dans les pays à revenu faible et intermédiaire et les marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénurie de chirurgiens craniomaxillofaciaux spécialisés | -1.2% | Mondial, avec un effet disproportionné au Moyen-Orient et en Afrique, en Amérique du Sud et dans les villes de niveau 2 d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Complexité de la validation réglementaire et clinique | -0.8% | Europe, Amérique du Nord et marchés à IDH élevé | Moyen terme (2-4 ans) |
| Preuves à long terme limitées pour les matériaux avancés | -0.7% | Mondial, affectant la couverture des payeurs et l'inclusion dans les formulaires hospitaliers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Des coûts élevés d'implants, de planification et de procédures limitent la pénétration dans les contextes sensibles aux coûts
Les implants crâniens en titane ou en PEEK spécifiques au patient peuvent dépasser 10 000 à 20 000 USD par cas dans les coûts d'acquisition hospitalière aux États-Unis, incluant les services de conception, la fabrication additive et la stérilisation. Les honoraires des chirurgiens, le temps de bloc opératoire, la planification chirurgicale virtuelle et la fabrication des gouttières peuvent ajouter 1 500 à 3 000 USD par cas orthognathique. Le remboursement par groupe homogène de malades peut ne pas couvrir entièrement ces coûts, limitant l'adoption dans les modèles de paiement à procédure fixe. Les pays à revenu faible et intermédiaire représentent 80 à 90 % des blessures mondiales liées aux accidents nécessitant un traitement chirurgical. L'infrastructure limitée et la couverture de remboursement conduisent souvent les prestataires à gérer les fractures CMF de manière conservatrice ou à utiliser des mini-plaques en titane génériques à moindre coût. Bien qu'une tarification modulaire puisse séparer les coûts des implants et de la planification, le manque de transparence de la chaîne d'approvisionnement et la résistance des fournisseurs à modifier les modèles groupés limitent une adoption plus large sur le marché des implants craniomaxillofaciaux.
La pénurie de chirurgiens craniomaxillofaciaux spécialisés crée des lacunes systémiques de capacité
La disponibilité des spécialistes détermine le volume des procédures CMF complexes réalisées. Les chirurgiens craniofaciaux restent concentrés dans les centres médicaux universitaires et les hôpitaux métropolitains, tandis que la demande liée aux traumatismes ne correspond pas systématiquement à leur répartition régionale. Les patients des régions rurales et à faibles revenus peuvent faire face à des délais d'accès à la reconstruction complexe, tandis que les équipes non spécialisées gèrent des cas qui pourraient autrement nécessiter une orientation vers un spécialiste. La base de données nationale américaine sur les traumatismes a enregistré 119 324 fractures CMF pédiatriques parmi près de 800 000 cas de traumatismes pédiatriques entre 2017 et 2022. Cette charge de travail pèse sur les équipes spécialisées et concentre les procédures complexes dans les hôpitaux tertiaires et universitaires. Bien que ce schéma soutienne la demande hospitalière, il limite la capacité des cliniques spécialisées dans les régions à contraintes budgétaires à assurer des procédures d'implants complexes. Le marché des implants craniomaxillofaciaux continue de dépendre de la capacité de formation et de la répartition des spécialistes, en particulier en dehors des centres de référence établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit et technique :
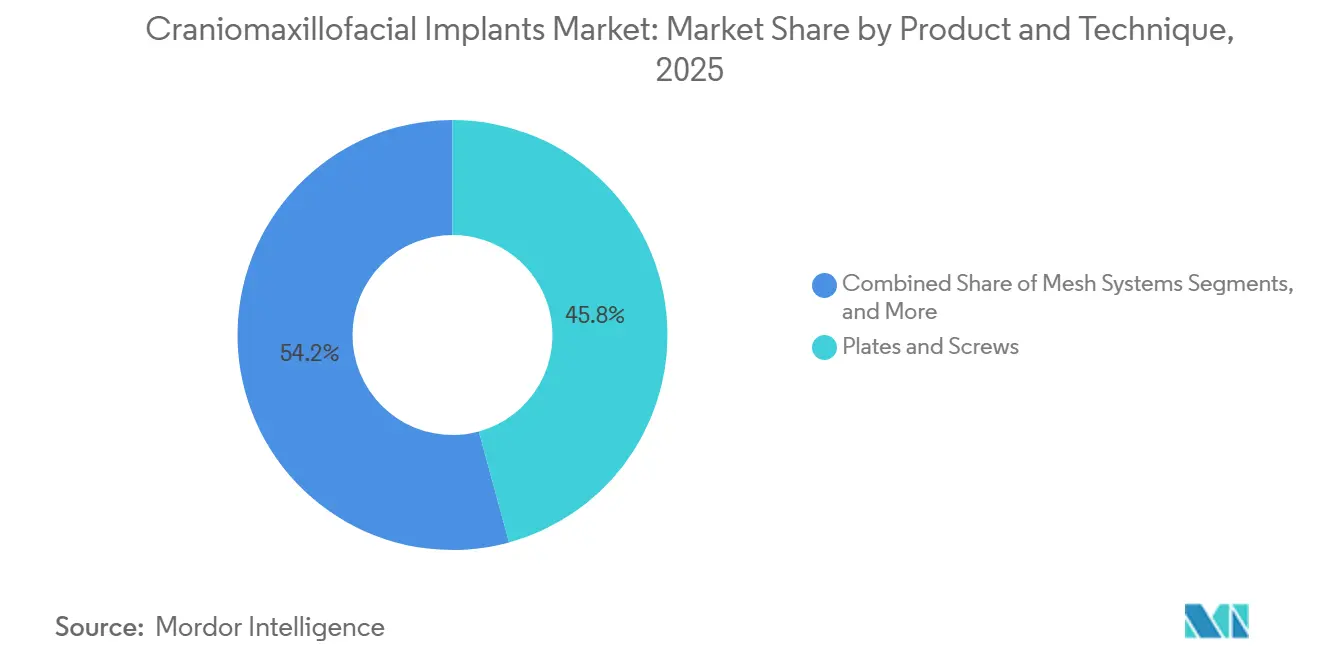
les plaques et vis dominent, tandis que les systèmes de remplacement de l'articulation temporomandibulaire connaissent la croissance la plus rapideLes plaques et vis ont représenté 44,01 % de la part du marché des implants craniomaxillofaciaux en 2025, soutenues par leur utilisation en traumatologie, en chirurgie orthognathique et en reconstruction. Le matériel de fixation en titane est resté une exigence de base pour l'ensemble des procédures CMF, offrant à cette catégorie une large base procédurale. Le système Universal Select de Stryker combine un verrouillage à angle variable avec la géométrie de vis AXS, tandis que la plateforme TRUMATCH CMF de DePuy Synthes intègre des plaques en titane imprimées en 3D avec une planification préopératoire numérique. Les systèmes de maillage et les systèmes de fixation des volets crâniens restent des catégories complémentaires, tandis que les systèmes de distraction et de remplacement de l'articulation temporomandibulaire servent des indications plus ciblées à plus haute valeur ajoutée.
Les systèmes de remplacement de l'articulation temporomandibulaire devraient enregistrer la croissance la plus rapide parmi les catégories de produits détaillées, à un CAGR de 9,07 % de 2026 à 2031. La demande est soutenue par la nécessité de traiter les dégénérescences articulaires avancées, les lésions liées aux traumatismes et les déficiences fonctionnelles par des interventions reconstructrices. Les substituts osseux constituent également une catégorie importante, soutenant la régénération osseuse et la reconstruction des défauts.



Par matériau :
le titane domine l'utilisation actuelle, tandis que le PEEK et le PEKK connaissent la croissance la plus rapideLe titane et les alliages de titane ont représenté 67,63 % du chiffre d'affaires en 2025, soutenus par leur biocompatibilité, leur résistance à la corrosion et leur résistance à la fatigue. Ces propriétés ont établi le titane comme référence réglementaire pour les matériaux alternatifs et ont soutenu son utilisation dans la reconstruction du rebord orbitaire, la pose de plaques mandibulaires et les systèmes de distraction craniofaciale. La familiarité étendue des chirurgiens et un historique d'homologation établi ont continué à réduire les obstacles à l'adoption dans les procédures traumatologiques et reconstructrices. Le marché des implants craniomaxillofaciaux a donc continué à s'appuyer sur le titane pour les exigences de fixation de base.
Le PEEK et le PEKK devraient croître au CAGR le plus rapide, soit 9,17 %, jusqu'en 2031. Une étude de 2025 a rapporté un score moyen de satisfaction esthétique ANA de 8,86 pour le PEEK, contre des scores de 8,25 ou inférieurs pour le titane, le silicone et le PMMA ; le profil de complications incluait l'hématome, sans événement de rejet ni d'infection. Les polymères bioabsorbables devraient se développer, car ils permettent d'éviter le retrait secondaire du matériel. Une revue de 2026 a décrit une utilisation plus large du PEEK dans les applications CMF et de l'articulation temporomandibulaire, incluant le traitement au plasma, le revêtement aux nanoparticules d'hydroxyapatite et la modification nanotopographique pour améliorer l'ostéointégration. Les céramiques et l'acier inoxydable restent des niches matures, tandis que les biomatériaux et les matrices composites continuent de se développer.
Par application :
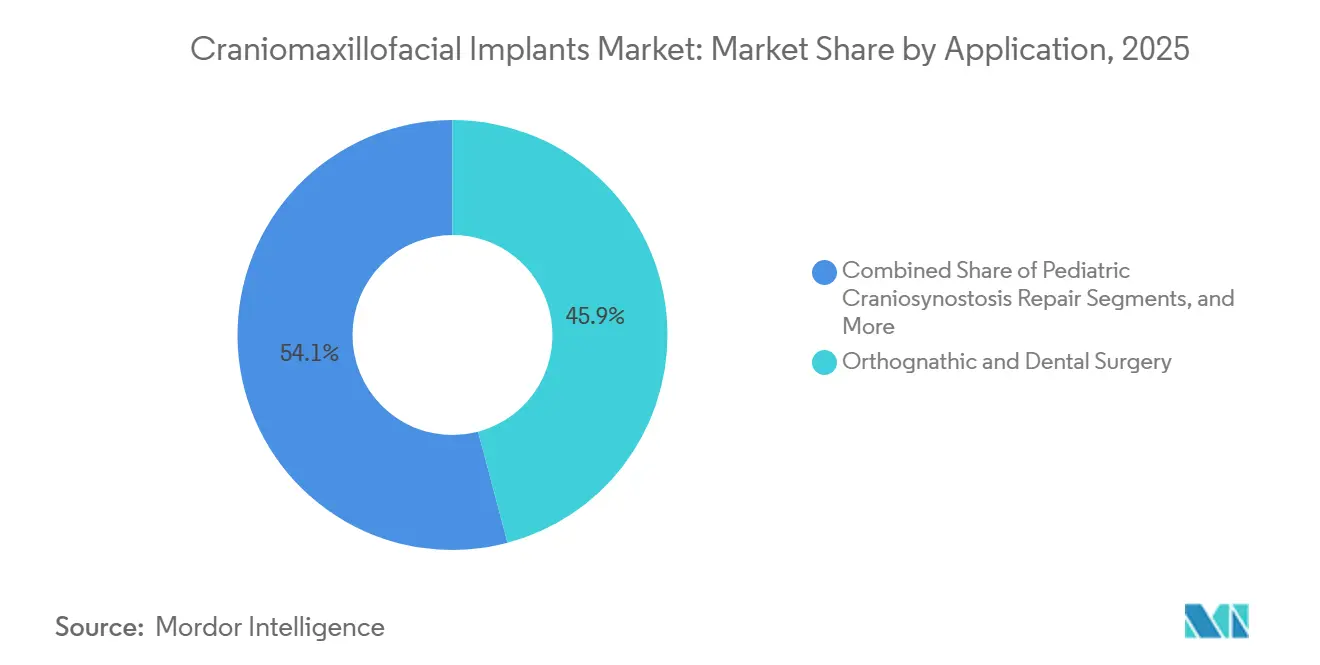
la reconstruction traumatique et des fractures domine, tandis que la reconstruction de l'articulation temporomandibulaire prend de l'élanLa reconstruction traumatique et des fractures a représenté 34,91 % du chiffre d'affaires en 2025, soutenue par la demande de traitement chirurgical des fractures faciales et des traumatismes craniofaciaux complexes. Les accidents de la route, les chutes, les blessures sportives et autres événements traumatiques génèrent une demande en plaques, vis et implants de reconstruction. La nécessité de restaurer la structure, l'alignement et la fonction faciale soutient l'utilisation des implants CMF dans les procédures traumatologiques et reconstructrices en milieu hospitalier. Cette large exigence clinique établit la reconstruction traumatique et des fractures comme la principale application au sein du marché.
La reconstruction de l'articulation temporomandibulaire devrait enregistrer la croissance la plus rapide parmi les catégories d'applications détaillées, à un CAGR de 8,40 % de 2026 à 2031. La croissance est soutenue par le traitement des dégénérescences articulaires sévères, de l'ankylose, des lésions liées aux traumatismes et d'autres affections affectant le mouvement et la fonction de la mâchoire. Les procédures neurochirurgicales, la chirurgie orthognathique, la réparation des défauts crâniens acquis et la reconstruction congénitale contribuent également à la demande.

Par utilisateur final :
les hôpitaux dominent le chiffre d'affaires actuel, tandis que les centres de chirurgie ambulatoire se développentLes hôpitaux ont représenté 71,14 % du chiffre d'affaires en 2025. La chirurgie CMF nécessite souvent des approches neurochirurgicales, une fixation traumatologique sous anesthésie générale et une reconstruction oncologique multidisciplinaire, soutenues par l'infrastructure clinique et d'accréditation hospitalière. Les établissements universitaires et de recherche ont utilisé une part disproportionnée d'implants personnalisés en raison de leur accès à l'imagerie, au soutien en ingénierie et aux flux de travail de planification numérique établis.
Les centres de chirurgie ambulatoire devraient enregistrer la croissance la plus rapide parmi les catégories d'utilisateurs finaux détaillées, à un CAGR de 8,18 % jusqu'en 2031. Leur croissance est soutenue par l'adéquation croissante de certaines procédures électives et moins complexes aux contextes ambulatoires, ainsi que par les efforts visant à améliorer l'efficacité procédurale et à maîtriser les coûts de traitement. Les cliniques spécialisées contribuent également à l'expansion du marché grâce à des services craniofaciaux, maxillofaciaux et orthognathiques ciblés.
Analyse géographique
Marché des Implants Craniomaxillofaciaux en Amérique du Nord
L'Amérique du Nord a représenté 41,84 % du chiffre d'affaires en 2025. Les États-Unis ont enregistré plus de 400 000 visites annuelles aux urgences pour des fractures faciales, tandis que le remboursement de la réparation de la craniosynostose et de la crânioplastie post-oncologique a soutenu la reconstruction spécialisée. Les vastes réseaux de soins craniofaciaux et l'adoption élevée de la planification chirurgicale virtuelle ont renforcé la demande régionale. En juillet 2026, Walter Reed a obtenu l'autorisation pour le système de plaque crânienne en titane 3D MAC de 3D Systems, renforçant la position des États-Unis en tant que marché réglementaire et clinique clé pour les plateformes d'implants personnalisés.
Marché des Implants Craniomaxillofaciaux en Europe
L'Europe a maintenu une position substantielle sur le marché des implants craniomaxillofaciaux, portée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne. Les réseaux hospitaliers centralisés et les programmes universitaires de chirurgie craniomaxillofaciale ont soutenu les volumes de procédures, bien que les contraintes de coût et de logistique aient limité une intégration numérique plus large ; une enquête de 2025 a révélé que 44,4 % des chirurgiens allemands en chirurgie orale et maxillofaciale utilisaient des méthodes de planification hybrides, combinant approches numériques et conventionnelles. En février 2026, Materialise a ajouté des implants en PEEK sur mesure à son portefeuille craniomaxillofacial destiné aux chirurgiens européens. Les produits ont été fabriqués conformément à la norme EN ISO 13485, avec un délai d'exécution de 72 heures après approbation du plan, tandis que les fournisseurs européens ont conservé des positions solides dans la fixation résorbable et les services de conception personnalisée.
Marché des Implants Craniomaxillofaciaux en Asie-Pacifique, en Amérique du Sud et dans la région MEA
L'Asie-Pacifique était la région à la croissance la plus rapide sur le marché des implants craniomaxillofaciaux, soutenue par l'expansion de l'infrastructure chirurgicale en Chine, les systèmes reconstructeurs et esthétiques avancés en Corée du Sud et au Japon, ainsi que les besoins en reconstruction traumatique et congénitale en Inde. Les fournisseurs nationaux et mondiaux ont ciblé la demande en matériel de titane à prix fixe et à volume élevé en Chine. Le Brésil a dominé les volumes sud-américains grâce à une infrastructure de chirurgie reconstructrice établie, tandis que les investissements dans les soins de santé du Conseil de coopération du Golfe ont soutenu la capacité hospitalière et la formation des chirurgiens au Moyen-Orient et en Afrique, où les marchés restaient émergents.
Paysage concurrentiel
Concentration du Marché
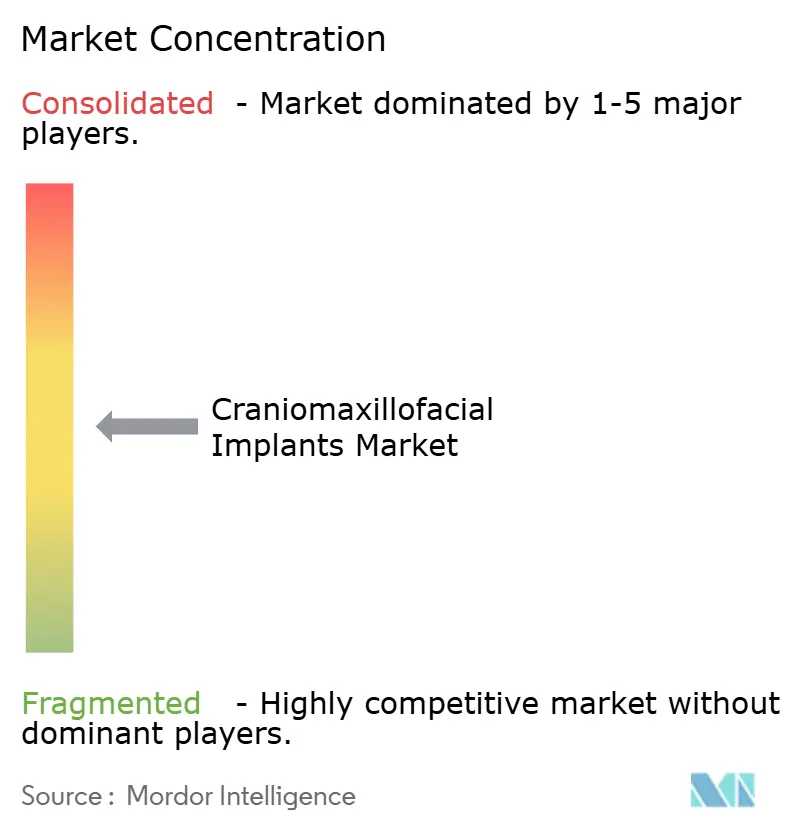
Le marché des implants craniomaxillofaciaux est très concentré. Stryker, Johnson & Johnson MedTech via DePuy Synthes, et Medtronic occupent des positions significatives dans la fixation traumatologique, le matériel neurochirurgical et les produits orthognathiques courants. KLS Martin, Medartis, Materialise, OsteoMed et Xilloc Medical sont en concurrence sur les implants personnalisés, la fixation résorbable et les services de flux de travail numérique. Les entreprises leaders bénéficient de relations établies avec les chirurgiens et de larges portefeuilles cliniques, tandis que les spécialistes se distinguent par leur expertise en conception, leurs délais de réponse, leurs options de matériaux et la fiabilité de leurs flux de travail.
Integra LifeSciences a finalisé son acquisition d'Acclarent pour 275 millions USD en avril 2024, ajoutant des capacités en ORL et en neurochirurgie pertinentes pour la chirurgie d'accès craniofaciale. Medartis a acquis les 53 % restants de KeriMedical pour 99 millions CHF (122,14 millions USD), la transaction ayant été clôturée en août 2025. Le portail iD 4.0 de Stryker prend en charge la collaboration en temps réel sur les dossiers et le suivi des expéditions pour les implants personnalisés, tandis que le logiciel Mimics Enlight CMF de Materialise prend en charge la conception d'implants en titane et en PEEK dans un flux de travail unique. Les plateformes numériques sont devenues un facteur de différenciation concurrentiel clé dans le segment premium du marché des implants craniomaxillofaciaux.
La fabrication au point de soins pourrait réduire les délais de livraison des implants crâniens critiques en traumatologie de plusieurs semaines à quelques jours, l'autorisation de Walter Reed en constituant un premier exemple. Osteopore développe des échafaudages en polymère bioabsorbable, reflétant l'innovation continue en matière de matériaux parallèlement au développement des flux de travail numériques. Les nouveaux fournisseurs doivent satisfaire à des exigences rigoureuses de validation et de qualité, tandis que les entreprises établies conservent des avantages en termes d'échelle, d'expérience réglementaire et de relations hospitalières.
Leaders du secteur des implants craniomaxillofaciaux
-
Stryker Corporation
-
Zimmer Biomet Holdings, Inc.
-
Johnson & Johnson
-
KLS Martin SE & Co. KG
-
Materialise
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Implants Craniomaxillofaciaux Entreprises couvertes dans ce rapport
- Acumed
- Anatomics
- B.?Braun SE
- CranioTech (Pty) Ltd
- Gesco Healthcare Pvt. Ltd
- Jeil Medical
- Johnson & Johnson
- Kelyniam Global
- KLS Martin Group
- LUCID Implants (DICUL AM Private Limited)
- Materialise
- Matrix Surgical USA
- Medartis
- Medicon eG
- Ortho Baltic
- Osteopore Limited
- Poriferous
- Rebstock Instruments GmbH
- Renishaw
- Stryker
- Xilloc Medical BV
- Zimmer Biomet
Développements industriels récents dans Marché des Implants Craniomaxillofaciaux
- Juillet 2026 : 3D Systems a permis au centre d'applications médicales 3D du Walter Reed National Military Medical Center d'obtenir l'autorisation préalable à la mise sur le marché FDA (K253116) pour le système de plaque crânienne en titane 3D MAC, la première autorisation d'implant accordée à un établissement de soins de proximité.
- Juin 2026 : Stryker a lancé le TPX HD, un outil motorisé pour petits os destiné aux procédures orales et maxillofaciales, offrant un couple 296 % plus élevé et des performances 40 % plus rapides que son prédécesseur.
- Mars 2026 : Inion a lancé l'Inion UltraPress Inserter, un dispositif ultrasonique sans fil et rechargeable pour la fixation crânienne bioabsorbable, lors de la réunion annuelle ACPA 2026 à Boston.
- Février 2026 : Materialise a élargi son portefeuille CMF avec des implants PEEK sur mesure fabriqués selon la norme EN ISO 13485, offrant un délai d'exécution de 72 heures après approbation du plan dans toute l'Europe, à l'exclusion de la Suisse.
Périmètre du rapport mondial sur le marché des implants craniomaxillofaciaux
Selon le périmètre du rapport, les implants craniomaxillofaciaux (CMF) sont des dispositifs médicaux spécialisés utilisés pour réparer, stabiliser et reconstruire les os du crâne, du visage et de la mâchoire. Ils restaurent la structure, la fonction et l'apparence normales à la suite de traumatismes, de tumeurs ou de pathologies congénitales.
Le marché des implants craniomaxillofaciaux est segmenté par produit et technique, matériau, application, utilisateur final et géographie. Par produit et technique, le marché comprend les plaques et vis, les systèmes de maillage, les implants de reconstruction crânienne et faciale, les substituts osseux et les combleurs de défauts osseux, les systèmes de fixation des volets crâniens, les systèmes de distraction craniomaxillofaciale, les systèmes de remplacement de l'articulation temporomandibulaire, les systèmes de fixation bioabsorbables et d'autres types de produits. Par matériau, le marché est segmenté en titane et alliages de titane, acier inoxydable, cobalt-chrome, polymères non absorbables, polymères bioabsorbables, PEEK et PEKK, céramiques et autres matériaux. Par application, le marché couvre la reconstruction traumatique et des fractures, la reconstruction des défauts crâniens acquis, la chirurgie orthognathique et dentaire, la correction congénitale et de la craniosynostose, la reconstruction oncologique et post-tumorale, la reconstruction de l'articulation temporomandibulaire, l'augmentation esthétique et la correction du contour, ainsi que d'autres applications. Par utilisateur final, le marché comprend les hôpitaux, les centres de chirurgie ambulatoire, les cliniques chirurgicales spécialisées et maxillofaciales, les établissements universitaires et de recherche, et d'autres utilisateurs finaux. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
| Plaques et vis |
| Systèmes de maille |
| Substituts de greffe osseuse |
| Produits de réparation durale |
| Systèmes de fixation du volet crânien |
| Systèmes de distraction craniomaxillofaciale |
| Systèmes de remplacement de l'articulation temporomandibulaire |
| Implants spécifiques au patient |
| Titane et alliages de titane |
| Acier inoxydable |
| Polymères |
| Polymères bioabsorbables |
| Céramique |
| Biomatériaux |
| PEEK |
| Autres |
| Reconstruction des traumatismes et des fractures |
| Neurochirurgie et reconstruction crânienne |
| Chirurgie orthognathique et dentaire |
| Réparation pédiatrique de la craniosynostose |
| Oncologie et reconstruction post-tumorale |
| Correction des malformations congénitales |
| Reconstruction de l'articulation temporomandibulaire |
| Reconstruction plastique et esthétique |
| Autres |
| Hôpitaux |
| Centres de chirurgie ambulatoire |
| Cliniques spécialisées |
| Hôpitaux universitaires et d'enseignement |
| Institutions de recherche et développement |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par produit et technique | Plaques et vis | |
| Systèmes de maille | ||
| Substituts de greffe osseuse | ||
| Produits de réparation durale | ||
| Systèmes de fixation du volet crânien | ||
| Systèmes de distraction craniomaxillofaciale | ||
| Systèmes de remplacement de l'articulation temporomandibulaire | ||
| Implants spécifiques au patient | ||
| Par matériau | Titane et alliages de titane | |
| Acier inoxydable | ||
| Polymères | ||
| Polymères bioabsorbables | ||
| Céramique | ||
| Biomatériaux | ||
| PEEK | ||
| Autres | ||
| Par application | Reconstruction des traumatismes et des fractures | |
| Neurochirurgie et reconstruction crânienne | ||
| Chirurgie orthognathique et dentaire | ||
| Réparation pédiatrique de la craniosynostose | ||
| Oncologie et reconstruction post-tumorale | ||
| Correction des malformations congénitales | ||
| Reconstruction de l'articulation temporomandibulaire | ||
| Reconstruction plastique et esthétique | ||
| Autres | ||
| Par utilisateur final | Hôpitaux | |
| Centres de chirurgie ambulatoire | ||
| Cliniques spécialisées | ||
| Hôpitaux universitaires et d'enseignement | ||
| Institutions de recherche et développement | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des implants craniomaxillofaciaux en 2031 ?
Le marché des implants craniomaxillofaciaux devrait atteindre 3,44 milliards USD d'ici 2031, contre 2,25 milliards USD en 2025, enregistrant un CAGR de 7,23 % durant la période 2026-2031.
Quelle catégorie de produits génère le plus de chiffre d'affaires ?
Les plaques et vis ont dominé le chiffre d'affaires par produit avec une part de 44,01 % en 2025, car elles sont utilisées en traumatologie, en chirurgie orthognathique et en reconstruction.
Quel matériau connaît la croissance la plus rapide ?
Le PEEK et le PEKK devraient croître à un CAGR de 9,17 % jusqu'en 2031, portés par leur rapport résistance/poids favorable, leur biocompatibilité et leur adéquation à la reconstruction craniofaciale avancée.
Pourquoi les implants crâniens spécifiques au patient gagnent-ils en utilisation ?
Ils relient l'imagerie, la planification chirurgicale et la conception des implants, et peuvent soutenir une reconstruction complexe avec des dispositifs personnalisés en titane ou en PEEK.
Quelle région occupe la position de leader ?
L'Amérique du Nord a représenté 41,84 % du chiffre d'affaires en 2025, soutenue par les réseaux de soins spécialisés, le remboursement et le recours à la planification chirurgicale virtuelle.
Qu'est-ce qui limite l'adoption plus large des implants CMF avancés ?
Les coûts élevés des implants et de la planification, la disponibilité limitée des spécialistes, les besoins de validation réglementaire et les preuves à long terme incomplètes pour les matériaux plus récents restent des contraintes clés.