
Marktgröße und Marktanteil für kraniomaxillofaziale Implantate
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.43 Milliarden US-Dollar |
| Marktgröße (2031) | 3.44 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.23 % |
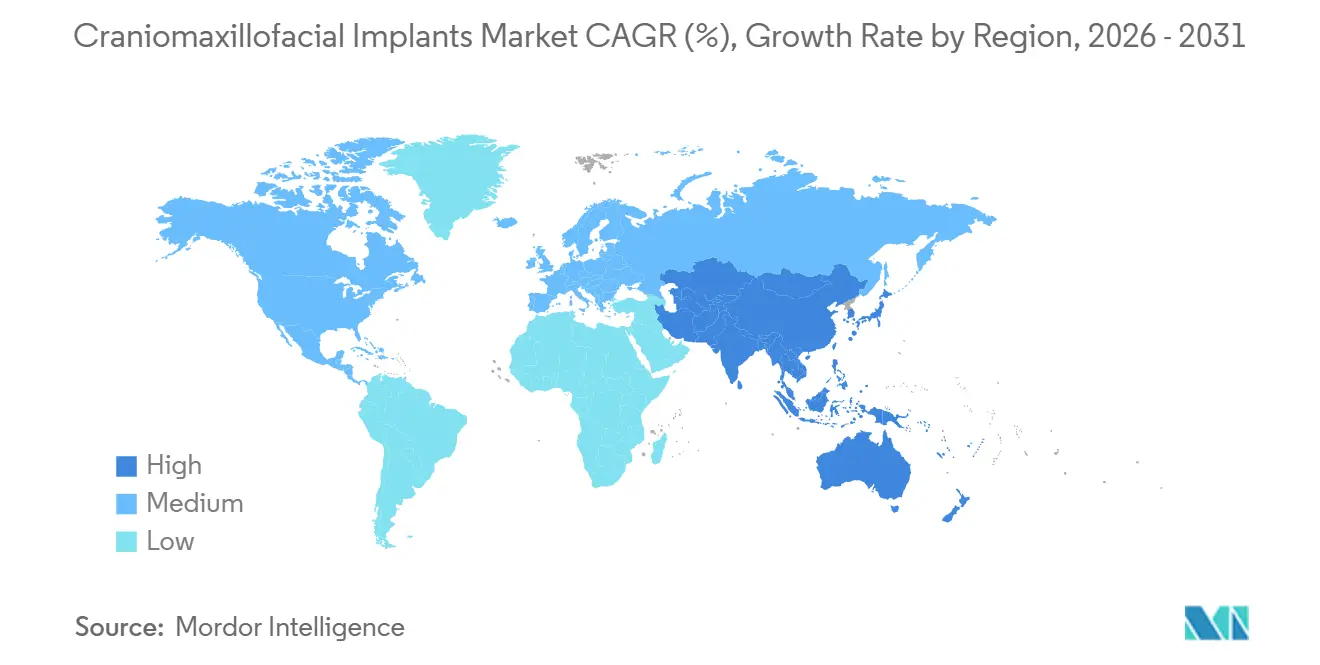
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kraniomaxillofaziale Implantate von Mordor Intelligence
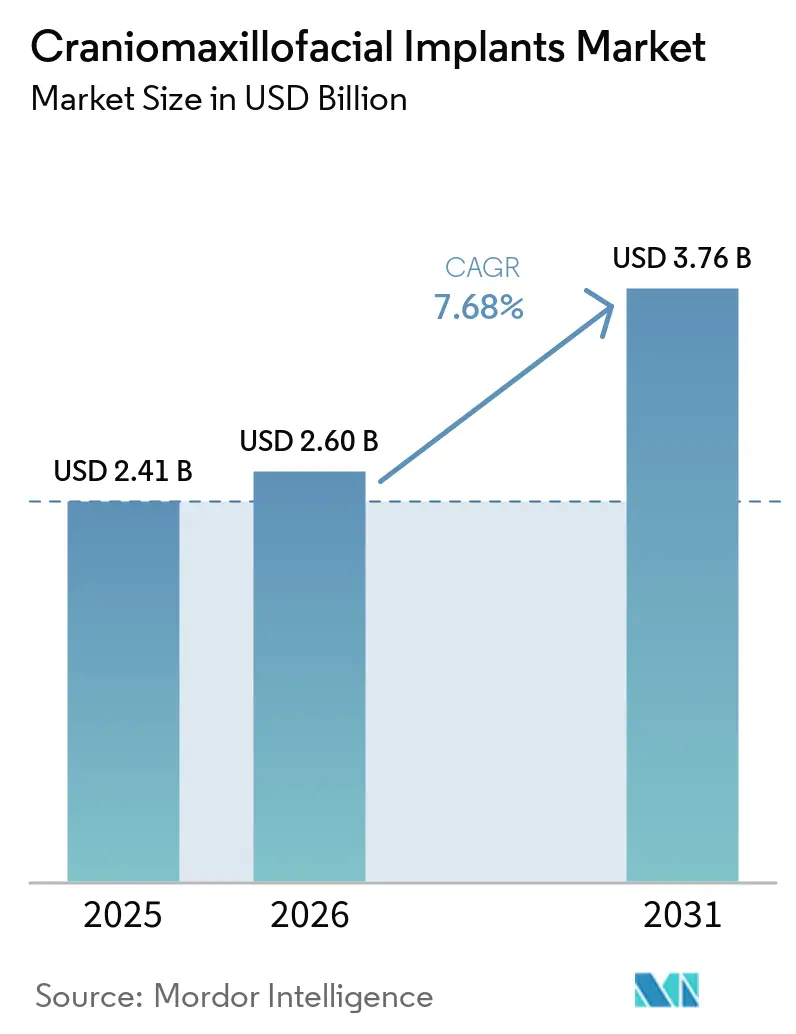
Die Marktgröße für kraniomaxillofaziale Implantate wird voraussichtlich von 2,25 Milliarden USD im Jahr 2025 auf 2,43 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 3,44 Milliarden USD erreichen, mit einer CAGR von 7,23 % über den Zeitraum 2026–2031.
Zunehmende kraniofaziale Traumata, die breitere Nutzung digital geplanter patientenspezifischer Implantate sowie eine erweiterte Rolle der rekonstruktiven und ästhetischen Chirurgie stützen die Nachfrage. Der Markt für kraniomaxillofaziale Implantate entwickelt sich zudem in Richtung von Arbeitsabläufen, die Bildgebung, chirurgische Planung, Implantatdesign und Fertigung miteinander verbinden. Dies verändert den Wettbewerb unter den Anbietern, da der Wert eines Eingriffs zunehmend Planungs- und Produktionsdienstleistungen umfasst und nicht nur Fixationshardware. Regulatorische Anforderungen und ein Mangel an Fachchirurgen schränken den Zugang in bestimmten Versorgungsumgebungen weiterhin ein, begünstigen jedoch gleichzeitig Anbieter mit etablierten Qualitätssystemen. Der Markt für kraniomaxillofaziale Implantate muss daher Technologieinvestitionen mit der praktischen Kapazität von Krankenhäusern und klinischen Teams zur Nutzung dieser Systeme in Einklang bringen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt entfielen Platten und Schrauben im Jahr 2025 auf 44,01 % des Umsatzes im Markt für kraniomaxillofaziale Implantate, während Temporomandibulargelenk-Ersatzsysteme bis 2031 voraussichtlich mit einer CAGR von 9,07 % wachsen werden.
- Nach Material hielten Titan und Titanlegierungen im Jahr 2025 einen Umsatzanteil von 67,63 %, während PEEK und PEKK bis 2031 voraussichtlich mit einer CAGR von 9,17 % expandieren werden.
- Nach Anwendung entfiel die Trauma- und Frakturrekonstruktion im Jahr 2025 auf 34,91 % des Umsatzes, während die Temporomandibulargelenk-Rekonstruktion bis 2031 voraussichtlich mit einer CAGR von 8,40 % wachsen wird.
- Nach Endnutzer entfielen Krankenhäuser im Jahr 2025 auf 71,14 % des Umsatzes, während ambulante Operationszentren voraussichtlich das am schnellsten wachsende Endnutzersegment mit einer CAGR von 8,18 % bis 2031 darstellen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 41,84 %, während der asiatisch-pazifische Raum voraussichtlich mit der schnellsten regionalen CAGR von 8,48 % bis 2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende kraniofaziale Traumata und Rekonstruktionsvolumina | +2.1% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung patientenspezifischer und 3D-gedruckter Implantate | +1.8% | Nordamerika und Europa, mit früher Akzeptanz im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Pädiatrische Kraniosynostose- und angeborene Fehlbildungseingriffe | +1.2% | Nordamerika, Europa, Japan sowie aufstrebende Märkte in Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung der orthognathischen, maxillofazialen und ästhetischen Chirurgie | +1.5% | Nordamerika, Europa, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Integration der virtuellen chirurgischen Planung | +0.9% | Nordamerika und Europa, mit früher Einführungsphase im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Einsatz resorbierbarer und bioaktiver Materialien | +1.4% | Global, mit der stärksten Akzeptanz in pädiatrischen Zentren in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende kraniofaziale Traumata und Rekonstruktionsvolumina sichern die kurzfristige Nachfrage
Kraniofaziale Traumata bleiben ein wesentlicher Nachfragetreiber für Fixationssysteme im Markt für kraniomaxillofaziale Implantate. Kraftfahrzeugunfälle machten 34,3 % der pädiatrischen CMF-Frakturen aus, die zwischen 2017 und 2024 in der U.S. National Trauma Data Bank erfasst wurden. Die Nutzung von Sicherheitsgurten reduzierte das Risiko von CMF-Frakturen bei Kraftfahrzeugunfällen um 42,8 %, dennoch erfordern schwere Traumafälle weiterhin Platten, Schrauben, Meshsysteme und andere Fixationsprodukte.[1] China verzeichnete im Jahr 2024 1.194.145 neue Gesichtsfrakturfälle, während die altersstandardisierte Inzidenz zwischen 2010 und 2021 um 17,74 % anstieg. Die traumabedingten Kosten an Tertiärkrankenhäusern in China überstiegen im Jahr 2020 5,5 Milliarden USD.[2] Orbital- und Mittelgesichtsverletzungen erfordern häufig Mesh- und Titanfixation, während postresektive Schädeldefekte die Nachfrage nach Kranioplastieverfahren aufrechterhalten. Diese trauma- und onkologiebedingten Indikationen stützen eine konsistente Nachfrage nach etablierter Fixationshardware.
Zunehmender Einsatz patientenspezifischer und 3D-gedruckter Implantate verändert die Preisstruktur
Patientenspezifische Titan-Schädelimplantate sind durch etablierte US-amerikanische Zulassungswege zugänglicher geworden. Im Juli 2026 erhielt das Walter Reed National Military Medical Center die FDA-Zulassung K253116 für sein 3D MAC Titanium Cranial Plate System. Die Zulassung war die erste, die einer Point-of-Care-Einrichtung für ein Implantatsystem erteilt wurde, und unterstützte die krankenhausseitige Fertigung für ausgewählte Schädelimplantatfälle. 3D Systems unterstützte das 3D Medical Applications Center der Einrichtung bei diesem Vorhaben. Der Wandel hin zur individualisierten Produktion verändert die kommerzielle Struktur des Marktes für kraniomaxillofaziale Implantate. Patientenspezifische Implantate erzielen durchschnittliche Verkaufspreise, die drei- bis fünfmal höher sind als bei Standardhardware, was die Anforderungen an Bildgebung, Design, Fertigung und Sterilisation widerspiegelt. Materialise und Stryker profitieren von digitalen Plattformen, die mit der Implantatbestellung verknüpft sind, während konventionelle Hardwareanbieter bei komplexen Rekonstruktionsfällen unter Wettbewerbsdruck geraten könnten.
Ausweitung der orthognathischen, maxillofazialen und ästhetischen Chirurgie verbreitert das adressierbare Fallspektrum
Die orthognathische Chirurgie weitet sich im Markt für kraniomaxillofaziale Implantate auf funktionelle und elektive ästhetische Indikationen aus. Eine globale Studie aus dem Jahr 2025 mit 557 Chirurgen ergab, dass 71,9 % computergestützte chirurgische Planung für orthognathische Eingriffe nutzten, wobei die Akzeptanz in Nordamerika 95,7 % erreichte.[3] Unter den Chirurgen, die computergestützte Planung nutzten, verwendeten 58,1 % auch patientenspezifische Platten, was den Zusammenhang zwischen digitaler Planung und hochwertigen Fixationssystemen verdeutlicht. Eine Studie der Universität Groningen berichtete von einer Nutzungsrate der virtuellen chirurgischen Planung von 98,7 % bis 100 % an ihrer nationalen Zahnklinik von 2019 bis 2021. Skelettale Klasse-III-Muster, die eine bimaxilläre Korrektur erfordern, machten einen erheblichen Anteil der Aktivitäten aus. Da die Planung an Fachzentren zum Standard wird, können Planungsplattformen Implantatbestellungen beeinflussen und Wechselkosten erzeugen. Der Markt für kraniomaxillofaziale Implantate begünstigt zunehmend Anbieter, die Planung, Design und Implantatlieferung integrieren.
Zunehmender Einsatz resorbierbarer und bioaktiver Implantatmaterialien verändert die langfristige Ersatzdynamik
Resorbierbare Fixation kann die Notwendigkeit nachfolgender Hardwareentfernungseingriffe eliminieren, insbesondere bei pädiatrischen Kraniosynostosefällen. Patienten werden häufig vor dem 12. Lebensmonat operativ korrigiert, was die Vermeidung wiederholter Anästhesie zu einem wichtigen Aspekt für Behandlungsteams und Familien macht. Dies unterstützt den Einsatz resorbierbarer Systeme in ausgewählten pädiatrischen Fällen und ermutigt Krankenhäuser, langfristige Verfahrenskosten statt nur Implantatpreise zu berücksichtigen. Eine Nachfolgestudie aus dem Jahr 2025 mit 58 Patienten, die mit kanülierten Schrauben aus Magnesiumlegierung behandelt wurden, berichtete von einer Implantatrevision und keinen patientenberichteten resorptionsbedingten Problemen. Die Studie berichtete auch von ausgezeichneten funktionellen Ergebnissen nach der Reparatur von Unterkiefergelenkfortsatzfrakturen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Implantat-, Planungs- und Verfahrenskosten | -1.8% | Global, am stärksten ausgeprägt in Ländern mit niedrigem und mittlerem Einkommen sowie aufstrebenden Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an spezialisierten kraniomaxillofazialen Chirurgen | -1.2% | Global, mit unverhältnismäßig starker Auswirkung im Nahen Osten und Afrika, Südamerika sowie Tier-2-Städten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Regulatorische und klinische Validierungskomplexität | -0.8% | Europa, Nordamerika und Märkte mit hohem SDI | Mittelfristig (2–4 Jahre) |
| Begrenzte Langzeitevidenz für fortschrittliche Materialien | -0.7% | Global, mit Auswirkungen auf die Kostenträgerdeckung und die Aufnahme in Krankenhausformulare | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implantat-, Planungs- und Verfahrenskosten schränken die Durchdringung in kostensensiblen Umgebungen ein
Patientenspezifische Titan- oder PEEK-Schädelimplantate können in den US-amerikanischen Krankenhausbeschaffungskosten, einschließlich Designdienstleistungen, additiver Fertigung und Sterilisation, 10.000–20.000 USD pro Fall übersteigen. Chirurgenhonorare, Operationssaalzeit, virtuelle chirurgische Planung und Schienenherstellung können pro orthognathischem Fall 1.500–3.000 USD hinzufügen. Die Vergütung nach diagnosebezogenen Fallgruppen deckt diese Kosten möglicherweise nicht vollständig ab, was die Einführung unter festen Verfahrensvergütungsmodellen einschränkt. Länder mit niedrigem und mittlerem Einkommen machen 80–90 % der weltweiten unfallbedingten Verletzungen aus, die eine chirurgische Behandlung erfordern. Begrenzte Infrastruktur und Erstattungsdeckung veranlassen Anbieter häufig dazu, CMF-Frakturen konservativ zu behandeln oder kostengünstigere generische Titan-Miniplatten zu verwenden. Während eine modulare Preisgestaltung Implantat- und Planungskosten trennen könnte, schränken begrenzte Lieferkettentransparenz und der Widerstand der Anbieter gegen eine Änderung gebündelter Modelle eine breitere Einführung im Markt für kraniomaxillofaziale Implantate ein.
Mangel an spezialisierten kraniomaxillofazialen Chirurgen schafft systemische Kapazitätslücken
Die Verfügbarkeit von Fachärzten bestimmt das Volumen komplexer CMF-Eingriffe. Kraniofaziale Chirurgen sind weiterhin in akademischen medizinischen Zentren und Stadtkrankenhäusern konzentriert, während die Traumanachfrage nicht konsistent mit ihrer regionalen Verteilung übereinstimmt. Patienten in ländlichen und einkommensschwächeren Regionen können mit verzögertem Zugang zu komplexen Rekonstruktionen konfrontiert sein, während nicht spezialisierte Teams Fälle behandeln, die andernfalls eine Überweisung an Fachärzte erfordern würden. Die U.S. National Trauma Data Bank verzeichnete zwischen 2017 und 2022 119.324 pädiatrische CMF-Frakturen unter fast 800.000 pädiatrischen Traumafällen. Diese Fallbelastung setzt Fachteams unter Druck und konzentriert komplexe Eingriffe in Tertiär- und Universitätskrankenhäusern. Obwohl dieses Muster die Krankenhausnachfrage stützt, schränkt es die Fähigkeit von Fachkliniken in kosteneingeschränkten Regionen ein, Personal für komplexe Implantateingriffe bereitzustellen. Der Markt für kraniomaxillofaziale Implantate ist weiterhin auf Ausbildungskapazitäten und die Verteilung von Fachärzten angewiesen, insbesondere außerhalb etablierter Überweisungszentren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt und Technik:
Platten und Schrauben führend, während TMJ-Ersatzsysteme am schnellsten wachsenPlatten und Schrauben hielten im Jahr 2025 einen Marktanteil von 44,01 % im Markt für kraniomaxillofaziale Implantate, gestützt durch ihren Einsatz in der Traumaversorgung, der orthognathischen Chirurgie und der Rekonstruktion. Titan-Fixationshardware blieb eine grundlegende Anforderung bei CMF-Eingriffen und verschaffte der Kategorie eine breite prozedurale Basis. Das Universal Select-System von Stryker kombiniert winkelveränderliche Verriegelung mit AXS-Schraubengeometrie, während die TRUMATCH CMF-Plattform von DePuy Synthes 3D-gedruckte Titanplatten mit digitaler präoperativer Planung integriert. Meshsysteme und Schädelklappenverankerungssysteme bleiben komplementäre Kategorien, während Distraktions- und Temporomandibulargelenk-Ersatzsysteme engere, höherwertige Indikationen bedienen.
Temporomandibulargelenk-Ersatzsysteme werden voraussichtlich das schnellste Wachstum unter den detaillierten Produktkategorien verzeichnen, mit einer CAGR von 9,07 % von 2026 bis 2031. Die Nachfrage wird durch die Notwendigkeit gestützt, fortgeschrittene Gelenkdegeneration, traumabedingte Schäden und funktionelle Beeinträchtigungen durch rekonstruktive Eingriffe zu behandeln. Knochenersatzmaterialien sind ebenfalls eine wichtige Kategorie, die Knochenregeneration und Defektrekonstruktion unterstützt.


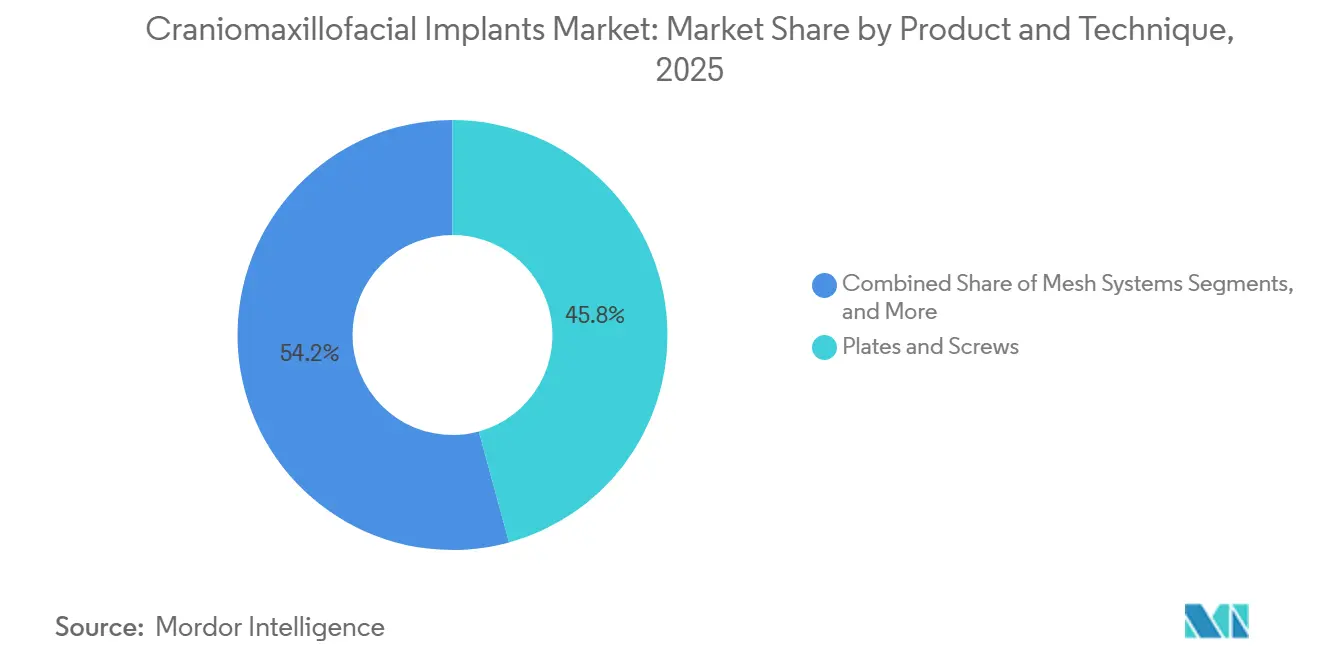
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Titan führend bei der aktuellen Nutzung, während PEEK und PEKK am schnellsten wachsenTitan und Titanlegierungen machten im Jahr 2025 67,63 % des Umsatzes aus, gestützt durch ihre Biokompatibilität, Korrosionsbeständigkeit und Ermüdungsfestigkeit. Diese Eigenschaften etablierten Titan als regulatorischen Maßstab für alternative Materialien und unterstützten seinen Einsatz bei der Orbitalrandrekonstruktion, der Unterkieferplattenosteosynthese und kraniofazialen Distraktionssystemen. Die breite Vertrautheit der Chirurgen und eine etablierte Zulassungshistorie reduzierten weiterhin die Adoptionsbarrieren bei Trauma- und Rekonstruktionseingriffen. Der Markt für kraniomaxillofaziale Implantate stützte sich daher weiterhin auf Titan für grundlegende Fixationsanforderungen.
PEEK und PEKK werden voraussichtlich mit der schnellsten CAGR von 9,17 % bis 2031 wachsen. Eine Studie aus dem Jahr 2025 berichtete einen mittleren ästhetischen ANA-Zufriedenheitswert von 8,86 für PEEK, verglichen mit Werten von 8,25 oder niedriger für Titan, Silikon und PMMA; das Komplikationsprofil umfasste Hämatome, ohne Abstoßungs- oder Infektionsereignisse. Bioabsorbierbare Polymere werden voraussichtlich wachsen, da sie eine sekundäre Hardwareentfernung vermeiden können. Eine Übersichtsarbeit aus dem Jahr 2026 beschrieb eine breitere PEEK-Nutzung in CMF- und Temporomandibulargelenkanwendungen, einschließlich Plasmabehandlung, Hydroxyapatit-Nanopartikel-Beschichtung und nanotopografischer Modifikation zur Verbesserung der Osseointegration. Keramiken und Edelstahl bleiben etablierte Nischen, während Biomaterialien und Verbundmatrizen sich weiterentwickeln.
Nach Anwendung:
Trauma- und Frakturrekonstruktion führend, während TMJ-Rekonstruktion an Dynamik gewinntDie Trauma- und Frakturrekonstruktion machte im Jahr 2025 34,91 % des Umsatzes aus, gestützt durch die Nachfrage nach chirurgischer Behandlung von Gesichtsfrakturen und komplexen kraniofazialen Verletzungen. Verkehrsunfälle, Stürze, sportverletzungsbedingte Ereignisse und andere traumatische Ereignisse erzeugen Nachfrage nach Platten, Schrauben und Rekonstruktionsimplantaten. Die Notwendigkeit, Gesichtsstruktur, Ausrichtung und Funktion wiederherzustellen, erhält den Einsatz von CMF-Implantaten bei krankenhausbasierten Trauma- und Rekonstruktionseingriffen aufrecht. Dieser breite klinische Bedarf etabliert die Trauma- und Frakturrekonstruktion als die größte Anwendung innerhalb des Marktes.
Die Temporomandibulargelenk-Rekonstruktion wird voraussichtlich das schnellste Wachstum unter den detaillierten Anwendungskategorien verzeichnen, mit einer CAGR von 8,40 % von 2026 bis 2031. Das Wachstum wird durch die Behandlung schwerer Gelenkdegeneration, Ankylose, traumabedingter Schäden und anderer Erkrankungen gestützt, die die Kieferbewegung und -funktion beeinträchtigen. Neurochirurgische Eingriffe, orthognathische Chirurgie, Reparatur erworbener Schädeldefekte und kongenitale Rekonstruktion tragen ebenfalls zur Nachfrage bei.

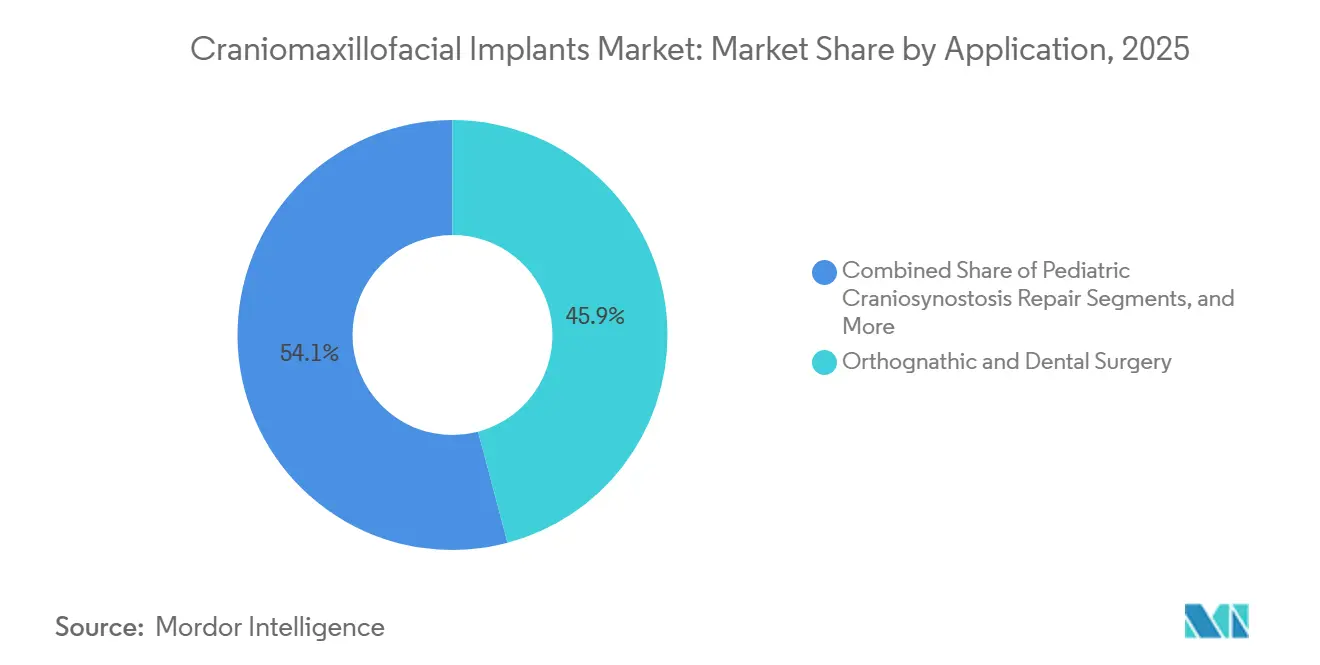
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser führend beim aktuellen Umsatz, während ambulante Operationszentren expandierenKrankenhäuser machten im Jahr 2025 71,14 % des Umsatzes aus. CMF-Chirurgie erfordert häufig neurochirurgische Zugänge, Traumafixation unter Vollnarkose und multidisziplinäre onkologische Rekonstruktion, unterstützt durch krankenhausbasierte klinische und Zulassungsinfrastruktur. Akademische und Forschungseinrichtungen nutzten einen überproportionalen Anteil patientenspezifischer Implantate, da sie Zugang zu Bildgebung, technischer Unterstützung und etablierten digitalen Planungsabläufen hatten.
Ambulante Operationszentren werden voraussichtlich das schnellste Wachstum unter den detaillierten Endnutzerkategorien verzeichnen, mit einer CAGR von 8,18 % bis 2031. Ihr Wachstum wird durch die zunehmende Eignung ausgewählter elektiver und weniger komplexer Eingriffe für ambulante Umgebungen gestützt, begleitet von Bemühungen zur Verbesserung der Verfahrenseffizienz und des Kostenmanagements. Fachkliniken tragen ebenfalls zur Marktexpansion durch fokussierte kraniofaziale, maxillofaziale und orthognathische Dienstleistungen bei.
Geografische Analyse
Markt für kraniomaxillofaziale Implantate in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 41,84 %. Die Vereinigten Staaten verzeichneten mehr als 400.000 jährliche Notaufnahmebesuche wegen Gesichtsfrakturen, während die Erstattung für die Kraniosynostose-Reparatur und die postoperative Kranioplastik nach onkologischen Eingriffen die spezialisierte Rekonstruktion unterstützte. Umfangreiche kraniofaziale Versorgungsnetzwerke und die hohe Akzeptanz der virtuellen chirurgischen Planung stärkten die regionale Nachfrage. Im Juli 2026 erhielt Walter Reed die Zulassung für das 3D MAC Titanium Cranial Plate System von 3D Systems, was die Position der Vereinigten Staaten als wichtigen regulatorischen und klinischen Markt für maßgeschneiderte Implantatplattformen festigte.
Markt für kraniomaxillofaziale Implantate in Europa
Europa behauptete eine bedeutende Stellung im Markt für kraniomaxillofaziale Implantate, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien. Zentralisierte Krankenhausnetzwerke und akademische kraniomaxillofaziale Programme unterstützten die Eingriffszahlen, obwohl Kosten- und logistische Einschränkungen eine breitere digitale Integration begrenzten; eine Umfrage aus dem Jahr 2025 ergab, dass 44,4 % der deutschen Mund-, Kiefer- und Gesichtschirurgen hybride digitale und konventionelle Planungsmethoden verwendeten. Im Februar 2026 ergänzte Materialise sein kraniomaxillofaziales Portfolio für europäische Chirurgen um individuell angefertigte PEEK-Implantate. Die Produkte wurden gemäß EN ISO 13485 gefertigt, mit einer Lieferzeit von 72 Stunden nach Planfreigabe, während europäische Anbieter starke Positionen bei resorbierbarer Fixierung und patientenspezifischen Designdienstleistungen beibehielten.
Markt für kraniomaxillofaziale Implantate in APAC, Südamerika und MEA
Der asiatisch-pazifische Raum war die am schnellsten wachsende Region im Markt für kraniomaxillofaziale Implantate, gestützt durch Chinas expandierende chirurgische Infrastruktur, fortschrittliche rekonstruktive und ästhetische Systeme in Südkorea und Japan sowie Trauma- und kongenitale Rekonstruktionsbedarfe in Indien. Inländische und globale Anbieter zielten auf die Nachfrage nach Titan-Hardware zu Festpreisen und in hohem Volumen in China ab. Brasilien führte die südamerikanischen Volumina durch eine etablierte Infrastruktur für rekonstruktive Chirurgie an, während Investitionen im Gesundheitswesen des Golfkooperationsrats die Krankenhauskapazität und die Chirurgenausbildung im Nahen Osten und in Afrika unterstützten, wo die Märkte noch im Entstehen begriffen waren.
Wettbewerbslandschaft
Marktkonzentration
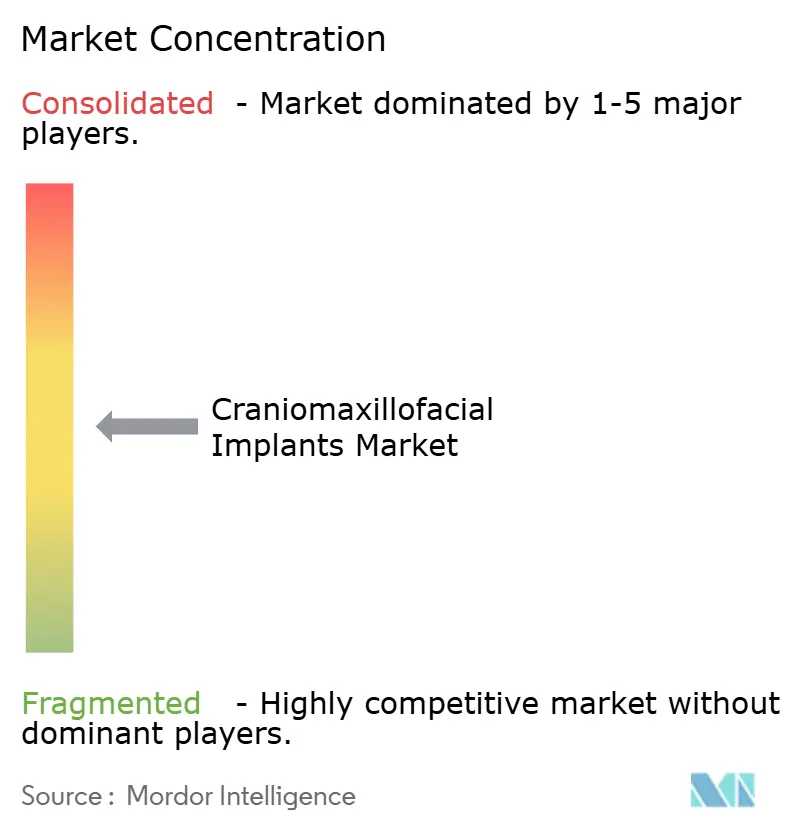
Der Markt für kraniomaxillofaziale Implantate ist stark konzentriert. Stryker, Johnson & Johnson MedTech über DePuy Synthes und Medtronic halten bedeutende Positionen in der Traumafixation, neurochirurgischer Hardware und gängigen orthognathischen Produkten. KLS Martin, Medartis, Materialise, OsteoMed und Xilloc Medical konkurrieren bei maßgefertigten Implantaten, resorbierbarer Fixation und digitalen Workflow-Diensten. Führende Unternehmen profitieren von etablierten Chirurgenbeziehungen und breiten klinischen Portfolios, während Spezialisten durch Designkompetenz, Reaktionszeiten, Materialoptionen und Workflow-Zuverlässigkeit konkurrieren.
Integra LifeSciences schloss im April 2024 die Übernahme von Acclarent für 275 Millionen USD ab und ergänzte damit HNO- und neurochirurgische Fähigkeiten, die für die kraniofaziale Zugangschirurgie relevant sind. Medartis erwarb den verbleibenden 53-%-Anteil an KeriMedical für 99 Millionen CHF (122,14 Millionen USD), wobei die Transaktion im August 2025 abgeschlossen wurde. Strykers iD Portal 4.0 unterstützt die Echtzeit-Fallzusammenarbeit und Sendungsverfolgung für patientenspezifische Implantate, während die Mimics Enlight CMF-Software von Materialise das Design von Titan- und PEEK-Implantaten innerhalb eines einzigen Arbeitsablaufs unterstützt. Digitale Plattformen sind zu einem wichtigen Wettbewerbsdifferenziator im Premiumsegment des Marktes für kraniomaxillofaziale Implantate geworden.
Die Fertigung am Behandlungsort könnte die Vorlaufzeiten für traumakritische Schädelimplantate von Wochen auf Tage reduzieren, wobei die Walter Reed-Zulassung ein frühes Beispiel liefert. Osteopore entwickelt bioabsorbierbare Polymergerüste, was die fortlaufende Materialinnovation neben der Entwicklung digitaler Arbeitsabläufe widerspiegelt. Neue Anbieter müssen strenge Validierungs- und Qualitätsanforderungen erfüllen, während etablierte Unternehmen Vorteile in Bezug auf Skalierung, regulatorische Erfahrung und Krankenhausbeziehungen behalten.
Branchenführer im Markt für kraniomaxillofaziale Implantate
-
Stryker Corporation
-
Zimmer Biomet Holdings, Inc.
-
Johnson & Johnson
-
KLS Martin SE & Co. KG
-
Materialise
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kraniomaxillofaziale Implantate Markt Unternehmen in diesem Bericht
- Acumed
- Anatomics
- B.?Braun SE
- CranioTech (Pty) Ltd
- Gesco Healthcare Pvt. Ltd
- Jeil Medical
- Johnson & Johnson
- Kelyniam Global
- KLS Martin Group
- LUCID Implants (DICUL AM Private Limited)
- Materialise
- Matrix Surgical USA
- Medartis
- Medicon eG
- Ortho Baltic
- Osteopore Limited
- Poriferous
- Rebstock Instruments GmbH
- Renishaw
- Stryker
- Xilloc Medical BV
- Zimmer Biomet
Neueste Industrielle Entwicklungen in Kraniomaxillofaziale Implantate Markt
- Juli 2026: 3D Systems ermöglichte es dem 3D Medical Applications Center des Walter Reed National Military Medical Center, die FDA-Zulassung vor dem Inverkehrbringen (K253116) für das 3D MAC Titanium Cranial Plate System zu erhalten – die erste Implantat-Zulassung, die einer Point-of-Care-Einrichtung erteilt wurde.
- Juni 2026: Stryker brachte TPX HD auf den Markt, ein Kleinknochen-Antriebswerkzeug für orale und maxillofaziale Eingriffe, das 296 % höheres Drehmoment und 40 % schnellere Leistung als sein Vorgänger bietet.
- März 2026: Inion stellte den Inion UltraPress Inserter vor, ein kabelloses, wiederaufladbares Ultraschallgerät für bioabsorbierbare Schädelfixation, auf der ACPA-Jahrestagung 2026 in Boston.
- Februar 2026: Materialise erweiterte sein CMF-Portfolio um individuell gefertigte PEEK-Implantate, die nach EN ISO 13485 hergestellt werden und eine 72-Stunden-Lieferzeit nach Planungsgenehmigung in ganz Europa, mit Ausnahme der Schweiz, bieten.
Berichtsumfang des globalen Marktes für kraniomaxillofaziale Implantate
Gemäß dem Umfang des Berichts sind kraniomaxillofaziale (CMF) Implantate spezialisierte Medizinprodukte, die zur Reparatur, Stabilisierung und Rekonstruktion von Knochen im Schädel, Gesicht und Kiefer verwendet werden. Sie stellen nach Traumata, Tumoren oder angeborenen Erkrankungen die normale Struktur, Funktion und das Erscheinungsbild wieder her.
Der Markt für kraniomaxillofaziale Implantate ist nach Produkt und Technik, Material, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkt und Technik umfasst der Markt Platten und Schrauben, Meshsysteme, Schädel- und Gesichtsrekonstruktionsimplantate, Knochenersatzmaterialien und Knochenhohlraumfüller, Schädelklappenverankerungssysteme, kraniomaxillofaziale Distraktionssysteme, Temporomandibulargelenk-Ersatzsysteme, bioabsorbierbare Fixationssysteme und andere Produkttypen. Nach Material ist der Markt in Titan und Titanlegierungen, Edelstahl, Kobalt-Chrom, nicht absorbierbare Polymere, bioabsorbierbare Polymere, PEEK und PEKK, Keramiken und andere Materialien segmentiert. Nach Anwendung deckt der Markt Trauma- und Frakturrekonstruktion, Rekonstruktion erworbener Schädeldefekte, orthognathische und zahnärztliche Chirurgie, Korrektur kongenitaler Erkrankungen und Kraniosynostose, onkologische und posttumorale Rekonstruktion, Temporomandibulargelenk-Rekonstruktion, ästhetische Augmentation und Konturkorrektur sowie andere Anwendungen ab. Nach Endnutzer umfasst der Markt Krankenhäuser, ambulante Operationszentren, chirurgische Fach- und maxillofaziale Kliniken, akademische und Forschungseinrichtungen sowie andere Endnutzer. Der Bericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Platten und Schrauben |
| Netzsysteme |
| Knochenersatzmaterialien |
| Durareparaturprodukte |
| Schädelklappenverankerungssysteme |
| Kraniomaxillofaziale Distraktionssysteme |
| Kiefergelenkersatzsysteme |
| Patientenspezifische Implantate |
| Titan und Titanlegierungen |
| Edelstahl |
| Polymere |
| Bioabsorbierbare Polymere |
| Keramik |
| Biomaterialien |
| PEEK |
| Sonstige |
| Trauma- und Frakturrekonstruktion |
| Neurochirurgie und Schädelrekonstruktion |
| Orthognathische und zahnärztliche Chirurgie |
| Pädiatrische Kraniosynostosekorrektur |
| Onkologie und Post-Tumor-Rekonstruktion |
| Korrektur angeborener Fehlbildungen |
| Kiefergelenkrekonstruktion |
| Plastische und ästhetische Rekonstruktion |
| Sonstige |
| Krankenhäuser |
| Ambulante Operationszentren |
| Fachkliniken |
| Universitäts- und Lehrkrankenhäuser |
| Forschungs- und Entwicklungseinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkt und Technik | Platten und Schrauben | |
| Netzsysteme | ||
| Knochenersatzmaterialien | ||
| Durareparaturprodukte | ||
| Schädelklappenverankerungssysteme | ||
| Kraniomaxillofaziale Distraktionssysteme | ||
| Kiefergelenkersatzsysteme | ||
| Patientenspezifische Implantate | ||
| Nach Material | Titan und Titanlegierungen | |
| Edelstahl | ||
| Polymere | ||
| Bioabsorbierbare Polymere | ||
| Keramik | ||
| Biomaterialien | ||
| PEEK | ||
| Sonstige | ||
| Nach Anwendung | Trauma- und Frakturrekonstruktion | |
| Neurochirurgie und Schädelrekonstruktion | ||
| Orthognathische und zahnärztliche Chirurgie | ||
| Pädiatrische Kraniosynostosekorrektur | ||
| Onkologie und Post-Tumor-Rekonstruktion | ||
| Korrektur angeborener Fehlbildungen | ||
| Kiefergelenkrekonstruktion | ||
| Plastische und ästhetische Rekonstruktion | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Fachkliniken | ||
| Universitäts- und Lehrkrankenhäuser | ||
| Forschungs- und Entwicklungseinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden kraniomaxillofaziale Implantate im Jahr 2031 erreichen?
Der Markt für kraniomaxillofaziale Implantate wird voraussichtlich bis 2031 einen Wert von 3,44 Milliarden USD erreichen, gegenüber 2,25 Milliarden USD im Jahr 2025, mit einer CAGR von 7,23 % im Zeitraum 2026–2031.
Welche Produktkategorie erzielt den höchsten Umsatz?
Platten und Schrauben führten den Produktumsatz mit einem Anteil von 44,01 % im Jahr 2025 an, da sie in der Traumaversorgung, der orthognathischen Chirurgie und der Rekonstruktion eingesetzt werden.
Welches Material wächst am schnellsten?
PEEK und PEKK werden voraussichtlich mit einer CAGR von 9,17 % bis 2031 wachsen, angetrieben durch ihr günstiges Festigkeit-Gewicht-Verhältnis, ihre Biokompatibilität und ihre Eignung für die fortschrittliche kraniofaziale Rekonstruktion.
Warum gewinnen patientenspezifische Schädelimplantate an Bedeutung?
Sie verbinden Bildgebung, chirurgische Planung und Implantatdesign und können komplexe Rekonstruktionen mit individualisierten Titan- oder PEEK-Geräten unterstützen.
Welche Region hält die führende Position?
Nordamerika machte im Jahr 2025 41,84 % des Umsatzes aus, gestützt durch spezialisierte Versorgungsnetzwerke, Erstattungsregelungen und den Einsatz virtueller chirurgischer Planung.
Was schränkt die breitere Einführung fortschrittlicher CMF-Implantate ein?
Hohe Implantat- und Planungskosten, begrenzte Verfügbarkeit von Fachärzten, regulatorische Validierungsanforderungen und unvollständige Langzeitevidenz für neuere Materialien bleiben wesentliche Einschränkungen.