
Tamanho e Participação do Mercado de Espaços de Coworking
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
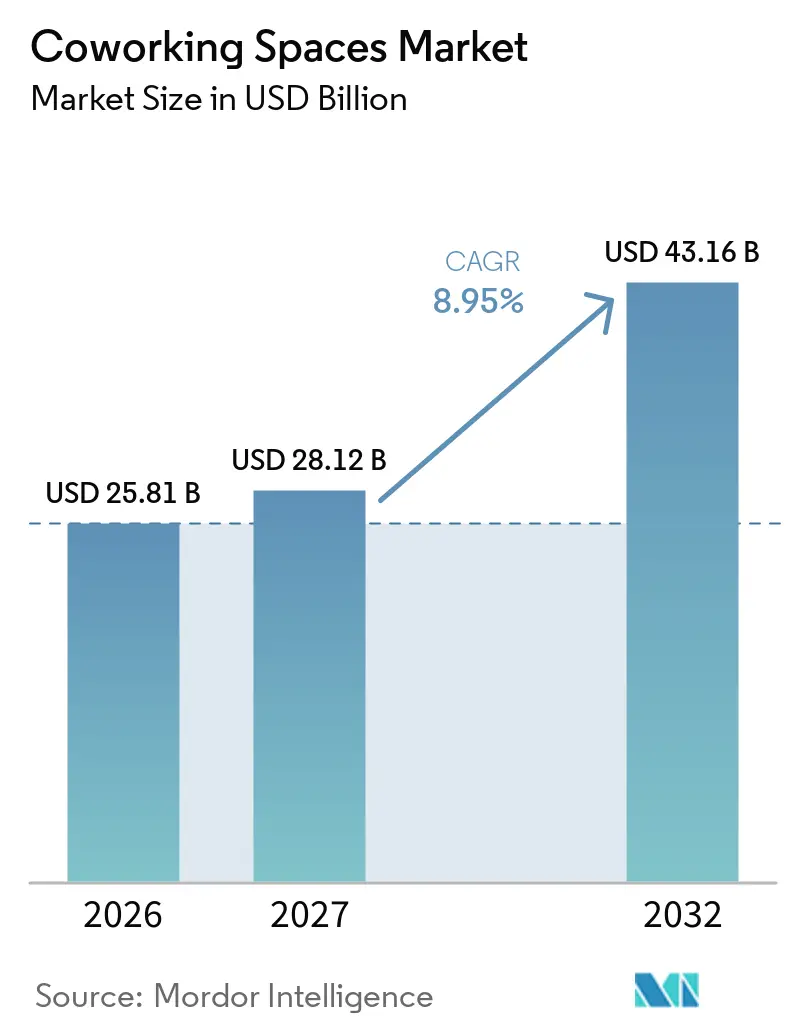
| Tamanho do Mercado (2027) | 28.12 Bilhões de dólares |
| Tamanho do Mercado (2032) | 43.16 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.95 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Espaços de Coworking por Mordor Intelligence
O tamanho do Mercado de Espaços de Coworking deve crescer de 25,81 bilhões de USD em 2026 para 28,12 bilhões de USD em 2027 e tem previsão de atingir 43,16 bilhões de USD até 2032, a um CAGR de 8,95% no período de 2027 a 2032.
O mercado de espaços de coworking está evoluindo para um modelo mais duradouro liderado por empresas, à medida que os empregadores utilizam escritórios flexíveis para gerenciar horários híbridos, quadros de pessoal variáveis e gastos de capital. O aumento do uso de escritórios não necessariamente restaura o modelo tradicional de locação, pois muitos empregadores ainda precisam de acesso a vários locais sem se comprometer com longos contratos imobiliários. Essa mudança favorece operadores com redes densas, capacidade confiável de escritórios privados e serviços que possam atender grandes contas em vários locais, ao mesmo tempo em que desloca a atenção para tempos de resposta, acesso ao edifício, reservas digitais e suporte a contas que as equipes de imóveis corporativos possam avaliar de forma consistente. A demanda também está se expandindo para além dos distritos centrais de negócios, criando espaço para operadores que possam atender clientes em áreas suburbanas e cidades secundárias sem comprometer a qualidade do serviço. A concorrência é cada vez mais moldada por expansão com baixo uso de capital, parcerias em rede e ofertas de escritórios gerenciados, em vez de locação de mais espaço no balanço patrimonial do operador, de modo que o mercado de espaços de coworking recompensa a disciplina operacional tanto quanto a expansão imobiliária.
Principais Conclusões do Relatório
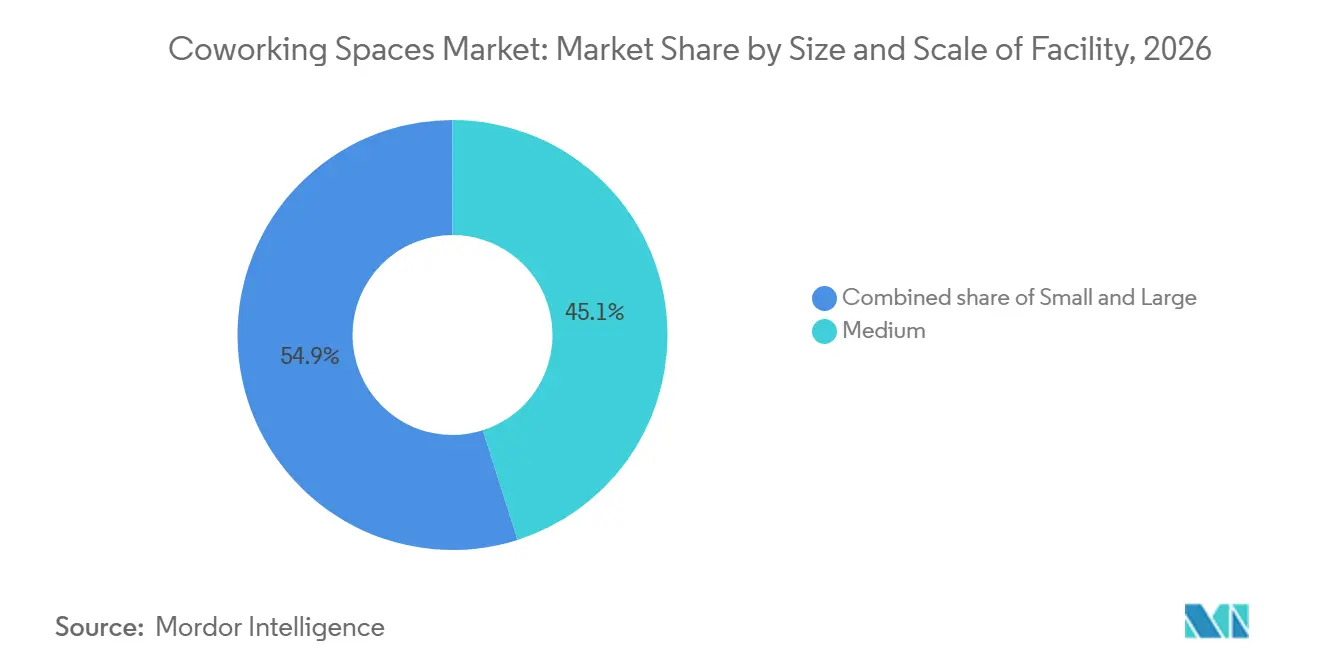
- Por tamanho e escala da instalação, os centros de médio porte detinham 45,1% da participação do mercado de espaços de coworking em 2026, enquanto as instalações de grande porte têm projeção de crescimento a um CAGR de 9,88% até 2032.
- Por setor, TI e ITES responderam por 39,2% da participação do mercado de espaços de coworking em 2026, enquanto outros serviços têm projeção de avançar a um CAGR de 10,22% até 2032.
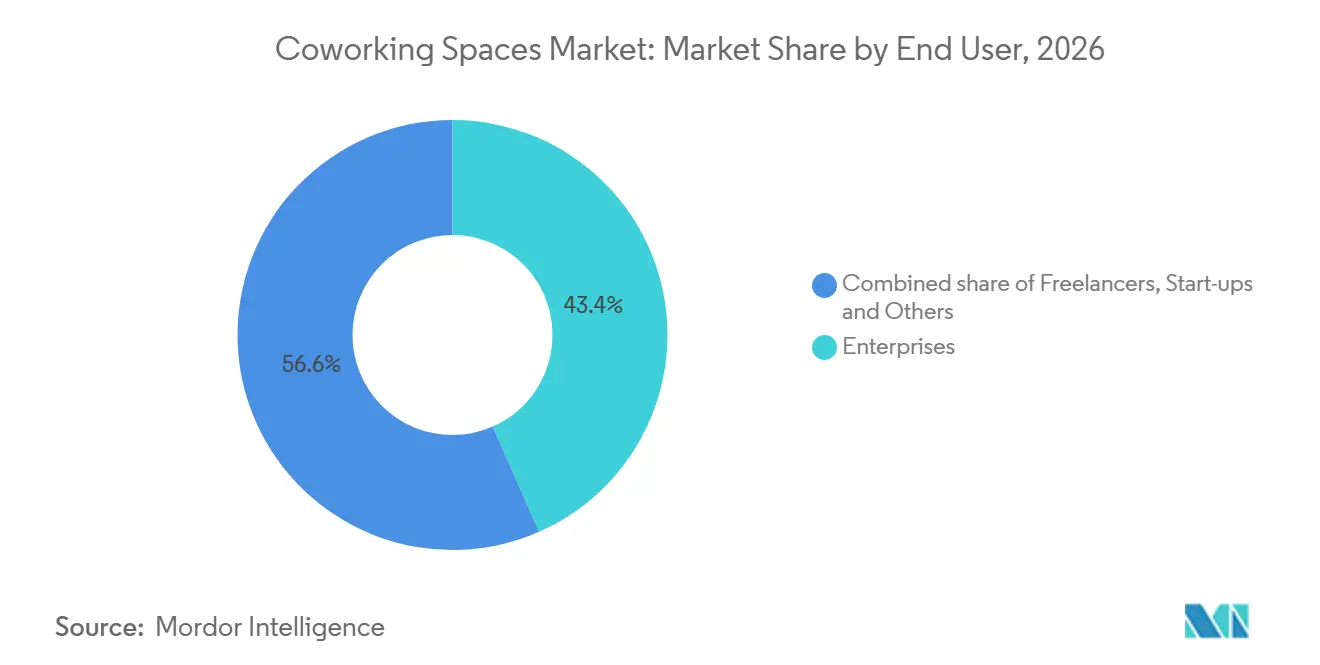
- Por usuário final, as empresas responderam por 43,4% da receita global em 2026, enquanto startups e outros têm projeção de expansão a um CAGR de 10,12% até 2032.
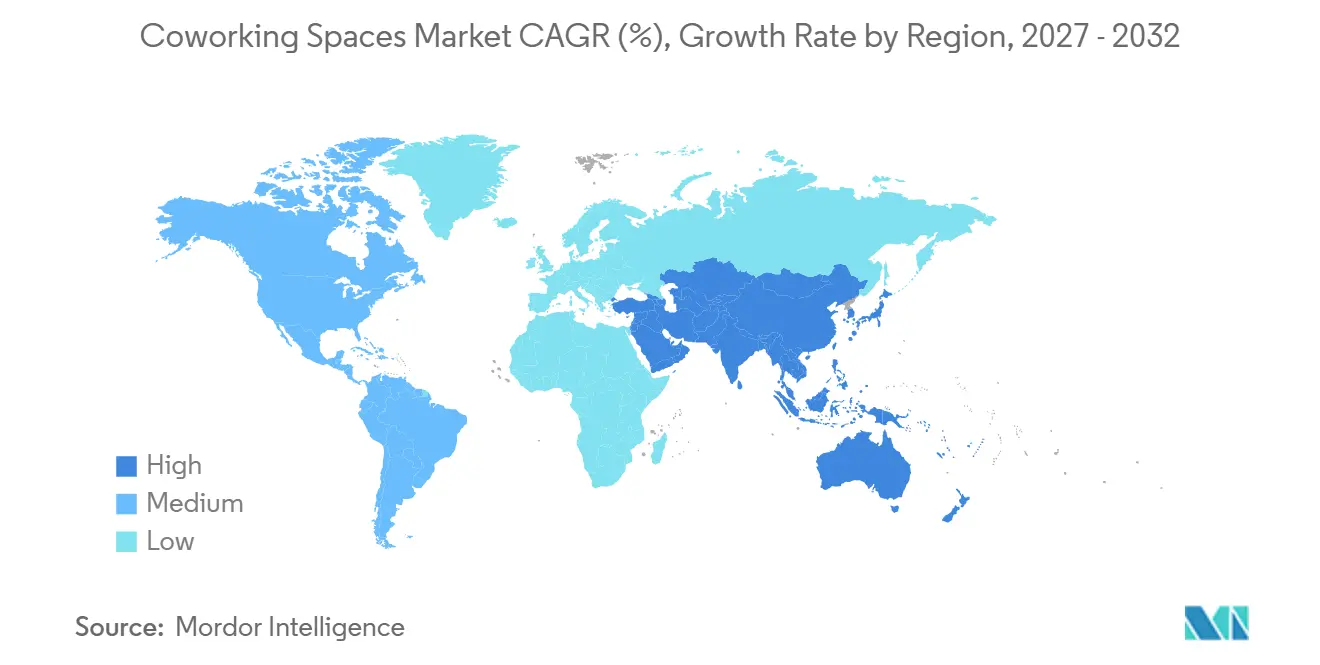
- Por geografia, a América do Norte respondeu por 34,5% da receita global no tamanho do mercado de espaços de coworking em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção do Trabalho Híbrido e Acesso Flexível a Escritórios | +2.2% | Global, concentrado na América do Norte, Europa Ocidental e Índia | Curto prazo (≤ 2 anos) |
| Otimização de Custos de Imóveis Corporativos | +1.8% | Global, mais acentuado na América do Norte e na União Europeia | Curto prazo (≤ 2 anos) |
| Crescimento de Startups e Empreendedorismo | +1.2% | Ásia-Pacífico, América do Sul e polos emergentes da EMEA | Médio prazo (2 a 4 anos) |
| Expansão de Centros de Capacidade Global e Multinacionais | +1.0% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Penetração em Cidades Secundárias e Mercados Suburbanos | +0.8% | Metrópoles secundárias da América do Norte e cidades europeias não capitais | Médio prazo (2 a 4 anos) |
| Demanda por Comodidades Premium e Networking | +0.6% | Global, com ganhos iniciais em Londres, Nova York, Singapura e Bengaluru | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Adoção do Trabalho Híbrido Amplia a Base de Usuários Corporativos para Acesso Flexível a Escritórios
O trabalho híbrido está tornando o acesso flexível uma parte prática do planejamento do local de trabalho, em vez de uma resposta temporária a perturbações. Os horários híbridos estão mudando a forma como os empregadores avaliam a quantidade, a localização e o tipo de espaço de escritório de que necessitam. A WeWork registrou uma média de 82.241 reservas mensais sob demanda no primeiro semestre de 2026, um aumento de 20,4% em relação ao ano anterior, indicando que os usuários ainda precisam de espaço mesmo quando não frequentam um escritório central todos os dias[1]. O mercado de espaços de coworking se beneficia quando os funcionários precisam de locais convenientes para reuniões, trabalho focado e sessões periódicas de equipe. Os dias de pico no escritório valorizam uma ampla rede local, pois um único centro principal não consegue atender equipes distribuídas com a mesma eficácia. Operadores que combinam ferramentas de reserva confiáveis com espaço privativo podem, portanto, fortalecer sua posição junto a empregadores que gerenciam a presença em vários locais.
A Otimização de Custos de Imóveis Corporativos Acelera a Transição de Locações para Espaços Flexíveis
O controle de custos corporativos apoia uma mudança de compromissos fixos de escritório para arranjos que podem expandir ou contrair conforme o quadro de pessoal. Os empregadores podem usar espaços flexíveis para limitar os gastos iniciais com instalações e reduzir o risco de manter mais espaço do que necessitam. Arranjos flexíveis podem reduzir a necessidade de instalações iniciais e preservar o caixa quando os planos de negócios mudam. Acordos corporativos de prazo mais longo também podem melhorar a visibilidade da receita para os operadores, desde que os preços permaneçam alinhados com os custos de ocupação. Essa dinâmica é particularmente relevante onde os pipelines de construção são limitados e as empresas precisam de espaço pronto para uso sem aguardar um processo convencional de instalação. Também pode oferecer às equipes de imóveis corporativos mais flexibilidade para testar uma nova cidade, apoiar um projeto ou acomodar um aumento temporário de pessoal. O setor de espaços de coworking está, portanto, cada vez mais vinculado ao planejamento de imóveis corporativos, não apenas a adesões individuais.
O Crescimento de Startups e Empreendedorismo Sustenta a Demanda nos Mercados Emergentes
Startups, freelancers e pequenas equipes de projeto ainda fornecem ocupação essencial para escritórios flexíveis, especialmente em mercados onde a adoção corporativa está em desenvolvimento. O Brasil registrou 84% de ocupação nos locais da WeWork durante 2025, apoiado por empresas de tecnologia, empresas de fintech e negócios internacionais que buscam opções de entrada com baixo compromisso[2]. Esses usuários frequentemente precisam de escritórios funcionais, salas de reunião e compromissos de curto prazo, em vez de instalações dedicadas de longo prazo. A demanda pode se expandir dos distritos comerciais estabelecidos para áreas residenciais e comerciais secundárias à medida que a criação de negócios se amplia. O mercado de espaços de coworking pode capturar essa atividade quando os operadores mantêm os custos de entrada claros e as opções de localização práticas. Uma base de clientes diversificada também ajuda novos locais a construir ocupação antes que contratos maiores sejam firmados. Isso oferece aos operadores uma base de usuários diários mais ampla e permite que comunidades se formem em torno da atividade empresarial, em vez de um único empregador. O mercado de espaços de coworking pode reter esses usuários quando a qualidade do serviço permanece consistente à medida que um local cresce.
A Expansão de Centros de Capacidade Global Impulsiona a Demanda por Espaços de Trabalho Gerenciados Premium
Os centros de capacidade global estão impulsionando o aumento da demanda por escritórios gerenciados que possam suportar equipes maiores e requisitos operacionais mais específicos. Na Índia, esses centros responderam por 40% da absorção de assentos flexíveis corporativos no primeiro trimestre de 2026 e 52% da demanda em centros de espaço de trabalho gerenciado[3]. O tamanho médio dos contratos aumentou de 25 assentos em 2023 para 53 assentos em 2025, indicando uma tendência para requisitos maiores. O mercado de espaços de coworking está mais bem posicionado para atender a essa demanda, onde os operadores podem fornecer tecnologia segura, layouts personalizados e gestão de instalações confiável. Contratos maiores podem suportar fluxos de caixa mais estáveis, mas exigem padrões de entrega mais elevados do que as adesões de mesa aberta. Essa demanda também está se espalhando pelo Sudeste Asiático à medida que as empresas constroem hubs operacionais regionais. O mercado de espaços de coworking pode se beneficiar quando os provedores usam essa demanda para desenvolver capacidades de longo prazo, em vez de depender apenas de trabalhos de projeto temporários.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Obrigações de Locação Fixa e Custos Operacionais | -1.5% | Global, mais acentuado na Europa Ocidental e nas principais metrópoles da América do Norte | Curto prazo (≤ 2 anos) |
| Concorrência e Pressão sobre os Preços de Adesão | -1.0% | Global, particularmente na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Prazos Curtos de Adesão e Volatilidade de Ocupação | -0.7% | Global, com maior gravidade em mercados emergentes e secundários | Médio prazo (2 a 4 anos) |
| Requisitos de Segurança de Dados Corporativos e Confidencialidade | -0.5% | América do Norte e União Europeia, especialmente nos setores BFSI, saúde e jurídico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Obrigações de Locação Fixa Criam Risco Estrutural de Rentabilidade em Todos os Níveis de Operadores
Os compromissos de locação fixa continuam sendo um risco financeiro central porque muitos operadores coletam receita por meio de adesões de prazo mais curto. A Unicorn Workspaces, com sede na Alemanha, entrou em insolvência em 2025 apesar de 80% de ocupação, após aumentos sustentados de aluguel que pressionaram sua base de custos. Esse exemplo mostra que a ocupação por si só não protege um local onde a escalada do aluguel supera a receita de adesão alcançável. Acordos de gestão podem reduzir essa exposição ao compartilhar o risco operacional entre proprietários e operadores. O mercado de espaços de coworking favorecerá empresas que correspondam mais cuidadosamente à estrutura contratual, à demanda local e aos custos de serviço. A disciplina financeira é particularmente importante em distritos centrais de negócios caros, onde as revisões de aluguel podem ser significativas. Os operadores também precisam avaliar se a demanda local é suficientemente diversificada para resistir a mudanças em um único grupo de clientes.
A Concorrência de Plataformas Globais e Agregadores de Mercado Limita o Poder de Precificação
Grandes plataformas e marketplaces de reservas oferecem aos compradores mais opções e maior visibilidade sobre os preços de mesas e escritórios. A Yardi adquiriu as plataformas Deskpass e Hubble em janeiro de 2025, incorporando capacidades de busca e reserva de espaços de trabalho flexíveis ao seu portfólio de tecnologia imobiliária comercial. Essa estrutura pode dificultar que operadores individuais cobrem um prêmio sem vantagens claras de localização, serviço ou produto. A concorrência também se intensifica onde espaços de sublocação com desconto oferecem uma alternativa para clientes corporativos. Os operadores precisam de uma proposta definida, como uma ampla rede, recursos especializados de privacidade ou uma comunidade local focada. Sem um diferencial claro, o setor de espaços de coworking pode enfrentar pressão sobre as margens mesmo quando a ocupação é saudável. O mercado de espaços de coworking é mais resiliente quando os clientes reconhecem um benefício específico que uma simples listagem de reservas não consegue replicar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho e Escala da Instalação:
Formatos Médios Atendem à Demanda Ampla Enquanto Grandes Locais Atendem aos Requisitos CorporativosOs centros de médio porte responderam por 45,1% da participação do mercado de espaços de coworking em 2026, tornando esse formato a principal base de receita em muitas cidades. Sua escala suporta uma combinação de adesões abertas, salas de reunião e escritórios privados dentro de um único modelo operacional. Essa flexibilidade ajuda os operadores a atender diferentes grupos de clientes sem depender de um único tipo de contrato. Os formatos médios também podem permanecer viáveis em locais onde a demanda não é suficientemente profunda para uma instalação no estilo campus. Eles são bem adequados para empregadores que precisam de acesso local para equipes híbridas, mas não requerem um andar dedicado. O formato pode equilibrar a densidade de adesões com as necessidades de privacidade de grupos corporativos menores. Também pode permitir que os operadores ajustem a combinação de mesas, escritórios e áreas de reunião conforme a demanda local muda. Isso torna o mercado de espaços de coworking acessível a empresas que precisam de uma alternativa a um escritório tradicional fixo.
As instalações de grande porte têm previsão de crescimento a um CAGR de 9,88% até 2032, à medida que as empresas buscam layouts personalizados, tecnologia dedicada e espaço para equipes maiores. As instalações de grande porte podem organizar suítes privativas, andares dedicados e comodidades compartilhadas para atender grandes equipes de clientes. Grandes locais podem hospedar equipes de centros de capacidade global e grupos de projeto que precisam de áreas seguras e serviços consistentes. Eles também exigem investimento inicial mais elevado e gestão de contratos mais disciplinada do que locais de médio porte. As instalações de pequeno porte permanecem relevantes em ambientes suburbanos e de cidades secundárias de menor custo, onde a comunidade e a conveniência local podem compensar a escala limitada. Em todos os tamanhos, os padrões de construção e as credenciais ambientais podem influenciar as decisões de aquisição corporativa. Essas considerações elevam as expectativas operacionais que os operadores devem atender ao competir por contas maiores.

Por Setor:
TI e ITES Fornecem a Base de Receita Enquanto Outros Serviços Ampliam a AdoçãoTI e ITES responderam por 39,2% da receita global no mercado de espaços de coworking em 2026. As equipes de tecnologia frequentemente trabalham em vários locais e ciclos de projeto, o que se alinha com escritórios gerenciados e acesso à rede. Na Índia, a WeWork India operava 70 centros em 8 cidades, cobrindo 7,7 milhões de metros quadrados com 80,2% de ocupação do portfólio no segundo trimestre de 2026. A presença demonstra a importância da demanda relacionada à tecnologia em grandes redes de escritórios flexíveis. Os clientes de Tecnologia da Informação (TI) e Serviços Habilitados por Tecnologia da Informação (ITES) também sustentam a demanda por suítes privativas seguras, capacidade de reunião e serviços de suporte. Seus requisitos estão ajudando os operadores a desenvolver produtos além das tradicionais mesas compartilhadas. Eles também podem incentivar os operadores a melhorar o gerenciamento de rede, o suporte tecnológico e a confiabilidade do serviço. O mercado de espaços de coworking ganha profundidade quando esses produtos podem ser oferecidos em vários locais, em vez de como soluções pontuais.
Outros Serviços tem previsão de crescimento a um CAGR de 10,22% até 2032, à medida que usuários do varejo, ciências da vida, energia e jurídico ampliam o uso de espaços de trabalho gerenciados. Esses usuários podem precisar de regras de acesso especializadas, áreas confidenciais ou proximidade a locais de projeto. Empresas de ciências da vida podem usar suítes comerciais flexíveis próximas a clusters de inovação, enquanto empresas de energia podem alojar equipes de projeto temporárias em regiões operacionais. Os usuários do setor jurídico valorizam salas privativas e instalações de reunião confiáveis onde o trabalho com clientes pode ser tratado adequadamente. As orientações de segurança para espaços de trabalho compartilhados destacam a necessidade de os provedores gerenciarem a segurança física, os procedimentos de visitantes e a proteção de informações. Essa adoção mais ampla apoia o mercado de espaços de coworking, embora os operadores devam comprovar que seus controles atendem aos requisitos de cada setor. Design adequado, processos de acesso claros e equipes treinadas no local podem tornar um ambiente compartilhado mais viável para usuários especializados.
Por Usuário Final:
Empresas Lideram a Receita Enquanto Startups e Outros Ampliam a Demanda para Novos LocaisAs empresas responderam por 43,4% da receita global em 2026 e continuam sendo o principal grupo de usuários finais. Os clientes corporativos usam escritórios gerenciados para fornecer acesso em várias cidades, mantendo os compromissos imobiliários mais flexíveis. Eles também trazem valores de contrato maiores e podem criar uma ocupação mais estável quando os acordos se estendem além de reservas de mesa de curto prazo. Os usuários corporativos representaram 47% da ocupação flex global em 2025, em comparação com 13% em 2020. Essa mudança alterou as prioridades de design em direção a suítes seguras, com identidade visual e gerenciadas. Também aumentou a importância da gestão de contas e de experiências consistentes em toda a rede de um operador.
Startups e outros têm projeção de expansão a um CAGR de 10,12% até 2032, apoiados pelo empreendedorismo e pela demanda de trabalhadores independentes. A demanda por assentos flexíveis na Índia aumentou de 38.000 assentos em 2020 para um estimado de 300.000 em 2026, refletindo o crescimento dos formatos de trabalho flexível ao lado da demanda corporativa. Esse grupo inclui freelancers, nômades digitais e funcionários que fazem reservas individuais de espaço de trabalho. Esses clientes ajudam a estabelecer a atividade diária em locais mais novos e podem se tornar futuras contas de pequenas empresas. Sua demanda é sensível a preço, conveniência e acesso ao transporte. Eles também podem usar o espaço em um horário variável, o que torna as opções de adesão simples e as ferramentas de reserva flexíveis importantes. Operadores que oferecem reservas fáceis e opções de adesão claras podem usar esse segmento para expandir além dos maiores distritos comerciais.
Análise Geográfica
A América do Norte deteve 34,5% da receita global em 2026, apoiada pelo uso corporativo maduro e por um amplo conjunto de operadores estabelecidos. O inventário de coworking dos Estados Unidos atingiu 164 milhões de metros quadrados em 9.136 locais ao final do primeiro trimestre de 2026, um aumento de 16,5% em relação ao ano anterior. Mercados secundários, incluindo Filadélfia, Tampa-St. Petersburg e o Interior da Califórnia, estão ganhando inventário à medida que os operadores atendem áreas fora das tradicionais cidades de entrada. Essa expansão oferece aos empregadores mais opções para equipes distribuídas e reduz a dependência de escritórios centrais. O mercado de espaços de coworking na região também se beneficia da demanda por espaço privativo, capacidade de reunião e arranjos imobiliários corporativos mais flexíveis. Os operadores estão respondendo melhorando a cobertura local e fornecendo formatos que possam atender tanto usuários individuais quanto grandes contas.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,34% até 2032, tornando-a o mercado regional de crescimento mais rápido. A participação da Índia nas reservas globais de escritórios flexíveis sob demanda aumentou de 2,2% no primeiro semestre de 2025 para 10,2% no primeiro semestre de 2026. A Índia tinha 88,7 milhões de metros quadrados de inventário de escritórios flexíveis no primeiro semestre de 2026, equivalente a 10,5% do estoque total de escritórios. Os operadores locaram 8,5 milhões de metros quadrados nas 8 principais cidades durante o período, estabelecendo um forte resultado para o primeiro semestre. Os centros de capacidade global são uma importante fonte dessa demanda, particularmente para espaços gerenciados com tecnologia segura e layouts personalizados. Seus requisitos incentivam os provedores a investir em processos operacionais que possam atender equipes complexas por períodos mais longos.
A Europa está se consolidando em hubs maduros, enquanto alguns mercados no Oriente Médio, África e América do Sul ainda estão se expandindo a partir de bases menores. A Alemanha tinha 1.962 locais de coworking em outubro de 2026, abaixo dos 2.129 de um ano antes, à medida que operadores menores enfrentavam pressão de custos. Essa consolidação pode criar espaço para operadores mais bem capitalizados com capacidades de acordo de gestão. O Brasil continua importante na América do Sul porque empresas de tecnologia e empresas internacionais usam locais flexíveis para entrada no mercado. Os Emirados Árabes Unidos e a Arábia Saudita estão atraindo demanda corporativa e de startups ligada a planos de diversificação econômica. Na África, as perspectivas de crescimento estão ligadas à expansão urbana e ao emprego em serviços relacionados à tecnologia. O mercado de espaços de coworking tem condições regionais diversas, portanto os operadores precisam de precificação, design de produto e modelos de parceria específicos para cada localização. Um formato que tem sucesso em um hub urbano maduro pode não se adequar a uma cidade secundária de crescimento rápido ou a um distrito comercial emergente.
Cenário Competitivo
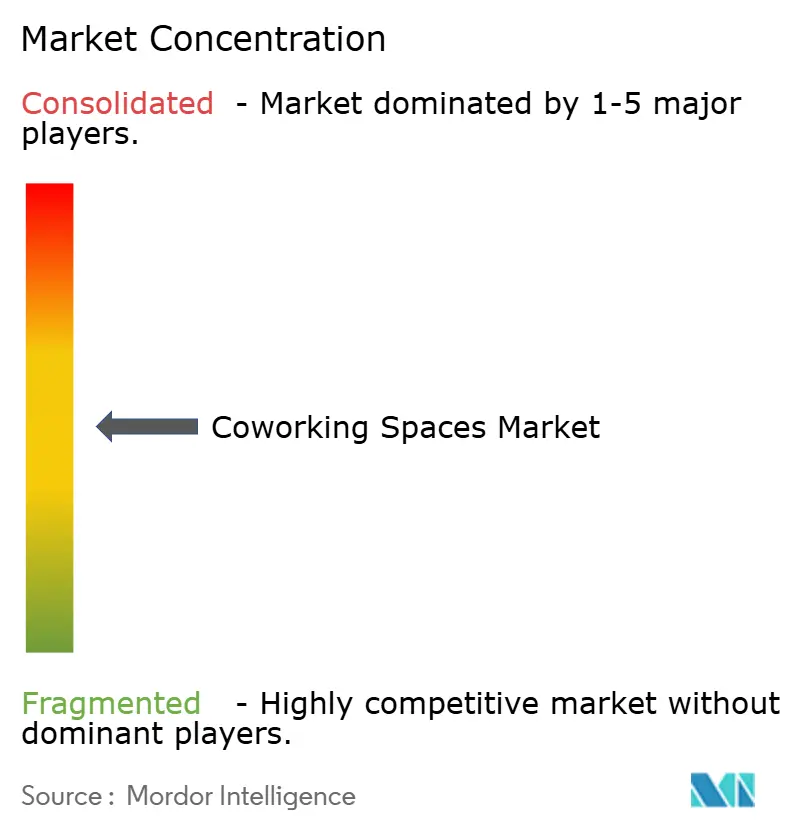
O mercado de espaços de coworking é moderadamente concentrado, com grandes plataformas globais competindo ao lado de numerosos operadores regionais e locais. O International Workplace Group (IWG) opera mais de 4.260 centros em mais de 120 países, apoiado por uma estratégia de expansão com baixo uso de capital. No primeiro semestre de 2026, todos, exceto dois de seus 496 contratos assinados, utilizaram acordos de gestão ou parcerias de franquia, permitindo o crescimento da rede enquanto limita a exposição direta a locações. A WeWork também amplia seu alcance por meio de locais parceiros e serviços de reserva padronizados. Os grandes operadores se beneficiam de suas amplas redes, relacionamentos corporativos, tecnologia e capacidade de atender clientes corporativos em várias cidades.
Transações estratégicas e parcerias estão fortalecendo a concorrência. As aquisições da Deskpass e da Hubble pela Yardi expandiram seu portfólio de tecnologia de espaços de trabalho flexíveis, enquanto a WeWork aumentou sua Rede de Parceiros de Coworking para 2.000 locais em fevereiro de 2026. Os recordes de contratos com baixo uso de capital do IWG em 2025 demonstram ainda mais a importância dos modelos de franquia e gestão. Esses desenvolvimentos permitem que os operadores ampliem a cobertura sem possuir ou locar cada local, aumentando a pressão competitiva sobre provedores menores. No entanto, os operadores regionais podem permanecer competitivos por meio de relacionamentos locais, ofertas especializadas e segmentos de clientes direcionados.
As oportunidades de crescimento permanecem em cidades secundárias, hubs de negócios emergentes e setores regulamentados que requerem espaços de trabalho seguros e personalizados. Os provedores que atendem clientes de serviços bancários, financeiros, seguros, saúde e jurídico podem se diferenciar por meio de proteção de dados e controles de acesso de visitantes. Operadores dedicados de centros de capacidade global também podem cobrar preços premium por meio de instalações personalizadas e expertise operacional. No entanto, os operadores menores enfrentam pressão de precificação transparente, expectativas de serviço crescentes e concorrência de redes estabelecidas. Sua capacidade de manter a rentabilidade dependerá de vantagens de localização, diferenciação de serviços e operações eficientes.
Líderes do Setor de Espaços de Coworking
-
IWG plc
-
WeWork Companies LLC
-
The Office Group Ltd
-
Mindspace Business Parks REIT
-
Industrious
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Espaços de Coworking Empresas cobertas neste relatório
- IWG plc
- WeWork Companies LLC
- The Office Group Ltd
- Mindspace Business Parks REIT
- Industrious
- Impact Hub GmbH
- Talent Garden S.r.l.
- Huckletree
- betahaus
- WorkRepublic GmbH
- Fora Space
- Second Home
- Tribes
- Servcorp Ltd
- Techspace Group Ltd
- Morning
- Cubo Work
- Orega
- Runway East
- Wizu Workspace
- Desana
- Hubble
- The Executive Centre
Desenvolvimentos industriais recentes em Mercado de Espaços de Coworking
- Agosto de 2026: A IWG plc adquiriu a Wojo da Bouygues Immobilier e do Accor Group após receber aprovação da Autoridade Francesa de Concorrência. A Wojo opera 17 centros na França, cobrindo 100.000 m² e atendendo mais de 900 empresas. A rede combinada IWG e Wojo operará cerca de 157 centros em toda a França.
- Abril de 2026: A WeWork lançou o WeWork Go, implantando cabines de escritório privativo em locais de alto tráfego, incluindo aeroportos e centros de convenções, ampliando o acesso a espaços de trabalho flexíveis para ambientes integrados à infraestrutura e alcançando profissionais móveis que não operam a partir da rede convencional de locações da WeWork.
- Março de 2026: A IWG adquiriu a Design Offices, a maior operadora premium de espaços de trabalho flexíveis da Alemanha, da EMH Partners e da Art-Invest Real Estate. A aquisição incluiu 50 locais em 15 cidades alemãs, cobrindo 260.000 m² e gerando 153 milhões de USD em receita anual.
Escopo do Relatório Global do Mercado de Espaços de Coworking
Visão geral da segmentação
| Pequeno |
| Médio |
| Grande |
| TI e ITES |
| BFSI |
| Consultoria Empresarial e Serviços Profissionais |
| Outros Serviços (Varejo, Ciências da Vida, Energia, Jurídico) |
| Freelancers |
| Empresas |
| Startups e Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tamanho e Escala da Instalação | Pequeno | |
| Médio | ||
| Grande | ||
| Por Setor | TI e ITES | |
| BFSI | ||
| Consultoria Empresarial e Serviços Profissionais | ||
| Outros Serviços (Varejo, Ciências da Vida, Energia, Jurídico) | ||
| Por Usuário Final | Freelancers | |
| Empresas | ||
| Startups e Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de espaços de coworking até 2032?
O tamanho do mercado de espaços de coworking tem projeção de atingir 43,16 bilhões de USD até 2032, a partir de 28,12 bilhões de USD em 2027, a um CAGR de 8,95%.
Qual formato de instalação lidera a receita global?
Os centros de médio porte lideram a receita global, com uma participação de 45,1% em 2026.
Qual grupo de clientes contribui com a maior receita?
As empresas lideram, respondendo por 43,4% da receita global em 2026.
Qual região está crescendo mais rapidamente até 2032?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,34% até 2032, apoiada pela demanda na Índia e em outros hubs regionais.
Por que os clientes corporativos estão usando espaços de trabalho flexíveis?
As empresas usam espaços de trabalho flexíveis para gerenciar horários híbridos, reduzir custos iniciais e apoiar funcionários em vários locais.
Qual é o maior risco para os operadores de coworking?
Os compromissos de locação de longo prazo podem pressionar a rentabilidade quando a receita de adesão e a ocupação não cobrem os custos operacionais.