
Coworking Spaces Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 28.12 Milliarden US-Dollar |
| Marktgröße (2032) | 43.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Coworking Spaces Marktanalyse von Mordor Intelligence
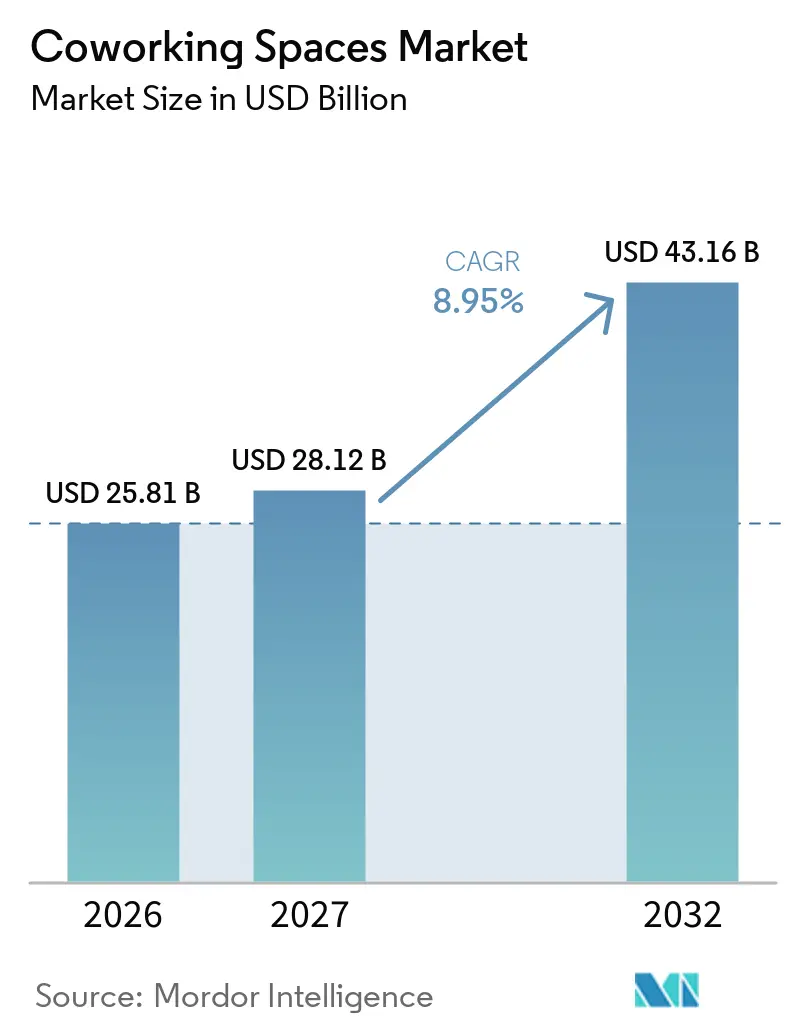
Die Coworking Spaces Marktgröße soll von 25,81 Milliarden USD im Jahr 2026 auf 28,12 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 43,16 Milliarden USD bei einer CAGR von 8,95 % im Zeitraum 2027–2032 erreichen.
Der Coworking Spaces Markt entwickelt sich hin zu einem dauerhafteren, unternehmensgeführten Modell, da Arbeitgeber flexible Büros nutzen, um hybride Arbeitspläne, variable Mitarbeiterzahlen und Kapitalausgaben zu steuern. Ein steigender Büronutzungsgrad stellt das traditionelle Mietmodell nicht zwingend wieder her, da viele Arbeitgeber weiterhin Zugang zu mehreren Standorten benötigen, ohne sich auf lange Mietlaufzeiten festzulegen. Dieser Wandel begünstigt Betreiber mit dichten Netzwerken, zuverlässiger Kapazität an Privatbüros und Dienstleistungen, die große Accounts an mehreren Standorten betreuen können. Gleichzeitig rücken Reaktionszeiten, Gebäudezugang, digitale Buchung und Account-Betreuung in den Fokus, die Unternehmensimmobilienteams einheitlich bewerten können. Die Nachfrage verlagert sich zudem über zentrale Geschäftsviertel hinaus und schafft Raum für Betreiber, die Kunden in Vororten und Städten zweiter Ordnung bedienen können, ohne die Servicequalität zu beeinträchtigen. Der Wettbewerb wird zunehmend durch kapitalleichte Expansion, Netzwerkpartnerschaften und Managed-Office-Angebote geprägt, anstatt durch die Anmietung weiterer Flächen in der Betreiberbilanz. Daher belohnt der Coworking Spaces Markt operative Disziplin ebenso sehr wie Immobilienexpansion.
Wichtigste Erkenntnisse des Berichts
- Nach Größe und Umfang der Einrichtung hielten mittelgroße Zentren im Jahr 2026 einen Marktanteil von 45,1 % am Coworking Spaces Markt, während große Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 9,88 % wachsen werden.
- Nach Sektor entfiel auf IT und ITES im Jahr 2026 ein Marktanteil von 39,2 % am Coworking Spaces Markt, während sonstige Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 10,22 % zulegen werden.
- Nach Endnutzer entfielen auf Unternehmen im Jahr 2026 43,4 % des globalen Umsatzes, während Start-ups und andere bis 2032 voraussichtlich mit einer CAGR von 10,12 % expandieren werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 34,5 % am globalen Umsatz der Coworking Spaces Marktgröße, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 10,34 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übernahme hybrider Arbeit und flexibler Bürozugang | +2.2% | Global, konzentriert in Nordamerika, Westeuropa und Indien | Kurzfristig (≤ 2 Jahre) |
| Optimierung der Kosten für Unternehmensimmobilien | +1.8% | Global, am stärksten ausgeprägt in Nordamerika und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Start-ups und Unternehmertum | +1.2% | Asien-Pazifik, Südamerika und aufstrebende EMEA-Hubs | Mittelfristig (2–4 Jahre) |
| Expansion globaler Kompetenzzentren und multinationaler Unternehmen | +1.0% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Erschließung von Städten zweiter Ordnung und Vorortmärkten | +0.8% | Sekundäre Ballungsräume in Nordamerika und europäische Nicht-Hauptstädte | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Premium-Ausstattung und Networking | +0.6% | Global, mit frühen Gewinnen in London, New York, Singapur und Bengaluru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Übernahme hybrider Arbeit erweitert die Unternehmensnutzerbasis für flexiblen Bürozugang
Hybrides Arbeiten macht flexiblen Zugang zu einem praktischen Bestandteil der Arbeitsplatzplanung und nicht mehr nur zu einer vorübergehenden Reaktion auf Störungen. Hybride Arbeitspläne verändern die Art und Weise, wie Arbeitgeber Menge, Standort und Art der benötigten Büroflächen beurteilen. WeWork meldete im ersten Halbjahr 2026 durchschnittlich 82.241 monatliche On-Demand-Buchungen, ein Anstieg von 20,4 % gegenüber dem Vorjahr, was darauf hindeutet, dass Nutzer auch dann Flächen benötigen, wenn sie nicht täglich in ein zentrales Büro kommen[1]. Der Coworking Spaces Markt profitiert davon, wenn Mitarbeiter praktische Standorte für Meetings, konzentriertes Arbeiten und regelmäßige Teamsitzungen benötigen. Spitzentage im Büro steigern den Wert eines breiten lokalen Netzwerks, da ein einzelnes Flaggschiff-Zentrum verteilte Teams nicht gleichermaßen effektiv bedienen kann. Betreiber, die zuverlässige Buchungstools mit Privaträumen kombinieren, können daher ihre Position bei Arbeitgebern stärken, die die Anwesenheit an mehreren Standorten verwalten.
Optimierung der Unternehmensimmobilienkosten beschleunigt den Übergang von festen Mietverträgen zu flexiblen Lösungen
Unternehmensweite Kostenkontrolle unterstützt einen Wechsel von festen Büroverpflichtungen hin zu Vereinbarungen, die sich mit der Mitarbeiterzahl ausweiten oder verringern lassen. Arbeitgeber können flexible Flächen nutzen, um anfängliche Ausbaukosten zu begrenzen und das Risiko zu reduzieren, mehr Fläche zu halten als benötigt. Flexible Vereinbarungen können den Bedarf an anfänglichen Ausbauten verringern und Liquidität erhalten, wenn sich Geschäftspläne ändern. Längere Unternehmensverträge können auch die Umsatztransparenz für Betreiber verbessern, sofern die Preisgestaltung mit den Belegungskosten in Einklang bleibt. Diese Dynamik ist besonders relevant, wenn Baupipelines eingeschränkt sind und Unternehmen sofort nutzbare Flächen benötigen, ohne auf einen konventionellen Ausbau warten zu müssen. Sie kann Unternehmensimmobilienteams auch mehr Flexibilität geben, eine neue Stadt zu testen, ein Projekt zu unterstützen oder einen vorübergehenden Personalanstieg aufzufangen. Die Coworking Spaces Branche ist daher zunehmend mit der Unternehmensimmobilienplanung verknüpft, nicht nur mit individuellen Mitgliedschaften.
Wachstum von Start-ups und Unternehmertum stützt die Nachfrage in aufstrebenden Märkten
Start-ups, Freiberufler und kleine Projektteams liefern weiterhin eine wesentliche Auslastung für flexible Büros, insbesondere in Märkten, in denen die Unternehmensadoption noch im Aufbau ist. Brasilien verzeichnete 2025 eine Auslastung von 84 % in WeWork-Standorten, unterstützt durch Technologieunternehmen, Fintech-Unternehmen und internationale Unternehmen, die nach Einstiegsmöglichkeiten mit geringer Bindung suchen[2]. Diese Nutzer benötigen häufig funktionale Büros, Besprechungsräume und kurzfristige Verpflichtungen anstelle von dedizierten Langzeitpremissen. Die Nachfrage kann sich von etablierten Geschäftsvierteln in Wohn- und sekundäre Gewerbegebiete ausweiten, wenn die Unternehmensgründung zunimmt. Der Coworking Spaces Markt kann diese Aktivität erfassen, wenn Betreiber die Einstiegskosten transparent halten und die Standortwahl praktisch gestalten. Eine diversifizierte Kundenbasis hilft neuen Standorten auch dabei, die Auslastung aufzubauen, bevor größere Verträge gesichert werden. Sie gibt Betreibern eine breitere tägliche Nutzerbasis und ermöglicht es, Gemeinschaften rund um Geschäftsaktivitäten statt um einen einzelnen Arbeitgeber zu bilden. Der Coworking Spaces Markt kann diese Nutzer halten, wenn die Servicequalität mit dem Wachstum eines Standorts konstant bleibt.
Expansion globaler Kompetenzzentren treibt die Nachfrage nach Premium-Managed-Workspaces an
Globale Kompetenzzentren treiben eine steigende Nachfrage nach verwalteten Büros an, die größere Teams und spezifischere Betriebsanforderungen unterstützen können. In Indien entfielen auf diese Zentren im ersten Quartal 2026 40 % der Absorption flexibler Unternehmensarbeitsplätze und 52 % der Nachfrage in verwalteten Workspace-Zentren[3]. Die durchschnittliche Auftragsgröße stieg von 25 Arbeitsplätzen im Jahr 2023 auf 53 Arbeitsplätze im Jahr 2025, was auf einen Trend zu größeren Anforderungen hindeutet. Der Coworking Spaces Markt ist besser positioniert, um diese Nachfrage zu bedienen, wenn Betreiber sichere Technologie, individuelle Layouts und zuverlässiges Facility-Management bereitstellen können. Größere Verträge können stabilere Cashflows unterstützen, erfordern jedoch höhere Lieferstandards als Open-Desk-Mitgliedschaften. Diese Nachfrage breitet sich auch in Südostasien aus, da Unternehmen regionale Betriebshubs aufbauen. Der Coworking Spaces Markt kann davon profitieren, wenn Anbieter diese Nachfrage nutzen, um langfristige Kompetenzen zu entwickeln, anstatt sich nur auf vorübergehende Projektarbeit zu verlassen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Feste Mietverpflichtungen und Betriebskosten | -1.5% | Global, am stärksten ausgeprägt in Westeuropa und den wichtigsten nordamerikanischen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb und Preisdruck bei Mitgliedschaften | -1.0% | Global, insbesondere in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Kurze Mitgliedschaftslaufzeiten und Auslastungsvolatilität | -0.7% | Global, mit größerer Schwere in aufstrebenden und sekundären Märkten | Mittelfristig (2–4 Jahre) |
| Anforderungen an Datensicherheit und Vertraulichkeit von Unternehmen | -0.5% | Nordamerika und Europäische Union, insbesondere BFSI, Gesundheitswesen und Rechtssektor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Feste Mietverpflichtungen schaffen strukturelles Rentabilitätsrisiko auf allen Betreiberebenen
Feste Mietverpflichtungen bleiben ein zentrales finanzielles Risiko, da viele Betreiber Einnahmen über kürzere Mitgliedschaften erzielen. Das in Deutschland ansässige Unternehmen Unicorn Workspaces meldete 2025 trotz einer Auslastung von 80 % Insolvenz an, nachdem anhaltende Mieterhöhungen die Kostenbasis belastet hatten. Dieses Beispiel zeigt, dass die Auslastung allein einen Standort nicht schützt, wenn Mietsteigerungen die erzielbaren Mitgliedschaftseinnahmen übersteigen. Managementverträge können dieses Risiko reduzieren, indem das Betriebsrisiko zwischen Eigentümern und Betreibern geteilt wird. Der Coworking Spaces Markt wird Unternehmen begünstigen, die Vertragsstruktur, lokale Nachfrage und Servicekosten sorgfältiger aufeinander abstimmen. Finanzielle Disziplin ist besonders wichtig in teuren zentralen Geschäftsvierteln, wo Mietanpassungen erheblich sein können. Betreiber müssen auch beurteilen, ob die lokale Nachfrage ausreichend diversifiziert ist, um Veränderungen in einer einzelnen Kundengruppe standzuhalten.
Wettbewerb durch globale Plattformen und Marktplatz-Aggregatoren begrenzt die Preissetzungsmacht
Große Plattformen und Buchungsmarktplätze geben Käufern mehr Auswahl und mehr Transparenz bei Schreibtisch- und Büropreisen. Yardi erwarb im Januar 2025 die Plattformen Deskpass und Hubble und integrierte damit Funktionen zur Suche und Buchung flexibler Arbeitsflächen in sein Portfolio für gewerbliche Immobilientechnologie. Diese Struktur kann es für einzelne Betreiber schwieriger machen, einen Aufpreis zu verlangen, ohne klare Standort-, Service- oder Produktvorteile zu bieten. Der Wettbewerb wird auch dort verschärft, wo vergünstigte Untermietflächen eine Alternative für Unternehmenskunden darstellen. Betreiber benötigen ein klar definiertes Angebot, beispielsweise ein breites Netzwerk, spezialisierte Datenschutzfunktionen oder eine fokussierte lokale Gemeinschaft. Ohne einen klaren Differenzierungspunkt kann die Coworking Spaces Branche selbst bei gesunder Auslastung unter Margendruck geraten. Der Coworking Spaces Markt ist widerstandsfähiger, wenn Kunden einen spezifischen Vorteil erkennen, den eine einfache Buchungsliste nicht replizieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Größe und Umfang der Einrichtung:
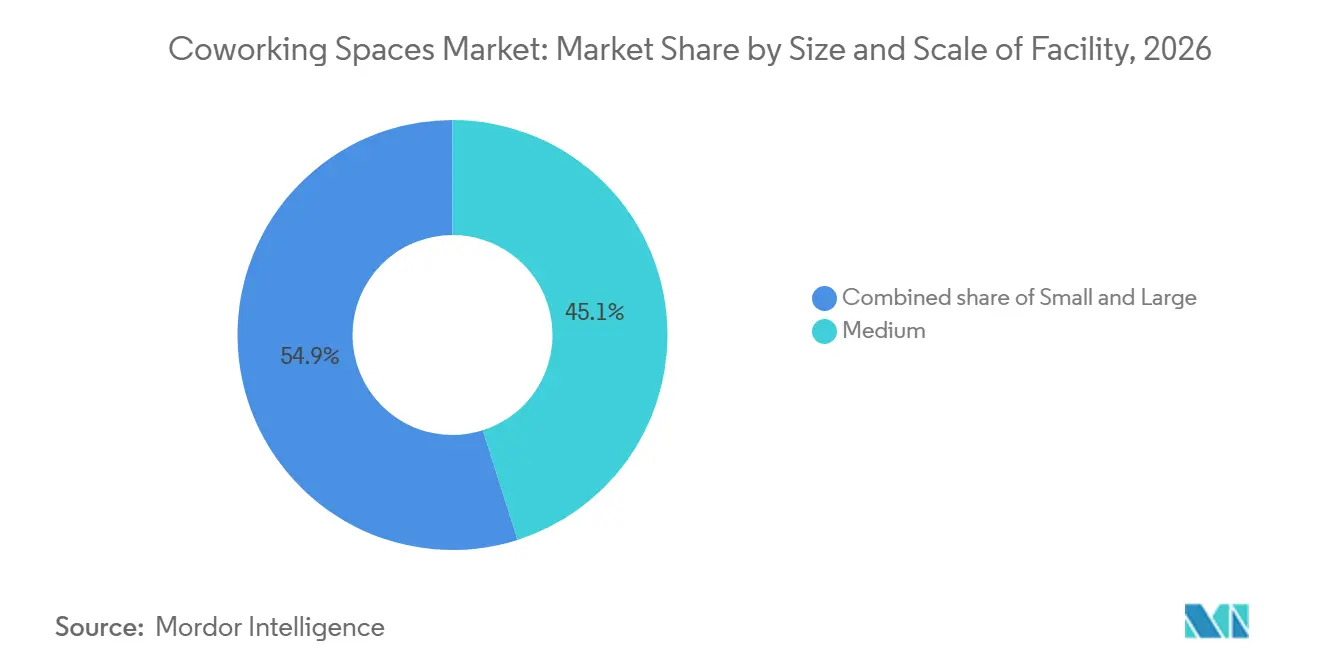
Mittelgroße Formate decken eine breite Nachfrage ab, während große Standorte Unternehmensanforderungen adressierenMittelgroße Zentren machten im Jahr 2026 45,1 % des Marktanteils am Coworking Spaces Markt aus und sind damit das wichtigste Umsatzsegment in vielen Städten. Ihr Umfang unterstützt eine Mischung aus offenen Mitgliedschaften, Besprechungsräumen und Privatbüros innerhalb eines einzigen Betriebsmodells. Diese Flexibilität hilft Betreibern, verschiedene Kundengruppen zu bedienen, ohne sich auf einen einzigen Vertragstyp verlassen zu müssen. Mittelgroße Formate können auch an Standorten rentabel bleiben, wo die Nachfrage nicht tief genug für eine Campus-ähnliche Einrichtung ist. Sie eignen sich gut für Arbeitgeber, die lokalen Zugang für hybride Teams benötigen, aber keine dedizierte Etage benötigen. Das Format kann die Mitgliedschaftsdichte mit den Datenschutzbedürfnissen kleinerer Unternehmensgruppen in Einklang bringen. Es kann Betreibern auch ermöglichen, die Mischung aus Schreibtischen, Büros und Besprechungsbereichen anzupassen, wenn sich die lokale Nachfrage ändert. Dies macht den Coworking Spaces Markt für Unternehmen zugänglich, die eine Alternative zu einem festen traditionellen Büro benötigen.
Große Einrichtungen sollen bis 2032 mit einer CAGR von 9,88 % wachsen, da Unternehmen individuelle Layouts, dedizierte Technologie und Flächen für größere Teams suchen. Große Einrichtungen können private Suiten, dedizierte Etagen und gemeinsame Annehmlichkeiten organisieren, um großen Kundenteams gerecht zu werden. Große Standorte können Teams globaler Kompetenzzentren und Projektgruppen beherbergen, die sichere Bereiche und konsistente Dienstleistungen benötigen. Sie erfordern auch höhere Anfangsinvestitionen und eine diszipliniertere Vertragsverwaltung als mittelgroße Standorte. Kleine Einrichtungen bleiben in kostengünstigeren Vorort- und Sekundärstadtumgebungen relevant, wo Gemeinschaft und lokale Bequemlichkeit den begrenzten Umfang ausgleichen können. Bei allen Größen können Gebäudestandards und Umweltzertifizierungen die Beschaffungsentscheidungen von Unternehmen beeinflussen. Diese Überlegungen erhöhen die betrieblichen Anforderungen, die Betreiber erfüllen müssen, wenn sie um größere Accounts konkurrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sektor:
IT und ITES bilden die Umsatzbasis, während sonstige Dienstleistungen die Adoption ausweitenIT und ITES machten im Jahr 2026 39,2 % des globalen Umsatzes im Coworking Spaces Markt aus. Technologieteams arbeiten häufig standort- und projektübergreifend, was mit verwalteten Büros und Netzwerkzugang übereinstimmt. In Indien betrieb WeWork India im zweiten Quartal 2026 70 Zentren in 8 Städten mit einer Gesamtfläche von 7,7 Millionen Quadratfuß und einer Portfolioauslastung von 80,2 %. Der Fußabdruck zeigt die Bedeutung der technologiebezogenen Nachfrage in großen flexiblen Büronetzwerken. Kunden aus den Bereichen Informationstechnologie (IT) und informationstechnologiegestützte Dienstleistungen (ITES) unterstützen auch die Nachfrage nach sicheren Privatsuiten, Besprechungskapazitäten und Supportdienstleistungen. Ihre Anforderungen helfen Betreibern, Produkte über traditionelle gemeinsame Schreibtische hinaus zu entwickeln. Sie können Betreiber auch dazu ermutigen, Netzwerkverwaltung, Technologieunterstützung und Servicezuverlässigkeit zu verbessern. Der Coworking Spaces Markt gewinnt an Tiefe, wenn diese Produkte standortübergreifend angeboten werden können, anstatt als Einzellösungen.
Sonstige Dienstleistungen sollen bis 2032 mit einer CAGR von 10,22 % wachsen, da Nutzer aus den Bereichen Einzelhandel, Biowissenschaften, Energie und Recht ihre Nutzung verwalteter Arbeitsflächen ausweiten. Diese Nutzer benötigen möglicherweise spezielle Zugangsregeln, vertrauliche Bereiche oder Nähe zu Projektstandorten. Biowissenschaftsunternehmen können flexible Gewerbesuiten in der Nähe von Innovationsclustern nutzen, während Energieunternehmen temporäre Projektteams in Betriebsregionen unterbringen können. Rechtsnutzer schätzen Privaträume und zuverlässige Besprechungseinrichtungen, in denen Mandantenarbeit angemessen abgewickelt werden kann. Sicherheitsrichtlinien für gemeinsam genutzte Arbeitsflächen unterstreichen die Notwendigkeit, dass Anbieter physische Sicherheit, Besucherverfahren und Informationsschutz verwalten. Diese breitere Adoption unterstützt den Coworking Spaces Markt, obwohl Betreiber nachweisen müssen, dass ihre Kontrollen den Anforderungen jedes Sektors entsprechen. Geeignetes Design, klare Zugangsprozesse und geschulte Vor-Ort-Teams können eine gemeinsam genutzte Umgebung für spezialisierte Nutzer praktikabler machen.
Nach Endnutzer:
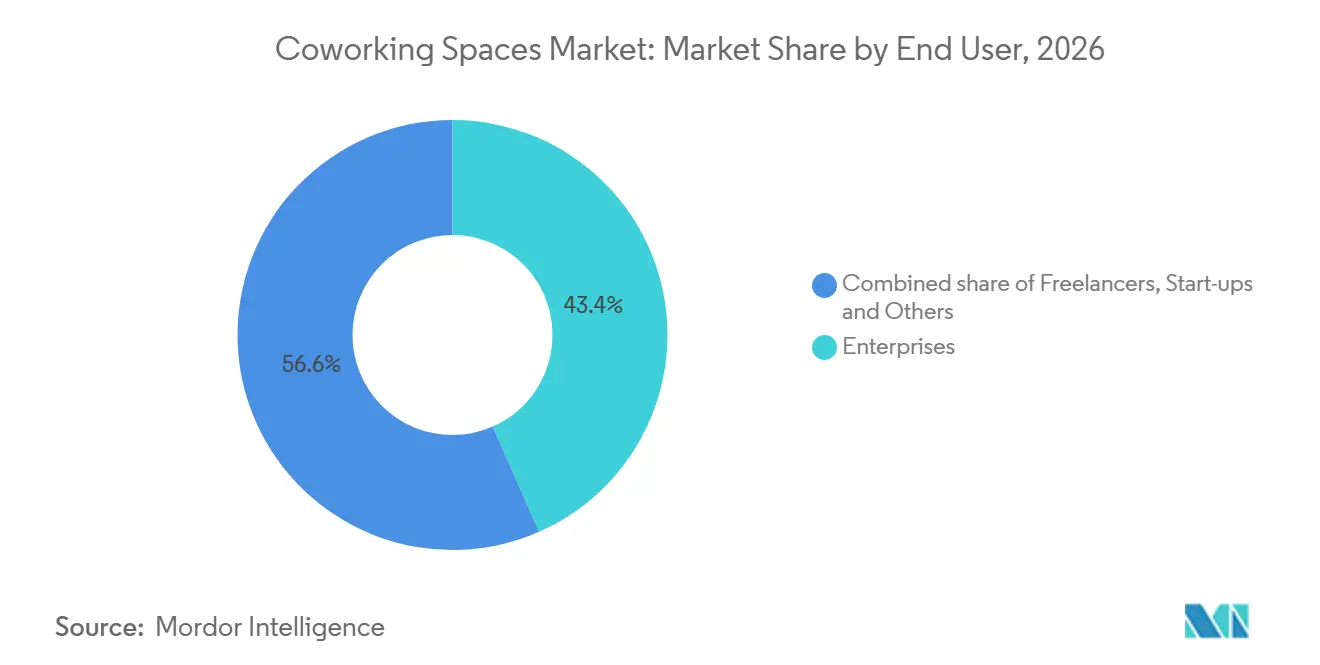
Unternehmen führen den Umsatz an, während Start-ups und andere die Nachfrage auf neue Standorte ausweitenUnternehmen machten im Jahr 2026 43,4 % des globalen Umsatzes aus und bleiben die führende Endnutzergruppe. Unternehmenskunden nutzen verwaltete Büros, um stadtübergreifenden Zugang zu ermöglichen und gleichzeitig Immobilienverpflichtungen flexibler zu gestalten. Sie bringen auch größere Vertragswerte mit und können eine stabilere Auslastung schaffen, wenn Vereinbarungen über kurze Schreibtischbuchungen hinausgehen. Unternehmensnutzer repräsentierten 2025 47 % der globalen flexiblen Auslastung, verglichen mit 13 % im Jahr 2020. Dieser Wandel hat die Designprioritäten hin zu sicheren, markenbezogenen und verwalteten Suiten verändert. Er hat auch die Bedeutung des Account-Managements und konsistenter Erfahrungen im gesamten Betreibernetzwerk erhöht.
Start-ups und andere sollen bis 2032 mit einer CAGR von 10,12 % expandieren, unterstützt durch Unternehmertum und Nachfrage von unabhängigen Arbeitnehmern. Indiens Nachfrage nach flexiblen Arbeitsplätzen stieg von 38.000 Plätzen im Jahr 2020 auf geschätzte 300.000 im Jahr 2026, was das Wachstum flexibler Arbeitsformate neben der Unternehmensnachfrage widerspiegelt. Diese Gruppe umfasst Freiberufler, digitale Nomaden und Mitarbeiter, die individuelle Workspace-Buchungen vornehmen. Diese Kunden helfen dabei, die tägliche Aktivität an neueren Standorten zu etablieren und können zu zukünftigen Kleinunternehmensaccounts werden. Ihre Nachfrage ist preissensibel und hängt von Bequemlichkeit und Verkehrsanbindung ab. Sie nutzen Flächen möglicherweise auch nach wechselnden Zeitplänen, was einfache Mitgliedschaftsoptionen und flexible Buchungstools wichtig macht. Betreiber, die einfache Buchung und klare Mitgliedschaftsoptionen anbieten, können dieses Segment nutzen, um über die größten Geschäftsviertel hinaus zu expandieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
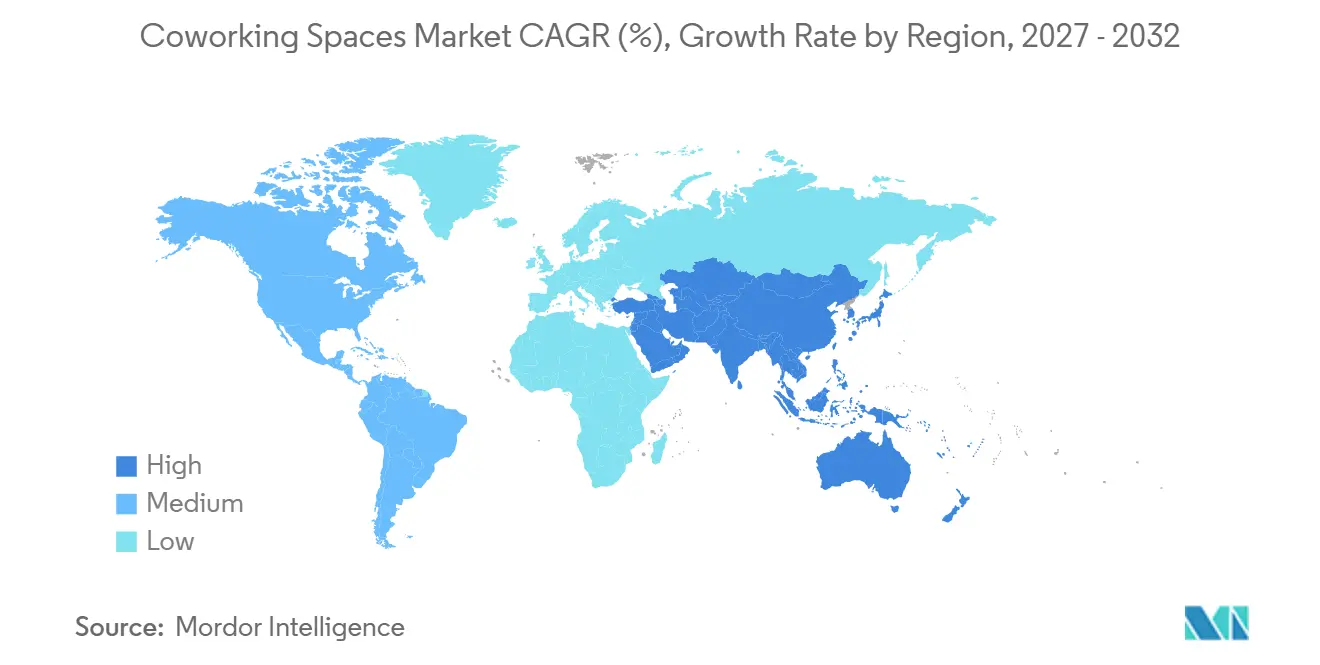
Nordamerika hielt im Jahr 2026 34,5 % des globalen Umsatzes, unterstützt durch eine ausgereifte Unternehmensnutzung und eine breite Palette etablierter Betreiber. Der Coworking-Bestand in den Vereinigten Staaten erreichte Ende des ersten Quartals 2026 164 Millionen Quadratfuß an 9.136 Standorten, ein Anstieg von 16,5 % gegenüber dem Vorjahr. Sekundäre Märkte wie Philadelphia, Tampa-St. Petersburg und Californias Inland Empire gewinnen an Bestand, da Betreiber Gebiete außerhalb traditioneller Gateway-Städte erschließen. Diese Expansion gibt Arbeitgebern mehr Optionen für verteilte Teams und reduziert die Abhängigkeit von zentralen Büros. Der Coworking Spaces Markt in der Region profitiert auch von der Nachfrage nach Privaträumen, Besprechungskapazitäten und flexibleren Unternehmensimmobilienvereinbarungen. Betreiber reagieren darauf, indem sie die lokale Abdeckung verbessern und Formate anbieten, die sowohl Einzelnutzer als auch große Accounts unterstützen können.
Asien-Pazifik soll bis 2032 mit einer CAGR von 10,34 % wachsen und ist damit der am schnellsten wachsende regionale Markt. Indiens Anteil an den globalen On-Demand-Buchungen für flexible Büros stieg vom ersten Halbjahr 2025 mit 2,2 % auf 10,2 % im ersten Halbjahr 2026. Indien verfügte im ersten Halbjahr 2026 über 88,7 Millionen Quadratfuß flexiblen Bürobestand, was 10,5 % des gesamten Bürobestands entspricht. Betreiber mieteten im Berichtszeitraum 8,5 Millionen Quadratfuß in den 8 größten Städten an und erzielten damit ein starkes Ergebnis für das erste Halbjahr. Globale Kompetenzzentren sind eine wichtige Quelle dieser Nachfrage, insbesondere für verwaltete Flächen mit sicherer Technologie und individualisierten Layouts. Ihre Anforderungen ermutigen Anbieter, in operative Prozesse zu investieren, die komplexe Teams über längere Zeiträume bedienen können.
Europa konsolidiert sich in reifen Hubs, während einige Märkte im Nahen Osten, Afrika und Südamerika noch von kleineren Basen aus expandieren. Deutschland hatte im Oktober 2026 1.962 Coworking-Standorte, gegenüber 2.129 ein Jahr zuvor, da kleinere Betreiber unter Kostendruck gerieten. Diese Konsolidierung könnte Raum für besser kapitalisierte Betreiber mit Managementvertragsfähigkeiten schaffen. Brasilien bleibt in Südamerika wichtig, da Technologieunternehmen und internationale Unternehmen flexible Standorte für den Markteintritt nutzen. Die Vereinigten Arabischen Emirate und Saudi-Arabien ziehen Unternehmens- und Start-up-Nachfrage an, die mit wirtschaftlichen Diversifizierungsplänen verbunden ist. In Afrika sind die Wachstumsaussichten mit der städtischen Expansion und der Beschäftigung in technologiebezogenen Dienstleistungen verknüpft. Der Coworking Spaces Markt weist unterschiedliche regionale Bedingungen auf, sodass Betreiber standortspezifische Preisgestaltung, Produktdesign und Partnerschaftsmodelle benötigen. Ein Format, das in einem reifen städtischen Hub erfolgreich ist, passt möglicherweise nicht zu einer schnell wachsenden Sekundärstadt oder einem aufstrebenden Geschäftsviertel.
Wettbewerbslandschaft
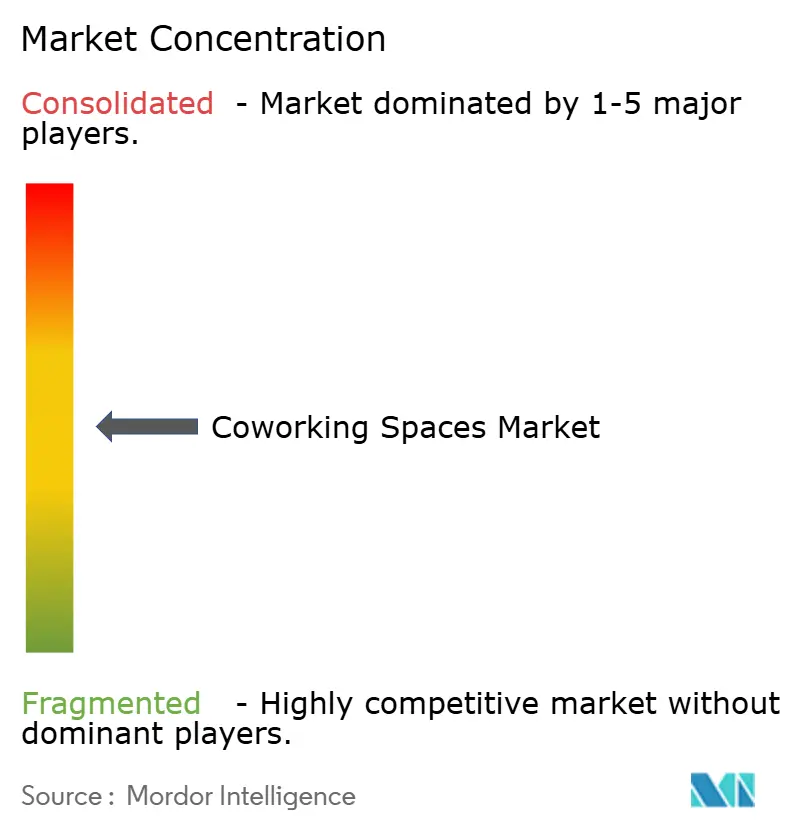
Der Coworking Spaces Markt ist mäßig konzentriert, wobei große globale Plattformen neben zahlreichen regionalen und lokalen Betreibern konkurrieren. International Workplace Group (IWG) betreibt mehr als 4.260 Zentren in über 120 Ländern, unterstützt durch eine kapitalleichte Expansionsstrategie. Im ersten Halbjahr 2026 nutzten alle bis auf zwei seiner 496 Vertragsabschlüsse Managementverträge oder Franchise-Partnerschaften, was Netzwerkwachstum bei begrenztem direktem Mietengagement ermöglicht. WeWork erweitert seine Reichweite ebenfalls durch Partnerstandorte und standardisierte Buchungsdienste. Große Betreiber profitieren von ihren breiten Netzwerken, Unternehmensbeziehungen, Technologie und der Fähigkeit, Unternehmenskunden an mehreren Städten zu bedienen.
Strategische Transaktionen und Partnerschaften stärken den Wettbewerb. Yardis Übernahmen von Deskpass und Hubble erweiterten sein Portfolio für flexible Workspace-Technologie, während WeWork sein Coworking Partner Network im Februar 2026 auf 2.000 Standorte ausweitete. IWGs Rekordabschlüsse mit kapitalleichten Modellen im Jahr 2025 unterstreichen weiter die Bedeutung von Franchise- und Managementmodellen. Diese Entwicklungen ermöglichen es Betreibern, ihre Abdeckung zu erweitern, ohne jeden Standort zu besitzen oder zu mieten, was den Wettbewerbsdruck auf kleinere Anbieter erhöht. Regionale Betreiber können jedoch durch lokale Beziehungen, spezialisierte Angebote und gezielte Kundensegmente wettbewerbsfähig bleiben.
Wachstumschancen bestehen in Sekundärstädten, aufstrebenden Geschäftshubs und regulierten Sektoren, die sichere, maßgeschneiderte Arbeitsflächen benötigen. Anbieter, die Banken, Finanzdienstleistungen, Versicherungen, Gesundheitswesen und Rechtskunden bedienen, können sich durch Datenschutz und Besucherzugangskontrolle differenzieren. Dedizierte Betreiber globaler Kompetenzzentren können durch maßgeschneiderte Einrichtungen und operative Expertise auch Premiumpreise erzielen. Dennoch stehen kleinere Betreiber unter Druck durch transparente Preisgestaltung, steigende Serviceerwartungen und Wettbewerb durch etablierte Netzwerke. Ihre Fähigkeit, die Rentabilität aufrechtzuerhalten, wird von Standortvorteilen, Servicedifferenzierung und effizienten Abläufen abhängen.
Coworking Spaces Branchenführer
-
IWG plc
-
WeWork Companies LLC
-
The Office Group Ltd
-
Mindspace Business Parks REIT
-
Industrious
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Coworking Spaces Markt Unternehmen in diesem Bericht
- IWG plc
- WeWork Companies LLC
- The Office Group Ltd
- Mindspace Business Parks REIT
- Industrious
- Impact Hub GmbH
- Talent Garden S.r.l.
- Huckletree
- betahaus
- WorkRepublic GmbH
- Fora Space
- Second Home
- Tribes
- Servcorp Ltd
- Techspace Group Ltd
- Morning
- Cubo Work
- Orega
- Runway East
- Wizu Workspace
- Desana
- Hubble
- The Executive Centre
Neueste Industrielle Entwicklungen in Coworking Spaces Markt
- August 2026: IWG plc erwarb Wojo von Bouygues Immobilier und der Accor Group nach Genehmigung durch die französische Wettbewerbsbehörde. Wojo betreibt 17 Zentren in Frankreich mit einer Fläche von 100.000 m² und bedient mehr als 900 Unternehmen. Das kombinierte Netzwerk von IWG und Wojo wird rund 157 Zentren in Frankreich betreiben.
- April 2026: WeWork lancierte WeWork Go und stellte private Bürokabinen an stark frequentierten Standorten wie Flughäfen und Kongresszentren auf, wodurch der Zugang zu flexiblen Arbeitsflächen in infrastruktureingebettete Umgebungen ausgeweitet und mobile Fachkräfte erreicht werden, die nicht aus dem konventionellen Mietnetzwerk von WeWork heraus arbeiten.
- März 2026: IWG erwarb Design Offices, Deutschlands größten Premium-Betreiber für flexible Arbeitsflächen, von EMH Partners und Art-Invest Real Estate. Die Akquisition umfasste 50 Standorte in 15 deutschen Städten mit einer Fläche von 260.000 m² und einem Jahresumsatz von 153 Millionen USD.
Globaler Coworking Spaces Marktbericht – Umfang
Segmentierungsübersicht
| Klein |
| Mittel |
| Groß |
| IT und ITES |
| BFSI |
| Unternehmensberatung und professionelle Dienstleistungen |
| Sonstige Dienstleistungen (Einzelhandel, Biowissenschaften, Energie, Recht) |
| Freiberufler |
| Unternehmen |
| Start-ups und andere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Größe und Umfang der Einrichtung | Klein | |
| Mittel | ||
| Groß | ||
| Nach Sektor | IT und ITES | |
| BFSI | ||
| Unternehmensberatung und professionelle Dienstleistungen | ||
| Sonstige Dienstleistungen (Einzelhandel, Biowissenschaften, Energie, Recht) | ||
| Nach Endnutzer | Freiberufler | |
| Unternehmen | ||
| Start-ups und andere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Coworking Spaces Markt bis 2032 erreichen?
Die Coworking Spaces Marktgröße soll bis 2032 einen Wert von 43,16 Milliarden USD erreichen, ausgehend von 28,12 Milliarden USD im Jahr 2027, bei einer CAGR von 8,95 %.
Welches Einrichtungsformat führt den globalen Umsatz an?
Mittelgroße Zentren führen den globalen Umsatz an, mit einem Anteil von 45,1 % im Jahr 2026.
Welche Kundengruppe trägt den größten Umsatzanteil bei?
Unternehmen führen mit einem Anteil von 43,4 % am globalen Umsatz im Jahr 2026.
Welche Region wächst bis 2032 am schnellsten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 10,34 % wachsen, unterstützt durch die Nachfrage in Indien und anderen regionalen Hubs.
Warum nutzen Unternehmenskunden flexible Arbeitsflächen?
Unternehmen nutzen flexible Arbeitsflächen, um hybride Arbeitspläne zu verwalten, Vorabkosten zu senken und Mitarbeiter standortübergreifend zu unterstützen.
Was ist das größte Risiko für Coworking-Betreiber?
Langfristige Mietverpflichtungen können die Rentabilität belasten, wenn Mitgliedschaftseinnahmen und Auslastung die Betriebskosten nicht decken.