
コワーキングスペース市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
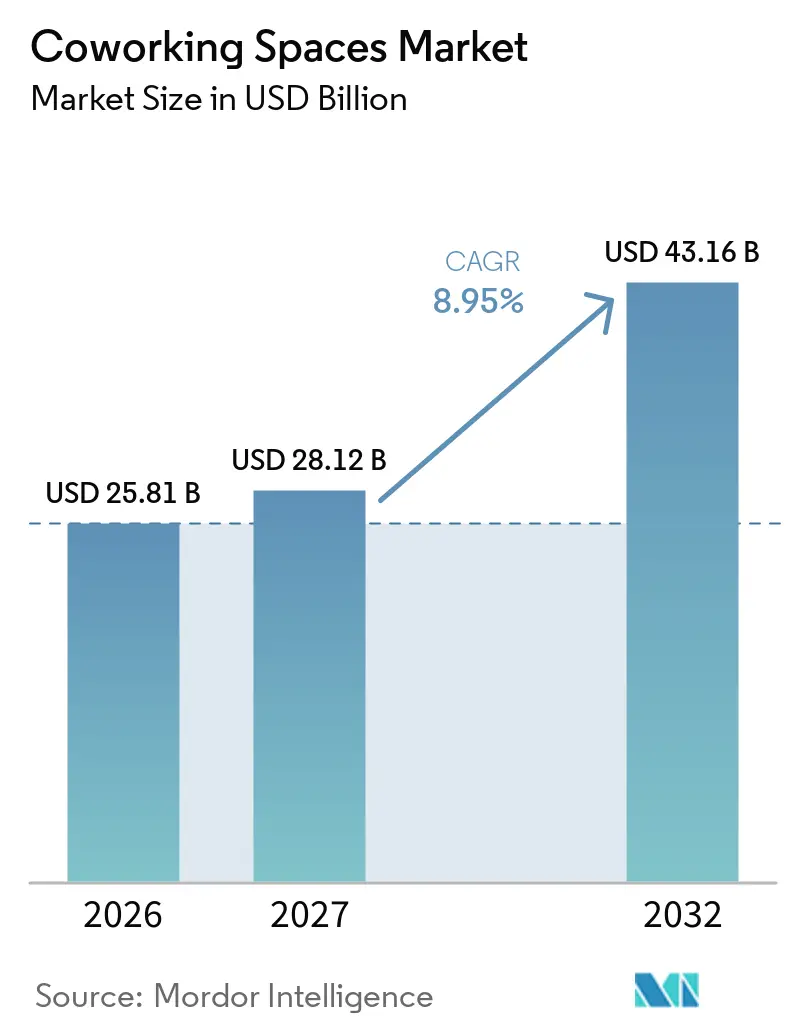
| 市場規模 (2027) | 28.12 十億米ドル |
| 市場規模 (2032) | 43.16 十億米ドル |
| 成長率 (2027 - 2032) | 8.95 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコワーキングスペース市場分析
コワーキングスペース市場規模は、2026年の25.81 ビリオン 米ドルから2027年には28.12 ビリオン 米ドルに成長し、2027年から2032年にかけて8.95%のCAGRで2032年までに43.16 ビリオン 米ドルに達すると予測されています。
コワーキングスペース市場は、雇用主がハイブリッドスケジュール、変動する人員数、および設備投資を管理するためにフレキシブルオフィスを活用するにつれて、より持続可能な企業主導型モデルへと移行しています。オフィス利用の増加は必ずしも従来のリースモデルを回復させるわけではありません。多くの雇用主、長期的な不動産契約を結ぶことなく、複数の拠点へのアクセスを依然として必要としているためです。この変化は、密度の高いネットワーク、信頼性の高いプライベートオフィスキャパシティ、および複数拠点にわたる大口アカウントをサポートできるサービスを持つオペレーターに有利に働く一方、企業不動産チームが一貫して評価できる対応時間、建物へのアクセス、デジタル予約、アカウントサポートへの注目を高めています。需要はセントラルビジネスディストリクトを超えて広がりつつあり、サービス品質を損なうことなく郊外や地方都市のクライアントにサービスを提供できるオペレーターに成長の余地をもたらしています。競争は、オペレーターのバランスシート上でより多くのスペースをリースするのではなく、資本軽量型の拡大、ネットワークパートナーシップ、マネージドオフィスの提供によってますます形成されているため、コワーキングスペース市場は不動産拡大と同様に運営規律を重視しています。
主要レポートのポイント
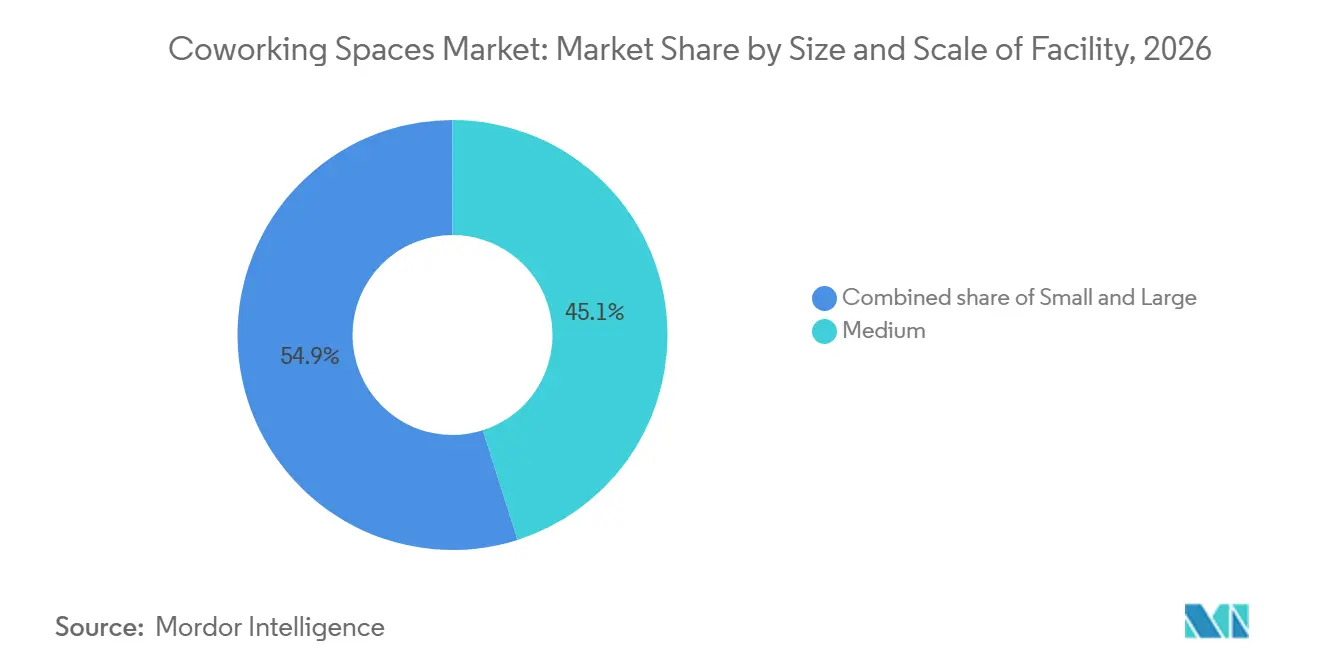
- 施設の規模・スケール別では、中規模セターが2026年のコワーキングスペース市場シェアの45.1%を占め、大規模施設は2032年までに9.88%のCAGRで成長すると予測されています。
- セクター別では、ITおよびITESが2026年のコワーキングスペース市場シェアの39.2%を占め、その他サービスは2032年までに10.22%のCAGRで拡大すると予測されています。
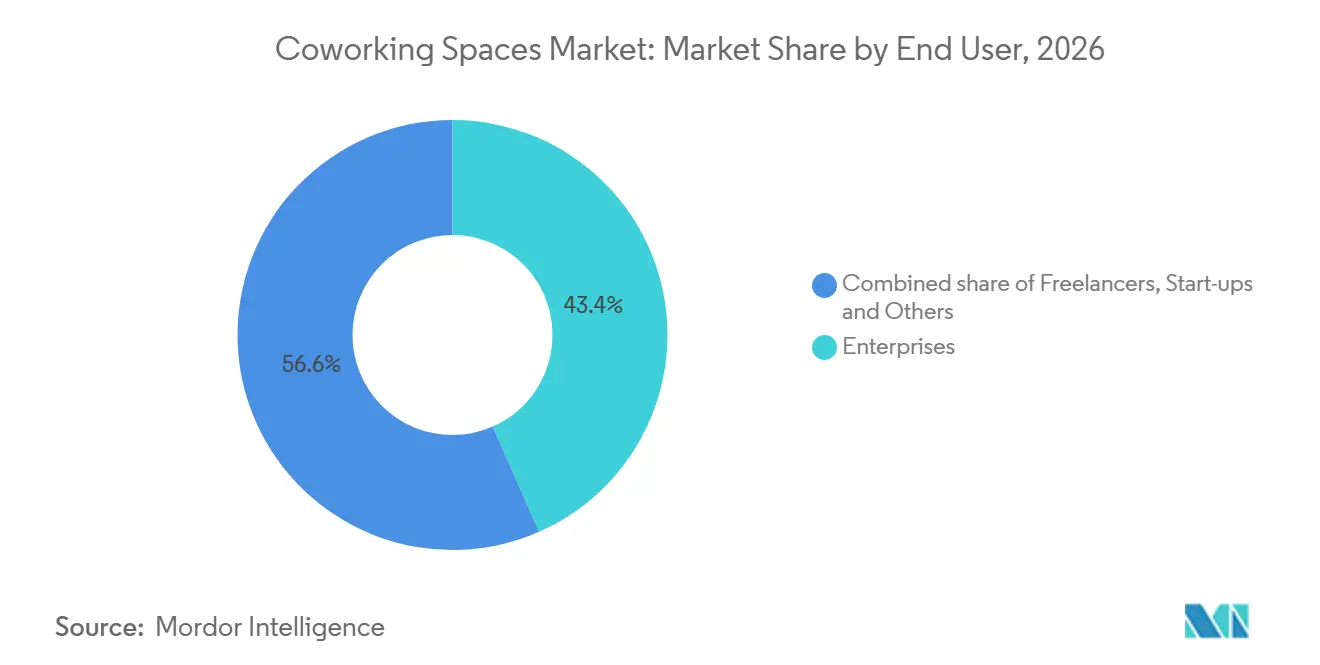
- エンドユーザー別では、企業が2026年のグローバル収益の43.4%を占め、スタートアップおよびその他は2032年までに10.12%のCAGRで拡大すると予測されています。
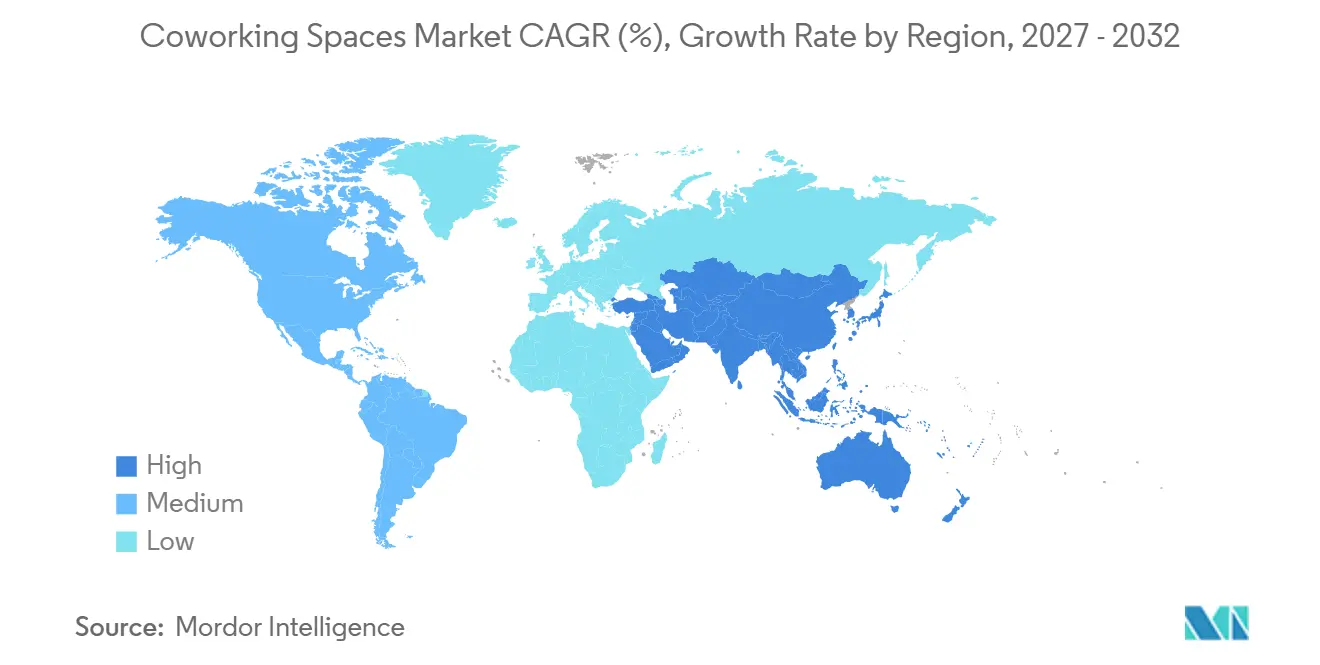
- 地域別では、北米が2026年のコワーキングスペース市場規模においてグローバル収益の34.5%を占め、アジア太平洋は2032年までに10.34%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドワークの普及とフレキシブルなオフィスアクセス | +2.2% | グローバル、特に北米、西欧、インドに集中 | 短期(2年以内) |
| 企業不動産コストの最適化 | +1.8% | グローバル、特に北米と欧州連合で顕著 | 短期(2年以内) |
| スタートアップと起業家精神の成長 | +1.2% | アジア太平洋、南米、EMEAの新興ハブ | 中期(2〜4年) |
| グローバルケイパビリティセンターと多国籍企業の拡大 | +1.0% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 地方都市・郊外への浸透 | +0.8% | 北米の地方都市圏および欧州の非首都都市 | 中期(2〜4年) |
| プレミアムアメニティとネットワーキング需要 | +0.6% | グローバル、特にロンドン、ニューヨーク、シンガポール、ベンガルールで早期の成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークの普及がフレキシブルオフィスアクセスにおける企業ユーザーベースを拡大
ハイブリッドワークは、フレキシブルなアクセスを一時的な混乱への対応ではなく、職場計画の実践的な一部にしています。ハイブリッドスケジュールは、雇用主がオフィススペースの、場所、種類をどのように評価するかを変えています。WeWorkは2026年上半期に月平均82,241件のオンデマンド予約を報告しており、前年比20.4%増となっており、ユーザーが毎日中央オフィスに出勤しない場合でもスペースを必要としていることを示しています[1]。コワーキングスペース市場は、従業員が会議、集中作業、定期的なチームセッションのために便利な場所を必要とする場合に恩恵を受けます。オフィス出勤のピーク日は広範なローカルネットワークに価値をもたらします。単一の旗艦センターでは分散したチームに同様に効果的にサービスを提供できないためです。信頼性の高い予約ツールとプライベートスペースを組み合わせるオペレーターは、複数の拠点にわたって出勤を管理する雇用主との関係を強化できます。
企業不動産コストの最適化がリースからフレックスへの移行を加速
企業のコスト管理は、固定オフィスのコミットメントから人員数に応じて拡大・縮小できる取り決めへのシフトを支援しています。雇用主はフレキシブルスペースを活用することで、初期の内装費用を抑制し、必要以上のスペースを保有するリスクを軽減できます。フレキシブルな取り決めは、初期の内装費用の必要性を減らし、事業計画が変わった際にキャッシュを保全できます。長期的な企業契約は、価格設定が稼働コストと整合している限り、オペレーターの収益の可視性を向上させることもできます。このダイナミクスは、建設パイプラインが制約されており、企業が従来の内装プロセスを待たずにすぐに使用できるスペースを必要とする場合に特に関連します。また、企業不動産チームが新しい都市をテストしたり、プロジェクトをサポートしたり、一時的なスタッフの増加に対応したりするための柔軟性を高めることもできます。コワーキングスペース業界は、個人会員だけでなく、企業不動産計画とますます結びついています。
タートアップと起業家精神の成長が新興市場全体の需要を持続
スタートアップ、フリーランサー、小規模プロジェクトチームは、特に企業の採用が発展途上にある市場において、フレキシブルオフィスに不可欠な稼働率を依然として提供しています。ブラジルでは、テクノロジー企業、フィンテック企業、および低コミットメントの参入オプションを求める国際企業に支えられ、2025年にWeWorkの拠点で84%の稼働率を記録しました[2]。これらのユーザーは多くの場合、専用の長期施設ではなく、機能的なオフィス、会議室、短期コミットメントを必要としています。ビジネスの創出が広がるにつれて、需要は確立されたビジネス地区から住宅地や二次商業地域と広がる可能性があります。コワーキングスペース市場は、オペレーターが参入コストを明確に保ち、立地の選択を実用的にすることで、このような活動を取り込むことができます。多様化した顧客基盤は、新しい拠点が大口契約を確保する前に稼働率を構築するのにも役立ちます。また、単一の雇用主ではなくビジネス活動を中心にコミュニティを形成し、オペレーターに幅広い日常ユーザーベースをもたらします。コワーキングスペース市場は、拠点が成長してもサービス品質が一貫して維持される場合に、これらのユーザーを維持できます。
グローバルケイパビリティセンターの拡大がプレミアムマネージドワークスペース需要を牽引
グローバルケイパビリティセンターは、より大規模なチームとより具体的な運営要件をサポートできるマネージドオフィスへの需要増加を牽引しています。インドでは、これらのセンターが2026年第1四半期の企業フレックスシート吸収の40%、マネージドワークスペースセンターの需要の52%を占めました[3]。平均契約規模は2023年の25席から2025年には53席に増加しており、より大規模な要件への移行を示しています。コワーキングスペース市場は、オペレーターが安全なテクノロジー、カスタムレイアウト、信頼性の高い施設管理を提供できる場合に、この需要に対応するためのより良いポジションにあります。大口契約はより安定したキャッシュフローをサポートできますが、オープンデスク会員よりも高い提供基準を必要とします。この需要は、企業が地域の運営ハブを構築するにつれて東南アジア全体にも広がっています。コワーキングスペース市場は、プロバイダーがこの需要を一時的なプロジェクト業務だけに頼るのではなく、長期的な能力を開発するために活用する場合に恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 固定リース義務と運営コスト | -1.5% | グローバル、特に西欧と北米主要都市圏で顕著 | 短期(2年以内) |
| 競争と会員価格設定の圧力 | -1.0% | グローバル、特に北米と西欧 | 中期(2〜4年) |
| 短期会員期間と稼働率の変動 | -0.7% | グローバル、新興市場および地方市場でより深刻 | 中期(2〜4年) |
| 企業データセキュリティと機密性要件 | -0.5% | 北米と欧州連合、特にBFSI、ヘルスケア、法律セクター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
固定リース義務がオペレーター層全体に構造的な収益性リスクをもたらす
固定リースのコミットメントは、多くのオペレーターが短期会員を通じて収益を得ているため、依然として中心的な財務リスクです。ドイツを拠点とするUnicorn Workspacesは、持続的な賃料上昇がコスト基盤に圧力をかけた結果、80%の稼働率にもかかわらず2025年に破産手続きに入りました。この事例は、賃料の上昇が達成可能な会員収益を上回る場合、稼働率だけでは拠点を守れないことを示しています。マネジメント契約は、オーナーとオペレーターの間で運営リスクを分担ることでこのリスクを軽減できます。コワーキングスペース市場は、契約構造、地域需要、サービスコストをより慎重に一致させる企業を優遇するでしょう。財務規律は、賃料のリセットが重大な影響を与える可能性がある高価なセントラルビジネスディストリクトで特に重要です。オペレーターはまた、地域需要が単一の顧客グループの変化に耐えるのに十分多様かどうかを判断する必要があります。
グローバルプラットフォームとマーケットプレイスアグリゲーターとの競争が価格決定力を制限
大規模なプラットフォームと予約マーケットプレイスは、バイヤーにより多くの選択肢とデスク・オフィス価格への可視性を提供しています。Yardiは2025年1月にDeskpassとHubbleのプラットフォームを買収し、フレキシブルワークスペースの検索・予約機能を商業不動産テクノロジーポートフォリオに組み込みました。この構造は、明確な立地、サービス、または製品上の優位性がなければ、個々のオペレーターがプレミアム価格を設定することを難しくする可能性があります。割引されたサブリーススペースが企業顧客に代替手段を提供する場合、競争はさらに激化します。オペレーターは、広範なネットワーク、特化したプライバシー機能、または地域に特化したコミュニティなど、明確な提案を必要としています。明確な差別化ポイントがなければ、コワーキングスペース業界は稼働率が健全であっても利益率の圧力に直面する可能性があります。コワーキングスペース市場は、顧客が単純な予約リストでは再現できない特定のメリットを認識する場合により強靭になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
施設の規模・スケール別:
中規模フォーマットが幅広い需要をサポートし、大規模拠点が企業要件に対応中規模センターは2026年のコワーキングスペース市場シェアの45.1%を占め、多くの都市において主要な収益基盤となっています。そのスケールは、単一の運営モデル内でオープン会員、会議室、プライベートオフィスの組み合わせをサポートします。この柔軟性により、オペレーターは単一の契約タイプに依存することなく、異なる顧客グループにサービスを提供できます。中規模フォーマットは、キャンパス型施設に対応するほど需要が深くない場所でも存続可能です。ハイブリッドチームのためのローカルアクセスを必要とするが、専用フロアを必要としない雇用主に適しています。このフォーマットは、会員密度と小規模企業グループのプライバシーニーズのバランスを取ることができます。また、地域の需要変化に応じてデスク、オフィス、会議エリアの組み合わせを調整することもできます。これにより、コワーキングスペース市場は固定された従来のオフィスの代替を必要とする企業にとってアクセスしやすくなります。
大規模施設は、企業がカスタムレイアウト、専用テクノロジー、より大規模なチームのためのスペースを求めるにつれて、2032年までに9.88%のCAGRで成長すると予測されています。大規模施設は、大口クライアントチームに適したプライベートスイート、専用フロア、共有アメニティを整備できます。大規模拠点は、安全なエリアと一貫したサービスを必要とするグローバルケイパビリティセンターチームやプロジェクトグループをホストできます。また、中規模拠点よりも高い初期投資とより規律ある契約管理を必要とします。小規模施設は、コミュニティと地域の利便性スケールの限界を補える低コストの郊外や地方都市の環境で引き続き関連性を持ちます。すべての規模において、建物の基準と環境認証は企業の調達決定に影響を与える可能性があります。これらの考慮事項は、オペレーターが大口アカウントを競う際に満たさなければならない運営上の期待を高めます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
セクター別:
ITおよびITESが収益基盤を提供し、その他サービスが採用を拡大ITおよびITESは2026年のコワーキングスペース市場においてグローバル収益の39.2%を占めました。テクノロジーチームは多くの場合、複数の拠点とプロジェクトサイクルにわたって業務を行い、マネージドオフィスとネットワークアクセスと整合しています。インドでは、WeWork Indiaが8都市にわたって70センターを運営し、2026年第2四半期に770万平方フィートのポートフォリオ稼働率80.2%を達成しました。このフットプリントは、大規模なフレキシブルオフィスネットワークにおけるテクノロジー関連需要の重要性を示しています。情報技術(IT)および情報技術関連サービス(ITES)クライアントは、安全なプライベートスイート、会議キャパシティ、サポートサービスへの需要も支えています。彼らの要件は、オペレーターが従来の共有デスクを超えた製品を開発するのに役立っています。また、オペレーターがネットワーク管理、テクノロジーサポート、サービスの信頼性を向上させることを促すこともできます。コワーキングスペース市場は、これらの製品が単発のソリューションとしてではなく、複数の拠点にわたって提供できる場合に深みを増します。
その他サービスは、小売、ライフサイエンス、エネルギー、法律ユーザーがマネージドワークスペースの利用を拡大するにつれて、2032年までに10.22%のCAGRで成長すると予測されています。これらのユーザーは、特殊なアクセスルール、機密エリア、またはプロジェクト拠点への近接性を必要とする場合があります。ライフサイエンス企業はイノベーションクラスター近くのフレキシブルな商業スイートを利用でき、エネルギー企業は運営地域に一時的なプロジェクトチームを配置できます。法律ユーザーは、クライアント業務を適切に処理できるプライベートルームと信頼性の高い会議施設を重視します。共有ワークスペースのセキュリティガイダンスは、プロバイダーが物理的セキュリティ、訪問者手続き、情報保護を管理する必要性を強調しています。この幅広い採用はコワーキングスペース市場を支援しますが、オペレーターは自社の管理体制が各セクターの要件を満たすことを証明しなければなりません。適切な設計、明確なアクセスプロセス、訓練された現場チームにより、共有環境を専門的なユーザーにとってより実用的なものにすることができます。
エンドユーザー別:
企業が収益をリードし、スタートアップおよびその他が新しい拠点への需要を拡大企業は2026年のグローバル収益の43.4%をめ、主要なエンドユーザーグループであり続けています。企業顧客は、不動産のコミットメントをより柔軟に保ちながら、都市全体でアクセスを提供するためにマネージドオフィスを使用しています。また、より大きな契約価値をもたらし、契約が短期のデスク予約を超えて延長される場合により安定した稼働率を生み出すことができます。企業ユーザーは2025年のグローバルフレックス稼働率の47%を占め、2020年の13%から増加しました。このシフトは、安全で、ブランド化され、マネージドなスイートへの設計優先事項を変えました。また、オペレーターネットワーク全体でのアカウント管理と一貫したエクスペリエンスの重要性も高まっています。
スタートアップおよびその他は、起業家精神と独立した労働者からの需要に支えられ、2032年までに10.12%のCAGRで拡大すると予測されています。インドのフレキシブルシート需要は2020年の38,000席から2026年には推定300,000席に増加し、企業需要と並行したフレキシブルワークフォーマットの成長を反映しています。このグループには、フリーランサー、デジタルノマド、個人でワークスペースを予約する従業員が含まれます。これらの顧客は新しい拠点での日常的な活動を確立するのに役立ち、将来の中小企業アカウントになる可能性があります。彼らの需要は価格、利便性、交通アクセスに敏感です。また、変動するスケジュールでスペースを使用する場合もあり、シンプルな会員選択とフレキシブルな予約ツールが重要になります。簡単な予約と明確な会員オプションを提供するオペレーターは、このセグメントを活用して最大のビジネス地区を超えて拡大できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年のグローバル収益の34.5%を占め、成熟した企業利用と幅広い確立されたオペレーターに支えられています。米国のコワーキングインベントリは2026年第1四半期末に9,136拠点にわたって1億6,400万平方フィートに達し、前年比16.5%増となりました。フィラデルフィア、タンパ・セントピーターズバーグ、カリフォルニア州インランドエンパイアを含む地方市場は、オペレーターが従来のゲートウェイ都市以外のエリアに対応するにつれてインベントリを増やしています。この拡大により、雇用主は分散したチームのためのより多くの選択肢を得られ、中央オフィスへの依存を減らすことができます。この地域のコワーキングスペース市場は、プライベートスペース、会議キャパシティ、よりフレキシブルな企業不動産の取り決めへの需要からも恩恵を受けています。オペレーターは、個人ユーザーと大口アカウントの両方をサポートできるフォーマットを提供することで、地域カバレッジを改善することで対応しています。
アジア太平洋は2032年までに10.34%のCAGRで成長すると予測されており、最も成長の速い地域市場となっています。グローバルオンデマンドフレキシブルオフィス予約におけるインドのシェアは、2025年上半期の2.2%から2026年上半期には10.2%に上昇しました。インドは2026年上半期に8,870万平方フィートのフレキシブルオフィスインベントリを有し、総オフィスストックの10.5%に相当します。オペレーターはこの期間に上位8都市で850万平方フィートをリースし、強い上半期の結果を記録しました。グローバルケイパビリティセンターはこの需要の主要な源泉であり、特に安全なテクノロジーとカスタマイズされたレイアウトを備えたマネージドスペースに対してです。彼らの要件は、プロバイダーが長期にわたって複雑なチームにサービスを提供できる運営プロセスへの投資を促しています。
欧州は成熟したハブで統合が進む一方、中東、アフリカ、南米の一部の市場はより小さな基盤から拡大を続けています。ドイツは2026年10月に1,962のコワーキング拠点を有し、小規模オペレーターがコスト圧力に直面した前年の2,129から減少しました。この統合は、マネジメント契約能力を持つより資本力のあるオペレーターに余地をもたらす可能性があります。ブラジルは、テクノロジー企業と国際企業が市場参入のためにフレキシブルな拠点を使用するため、南米において引き続き重要です。アラブ首長国連邦とサウジアラビアは、経済多様化計画に関連した企業とスタートアップの需要を引き付けています。アフリカでは、成長の見通しは都市拡大とテクノロジー関連サービスにおける雇用と結びついています。コワーキングスペース市場は多様な地域条件を持つため、オペレーターは拠点固有の価格設定、製品設計、パートナーシップモデルを必要としています。成熟した都市ハブで成功するフォーマットは、急成長する地方都市や新興ビジネス地区には適合しない場合があります。
競合環境
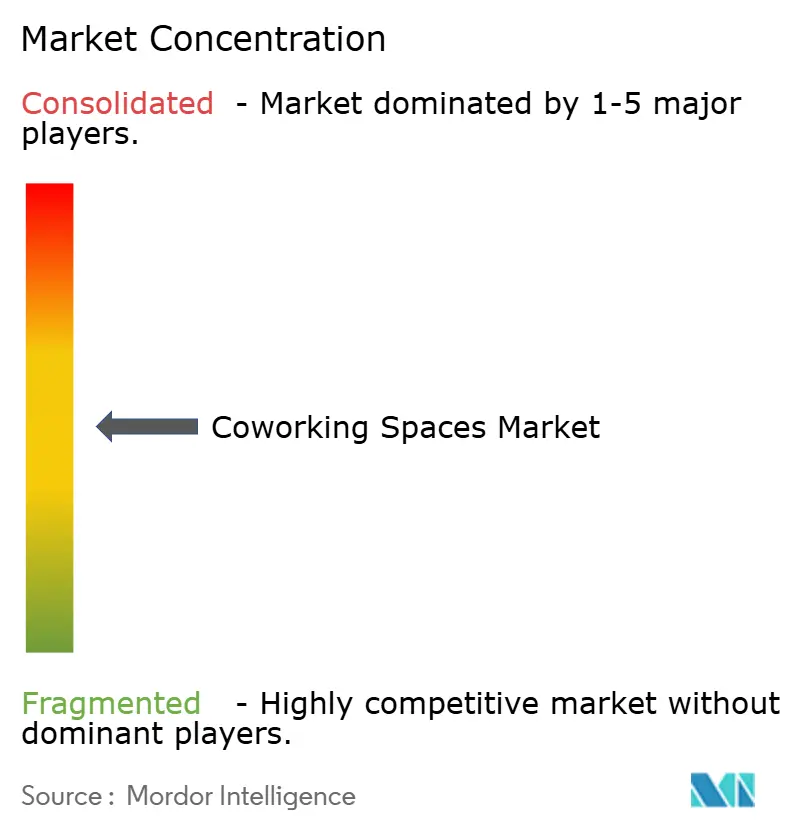
コワーキングスペース市場は中程度に集中しており、主要なグローバルプラットフォームが多数の地域・ローカルオペレーターと競合しています。International Workplace Group(IWG)は120カ国以上にわたって4,260以上のセンターを運営しており、資本軽量型の拡大戦略に支えられています。2026年上半期には、496件の契約のうち2件を除くすべてがマネジメント契約またはフランチャイズパートナーシップを使用しており、直接リースのリスクを制限しながらネットワークの成長を可能にしています。WeWorkもパートナー拠点と標準化された予約サービスを通じてリーチを拡大しています。大規模オペレーターは、広範なネットワーク、企業との関係、テクノロジー、および複数の都市にわたって企業クライアントにサービスを提供する能力から恩恵を受けています。
戦略的な取引とパートナーシップが競争を強化しています。YardiによるDeskpassとHubbleの買収はフレキシブルワークスペーステクノロジーポートフォリオを拡大し、WeWorkは2026年2月にコワーキングパートナーネットワークを2,000拠点に拡大しました。IWGの2025年における記録的な資本軽量型契約は、フランチャイズとマネジメントモデルの重要性をさらに示しています。これらの動向により、オペレーターはすべての拠点を所有またはリースすることなくカバレッジを拡大でき、小規模プロバイダーへの競争圧力が高まっています。しかし、地域オペレーターは地域との関係、特化したサービス、ターゲットを絞った顧客セグメントを通じて競争力を維持できます。
成長機会は地方都市、新興ビジスハブ、および安全でカスタマイズされたワークスペースを必要とする規制された業界に残っています。銀行、金融サービス、保険、ヘルスケア、法律クライアントにサービスを提供するプロバイダーは、データ保護と訪問者アクセス管理を通じて差別化できます。専用のグローバルケイパビリティセンターオペレーターは、カスタマイズされた施設と運営の専門知識を通じてプレミアム価格を実現できる場合もあります。それにもかかわらず、小規模オペレーターは透明な価格設定、高まるサービス期待、確立されたネットワークとの競争からの圧力に直面しています。収益性を維持する能力は、立地上の優位性、サービスの差別化、効率的な運営に依存します。
コワーキングスペース業界リーダー
-
IWG plc
-
WeWork Companies LLC
-
The Office Group Ltd
-
Mindspace Business Parks REIT
-
Industrious
- 注:主要企業の掲載順は順位を示すものではありません。
コワーキングスペース市場 このレポートでカバーされる企業
- IWG plc
- WeWork Companies LLC
- The Office Group Ltd
- Mindspace Business Parks REIT
- Industrious
- Impact Hub GmbH
- Talent Garden S.r.l.
- Huckletree
- betahaus
- WorkRepublic GmbH
- Fora Space
- Second Home
- Tribes
- Servcorp Ltd
- Techspace Group Ltd
- Morning
- Cubo Work
- Orega
- Runway East
- Wizu Workspace
- Desana
- Hubble
- The Executive Centre
最近の産業開発事情 コワーキングスペース市場
- 2026年8月:IWG plcはフランス競争当局の承認を受け、Bouygues ImmobilierおよびAccor GroupからWojoを買収しました。Wojoはフランスで17センターを運営し、10万平方メートルをカバーし、900社以上にサービスを提供しています。IWGとWojoの統合ネットワークはフランス全土で約157センターを運営します。
- 2026年4月:WeWorkはWeWork Goを立ち上げ、空港やコンベンションセンターなどの高トラフィック拠点にプライベートオフィスポッドを展開し、インフラ組み込み環境へのフレキシブルワークスペースアクセスを拡大し、WeWorkの従来のリースネットワークから業務を行わないモバイルプロフェッショナルにリーチしました。
- 2026年3月:IWGはEMH PartnersおよびArt-Invest Real Estateからドイツ最大のプレミアムフレキシブルワークスペースオペレーターであるDesign Officesを買収しました。この買収には15のドイツ都市にわたる50拠点が含まれ、26万平方メートルをカバーし、年間収益1億5,300万米ドルを生み出しています。
グローバルコワーキングスペース市場レポートの範囲
セグメンテーション概要
| 小規模 |
| 中規模 |
| 大規模 |
| ITおよびITES |
| BFSI |
| ビジネスコンサルティングおよびプロフェッショナルサービス |
| その他サービス(小売、ライフサイエンス、エネルギー、法律) |
| フリーランサー |
| 企業 |
| スタートアップおよびその他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| 施設の規模・スケール別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| セクター別 | ITおよびITES | |
| BFSI | ||
| ビジネスコンサルティングおよびプロフェッショナルサービス | ||
| その他サービス(小売、ライフサイエンス、エネルギー、法律) | ||
| エンドユーザー別 | フリーランサー | |
| 企業 | ||
| スタートアップおよびその他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2032年までのコワーキングスペース市場の予測値は?
コワーキングスペース市場規模は、2027年の28.12 ビリオン 米ドルから2032年までに43.16 ビリオン 米ドルに達すると予測されており、CAGRは8.95%です。
どの施設フォーマットがグローバル収益をリードしていますか?
中規模センターがグローバル収益をリードしており、2026年に45.1%のシェアを占めています。
どの顧客グループが最も多くの収益に貢献していますか?
企業がリードしており、2026年のグローバル収益の43.4%を占めています。
2032年まで最も成長が速い地域はどこですか?
アジア太平洋は2032年までに10.34%のCAGRで成長すると予測されており、インドおよびその他の地域ハブの需要に支えられています。
なぜ企業顧客はフレキシブルワークスペースを使用しているのですか?
企業はハイブリッドスケジュールを管理し、初期コストを削減し、複数の拠点にわたって従業員をサポートするためにフレキシブルワークスペースを使用しています。
コワーキングオペレーターにとって最大のリスクは何ですか?
会員収益と稼働率が運営コストをカバーしない場合、長期リースのコミットメントが収益性を圧迫する可能性があります。