
Taille et part du marché des espaces de coworking
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 28.12 Milliards de dollars |
| Taille du Marché (2032) | 43.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des espaces de coworking par Mordor Intelligence
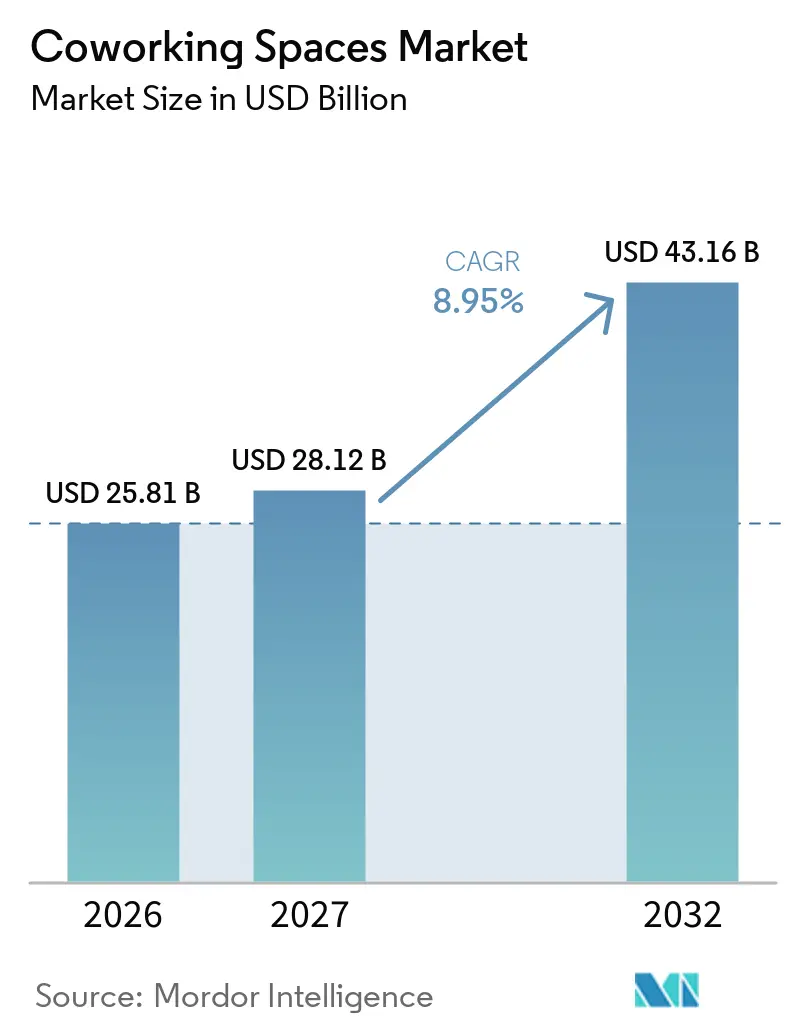
La taille du marché des espaces de coworking devrait passer de 28,12 milliards USD en 2027 à 43,16 milliards USD d'ici 2032, à un CAGR de 8,95 % sur la période 2027-2032, contre 25,81 milliards USD en 2026.
Le marché des espaces de coworking évolue vers un modèle plus durable piloté par les entreprises, ces dernières utilisant des bureaux flexibles pour gérer les plannings hybrides, les effectifs variables et les dépenses d'investissement. La hausse de l'utilisation des bureaux ne restaure pas nécessairement le modèle de bail traditionnel, car de nombreux employeurs ont encore besoin d'accéder à plusieurs sites sans s'engager sur de longues durées immobilières. Ce changement favorise les opérateurs disposant de réseaux denses, d'une capacité fiable en bureaux privés et de services capables de soutenir de grands comptes sur plusieurs sites, tout en déplaçant l'attention vers les délais de réponse, l'accès aux bâtiments, la réservation numérique et le support aux comptes que les équipes immobilières d'entreprise peuvent évaluer de manière cohérente. La demande se déplace également au-delà des quartiers d'affaires centraux, créant des opportunités pour les opérateurs capables de servir des clients en banlieue et dans les villes secondaires sans compromettre la qualité de service. La concurrence est de plus en plus façonnée par l'expansion à faible intensité capitalistique, les partenariats de réseau et les offres de bureaux gérés plutôt que par la location de davantage d'espaces au bilan de l'opérateur ; ainsi, le marché des espaces de coworking récompense la discipline opérationnelle autant que l'expansion immobilière.
Points clés du rapport
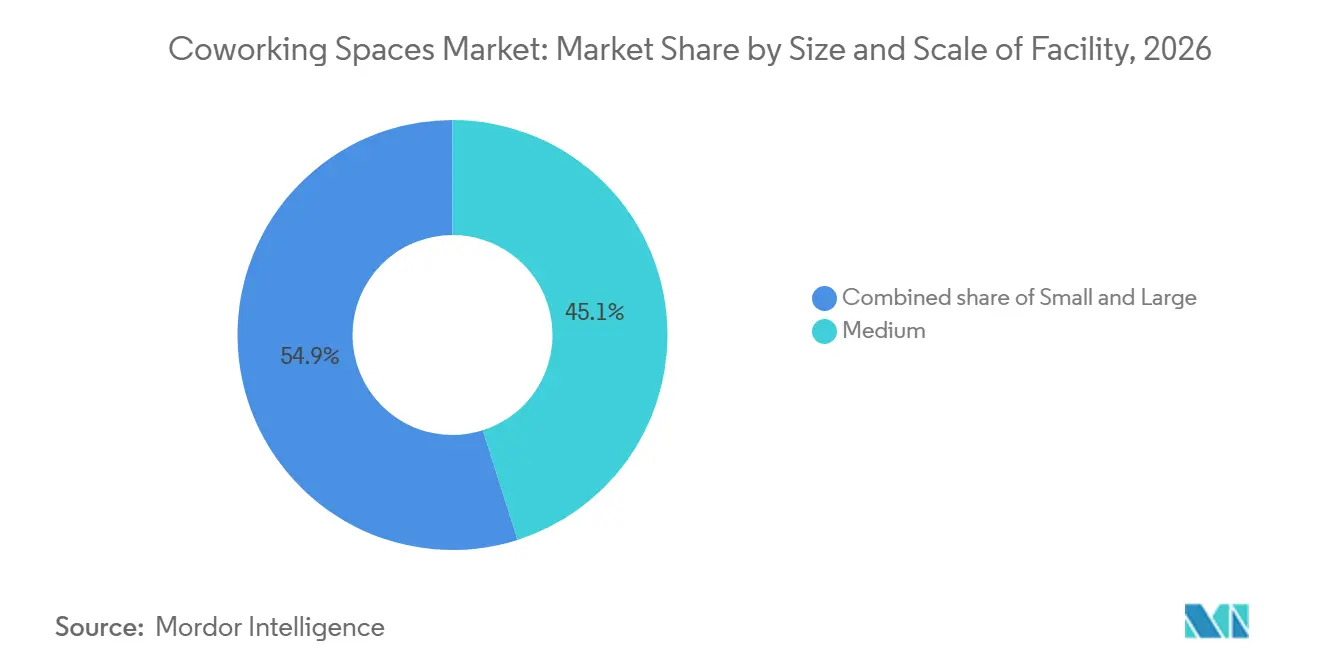
- Par taille et échelle des installations, les centres de taille moyenne détenaient 45,1 % de la part du marché des espaces de coworking en 2026, tandis que les grandes installations devraient croître à un CAGR de 9,88 % jusqu'en 2032.
- Par secteur, l'IT et l'ITES représentaient 39,2 % de la part du marché des espaces de coworking en 2026, tandis que les autres services devraient progresser à un CAGR de 10,22 % jusqu'en 2032.
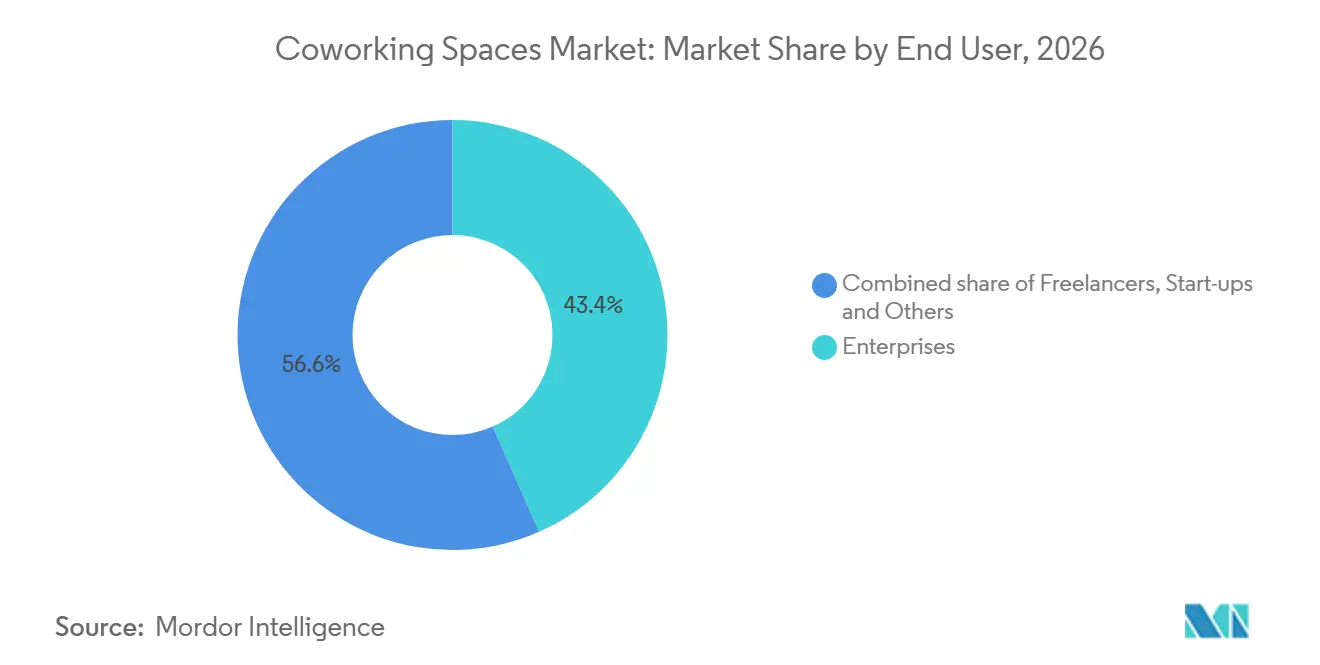
- Par utilisateur final, les entreprises représentaient 43,4 % du chiffre d'affaires mondial en 2026, tandis que les start-ups et autres devraient se développer à un CAGR de 10,12 % jusqu'en 2032.
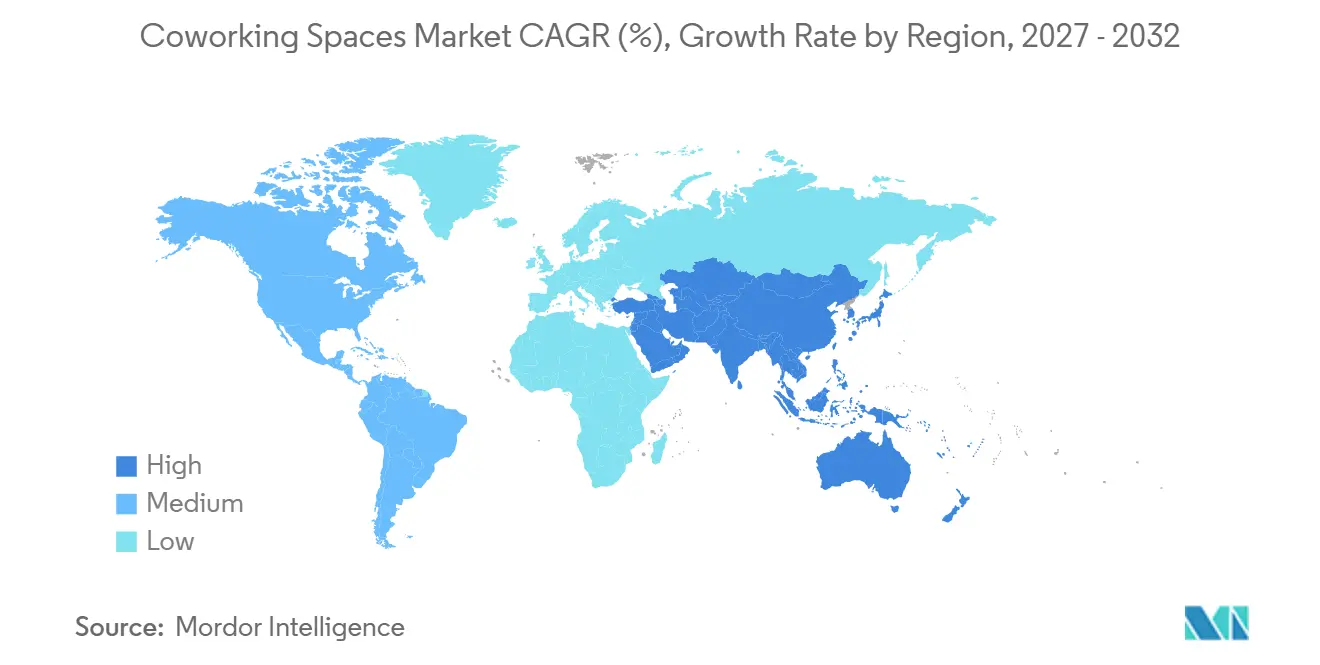
- Par géographie, l'Amérique du Nord représentait 34,5 % du chiffre d'affaires mondial dans la taille du marché des espaces de coworking en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption du travail hybride et accès flexible aux bureaux | +2.2% | Mondial, concentré en Amérique du Nord, en Europe occidentale et en Inde | Court terme (≤ 2 ans) |
| Optimisation des coûts immobiliers d'entreprise | +1.8% | Mondial, plus prononcé en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Croissance des start-ups et de l'entrepreneuriat | +1.2% | Asie-Pacifique, Amérique du Sud et pôles émergents EMEA | Moyen terme (2-4 ans) |
| Expansion des centres de compétences mondiaux et des multinationales | +1.0% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Pénétration des villes secondaires et des marchés suburbains | +0.8% | Métropoles secondaires nord-américaines et villes européennes non capitales | Moyen terme (2-4 ans) |
| Demande d'équipements premium et de réseautage professionnel | +0.6% | Mondial, avec des gains précoces à Londres, New York, Singapour et Bengaluru | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'adoption du travail hybride élargit la base d'utilisateurs entreprises pour l'accès flexible aux bureaux
Le travail hybride fait de l'accès flexible une composante pratique de la planification des espaces de travail plutôt qu'une réponse temporaire à une perturbation. Les plannings hybrides modifient la façon dont les employeurs évaluent la quantité, la localisation et le type d'espace de bureau dont ils ont besoin. WeWork a enregistré 82 241 réservations mensuelles moyennes à la demande au cours du premier semestre 2026, en hausse de 20,4 % par rapport à l'année précédente, ce qui indique que les utilisateurs ont encore besoin d'espace même lorsqu'ils ne se rendent pas chaque jour dans un bureau central[1]. Le marché des espaces de coworking bénéficie de la nécessité pour les employés de disposer d'emplacements pratiques pour les réunions, le travail concentré et les sessions d'équipe périodiques. Les jours de présence au bureau les plus chargés valorisent un réseau local étendu, car un seul centre phare ne peut pas servir aussi efficacement des équipes dispersées. Les opérateurs qui combinent des outils de réservation fiables avec des espaces privés peuvent donc renforcer leur position auprès des employeurs qui gèrent la présence sur plusieurs sites.
L'optimisation des coûts immobiliers d'entreprise accélère la transition du bail vers le flex
La maîtrise des coûts d'entreprise soutient un passage des engagements de bureaux fixes vers des arrangements pouvant s'adapter à l'évolution des effectifs. Les employeurs peuvent utiliser des espaces flexibles pour limiter les dépenses initiales d'aménagement et réduire le risque de détenir plus d'espace que nécessaire. Les arrangements flexibles peuvent réduire le besoin d'aménagements initiaux et préserver la trésorerie lorsque les plans d'affaires évoluent. Des accords d'entreprise plus longs peuvent également améliorer la visibilité des revenus pour les opérateurs, à condition que la tarification reste alignée sur les coûts d'occupation. Cette dynamique est particulièrement pertinente là où les pipelines de construction sont contraints et où les entreprises ont besoin d'espaces prêts à l'emploi sans attendre un processus d'aménagement conventionnel. Elle peut également offrir aux équipes immobilières d'entreprise plus de flexibilité pour tester une nouvelle ville, soutenir un projet ou accueillir une augmentation temporaire des effectifs. Le secteur des espaces de coworking est donc de plus en plus lié à la planification immobilière d'entreprise, et pas seulement aux adhésions individuelles.
La croissance des start-ups et de l'entrepreneuriat soutient la demande sur les marchés émergents
Les start-ups, les travailleurs indépendants et les petites équipes de projet constituent toujours une occupation essentielle pour les bureaux flexibles, en particulier sur les marchés où l'adoption par les entreprises est en développement. Le Brésil a enregistré un taux d'occupation de 84 % dans les sites WeWork en 2025, soutenu par des entreprises technologiques, des sociétés fintech et des entreprises internationales cherchant des options d'entrée sans engagement[2]. Ces utilisateurs ont souvent besoin de bureaux fonctionnels, de salles de réunion et d'engagements de courte durée plutôt que de locaux dédiés à long terme. La demande peut se répandre des quartiers d'affaires établis vers les zones résidentielles et commerciales secondaires à mesure que la création d'entreprises s'élargit. Le marché des espaces de coworking peut capter cette activité lorsque les opérateurs maintiennent des coûts d'entrée clairs et des choix d'emplacement pratiques. Une base de clientèle diversifiée aide également les nouveaux sites à construire leur taux d'occupation avant que de plus grands contrats ne soient conclus. Elle offre aux opérateurs une base d'utilisateurs quotidiens plus large et permet aux communautés de se former autour de l'activité commerciale plutôt qu'autour d'un seul employeur. Le marché des espaces de coworking peut fidéliser ces utilisateurs lorsque la qualité de service reste constante à mesure qu'un site se développe.
L'expansion des centres de compétences mondiaux stimule la demande d'espaces de travail gérés haut de gamme
Les centres de compétences mondiaux stimulent une demande accrue de bureaux gérés capables de soutenir des équipes plus importantes et des exigences opérationnelles plus spécifiques. En Inde, ces centres représentaient 40 % de l'absorption de postes flex en entreprise au premier trimestre 2026 et 52 % de la demande dans les centres d'espaces de travail gérés[3]. La taille moyenne des contrats est passée de 25 postes en 2023 à 53 postes en 2025, indiquant une évolution vers des besoins plus importants. Le marché des espaces de coworking est mieux positionné pour répondre à cette demande, lorsque les opérateurs peuvent fournir une technologie sécurisée, des aménagements personnalisés et une gestion fiable des installations. Les contrats plus importants peuvent soutenir des flux de trésorerie plus stables, mais ils exigent des normes de prestation plus élevées que les adhésions en bureau partagé. Cette demande se répand également dans toute l'Asie du Sud-Est à mesure que les entreprises construisent des pôles opérationnels régionaux. Le marché des espaces de coworking peut en bénéficier lorsque les prestataires utilisent cette demande pour développer des capacités à long terme, plutôt que de s'appuyer uniquement sur des travaux de projet temporaires.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obligations de bail fixe et coûts d'exploitation | -1.5% | Mondial, plus prononcé en Europe occidentale et dans les grandes métropoles nord-américaines | Court terme (≤ 2 ans) |
| Concurrence et pression sur les prix des adhésions | -1.0% | Mondial, particulièrement en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Courtes durées d'adhésion et volatilité du taux d'occupation | -0.7% | Mondial, avec une plus grande sévérité sur les marchés émergents et secondaires | Moyen terme (2-4 ans) |
| Exigences de sécurité des données et de confidentialité des entreprises | -0.5% | Amérique du Nord et Union européenne, notamment dans les secteurs BFSI, santé et juridique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les obligations de bail fixe créent un risque structurel de rentabilité pour tous les niveaux d'opérateurs
Les engagements de bail fixe demeurent un risque financier central car de nombreux opérateurs perçoivent leurs revenus via des adhésions de plus courte durée. Unicorn Workspaces, basé en Allemagne, a été placé en insolvabilité en 2025 malgré un taux d'occupation de 80 %, après que des hausses de loyer soutenues ont exercé une pression sur sa base de coûts. Cet exemple montre que le taux d'occupation seul ne protège pas un site lorsque l'escalade des loyers dépasse les revenus d'adhésion réalisables. Les accords de gestion peuvent réduire cette exposition en partageant le risque opérationnel entre propriétaires et opérateurs. Le marché des espaces de coworking favorisera les entreprises qui font correspondre plus soigneusement la structure contractuelle, la demande locale et les coûts de service. La discipline financière est particulièrement importante dans les quartiers d'affaires centraux coûteux où les révisions de loyer peuvent être significatives. Les opérateurs doivent également évaluer si la demande locale est suffisamment diversifiée pour résister aux changements au sein d'un seul groupe de clients.
La concurrence des plateformes mondiales et des agrégateurs de marché limite le pouvoir de fixation des prix
Les grandes plateformes et les places de marché de réservation offrent aux acheteurs plus de choix et une meilleure visibilité sur les prix des bureaux et des postes de travail. Yardi a acquis les plateformes Deskpass et Hubble en janvier 2025, intégrant des capacités de recherche et de réservation d'espaces de travail flexibles dans son portefeuille de technologies immobilières commerciales. Cette structure peut rendre plus difficile pour les opérateurs individuels de pratiquer une tarification premium sans avantages clairs en termes d'emplacement, de service ou de produit. La concurrence est également intensifiée là où des sous-locations à prix réduit constituent une alternative pour les clients entreprises. Les opérateurs ont besoin d'une proposition définie, telle qu'un réseau étendu, des fonctionnalités de confidentialité spécialisées ou une communauté locale ciblée. Sans un point de différenciation clair, le secteur des espaces de coworking peut faire face à une pression sur les marges même lorsque le taux d'occupation est satisfaisant. Le marché des espaces de coworking est plus résilient lorsque les clients reconnaissent un avantage spécifique qu'une simple annonce de réservation ne peut pas reproduire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille et échelle des installations :
les formats moyens soutiennent une demande large tandis que les grands sites répondent aux besoins des entreprisesLes centres de taille moyenne représentaient 45,1 % de la part du marché des espaces de coworking en 2026, faisant de ce format la principale base de revenus dans de nombreuses villes. Leur échelle permet de combiner adhésions ouvertes, salles de réunion et bureaux privés au sein d'un seul modèle opérationnel. Cette flexibilité aide les opérateurs à servir différents groupes de clients sans dépendre d'un seul type de contrat. Les formats moyens peuvent également rester viables dans des emplacements où la demande n'est pas suffisamment profonde pour une installation de type campus. Ils conviennent bien aux employeurs qui ont besoin d'un accès local pour des équipes hybrides mais ne nécessitent pas d'étage dédié. Le format peut équilibrer la densité des adhésions avec les besoins de confidentialité des petits groupes d'entreprises. Il peut également permettre aux opérateurs d'ajuster la répartition des bureaux, des espaces privés et des salles de réunion en fonction de l'évolution de la demande locale. Cela rend le marché des espaces de coworking accessible aux entreprises qui ont besoin d'une alternative à un bureau traditionnel fixe.
Les grandes installations devraient croître à un CAGR de 9,88 % jusqu'en 2032, les entreprises recherchant des aménagements personnalisés, des technologies dédiées et des espaces pour des équipes plus importantes. Les grandes installations peuvent organiser des suites privées, des étages dédiés et des équipements partagés pour convenir aux grandes équipes clientes. Les grands sites peuvent accueillir des équipes de centres de compétences mondiaux et des groupes de projet qui ont besoin de zones sécurisées et de services cohérents. Ils nécessitent également un investissement initial plus élevé et une gestion contractuelle plus rigoureuse que les sites de taille moyenne. Les petites installations restent pertinentes dans les zones suburbaines et les villes secondaires à moindre coût, où la communauté et la commodité locale peuvent compenser une échelle limitée. Pour toutes les tailles, les normes de construction et les certifications environnementales peuvent influencer les décisions d'achat des entreprises. Ces considérations élèvent les attentes opérationnelles que les opérateurs doivent satisfaire lorsqu'ils concourent pour des comptes plus importants.

Par secteur :
l'IT et l'ITES constituent la base de revenus tandis que les autres services élargissent l'adoptionL'IT et l'ITES représentaient 39,2 % du chiffre d'affaires mondial du marché des espaces de coworking en 2026. Les équipes technologiques travaillent souvent sur plusieurs sites et cycles de projet, ce qui s'aligne avec les bureaux gérés et l'accès réseau. En Inde, WeWork India exploitait 70 centres dans 8 villes, couvrant 7,7 millions de pieds carrés avec un taux d'occupation du portefeuille de 80,2 % au deuxième trimestre 2026. Cette empreinte montre l'importance de la demande liée à la technologie dans les grands réseaux de bureaux flexibles. Les clients des Technologies de l'Information (IT) et des Services Activés par les Technologies de l'Information (ITES) soutiennent également la demande de suites privées sécurisées, de capacité de réunion et de services de support. Leurs exigences aident les opérateurs à développer des produits au-delà des bureaux partagés traditionnels. Ils peuvent également encourager les opérateurs à améliorer la gestion des réseaux, le support technologique et la fiabilité des services. Le marché des espaces de coworking gagne en profondeur lorsque ces produits peuvent être proposés sur plusieurs sites plutôt que comme des solutions ponctuelles.
Les Autres Services devraient croître à un CAGR de 10,22 % jusqu'en 2032, à mesure que les utilisateurs du commerce de détail, des sciences de la vie, de l'énergie et du secteur juridique étendent leur utilisation des espaces de travail gérés. Ces utilisateurs peuvent avoir besoin de règles d'accès spécialisées, de zones confidentielles ou de proximité avec des sites de projet. Les entreprises de sciences de la vie peuvent utiliser des suites commerciales flexibles près des pôles d'innovation, tandis que les sociétés énergétiques peuvent héberger des équipes de projet temporaires dans les régions opérationnelles. Les utilisateurs du secteur juridique apprécient les salles privées et les installations de réunion fiables où le travail client peut être traité de manière appropriée. Les recommandations de sécurité pour les espaces de travail partagés soulignent la nécessité pour les prestataires de gérer la sécurité physique, les procédures d'accueil des visiteurs et la protection des informations. Cette adoption plus large soutient le marché des espaces de coworking, bien que les opérateurs doivent prouver que leurs contrôles répondent aux exigences de chaque secteur. Une conception appropriée, des processus d'accès clairs et des équipes sur site formées peuvent rendre un environnement partagé plus praticable pour les utilisateurs spécialisés.
Par utilisateur final :
les entreprises dominent les revenus tandis que les start-ups et autres étendent la demande vers de nouveaux emplacementsLes entreprises représentaient 43,4 % du chiffre d'affaires mondial en 2026 et restent le principal groupe d'utilisateurs finaux. Les clients entreprises utilisent des bureaux gérés pour fournir un accès dans les villes tout en maintenant des engagements immobiliers plus flexibles. Ils apportent également des valeurs de contrat plus importantes et peuvent créer une occupation plus stable lorsque les accords s'étendent au-delà des simples réservations de bureau. Les utilisateurs entreprises représentaient 47 % de l'occupation flex mondiale en 2025, contre 13 % en 2020. Ce changement a modifié les priorités de conception vers des suites sécurisées, personnalisées et gérées. Il a également accru l'importance de la gestion des comptes et des expériences cohérentes au sein d'un réseau d'opérateurs.
Les start-ups et autres devraient se développer à un CAGR de 10,12 % jusqu'en 2032, soutenus par l'entrepreneuriat et la demande des travailleurs indépendants. La demande de postes flex en Inde est passée de 38 000 postes en 2020 à environ 300 000 en 2026, reflétant la croissance des formats de travail flexible parallèlement à la demande des entreprises. Ce groupe comprend les travailleurs indépendants, les nomades numériques et les employés qui effectuent des réservations d'espace de travail individuelles. Ces clients contribuent à établir l'activité quotidienne dans les nouveaux sites et peuvent devenir de futurs comptes de petites entreprises. Leur demande est sensible au prix, à la commodité et à l'accès aux transports. Ils peuvent également utiliser l'espace selon un planning variable, ce qui rend les choix d'adhésion simples et les outils de réservation flexibles importants. Les opérateurs qui proposent une réservation facile et des options d'adhésion claires peuvent utiliser ce segment pour s'étendre au-delà des plus grands quartiers d'affaires.
Analyse géographique
L'Amérique du Nord détenait 34,5 % du chiffre d'affaires mondial en 2026, soutenue par une utilisation mature par les entreprises et un large ensemble d'opérateurs établis. L'inventaire de coworking aux États-Unis atteignait 164 millions de pieds carrés répartis sur 9 136 sites à la fin du premier trimestre 2026, en hausse de 16,5 % par rapport à l'année précédente. Les marchés secondaires, notamment Philadelphie, Tampa-St. Petersburg et l'Inland Empire de Californie, gagnent en inventaire à mesure que les opérateurs s'adressent aux zones situées en dehors des grandes villes traditionnelles. Cette expansion offre aux employeurs davantage d'options pour les équipes distribuées et réduit la dépendance aux bureaux centraux. Le marché des espaces de coworking dans la région bénéficie également de la demande d'espaces privés, de capacité de réunion et d'arrangements immobiliers d'entreprise plus flexibles. Les opérateurs répondent en améliorant la couverture locale et en proposant des formats pouvant soutenir aussi bien les utilisateurs individuels que les grands comptes.
L'Asie-Pacifique devrait croître à un CAGR de 10,34 % jusqu'en 2032, ce qui en fait le marché régional à la croissance la plus rapide. La part de l'Inde dans les réservations mondiales de bureaux flexibles à la demande est passée de 2,2 % au premier semestre 2025 à 10,2 % au premier semestre 2026. L'Inde disposait de 88,7 millions de pieds carrés d'inventaire de bureaux flexibles au premier semestre 2026, soit 10,5 % du stock total de bureaux. Les opérateurs ont loué 8,5 millions de pieds carrés dans les 8 principales villes au cours de la période, établissant un solide résultat pour le premier semestre. Les centres de compétences mondiaux constituent une source majeure de cette demande, en particulier pour les espaces gérés dotés de technologies sécurisées et d'aménagements personnalisés. Leurs exigences encouragent les prestataires à investir dans des processus opérationnels capables de servir des équipes complexes sur de plus longues périodes.
L'Europe se consolide dans les pôles matures tandis que certains marchés au Moyen-Orient, en Afrique et en Amérique du Sud continuent de se développer à partir de bases plus modestes. L'Allemagne comptait 1 962 sites de coworking en octobre 2026, contre 2 129 un an plus tôt, les petits opérateurs ayant subi des pressions sur les coûts. Cette consolidation pourrait créer de la place pour des opérateurs mieux capitalisés disposant de capacités en matière d'accords de gestion. Le Brésil reste important en Amérique du Sud car les entreprises technologiques et les sociétés internationales utilisent des sites flexibles pour leur entrée sur le marché. Les Émirats arabes unis et l'Arabie saoudite attirent la demande des entreprises et des start-ups liée aux plans de diversification économique. En Afrique, les perspectives de croissance sont liées à l'expansion urbaine et à l'emploi dans les services liés à la technologie. Le marché des espaces de coworking présente des conditions régionales diverses, de sorte que les opérateurs ont besoin de modèles de tarification, de conception de produits et de partenariat spécifiques à chaque emplacement. Un format qui réussit dans un pôle urbain mature peut ne pas convenir à une ville secondaire en forte croissance ou à un quartier d'affaires émergent.
Paysage concurrentiel
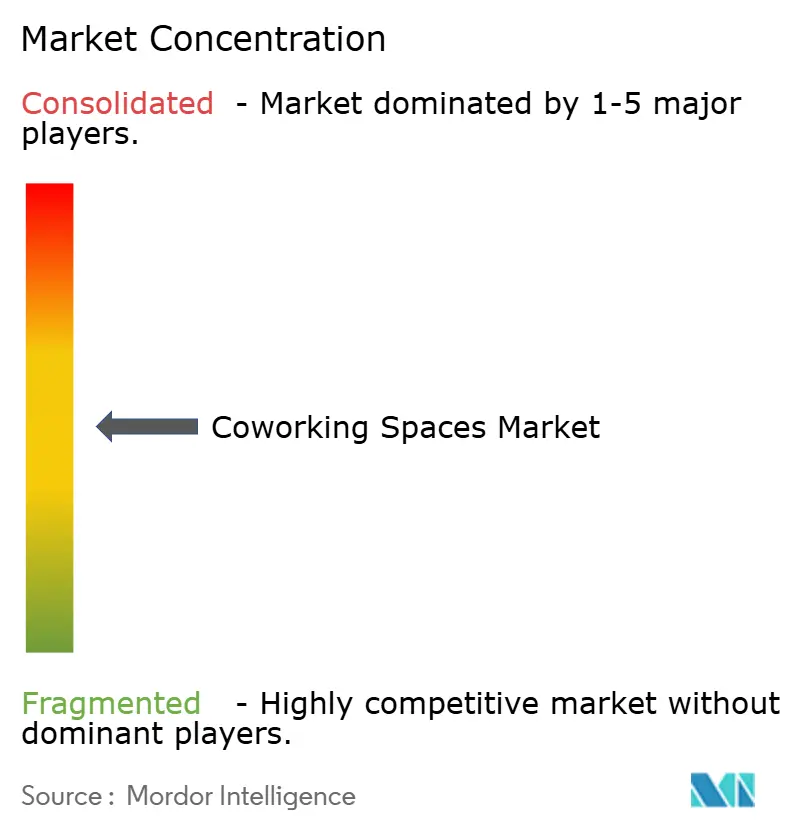
Le marché des espaces de coworking est modérément concentré, avec de grandes plateformes mondiales en concurrence aux côtés de nombreux opérateurs régionaux et locaux. International Workplace Group (IWG) exploite plus de 4 260 centres dans plus de 120 pays, soutenu par une stratégie d'expansion à faible intensité capitalistique. Au premier semestre 2026, la quasi-totalité de ses 496 signatures, à l'exception de deux, utilisaient des accords de gestion ou des partenariats de franchise, permettant la croissance du réseau tout en limitant l'exposition directe aux baux. WeWork étend également sa portée via des sites partenaires et des services de réservation standardisés. Les grands opérateurs bénéficient de leurs vastes réseaux, de leurs relations avec les entreprises, de leur technologie et de leur capacité à servir des clients entreprises dans plusieurs villes.
Les transactions stratégiques et les partenariats renforcent la concurrence. Les acquisitions de Deskpass et Hubble par Yardi ont élargi son portefeuille de technologies d'espaces de travail flexibles, tandis que WeWork a porté son réseau de partenaires de coworking à 2 000 sites en février 2026. Les signatures à faible intensité capitalistique record d'IWG en 2025 démontrent davantage l'importance des modèles de franchise et de gestion. Ces développements permettent aux opérateurs d'étendre leur couverture sans posséder ni louer chaque site, augmentant la pression concurrentielle sur les petits prestataires. Cependant, les opérateurs régionaux peuvent rester compétitifs grâce à des relations locales, des offres spécialisées et des segments de clientèle ciblés.
Des opportunités de croissance subsistent dans les villes secondaires, les pôles d'affaires émergents et les secteurs réglementés qui nécessitent des espaces de travail sécurisés et personnalisés. Les prestataires servant les clients des services bancaires, financiers, d'assurance, de santé et juridiques peuvent se différencier grâce à la protection des données et aux contrôles d'accès des visiteurs. Les opérateurs dédiés aux centres de compétences mondiaux peuvent également pratiquer des tarifs premium grâce à des installations sur mesure et une expertise opérationnelle. Néanmoins, les petits opérateurs font face à la pression d'une tarification transparente, d'attentes de service croissantes et de la concurrence des réseaux établis. Leur capacité à maintenir leur rentabilité dépendra des avantages de localisation, de la différenciation des services et de l'efficacité opérationnelle.
Leaders du secteur des espaces de coworking
-
IWG plc
-
WeWork Companies LLC
-
The Office Group Ltd
-
Mindspace Business Parks REIT
-
Industrious
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des espaces de coworking Entreprises couvertes dans ce rapport
- IWG plc
- WeWork Companies LLC
- The Office Group Ltd
- Mindspace Business Parks REIT
- Industrious
- Impact Hub GmbH
- Talent Garden S.r.l.
- Huckletree
- betahaus
- WorkRepublic GmbH
- Fora Space
- Second Home
- Tribes
- Servcorp Ltd
- Techspace Group Ltd
- Morning
- Cubo Work
- Orega
- Runway East
- Wizu Workspace
- Desana
- Hubble
- The Executive Centre
Développements industriels récents dans Marché des espaces de coworking
- Août 2026 : IWG plc a acquis Wojo auprès de Bouygues Immobilier et du groupe Accor après avoir reçu l'approbation de l'Autorité de la concurrence française. Wojo exploite 17 centres en France, couvrant 100 000 m² et servant plus de 900 entreprises. Le réseau combiné IWG et Wojo exploitera environ 157 centres en France.
- Avril 2026 : WeWork a lancé WeWork Go, déployant des cabines de bureau privées dans des lieux à fort trafic, notamment les aéroports et les centres de congrès, étendant l'accès aux espaces de travail flexibles dans des environnements intégrés aux infrastructures et atteignant les professionnels mobiles qui n'opèrent pas depuis le réseau conventionnel de baux de WeWork.
- Mars 2026 : IWG a acquis Design Offices, le plus grand opérateur allemand d'espaces de travail flexibles haut de gamme, auprès d'EMH Partners et d'Art-Invest Real Estate. L'acquisition comprenait 50 sites dans 15 villes allemandes, couvrant 260 000 m² et générant 153 millions USD de chiffre d'affaires annuel.
Périmètre du rapport mondial sur le marché des espaces de coworking
Aperçu de la segmentation
| Petite |
| Moyenne |
| Grande |
| IT et ITES |
| BFSI |
| Conseil aux entreprises et services professionnels |
| Autres services (commerce de détail, sciences de la vie, énergie, juridique) |
| Travailleurs indépendants |
| Entreprises |
| Start-ups et autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par taille et échelle des installations | Petite | |
| Moyenne | ||
| Grande | ||
| Par secteur | IT et ITES | |
| BFSI | ||
| Conseil aux entreprises et services professionnels | ||
| Autres services (commerce de détail, sciences de la vie, énergie, juridique) | ||
| Par utilisateur final | Travailleurs indépendants | |
| Entreprises | ||
| Start-ups et autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des espaces de coworking d'ici 2032 ?
La taille du marché des espaces de coworking devrait atteindre 43,16 milliards USD d'ici 2032, contre 28,12 milliards USD en 2027, à un CAGR de 8,95 %.
Quel format d'installation domine le chiffre d'affaires mondial ?
Les centres de taille moyenne dominent le chiffre d'affaires mondial, avec une part de 45,1 % en 2026.
Quel groupe de clients contribue le plus au chiffre d'affaires ?
Les entreprises sont en tête, représentant 43,4 % du chiffre d'affaires mondial en 2026.
Quelle région connaît la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 10,34 % jusqu'en 2032, soutenue par la demande en Inde et dans d'autres pôles régionaux.
Pourquoi les clients entreprises utilisent-ils des espaces de travail flexibles ?
Les entreprises utilisent des espaces de travail flexibles pour gérer les plannings hybrides, réduire les coûts initiaux et soutenir les employés sur plusieurs sites.
Quel est le principal risque pour les opérateurs de coworking ?
Les engagements de bail à long terme peuvent peser sur la rentabilité lorsque les revenus d'adhésion et le taux d'occupation ne couvrent pas les coûts d'exploitation.