
Tamaño y Participación del Mercado de Espacios de Coworking
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 28.12 Mil millones de dólares |
| Tamaño del Mercado (2032) | 43.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.95 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
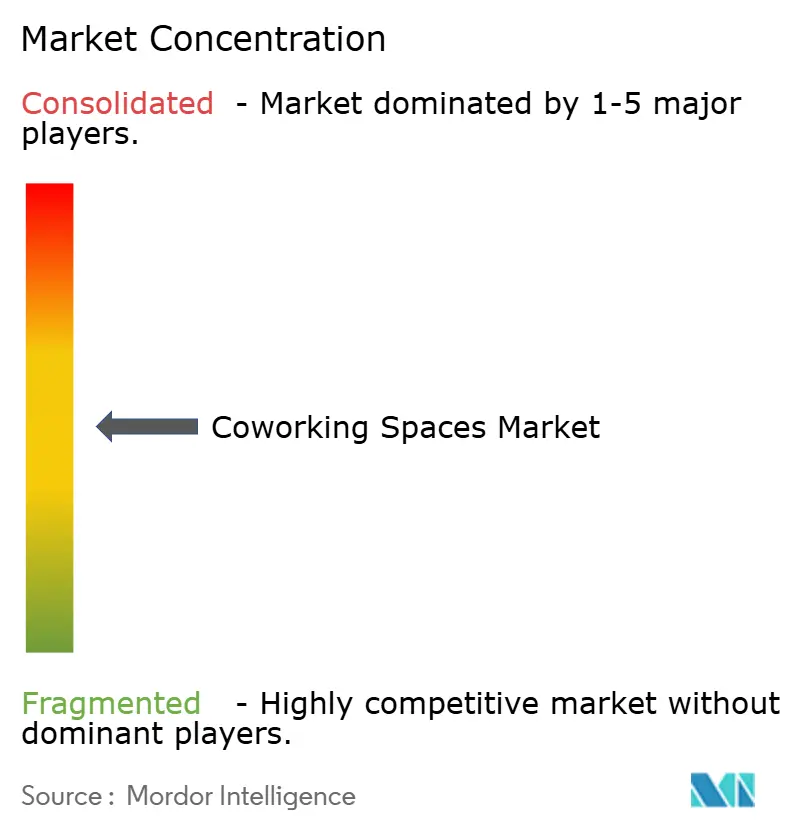
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Espacios de Coworking por Mordor Intelligence
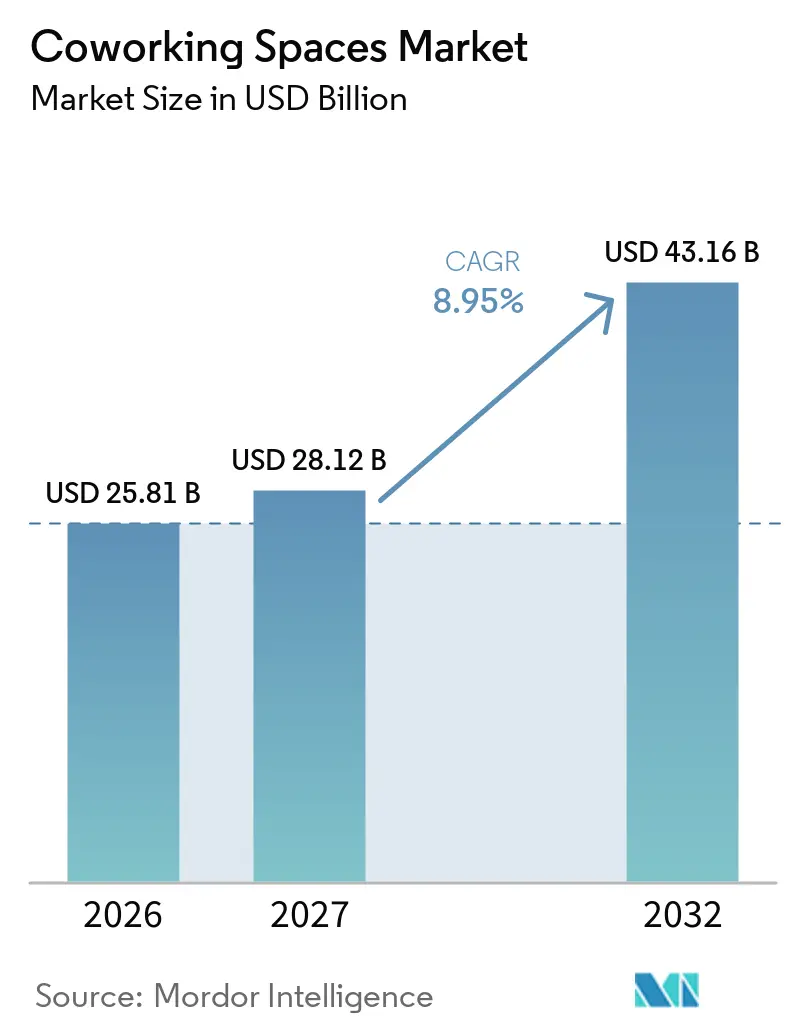
Se espera que el tamaño del Mercado de Espacios de Coworking crezca de 25,81 mil millones de USD en 2026 a 28,12 mil millones de USD en 2027 y se prevé que alcance los 43,16 mil millones de USD para 2032 a una CAGR del 8,95% durante 2027-2032.
El mercado de espacios de coworking avanza hacia un modelo más duradero liderado por empresas, a medida que los empleadores utilizan oficinas flexibles para gestionar horarios híbridos, plantillas variables y el gasto de capital. El aumento del uso de oficinas no restaura necesariamente el modelo de arrendamiento tradicional, ya que muchos empleadores aún requieren acceso en varias ubicaciones sin comprometerse con contratos de propiedad a largo plazo. Este cambio favorece a los operadores con redes densas, capacidad confiable de oficinas privadas y servicios que pueden dar soporte a grandes cuentas en varias ubicaciones, al tiempo que desplaza la atención hacia los tiempos de respuesta, el acceso al edificio, la reserva digital y el soporte de cuentas que los equipos de bienes raíces corporativos pueden evaluar de manera consistente. La demanda también se está desplazando más allá de los distritos de negocios centrales, creando espacio para operadores que pueden atender a clientes suburbanos y de ciudades secundarias sin comprometer la calidad del servicio. La competencia está cada vez más determinada por la expansión con poco capital, las asociaciones de red y las ofertas de oficinas gestionadas, en lugar de arrendar más espacio en el balance del operador, por lo que el mercado de espacios de coworking recompensa la disciplina operativa tanto como la expansión inmobiliaria.
Conclusiones Clave del Informe
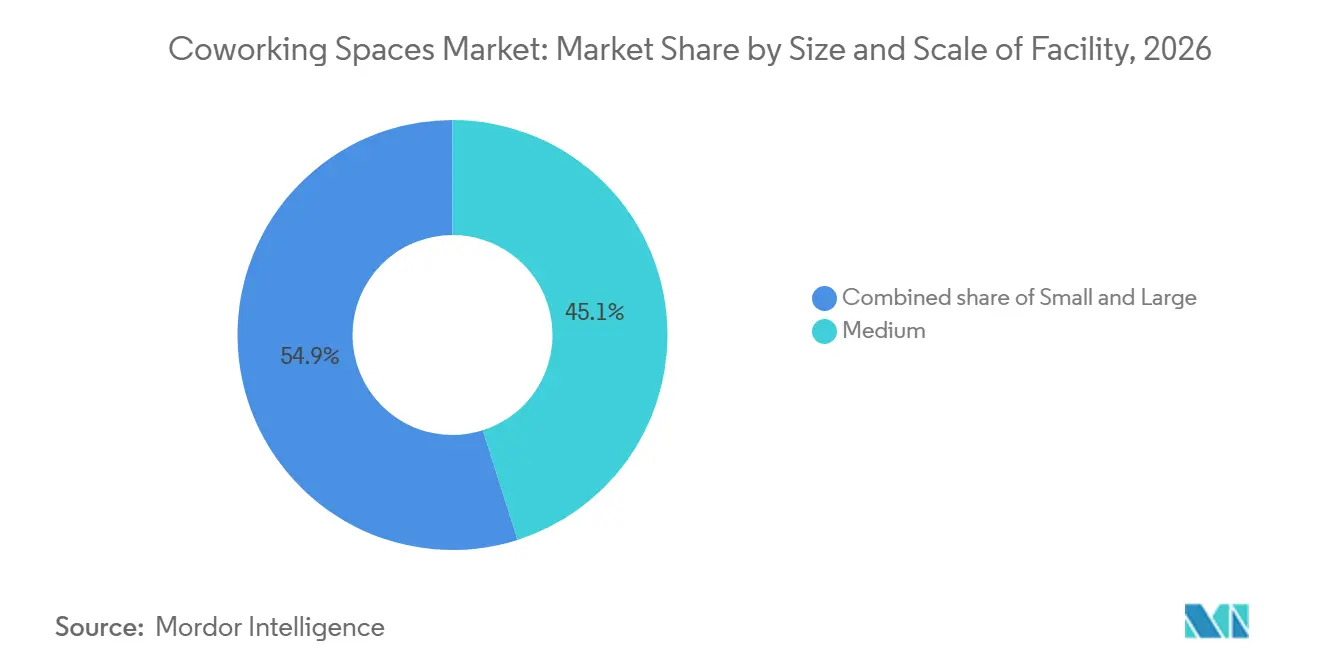
- Por tamaño y escala de instalación, los centros de tamaño mediano representaron el 45,1% de la participación del mercado de espacios de coworking en 2026, mientras que se proyecta que las instalaciones grandes crezcan a una CAGR del 9,88% hasta 2032.
- Por sector, TI e ITES representaron el 39,2% de la participación del mercado de espacios de coworking en 2026, mientras que se proyecta que otros servicios avancen a una CAGR del 10,22% hasta 2032.
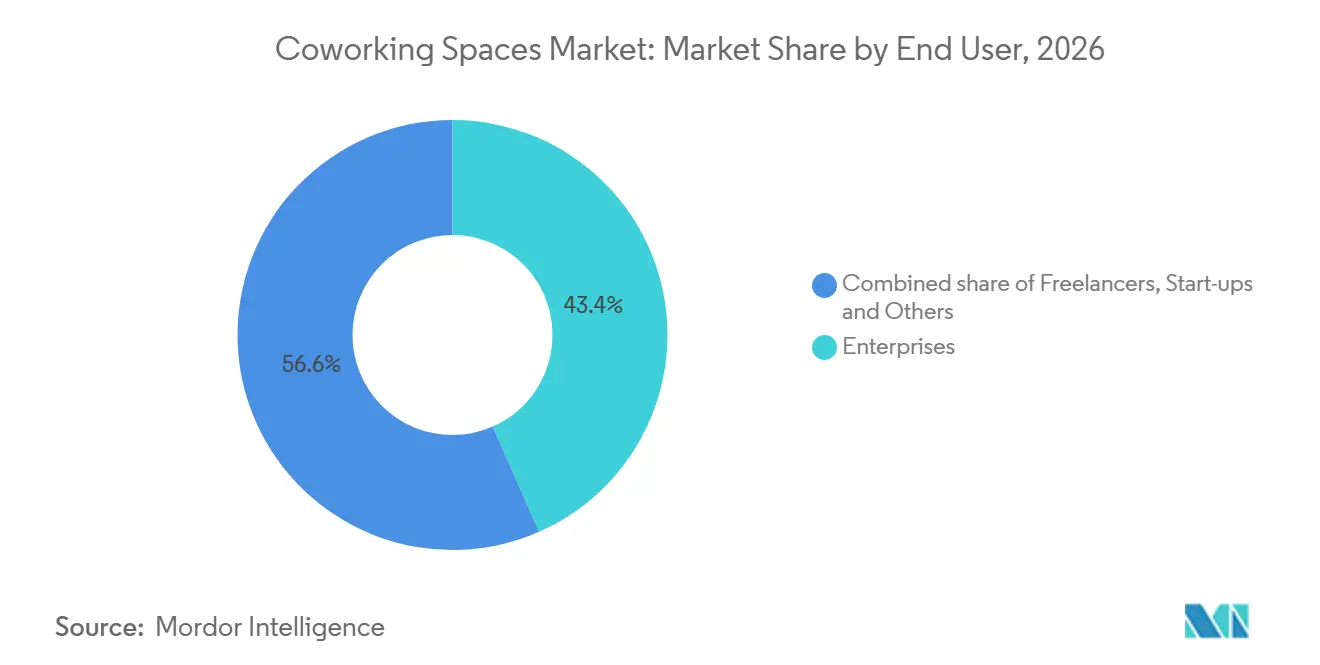
- Por usuario final, las empresas representaron el 43,4% de los ingresos globales en 2026, mientras que se proyecta que las startups y otros se expandan a una CAGR del 10,12% hasta 2032.
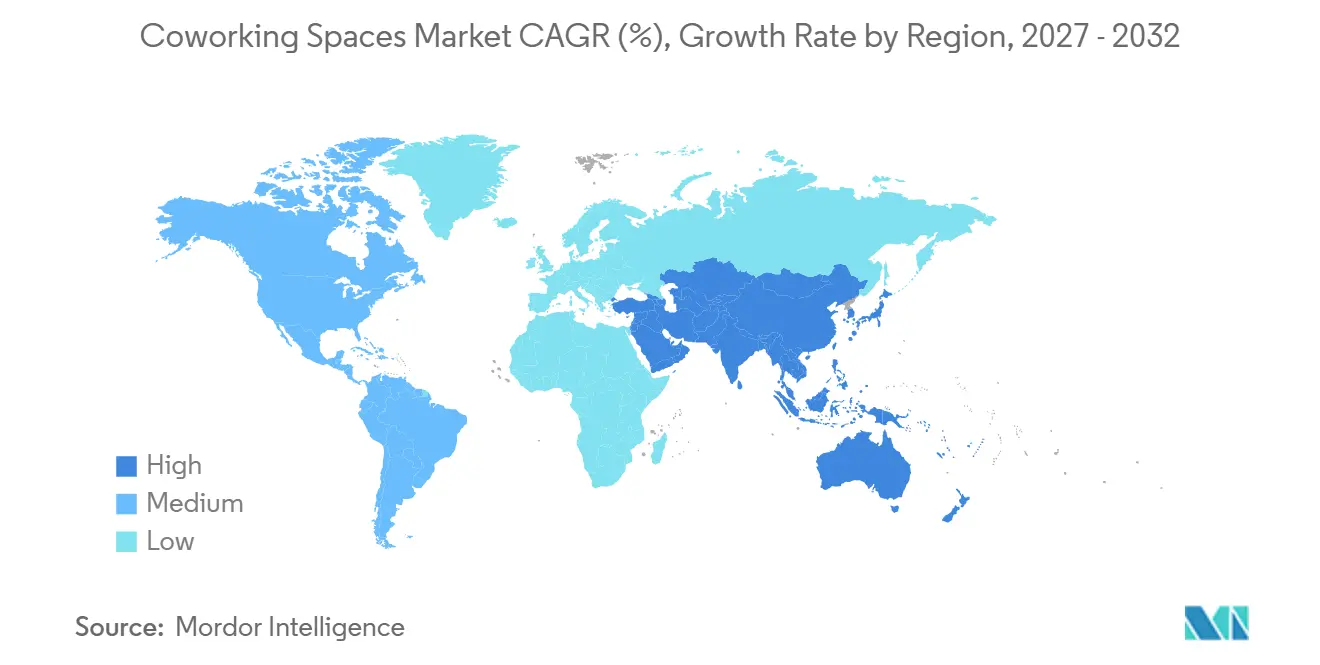
- Por geografía, América del Norte representó el 34,5% de los ingresos globales en el tamaño del mercado de espacios de coworking en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 10,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción del Trabajo Híbrido y Acceso Flexible a Oficinas | +2.2% | Global, concentrado en América del Norte, Europa Occidental e India | Corto plazo (≤ 2 años) |
| Optimización del Costo de Bienes Raíces Corporativos | +1.8% | Global, más agudo en América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Crecimiento de Startups y Emprendimiento | +1.2% | Asia-Pacífico, América del Sur y centros emergentes de EMEA | Mediano plazo (2-4 años) |
| Expansión de Centros de Capacidad Global y Multinacionales | +1.0% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Penetración en Ciudades Secundarias y Áreas Suburbanas | +0.8% | Metrópolis secundarias de América del Norte y ciudades europeas no capitales | Mediano plazo (2-4 años) |
| Demanda de Servicios Premium y Redes de Contactos | +0.6% | Global, con ganancias tempranas en Londres, Nueva York, Singapur y Bengaluru | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Adopción del Trabajo Híbrido Amplía la Base de Usuarios Empresariales para el Acceso Flexible a Oficinas
El trabajo híbrido está convirtiendo el acceso flexible en una parte práctica de la planificación del lugar de trabajo, en lugar de una respuesta temporal a las disrupciones. Los horarios híbridos están cambiando la forma en que los empleadores evalúan la cantidad, la ubicación y el tipo de espacio de oficina que necesitan. WeWork reportó un promedio de 82.241 reservas mensuales bajo demanda en el primer semestre de 2026, un 20,4% más que el año anterior, lo que indica que los usuarios aún necesitan espacio incluso cuando no asisten a una oficina central todos los días[1]. El mercado de espacios de coworking se beneficia cuando los empleados necesitan ubicaciones convenientes para reuniones, trabajo concentrado y sesiones periódicas de equipo. Los días de mayor asistencia a la oficina otorgan valor a una amplia red local, ya que un único centro insignia no puede atender a equipos distribuidos con la misma eficacia. Los operadores que combinan herramientas de reserva confiables con espacio privado pueden, por tanto, fortalecer su posición con los empleadores que gestionan la asistencia en varios sitios.
La Optimización del Costo de Bienes Raíces Corporativos Acelera la Transición del Arrendamiento al Espacio Flexible
El control de costos corporativos respalda un cambio de compromisos de oficina fijos a acuerdos que pueden expandirse o contraerse con la plantilla. Los empleadores pueden usar espacio flexible para limitar el gasto inicial en adecuación y reducir el riesgo de mantener más espacio del que necesitan. Los acuerdos flexibles pueden reducir la necesidad de adecuaciones iniciales y preservar el efectivo cuando los planes de negocio cambian. Los acuerdos empresariales más largos también pueden mejorar la visibilidad de los ingresos para los operadores, siempre que los precios se mantengan alineados con los costos de ocupación. Esta dinámica es particularmente relevante donde las canalizaciones de construcción están limitadas y las empresas necesitan espacio listo para usar sin esperar un proceso de adecuación convencional. También puede dar a los equipos de bienes raíces corporativos más flexibilidad para probar una nueva ciudad, apoyar un proyecto o acomodar un aumento temporal de personal. La industria de espacios de coworking está, por tanto, cada vez más vinculada a la planificación de bienes raíces corporativos, no solo a las membresías individuales.
El Crecimiento de Startups y el Emprendimiento Sostiene la Demanda en los Mercados Emergentes
Las startups, los freelancers y los pequeños equipos de proyectos siguen proporcionando una ocupación esencial para las oficinas flexibles, especialmente en mercados donde la adopción empresarial está en desarrollo. Brasil registró una ocupación del 84% en las ubicaciones de WeWork durante 2025, respaldada por empresas tecnológicas, compañías de fintech y negocios internacionales que buscan opciones de entrada con bajo compromiso[2]. Estos usuarios a menudo necesitan oficinas funcionales, salas de reuniones y compromisos a corto plazo en lugar de locales dedicados a largo plazo. La demanda puede extenderse desde los distritos de negocios establecidos hacia áreas residenciales y comerciales secundarias a medida que se amplía la creación de empresas. El mercado de espacios de coworking puede capturar esta actividad cuando los operadores mantienen los costos de entrada claros y las opciones de ubicación prácticas. Una base de clientes diversificada también ayuda a los nuevos sitios a construir ocupación antes de que se aseguren contratos más grandes. Ofrece a los operadores una base de usuarios diarios más amplia y permite que las comunidades se formen en torno a la actividad empresarial en lugar de a un único empleador. El mercado de espacios de coworking puede retener a estos usuarios cuando la calidad del servicio se mantiene consistente a medida que un sitio crece.
La Expansión de los Centros de Capacidad Global Impulsa la Demanda de Espacios de Trabajo Gestionados Premium
Los centros de capacidad global están impulsando una mayor demanda de oficinas gestionadas que puedan dar soporte a equipos más grandes y requisitos operativos más específicos. En India, estos centros representaron el 40% de la absorción de puestos flexibles empresariales en el primer trimestre de 2026 y el 52% de la demanda en centros de espacios de trabajo gestionados[3]. El tamaño promedio de los contratos aumentó de 25 puestos en 2023 a 53 puestos en 2025, lo que indica un movimiento hacia requisitos más grandes. El mercado de espacios de coworking está mejor posicionado para atender esta demanda, donde los operadores pueden proporcionar tecnología segura, diseños personalizados y una gestión de instalaciones confiable. Los contratos más grandes pueden respaldar flujos de caja más estables, pero requieren estándares de entrega más sólidos que las membresías de escritorio abierto. Esta demanda también se está extendiendo por el Sudeste Asiático a medida que las empresas construyen centros operativos regionales. El mercado de espacios de coworking puede beneficiarse cuando los proveedores utilizan esta demanda para desarrollar capacidades a largo plazo, en lugar de depender únicamente de trabajos de proyectos temporales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Obligaciones de Arrendamiento Fijo y Costos Operativos | -1.5% | Global, más agudo en Europa Occidental y las principales metrópolis de América del Norte | Corto plazo (≤ 2 años) |
| Competencia y Presión sobre los Precios de Membresía | -1.0% | Global, particularmente en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Plazos Cortos de Membresía y Volatilidad de la Ocupación | -0.7% | Global, con mayor severidad en mercados emergentes y secundarios | Mediano plazo (2-4 años) |
| Requisitos de Seguridad de Datos Corporativos y Confidencialidad | -0.5% | América del Norte y la Unión Europea, especialmente en los sectores BFSI, salud y legal | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Obligaciones de Arrendamiento Fijo Crean un Riesgo de Rentabilidad Estructural en Todos los Niveles de Operadores
Los compromisos de arrendamiento fijo siguen siendo un riesgo financiero central porque muchos operadores recaudan ingresos a través de membresías más cortas. Unicorn Workspaces, con sede en Alemania, entró en insolvencia en 2025 a pesar de una ocupación del 80% tras los sostenidos aumentos de alquiler que presionaron su base de costos. Este ejemplo muestra que la ocupación por sí sola no protege a un sitio donde el aumento del alquiler supera los ingresos de membresía alcanzables. Los acuerdos de gestión pueden reducir esta exposición al compartir el riesgo operativo entre propietarios y operadores. El mercado de espacios de coworking favorecerá a las empresas que ajusten con mayor cuidado la estructura del contrato, la demanda local y los costos del servicio. La disciplina financiera es particularmente importante en los costosos distritos de negocios centrales donde los reajustes de alquiler pueden ser significativos. Los operadores también deben evaluar si la demanda local es suficientemente diversa para resistir los cambios en un único grupo de clientes.
La Competencia de Plataformas Globales y Agregadores de Mercado Limita el Poder de Fijación de Precios
Las grandes plataformas y los mercados de reservas ofrecen a los compradores más opciones y mayor visibilidad sobre los precios de escritorios y oficinas. Yardi adquirió las plataformas Deskpass y Hubble en enero de 2025, incorporando capacidades de búsqueda y reserva de espacios de trabajo flexibles a su cartera de tecnología de bienes raíces comerciales. Esta estructura puede dificultar que los operadores individuales cobren una prima sin ventajas claras de ubicación, servicio o producto. La competencia también se intensifica donde el espacio de subarrendamiento con descuento proporciona una alternativa para los clientes corporativos. Los operadores necesitan una propuesta definida, como una red amplia, características de privacidad especializadas o una comunidad local enfocada. Sin un punto de diferenciación claro, la industria de espacios de coworking puede enfrentar presión sobre los márgenes incluso cuando la ocupación es saludable. El mercado de espacios de coworking es más resiliente cuando los clientes reconocen un beneficio específico que un simple listado de reservas no puede replicar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño y Escala de Instalación:
Los Formatos Medianos Apoyan la Demanda Amplia Mientras que los Sitios Grandes Abordan los Requisitos EmpresarialesLos centros de tamaño mediano representaron el 45,1% de la participación del mercado de espacios de coworking en 2026, lo que convierte a este formato en la principal base de ingresos en muchas ciudades. Su escala admite una combinación de membresías abiertas, salas de reuniones y oficinas privadas dentro de un único modelo operativo. Esta flexibilidad ayuda a los operadores a atender a diferentes grupos de clientes sin depender de un único tipo de contrato. Los formatos medianos también pueden seguir siendo viables en ubicaciones donde la demanda no es suficientemente profunda para una instalación de tipo campus. Son muy adecuados para empleadores que necesitan acceso local para equipos híbridos pero no requieren un piso dedicado. El formato puede equilibrar la densidad de membresía con las necesidades de privacidad de grupos corporativos más pequeños. También puede permitir a los operadores ajustar la combinación de escritorios, oficinas y áreas de reunión a medida que cambia la demanda local. Esto hace que el mercado de espacios de coworking sea accesible para empresas que requieren una alternativa a una oficina tradicional fija.
Se prevé que las instalaciones grandes crezcan a una CAGR del 9,88% hasta 2032, a medida que las empresas buscan diseños personalizados, tecnología dedicada y espacio para equipos más grandes. Las instalaciones grandes pueden organizar suites privadas, pisos dedicados y servicios compartidos para adaptarse a grandes equipos de clientes. Los sitios grandes pueden albergar equipos de centros de capacidad global y grupos de proyectos que necesitan áreas seguras y servicios consistentes. También requieren una inversión inicial más alta y una gestión de contratos más disciplinada que las ubicaciones medianas. Las instalaciones pequeñas siguen siendo relevantes en entornos suburbanos y de ciudades secundarias de menor costo, donde la comunidad y la conveniencia local pueden compensar la escala limitada. En todos los tamaños, los estándares de construcción y las credenciales ambientales pueden influir en las decisiones de adquisición empresarial. Estas consideraciones elevan las expectativas operativas que los operadores deben cumplir al competir por cuentas más grandes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sector:
TI e ITES Proporcionan la Base de Ingresos Mientras que Otros Servicios Amplían la AdopciónTI e ITES representaron el 39,2% de los ingresos globales en el mercado de espacios de coworking en 2026. Los equipos de tecnología a menudo trabajan en varias ubicaciones y ciclos de proyectos, lo que se alinea con las oficinas gestionadas y el acceso a la red. En India, WeWork India operó 70 centros en 8 ciudades, cubriendo 7,7 millones de pies cuadrados con una ocupación de cartera del 80,2% en el segundo trimestre de 2026. La huella muestra la importancia de la demanda relacionada con la tecnología en las grandes redes de oficinas flexibles. Los clientes de Tecnología de la Información (TI) y Servicios Habilitados por Tecnología de la Información (ITES) también respaldan la demanda de suites privadas seguras, capacidad de reuniones y servicios de soporte. Sus requisitos están ayudando a los operadores a desarrollar productos más allá de los escritorios compartidos tradicionales. También pueden alentar a los operadores a mejorar la gestión de redes, el soporte tecnológico y la confiabilidad del servicio. El mercado de espacios de coworking gana profundidad cuando estos productos pueden ofrecerse en varias ubicaciones en lugar de como soluciones únicas.
Se prevé que Otros Servicios crezca a una CAGR del 10,22% hasta 2032, a medida que los usuarios de comercio minorista, ciencias de la vida, energía y legal amplíen su uso de espacios de trabajo gestionados. Estos usuarios pueden necesitar reglas de acceso especializadas, áreas confidenciales o proximidad a las ubicaciones de los proyectos. Las empresas de ciencias de la vida pueden usar suites comerciales flexibles cerca de clústeres de innovación, mientras que las empresas de energía pueden alojar equipos de proyectos temporales en regiones operativas. Los usuarios legales valoran las salas privadas y las instalaciones de reuniones confiables donde el trabajo con clientes puede manejarse adecuadamente. La orientación de seguridad para espacios de trabajo compartidos destaca la necesidad de que los proveedores gestionen la seguridad física, los procedimientos de visitantes y la protección de la información. Esta adopción más amplia respalda el mercado de espacios de coworking, aunque los operadores deben demostrar que sus controles cumplen con los requisitos de cada sector. El diseño apropiado, los procesos de acceso claros y los equipos capacitados en el sitio pueden hacer que un entorno compartido sea más viable para usuarios especializados.
Por Usuario Final:
Las Empresas Lideran los Ingresos Mientras que las Startups y Otros Extienden la Demanda a Nuevas UbicacionesLas empresas representaron el 43,4% de los ingresos globales en 2026 y siguen siendo el grupo de usuarios finales líder. Los clientes corporativos utilizan oficinas gestionadas para proporcionar acceso en las ciudades mientras mantienen los compromisos inmobiliarios más flexibles. También aportan valores de contrato más grandes y pueden crear una ocupación más estable cuando los acuerdos se extienden más allá de las reservas cortas de escritorio. Los usuarios corporativos representaron el 47% de la ocupación flexible global en 2025, en comparación con el 13% en 2020. Este cambio ha modificado las prioridades de diseño hacia suites seguras, con marca y gestionadas. También ha aumentado la importancia de la gestión de cuentas y las experiencias consistentes en toda la red de un operador.
Se proyecta que las startups y otros se expandan a una CAGR del 10,12% hasta 2032, respaldados por el emprendimiento y la demanda de trabajadores independientes. La demanda de puestos flexibles en India aumentó de 38.000 puestos en 2020 a un estimado de 300.000 en 2026, lo que refleja el crecimiento de los formatos de trabajo flexible junto con la demanda empresarial. Este grupo incluye freelancers, nómadas digitales y empleados que realizan reservas individuales de espacio de trabajo. Estos clientes ayudan a establecer la actividad diaria en sitios más nuevos y pueden convertirse en futuras cuentas de pequeñas empresas. Su demanda es sensible al precio, la conveniencia y el acceso al transporte. También pueden usar el espacio en un horario cambiante, lo que hace que las opciones de membresía simples y las herramientas de reserva flexibles sean importantes. Los operadores que proporcionan reservas fáciles y opciones de membresía claras pueden usar este segmento para expandirse más allá de los distritos de negocios más grandes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 34,5% de los ingresos globales en 2026, respaldada por el uso empresarial maduro y un amplio conjunto de operadores establecidos. El inventario de espacios de coworking de los Estados Unidos alcanzó 164 millones de pies cuadrados en 9.136 ubicaciones al final del primer trimestre de 2026, un 16,5% más que el año anterior. Los mercados secundarios, incluidos Filadelfia, Tampa-San Petersburgo y el Interior del Imperio de California, están ganando inventario a medida que los operadores abordan áreas fuera de las ciudades de entrada tradicionales. Esta expansión ofrece a los empleadores más opciones para equipos distribuidos y reduce la dependencia de las oficinas centrales. El mercado de espacios de coworking en la región también se beneficia de la demanda de espacio privado, capacidad de reuniones y acuerdos de bienes raíces corporativos más flexibles. Los operadores están respondiendo mejorando la cobertura local y proporcionando formatos que pueden dar soporte tanto a usuarios individuales como a grandes cuentas.
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,34% hasta 2032, convirtiéndola en el mercado regional de más rápido crecimiento. La participación de India en las reservas globales de oficinas flexibles bajo demanda aumentó del 2,2% en el primer semestre de 2025 al 10,2% en el primer semestre de 2026. India tenía 88,7 millones de pies cuadrados de inventario de oficinas flexibles en el primer semestre de 2026, equivalente al 10,5% del total del parque de oficinas. Los operadores arrendaron 8,5 millones de pies cuadrados en las 8 principales ciudades durante el período, estableciendo un sólido resultado para el primer semestre. Los centros de capacidad global son una fuente importante de esta demanda, particularmente para espacios gestionados con tecnología segura y diseños personalizados. Sus requisitos alientan a los proveedores a invertir en procesos operativos que puedan atender a equipos complejos durante períodos más largos.
Europa se está consolidando en centros maduros, mientras que algunos mercados en Oriente Medio, África y América del Sur aún se están expandiendo desde bases más pequeñas. Alemania tenía 1.962 ubicaciones de coworking en octubre de 2026, frente a las 2.129 del año anterior, ya que los operadores más pequeños enfrentaron presión de costos. Esta consolidación puede crear espacio para operadores mejor capitalizados con capacidades de acuerdos de gestión. Brasil sigue siendo importante en América del Sur porque las empresas tecnológicas y las compañías internacionales utilizan ubicaciones flexibles para la entrada al mercado. Los Emiratos Árabes Unidos y Arabia Saudita están atrayendo demanda empresarial y de startups vinculada a planes de diversificación económica. En África, las perspectivas de crecimiento están vinculadas a la expansión urbana y el empleo en servicios relacionados con la tecnología. El mercado de espacios de coworking tiene condiciones regionales diversas, por lo que los operadores necesitan precios, diseño de productos y modelos de asociación específicos para cada ubicación. Un formato que tiene éxito en un centro urbano maduro puede no adaptarse a una ciudad secundaria de rápido crecimiento o a un distrito de negocios emergente.
Panorama Competitivo
El mercado de espacios de coworking está moderadamente concentrado, con grandes plataformas globales que compiten junto a numerosos operadores regionales y locales. International Workplace Group (IWG) opera más de 4.260 centros en más de 120 países, respaldado por una estrategia de expansión con poco capital. En el primer semestre de 2026, todos menos dos de sus 496 contratos firmados utilizaron acuerdos de gestión o asociaciones de franquicia, lo que permitió el crecimiento de la red al tiempo que limitaba la exposición directa al arrendamiento. WeWork también amplía su alcance a través de ubicaciones asociadas y servicios de reserva estandarizados. Los grandes operadores se benefician de sus amplias redes, relaciones empresariales, tecnología y capacidad para atender a clientes corporativos en múltiples ciudades.
Las transacciones estratégicas y las asociaciones están fortaleciendo la competencia. Las adquisiciones de Deskpass y Hubble por parte de Yardi ampliaron su cartera de tecnología de espacios de trabajo flexibles, mientras que WeWork aumentó su Red de Socios de Coworking a 2.000 ubicaciones en febrero de 2026. Los contratos de capital ligero récord de IWG en 2025 demuestran aún más la importancia de los modelos de franquicia y gestión. Estos desarrollos permiten a los operadores ampliar la cobertura sin poseer o arrendar cada ubicación, aumentando la presión competitiva sobre los proveedores más pequeños. Sin embargo, los operadores regionales pueden seguir siendo competitivos a través de relaciones locales, ofertas especializadas y segmentos de clientes específicos.
Las oportunidades de crecimiento permanecen en ciudades secundarias, centros de negocios emergentes y sectores regulados que requieren espacios de trabajo seguros y personalizados. Los proveedores que atienden a clientes de banca, servicios financieros, seguros, salud y legal pueden diferenciarse a través de la protección de datos y los controles de acceso de visitantes. Los operadores dedicados de centros de capacidad global también pueden obtener precios premium a través de instalaciones personalizadas y experiencia operativa. No obstante, los operadores más pequeños enfrentan presión de precios transparentes, expectativas de servicio crecientes y competencia de redes establecidas. Su capacidad para mantener la rentabilidad dependerá de las ventajas de ubicación, la diferenciación del servicio y las operaciones eficientes.
Líderes de la Industria de Espacios de Coworking
-
IWG plc
-
WeWork Companies LLC
-
The Office Group Ltd
-
Mindspace Business Parks REIT
-
Industrious
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Espacios de Coworking Empresas cubiertas en este informe
- IWG plc
- WeWork Companies LLC
- The Office Group Ltd
- Mindspace Business Parks REIT
- Industrious
- Impact Hub GmbH
- Talent Garden S.r.l.
- Huckletree
- betahaus
- WorkRepublic GmbH
- Fora Space
- Second Home
- Tribes
- Servcorp Ltd
- Techspace Group Ltd
- Morning
- Cubo Work
- Orega
- Runway East
- Wizu Workspace
- Desana
- Hubble
- The Executive Centre
Desarrollos recientes de la industria en Mercado de Espacios de Coworking
- Agosto de 2026: IWG plc adquirió Wojo de Bouygues Immobilier y Accor Group tras recibir la aprobación de la Autoridad de Competencia Francesa. Wojo opera 17 centros en Francia, cubriendo 100.000 m² y atendiendo a más de 900 empresas. La red combinada de IWG y Wojo operará alrededor de 157 centros en toda Francia.
- Abril de 2026: WeWork lanzó WeWork Go, desplegando cabinas de oficina privada en ubicaciones de alto tráfico, incluidos aeropuertos y centros de convenciones, extendiendo el acceso a espacios de trabajo flexibles a entornos integrados en infraestructuras y llegando a profesionales móviles que no operan desde la red de arrendamiento convencional de WeWork.
- Marzo de 2026: IWG adquirió Design Offices, el mayor operador premium de espacios de trabajo flexibles de Alemania, de EMH Partners y Art-Invest Real Estate. La adquisición incluyó 50 ubicaciones en 15 ciudades alemanas, cubriendo 260.000 m² y generando 153 millones de USD en ingresos anuales.
Alcance del Informe Global del Mercado de Espacios de Coworking
Resumen de la segmentación
| Pequeña |
| Mediana |
| Grande |
| TI e ITES |
| BFSI |
| Consultoría Empresarial y Servicios Profesionales |
| Otros Servicios (Comercio Minorista, Ciencias de la Vida, Energía, Legal) |
| Freelancers |
| Empresas |
| Startups y Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tamaño y Escala de Instalación | Pequeña | |
| Mediana | ||
| Grande | ||
| Por Sector | TI e ITES | |
| BFSI | ||
| Consultoría Empresarial y Servicios Profesionales | ||
| Otros Servicios (Comercio Minorista, Ciencias de la Vida, Energía, Legal) | ||
| Por Usuario Final | Freelancers | |
| Empresas | ||
| Startups y Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de espacios de coworking para 2032?
Se proyecta que el tamaño del mercado de espacios de coworking alcance los 43,16 mil millones de USD para 2032, desde los 28,12 mil millones de USD en 2027, a una CAGR del 8,95%.
¿Qué formato de instalación lidera los ingresos globales?
Los centros de tamaño mediano lideran los ingresos globales, con una participación del 45,1% en 2026.
¿Qué grupo de clientes contribuye más a los ingresos?
Las empresas lideran, representando el 43,4% de los ingresos globales en 2026.
¿Qué región crece más rápido hasta 2032?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,34% hasta 2032, respaldada por la demanda en India y otros centros regionales.
¿Por qué los clientes corporativos utilizan espacios de trabajo flexibles?
Las empresas utilizan espacios de trabajo flexibles para gestionar horarios híbridos, reducir costos iniciales y dar soporte a los empleados en varias ubicaciones.
¿Cuál es el mayor riesgo para los operadores de coworking?
Los compromisos de arrendamiento a largo plazo pueden presionar la rentabilidad cuando los ingresos de membresía y la ocupación no cubren los costos operativos.