
Tamanho e Participação do Mercado de Soluções de Dívida Corporativa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 65.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 85.04 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Soluções de Dívida Corporativa pela Mordor Intelligence
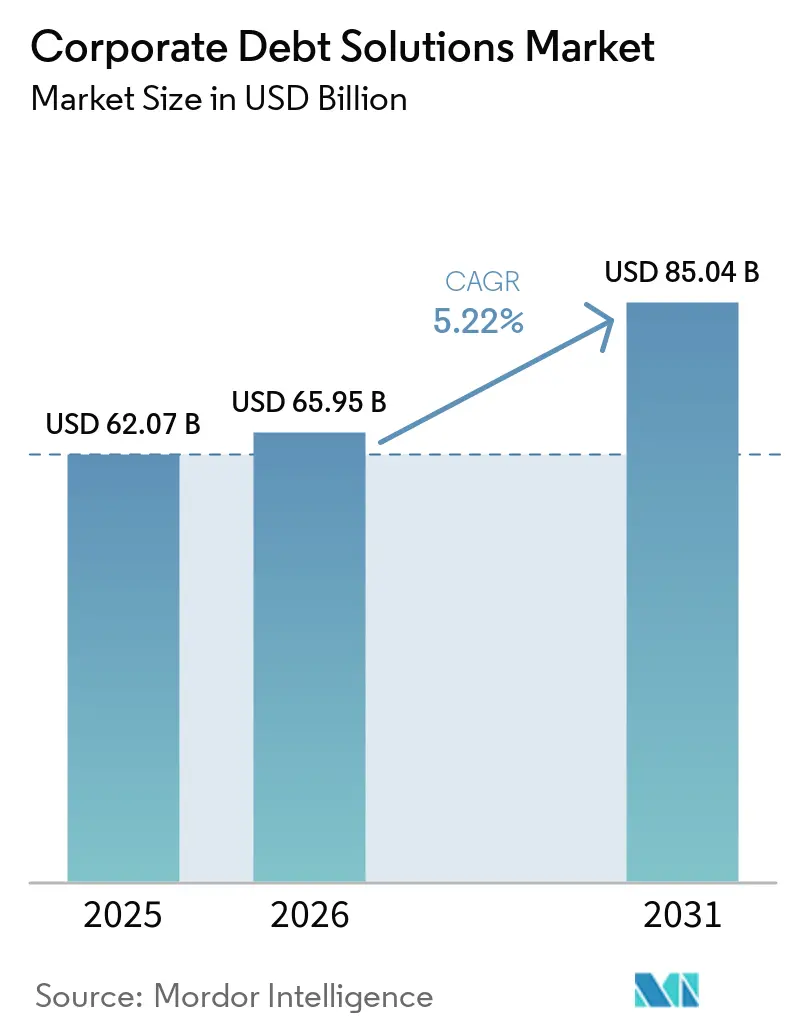
O tamanho do Mercado de Soluções de Dívida Corporativa está projetado para expandir de 62,07 bilhões de USD em 2025 e 65,95 bilhões de USD em 2026 para 85,04 bilhões de USD até 2031, registrando um CAGR de 5,22% entre 2026 e 2031.
Um grande ciclo de refinanciamento está sustentando a demanda por serviços de assessoria, originação e estruturação nos mercados de dívida. A dívida corporativa dos Estados Unidos de 5,9 trilhões de USD vence durante 2025-2029, com vencimentos atingindo o pico de 1,46 trilhão de USD em 2028. Os empréstimos corporativos globais atingiram 13,7 trilhões de USD em 2025, incluindo 6,8 trilhões de USD em títulos e 7 trilhões de USD em empréstimos sindicalizados, enquanto a dívida corporativa em aberto atingiu 59,5 trilhões de USD ao final do ano. Os gastos com inteligência artificial também estão aumentando as necessidades de financiamento, pois os principais provedores de infraestrutura em nuvem planejam 4,1 trilhões de USD em despesas de capital durante 2026-2030, e quase 500 bilhões de USD em dívida relacionada à inteligência artificial haviam sido emitidos em 2026 até a data. O mercado de soluções de dívida corporativa, portanto, combina um alto volume de refinanciamentos rotineiros com atribuições de financiamento cada vez mais complexas para tecnologia, infraestrutura, finanças sustentáveis e transações patrocinadas por fundos de investimento.
Principais Conclusões do Relatório
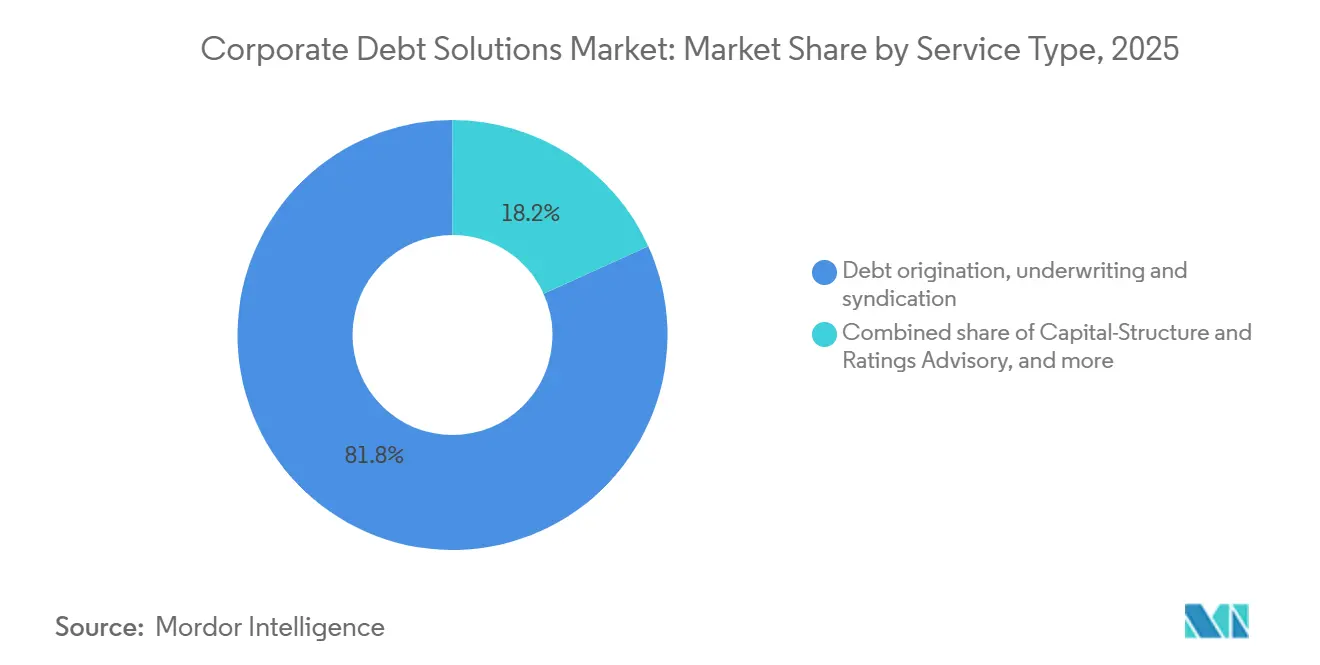
- Por tipo de serviço, originação de dívida, subscrição e sindicalização capturaram 81,8% da participação do mercado de soluções de dívida corporativa em 2025, enquanto a assessoria em gestão de passivos e reestruturação está projetada para crescer a um CAGR de 7,6% até 2031.
- Por instrumento de dívida, títulos e notas corporativas detinham 56,2% do tamanho do mercado de soluções de dívida corporativa em 2025 e estão projetados para crescer a um CAGR de 5,7% até 2031.
- Por qualidade de crédito, os créditos de grau de investimento representaram 62,3% da participação do mercado de soluções de dívida corporativa em 2025, enquanto os créditos sem grau de investimento e alavancados estão previstos para expandir a um CAGR de 6,7% até 2031.
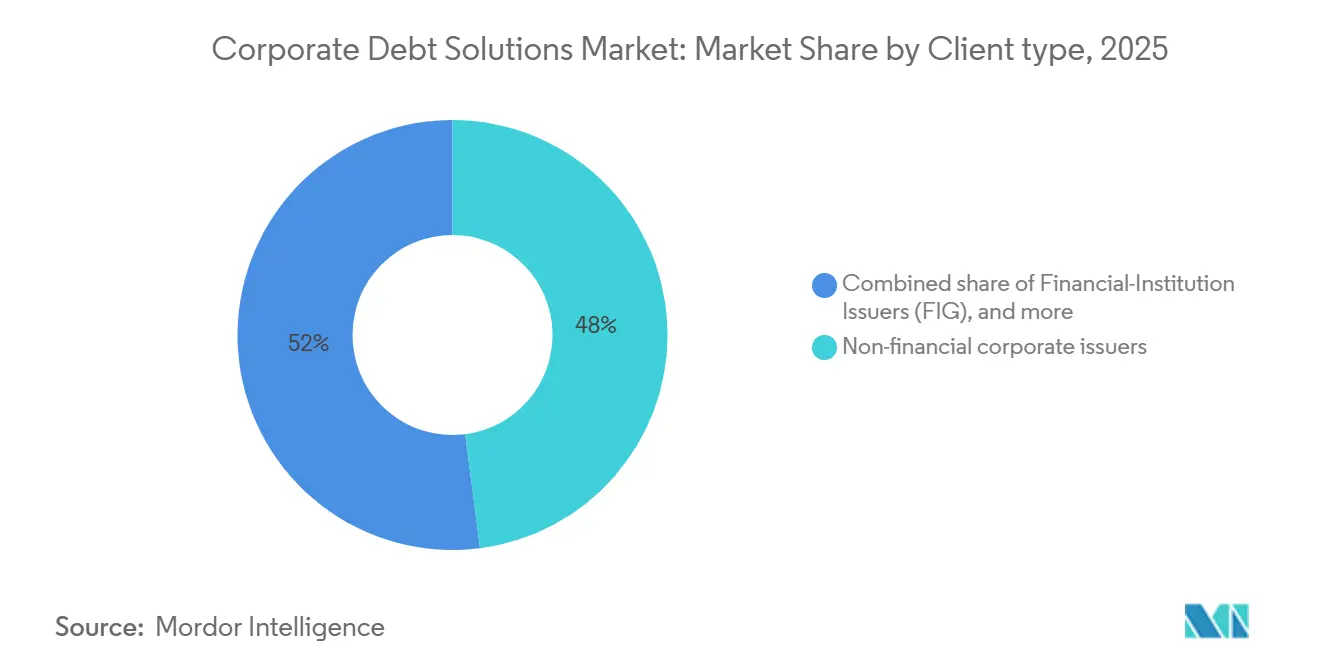
- Por tipo de cliente, os emissores corporativos não financeiros detinham 48% do tamanho do mercado de soluções de dívida corporativa em 2025, enquanto os patrocinadores financeiros estão projetados para crescer a um CAGR de 7% até 2031.
- Por vertical da indústria, o BFSI capturou 36,1% do tamanho do mercado de soluções de dívida corporativa em 2025, enquanto tecnologia, software e infraestrutura digital estão previstos para crescer a um CAGR de 8,4% até 2031.
- Por geografia, a América do Norte detinha 41,8% do mercado de soluções de dívida corporativa em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 7,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Soluções de Dívida Corporativa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Refinanciamento de Dívida Corporativa e Gestão de Vencimentos | +2% | Global, com intensidade máxima na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão do Crédito Privado e Financiamento de Dívida Alternativo | +1.2% | Global, concentrado na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Financiamento Corporativo Flexível e Personalizado | +0.6% | Global | Médio prazo (2-4 anos) |
| Requisitos de Capital em Grande Escala para Infraestrutura, Digital e Centros de Dados | +0.8% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente Complexidade do Financiamento de Dívida Sustentável e de Transição | +0.5% | Liderança da União Europeia, com crescimento na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Otimização de Dívida Transfronteiriça e em Múltiplas Moedas | +0.4% | Global, mais forte na Ásia-Pacífico e Europa, Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Refinanciamento de Dívida Corporativa e Gestão de Vencimentos
O refinanciamento tornou-se o principal tema de emissão nos mercados de dívida globais, sustentando a atividade de assessoria e originação durante a segunda metade da década. Os refinanciamentos representaram mais de 70% da emissão de títulos de alto rendimento dos Estados Unidos em 2025 e 40% da emissão de grau de investimento. As necessidades de refinanciamento durante 2026-2028 equivalem a 31% da dívida sem grau de investimento em aberto[1]https://www.oecd.org/en/publications/global-debt-report-2026_e9d80efd-en/full-report/corporate-debt-market-outlook-in-a-transforming-world_cf86a220.html. Dessa dívida, 67% tem um cupom abaixo de 6%, o que significa que muitos emissores enfrentam custos de empréstimo de mercado mais elevados quando refinanciam. Essa diferença sustenta o trabalho de gestão de passivos, incluindo extensões de vencimento e alterações nos termos da dívida.
Expansão do Crédito Privado e Financiamento de Dívida Alternativo
O crédito privado está ampliando as opções de financiamento disponíveis para empresas e patrocinadores. Os ativos sob gestão de crédito privado em empréstimos corporativos devem superar 2 trilhões de USD em 2026 e se aproximar de 4 trilhões de USD até o final da década[2]https://www.moodys.com/web/en/us/insights/credit-risk/outlooks/private-credit-2026.html. Os empréstimos diretos representaram 58,4% do capital de dívida privada captado em 2024, mas caíram para 31% no primeiro trimestre de 2026, à medida que a atividade se expandiu para dívida de infraestrutura, crédito imobiliário, finanças baseadas em ativos e estratégias relacionadas à inteligência artificial. As transações de crédito privado relacionadas à inteligência artificial atingiram 59 bilhões de USD em 2025, enquanto sua participação no valor global de negócios de crédito privado aumentou de 9% em 2024 para 34% em 2025. Emissores e patrocinadores necessitam cada vez mais de assessoria sobre estruturas que combinam dívida sindicalizada, crédito privado e instrumentos estruturados. Essa gama mais ampla de fontes de financiamento acrescenta ao trabalho realizado no mercado de soluções de dívida corporativa.
Demanda Crescente por Financiamento Corporativo Flexível e Personalizado
Os tomadores de empréstimos corporativos exigem cada vez mais financiamentos que correspondam à sua estrutura de capital, perfil operacional e cronograma de transações. Os formatos padrão de títulos ou empréstimos podem não atender às necessidades de tomadores que gerenciam várias fontes de financiamento simultaneamente. Essas situações podem exigir alterações em vencimentos, cláusulas restritivas, pacotes de garantias e condições de reembolso. A necessidade é mais visível onde as empresas estão refinanciando, concluindo aquisições ou gerenciando estruturas de dívida complexas. As equipes de assessoria, portanto, precisam coordenar os requisitos de tomadores, credores, investidores e agências de classificação de risco. Essa demanda sustenta o mercado de soluções de dívida corporativa ao ampliar o papel dos assessores além da subscrição e execução básicas.
Requisitos de Capital em Grande Escala para Infraestrutura, Digital e Centros de Dados
Os projetos de centros de dados de inteligência artificial estão criando requisitos de financiamento que utilizam diversas estruturas de dívida dentro da mesma transação. Quase 500 bilhões de USD em dívida relacionada à inteligência artificial haviam sido emitidos em 2026 até a data, e os mercados de dívida financiam cerca de 1/3 das despesas de capital dos provedores de infraestrutura em nuvem[3]https://www.goldmansachs.com/insights/goldman-sachs-exchanges/how-ai-debt-is-reshaping-the-credit-market. A Meta e a Blue Owl comprometeram 27 bilhões de USD em uma joint venture de centro de dados, financiada principalmente por meio de 27 bilhões de USD em títulos de grau de investimento emitidos pela Pimco por meio de um veículo protegido contra falência. Tais estruturas combinam financiamento de projetos, crédito estruturado, empréstimos privados e dívida corporativa. A tecnologia representou 9,6% da emissão global de títulos corporativos não financeiros em 2025, um aumento de 3,9 pontos percentuais em relação a 2024. O mercado de soluções de dívida corporativa se beneficia da necessidade de alinhar financiamentos especializados com programas de capital de grande porte e longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Elevados de Empréstimo e Refinanciamento | -0.2% | Global, agudo para tomadores de grau especulativo e transfronteiriços | Curto prazo (≤ 2 anos) |
| Disponibilidade Restrita de Crédito para Tomadores Menores e com Classificação Inferior | -0.1% | Global, mais severo na América do Sul e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Deterioração do Crédito Corporativo e Risco de Inadimplência | -0.1% | Global, mais agudo na Europa e nos mercados de empréstimos alavancados | Médio prazo (2-4 anos) |
| Volatilidade do Mercado de Dívida e Redução da Liquidez Durante Estresse Financeiro | -0.1% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos Elevados de Empréstimo e Refinanciamento
Os custos de empréstimo mais elevados continuam a limitar a economia de emissão para tomadores com classificação inferior e do mercado intermediário. No final de 2024, os custos de nova dívida superavam os custos da dívida em aberto em 1,4 ponto percentual para emissores sem grau de investimento. A diferença diminuiu para 0,7 ponto percentual em 2025, mas 31% da dívida sem grau de investimento em aberto deve ser refinanciada durante 2026-2028 a taxas mais elevadas. Os tomadores sem classificação e abaixo do grau de investimento sem relacionamentos estabelecidos de empréstimo sindicalizado enfrentam uma diferença de custo maior. Essa pressão pode reduzir a economia das taxas de assessoria em algumas categorias de emissores com classificação inferior. Também pode criar demanda por extensões de vencimento e trabalho de gestão de passivos, produzindo um efeito misto no mercado de soluções de dívida corporativa.
Disponibilidade Restrita de Crédito para Tomadores Menores e com Classificação Inferior
Tomadores menores e com classificação inferior frequentemente têm menos opções de financiamento durante períodos de condições de crédito cautelosas. Seu acesso aos mercados de capitais regulares pode ser mais limitado do que o dos grandes emissores de grau de investimento. Essa restrição é mais severa na América do Sul e no Oriente Médio e África, conforme a avaliação geográfica declarada. Preços mais elevados podem reduzir ainda mais a gama de estruturas de dívida disponíveis. Os tomadores podem precisar depender de grupos de credores mais restritos ou revisar os termos de um financiamento proposto. Essas condições podem retardar a execução de transações e limitar o crescimento no mercado de soluções de dívida corporativa para os grupos de tomadores afetados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Originação Lidera o Volume e Reestruturação Lidera o Crescimento
A originação de dívida, subscrição e sindicalização detinham 81,8% do mercado de soluções de dívida corporativa em 2025. Essa posição refletiu o volume de emissões primárias de grau de investimento e alto rendimento gerenciadas pelos principais bancos. Espera-se que a emissão bruta de títulos corporativos dos Estados Unidos atinja 2,46 trilhões de USD em 2026. A emissão líquida por empresas não financeiras de grau de investimento e grau especulativo permaneceu positiva, indicando atividade primária sustentada. A assessoria em estrutura de capital e classificação de risco torna-se importante quando os tomadores precisam gerenciar classificações, comunicação com investidores e prazo de financiamento em conjunto. Os custos de refinanciamento mais elevados tornam essas escolhas mais consequentes para os emissores.
A assessoria em gestão de passivos e reestruturação é o serviço de crescimento mais rápido, com um CAGR projetado de 7,6% durante 2026-2031. Estruturas com múltiplos tranches e cláusulas restritivas flexíveis emitidas em 2020 e 2021 estão chegando a pontos de decisão para tomadores e credores. A Houlihan Lokey assessorou 83 transações globais de dívida em dificuldades e falência em 2025. A equipe de Gestão de Passivos e Reestruturação da Evercore foi nomeada Assessora de Reestruturação das Américas do Ano pelo IFR para 2025. Os bancos subscritores podem enfrentar conflitos ao representar credores, o que cria um papel para assessores independentes. O setor de soluções de dívida corporativa, portanto, possui modelos competitivos distintos para originação de alto volume e mandatos de reestruturação complexos.


Por Instrumento de Dívida: Títulos Lideram Participação e Crescimento
Os títulos e notas corporativas detinham 56,2% do mercado de soluções de dívida corporativa em 2025. Eles também registraram o maior crescimento projetado entre os instrumentos de dívida, com um CAGR de 5,7% até 2031. Os títulos corporativos em circulação subiram para 36,19 trilhões de USD ao final de 2025. A emissão líquida por empresas não financeiras sem grau de investimento tornou-se positiva pela primeira vez desde 2021. Isso ampliou a base de emissores de títulos além dos tomadores de grau de investimento mais frequentes. A negociação eletrônica de títulos corporativos nos Estados Unidos atingiu 50% do total negociado em novembro de 2025, enquanto os spreads medianos de compra e venda recuaram para 30 pontos-base ao final do ano.
Os empréstimos sindicalizados continuam sendo importantes para aquisições alavancadas e financiamento de aquisições transfronteiriças. Eles são utilizados quando os tomadores necessitam de facilidades amplas e flexíveis com participação coordenada de credores. As grandes transações patrocinadas continuam a testar o preço relativo dos empréstimos sindicalizados e do crédito privado. O insumo identifica essa concorrência como uma fonte de trabalho contínuo sobre seleção de instrumentos e estratégia de sindicalização. Estruturas de capital híbridas também podem exigir que credores e assessores equilibrem alternativas de financiamento por títulos, empréstimos e financiamento privado. Esses requisitos sustentam o mercado de soluções de dívida corporativa, pois o instrumento de financiamento está vinculado à estrutura de capital mais ampla do tomador. O setor de soluções de dívida corporativa deve, portanto, abordar tanto a execução no mercado líquido de títulos quanto o financiamento baseado em empréstimos para transações patrocinadas.
Por Qualidade de Crédito: Grau de Investimento Proporciona Estabilidade e Crédito Alavancado Adiciona Complexidade
Os créditos de grau de investimento detinham 62,3% do mercado de soluções de dívida corporativa em 2025. A cobertura de juros mediana para emissores de grau de investimento foi de 6,9 em 2024, em comparação com uma média histórica de 5,9. Os spreads de crédito corporativo permaneceram próximos das mínimas históricas, sustentados pelos fundamentos corporativos, menores prêmios de liquidez e apetite de risco dos investidores. Os emissores de grau de investimento geram trabalho constante por meio de emissão recorrente de títulos, manutenção de classificações, gestão de passivos e financiamento transfronteiriço. As empresas não financeiras concluíram 768 bilhões de USD em emissão líquida de títulos de grau de investimento em 2025. Essa emissão sustenta receitas estáveis de originação e assessoria para o mercado de soluções de dívida corporativa.
Os créditos sem grau de investimento e alavancados estão projetados para crescer a um CAGR de 6,7% até 2031. As aquisições alavancadas por patrocinadores financeiros e os refinanciamentos patrocinados são as principais fontes desse crescimento. A Fitch Ratings declarou em janeiro de 2026 que o perfil de vencimento do financiamento alavancado global permanecia bem escalonado para emissores de alto rendimento de maior qualidade. A composição está ponderada para tomadores com classificação BB, o que sustenta a flexibilidade de refinanciamento antes do pico de vencimentos de 2029. As transações alavancadas frequentemente exigem trabalho coordenado em cláusulas restritivas, precificação de dívida e monitoramento contínuo. Basileia III e Basileia IV também influenciam a disposição dos bancos de manter empréstimos alavancados em balanço, sustentando estruturas de financiamento não bancário e assessores especializados.
Por Tipo de Cliente: Emissores Corporativos Lideram o Volume e Patrocinadores Financeiros Crescem Mais Rapidamente
Os emissores corporativos não financeiros retiveram 48% do mercado de soluções de dívida corporativa em 2025. Sua demanda é sustentada pela emissão recorrente de títulos e pelo refinanciamento de facilidades. Durante 2026-2028, 65% da dívida de grau de investimento com vencimento tem um cupom de 4% ou menos. Isso expõe muitos tomadores com boa qualidade de crédito a taxas de mercado mais elevadas no refinanciamento. Os emissores de instituições financeiras têm necessidades separadas relacionadas a regras prudenciais, capital híbrido e títulos cobertos. Os emissores corporativos e as instituições financeiras, portanto, mantêm uma ampla base de trabalho para o setor de soluções de dívida corporativa.
Os patrocinadores financeiros são o tipo de cliente de crescimento mais rápido, com um CAGR projetado de 7% para 2026-2031. O valor líquido de ativos de private equity não vendidos ao final de sua vida teórica de 12 anos pode quase dobrar para 903 bilhões de USD até 2029. Essa condição sustenta o financiamento para veículos de continuação, reestruturações de portfólio e outras soluções de capital híbrido. Os mandatos de patrocinadores frequentemente envolvem vários credores, um grande pacote de dívida e um cronograma de aquisição definido. Essas atribuições exigem coordenação entre empréstimos a prazo, facilidades rotativas e funções de co-arranjador no mercado de soluções de dívida corporativa.
Por Vertical da Indústria: BFSI Tem a Maior Participação e Tecnologia Tem o Maior Crescimento
O BFSI detinha 36,1% do mercado de soluções de dívida corporativa em 2025. As empresas financeiras representam 58% dos títulos corporativos em aberto na Ásia-Pacífico. O setor é tanto um grande emissor quanto um intermediário central nos mercados de dívida. A demanda por assessoria inclui trabalho em estrutura de capital, emissão de Nível 1 Adicional e Nível 2, e gestão de capital regulatório. Títulos cobertos, dívida subordinada e estruturas sênior sem garantia também criam atribuições recorrentes. Essa combinação mantém o BFSI central no mercado de soluções de dívida corporativa.
Tecnologia, software e infraestrutura digital são os verticais de crescimento mais rápido, com um CAGR de 8,4% até 2031. A tecnologia representou 9,6% da emissão global de títulos corporativos não financeiros em 2025, um aumento de 3,9 pontos percentuais em relação a 2024. Os programas de capital de inteligência artificial estão aumentando a escala e a complexidade das decisões de financiamento. Manufatura e indústrias precisam de financiamento para fusões e aquisições transfronteiriças. Energia, serviços públicos e recursos naturais requerem financiamento de projetos e estruturas de dívida de transição, enquanto o setor imobiliário e a construção enfrentam necessidades de refinanciamento sob taxas de capitalização mais elevadas. Saúde, consumo, varejo e transporte criam demanda constante por meio de mudanças de propriedade de private equity, fusões e aquisições e estruturas de dívida relacionadas ao capital de giro.
Análise Geográfica
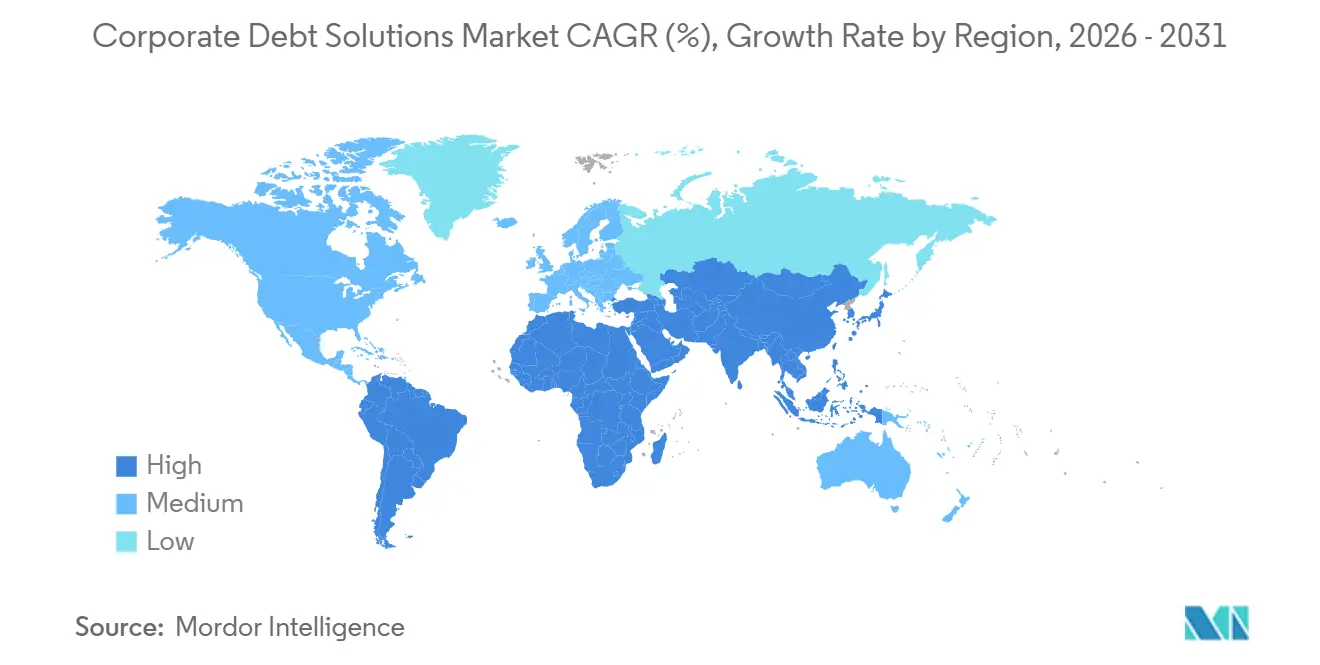
A América do Norte detinha 41,8% do mercado de soluções de dívida corporativa em 2025. A região se beneficia da profundidade dos mercados de títulos corporativos dos Estados Unidos e da concentração da atividade dos mercados de capitais de dívida nos grandes bancos. Espera-se que a emissão bruta de títulos corporativos dos Estados Unidos atinja 2,46 trilhões de USD em 2026. O empréstimo de provedores de infraestrutura em nuvem de inteligência artificial é identificado como a principal fonte adicional de demanda de emissão. O Canadá sustenta a atividade de assessoria transfronteiriça, enquanto o México enfrenta condições mais restritivas devido a preocupações com seu caminho fiscal soberano. Na América do Sul, o Brasil sustenta a emissão internacional por empresas selecionadas de grau de investimento, e a Azul S.A. emergiu do Capítulo 11 em fevereiro de 2026 após reestruturar mais de 1,3 bilhão de USD em dívida financiada.
A Europa sustenta o mercado de soluções de dívida corporativa por meio de regulamentação madura e estruturas de finanças sustentáveis. O Padrão de Títulos Verdes da União Europeia sustentou uma expansão do trabalho de assessoria em títulos sustentáveis durante 2025 e 2026. O financiamento alavancado europeu atingiu novos máximos no segundo semestre de 2025, à medida que patrocinadores e empresas refinanciaram, reprecificaram e estenderam suas dívidas. O refinanciamento permaneceu o principal tema de emissão, pois os tomadores buscaram garantir preços. O Reino Unido sustenta o trabalho de gestão de passivos e aquisições alavancadas. A Alemanha sustenta grandes refinanciamentos industriais, enquanto a França e a Itália sustentam transações complexas que combinam empréstimos sindicalizados e execução no mercado de títulos.
A Ásia-Pacífico é o mercado regional de crescimento mais rápido, com um CAGR projetado de 7,1% de 2026 a 2031. A emissão de títulos corporativos asiáticos atingiu 2,77 trilhões de USD em 2025, um aumento de 20% em termos reais em relação à média de 2022-2024, e os títulos corporativos em aberto subiram 3% para 10,8 trilhões de USD. A emissão internacional na Ásia atingiu 527 bilhões de USD em 2025, liderada pelo Japão, China e pela Associação das Nações do Sudeste Asiático. O mercado de títulos corporativos da Índia atingiu INR 59 lakh crore, equivalente a 704 bilhões de USD, e registrou um CAGR de 10,4% nos 5 anos fiscais anteriores. Os títulos corporativos representaram 17% do produto interno bruto da Índia, deixando espaço para o desenvolvimento do mercado. O Oriente Médio e a África também sustentam a emissão convencional de títulos, sukuk e financiamento de transição, liderados pela Arábia Saudita e pelos Emirados Árabes Unidos.

Cenário Competitivo
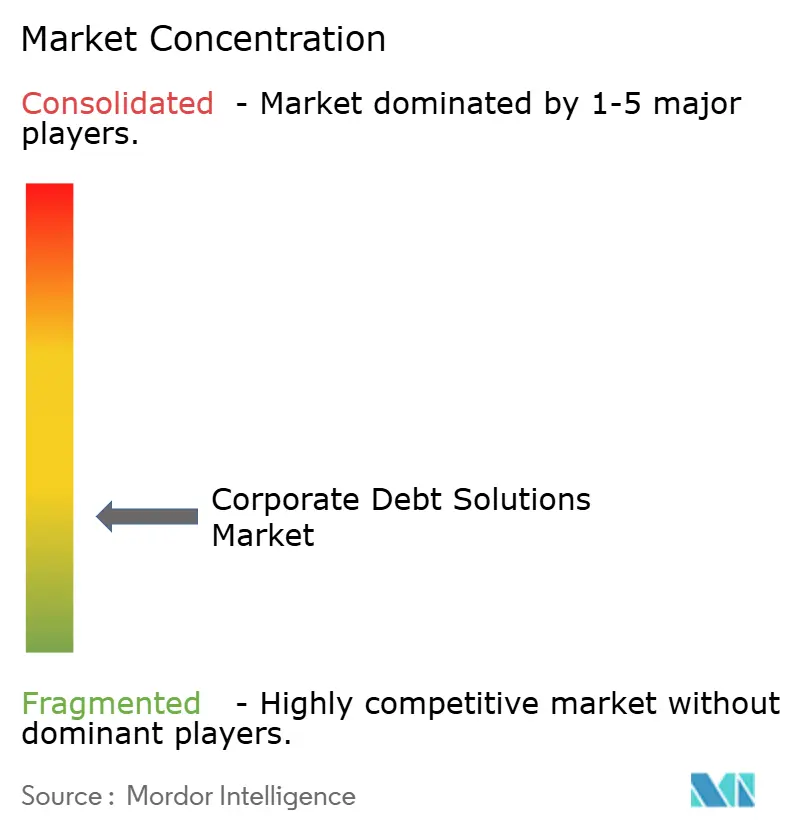
O mercado de soluções de dívida corporativa é fragmentado. Os 5 maiores bancos, JPMorgan, Bank of America, Citi, Morgan Stanley e Goldman Sachs, detinham 35% da participação global na carteira de taxas de banco de investimento nos primeiros 5 meses de 2026. O Goldman Sachs reportou 9,34 bilhões de USD em taxas de banco de investimento para 2025, incluindo 2,82 bilhões de USD em subscrição de dívida. O JPMorgan reportou 2,88 bilhões de USD em taxas de banco de investimento no primeiro trimestre de 2026. A escala no mercado primário favorece os grandes bancos universais, enquanto os assessores independentes permanecem proeminentes na reestruturação. A Houlihan Lokey assessorou 83 transações globais de dívida em dificuldades e falência em 2025.
A adoção de tecnologia está se tornando uma consideração competitiva importante no mercado de soluções de dívida corporativa. O Deutsche Bank fez parceria com o Google Cloud em agosto de 2026 para implantar o Gemini Enterprise for Financial Services em sua divisão de Banco Corporativo. A implantação sustenta avaliações de risco de crédito, monitoramento de portfólio e síntese de notícias de mercado. O DBS expandiu ferramentas de inteligência artificial agêntica para 1.500 funcionários globalmente durante agosto de 2026. O banco utiliza mais de 70 agentes especializados para converter informações brutas em rascunhos de memorandos de crédito. Essas etapas mostram como os bancos estão buscando reduzir o trabalho manual nos processos de crédito e assessoria.
Os assessores independentes competem onde os mandatos envolvem gestão de passivos, representação de credores e reestruturações complexas. Essa parte do mercado de soluções de dívida corporativa pode criar conflitos para bancos subscritores que têm relacionamentos existentes com emissores. Os tomadores do mercado intermediário permanecem menos plenamente atendidos em refinanciamento integrado, monitoramento de dívida e gestão de cláusulas restritivas. A Debitos introduziu sua solução de due diligence com inteligência artificial em fevereiro de 2026 para transações complexas de crédito privado. Plataformas de dados e análises podem desafiar posições de taxas estabelecidas no monitoramento de cláusulas restritivas e triagem de crédito ao longo do tempo. O mercado de soluções de dívida corporativa, consequentemente, permanece dividido entre bancos orientados à escala e empresas de assessoria especializadas.
Desenvolvimentos Recentes do Setor
Líderes do Setor de Soluções de Dívida Corporativa
J.P. Morgan Chase & Co.
Goldman Sachs Group, Inc.
Houlihan Lokey, Inc.
Rothschild & Co
PJT Partners Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Google Cloud lançou o Gemini Enterprise for Financial Services com o Deutsche Bank como seu parceiro de design inicial, implantando agentes de inteligência artificial para automatizar avaliações de risco de crédito, monitoramento de portfólio e síntese de notícias de mercado na divisão de Banco Corporativo do banco.
- Agosto de 2026: A Victory Capital Holdings celebrou um acordo definitivo para adquirir a First Eagle Investments por uma contraprestação total de 7 bilhões de USD, financiada por meio de um novo empréstimo a prazo B de 3,5 bilhões de USD, 950 milhões de USD em novas notas garantidas e um revólver ampliado de 200 milhões de USD.
- Fevereiro de 2026: A Debitos lançou a due diligence com inteligência artificial, uma solução integrada destinada a acelerar a due diligence para transações complexas de crédito privado.
- Fevereiro de 2026: A Azul S.A. emergiu da falência do Capítulo 11 após reduzir a dívida financiada em mais de 1,3 bilhão de USD, emitindo 1,375 bilhão de USD em notas de saída de primeiro penhor e garantindo até 950 milhões de USD em compromissos de capital.


Escopo do Relatório Global do Mercado de Soluções de Dívida Corporativa
| Originação de Dívida, Subscrição e Sindicalização |
| Assessoria em Estrutura de Capital e Classificação de Risco |
| Assessoria em Gestão de Passivos e Reestruturação |
| Títulos e Notas Corporativas |
| Empréstimos Sindicalizados |
| Grau de Investimento |
| Sem Grau de Investimento / Alavancado |
| Emissores Corporativos Não Financeiros |
| Emissores de Instituições Financeiras (FIG) |
| Patrocinadores Financeiros |
| BFSI |
| Tecnologia, Software e Infraestrutura Digital |
| Manufatura e Indústrias |
| Energia, Serviços Públicos e Recursos Naturais |
| Setor Imobiliário e Construção |
| Saúde e Ciências da Vida |
| Consumo, Varejo e Lazer |
| Transporte e Logística |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Originação de Dívida, Subscrição e Sindicalização | |
| Assessoria em Estrutura de Capital e Classificação de Risco | ||
| Assessoria em Gestão de Passivos e Reestruturação | ||
| Por Instrumento de Dívida | Títulos e Notas Corporativas | |
| Empréstimos Sindicalizados | ||
| Por Qualidade de Crédito | Grau de Investimento | |
| Sem Grau de Investimento / Alavancado | ||
| Por Tipo de Cliente | Emissores Corporativos Não Financeiros | |
| Emissores de Instituições Financeiras (FIG) | ||
| Patrocinadores Financeiros | ||
| Por Vertical da Indústria | BFSI | |
| Tecnologia, Software e Infraestrutura Digital | ||
| Manufatura e Indústrias | ||
| Energia, Serviços Públicos e Recursos Naturais | ||
| Setor Imobiliário e Construção | ||
| Saúde e Ciências da Vida | ||
| Consumo, Varejo e Lazer | ||
| Transporte e Logística | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por soluções de dívida corporativa até 2031?
As necessidades de refinanciamento, as despesas de capital em inteligência artificial, a expansão do crédito privado e os requisitos de finanças sustentáveis estão sustentando a atividade até 2031.
Qual é o tamanho do setor de soluções de dívida corporativa em 2026?
O setor está avaliado em 66 bilhões de USD em 2026 e está projetado para atingir 85 bilhões de USD até 2031 a um CAGR de 5,2%.
Qual serviço de soluções de dívida corporativa está crescendo mais rapidamente?
A assessoria em gestão de passivos e reestruturação está prevista para crescer a um CAGR de 7,6% até 2031.
Qual instrumento de dívida tem o maior papel na atividade de financiamento?
Os títulos e notas corporativas detinham 56,2% em 2025 e estão previstos para crescer a um CAGR de 5,7% até 2031.
Qual região está se expandindo mais rapidamente para assessoria em dívida corporativa?
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,1% até 2031, sustentada pela emissão recorde de títulos corporativos asiáticos em 2025.
Qual é a concentração do setor de soluções de dívida corporativa?
O mercado de soluções de dívida corporativa recebe uma pontuação de concentração de 3 em 10 porque os 5 maiores bancos detinham 35% da participação global na carteira de taxas de banco de investimento nos primeiros 5 meses de 2026, enquanto a assessoria em reestruturação permanece fragmentada.
Página atualizada pela última vez em:



