
Taille et part du marché des solutions de dette d'entreprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 65.95 Milliards de dollars |
| Taille du Marché (2031) | 85.04 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.22 % |
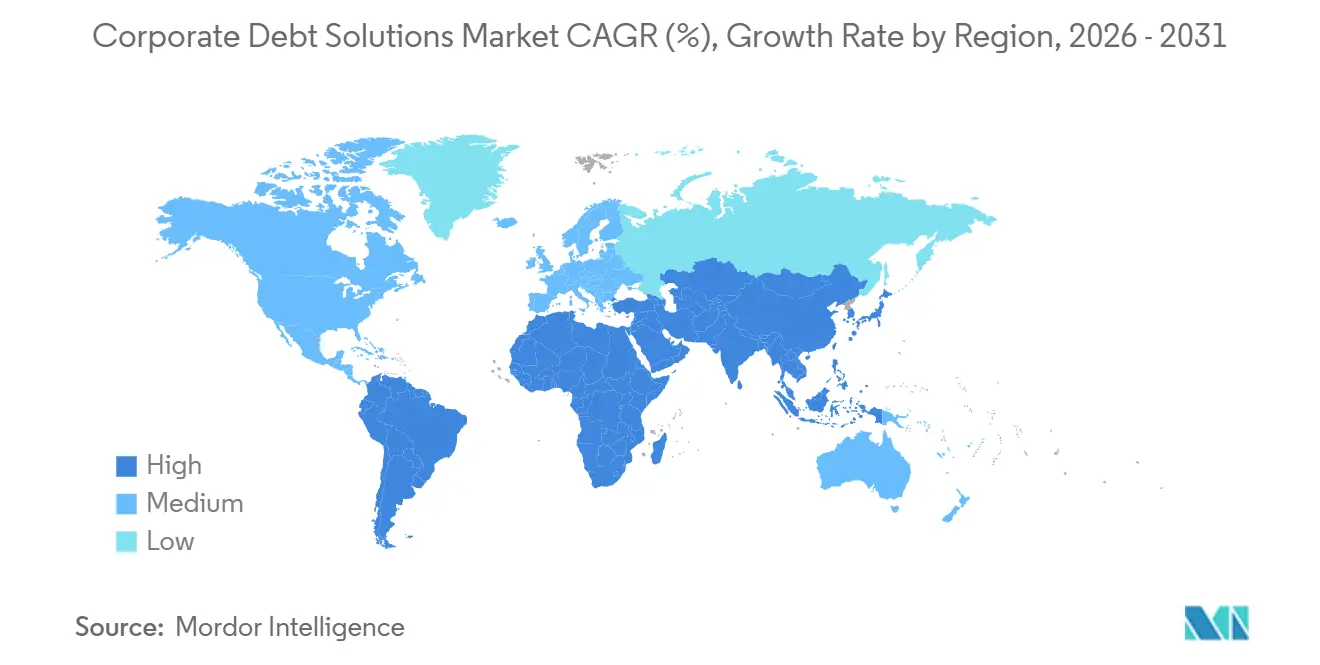
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
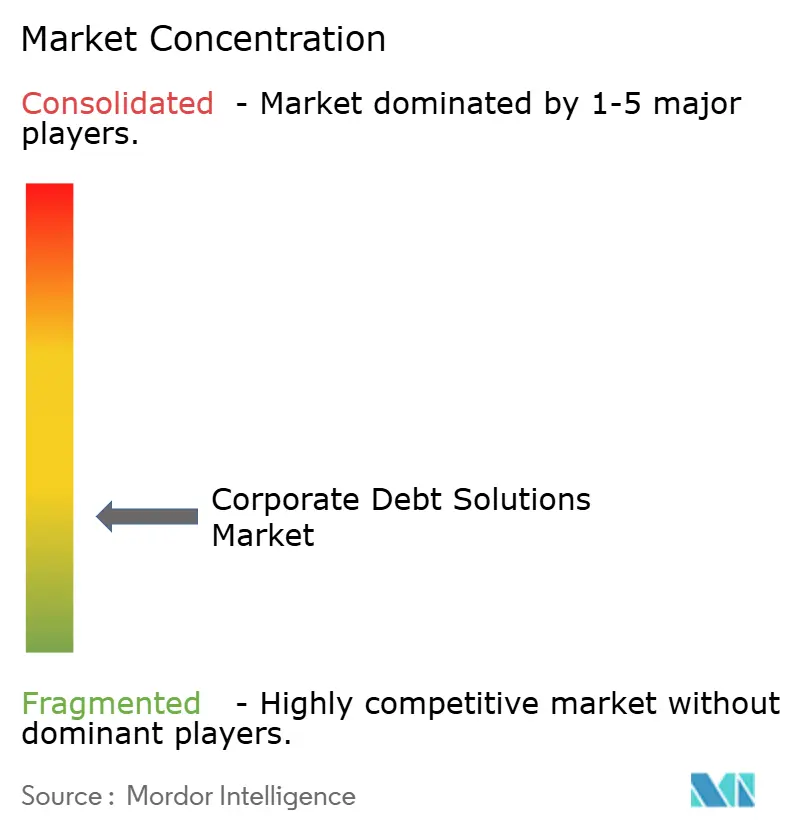
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des solutions de dette d'entreprise par Mordor Intelligence
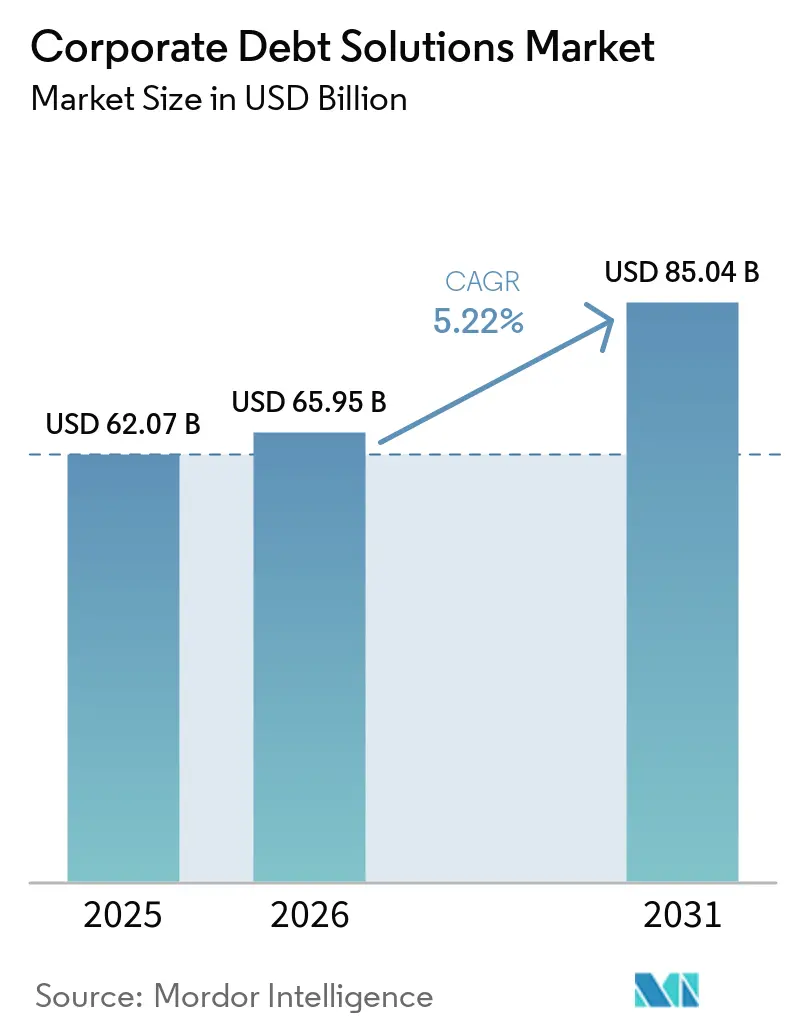
La taille du marché des solutions de dette d'entreprise devrait s'étendre de 62,07 milliards USD en 2025 et 65,95 milliards USD en 2026 à 85,04 milliards USD d'ici 2031, enregistrant un CAGR de 5,22 % entre 2026 et 2031.
Un important cycle de refinancement soutient la demande de services de conseil, d'origination et de structuration sur les marchés de la dette. La dette d'entreprise américaine de 5,9 milliards USD arrive à échéance entre 2025 et 2029, avec un pic des échéances à 1,46 milliard USD en 2028. Les emprunts des entreprises mondiales ont atteint 13,7 milliards USD en 2025, dont 6,8 milliards USD en obligations et 7 milliards USD en prêts syndiqués, tandis que la dette d'entreprise en cours a atteint 59,5 milliards USD en fin d'année. Les dépenses liées à l'intelligence artificielle augmentent également les besoins de financement, les principaux hyperscalers prévoyant 4,1 milliards USD de dépenses d'investissement entre 2026 et 2030, et près de 500 millions USD de dette liée à l'intelligence artificielle avaient été émis depuis le début de l'année 2026. Le marché des solutions de dette d'entreprise combine donc un volume élevé de refinancements courants avec des missions de financement de plus en plus complexes pour les transactions technologiques, d'infrastructure, de finance durable et adossées à des sponsors.
Points clés du rapport
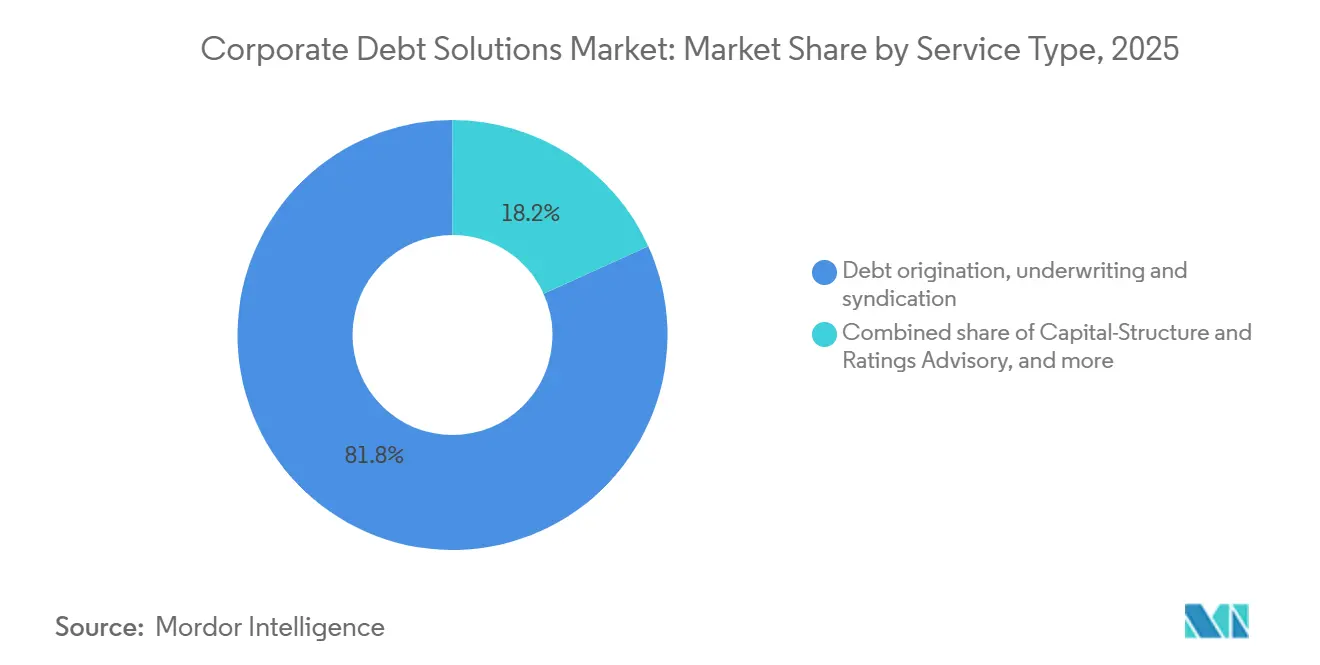
- Par type de service, l'origination de dette, la souscription et la syndication ont capturé 81,8 % de la part du marché des solutions de dette d'entreprise en 2025, tandis que le conseil en gestion du passif et en restructuration devrait croître à un CAGR de 7,6 % jusqu'en 2031.
- Par instrument de dette, les obligations et billets d'entreprise détenaient 56,2 % de la taille du marché des solutions de dette d'entreprise en 2025 et devraient croître à un CAGR de 5,7 % jusqu'en 2031.
- Par qualité de crédit, les crédits de catégorie investissement représentaient 62,3 % de la part du marché des solutions de dette d'entreprise en 2025, tandis que les crédits hors catégorie investissement et à effet de levier devraient se développer à un CAGR de 6,7 % jusqu'en 2031.
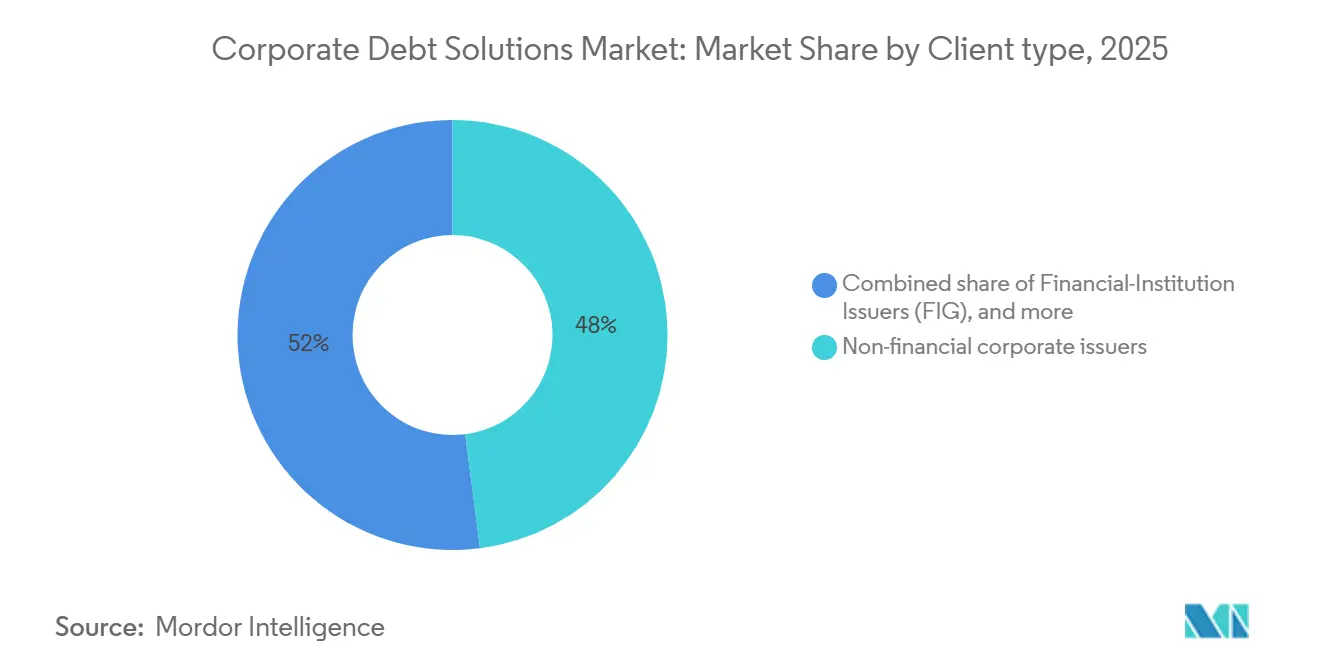
- Par type de client, les émetteurs d'entreprise non financiers détenaient 48 % de la taille du marché des solutions de dette d'entreprise en 2025, tandis que les sponsors financiers devraient croître à un CAGR de 7 % jusqu'en 2031.
- Par secteur vertical, le BFSI a capturé 36,1 % de la taille du marché des solutions de dette d'entreprise en 2025, tandis que la technologie, les logiciels et l'infrastructure numérique devraient croître à un CAGR de 8,4 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 41,8 % du marché des solutions de dette d'entreprise en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des solutions de dette d'entreprise
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande de refinancement de la dette d'entreprise et de gestion des échéances | +2% | Mondial, avec une intensité maximale en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion du crédit privé et du financement alternatif de la dette | +1.2% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante de financement d'entreprise flexible et sur mesure | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Besoins en capitaux à grande échelle pour les infrastructures, le numérique et les centres de données | +0.8% | Amérique du Nord et Union européenne, avec des retombées en Asie-Pacifique | Court terme (≤ 2 ans) |
| Complexité croissante du financement durable et de transition | +0.5% | Union européenne en tête, avec une croissance en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Optimisation transfrontalière et multidevise de la dette | +0.4% | Mondial, plus fort en Asie-Pacifique et en Europe, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande de refinancement de la dette d'entreprise et de gestion des échéances
Le refinancement est devenu le principal thème d'émission sur les marchés mondiaux de la dette, soutenant l'activité de conseil et d'origination au cours de la seconde moitié de la décennie. Les refinancements représentaient plus de 70 % des émissions d'obligations à haut rendement américaines en 2025 et 40 % des émissions de catégorie investissement. Les besoins de refinancement pour 2026-2028 représentent 31 % de la dette hors catégorie investissement en cours[1]https://www.oecd.org/en/publications/global-debt-report-2026_e9d80efd-en/full-report/corporate-debt-market-outlook-in-a-transforming-world_cf86a220.html. Sur cette dette, 67 % porte un coupon inférieur à 6 %, ce qui signifie que de nombreux émetteurs font face à des coûts d'emprunt de marché plus élevés lors du refinancement. Cet écart soutient les travaux de gestion du passif, notamment les extensions d'échéances et les modifications des conditions de la dette.
Expansion du crédit privé et du financement alternatif de la dette
Le crédit privé élargit les options de financement disponibles pour les entreprises et les sponsors. Les actifs sous gestion du crédit privé dans le domaine des prêts aux entreprises devraient dépasser 2 milliards USD en 2026 et approcher 4 milliards USD d'ici la fin de la décennie[2]https://www.moodys.com/web/en/us/insights/credit-risk/outlooks/private-credit-2026.html. Le prêt direct représentait 58,4 % des capitaux de dette privée levés en 2024, mais a décliné à 31 % au premier trimestre 2026, l'activité s'étendant à la dette d'infrastructure, au crédit immobilier, au financement adossé à des actifs et aux stratégies liées à l'intelligence artificielle. Les transactions de crédit privé liées à l'intelligence artificielle ont atteint 59 milliards USD en 2025, tandis que leur part dans la valeur mondiale des transactions de crédit privé est passée de 9 % en 2024 à 34 % en 2025. Les émetteurs et les sponsors ont de plus en plus besoin de conseils sur des structures combinant dette syndiquée, crédit privé et instruments structurés. Cette gamme plus large de sources de financement s'ajoute aux travaux traités au sein du marché des solutions de dette d'entreprise.
Demande croissante de financement d'entreprise flexible et sur mesure
Les emprunteurs d'entreprise ont de plus en plus besoin d'un financement adapté à leur structure de capital, à leur profil opérationnel et à leur calendrier de transaction. Les formats standard d'obligations ou de prêts peuvent ne pas répondre aux besoins des emprunteurs gérant plusieurs sources de financement simultanément. Ces situations peuvent nécessiter des modifications des échéances, des clauses restrictives, des garanties et des conditions de remboursement. Le besoin est le plus visible lorsque les entreprises refinancent, réalisent des acquisitions ou gèrent des structures de dette complexes. Les équipes de conseil doivent donc coordonner les exigences des emprunteurs, des prêteurs, des investisseurs et des agences de notation. Cette demande soutient le marché des solutions de dette d'entreprise en élargissant le rôle des conseillers au-delà de la souscription et de l'exécution de base.
Besoins en capitaux à grande échelle pour les infrastructures, le numérique et les centres de données
Les projets de centres de données pour l'intelligence artificielle créent des besoins de financement qui utilisent plusieurs structures de dette au sein d'une même transaction. Près de 500 millions USD de dette liée à l'intelligence artificielle avaient été émis depuis le début de l'année 2026, et les marchés de la dette financent environ un tiers des dépenses d'investissement des hyperscalers[3]https://www.goldmansachs.com/insights/goldman-sachs-exchanges/how-ai-debt-is-reshaping-the-credit-market. Meta et Blue Owl se sont engagés à hauteur de 27 milliards USD dans une coentreprise de centres de données, financée principalement par 27 milliards USD d'obligations de catégorie investissement émises par Pimco via un véhicule à l'abri des faillites. De telles structures combinent le financement de projet, le crédit structuré, le prêt privé et la dette d'entreprise. La technologie représentait 9,6 % des émissions mondiales d'obligations d'entreprise non financières en 2025, en hausse de 3,9 points de pourcentage par rapport à 2024. Le marché des solutions de dette d'entreprise bénéficie de la nécessité d'aligner des financements spécialisés avec des programmes d'investissement importants et à long terme.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts d'emprunt et de refinancement élevés | -0.2% | Mondial, aigu pour les emprunteurs de catégorie spéculative et transfrontaliers | Court terme (≤ 2 ans) |
| Disponibilité limitée du crédit pour les emprunteurs plus petits et moins bien notés | -0.1% | Mondial, plus sévère en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Détérioration du crédit d'entreprise et risque de défaut | -0.1% | Mondial, plus aigu en Europe et sur les marchés de prêts à effet de levier | Moyen terme (2-4 ans) |
| Volatilité des marchés de la dette et liquidité réduite en période de tensions financières | -0.1% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'emprunt et de refinancement élevés
Des coûts d'emprunt plus élevés continuent de limiter l'économie des émissions pour les emprunteurs moins bien notés et du marché intermédiaire. Fin 2024, les coûts de la nouvelle dette dépassaient ceux de la dette en cours de 1,4 point de pourcentage pour les émetteurs hors catégorie investissement. L'écart s'est réduit à 0,7 point de pourcentage en 2025, mais 31 % de la dette hors catégorie investissement en cours doit être refinancée entre 2026 et 2028 à des taux plus élevés. Les emprunteurs non notés et de catégorie inférieure à l'investissement sans relations de prêt syndiqué établies font face à un écart de coût plus important. Cette pression peut réduire l'économie des honoraires de conseil dans certaines catégories d'émetteurs moins bien notés. Elle peut également créer une demande d'extensions d'échéances et de travaux de gestion du passif, produisant un effet mixte sur le marché des solutions de dette d'entreprise.
Disponibilité limitée du crédit pour les emprunteurs plus petits et moins bien notés
Les emprunteurs plus petits et moins bien notés ont souvent moins d'options de financement en période de conditions de crédit prudentes. Leur accès aux marchés de capitaux réguliers peut être plus limité que celui des grands émetteurs de catégorie investissement. Cette contrainte est la plus sévère en Amérique du Sud et au Moyen-Orient et en Afrique selon l'évaluation géographique indiquée. Des prix plus élevés peuvent encore réduire la gamme des structures de dette disponibles. Les emprunteurs peuvent avoir besoin de s'appuyer sur des groupes de prêteurs plus restreints ou de réviser les conditions d'un financement proposé. Ces conditions peuvent ralentir l'exécution des transactions et limiter la croissance du marché des solutions de dette d'entreprise pour les groupes d'emprunteurs concernés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'origination domine le volume et la restructuration domine la croissance
L'origination de dette, la souscription et la syndication détenaient 81,8 % du marché des solutions de dette d'entreprise en 2025. Cette position reflétait le volume des émissions primaires de catégorie investissement et à haut rendement traitées par les grandes banques. Les émissions brutes d'obligations d'entreprise américaines devraient atteindre 2,46 milliards USD en 2026. Les émissions nettes des sociétés non financières de catégorie investissement et de catégorie spéculative sont restées positives, indiquant une activité primaire soutenue. Le conseil en structure de capital et en notation devient important lorsque les emprunteurs doivent gérer simultanément les notations, la communication avec les investisseurs et la durée du financement. Des coûts de refinancement plus élevés rendent ces choix plus déterminants pour les émetteurs.
Le conseil en gestion du passif et en restructuration est le service à la croissance la plus rapide, avec un CAGR projeté de 7,6 % entre 2026 et 2031. Les structures à tranches multiples avec clauses allégées émises en 2020 et 2021 atteignent des points de décision pour les emprunteurs et les créanciers. Houlihan Lokey a conseillé 83 transactions mondiales de dette en difficulté et de faillite en 2025. L'équipe de gestion du passif et de restructuration d'Evercore a été nommée conseiller en restructuration de l'année pour les Amériques par IFR pour 2025. Les banques de souscription peuvent faire face à des conflits lorsqu'elles représentent des créanciers, ce qui crée un rôle pour les conseillers indépendants. Le secteur des solutions de dette d'entreprise présente donc des modèles concurrentiels différents pour les mandats d'origination à volume élevé et les mandats de restructuration complexes.


Par instrument de dette : les obligations dominent la part et la croissance
Les obligations et billets d'entreprise détenaient 56,2 % du marché des solutions de dette d'entreprise en 2025. Ils ont également enregistré la croissance projetée la plus élevée parmi les instruments de dette, avec un TCAC de 5,7 % jusqu'en 2031. L'encours des obligations d'entreprise a atteint 36,19 billions USD à la fin de 2025. L'émission nette des sociétés non financières à haut rendement est redevenue positive pour la première fois depuis 2021. Cela a élargi la base des émetteurs obligataires au-delà des emprunteurs investment grade les plus fréquents. La négociation électronique d'obligations d'entreprise aux États-Unis a atteint 50 % du volume total des échanges en novembre 2025, tandis que les fourchettes bid-ask médianes ont reculé à 30 points de base en fin d'année.
Les prêts syndiqués restent importants pour les rachats par effet de levier et le financement des acquisitions transfrontalières. Ils sont utilisés lorsque les emprunteurs ont besoin de facilités importantes et flexibles avec une participation coordonnée des prêteurs. Les grandes transactions de sponsors continuent de mettre à l'épreuve la tarification relative des prêts syndiqués et du crédit privé. L'analyse identifie cette concurrence comme une source de travail continu sur la sélection des instruments et la stratégie de syndication. Les structures de capital hybrides peuvent également exiger des prêteurs et des conseillers qu'ils équilibrent les alternatives de financement obligataire, par prêt et par financement privé. Ces exigences soutiennent le marché des solutions de dette d'entreprise, car l'instrument de financement est lié à la structure de capital globale de l'emprunteur. Le secteur des solutions de dette d'entreprise doit donc traiter à la fois l'exécution sur le marché obligataire liquide et le financement par prêt pour les transactions de sponsors.
Par qualité de crédit : la catégorie investissement apporte de la stabilité et le crédit à effet de levier ajoute de la complexité
Les crédits de catégorie investissement détenaient 62,3 % du marché des solutions de dette d'entreprise en 2025. La couverture des intérêts médiane pour les émetteurs de catégorie investissement était de 6,9 en 2024, contre une moyenne historique de 5,9. Les spreads de crédit d'entreprise sont restés proches de leurs plus bas historiques, soutenus par les fondamentaux des entreprises, des primes de liquidité plus faibles et l'appétit pour le risque des investisseurs. Les émetteurs de catégorie investissement génèrent un travail régulier grâce aux émissions obligataires récurrentes, à la maintenance des notations, à la gestion du passif et au financement transfrontalier. Les sociétés non financières ont réalisé 768 milliards USD d'émissions nettes d'obligations de catégorie investissement en 2025. Ces émissions soutiennent des revenus stables d'origination et de conseil pour le marché des solutions de dette d'entreprise.
Les crédits hors catégorie investissement et à effet de levier devraient croître à un CAGR de 6,7 % jusqu'en 2031. Les rachats par des sponsors financiers et les refinancements adossés à des sponsors sont les principales sources de cette croissance. Fitch Ratings a déclaré en janvier 2026 que le profil d'échéances du financement à effet de levier mondial restait bien échelonné pour les émetteurs à haut rendement de meilleure qualité. La composition est pondérée vers les emprunteurs notés BB, ce qui soutient la flexibilité de refinancement avant le pic d'échéances de 2029. Les transactions à effet de levier nécessitent souvent un travail coordonné sur les clauses restrictives, la tarification de la dette et le suivi continu. Bâle III et Bâle IV influencent également la volonté des banques de conserver des prêts à effet de levier à leur bilan, soutenant les structures de financement non bancaires et les conseillers spécialisés.
Par type de client : les émetteurs d'entreprise dominent le volume et les sponsors financiers connaissent la croissance la plus rapide
Les émetteurs d'entreprise non financiers ont conservé 48 % du marché des solutions de dette d'entreprise en 2025. Leur demande est soutenue par les émissions obligataires récurrentes et le refinancement des facilités. Entre 2026 et 2028, 65 % de la dette de catégorie investissement arrivant à échéance porte un coupon de 4 % ou moins. Cela expose de nombreux emprunteurs solvables à des taux de marché plus élevés lors du refinancement. Les émetteurs d'institutions financières ont des besoins distincts liés aux règles prudentielles, au capital hybride et aux obligations sécurisées. Les émetteurs d'entreprise et les institutions financières maintiennent donc une large base de travail pour le secteur des solutions de dette d'entreprise.
Les sponsors financiers sont le type de client à la croissance la plus rapide, avec un CAGR projeté de 7 % pour 2026-2031. La valeur nette des actifs de capital-investissement invendus à la fin de leur durée de vie théorique de 12 ans pourrait presque doubler pour atteindre 903 milliards USD d'ici 2029. Cette situation soutient le financement des véhicules de continuation, des restructurations de portefeuilles et d'autres solutions de capital hybride. Les mandats de sponsors impliquent souvent plusieurs prêteurs, un important package de dette et un calendrier d'acquisition défini. Ces missions nécessitent une coordination entre les prêts à terme, les facilités renouvelables et les rôles de co-arrangeur au sein du marché des solutions de dette d'entreprise.
Par secteur vertical : le BFSI détient la plus grande part et la technologie connaît la croissance la plus élevée
Le BFSI détenait 36,1 % du marché des solutions de dette d'entreprise en 2025. Les sociétés financières représentent 58 % des obligations d'entreprise en cours en Asie-Pacifique. Le secteur est à la fois un émetteur majeur et un intermédiaire central sur les marchés de la dette. La demande de conseil comprend les travaux sur la structure de capital, les émissions de Tier 1 additionnel et Tier 2, et la gestion du capital réglementaire. Les obligations sécurisées, la dette subordonnée et les structures senior non sécurisées créent également des missions récurrentes. Cette combinaison maintient le BFSI au cœur du marché des solutions de dette d'entreprise.
La technologie, les logiciels et l'infrastructure numérique sont les secteurs verticaux à la croissance la plus rapide, avec un CAGR de 8,4 % jusqu'en 2031. La technologie représentait 9,6 % des émissions mondiales d'obligations d'entreprise non financières en 2025, une augmentation de 3,9 points de pourcentage par rapport à 2024. Les programmes d'investissement en intelligence artificielle augmentent l'échelle et la complexité des décisions de financement. L'industrie manufacturière et les secteurs industriels ont besoin de financement pour les fusions et acquisitions transfrontalières. L'énergie, les services publics et les ressources naturelles nécessitent des structures de financement de projet et de dette de transition, tandis que l'immobilier et la construction font face à des besoins de refinancement dans un contexte de taux de capitalisation plus élevés. La santé, la consommation, le commerce de détail et le transport créent une demande régulière grâce aux changements de propriété par capital-investissement, aux fusions et acquisitions et aux structures de dette liées au fonds de roulement.
Analyse géographique
L'Amérique du Nord détenait 41,8 % du marché des solutions de dette d'entreprise en 2025. La région bénéficie de la profondeur des marchés obligataires d'entreprise américains et de la concentration de l'activité des marchés de capitaux de dette dans les grandes banques. Les émissions brutes d'obligations d'entreprise américaines devraient atteindre 2,46 milliards USD en 2026. Les emprunts des hyperscalers en intelligence artificielle sont identifiés comme la principale source supplémentaire de demande d'émission. Le Canada soutient l'activité de conseil transfrontalier, tandis que le Mexique fait face à des conditions plus contraintes en raison des préoccupations concernant sa trajectoire budgétaire souveraine. En Amérique du Sud, le Brésil soutient les émissions internationales de certaines entreprises de catégorie investissement, et Azul S.A. est sortie du chapitre 11 en février 2026 après avoir restructuré plus de 1,3 milliard USD de dette financée.
L'Europe soutient le marché des solutions de dette d'entreprise grâce à une réglementation mature et à des cadres de finance durable. La norme européenne sur les obligations vertes de l'Union européenne a soutenu une expansion des travaux de conseil en obligations durables en 2025 et 2026. Le financement à effet de levier européen a atteint de nouveaux sommets au second semestre 2025, les sponsors et les entreprises ayant refinancé, retarifé et prolongé leur dette. Le refinancement est resté le principal thème d'émission, les emprunteurs cherchant à sécuriser leur tarification. Le Royaume-Uni soutient la gestion du passif et les travaux de rachat par effet de levier. L'Allemagne soutient les grands refinancements industriels, tandis que la France et l'Italie soutiennent des transactions complexes combinant prêts syndiqués et exécution sur les marchés obligataires.
L'Asie-Pacifique est le marché régional à la croissance la plus rapide, avec un CAGR projeté de 7,1 % de 2026 à 2031. Les émissions d'obligations d'entreprise asiatiques ont atteint 2,77 milliards USD en 2025, une augmentation en termes réels de 20 % par rapport à la moyenne 2022-2024, et les obligations d'entreprise en cours ont augmenté de 3 % à 10,8 milliards USD. Les émissions internationales en Asie ont atteint 527 milliards USD en 2025, menées par le Japon, la Chine et l'Association des nations de l'Asie du Sud-Est. Le marché obligataire d'entreprise indien a atteint 59 lakh crore INR, équivalent à 704 milliards USD, et a enregistré un CAGR de 10,4 % sur les 5 derniers exercices fiscaux. Les obligations d'entreprise représentaient 17 % du produit intérieur brut de l'Inde, laissant de la place pour le développement du marché. Le Moyen-Orient et l'Afrique soutiennent également les émissions d'obligations conventionnelles, de sukuk et de financement de transition, menées par l'Arabie saoudite et les Émirats arabes unis.

Paysage concurrentiel
Le marché des solutions de dette d'entreprise est fragmenté. Les 5 plus grandes banques, JPMorgan, Bank of America, Citi, Morgan Stanley et Goldman Sachs, détenaient 35 % de la part mondiale des honoraires de banque d'investissement au cours des 5 premiers mois de 2026. Goldman Sachs a déclaré 9,34 milliards USD d'honoraires de banque d'investissement pour 2025, dont 2,82 milliards USD en souscription de dette. JPMorgan a déclaré 2,88 milliards USD d'honoraires de banque d'investissement au premier trimestre 2026. L'échelle sur le marché primaire favorise les grandes banques universelles, tandis que les conseillers indépendants restent importants dans la restructuration. Houlihan Lokey a conseillé 83 transactions mondiales de dette en difficulté et de faillite en 2025.
L'adoption des technologies devient une considération concurrentielle majeure sur le marché des solutions de dette d'entreprise. Deutsche Bank s'est associée à Google Cloud en août 2026 pour déployer Gemini Enterprise for Financial Services dans sa division Corporate Bank. Le déploiement soutient les évaluations du risque de crédit, le suivi des portefeuilles et la synthèse des actualités de marché. DBS a étendu les outils d'intelligence artificielle agentique à 1 500 employés dans le monde en août 2026. La banque utilise plus de 70 agents spécialisés pour convertir les informations brutes en ébauches de mémorandums de crédit. Ces étapes montrent comment les banques cherchent à réduire le travail manuel dans les processus de crédit et de conseil.
Les conseillers indépendants sont en concurrence lorsque les mandats impliquent la gestion du passif, la représentation des créanciers et les restructurations complexes. Cette partie du marché des solutions de dette d'entreprise peut créer des conflits pour les banques de souscription qui ont des relations existantes avec les émetteurs. Les emprunteurs du marché intermédiaire restent moins bien servis en matière de refinancement intégré, de suivi de la dette et de gestion des clauses restrictives. Debitos a lancé sa solution de diligence raisonnable par intelligence artificielle en février 2026 pour les transactions complexes de crédit privé. Les plateformes de données et d'analyse pourraient remettre en question les positions tarifaires établies dans le suivi des clauses restrictives et le filtrage du crédit au fil du temps. Le marché des solutions de dette d'entreprise reste donc divisé entre les banques orientées vers l'échelle et les cabinets de conseil spécialisés.
Développements récents du secteur
Leaders du secteur des solutions de dette d'entreprise
J.P. Morgan Chase and Co.
Goldman Sachs Group, Inc.
Houlihan Lokey, Inc.
Rothschild and Co
PJT Partners Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Google Cloud a lancé Gemini Enterprise for Financial Services avec Deutsche Bank comme partenaire de conception initial, déployant des agents d'intelligence artificielle pour automatiser les évaluations du risque de crédit, le suivi des portefeuilles et la synthèse des actualités de marché dans la division Corporate Bank de la banque.
- Août 2026 : Victory Capital Holdings a conclu un accord définitif pour acquérir First Eagle Investments pour une contrepartie totale de 7 milliards USD, financée par un nouveau prêt à terme B de 3,5 milliards USD, 950 millions USD de nouvelles obligations sécurisées et un revolver augmenté de 200 millions USD.
- Février 2026 : Debitos a lancé la diligence raisonnable par intelligence artificielle, une solution intégrée destinée à accélérer la diligence raisonnable pour les transactions complexes de crédit privé.
- Février 2026 : Azul S.A. est sortie de la faillite du chapitre 11 après avoir réduit sa dette financée de plus de 1,3 milliard USD, émis 1,375 milliard USD d'obligations de sortie de premier rang et obtenu jusqu'à 950 millions USD d'engagements en fonds propres.


Portée du rapport mondial sur le marché des solutions de dette d'entreprise
| Origination de dette, souscription et syndication |
| Conseil en structure de capital et en notation |
| Conseil en gestion du passif et en restructuration |
| Obligations et billets d'entreprise |
| Prêts syndiqués |
| Catégorie investissement |
| Hors catégorie investissement / à effet de levier |
| Émetteurs d'entreprise non financiers |
| Émetteurs d'institutions financières (FIG) |
| Sponsors financiers |
| BFSI |
| Technologie, logiciels et infrastructure numérique |
| Industrie manufacturière et secteurs industriels |
| Énergie, services publics et ressources naturelles |
| Immobilier et construction |
| Santé et sciences de la vie |
| Consommation, commerce de détail et loisirs |
| Transport et logistique |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Origination de dette, souscription et syndication | |
| Conseil en structure de capital et en notation | ||
| Conseil en gestion du passif et en restructuration | ||
| Par instrument de dette | Obligations et billets d'entreprise | |
| Prêts syndiqués | ||
| Par qualité de crédit | Catégorie investissement | |
| Hors catégorie investissement / à effet de levier | ||
| Par type de client | Émetteurs d'entreprise non financiers | |
| Émetteurs d'institutions financières (FIG) | ||
| Sponsors financiers | ||
| Par secteur vertical | BFSI | |
| Technologie, logiciels et infrastructure numérique | ||
| Industrie manufacturière et secteurs industriels | ||
| Énergie, services publics et ressources naturelles | ||
| Immobilier et construction | ||
| Santé et sciences de la vie | ||
| Consommation, commerce de détail et loisirs | ||
| Transport et logistique | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui soutiennent la demande de solutions de dette d'entreprise jusqu'en 2031 ?
Les besoins de refinancement, les dépenses d'investissement en intelligence artificielle, l'expansion du crédit privé et les exigences de finance durable soutiennent l'activité jusqu'en 2031.
Quelle est la taille du secteur des solutions de dette d'entreprise en 2026 ?
Le secteur est valorisé à 66 milliards USD en 2026 et devrait atteindre 85 milliards USD d'ici 2031 à un CAGR de 5,2 %.
Quel service de solutions de dette d'entreprise connaît la croissance la plus rapide ?
Le conseil en gestion du passif et en restructuration devrait croître à un CAGR de 7,6 % jusqu'en 2031.
Quel instrument de dette joue le rôle le plus important dans l'activité de financement ?
Les obligations et billets d'entreprise détenaient 56,2 % en 2025 et devraient croître à un CAGR de 5,7 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide pour le conseil en dette d'entreprise ?
L'Asie-Pacifique devrait croître à un CAGR de 7,1 % jusqu'en 2031, soutenue par des émissions record d'obligations d'entreprise asiatiques en 2025.
Quelle est la concentration du secteur des solutions de dette d'entreprise ?
Le marché des solutions de dette d'entreprise reçoit un score de concentration de 3 sur 10, car les 5 plus grandes banques détenaient 35 % de la part mondiale des honoraires de banque d'investissement au cours des 5 premiers mois de 2026, tandis que le conseil en restructuration reste fragmenté.
Dernière mise à jour de la page le:



