
法人債務ソリューション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 65.95 十億米ドル |
| 市場規模 (2031) | 85.04 十億米ドル |
| Growth Rate (2026 - 2031) | 5.22 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによ法人債務ソリューション市場分析
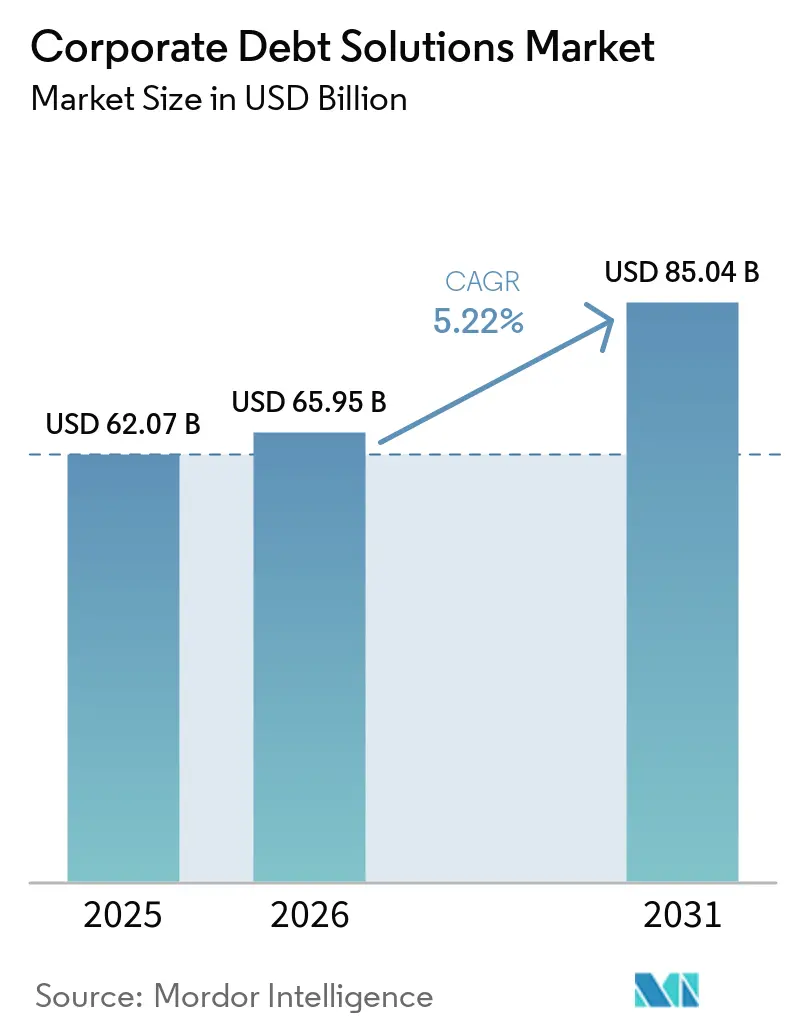
法人債務ソリューション市場規模は、2025年の62.07 ビリオン 米ドル、2026年の65.95 ビリオン 米ドルから、2031年までに85.04 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 5.22%を記録する見込みです。
大規模なリファイナンスサイクルが、債務市場全体にわたるアドバイザリー、組成、ストラクチャリング業務の需要を支えています。米国の法人債務5.9 トリリオン 米ドルが2025年から2029年の間に満期を迎え、満期のピークは2028年の1.46 トリリオン 米ドルとなっています。世界の法人借入は2025年に13.7 トリリオン 米ドルに達し、そのうち6.8 トリリオン 米ドルが債券、7 トリリオン 米ドルがシンジケートローンであり、年末時点の法人債務残高は59.5 トリリオン 米ドルに達しました。人工知能への支出も資金調達ニーズを高めており、主要なハイパースケーラーは2026年から2030年にかけて4.1 トリリオン 米ドルの設備投資を計画しており、2026年の年初来で人工知能関連債務が約500 ビリオン 米ドル発行されています。したがって、法人債務ソリューション市場は、大量の定型的なリファイナンスと、テクノロジー、インフラ、サステナブルファイナンス、スポンサー支援取引向けのますます複雑な資金調達案件を組み合わせたものとなっています。
主要レポートのポイン
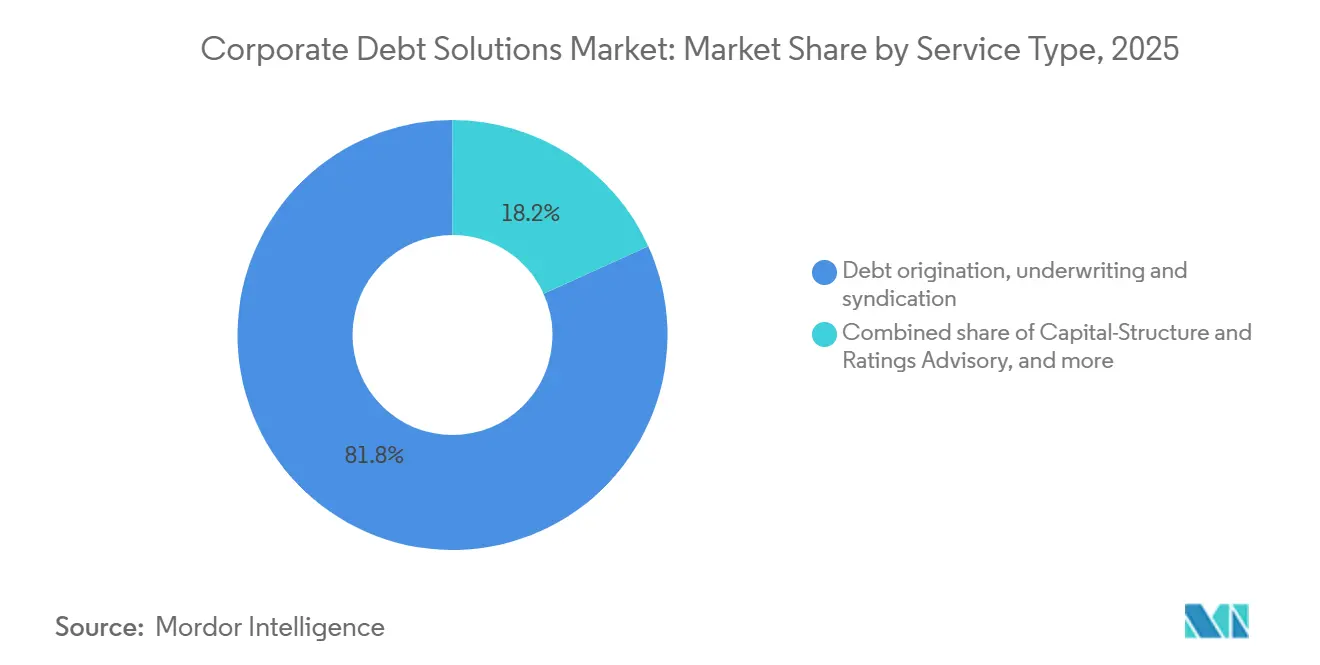
- サービスタイプ別では、債務組成・引受・シンジケーションが2025年の法人債務ソリューション市場シェアの81.8%を占め、負債管理・リストラクチャリングアドバイザリーは2031年までCAGR 7.6%で成長する見込みです。
- 債務手段別では、社債および手形が2025年の法人債務ソリューション市場規模の56.2%を占め、2031年までCAGR 5.7%で成長する見込みです。
- 信用品質別では、投資適格クレジットが2025年の法人債務ソリューション市場シェアの62.3%を占め、非投資適格およびレバレッジドクレジットは2031年までCAGR 6.7%で拡大する予測です。
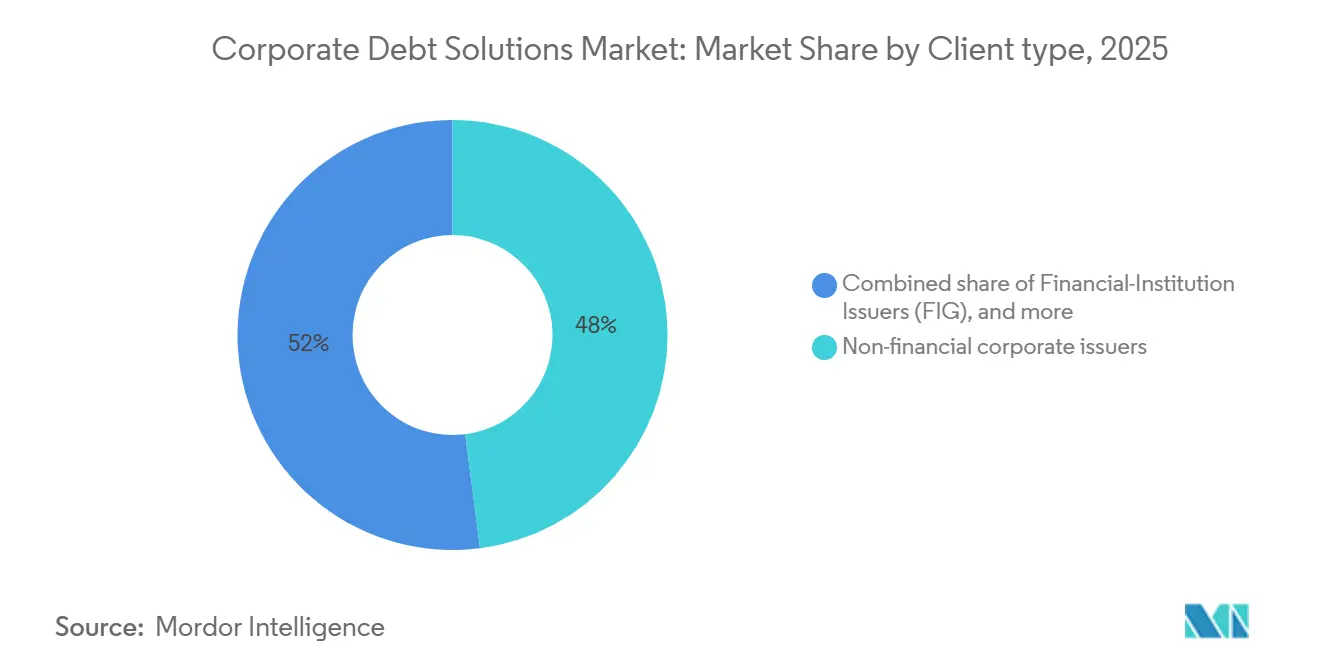
- クライアントタイプ別では、非金融法人発行体が2025年の法人債務ソリューション市場規模の48%を占め、ファイナンシャルスポンサーは2031年までCAGR 7%で成長する見込みです。
- 業種別では、BFSIが2025年の法人債務ソリューション市場規模の36.1%を占め、テクノロジー・ソフトウェア・デジタルインフラは2031年までCAGR 8.4%で成長する予測です。
- 地域別では、北米が2025年の法人債務ソリューション市場の41.8%を占め、アジア太平洋地域は2031までCAGR 7.1%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の法人債務ソリューション市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 法人債務リファイナンスおよび満期管理需要 | +2% | 北米と欧州でピーク強度を持つグローバル | 中期(2〜4年) |
| プライベートクレジットおよびオルタナティブ債務ファイナンスの拡大 | +1.2% | 北米とアジア太平洋地域に集中するグローバル | 長期(4年以上) |
| 柔軟かつカスタマイズされた法人ファイナンスへの需要増加 | +0.6% | グローバル | 中期(2〜4年) |
| 大規模インフラ・デジタル・データセンターの資本要件 | +0.8% | アジア太平洋地域への波及を伴う北米と欧州連合 | 短期(2年以内) |
| サステナブルおよびトランジション債務ファイナンスの複雑性の増大 | +0.5% | 欧州連合主導、アア太平洋地域および中東・アフリカでの成長 | 長期(4年以上) |
| クロスボーダーおよびマルチカレンシー債務最適化 | +0.4% | アジア太平洋地域と欧州・中東・アフリカで最も強いグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
法人債務リファイナンスおよび満期管理需要
リファイナンスは世界の債務市場における主要な発行テーマとなっており、今十年の後半にかけてアドバイザリーおよび組成活動を支えています。2025年には米国ハイイールド債発行の70%超、投資適格発行の40%がリファイナンスによるものでした。2026年から2028年のリファイナンス需要は非投資適格債務残高の31%に相当します[1]https://www.oecd.org/en/publications/global-debt-report-2026_e9d80efd-en/full-report/corporate-debt-market-outlook-in-a-transforming-world_cf86a220.html。この債務の67%はクーポンが6%未満であり、多くの発行体がリファイナンス時に市場借入コストの上昇に直面すことを意味します。このギャップは、満期延長や債務条件の変更を含む負債管理業務を支えています。
プライベートクレジットおよびオルタナティブ債務ファイナンスの拡大
プライベートクレジットは、企業やスポンサーが利用できる資金調達オプションを拡大しています。法人融資におけるプライベートクレジットの運用資産残高は2026年に2 トリリオン 米ドルを超え、今十年末までに4 トリリオン 米ドルに近づく見込みです[2]https://www.moodys.com/web/en/us/insights/credit-risk/outlooks/private-credit-2026.html。ダイレクトレンディングは2024年のプライベートデット調達資本の58.4%を占めていましたが、2026年第1四半期には31%に低下し、活動がインフラ債務、不動産クレジット、資産担保ファイナンス、人工知能関連戦略へと拡大しました。人工知能関連のプライベートクレジット取引は2025年に590 ビリオン 米ドルに達し、世界のプライベートクレジット取引額に占めるシェアは2024年の9%から2025年には34%に上昇しました。発行体とスポンサーは、シンジケート債務、プライベートクレジット、ストラクチャード商品を組み合わせた構造に関するアドバイスをますます必要としています。この幅広い資金調達源の拡大が、法人債務ソリューション市場内で処理される業務量を増加させています。
柔軟かつカスタマイズされた法人ファイナンスへの需要増加
法人借入人は、自社の資本構成、事業プロファイル、取引スケジュールに合致した資金調達をますます必要としています。標準的な債券やローンの形式では、複数の資金調達源を同時に管理する借入人のニーズを満たせない場合があります。このような状況では、満期、コベナンツ、担保パッケージ、返済条件の変更が必要になることがあります。このニーズは、企業がリファイナンス、買収完了、または複雑な債務スタックの管理を行う場面で最も顕著です。したがって、アドバイザリーチームは借入人、貸し手、投資家、格付機関の要件を調整する必要があります。この需要は、アドバイザーの役割を基本的引受・実行を超えて拡大させることで、法人債務ソリューション市場を支えています。
大規模インフラ・デジタル・データセンターの資本要件
人工知能データセンタープロジェクト、同一取引内で複数の債務構造を使用する資金調達要件を生み出しています。2026年の年初来で人工知能関連債務が約500 ビリオン 米ドル発行されており、債務市場はハイパースケーラーの設備投資の約3分の1を資金調達しています[3]https://www.goldmansachs.com/insights/goldman-sachs-exchanges/how-ai-debt-is-reshaping-the-credit-market。MetaとBlue Owlはデータセンターの合弁事業に270 ビリオン 米ドルを拠出することを約束し、主にPimcoが破産隔離ビークルを通じて発行した270 ビリオン 米ドルの投資適格債券によって資金調達されました。このような構造は、プロジェクトファイナンス、ストラクチャードクレジット、プライベートレンディング、法人債務を組み合わせたものです。テクノロジーは2025年の世界非金融法人債券発行の9.6%を占め、2024年から3.9ポイント上昇しました。法人債務ソリューション市場は、大規模かつ長期の資本プログラムに特化した資金調達を整合させる必要性から恩恵を受けています。
制約要因の影響分析*
| 制約要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 借入コストおよびリファイナンスコストの上昇 | -0.2% | 投機的格付けおよびクロスボーダー借入人に対して深刻なグローバル | 短期(2年以内) |
| 中小・低格付け借入人に対する信用供与の逼迫 | -0.1% | 南米および中東・アフリカで最も深刻なグローバル | 中期(2〜4年) |
| 法人クレジットの悪化とデフォルトリスク | -0.1% | 欧州およびレバレッジドローン市場で最も深刻なグローバル | 中期(2〜4年) |
| 金融ストレス時の債務市場のボラティリティと流動性低下 | -0.1% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
借入コストおよびリファイナンスコストの上昇
借入コストの上昇は、低格付けおよびミドルマーケット借入人の発行経済性を引き続き制限しています。2024年末時点で、非投資適格発行体の新規債務コストは既存債務コストを1.4ポイント上回っていました。このギャップは2025年に0.7ポイントに縮小しましたが、非投資適格債務残高の31%が2026年から2028年にかけてより高い金利でリファイナンスを迫られます。確立されたシンジケートレンディング関係を持たない無格付けおよびサブ投資適格借入人は、より大きなコスト差に直面します。この圧力は、一部の低格付け発行体カテゴリーにおけるアドバイザリー手数料の経済性を低下させる可能性があります。また、満期延長や負債管理業務への需要を生み出す可能性もあり、法人債務ソリューション市場に対して複合的な影響をもたらします。
中小・低格付け借入人に対する信用供与の逼迫
中小・低格付け借入人は、慎重な信用環境の時期に資金調達オプションが限られることが多くあります。通常の資本市場へのアクセスは、大規模な投資適格発行体と比較してより制限される場合があります。この制約は、地理的評価において南米および中東・アフリカで最も深刻です。価格の上昇は、利用可能な債務構造の範囲をさらに狭める可能性があります。借入人は、より狭い貸し手グループに依存するか、提案された資金調達の条件を修正する必要が生じる場合があります。これらの状況は、取引実行を遅らせ、影響を受ける借入人グループにおける法人債務ソリューション市場の成長を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:組成が取引量をリードし、リストラクチャリングが成長をリード
債務組成・引受・シンジケーションは2025年の法人債務ソリューション市場の81.8%を占めました。この地位は、主要銀行が取り扱う投資適格およびハイイールドの一次発行量を反映しています。米国の社債グロス発行額は2026年に2.46 トリリオン 米ドルに達する見込みです。投資適格および投機的格付けの非金融会社によるネット発行は引き続きプラスを維持しており、一次市場活動の持続を示しています。資本構成および格付けアドバイザリーは、借入人が格付け、投資家とのコミュニケーション、資金調達期間を同時に管理しなければならない場合に重要となります。リファイナンスコストの上昇は、発行体にとってこれらの選択をより重要なものにしています。
負債管理・リストラクチャリングアドバイザリーは最も成長の速いサービスであり、2026年から2031年にかけてCAGR 7.6%が見込まれています。2020年および2021年に発行されたマルチトランシェのコベナンツライト構造が、借入人と債権者にとって意思決定の時期を迎えています。Houlihan Lokeyは2025年に世界で83件のディストレスト債務および破産取引のアドバイザリーを行いました。EverのコアのLiability Management and Restructuring(負債管理・リストラクチャリング)チームは2025年のIFR Americas Restructuring Adviser of the Yearに選ばれました。引受銀行は債権者を代理する際に利益相反に直面する可能性があり、これが独立系アドバイザーの役割を生み出しています。したがって、法人債務ソリューション業界は、大量の組成業務と複雑なリストラクチャリングマンデートで異なる競争モデルを持っています。


債務手段別:債券がシェアと成長をリード
社債および手形は、2025年のコーポレート・デット・ソリューションズ市場において56.2%のシェアを占めた。また、債務商品の中で最も高い成長予測を記録し、2031年までのCAGRは5.7%に達した。社債残高は2025年末に36.19 トリリオン 米ドルに上昇した。非投資適格の非金融企業による純発行額は、2021年以来初めてプラスに転じた。これにより、債券発行体の基盤が、最も頻繁に利用される投資適格借入者を超えて拡大した。米国における電子コーポレート・ボンド取引は、2025年11月までに総取引量の50%に達し、一方で気配値スプレッドの中央値は年末時点で30ベーシスポイントまで低下した。
シンジケートローンは、レバレッジド・バイアウトおよびクロスボーダーの買収ファイナンスにおいて引き続き重要な役割を果たしている。これらは、借入者が協調的な貸し手参加による大規模かつ柔軟なファシリティを必要とする場合に活用される。大型スポンサー取引は、シンジケートローンとプライベートクレジットの相対的な価格設定を引き続き試している。インプットは、この競争を、商品選択およびシンジケーション戦略に関する継続的な業務の源泉として位置づけている。ハイブリッド資本構造においても、貸し手およびアドバイザーは、債券、ローン、プライベートファイナンスの各代替手段のバランスを取ることが求められる場合がある。これらの要件は、ファイナンス商品が借入者のより広範な資本構造と連動しているため、コーポレート・デット・ソリューションズ市場を支えている。したがって、コーポレート・デット・ソリューションズ業界は、流動性の高い債券市場における執行と、スポンサー取引向けのローンベースのファイナンスの双方に対応しなければならない。
信用品質別:投資適格が安定性を提供し、レバレッジドクレジットが複雑性を加える
投資適格クレジットは2025年の法人債務ソリューション市場の62.3%を占めました。2024年の投資適格発行体のインタレストカバレッジの中央値は6.9であり、歴史的平均の5.9と比較して高い水準でした。法人クレジットスプレッドは、法人ファンダメンタルズ、流動性プレミアムの低下、投資家のリスク選好に支えられ、歴史的低水準近辺を維持しました。投資適格発行体は、定期的な債券発行、格付け維持、負債管理、クロスボーダーファイナンスを通じて安定した業務を生み出しています。非金融会社は2025年に7,680 ビリオン 米ドルの投資適格債券のネット発行を完了しました。この発行は、法人債務ソリューション市場に安定した組成およびアドバイザリー収益をもたらしています。
非投資適格およびレバレッジドクレジットは2031年までCAGR 6.7%で成長する見込みです。ファイナンシャルスポンサーによるバイアウトおよびスポンサー支援のリファイナンスがこの成長の主な源泉です。Fitch Ratingsは2026年1月に、世界のレバレッジドファイナンスの満期プロファイルは高品質なハイイールド発行体にとって引き続き良好に分散されていると述べました。この構成はBB格付け借入人に偏っており、2029年の満期ピークを前にリファイナンスの柔軟性を支えています。レバレッジド取引は、コベナンツ、債務価格設定、継続的なモニタリングに関する協調作業を必要とすることが多くあります。バーゼルIIIおよびバーゼルIVも、銀行がレバレッジドローンをバランスシートに保有する意欲に影響を与え、ノンバンクの資金調達構造と専門アドバイザーを支えています。
クライアントタイプ別:法人発行体が取引量をリードし、ファイナンシャルスポンサーが最速成長
非金融法人発行体は2025年の法人債務ソリューション市場の48%を維持しました。その需要は、定期的な債券発行とファシリティのリファイナンスによって支えられています。2026年から2028年にかけて、満期を迎える投資適格債務の65%はクーポンが4%以下です。これにより、多くの信用力の高い借入人がリファイナンス時に市場金利の上昇にさらされます。金融機関発行体は、健全性規制、ハイブリッド資本、カバードボンドに関連する個別のニーズを持っています。したがって、法人発行体と金融機関は、法人債務ソリューション業界に幅広い業務基盤を維持しています。
ファイナンシャルスポンサーは最も成長の速いクライアントタイプであり、2026年から2031年にかけてCAGR 7%が見込まれています。理論上の12年の運用期間末における未売却プライベートエクイティ資産の純価値は、2029年までに9,030 ビリオン 米ドルへとほぼ倍増する可能性があります。この状況は、コンティニュエーションビークル、ポートフォリオリストラクチャリング、その他のハイブリッド資本ソリューションの資金調達を支えています。スポンサーマンデートは多くの場合、複数の貸し手、大規模な債務パッケージ、定められた買収スケジュールを伴います。これらの案件は、法人債務ソリューョン市場内でのタームローン、リボルビングファシリティ、共同アレンジャーの役割にわたる調整を必要とします。
業種別:BFSIが最大シェアを持ち、テクノロジーが最高成長率
BFSIは2025年の法人債務ソリューション市場の36.1%を占めました。金融会社はアジア太平洋地域の社債残高の58%を占めています。このセクターは主要な発行体であると同時に、債務市場の中心的な仲介者でもあります。アドバイザリー需要には、資本構成業務、その他ティア1およびティア2の発行、規制資本管理が含まれます。カバードボンド、劣後債、シニア無担保構造も定期的な案件を生み出しています。この組み合わせにより、BFSIは法人債務ソリューション市場の中心的存在であり続けています。
テクノロジー・ソフトウェア・デジタルインフラは最も成長の速い業種であり、2031年までのCAGRは8.4%です。テクノロジーは2025年の世界非金融法人債券発行の9.6%を占め、2024年から3.9ポイント増加しました。人工知能の資本プログラムは、資金調達決定の規模と複雑性を高めています。製造業および産業財はクロスボーダーの合併・買収の資金調達を必要としています。エネルギー・公益事業・天然資源はプロジェクトファイナンスおよびトランジション債務構造を必要とし、不動産・建設は高い資本化率の下でリファイナンスニーズに直面しています。ヘルスケア・消費財・小売・運輸は、プライベートエクイティの所有権変更、合併・買収、運転資本関連の債務構造を通じて安定した需要を生み出しています。
地域分析
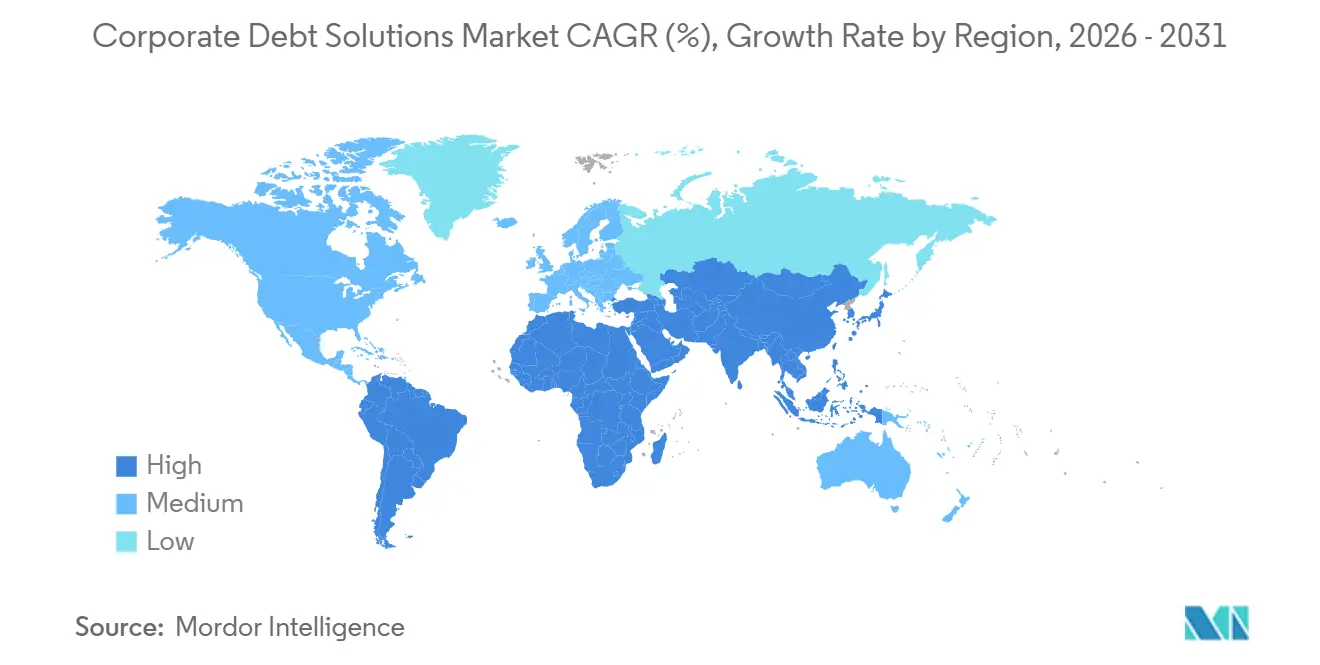
北米は2025年の法人債務ソリューション市場の41.8%を占めました。この地域は、米国社債市場の深さと大手銀行における債務資本市場活動の集中から恩恵を受けています。米国の社債グロス発行額は2026年に2.46 トリリオン 米ドルに達する見込みです。人工知能ハイパースケーラーの借入が、発行需要の主要な追加源として特定されています。カナダはクロスボーダーのアドバイザリー活動を支えており、メキシコは財政経路に関する懸念から、より制約された状況に直面しています。南米では、ブラジルが選ばれた投資適格企業による国際発行を支えており、Azul S.A.は2026年2月に13 ビリオン 米ドルを超える有利子負債を再編した後、チャプター11から脱却しました。
欧州は、成熟した規制とサステナブルファイナンスの枠組みを通じて法人債務ソリューション市場を支えています。欧州連合グリーンボンド基準は、2025年および2026年にサステナブル債券アドバイザリー業務の拡大を支えました。欧州のレバレッジドファイナンスは、スポンサーと企業が債務のリファイナンス、リプライシング、延長を行った2025年後半に過去最高を記録しました。借入人が価格の確保を求める中、リファイナンスが主要な発行テーマであり続けました。英国は負債管理およびレバレッジドバイアウト業務を支えています。ドイツは大規模な産業リファイナンスを支え、フランスとイタリアはシンジケートローンと債券市場の実行を組み合わせた複雑な取引を支ています。
アジア太平洋地域は最も成長の速い地域市場であり、2026年から2031年にかけてCAGR 7.1%が見込まれています。アジアの社債発行は2025年に2.77 トリリオン 米ドルに達し、2022年から2024年の平均から実質20%増加し、社債残高は3%増加して10.8 トリリオン 米ドルとなりました。アジアの国際発行は2025年に5,270 ビリオン 米ドルに達し、日本、中国、東南アジア諸国連合が主導しました。インドの社債市場はINR 59 ラッククロアに達し、米ドル換算で7,040 ビリオン 米ドルに相当し、過去5会計年度でCAGR 10.4%を記録しました。社債はインドの国内総生産の17%を占め、市場発展の余地を残しています。中東・アフリカも、サウジアラビアとアラブ首長国連邦が主導する形で、コンベンショナル債券、スクーク、トランジションファイナンスの発行を支えています。

競争環境
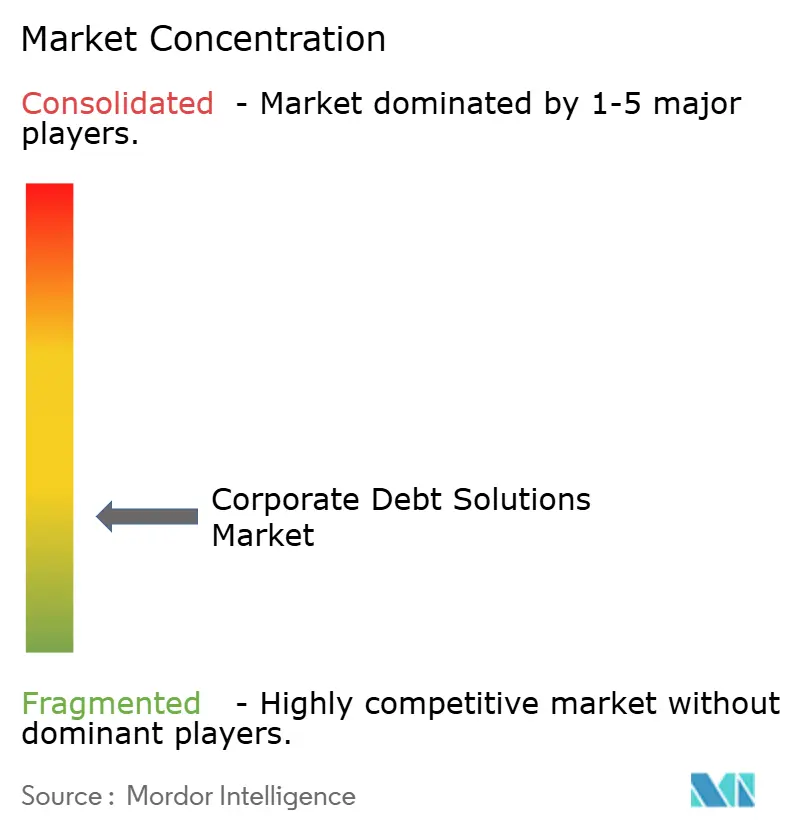
法人債務ソリューション市場は分散しています。JPMorgan、Bank of America、Citi、Morgan Stanley、Goldman Sachsの上位5行は、2026年最初の5ヶ月間において世界の投資銀行手数料ウォレットシェアの35%を占めました。Goldman Sachsは2025年の投資銀行手数料として93.4 ビリオン 米ドルを報告し、そのうち28.2 ビリオン 米ドルが債務引受によるものでした。JPMorganは2026年第1四半期に28.8 ビリオン 米ドルの投資銀行手数料を報告しました。一次市場の規模は大手ユニバーサルバンクに有利に働く一方、独立系アドバイザーはリストラクチャリングにおいて引き続き存在感を示しています。Houlihan Lokeyは2025年に世界で83件のディストレスト債務および破産取引のアドバイザリーを行いました。
テクノロジーの採用は、法人債務ソリューション市場における主要な競争上の考慮事項となっています。Deutsche Bankは2026年8月にGoogle Cloudと提携し、コーポレートバンク部門全体にGemini Enterprise for Financial Servicesを展開しました。この展開は、信用リスク評価、ポートフォリオモニタリング、市場ニュースの統合をサポートしています。DBSは2026年8月に世界1,500人の従業員にエージェント型人工知能ツールを拡大しました。同行は70以上の専門エージェントを使用して生の情報をクレジットメモの草案に変換しています。これらの取り組みは、銀行がクレジットおよびアドバイザリープロセスにおける手作業を削減しようとしていることを示しています。
独立系アドバイザーは、負債管理、債権者代理、複雑なリストラクチャリングを伴うマンデートで競争しています。法人債務ソリューション市場のこの部分は、既存の発行体関係を持つ引受銀行に利益相反を生み出す可能性があります。ミドルマーケット借入人は、統合されたリファイナンス、債務モニタリング、コベナンツ管理において依然として十分にサービスを受けていません。Debitosは2026年2月に複雑なプライベートクレジット取引向けの人工知能デューデリジェンスソリューションを導入しました。データおよびアナリティクスプラットフォームは、時間の経過とともにコベナンツモニタリングおよびクレジットスクリーニングにおける確立された手料ポジションに挑戦する可能性があります。したがって、法人債務ソリューション市場は規模志向の銀行と専門アドバイザリー会社の間で引き続き分断されています。
最近の業界動向
法人債務ソリューション業界リーダー
J.P. Morgan Chase and Co.
Goldman Sachs Group, Inc.
Houlihan Lokey, Inc.
Rothschild and Co
PJT Partners Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Google CloudはDeutsche Bankを初期デザインパートナーとして、金融サービス向けGemini Enterpriseを立ち上げ、同行のコーポレートバンク部門全体で信用リスク評価、ポートフォリオモニタリング、市場ニュースの統合を自動化する人工知能エージェントを展開しました。
- 2026年8月:Victory Capital Holdingsは、新規の35 ビリオン 米ドルのタームローンB、9,500 ミリオン 米ドルの新規担保付社債、および増額された2,000 ミリオン 米ドルのリボルバーによって資金調達された総額70 ビリオン 米ドルの対価でFirst Eagle Investmentsを買収する確定契約を締結しました。
- 2026年2月:Debitosは、複雑なプライベートクレジット取引のデューデリジェンスを加速することを目的とした統合ソリューションである人工知能デューデリジェンスを立ち上げました。
- 2026年2月:Azul S.A.は、有利子負債を13 ビリオン 米ドル超削減し、13.75 ビリオン 米ドルのファーストリエン・エグジットノートを発行し、最大9,500 ミリオン 米ドルのエクイティコミットメントを確保した後、チャプター11破産から脱却しました。


世界の法人債務ソリューション市場レポートの範囲
| 債務組成引受・シンジケーション |
| 資本構成・格付けアドバイザリー |
| 負債管理・リストラクチャリングアドバイザリー |
| 社債および手形 |
| シンジケートローン |
| 投資適格 |
| 非投資適格・レバレッジド |
| 非金融法人発行体 |
| 金融機関発行体(FIG) |
| ファイナンシャルスポンサー |
| BFSI |
| テクノロジー・ソフトウェア・デジタルインフラ |
| 製造業および産業財 |
| エネルギー・公益事業・天然資源 |
| 不動産・建設 |
| ヘルスケアおよびライフサイエンス |
| 消費財・小売・レジャー |
| 運輸・物流 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | 債務組成引受・シンジケーション | |
| 資本構成・格付けアドバイザリー | ||
| 負債管理・リストラクチャリングアドバイザリー | ||
| 債務手段別 | 社債および手形 | |
| シンジケートローン | ||
| 信用品質別 | 投資適格 | |
| 非投資適格・レバレッジド | ||
| クライアントタイプ別 | 非金融法人発行体 | |
| 金融機関発行体(FIG) | ||
| ファイナンシャルスポンサー | ||
| 業種別 | BFSI | |
| テクノロジー・ソフトウェア・デジタルインフラ | ||
| 製造業および産業財 | ||
| エネルギー・公益事業・天然資源 | ||
| 不動産・建設 | ||
| ヘルスケアおよびライフサイエンス | ||
| 消費財・小売・レジャー | ||
| 運輸・物流 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年まで法人債務ソリューションの需要を牽引しているものは何ですか?
リファイナンスニーズ、人工知能の設備投資、プライベートクレジットの拡大、サステナブルファイナンスの要件が2031年まで活動を支えています。
2026年の法人債務ソリューションセクターの規模はどのくらいですか?
このセクターは2026年に660 ビリオン 米ドルと評価されており、CAGR 5.2%で2031年までに850 ビリオン 米ドルに達する見込みです。
最も成長の速い法人債務ソリューションサービスはどれですか?
負債管理・リストラクチャリングアドバイザリーは2031年までCAGR 7.6%で成長する予測です。
資金調達活動において最も大きな役割を持つ債務手段はどれですか?
社債および手形は2025年に56.2%を占め、2031年までCAGR 5.7%で成長する予測です。
法人債務アドバイザリーで最も急速に拡大している地域はどこですか?
アジア太平洋地域は2031年までCAGR 7.1%で成長する見込みであり、2025年のアジア社債発行の過去最高水準に支られています。
法人債務ソリューションセクターの集中度はどの程度ですか?
法人債務ソリューション市場は10点満点中3点の集中度スコアを受けており、これは上位5行が2026年最初の5ヶ月間において世界の投資銀行手数料ウォレットシェアの35%を占めた一方、リストラクチャリングアドバイザリーが分散したままであるためです。
最終更新日:



