
Tamaño y Participación del Mercado de Soluciones de Deuda Corporativa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 65.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 85.04 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Soluciones de Deuda Corporativa por Mordor Intelligence
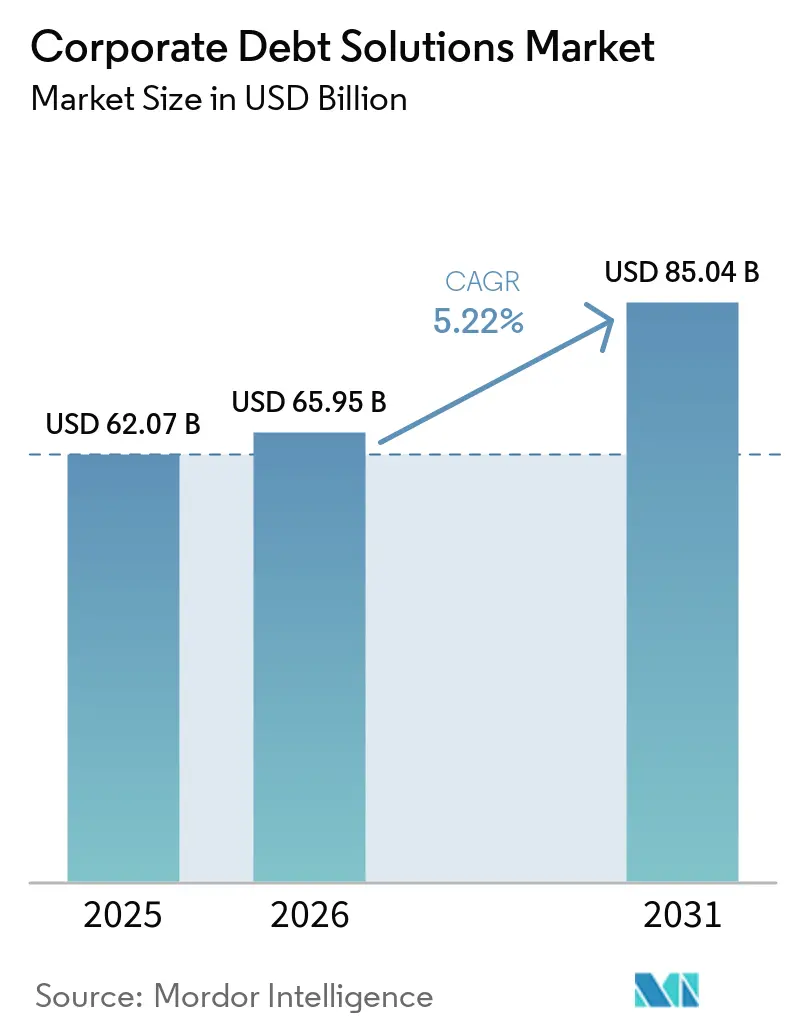
Se proyecta que el tamaño del Mercado de Soluciones de Deuda Corporativa se expanda desde 62,07 mil millones de USD en 2025 y 65,95 mil millones de USD en 2026 hasta 85,04 mil millones de USD en 2031, registrando una CAGR del 5,22% entre 2026 y 2031.
Un gran ciclo de refinanciamiento está sosteniendo la demanda de servicios de asesoría, originación y estructuración en los mercados de deuda. La deuda corporativa de Estados Unidos de 5,9 billones de USD vence durante 2025-2029, con vencimientos que alcanzan su punto máximo en 1,46 billones de USD en 2028. El endeudamiento corporativo global alcanzó 13,7 billones de USD en 2025, incluidos 6,8 billones de USD en bonos y 7 billones de USD en prstamos sindicados, mientras que la deuda corporativa en circulación llegó a 59,5 billones de USD a fin de año. El gasto en inteligencia artificial también está incrementando las necesidades de financiamiento, ya que los principales hiperescaladores planean 4,1 billones de USD en gastos de capital durante 2026-2030, y casi 500 mil millones de USD de deuda relacionada con inteligencia artificial había sido emitida en lo que va de 2026. El mercado de soluciones de deuda corporativa combina, por tanto, un alto volumen de refinanciamientos rutinarios con asignaciones de financiamiento cada vez más complejas para tecnología, infraestructura, finanzas sostenibles y transacciones respaldadas por patrocinadores.
Conclusiones Clave del Informe
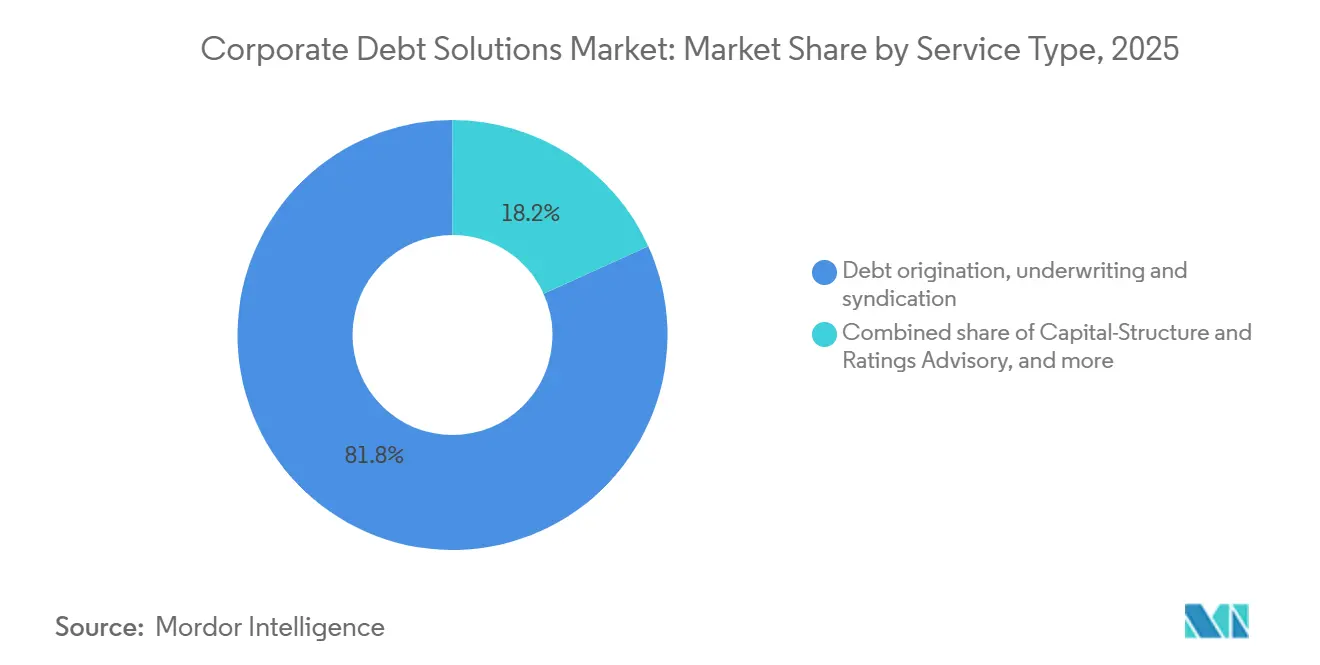
- Por tipo de servicio, la originación de deuda, suscripción y sindicación capturó el 81,8% de la participación del mercado de soluciones de deuda corporativa en 2025, mientras que la asesoría en gestión de pasivos y reestructuración se proyecta que crecerá a una CAGR del 7,6% hasta 2031.
- Por instrumento de deuda, los bonos y notas corporativas representaron el 56,2% del tamaño del mercado de soluciones de deuda corporativa en 2025 y se proyecta que crecerán a una CAGR del 5,7% hasta 2031.
- Por calidad crediticia, los créditos de grado de inversión representaron el 62,3% de la participación del mercado de soluciones de deuda corporativa en 2025, mientras que los créditos de grado no inversión y apalancados se prevé que se expandan a una CAGR del 6,7% hasta 2031.
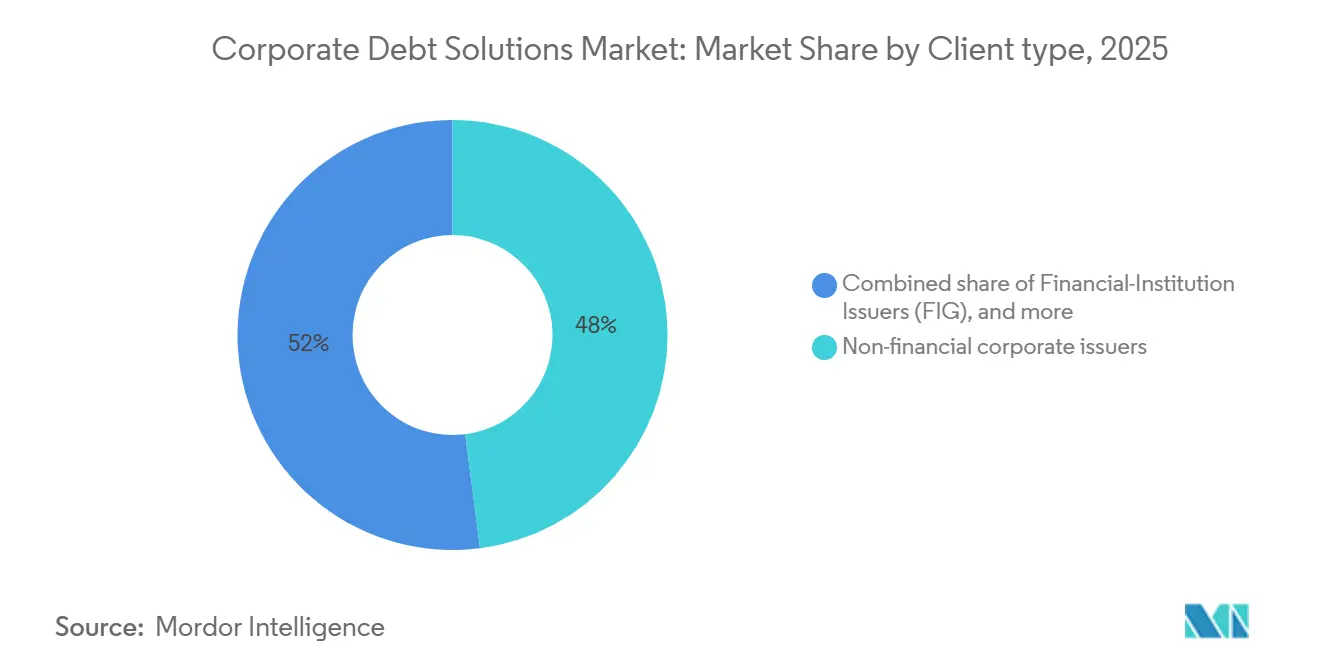
- Por tipo de cliente, los emisores corporativos no financieros representaron el 48% del tamaño del mercado de soluciones de deuda corporativa en 2025, mientras que los patrocinadores financieros se proyecta que crecerán a una CAGR del 7% hasta 2031.
- Por vertical de industria, BFSI capturó el 36,1% del tamaño del mercado de soluciones de deuda corporativa en 2025, mientras que tecnología, software e infraestructura digital se prevé que crezcan a una CAGR del 8,4% hasta 2031.
- Por geografía, América del Norte representó el 41,8% del mercado de soluciones de deuda corporativa en 2025, mientras que Asia-Pacífico se proyecta que crecerá a una CAGR del 7,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Soluciones de Deuda Corporativa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de Refinanciamiento de Deuda Corporativa y Gestión de Vencimientos | +2% | Global, con mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión del Crédito Privado y el Financiamiento de Deuda Alternativo | +1.2% | Global, concentrado en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda Creciente de Financiamiento Corporativo Flexible y a Medida | +0.6% | Global | Mediano plazo (2-4 años) |
| Grandes Requerimientos de Capital para Infraestructura, Digital y Centros de Datos | +0.8% | América del Norte y la Unión Europea, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Complejidad del Financiamiento de Deuda Sostenible y de Transición | +0.5% | Liderado por la Unión Europea, con crecimiento en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Optimización de Deuda Transfronteriza y en Múltiples Divisas | +0.4% | Global, más fuerte en Asia-Pacífico y Europa, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Refinanciamiento de Deuda Corporativa y Gestión de Vencimientos
El refinanciamiento se ha convertido en el principal tema de emisión en los mercados de deuda globales, apoyando la actividad de asesoría y originación durante la segunda mitad de la década. Los refinanciamientos representaron más del 70% de la emisión de bonos de alto rendimiento de Estados Unidos en 2025 y el 40% de la emisión de grado de inversión. Las necesidades de refinanciamiento durante 2026-2028 equivalen al 31% de la deuda de grado no inversión en circulación[1]https://www.oecd.org/en/publications/global-debt-report-2026_e9d80efd-en/full-report/corporate-debt-market-outlook-in-a-transforming-world_cf86a220.html. De esta deuda, el 67% tiene un cupón inferior al 6%, lo que significa que muchos emisores enfrentan costos de endeudamiento de mercado más altos al refinanciar. Esta brecha apoya el trabajo de gestión de pasivos, incluidas las extensiones de vencimiento y los cambios en los términos de la deuda.
Expansión del Crédito Privado y el Financiamiento de Deuda Alternativo
El crédito privado está ampliando las opciones de financiamiento disponibles para empresas y patrocinadores. Se espera que los activos bajo gestión de crédito privado en préstamos corporativos superen los 2 billones de USD en 2026 y se aproximen a los 4 billones de USD a finales de la década[2]https://www.moodys.com/web/en/us/insights/credit-risk/outlooks/private-credit-2026.html. Los préstamos directos representaron el 58,4% del capital de deuda privada captado en 2024, pero disminuyeron al 31% en el primer trimestre de 2026, a medida que la actividad se extendió hacia deuda de infraestructura, crédito inmobiliario, financiamiento basado en activos y estrategias relacionadas con inteligencia artificial. Las transacciones de crédito privado relacionadas con inteligencia artificial alcanzaron 59 mil millones de USD en 2025, mientras que su participación en el valor global de operaciones de crédito privado aumentó del 9% en 2024 al 34% en 2025. Los emisores y patrocinadores necesitan cada vez más asesoría sobre estructuras que combinen deuda sindicada, crédito privado e instrumentos estructurados. Esta mayor variedad de fuentes de financiamiento añade trabajo al mercado de soluciones de deuda corporativa.
Demanda Creciente de Financiamiento Corporativo Flexible y a Medida
Los prestatarios corporativos requieren cada vez más financiamiento que se adapte a su estructura de capital, perfil operativo y calendario de transacciones. Los formatos estándar de bonos o préstamos pueden no satisfacer las necesidades de prestatarios que gestionan varias fuentes de financiamiento simultáneamente. Estas situaciones pueden requerir cambios en los vencimientos, convenios, paquetes de garantías y condiciones de reembolso. La necesidad es más visible cuando las empresas están refinanciando, completando adquisiciones o gestionando estructuras de deuda complejas. Los equipos de asesoría, por tanto, deben coordinar los requisitos de prestatarios, prestamistas, inversores y agencias de calificación. Esta demanda apoya el mercado de soluciones de deuda corporativa al ampliar el papel de los asesores más allá de la suscripción y ejecución básicas.
Grandes Requerimientos de Capital para Infraestructura, Digital y Centros de Datos
Los proyectos de centros de datos de inteligencia artificial están generando requerimientos de financiamiento que utilizan varias estructuras de deuda dentro de la misma transacción. Casi 500 mil millones de USD de deuda relacionada con inteligencia artificial habían sido emitidos en lo que va de 2026, y los mercados de deuda financian alrededor de un tercio del gasto de capital de los hiperescaladores[3]https://www.goldmansachs.com/insights/goldman-sachs-exchanges/how-ai-debt-is-reshaping-the-credit-market. Meta y Blue Owl comprometieron 27 mil millones de USD en una empresa conjunta de centros de datos, financiada principalmente a través de 27 mil millones de USD en bonos de grado de inversión emitidos por Pimco a través de un vehículo a prueba de quiebra. Dichas estructuras combinan financiamiento de proyectos, crédito estructurado, préstamos privados y deuda corporativa. La tecnología representó el 9,6% de la emisión global de bonos corporativos no financieros en 2025, un aumento de 3,9 puntos porcentuales respecto a 2024. El mercado de soluciones de deuda corporativa se beneficia de la necesidad de alinear el financiamiento especializado con programas de capital de gran escala y largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Costos Elevados de Endeudamiento y Refinanciamiento | -0.2% | Global, agudo para prestatarios de grado especulativo y transfronterizos | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Crédito para Prestatarios Más Pequeños y de Menor Calificación | -0.1% | Global, más severo en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Deterioro del Crédito Corporativo y Riesgo de Incumplimiento | -0.1% | Global, más agudo en Europa y los mercados de préstamos apalancados | Mediano plazo (2-4 años) |
| Volatilidad del Mercado de Deuda y Reducción de la Liquidez Durante el Estrés Financiero | -0.1% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costos Elevados de Endeudamiento y Refinanciamiento
Los mayores costos de endeudamiento continúan limitando la economía de emisión para los prestatarios de menor calificación y del mercado intermedio. A finales de 2024, los costos de nueva deuda superaban los costos de deuda en circulación en 1,4 puntos porcentuales para los emisores de grado no inversión. La brecha se redujo a 0,7 puntos porcentuales en 2025, pero el 31% de la deuda de grado no inversión en circulación debe refinanciarse durante 2026-2028 a tasas más altas. Los prestatarios no calificados y de grado sub-inversión sin relaciones establecidas de préstamo sindicado enfrentan una diferencia de costos más amplia. Esta presión puede reducir la economía de las comisiones de asesoría en algunas categorías de emisores de menor calificación. También puede generar demanda de extensiones de vencimiento y trabajo de gestión de pasivos, produciendo un efecto mixto en el mercado de soluciones de deuda corporativa.
Disponibilidad Limitada de Crédito para Prestatarios Más Pequeños y de Menor Calificación
Los prestatarios más pequeños y de menor calificación suelen tener menos opciones de financiamiento durante períodos de condiciones crediticias cautelosas. Su acceso a los mercados de capitales regulares puede ser más limitado que el de los grandes emisores de grado de inversión. Esta restricción es más severa en América del Sur y Oriente Medio y África según la evaluación geográfica indicada. Los precios más altos pueden reducir aún más el rango de estructuras de deuda disponibles. Los prestatarios pueden necesitar depender de grupos de prestamistas más reducidos o revisar los términos de un financiamiento propuesto. Estas condiciones pueden ralentizar la ejecución de transacciones y limitar el crecimiento en el mercado de soluciones de deuda corporativa para los grupos de prestatarios afectados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Originación Lidera el Volumen y la Reestructuración Lidera el Crecimiento
La originación de deuda, suscripción y sindicación representó el 81,8% del mercado de soluciones de deuda corporativa en 2025. Esta posición reflejó el volumen de emisión primaria de grado de inversión y alto rendimiento gestionado por los principales bancos. Se espera que la emisión bruta de bonos corporativos de Estados Unidos alcance 2,46 billones de USD en 2026. La emisión neta por parte de empresas no financieras de grado de inversión y grado especulativo se mantuvo positiva, lo que indica una actividad primaria sostenida. La asesoría en estructura de capital y calificaciones se vuelve importante cuando los prestatarios deben gestionar calificaciones, comunicación con inversores y plazo de financiamiento de manera conjunta. Los mayores costos de refinanciamiento hacen que estas decisiones sean más trascendentes para los emisores.
La asesoría en gestión de pasivos y reestructuración es el servicio de más rápido crecimiento, con una CAGR proyectada del 7,6% durante 2026-2031. Las estructuras con múltiples tramos y convenios flexibles emitidas en 2020 y 2021 están llegando a puntos de decisión para prestatarios y acreedores. Houlihan Lokey asesoró en 83 transacciones globales de deuda en dificultades y quiebra en 2025. El equipo de Gestión de Pasivos y Reestructuración de Evercore fue nombrado Asesor de Reestructuración de las Américas del Año por IFR para 2025. Los bancos suscriptores pueden enfrentar conflictos al representar a los acreedores, lo que crea un papel para los asesores independientes. La industria de soluciones de deuda corporativa tiene, por tanto, diferentes modelos competitivos para la originación de alto volumen y los mandatos de reestructuración complejos.


Por Instrumento de Deuda: Los Bonos Lideran la Participación y el Crecimiento
Los bonos y pagarés corporativos representaron el 56,2% del mercado de soluciones de deuda corporativa en 2025. También registraron el mayor crecimiento proyectado entre los instrumentos de deuda, con una CAGR del 5,7% hasta 2031. Los bonos corporativos en circulación ascendieron a 36,19 billones de USD a finales de 2025. La emisión neta por parte de empresas no financieras sin grado de inversión se tornó positiva por primera vez desde 2021. Esto amplió la base de emisores de bonos más allá de los prestatarios con grado de inversión más frecuentes. La negociación electrónica de bonos corporativos en Estados Unidos alcanzó el 50% del total de operaciones en noviembre de 2025, mientras que los diferenciales medianos entre precio comprador y vendedor descendieron a 30 puntos básicos a finales de año.
Los préstamos sindicados siguen siendo importantes para las adquisiciones apalancadas y la financiación de adquisiciones transfronterizas. Se utilizan cuando los prestatarios necesitan grandes facilidades flexibles con participación coordinada de prestamistas. Las grandes operaciones de patrocinadores continúan poniendo a prueba la fijación relativa de precios de los préstamos sindicados y el crédito privado. El análisis identifica esta competencia como una fuente de trabajo continuo en la selección de instrumentos y la estrategia de sindicación. Las estructuras de capital híbridas también pueden requerir que los prestamistas y asesores equilibren las alternativas de financiación mediante bonos, préstamos y financiación privada. Estos requisitos respaldan el mercado de soluciones de deuda corporativa, dado que el instrumento de financiación está vinculado a la estructura de capital más amplia del prestatario. Por lo tanto, el sector de soluciones de deuda corporativa debe abordar tanto la ejecución en el mercado de bonos líquidos como la financiación basada en préstamos para operaciones de patrocinadores.
Por Calidad Crediticia: El Grado de Inversión Proporciona Estabilidad y el Crédito Apalancado Añade Complejidad
Los créditos de grado de inversión representaron el 62,3% del mercado de soluciones de deuda corporativa en 2025. La cobertura de intereses mediana para los emisores de grado de inversión fue de 6,9 en 2024, en comparación con un promedio histórico de 5,9. Los diferenciales de crédito corporativo se mantuvieron cerca de mínimos históricos, respaldados por los fundamentos corporativos, menores primas de liquidez y el apetito de riesgo de los inversores. Los emisores de grado de inversión generan trabajo constante a través de la emisión recurrente de bonos, el mantenimiento de calificaciones, la gestión de pasivos y el financiamiento transfronterizo. Las empresas no financieras completaron 768 mil millones de USD de emisión neta de bonos de grado de inversión en 2025. Esta emisión apoya ingresos estables de originación y asesoría para el mercado de soluciones de deuda corporativa.
Se proyecta que los créditos de grado no inversión y apalancados crezcan a una CAGR del 6,7% hasta 2031. Las adquisiciones apalancadas de patrocinadores financieros y los refinanciamientos respaldados por patrocinadores son las principales fuentes de este crecimiento. Fitch Ratings señaló en enero de 2026 que el perfil de vencimientos del financiamiento apalancado global se mantenía bien escalonado para los emisores de alto rendimiento de mayor calidad. La composición está orientada hacia prestatarios con calificación BB, lo que apoya la flexibilidad de refinanciamiento antes del pico de vencimientos de 2029. Las transacciones apalancadas a menudo requieren trabajo coordinado en convenios, fijación de precios de deuda y seguimiento continuo. Basilea III y Basilea IV también influyen en la disposición de los bancos a mantener préstamos apalancados en su balance, apoyando estructuras de financiamiento no bancario y asesores especializados.
Por Tipo de Cliente: Los Emisores Corporativos Lideran el Volumen y los Patrocinadores Financieros Crecen Más Rápido
Los emisores corporativos no financieros retuvieron el 48% del mercado de soluciones de deuda corporativa en 2025. Su demanda está respaldada por la emisión recurrente de bonos y el refinanciamiento de facilidades. Durante 2026-2028, el 65% de la deuda de grado de inversión que vence tiene un cupón del 4% o menos. Esto expone a muchos prestatarios solventes a tasas de mercado más altas al refinanciar. Los emisores de instituciones financieras tienen necesidades separadas relacionadas con normas prudenciales, capital híbrido y bonos garantizados. Los emisores corporativos y las instituciones financieras, por tanto, mantienen una amplia base de trabajo para la industria de soluciones de deuda corporativa.
Los patrocinadores financieros son el tipo de cliente de más rápido crecimiento, con una CAGR proyectada del 7% para 2026-2031. El valor neto de los activos de capital privado no vendidos al final de su vida teórica de 12 años podría casi duplicarse hasta 903 mil millones de USD en 2029. Esta condición apoya el financiamiento para vehículos de continuación, reestructuraciones de cartera y otras soluciones de capital híbrido. Los mandatos de patrocinadores a menudo involucran a varios prestamistas, un gran paquete de deuda y un calendario de adquisición definido. Estas asignaciones requieren coordinación entre préstamos a plazo, facilidades renovables y roles de co-organizador dentro del mercado de soluciones de deuda corporativa.
Por Vertical de Industria: BFSI Tiene la Mayor Participación y Tecnología Tiene el Mayor Crecimiento
BFSI representó el 36,1% del mercado de soluciones de deuda corporativa en 2025. Las empresas financieras representan el 58% de los bonos corporativos en circulación en Asia-Pacífico. El sector es tanto un emisor importante como un intermediario central en los mercados de deuda. La demanda de asesoría incluye trabajo en estructura de capital, emisión de Nivel 1 Adicional y Nivel 2, y gestin de capital regulatorio. Los bonos garantizados, la deuda subordinada y las estructuras senior no garantizadas también generan asignaciones recurrentes. Esta combinación mantiene a BFSI como elemento central del mercado de soluciones de deuda corporativa.
Tecnología, software e infraestructura digital son los verticales de más rápido crecimiento, con una CAGR del 8,4% hasta 2031. La tecnología representó el 9,6% de la emisión global de bonos corporativos no financieros en 2025, un aumento de 3,9 puntos porcentuales respecto a 2024. Los programas de capital de inteligencia artificial están aumentando la escala y complejidad de las decisiones de financiamiento. La manufactura y los sectores industriales necesitan financiamiento para fusiones y adquisiciones transfronterizas. Energía, servicios públicos y recursos naturales requieren estructuras de financiamiento de proyectos y deuda de transición, mientras que el sector inmobiliario y la construcción enfrentan necesidades de refinanciamiento bajo tasas de capitalización más altas. Salud, consumo, comercio minorista y transporte generan demanda constante a través de cambios de propiedad de capital privado, fusiones y adquisiciones, y estructuras de deuda relacionadas con el capital de trabajo.
Análisis Geográfico
América del Norte representó el 41,8% del mercado de soluciones de deuda corporativa en 2025. La región se beneficia de la profundidad de los mercados de bonos corporativos de Estados Unidos y la concentración de la actividad de los mercados de capitales de deuda en los grandes bancos. Se espera que la emisión bruta de bonos corporativos de Estados Unidos alcance 2,46 billones de USD en 2026. El endeudamiento de hiperescaladores de inteligencia artificial se identifica como la fuente adicional clave de demanda de emisión. Canadá apoya la actividad de asesoría transfronteriza, mientras que México enfrenta condiciones más restringidas debido a preocupaciones sobre su trayectoria fiscal soberana. En América del Sur, Brasil apoya la emisión internacional de empresas seleccionadas de grado de inversión, y Azul S.A. salió del Capítulo 11 en febrero de 2026 tras reestructurar más de 1,3 mil millones de USD de deuda financiada.
Europa apoya el mercado de soluciones de deuda corporativa a través de marcos regulatorios maduros y de finanzas sostenibles. El Estándar de Bonos Verdes de la Unión Europea apoyó una expansión del trabajo de asesoría en bonos sostenibles durante 2025 y 2026. El financiamiento apalancado europeo alcanzó nuevos máximos en la segunda mitad de 2025 a medida que patrocinadores y empresas refinanciaron, repreciaron y extendieron su deuda. El refinanciamiento se mantuvo como el principal tema de emisión a medida que los prestatarios buscaban asegurar precios. El Reino Unido apoya el trabajo de gestión de pasivos y adquisiciones apalancadas. Alemania apoya grandes refinanciamientos industriales, mientras que Francia e Italia apoyan transacciones complejas que combinan préstamos sindicados y ejecución en el mercado de bonos.
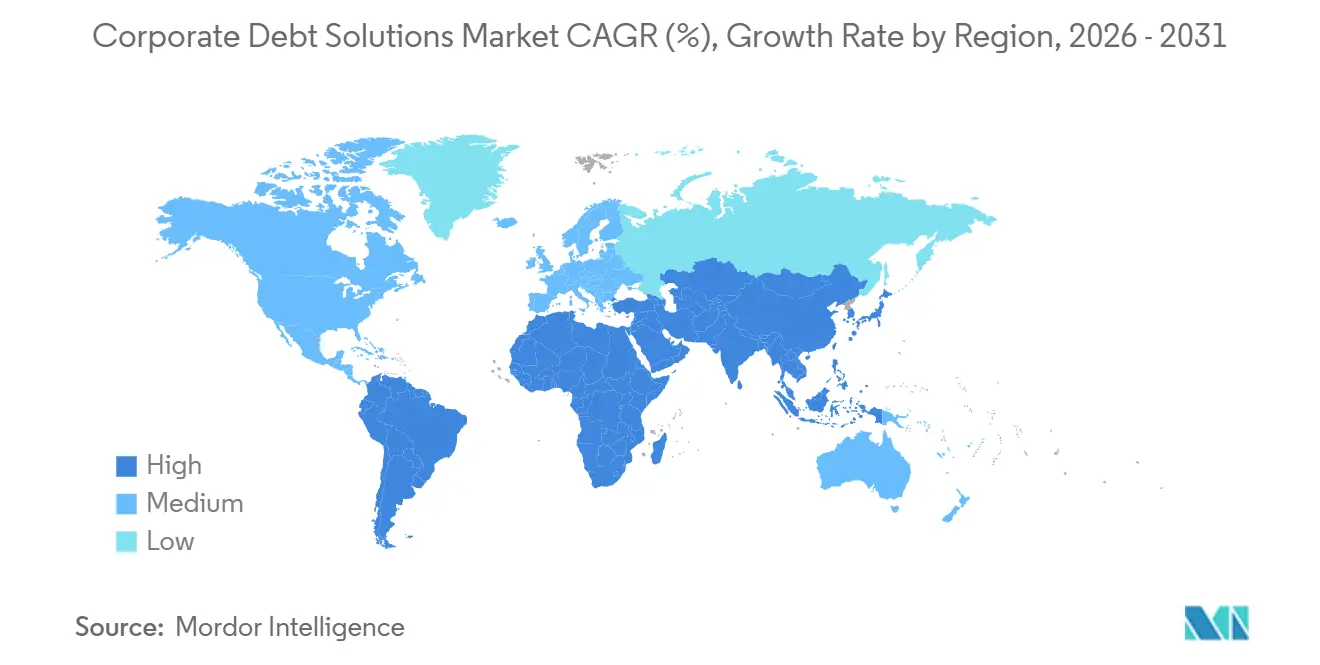
Asia-Pacífico es el mercado regional de más rápido crecimiento, con una CAGR proyectada del 7,1% de 2026 a 2031. La emisión de bonos corporativos asiáticos alcanzó 2,77 billones de USD en 2025, un aumento del 20% en términos reales respecto al promedio de 2022-2024, y los bonos corporativos en circulación aumentaron un 3% hasta 10,8 billones de USD. La emisión internacional en Asia alcanzó 527 mil millones de USD en 2025, liderada por Japón, China y la Asociación de Naciones del Sudeste Asiático. El mercado de bonos corporativos de India alcanzó 59 lakh crore de INR, equivalente a 704 mil millones de USD, y registró una CAGR del 10,4% durante los 5 ejercicios fiscales anteriores. Los bonos corporativos representaron el 17% del producto interno bruto de India, dejando margen para el desarrollo del mercado. Oriente Medio y África también apoyan la emisión de bonos convencionales, sukuk y financiamiento de transición, liderados por Arabia Saudita y los Emiratos Árabes Unidos.

Panorama Competitivo
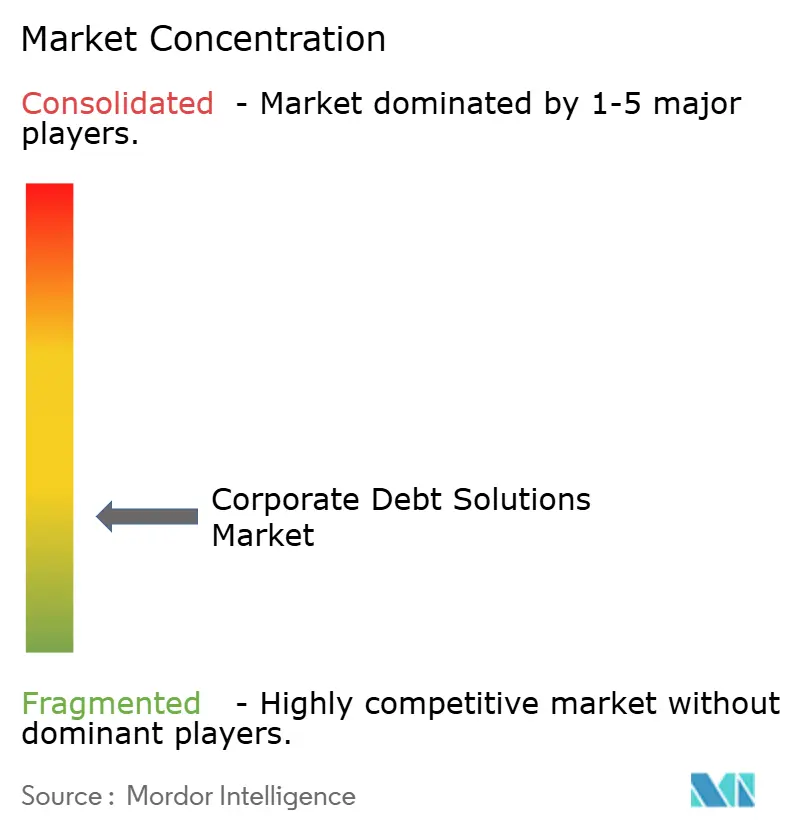
El mercado de soluciones de deuda corporativa está fragmentado. Los 5 bancos más grandes, JPMorgan, Bank of America, Citi, Morgan Stanley y Goldman Sachs, representaron el 35% de la participación global en las comisiones de banca de inversión en los primeros 5 meses de 2026. Goldman Sachs reportó 9,34 mil millones de USD en comisiones de banca de inversión para 2025, incluidos 2,82 mil millones de USD en suscripción de deuda. JPMorgan reportó 2,88 mil millones de USD en comisiones de banca de inversión en el primer trimestre de 2026. La escala en el mercado primario favorece a los grandes bancos universales, mientras que los asesores independientes siguen siendo prominentes en la reestructuración. Houlihan Lokey asesoró en 83 transacciones globales de deuda en dificultades y quiebra en 2025.
La adopción de tecnología se está convirtiendo en una consideración competitiva importante en el mercado de soluciones de deuda corporativa. Deutsche Bank se asoció con Google Cloud en agosto de 2026 para implementar Gemini Enterprise para Servicios Financieros en toda su división de Banca Corporativa. La implementación apoya las evaluaciones de riesgo crediticio, el seguimiento de carteras y la síntesis de noticias de mercado. DBS amplió las herramientas de inteligencia artificial agéntica a 1.500 empleados a nivel global durante agosto de 2026. El banco utiliza más de 70 agentes especializados para convertir información bruta en borradores de memorandos de crédito. Estos pasos muestran cómo los bancos buscan reducir el trabajo manual en los procesos de crédito y asesoría.
Los asesores independientes compiten donde los mandatos involucran gestión de pasivos, representación de acreedores y reestructuraciones complejas. Esta parte del mercado de soluciones de deuda corporativa puede generar conflictos para los bancos suscriptores que tienen relaciones existentes con emisores. Los prestatarios del mercado intermedio siguen siendo menos atendidos de manera integral en refinanciamiento, seguimiento de deuda y gestión de convenios. Debitos introdujo su solución de diligencia debida con inteligencia artificial en febrero de 2026 para transacciones complejas de crédito privado. Las plataformas de datos y análisis pueden desafiar las posiciones de comisiones establecidas en el seguimiento de convenios y la evaluación crediticia con el tiempo. El mercado de soluciones de deuda corporativa, en consecuencia, sigue dividido entre bancos orientados a la escala y firmas de asesoría especializadas.
Desarrollos Recientes de la Industria
Líderes de la Industria de Soluciones de Deuda Corporativa
J.P. Morgan Chase and Co.
Goldman Sachs Group, Inc.
Houlihan Lokey, Inc.
Rothschild and Co
PJT Partners Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Google Cloud lanzó Gemini Enterprise para Servicios Financieros con Deutsche Bank como su socio de diseño inicial, implementando agentes de inteligencia artificial para automatizar evaluaciones de riesgo crediticio, seguimiento de carteras y síntesis de noticias de mercado en toda la división de Banca Corporativa del banco.
- Agosto de 2026: Victory Capital Holdings celebró un acuerdo definitivo para adquirir First Eagle Investments por una contraprestación total de 7 mil millones de USD, financiada a través de un nuevo préstamo a plazo B de 3,5 mil millones de USD, 950 millones de USD en nuevas notas garantizadas y un revólver ampliado de 200 millones de USD.
- Febrero de 2026: Debitos lanzó la diligencia debida con inteligencia artificial, una solución integrada destinada a acelerar la diligencia debida para transacciones complejas de crédito privado.
- Febrero de 2026: Azul S.A. salió de la quiebra bajo el Capítulo 11 tras reducir la deuda financiada en más de 1,3 mil millones de USD, emitir 1,375 mil millones de USD en notas de salida de primer gravamen y asegurar hasta 950 millones de USD en compromisos de capital.


Alcance del Informe Global del Mercado de Soluciones de Deuda Corporativa
| Originación de Deuda, Suscripción y Sindicación |
| Asesoría en Estructura de Capital y Calificaciones |
| Asesoría en Gestión de Pasivos y Reestructuración |
| Bonos y Notas Corporativas |
| Préstamos Sindicados |
| Grado de Inversión |
| Grado No Inversión / Apalancado |
| Emisores Corporativos No Financieros |
| Emisores de Instituciones Financieras (FIG) |
| Patrocinadores Financieros |
| BFSI |
| Tecnología, Software e Infraestructura Digital |
| Manufactura e Industria |
| Energía, Servicios Públicos y Recursos Naturales |
| Sector Inmobiliario y Construcción |
| Salud y Ciencias de la Vida |
| Consumo, Comercio Minorista y Ocio |
| Transporte y Logística |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Originación de Deuda, Suscripción y Sindicación | |
| Asesoría en Estructura de Capital y Calificaciones | ||
| Asesoría en Gestión de Pasivos y Reestructuración | ||
| Por Instrumento de Deuda | Bonos y Notas Corporativas | |
| Préstamos Sindicados | ||
| Por Calidad Crediticia | Grado de Inversión | |
| Grado No Inversión / Apalancado | ||
| Por Tipo de Cliente | Emisores Corporativos No Financieros | |
| Emisores de Instituciones Financieras (FIG) | ||
| Patrocinadores Financieros | ||
| Por Vertical de Industria | BFSI | |
| Tecnología, Software e Infraestructura Digital | ||
| Manufactura e Industria | ||
| Energía, Servicios Públicos y Recursos Naturales | ||
| Sector Inmobiliario y Construcción | ||
| Salud y Ciencias de la Vida | ||
| Consumo, Comercio Minorista y Ocio | ||
| Transporte y Logística | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de soluciones de deuda corporativa hasta 2031?
Las necesidades de refinanciamiento, el gasto de capital en inteligencia artificial, la expansión del crédito privado y los requisitos de finanzas sostenibles están apoyando la actividad hasta 2031.
¿Cuál es el tamaño del sector de soluciones de deuda corporativa en 2026?
El sector está valorado en 66 mil millones de USD en 2026 y se proyecta que alcance 85 mil millones de USD en 2031 a una CAGR del 5,2%.
¿Qué servicio de soluciones de deuda corporativa está creciendo más rápido?
Se prevé que la asesoría en gestión de pasivos y reestructuración crezca a una CAGR del 7,6% hasta 2031.
¿Qué instrumento de deuda tiene el mayor papel en la actividad de financiamiento?
Los bonos y notas corporativas representaron el 56,2% en 2025 y se prevé que crezcan a una CAGR del 5,7% hasta 2031.
¿Qué región se está expandiendo más rápido en asesoría de deuda corporativa?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,1% hasta 2031, respaldada por la emisión récord de bonos corporativos asiáticos en 2025.
¿Qué tan concentrado está el sector de soluciones de deuda corporativa?
El mercado de soluciones de deuda corporativa recibe una puntuación de concentración de 3 sobre 10 porque los 5 principales bancos representaron el 35% de la participación global en las comisiones de banca de inversión en los primeros 5 meses de 2026, mientras que la asesoría en reestructuración sigue estando fragmentada.
Última actualización de la página el:



