
Marktgröße und Marktanteile für Corporate Debt Solutions
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 65.95 Milliarden US-Dollar |
| Marktgröße (2031) | 85.04 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Corporate Debt Solutions von Mordor Intelligence
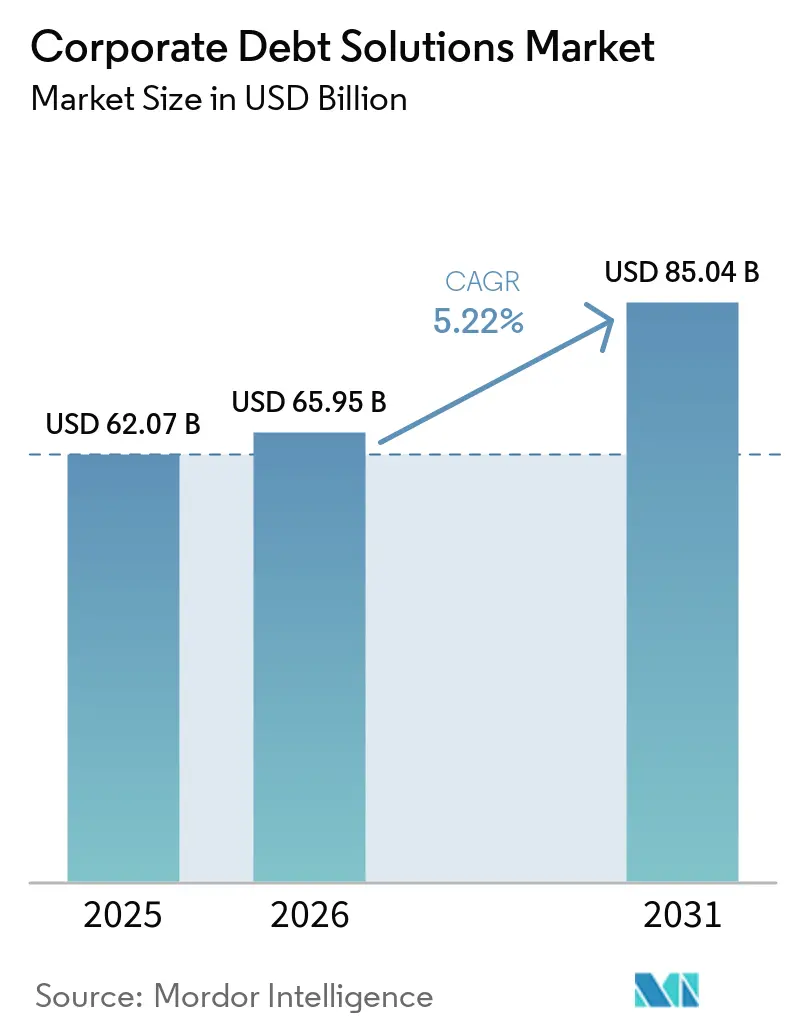
Die Marktgröße für Corporate Debt Solutions wird voraussichtlich von 62,07 Milliarden USD im Jahr 2025 und 65,95 Milliarden USD im Jahr 2026 auf 85,04 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 5,22 % verzeichnen.
Ein großer Refinanzierungszyklus hält die Nachfrage nach Beratungs-, Aufnahme- und Strukturierungsleistungen in den Schuldenmärkten aufrecht. Die Unternehmensschulden der Vereinigten Staaten in Höhe von 5,9 Billionen USD werden im Zeitraum 2025–2029 fällig, wobei die Fälligkeiten 2028 mit 1,46 Billionen USD ihren Höhepunkt erreichen. Die globale Unternehmenskreditaufnahme erreichte 2025 13,7 Billionen USD, darunter 6,8 Billionen USD in Anleihen und 7 Billionen USD in syndizierten Krediten, während die ausstehenden Unternehmensschulden zum Jahresende 59,5 Billionen USD erreichten. Die Ausgaben für künstliche Intelligenz erhöhen ebenfalls den Finanzierungsbedarf, da große Hyperscaler für 2026–2030 Investitionsausgaben von 4,1 Billionen USD planen und bis zum aktuellen Stand des Jahres 2026 nahezu 500 Milliarden USD an KI-bezogenen Schulden emittiert worden waren. Der Markt für Corporate Debt Solutions verbindet daher ein hohes Volumen an routinemäßigen Refinanzierungen mit zunehmend komplexen Finanzierungsaufträgen für Technologie, Infrastruktur, nachhaltige Finanzierung und sponsorgestützte Transaktionen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp entfielen 2025 81,8 % des Marktanteils für Corporate Debt Solutions auf Schuldenaufnahme, Underwriting und Syndizierung, während Verbindlichkeitsmanagement und Restrukturierungsberatung bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen wird.
- Nach Schuldeninstrument hielten Unternehmensanleihen und -schuldverschreibungen 2025 einen Anteil von 56,2 % am Markt für Corporate Debt Solutions und werden bis 2031 voraussichtlich mit einer CAGR von 5,7 % wachsen.
- Nach Kreditqualität entfielen 2025 62,3 % des Marktanteils für Corporate Debt Solutions auf Investment-Grade-Kredite, während Nicht-Investment-Grade- und Leveraged-Kredite bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen werden.
- Nach Kundentyp hielten nicht-finanzielle Unternehmensemittenten 2025 einen Anteil von 48 % am Markt für Corporate Debt Solutions, während Finanzsponsoren bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen werden.
- Nach Branchenvertikale entfielen 2025 36,1 % des Marktanteils für Corporate Debt Solutions auf BFSI, während Technologie, Software und digitale Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 8,4 % wachsen werden.
- Nach Geografie hielt Nordamerika 2025 einen Anteil von 41,8 % am Markt für Corporate Debt Solutions, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Corporate Debt Solutions
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Unternehmensschuldenrefinanzierung und Fälligkeitsmanagement | +2% | Global, mit höchster Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion von Private Credit und alternativer Fremdfinanzierung | +1.2% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach flexibler und maßgeschneiderter Unternehmensfinanzierung | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Großer Kapitalbedarf für Infrastruktur, Digitalisierung und Rechenzentren | +0.8% | Nordamerika und Europäische Union, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Komplexität nachhaltiger Finanzierung und Übergangsfinanzierung | +0.5% | Europäische Union führend, mit Wachstum im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende und Mehrwährungs-Schuldenoptimierung | +0.4% | Global, am stärksten im asiatisch-pazifischen Raum sowie in Europa, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Unternehmensschuldenrefinanzierung und Fälligkeitsmanagement
Refinanzierungen sind zum führenden Emissionsthema in den globalen Schuldenmärkten geworden und stützen Beratungs- und Aufnahmeaktivitäten in der zweiten Hälfte des Jahrzehnts. Refinanzierungen machten 2025 mehr als 70 % der US-amerikanischen Hochzinsanleihenemissionen und 40 % der Investment-Grade-Emissionen aus. Der Refinanzierungsbedarf für 2026–2028 entspricht 31 % der ausstehenden Nicht-Investment-Grade-Schulden[1]https://www.oecd.org/en/publications/global-debt-report-2026_e9d80efd-en/full-report/corporate-debt-market-outlook-in-a-transforming-world_cf86a220.html. Von diesen Schulden weisen 67 % einen Kupon unter 6 % auf, was bedeutet, dass viele Emittenten bei der Refinanzierung höhere Marktfinanzierungskosten tragen müssen. Diese Lücke unterstützt das Verbindlichkeitsmanagement, einschließlich Laufzeitverlängerungen und Änderungen der Schuldenkonditionen.
Expansion von Private Credit und alternativer Fremdfinanzierung
Private Credit erweitert die Finanzierungsoptionen für Unternehmen und Sponsoren. Das verwaltete Vermögen im Bereich Private Credit in der Unternehmenskreditvergabe wird voraussichtlich 2026 2 Billionen USD übersteigen und sich bis Ende des Jahrzehnts 4 Billionen USD annähern[2]https://www.moodys.com/web/en/us/insights/credit-risk/outlooks/private-credit-2026.html. Direktkredite machten 2024 58,4 % des aufgenommenen privaten Fremdkapitals aus, gingen jedoch bis zum ersten Quartal 2026 auf 31 % zurück, da sich die Aktivitäten auf Infrastrukturschulden, Immobilienkredite, vermögensbasierte Finanzierung und KI-bezogene Strategien ausweiteten. KI-bezogene Private-Credit-Transaktionen erreichten 2025 59 Milliarden USD, während ihr Anteil am globalen Private-Credit-Dealvolumen von 9 % im Jahr 2024 auf 34 % im Jahr 2025 stieg. Emittenten und Sponsoren benötigen zunehmend Beratung zu Strukturen, die syndizierte Schulden, Private Credit und strukturierte Instrumente kombinieren. Diese breitere Palette an Finanzierungsquellen erhöht das Arbeitsvolumen im Markt für Corporate Debt Solutions.
Steigende Nachfrage nach flexibler und maßgeschneiderter Unternehmensfinanzierung
Unternehmensschuldner benötigen zunehmend Finanzierungen, die ihrer Kapitalstruktur, ihrem Betriebsprofil und ihrem Transaktionszeitplan entsprechen. Standard-Anleihe- oder Kreditformate erfüllen möglicherweise nicht die Anforderungen von Schuldnern, die gleichzeitig mehrere Finanzierungsquellen verwalten. In solchen Situationen können Änderungen bei Laufzeiten, Covenants, Sicherheitenpaketen und Rückzahlungsbedingungen erforderlich sein. Der Bedarf ist am deutlichsten sichtbar, wenn Unternehmen refinanzieren, Akquisitionen abschließen oder komplexe Schuldenstrukturen verwalten. Beratungsteams müssen daher die Anforderungen von Schuldnern, Kreditgebern, Investoren und Ratingagenturen koordinieren. Diese Nachfrage stützt den Markt für Corporate Debt Solutions, indem sie die Rolle der Berater über das grundlegende Underwriting und die Ausführung hinaus erweitert.
Großer Kapitalbedarf für Infrastruktur, Digitalisierung und Rechenzentren
KI-Rechenzenterprojekte schaffen Finanzierungsanforderungen, die innerhalb derselben Transaktion mehrere Schuldenstrukturen nutzen. Bis zum aktuellen Stand des Jahres 2026 waren nahezu 500 Milliarden USD an KI-bezogenen Schulden emittiert worden, und die Schuldenmärkte finanzieren rund ein Drittel der Investitionsausgaben der Hyperscaler[3]https://www.goldmansachs.com/insights/goldman-sachs-exchanges/how-ai-debt-is-reshaping-the-credit-market. Meta und Blue Owl verpflichteten sich zu einem Rechenzentrum-Joint-Venture in Höhe von 27 Milliarden USD, das hauptsächlich durch 27 Milliarden USD an Investment-Grade-Anleihen finanziert wurde, die Pimco über ein insolvenzfernes Vehikel emittierte. Solche Strukturen kombinieren Projektfinanzierung, strukturierten Kredit, private Kreditvergabe und Unternehmensschulden. Technologie machte 2025 9,6 % der globalen Unternehmensanleihenemissionen von Nicht-Finanzunternehmen aus, ein Anstieg um 3,9 Prozentpunkte gegenüber 2024. Der Markt für Corporate Debt Solutions profitiert von der Notwendigkeit, spezialisierte Finanzierungen mit großen und langfristigen Kapitalprogrammen abzustimmen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Kreditaufnahme- und Refinanzierungskosten | -0.2% | Global, besonders ausgeprägt für Emittenten mit spekulativem Rating und grenzüberschreitende Schuldner | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkte Kreditverfügbarkeit für kleinere und niedriger bewertete Schuldner | -0.1% | Global, am stärksten in Südamerika sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verschlechterung der Unternehmenskreditqualität und Ausfallrisiko | -0.1% | Global, am stärksten in Europa und den Leveraged-Loan-Märkten | Mittelfristig (2–4 Jahre) |
| Volatilität der Schuldenmärkte und eingeschränkte Liquidität in Zeiten finanzieller Belastung | -0.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Kreditaufnahme- und Refinanzierungskosten
Höhere Kreditaufnahmekosten schränken weiterhin die Emissionsökonomie für niedriger bewertete und mittelständische Schuldner ein. Ende 2024 übertrafen die Kosten für neue Schulden die Kosten für ausstehende Schulden bei Nicht-Investment-Grade-Emittenten um 1,4 Prozentpunkte. Die Lücke verringerte sich 2025 auf 0,7 Prozentpunkte, aber 31 % der ausstehenden Nicht-Investment-Grade-Schulden müssen in den Jahren 2026–2028 zu höheren Zinssätzen refinanziert werden. Nicht bewertete und unter Investment-Grade liegende Schuldner ohne etablierte syndizierte Kreditbeziehungen sehen sich einem größeren Kostenunterschied gegenüber. Dieser Druck kann die Beratungsgebührenökonomie in einigen niedriger bewerteten Emittentenkategorien verringern. Er kann auch eine Nachfrage nach Laufzeitverlängerungen und Verbindlichkeitsmanagementleistungen erzeugen, was einen gemischten Effekt auf den Markt für Corporate Debt Solutions hat.
Eingeschränkte Kreditverfügbarkeit für kleinere und niedriger bewertete Schuldner
Kleinere und niedriger bewertete Schuldner haben in Zeiten vorsichtiger Kreditbedingungen oft weniger Finanzierungsoptionen. Ihr Zugang zu regulären Kapitalmärkten kann stärker eingeschränkt sein als der großer Investment-Grade-Emittenten. Diese Einschränkung ist gemäß der angegebenen geografischen Bewertung in Südamerika sowie im Nahen Osten und Afrika am stärksten ausgeprägt. Höhere Preise können die Bandbreite verfügbarer Schuldenstrukturen weiter einschränken. Schuldner müssen möglicherweise auf engere Kreditgebergruppen zurückgreifen oder die Konditionen einer geplanten Finanzierung überarbeiten. Diese Bedingungen können die Transaktionsabwicklung verlangsamen und das Wachstum im Markt für Corporate Debt Solutions für die betroffenen Schuldnergruppen begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Aufnahme führt beim Volumen und Restrukturierung beim Wachstum
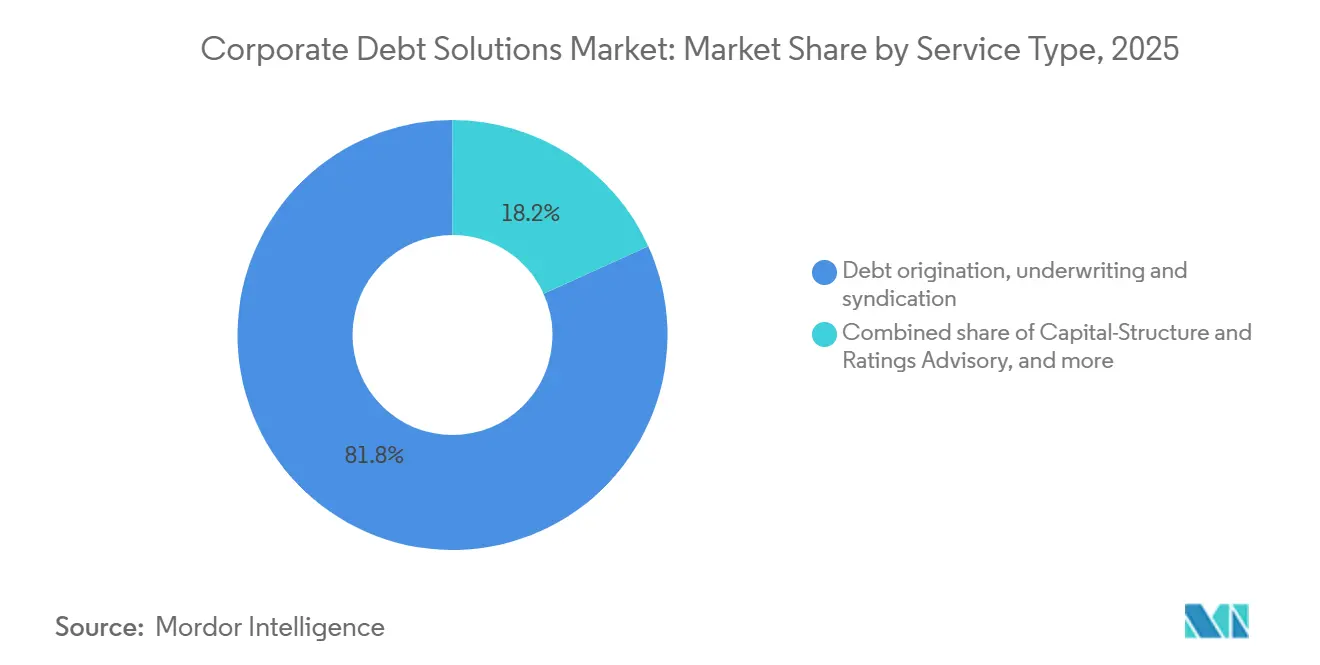
Schuldenaufnahme, Underwriting und Syndizierung hielten 2025 einen Anteil von 81,8 % am Markt für Corporate Debt Solutions. Diese Position spiegelte das Volumen der primären Investment-Grade- und Hochzinsemissionen wider, die von großen Banken abgewickelt wurden. Die Bruttoemissionen von US-amerikanischen Unternehmensanleihen werden 2026 voraussichtlich 2,46 Billionen USD erreichen. Die Nettoemissionen von Investment-Grade- und Speculative-Grade-Nicht-Finanzunternehmen blieben positiv, was auf eine anhaltende Primäraktivität hindeutet. Kapitalstruktur- und Ratingberatung werden wichtig, wenn Schuldner Ratings, Investorenkommunikation und Finanzierungslaufzeit gemeinsam verwalten müssen. Höhere Refinanzierungskosten machen diese Entscheidungen für Emittenten folgenreicher.
Verbindlichkeitsmanagement und Restrukturierungsberatung ist der am schnellsten wachsende Dienst mit einer prognostizierten CAGR von 7,6 % im Zeitraum 2026–2031. Multi-Tranchen-Covenant-Lite-Strukturen, die 2020 und 2021 emittiert wurden, erreichen Entscheidungspunkte für Schuldner und Gläubiger. Houlihan Lokey beriet 2025 bei 83 globalen Distressed-Debt- und Insolvenzabwicklungstransaktionen. Das Verbindlichkeitsmanagement- und Restrukturierungsteam von Evercore wurde für 2025 zum IFR Americas Restructuring Adviser of the Year ernannt. Underwriting-Banken können bei der Vertretung von Gläubigern in Interessenkonflikte geraten, was eine Rolle für unabhängige Berater schafft. Die Branche für Corporate Debt Solutions weist daher unterschiedliche Wettbewerbsmodelle für hochvolumige Aufnahme und komplexe Restrukturierungsmandate auf.


Nach Schuldeninstrument: Anleihen führen bei Anteil und Wachstum
Unternehmensanleihen und -schuldverschreibungen hielten im Jahr 2025 einen Anteil von 56,2 % am Markt für Corporate Debt Solutions. Sie verzeichneten zudem das höchste prognostizierte Wachstum unter den Schuldinstrumenten, mit einer CAGR von 5,7 % bis 2031. Das ausstehende Volumen an Unternehmensanleihen stieg bis Ende 2025 auf 36,19 Billionen USD. Die Nettoemissionen von Non-Investment-Grade-Unternehmen außerhalb des Finanzsektors wurden erstmals seit 2021 wieder positiv. Dies verbreiterte die Basis der Anleiheemittenten über die häufigsten Investment-Grade-Kreditnehmer hinaus. Der elektronische Handel mit Unternehmensanleihen in den Vereinigten Staaten erreichte bis November 2025 einen Anteil von 50 % am Gesamthandel, während die mittleren Geld-Brief-Spannen zum Jahresende auf 30 Basispunkte sanken.
Syndizierte Kredite bleiben für Leveraged Buyouts und die grenzüberschreitende Akquisitionsfinanzierung von Bedeutung. Sie werden eingesetzt, wenn Kreditnehmer große, flexible Fazilitäten mit koordinierter Gläubigerbeteiligung benötigen. Große Sponsor-Transaktionen testen weiterhin die relative Bepreisung von syndizierten Krediten und privatem Kredit. Der Beitrag identifiziert diesen Wettbewerb als eine Quelle fortlaufender Arbeit bei der Instrumentenauswahl und der Syndizierungsstrategie. Hybride Kapitalstrukturen können zudem von Kreditgebern und Beratern verlangen, Anleihe-, Kredit- und Private-Financing-Alternativen gegeneinander abzuwägen. Diese Anforderungen stützen den Markt für Corporate Debt Solutions, da das Finanzierungsinstrument mit der übergeordneten Kapitalstruktur des Kreditnehmers verknüpft ist. Die Corporate-Debt-Solutions-Branche muss daher sowohl die Ausführung im liquiden Anleihenmarkt als auch die kreditbasierte Finanzierung für Sponsor-Transaktionen abdecken.
Nach Kreditqualität: Investment Grade bietet Stabilität und Leveraged Credit erhöht die Komplexität
Investment-Grade-Kredite hielten 2025 einen Anteil von 62,3 % am Markt für Corporate Debt Solutions. Der mittlere Zinsdeckungsgrad für Investment-Grade-Emittenten betrug 2024 6,9, verglichen mit einem historischen Durchschnitt von 5,9. Die Unternehmenskreditspreads blieben nahe historischen Tiefstständen, gestützt durch Unternehmensgrundlagen, niedrigere Liquiditätsprämien und die Risikobereitschaft der Investoren. Investment-Grade-Emittenten generieren durch wiederkehrende Anleiheemissionen, Ratingpflege, Verbindlichkeitsmanagement und grenzüberschreitende Finanzierungen stetige Arbeit. Nicht-Finanzunternehmen schlossen 2025 Netto-Investment-Grade-Anleiheemissionen in Höhe von 768 Milliarden USD ab. Diese Emissionen stützen stabile Aufnahme- und Beratungserlöse für den Markt für Corporate Debt Solutions.
Nicht-Investment-Grade- und Leveraged-Kredite werden bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen. Finanzielle Sponsor-Buyouts und sponsorgestützte Refinanzierungen sind die primären Quellen dieses Wachstums. Fitch Ratings erklärte im Januar 2026, dass das globale Fälligkeitsprofil für Leveraged Finance für qualitativ hochwertigere Hochzinsemittenten gut gestaffelt blieb. Die Mischung ist auf BB-bewertete Schuldner ausgerichtet, was die Refinanzierungsflexibilität vor dem Fälligkeitshöhepunkt 2029 unterstützt. Leveraged-Transaktionen erfordern oft koordinierte Arbeit an Covenants, Schuldenpreisgestaltung und laufender Überwachung. Basel III und Basel IV beeinflussen auch die Bereitschaft der Banken, Leveraged Loans in der Bilanz zu halten, was Nicht-Bank-Finanzierungsstrukturen und Spezialberater unterstützt.
Nach Kundentyp: Unternehmensemittenten führen beim Volumen und Finanzsponsoren wachsen am schnellsten
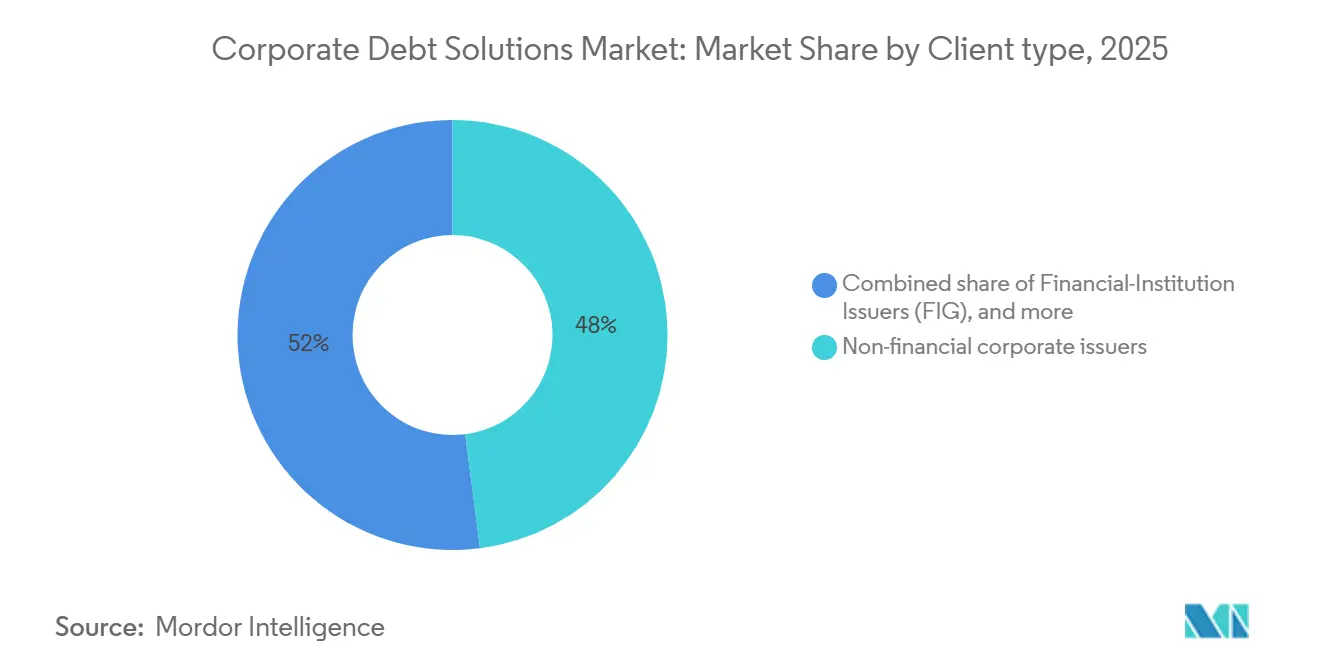
Nicht-finanzielle Unternehmensemittenten hielten 2025 einen Anteil von 48 % am Markt für Corporate Debt Solutions. Ihre Nachfrage wird durch wiederkehrende Anleiheemissionen und Fazilitätsrefinanzierungen gestützt. Im Zeitraum 2026–2028 weisen 65 % der fällig werdenden Investment-Grade-Schulden einen Kupon von 4 % oder weniger auf. Dies setzt viele kreditwürdige Schuldner bei der Refinanzierung höheren Marktzinsen aus. Finanzinstituts-Emittenten haben separate Anforderungen im Zusammenhang mit aufsichtsrechtlichen Vorschriften, hybridem Kapital und Pfandbriefen. Unternehmensemittenten und Finanzinstitute erhalten daher eine breite Arbeitsbasis für die Branche für Corporate Debt Solutions aufrecht.
Finanzsponsoren sind der am schnellsten wachsende Kundentyp mit einer prognostizierten CAGR von 7 % für 2026–2031. Der Nettowert unverkaufter Private-Equity-Vermögenswerte am Ende ihrer theoretischen 12-jährigen Lebensdauer könnte bis 2029 auf nahezu 903 Milliarden USD ansteigen. Diese Bedingung unterstützt die Finanzierung von Continuation Vehicles, Portfolio-Restrukturierungen und anderen hybriden Kapitallösungen. Sponsor-Mandate umfassen oft mehrere Kreditgeber, ein großes Schuldenpaket und einen definierten Akquisitionszeitplan. Diese Aufträge erfordern die Koordination von Laufzeitkrediten, revolvierenden Fazilitäten und Co-Arrangeur-Rollen im Markt für Corporate Debt Solutions.
Nach Branchenvertikale: BFSI hat den größten Anteil und Technologie das höchste Wachstum
BFSI hielt 2025 einen Anteil von 36,1 % am Markt für Corporate Debt Solutions. Finanzunternehmen repräsentieren 58 % der ausstehenden Unternehmensanleihen im asiatisch-pazifischen Raum. Der Sektor ist sowohl ein bedeutender Emittent als auch ein zentraler Intermediär in den Schuldenmärkten. Die Beratungsnachfrage umfasst Kapitalstrukturarbeit, Additional-Tier-1- und Tier-2-Emissionen sowie regulatorisches Kapitalmanagement. Pfandbriefe, nachrangige Schulden und vorrangig unbesicherte Strukturen schaffen ebenfalls wiederkehrende Aufträge. Diese Kombination hält BFSI im Mittelpunkt des Marktes für Corporate Debt Solutions.
Technologie, Software und digitale Infrastruktur sind die am schnellsten wachsenden Vertikalen mit einer CAGR von 8,4 % bis 2031. Technologie machte 2025 9,6 % der globalen Unternehmensanleihenemissionen von Nicht-Finanzunternehmen aus, ein Anstieg um 3,9 Prozentpunkte gegenüber 2024. KI-Kapitalprogramme erhöhen den Umfang und die Komplexität von Finanzierungsentscheidungen. Fertigung und Industrie benötigen Mittel für grenzüberschreitende Fusionen und Übernahmen. Energie, Versorgungsunternehmen und natürliche Ressourcen erfordern Projektfinanzierungs- und Übergangsschuldenstrukturen, während Immobilien und Bauwesen bei höheren Kapitalisierungsraten mit Refinanzierungsbedarf konfrontiert sind. Gesundheitswesen, Konsumgüter, Einzelhandel und Transport erzeugen durch Private-Equity-Eigentümerwechsel, Fusionen und Übernahmen sowie arbeitsmittelbezogene Schuldenstrukturen eine stetige Nachfrage.
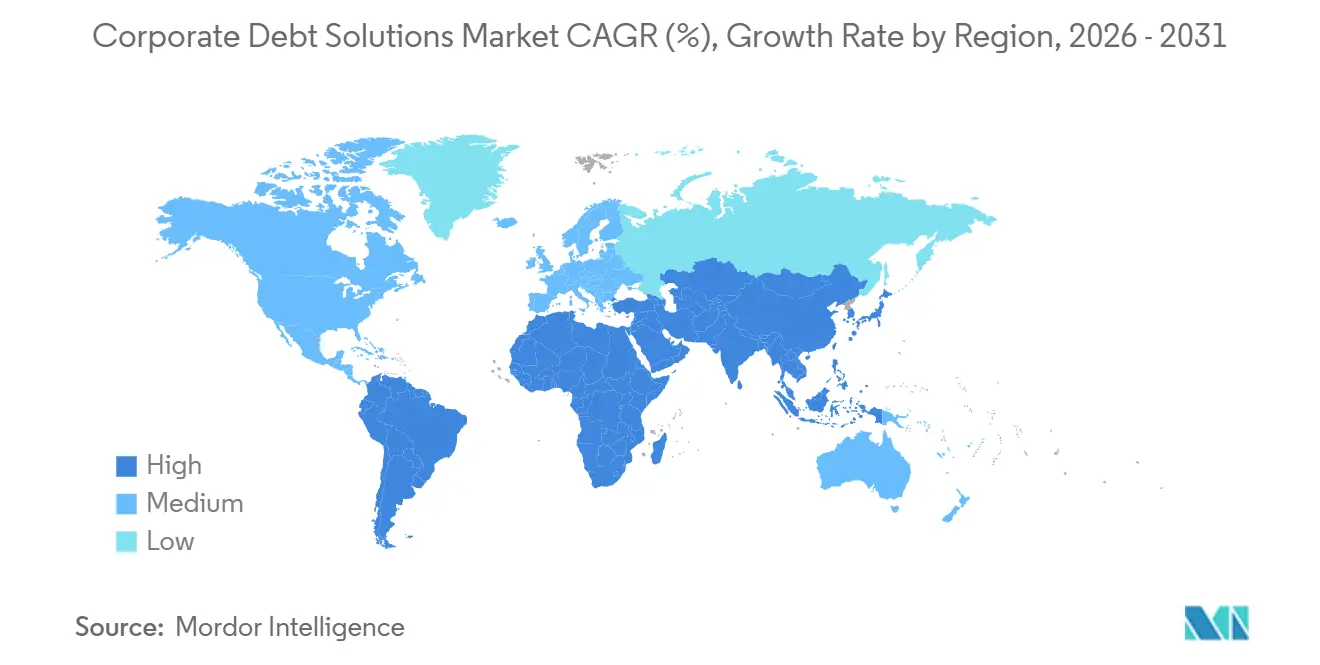
Geografische Analyse
Nordamerika hielt 2025 einen Anteil von 41,8 % am Markt für Corporate Debt Solutions. Die Region profitiert von der Tiefe der US-amerikanischen Unternehmensanleihemärkte und der Konzentration der Aktivitäten im Bereich Debt Capital Markets bei großen Banken. Die Bruttoemissionen von US-amerikanischen Unternehmensanleihen werden 2026 voraussichtlich 2,46 Billionen USD erreichen. Die KI-Hyperscaler-Kreditaufnahme wird als wichtigste zusätzliche Quelle der Emissionsnachfrage identifiziert. Kanada unterstützt grenzüberschreitende Beratungsaktivitäten, während Mexiko aufgrund von Bedenken hinsichtlich seines staatlichen Fiskalpfades eingeschränkteren Bedingungen ausgesetzt ist. In Südamerika unterstützt Brasilien internationale Emissionen ausgewählter Investment-Grade-Unternehmen, und Azul S.A. trat im Februar 2026 aus dem Chapter-11-Verfahren heraus, nachdem mehr als 1,3 Milliarden USD an finanzierten Schulden restrukturiert worden waren.
Europa unterstützt den Markt für Corporate Debt Solutions durch ausgereifte Regulierung und Rahmenbedingungen für nachhaltige Finanzierung. Der EU-Standard für grüne Anleihen unterstützte eine Ausweitung der Beratungsarbeit für nachhaltige Anleihen in den Jahren 2025 und 2026. Das europäische Leveraged Finance erreichte in der zweiten Hälfte des Jahres 2025 neue Höchststände, da Sponsoren und Unternehmen ihre Schulden refinanzierten, neu bepreisten und verlängerten. Refinanzierung blieb das Hauptemissionsthema, da Schuldner versuchten, Preise zu sichern. Das Vereinigte Königreich unterstützt Verbindlichkeitsmanagement und Leveraged-Buyout-Arbeit. Deutschland unterstützt große industrielle Refinanzierungen, während Frankreich und Italien komplexe Transaktionen unterstützen, die syndizierte Kredite und Anleihemarktemissionen kombinieren.
Der asiatisch-pazifische Raum ist der am schnellsten wachsende regionale Markt mit einer prognostizierten CAGR von 7,1 % von 2026 bis 2031. Die asiatischen Unternehmensanleihenemissionen erreichten 2025 2,77 Billionen USD, ein realer Anstieg von 20 % gegenüber dem Durchschnitt 2022–2024, und die ausstehenden Unternehmensanleihen stiegen um 3 % auf 10,8 Billionen USD. Die internationalen Emissionen in Asien erreichten 2025 527 Milliarden USD, angeführt von Japan, China und dem Verband Südostasiatischer Nationen. Der indische Unternehmensanleihemarkt erreichte 59 Lakh Crore INR, entsprechend 704 Milliarden USD, und verzeichnete über die vorangegangenen 5 Geschäftsjahre eine CAGR von 10,4 %. Unternehmensanleihen repräsentierten 17 % des indischen Bruttoinlandsprodukts, was Raum für Marktentwicklung lässt. Der Nahe Osten und Afrika unterstützen ebenfalls konventionelle Anleihen-, Sukuk- und Übergangsfinanzierungsemissionen, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten.

Wettbewerbslandschaft
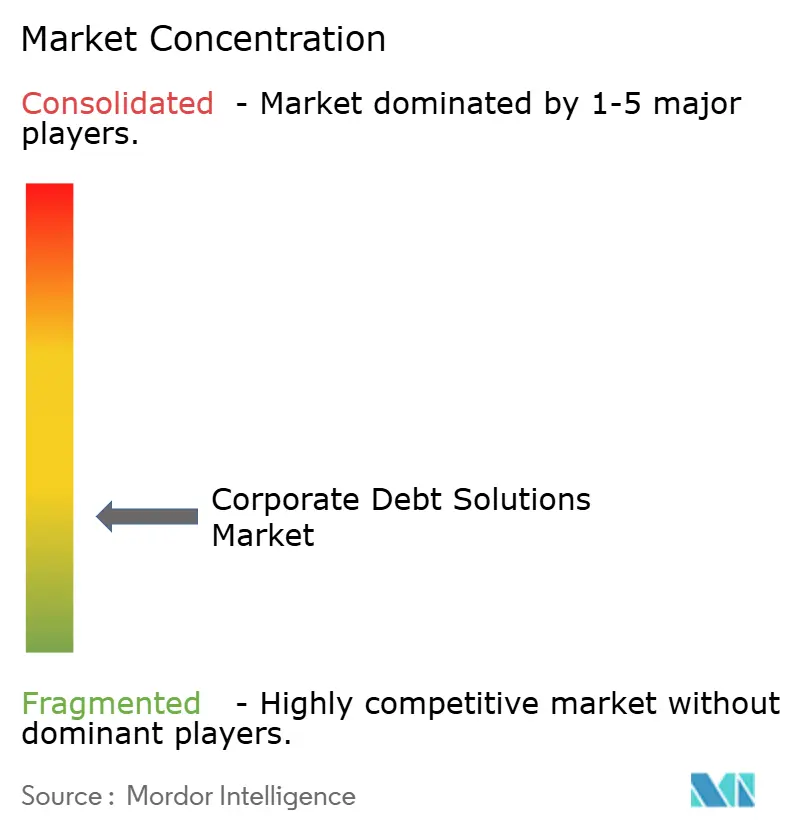
Der Markt für Corporate Debt Solutions ist fragmentiert. Die 5 größten Banken – JPMorgan, Bank of America, Citi, Morgan Stanley und Goldman Sachs – hielten in den ersten 5 Monaten des Jahres 2026 einen Anteil von 35 % am globalen Investment-Banking-Gebührenvolumen. Goldman Sachs meldete für 2025 Investment-Banking-Gebühren in Höhe von 9,34 Milliarden USD, darunter 2,82 Milliarden USD aus dem Schulden-Underwriting. JPMorgan meldete im ersten Quartal 2026 Investment-Banking-Gebühren in Höhe von 2,88 Milliarden USD. Die Skalierung am Primärmarkt begünstigt große Universalbanken, während unabhängige Berater bei Restrukturierungen weiterhin prominent vertreten sind. Houlihan Lokey beriet 2025 bei 83 globalen Distressed-Debt- und Insolvenzabwicklungstransaktionen.
Die Technologieadoption wird zu einem wichtigen Wettbewerbsfaktor im Markt für Corporate Debt Solutions. Deutsche Bank AG ging im August 2026 eine Partnerschaft mit Google Cloud ein, um Gemini Enterprise for Financial Services in seiner Corporate-Bank-Division einzusetzen. Der Einsatz unterstützt Kreditrisikobewertungen, Portfolio-Monitoring und die Synthese von Marktnachrichten. DBS erweiterte agentenbasierte KI-Tools im August 2026 auf 1.500 Mitarbeiter weltweit. Die Bank nutzt mehr als 70 spezialisierte Agenten, um Rohinformationen in Kreditmemodrafts umzuwandeln. Diese Schritte zeigen, wie Banken versuchen, manuelle Arbeit in Kredit- und Beratungsprozessen zu reduzieren.
Unabhängige Berater konkurrieren dort, wo Mandate Verbindlichkeitsmanagement, Gläubigervertretung und komplexe Restrukturierungen umfassen. Dieser Teil des Marktes für Corporate Debt Solutions kann für Underwriting-Banken, die bestehende Emittentenbeziehungen haben, Interessenkonflikte schaffen. Mittelständische Schuldner bleiben bei integrierten Refinanzierungs-, Schuldenüberwachungs- und Covenant-Management-Lösungen weniger vollständig bedient. Debitos stellte im Februar 2026 seine KI-gestützte Due-Diligence-Lösung für komplexe Private-Credit-Transaktionen vor. Daten- und Analyseplattformen könnten etablierte Gebührenpositionen im Covenant-Monitoring und Kredit-Screening im Laufe der Zeit herausfordern. Der Markt für Corporate Debt Solutions bleibt daher zwischen skalierungsorientierten Banken und spezialisierten Beratungsunternehmen aufgeteilt.
Jüngste Branchenentwicklungen
Branchenführer im Bereich Corporate Debt Solutions
J.P. Morgan Chase & Co.
Goldman Sachs Group, Inc.
Houlihan Lokey, Inc.
Rothschild & Co
PJT Partners Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Google Cloud startete Gemini Enterprise for Financial Services mit Deutsche Bank AG als erstem Designpartner und setzte KI-Agenten ein, um Kreditrisikobewertungen, Portfolio-Monitoring und die Synthese von Marktnachrichten in der Corporate-Bank-Division der Bank zu automatisieren.
- August 2026: Victory Capital Holdings schloss eine endgültige Vereinbarung zur Übernahme von First Eagle Investments für eine Gesamtgegenleistung von 7 Milliarden USD ab, finanziert durch ein neues Laufzeitdarlehen B in Höhe von 3,5 Milliarden USD, 950 Millionen USD an neuen besicherten Schuldverschreibungen und einen aufgestockten revolvierenden Kredit in Höhe von 200 Millionen USD.
- Februar 2026: Debitos lancierte eine KI-gestützte Due-Diligence-Lösung, eine integrierte Lösung zur Beschleunigung der Due Diligence für komplexe Private-Credit-Transaktionen.
- Februar 2026: Azul S.A. trat aus dem Chapter-11-Insolvenzverfahren heraus, nachdem die finanzierten Schulden um mehr als 1,3 Milliarden USD reduziert worden waren, 1,375 Milliarden USD an erstrangigen Exit-Schuldverschreibungen emittiert und bis zu 950 Millionen USD an Eigenkapitalzusagen gesichert worden waren.


Berichtsumfang des globalen Marktes für Corporate Debt Solutions
| Schuldenaufnahme, Underwriting und Syndizierung |
| Kapitalstruktur- und Ratingberatung |
| Verbindlichkeitsmanagement und Restrukturierungsberatung |
| Unternehmensanleihen und -schuldverschreibungen |
| Syndizierte Kredite |
| Investment Grade |
| Nicht-Investment-Grade / Leveraged |
| Nicht-finanzielle Unternehmensemittenten |
| Finanzinstituts-Emittenten (FIG) |
| Finanzsponsoren |
| BFSI |
| Technologie, Software und digitale Infrastruktur |
| Fertigung und Industrie |
| Energie, Versorgungsunternehmen und natürliche Ressourcen |
| Immobilien und Bauwesen |
| Gesundheitswesen und Biowissenschaften |
| Konsumgüter, Einzelhandel und Freizeit |
| Transport und Logistik |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Schuldenaufnahme, Underwriting und Syndizierung | |
| Kapitalstruktur- und Ratingberatung | ||
| Verbindlichkeitsmanagement und Restrukturierungsberatung | ||
| Nach Schuldeninstrument | Unternehmensanleihen und -schuldverschreibungen | |
| Syndizierte Kredite | ||
| Nach Kreditqualität | Investment Grade | |
| Nicht-Investment-Grade / Leveraged | ||
| Nach Kundentyp | Nicht-finanzielle Unternehmensemittenten | |
| Finanzinstituts-Emittenten (FIG) | ||
| Finanzsponsoren | ||
| Nach Branchenvertikale | BFSI | |
| Technologie, Software und digitale Infrastruktur | ||
| Fertigung und Industrie | ||
| Energie, Versorgungsunternehmen und natürliche Ressourcen | ||
| Immobilien und Bauwesen | ||
| Gesundheitswesen und Biowissenschaften | ||
| Konsumgüter, Einzelhandel und Freizeit | ||
| Transport und Logistik | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Corporate Debt Solutions bis 2031?
Refinanzierungsbedarf, KI-Investitionsausgaben, Expansion von Private Credit und Anforderungen an nachhaltige Finanzierung stützen die Aktivitäten bis 2031.
Wie groß ist der Sektor für Corporate Debt Solutions im Jahr 2026?
Der Sektor wird 2026 auf 66 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 85 Milliarden USD bei einer CAGR von 5,2 % erreichen.
Welcher Dienst im Bereich Corporate Debt Solutions wächst am schnellsten?
Verbindlichkeitsmanagement und Restrukturierungsberatung wird bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen.
Welches Schuldeninstrument hat die größte Rolle bei der Finanzierungsaktivität?
Unternehmensanleihen und -schuldverschreibungen hielten 2025 einen Anteil von 56,2 % und werden bis 2031 voraussichtlich mit einer CAGR von 5,7 % wachsen.
Welche Region expandiert am schnellsten im Bereich der Unternehmensschuldenberatung?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen, gestützt durch rekordhohe asiatische Unternehmensanleihenemissionen im Jahr 2025.
Wie konzentriert ist der Sektor für Corporate Debt Solutions?
Der Markt für Corporate Debt Solutions erhält einen Konzentrationsgrad von 3 von 10, da die Top-5-Banken in den ersten 5 Monaten des Jahres 2026 einen Anteil von 35 % am globalen Investment-Banking-Gebührenvolumen hielten, während die Restrukturierungsberatung fragmentiert bleibt.
Seite zuletzt aktualisiert am:



