
Tamanho e Participação do Mercado de Dívida Corporativa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 61.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 74.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.00 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
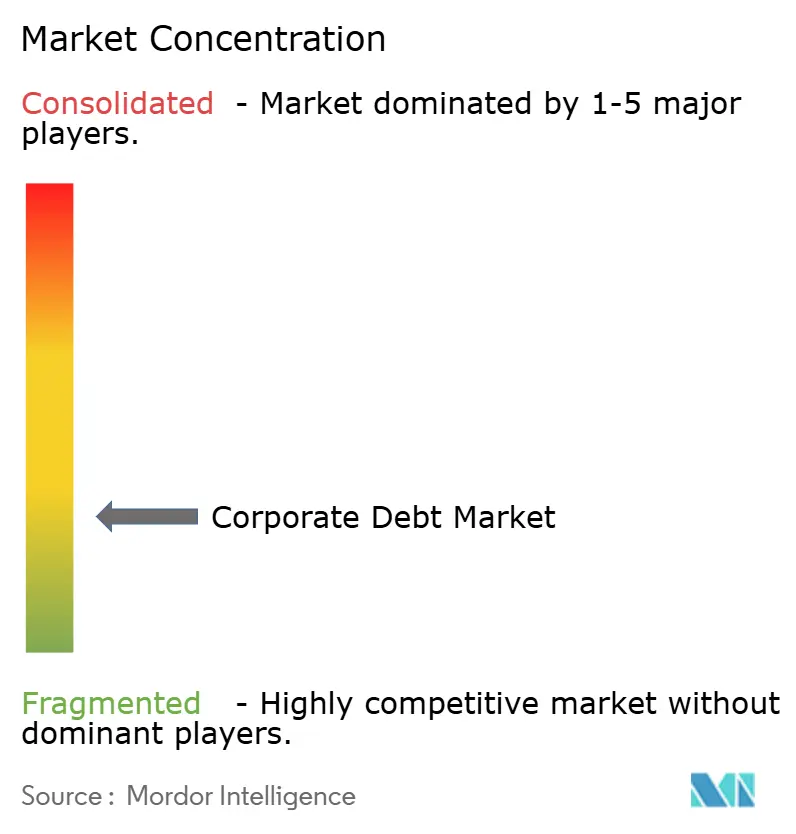
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dívida Corporativa por Mordor Intelligence
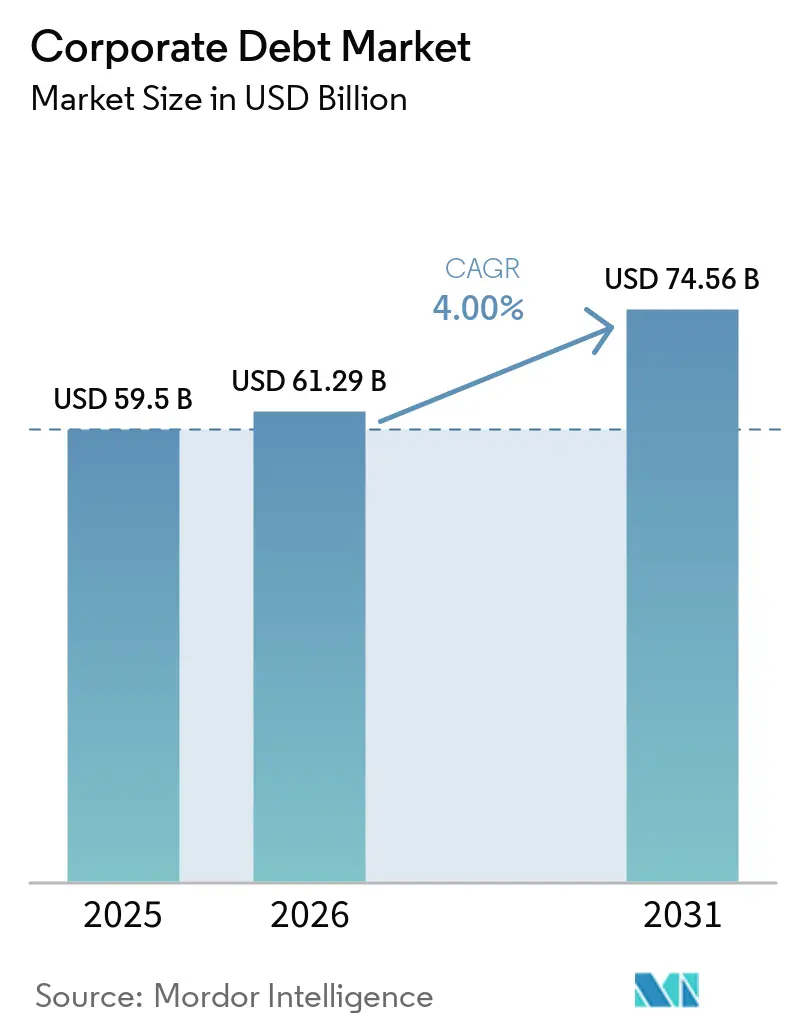
O tamanho do Mercado de Dívida Corporativa está projetado em 59,5 bilhões de USD em 2025, 61,29 bilhões de USD em 2026, e deverá atingir 74,56 bilhões de USD até 2031, crescendo a um CAGR de 4% de 2026 a 2031.
O endividamento corporativo atingiu 13,7 trilhões de USD em 2025, incluindo 6,8 trilhões de USD em títulos corporativos e 7 trilhões de USD em empréstimos sindicalizados, demonstrando demanda contínua por financiamento externo apesar dos maiores custos de refinanciamento. Espera-se que o refinanciamento permaneça uma fonte central de emissão, pois 24% da dívida de grau de investimento em circulação e 31% da dívida sem grau de investimento venciam dentro de 3 anos a partir do final de 2025. O mercado de dívida corporativa está sendo moldado pelas grandes necessidades de capital em tecnologia, energia e manufatura, juntamente com o uso mais amplo de crédito privado. Taxas mais elevadas criam pressão para tomadores de crédito mais fracos, enquanto emissores estabelecidos podem usar canais públicos e privados para gerenciar vencimentos. Essa diferença tende a ampliar a lacuna no acesso a financiamento e nos custos de captação entre os diferentes perfis de crédito.
Principais Conclusões do Relatório
- Por instrumento de dívida, os títulos corporativos capturaram 61,22% da participação do mercado de dívida corporativa em 2025 e estão projetados para crescer a um CAGR de 4,34% até 2031.
- Por qualidade de crédito, o grau de investimento deteve 66,89% da participação do mercado de dívida corporativa em 2025, enquanto a dívida sem classificação está projetada para crescer a um CAGR de 5,42% até 2031.
- Por tipo de emissor, as corporações não financeiras capturaram 57,76% do financiamento total de dívida corporativa em 2025 e estão projetadas para crescer a um CAGR de 4,73% até 2031.
- Por setor industrial, outros setores responderam por 47,68% do financiamento total de dívida corporativa em 2025, enquanto tecnologia, mídia e telecomunicações está projetado para crescer a um CAGR de 6,81% até 2031.
- Por geografia, a América do Norte respondeu por 39,92% do financiamento total de dívida corporativa em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 5,23% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Dívida Corporativa
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Financiamento de Infraestrutura de IA e Data Centers | +1.2% | Global, concentrado na América do Norte com expansão para Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Refinanciamento Corporativo e Requisitos de Vencimento de Dívida | +0.8% | Global, mais agudo na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Financiamento Externo de Dívida para Despesas de Capital Corporativo | +0.6% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crédito Privado e Canais Alternativos de Dívida Corporativa | +0.5% | América do Norte e Europa como núcleo, Ásia-Pacífico em expansão | Médio prazo (2-4 anos) |
| Maior Apetite ao Risco dos Investidores e Demanda por Crédito Corporativo | +0.4% | Global | Curto prazo (≤ 2 anos) |
| Desenvolvimento da Dívida Corporativa em Mercados Emergentes | +0.5% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Financiamento de Infraestrutura de IA e Data Centers Está Remodelando a Composição Setorial do Mercado de Títulos
O investimento em infraestrutura de IA é uma importante fonte de oferta adicional de títulos corporativos no mercado de dívida corporativa. Os 5 maiores hiperescaladores emitiram 121 bilhões de USD em títulos corporativos nos Estados Unidos durante 2025, mais de 4 vezes sua média anual de 28 bilhões de USD entre 2020 e 2024[1]https://www.reuters.com/business/retail-consumer/analysts-revise-ai-hyperscaler-debt-forecasts-after-amazon-bond-sale-2026-03-17/. Seis grandes emissores de tecnologia haviam emitido coletivamente aproximadamente 244 bilhões de USD em títulos até meados de 2026, aumentando o papel de um pequeno grupo de emissores nos mercados de crédito de grau de investimento. Os títulos relacionados à IA representaram 14% do mercado de grau de investimento dos Estados Unidos e superaram os bancos como o maior setor no Índice Líquido de Grau de Investimento dos Estados Unidos do JPMorgan. Os hiperescaladores tinham alavancagem líquida de 0,4 a 0,7 vezes, em comparação com pouco menos de 3 vezes para o restante do universo de grau de investimento, embora dados do Morgan Stanley mostrem que esse índice de alavancagem subiu acentuadamente para aproximadamente 1,8 vezes até meados de 2026, à medida que a emissão se acelerou. Uma desaceleração nos gastos com IA ainda poderia afetar fundos de índice e carteiras de fundos de pensão com exposição passiva.
O Refinanciamento Corporativo e o Muro de Vencimentos Geram Fluxo Estrutural de Operações
A dívida corporativa global com classificação de crédito com vencimento entre 2025 e 2029 totaliza 12,4 trilhões de USD em títulos, empréstimos e linhas de crédito rotativo[2]https://investorfactbook.spglobal.com/sp-global-ratings/global-corporate-debt-maturities-through-2029/. O componente dos Estados Unidos totaliza 5,9 trilhões de USD e deve atingir o pico de 1,461 trilhão de USD em 2028. Somente nos Estados Unidos, os vencimentos não financeiros de grau especulativo estão projetados para subir de 254 bilhões de USD em 2026 para 682 bilhões de USD em 2028. Muitos emissores refinanciarão dívidas captadas quando as taxas de política monetária estavam próximas de zero, o que pode elevar os custos em 150 a 400 pontos-base em relação aos cupons anteriores. As empresas de grau de investimento estão geralmente mais bem posicionadas para absorver esses custos do que os tomadores de crédito do mercado intermediário e com classificação B. A demanda resultante por transações de alteração e extensão e reestruturações de crédito privado sustenta o fluxo de operações mesmo quando os spreads de empréstimos sindicalizados amplamente distribuídos se estreitam.
O Crescimento do Crédito Privado e dos Canais Alternativos de Dívida Corporativa Desafia a Primazia do Mercado Público
Os ativos sob gestão de crédito privado superaram 2 trilhões de USD em 2026 e poderiam atingir entre 3,4 trilhões e 4 trilhões de USD até 2030[3]https://www.pwc.com/gx/en/industries/private-equity/private-credit-survey.html. O crédito direto é comparável em escala ao mercado de empréstimos sindicalizados amplamente distribuídos, com 1,5 trilhão a 2 trilhões de USD. Apollo e Blackstone concluíram uma solução de capital de 35 bilhões de USD para a Plataforma AI XPV da Broadcom em junho de 2026, que a Apollo descreveu como a maior transação de crédito privado já registrada. A transação demonstra que o crédito privado pode atender contrapartes que também têm acesso aos mercados públicos de títulos. Isso amplia o conjunto de opções de financiamento dentro do mercado de dívida corporativa. O crédito privado poderia fornecer 800 bilhões de USD para o financiamento de infraestrutura de IA nos 4 anos seguintes. Os requisitos de capital de Basileia III continuam a limitar algumas atividades de balanço patrimonial dos bancos e a expandir a base de crédito endereçável para provedores não bancários.
O Desenvolvimento da Dívida Corporativa em Mercados Emergentes Diversifica a Base de Emissores
O universo corporativo de mercados emergentes em moeda forte está em 2,6 trilhões de USD, o que representa 1,4 vezes o tamanho do universo de títulos soberanos de mercados emergentes[4]https://assets.im.natixis.com/en-au/insights/fixed-income/2026/meaningful-distinctions-emerging-market-corporate-bonds-versus-emerging-market-sovereigns?utm_source=chatgpt.com. O universo corporativo de mercados emergentes em moeda forte está em 2,6 trilhões de USD, o que representa 1,4 vezes o tamanho do universo de títulos soberanos de mercados emergentes. A oferta bruta de corporativos de mercados emergentes fora da China atingiu um recorde de 398 bilhões de USD em 2025, com uma previsão de oferta de 460 bilhões de USD para 2026. O crescente comércio entre economias emergentes reduziu a dependência dos ciclos de demanda de mercados desenvolvidos para o crédito corporativo. A emissão de títulos de empresas não financeiras da China atingiu 13,94 trilhões de CNY (1,93 trilhão de USD) em 2025, e o estoque em circulação atingiu 31,29 trilhões de CNY (4,33 trilhões de USD). Esses desenvolvimentos ampliam a base de emissores no mercado de dívida corporativa.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Juros Mais Elevados e Despesas de Refinanciamento | -0.8% | Global, mais agudo na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Aumento da Alavancagem Corporativa e dos Encargos de Serviço da Dívida | -0.5% | Global, concentrado nos segmentos de alto rendimento e sem grau de investimento | Médio prazo (2-4 anos) |
| Restrições de Absorção dos Investidores e Risco de Concentração | -0.3% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Liquidez do Mercado Secundário e Vulnerabilidade a Choques de Mercado | -0.3% | Global, mais agudo nos segmentos de crédito privado e mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Juros Mais Elevados e Despesas de Refinanciamento Comprimem as Margens dos Tomadores Mais Fracos
O refinanciamento às taxas atuais está restringindo o apetite de emissão entre os tomadores de crédito com classificações mais baixas no mercado de dívida corporativa. No final de 2025, 15% da dívida sem grau de investimento carregava um custo de juros de 8% ou mais, em comparação com 9% em 2022. A proporção de dívida precificada a 2% ou menos caiu de quase 25% em 2021 para 14% em 2025. As empresas de software respondem por 16% do mercado de empréstimos alavancados e enfrentam tanto a disrupção de receita relacionada à IA quanto necessidades de refinanciamento. As atualizações de grau de investimento nos Estados Unidos ocorreram na proporção de 3:1 em relação aos rebaixamentos no segundo trimestre de 2026, embora esse resultado amplo oculte pressão entre os tomadores mais fracos. A valorização do dólar americano pode aumentar ainda mais os custos de serviço da dívida para emissores de mercados emergentes com obrigações em moeda forte e receitas em moeda local.
O Aumento da Alavancagem Corporativa e dos Encargos de Serviço da Dívida Sinaliza Fragilidade Estrutural no Segmento de Grau Especulativo
A alavancagem líquida mediana para tomadores de grau de investimento tem sido em média de 1,7 vezes desde 2021, mas os segmentos de dívida e empréstimos de menor qualidade enfrentam maior estresse no mercado de dívida corporativa. Da dívida sem grau de investimento com vencimento entre 2026 e 2028, 67% foi originalmente emitida com cupons de 6% ou menos. As empresas com classificação B- e abaixo enfrentaram seu pico de vencimentos antes do mercado amplo. Os emissores do setor de telecomunicações têm 15,6 bilhões de USD em dívida com classificação B ou inferior com vencimento em 24 meses. A Ares Management e a Oaktree Capital identificaram maior atividade de reestruturação em partes de suas carteiras de crédito privado. A diferença entre os balanços patrimoniais resilientes de grau de investimento e os tomadores de grau especulativo sob pressão está, portanto, se tornando mais pronunciada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Instrumento de Dívida: Os Títulos Corporativos Ancoram a Emissão à Medida que as Estruturas Híbridas se Multiplicam
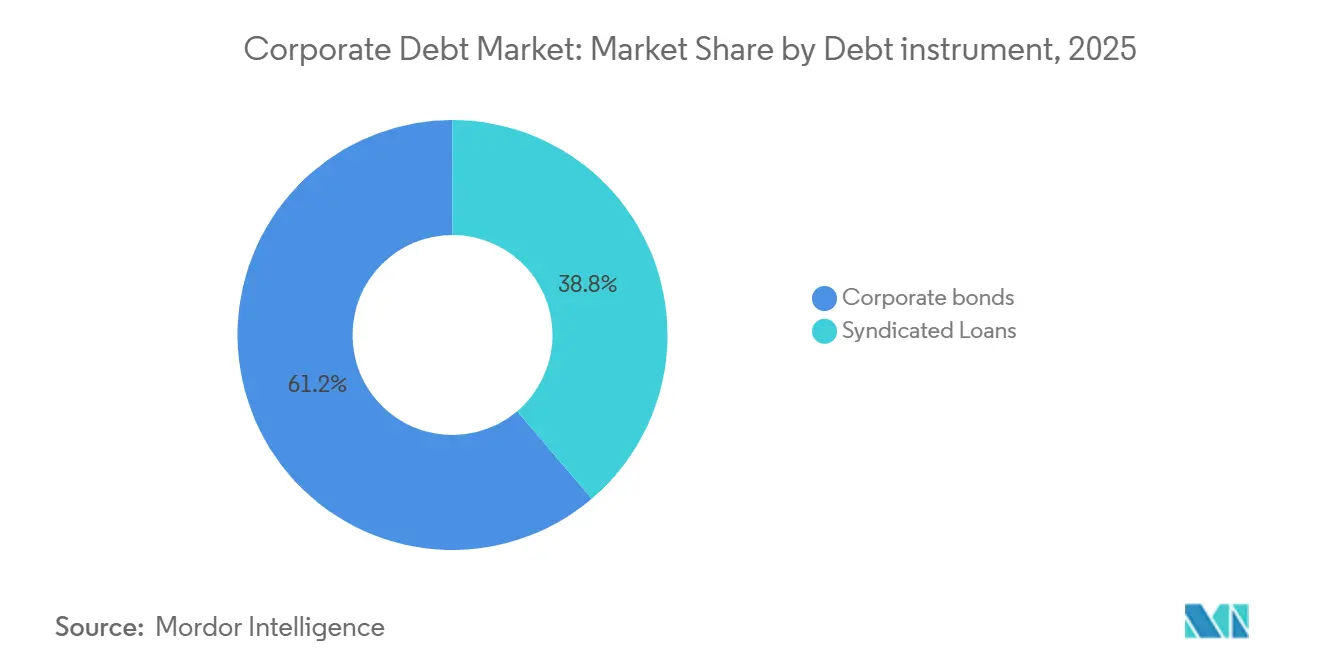
Os títulos corporativos detinham 61,22% do tamanho do mercado de dívida corporativa em 2025, enquanto os empréstimos sindicalizados respondiam pelos 38,78% restantes. Os títulos corporativos estão projetados para crescer a um CAGR de 4,34% de 2026 a 2031, tornando o maior segmento de instrumento o de crescimento mais rápido. A participação dos títulos de grau de investimento dos Estados Unidos que não foram negociados semanalmente caiu para 10% em 2025. Os mercados públicos de títulos podem suportar eficientemente grandes transações que requerem escala substancial. Essas condições tornaram a execução pública de títulos mais competitiva para grandes transações.
A emissão de títulos corporativos nos Estados Unidos atingiu 1,681 trilhão de USD até julho de 2026, alta de 26,9% em relação ao ano anterior. O volume médio diário de negociação aumentou 14,4% para 68,1 bilhões de USD no mesmo período. Sete operações de grau de investimento dos Estados Unidos de 25 bilhões de USD ou mais foram precificadas em 2026, igual ao total registrado nos 7 anos anteriores. Os ativos sob gestão de crédito privado atingiram 1,8 trilhão de USD em junho de 2025 e estavam a caminho de atingir 2 trilhões de USD em 2026. As transações de crédito privado relacionadas à IA totalizaram 59 bilhões de USD em 2025, e sua participação no valor das operações de crédito privado subiu de 9% para 34%.


Por Qualidade de Crédito: O Grau de Investimento Ancora os Volumes Enquanto o Segmento Sem Classificação Registra o Crescimento Mais Rápido
O grau de investimento detinha 66,89% do financiamento total de dívida corporativa em 2025, sustentado pela demanda de fundos de pensão, seguradoras e fundos soberanos de riqueza. A dívida sem classificação está prevista para crescer a um CAGR de 5,42% até 2031, a maior taxa dentro da segmentação por qualidade de crédito. As empresas de grau de investimento geraram 768 bilhões de USD em emissão líquida durante 2025. As empresas financeiras e não financeiras responderam cada uma por uma parcela amplamente igual dessa emissão de grau de investimento. Os volumes de grau de investimento continuaram a fornecer o núcleo da emissão de dívida corporativa de alta qualidade.
A dívida sem classificação está se expandindo à medida que emissores de mercados emergentes de primeira viagem e empresas menores do mercado intermediário acessam capital sem o custo e o atraso de uma classificação pública. A proporção de 3:1 de atualizações para rebaixamentos de grau de investimento nos Estados Unidos no segundo trimestre de 2026 sustentou a emissão de grau de investimento apesar dos rendimentos absolutos elevados. Os títulos identificados como relacionados à IA representaram 15% do mercado de grau de investimento dos Estados Unidos em 2025, elevando a concentração setorial e de duração em um segmento tipicamente valorizado pela diversificação. Os títulos 144A respaldados por joint ventures para campi de data centers de IA adicionam exposição que pode não ser totalmente visível nos balanços patrimoniais dos emissores. As regras aprimoradas de divulgação da SEC e o regulamento de prospecto da UE estão melhorando a divulgação para novos emissores sem classificação.
Por Tipo de Emissor: As Corporações Não Financeiras Impulsionam a Expansão do Mercado ao Longo dos Ciclos de Despesas de Capital
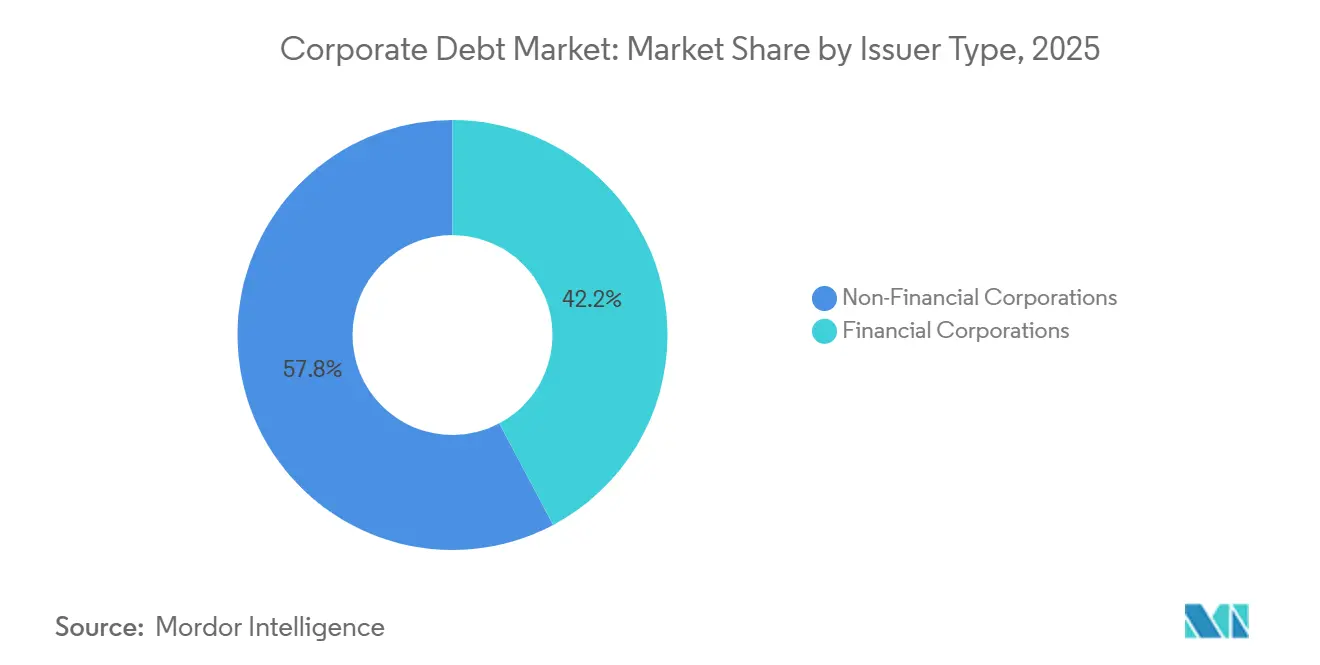
As corporações não financeiras capturaram 57,76% do financiamento total de dívida corporativa em 2025 e estão previstas para crescer a um CAGR de 4,73% até 2031. As corporações financeiras detinham os 42,24% restantes do mercado de dívida corporativa em 2025. A emissão não financeira de grau de investimento dos Estados Unidos atingiu 726 bilhões de USD no primeiro semestre de 2026. Esse total representou 70% da oferta agregada de grau de investimento dos Estados Unidos. As empresas de tecnologia contribuíram com 210 bilhões de USD dessa emissão.
A Oracle espera captar entre 45 bilhões e 50 bilhões de USD por meio de dívida e capital próprio em 2026 para construir infraestrutura em nuvem. A Amazon também emitiu 25 bilhões de USD em títulos, demonstrando as necessidades de financiamento criadas pelas despesas de capital corporativo não financeiro. Bancos, seguradoras e gestores de ativos estão ajustando as abordagens de balanço patrimonial em resposta às regras de capital e à concorrência do crédito privado. A Ares Management expandiu parcerias estruturadas com bancos e financiamento baseado em ativos, que identifica como uma oportunidade endereçável de 28 trilhões de USD. Esses arranjos mantêm os volumes de originação enquanto transferem mais risco dos balanços regulados para gestores de ativos alternativos.
Por Setor Industrial: Tecnologia, Mídia e Telecomunicações Lidera Enquanto os Setores Diversificados Fornecem Escala
Tecnologia, mídia e telecomunicações estão previstas para crescer a um CAGR de 6,81% até 2031, tornando-o o segmento industrial de dívida corporativa de crescimento mais rápido. Outros setores detinham 47,68% do financiamento total de dívida corporativa em 2025 e incluíam energia e utilidades, industriais e manufatura, saúde e ciências da vida, produtos e serviços ao consumidor e imóveis. O investimento de hiperescaladores e uma base mais ampla de emissores de data centers, semicondutores e torres de telecomunicações estão impulsionando os requisitos de financiamento de TMT. As empresas de TMT poderiam captar 400 bilhões de USD em dívida de alta qualidade nos Estados Unidos durante 2026. A tecnologia poderia contribuir com 252 bilhões de USD, mídia e entretenimento com 85 bilhões de USD e telecomunicações com 56 bilhões de USD desse financiamento.
Energia e utilidades representam 16% do estoque total de títulos não financeiros em circulação. A emissão de títulos de utilidades de grau de investimento dos Estados Unidos atingiu 135 bilhões de USD em 2025 e está projetada em 145 bilhões de USD em 2026, à medida que a demanda de data centers exige expansão da rede elétrica e de geração. Industriais e manufatura respondem por 29% da dívida não financeira em circulação e se beneficiam de incentivos de relocalização na América do Norte e na Europa. A emissão de saúde e ciências da vida é sustentada por financiamentos de fusões e transações de licenciamento de biofármacos, enquanto o setor imobiliário está se recuperando fora do subsegmento de escritórios em dificuldades, à medida que os balanços patrimoniais dos REITs se estabilizam. Os títulos de inovação tecnológica da China, introduzidos em maio de 2025, apoiaram a emissão de títulos industriais, enquanto a emissão total de empresas não financeiras atingiu 13,94 trilhões de CNY, equivalente a 1,93 trilhão de USD, em 2025.
Análise Geográfica
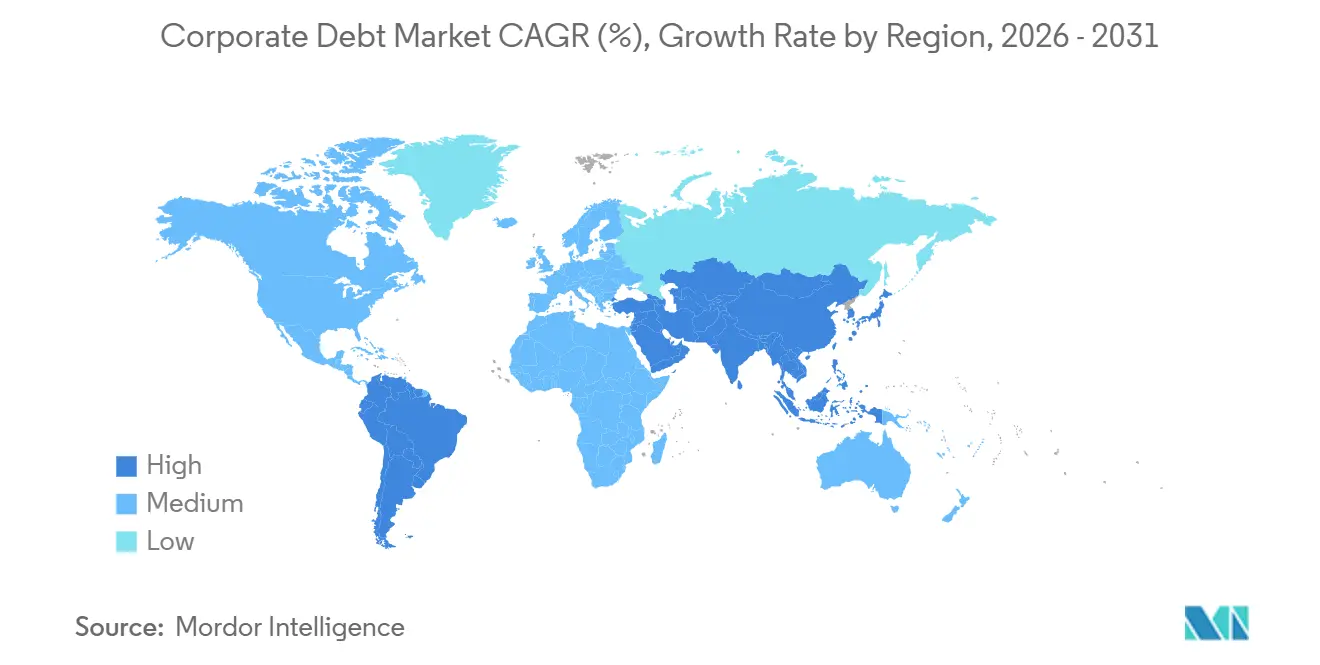
A América do Norte detinha 39,92% do financiamento total de dívida corporativa em 2025, sustentada pela profundidade dos mercados de títulos de grau de investimento e de alto rendimento dos Estados Unidos. Os títulos de grau de investimento dos Estados Unidos em circulação totalizaram 11,7 trilhões de USD no primeiro trimestre de 2026. A emissão de grau de investimento dos Estados Unidos está a caminho de atingir 1,81 trilhão de USD em 2026, à medida que os gastos de capital em IA e a atividade de fusões elevam a oferta. A dívida corporativa dos Estados Unidos com vencimento entre 2025 e 2029 totaliza 5,9 trilhões de USD e deve atingir o pico de 1,461 trilhão de USD em 2028. A negociação eletrônica respondeu por 50% da negociação de títulos corporativos dos Estados Unidos em novembro de 2025 e reduziu os custos de execução enquanto ampliou a participação do varejo.
A Europa permanece uma fonte significativa de atividade no mercado de dívida corporativa, com emissões centradas no Reino Unido, Alemanha, França, Itália e Espanha. O crédito em moeda estrangeira denominado em euros cresceu a uma taxa anual de 11% em 2025, elevando os montantes em circulação para 4,9 trilhões de EUR. Os requisitos de divulgação europeus, incluindo a Diretiva de Relatórios de Sustentabilidade Corporativa e o Padrão Europeu de Títulos Verdes, estão moldando as práticas dos emissores em dívida sustentável. O Brasil captou 5,9 bilhões de USD em títulos soberanos em abril de 2026, enquanto a emissão corporativa não financeira de mercados emergentes fora da China cresceu 66% em relação ao ano anterior naquele mês. O crescimento dos mercados emergentes está projetado em 4,1% em 2026, o que é 2,6 pontos percentuais acima do crescimento dos mercados desenvolvidos.
A Ásia-Pacífico está projetada para crescer a um CAGR de 5,23% até 2031, a maior taxa regional no mercado de dívida corporativa. A emissão de títulos internacionais asiáticos aumentou 14% em 2025 para 527 bilhões de USD, enquanto a emissão da ASEAN se recuperou 31% acima da média de 2022 a 2024. A China responde pela maior parte da emissão de títulos corporativos asiáticos, enquanto Índia, Japão, Coreia do Sul e Singapura estão expandindo os mercados de dívida domésticos e internacionais. O Oriente Médio e a África estão registrando maior emissão vinculada a programas de infraestrutura soberana, com Arábia Saudita, Emirados Árabes Unidos e África do Sul liderando a atividade no mercado de dívida corporativa. A atividade de títulos digitais também está aumentando a conexão da região com a infraestrutura global do mercado de capitais.

Cenário Competitivo
O mercado de dívida corporativa é fragmentado. Os bancos de grande porte lideram a subscrição primária de títulos e a originação de empréstimos sindicalizados. Os gestores de ativos alternativos estão expandindo suas operações de crédito direto e competem e colaboram cada vez mais com esses bancos. JPMorgan, Goldman Sachs, Bank of America, Citigroup, Morgan Stanley, Barclays, BNP Paribas, Deutsche Bank, HSBC e Wells Fargo permanecem ativos na subscrição de grau de investimento e alavancada. Apollo, Ares, Blackstone, KKR, Blue Owl, BlackRock, HPS Investment Partners, Oaktree, Carlyle Group e Golub Capital operam plataformas de crédito direto que correspondem ao mercado de empréstimos sindicalizados amplamente distribuídos em escala.
JPMorgan e Goldman Sachs formaram uma parceria com a Apollo em maio de 2025 para sindicalizar e negociar crédito privado de grau de investimento. A transação da Broadcom de 35 bilhões de USD da Apollo em junho de 2026 incluiu Goldman Sachs, Wells Fargo, BNP Paribas, Citigroup, Bank of America e Morgan Stanley como co-organizadores ou agentes de colocação. Esses arranjos demonstram como bancos e gestores alternativos podem combinar distribuição, subscrição e capacidade de balanço patrimonial. O crédito para o mercado intermediário permanece relevante onde as necessidades de financiamento excedem a capacidade de um único credor, mas não se adequam à emissão pública de títulos. O financiamento especializado para transição energética e infraestrutura de IA também está se tornando uma área de competição mais importante no mercado de dívida corporativa.
A subscrição habilitada por IA, a vigilância de crédito em tempo real e a emissão de títulos digitais estão se tornando diferenciais operacionais no mercado de dívida corporativa. O arcabouço de divulgação de colocação privada da SEC, o Regime Piloto de DLT da UE e o projeto piloto de títulos tokenizados do SEBI estão moldando os requisitos de conformidade para os participantes do mercado. As empresas com capacidades jurídicas, tecnológicas e de distribuição estão mais bem posicionadas para atender a esses requisitos em escala. Blackstone, Apollo e KKR divulgaram investimentos em sistemas proprietários de avaliação de risco por IA. As maiores instituições mantêm vantagens em execução, acesso a investidores e capacidade de apoiar financiamentos complexos.
Líderes do Setor de Dívida Corporativa
JPMorgan Chase & Co.
Citigroup Inc.
Bank of America Corporation
Goldman Sachs Group, Inc.
Morgan Stanley
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Bank of America concordou em investir aproximadamente 1,9 bilhão de USD por uma participação de até 49,9% na Jio Credit, subsidiária de crédito da Jio Financial Services, expandindo sua presença no crescente mercado de crédito digital da Índia.
- Agosto de 2026: O Goldman Sachs concordou em adquirir a NEOS Investments, adicionando aproximadamente 30 bilhões de USD em 19 ETFs de renda baseados em opções e expandindo sua plataforma de ETFs ativos.
- Junho de 2026: A Apollo Global Management e a Blackstone concluíram uma solução de capital de 35 bilhões de USD para a Plataforma AI XPV da Broadcom, a maior operação de crédito privado já registrada. Goldman Sachs, Wells Fargo, BNP Paribas, Citi, Bank of America e Morgan Stanley atuaram como co-organizadores ou agentes de colocação, com 15 bilhões de USD dos papéis com previsão de se tornarem negociáveis no início de 2027.
- Junho de 2026: A VEON conclui uma oferta de notas sênior sem garantia de 1,4 bilhão de USD em dois tranches por meio da VEON Midco B.V., refinanciando substancialmente todos os vencimentos de 2027 antes do prazo. A operação atraiu demanda superior ao limite da oferta de recompra e reflete a gestão proativa de vencimentos do setor de telecomunicações antes do pico de dívida de grau especulativo de 2028.


Escopo do Relatório Global do Mercado de Dívida Corporativa
| Títulos Corporativos |
| Empréstimos Sindicalizados |
| Grau de Investimento |
| Sem Grau de Investimento |
| Sem Classificação |
| Corporações Financeiras |
| Corporações Não Financeiras |
| Energia e Utilidades |
| Industriais e Manufatura |
| Tecnologia, Mídia e Telecomunicações |
| Saúde e Ciências da Vida |
| Produtos e Serviços ao Consumidor |
| Imóveis |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Instrumento de Dívida | Títulos Corporativos | |
| Empréstimos Sindicalizados | ||
| Por Qualidade de Crédito | Grau de Investimento | |
| Sem Grau de Investimento | ||
| Sem Classificação | ||
| Por Tipo de Emissor | Corporações Financeiras | |
| Corporações Não Financeiras | ||
| Por Setor Industrial | Energia e Utilidades | |
| Industriais e Manufatura | ||
| Tecnologia, Mídia e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Produtos e Serviços ao Consumidor | ||
| Imóveis | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento da dívida corporativa?
Os gastos com infraestrutura de IA, a demanda por refinanciamento, as despesas de capital corporativo e o uso mais amplo de crédito privado sustentam a expansão até 2031.
Qual é o tamanho da dívida corporativa em 2026?
O setor está estimado em 61,3 trilhões de USD em 2026 e está previsto para atingir 74,6 trilhões de USD até 2031.
Qual instrumento de dívida lidera o financiamento corporativo?
Os títulos corporativos detinham 61,22% em 2025 e estão previstos para crescer a um CAGR de 4,34% até 2031.
Qual segmento de qualidade de crédito está crescendo mais rapidamente?
A dívida sem classificação está prevista para se expandir a um CAGR de 5,42% até 2031, à medida que mais emissores de primeira viagem acessam o capital de dívida.
Qual região está se expandindo mais rapidamente para a emissão de dívida corporativa?
A Ásia-Pacífico está prevista para crescer a um CAGR de 5,23% até 2031, sustentada pela expansão dos mercados de dívida na China, Índia, Japão, Coreia do Sul e Singapura.
Qual é o principal risco enfrentado pelos tomadores corporativos?
Os custos mais elevados de refinanciamento são os mais desafiadores para os emissores com classificações mais baixas que precisam substituir dívidas de baixo cupom às taxas de juros atuais.
Página atualizada pela última vez em:



