
Marktgröße und Marktanteile für Unternehmensschulden
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
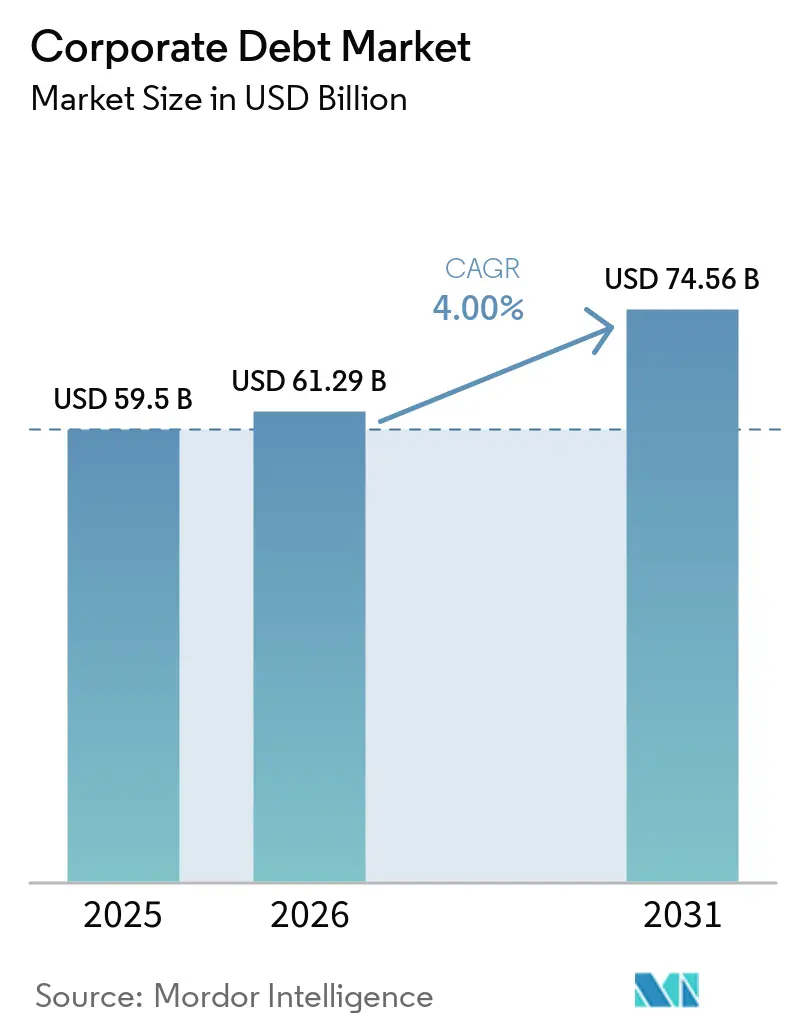
| Marktgröße (2026) | 61.29 Milliarden US-Dollar |
| Marktgröße (2031) | 74.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.00 % |
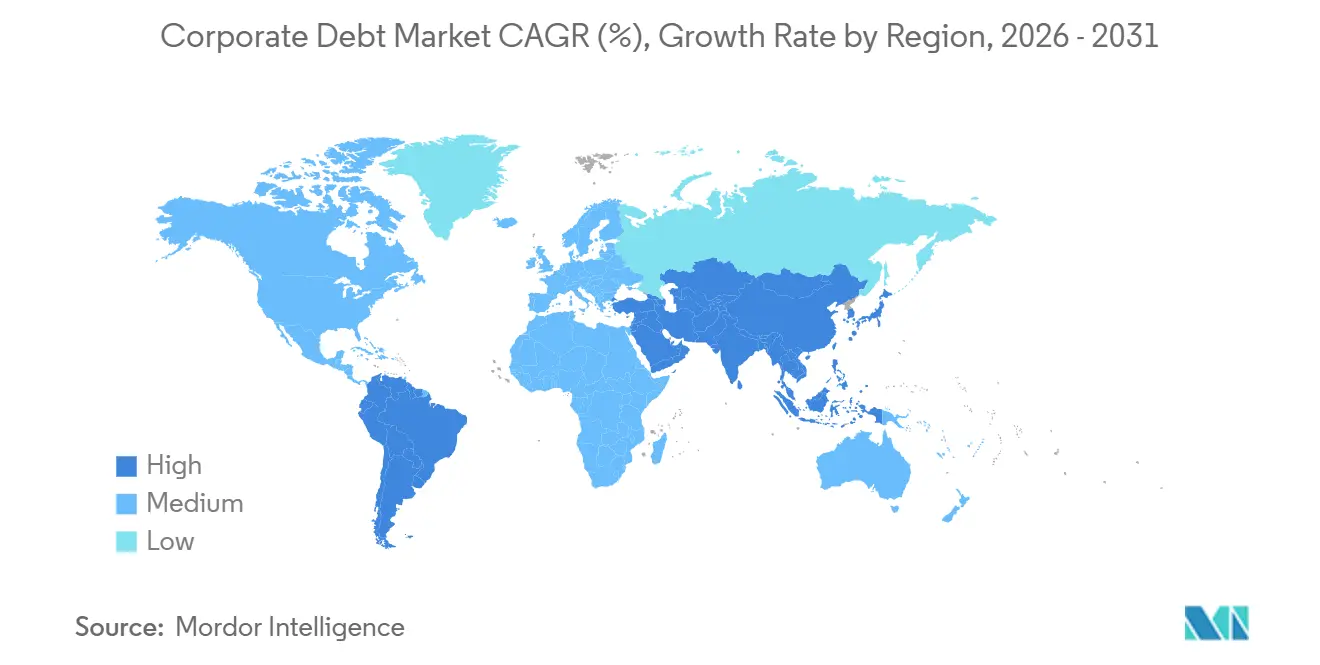
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Unternehmensschulden von Mordor Intelligence
Die Marktgröße für Unternehmensschulden wird für 2025 auf 59,5 Milliarden USD, für 2026 auf 61,29 Milliarden USD geschätzt und soll bis 2031 74,56 Milliarden USD erreichen, mit einer CAGR von 4 % von 2026 bis 2031.
Die Unternehmensverschuldung erreichte 2025 13,7 Billionen USD, darunter 6,8 Billionen USD in Unternehmensanleihen und 7 Billionen USD in Konsortialkrediten, was die anhaltende Nachfrage nach externer Finanzierung trotz höherer Refinanzierungskosten zeigt. Die Refinanzierung dürfte eine zentrale Emissionsquelle bleiben, da 24 % der ausstehenden Investment-Grade-Schulden und 31 % der Nicht-Investment-Grade-Schulden innerhalb von 3 Jahren nach Ende 2025 fällig wurden. Der Markt für Unternehmensschulden wird durch den hohen Kapitalbedarf in den Bereichen Technologie, Energie und Fertigung sowie durch die breitere Nutzung von privatem Kredit geprägt. Höhere Zinssätze üben Druck auf schwächere Kreditnehmer aus, während etablierte Emittenten öffentliche und private Kanäle nutzen können, um Fälligkeiten zu steuern. Dieser Unterschied dürfte die Lücke beim Finanzierungszugang und den Kreditkosten zwischen verschiedenen Kreditprofilen weiter vergrößern.
Wichtigste Erkenntnisse des Berichts
- Nach Schuldinstrument entfielen auf Unternehmensanleihen im Jahr 2025 61,22 % des Marktanteils für Unternehmensschulden, und sie sollen bis 2031 mit einer CAGR von 4,34 % wachsen.
- Nach Kreditqualität hielt Investment Grade im Jahr 2025 einen Marktanteil von 66,89 % am Markt für Unternehmensschulden, während unbenotete Schulden bis 2031 voraussichtlich mit einer CAGR von 5,42 % wachsen werden.
- Nach Emittentenart entfielen auf Nichtfinanzunternehmen im Jahr 2025 57,76 % der gesamten Unternehmensschuldenfinanzierung, und sie sollen bis 2031 mit einer CAGR von 4,73 % wachsen.
- Nach Branchensektor entfielen auf sonstige Sektoren im Jahr 2025 47,68 % der gesamten Unternehmensschuldenfinanzierung, während Technologie, Medien und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 6,81 % wachsen wird.
- Nach Geografie entfielen auf Nordamerika im Jahr 2025 39,92 % der gesamten Unternehmensschuldenfinanzierung, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 5,23 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Unternehmensschulden
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach KI-Infrastruktur- und Rechenzentrumsfinanzierung | +1.2% | Global, konzentriert in Nordamerika mit Ausstrahlungseffekten auf Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Unternehmensrefinanzierung und Anforderungen aus Schuldenfälligkeiten | +0.8% | Global, am stärksten ausgeprägt in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Externe Fremdfinanzierung für Investitionsausgaben von Unternehmen | +0.6% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Privater Kredit und alternative Kanäle für Unternehmensschulden | +0.5% | Nordamerika und Europa als Kernmärkte, Asien-Pazifik im Aufwind | Mittelfristig (2–4 Jahre) |
| Gestiegene Risikobereitschaft der Anleger und Nachfrage nach Unternehmenskrediten | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Entwicklung von Unternehmensschulden in Schwellenmärkten | +0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-Infrastruktur- und Rechenzentrumsfinanzierung verändert die Sektorzusammensetzung des Anleihemarkts
KI-Infrastrukturinvestitionen sind eine wesentliche Quelle zusätzlichen Angebots an Unternehmensanleihen im Markt für Unternehmensschulden. Die 5 größten Hyperscaler emittierten 2025 Unternehmensanleihen in den Vereinigten Staaten im Wert von 121 Milliarden USD, mehr als das Vierfache ihres jährlichen Durchschnitts von 28 Milliarden USD in den Jahren 2020 bis 2024[1]https://www.reuters.com/business/retail-consumer/analysts-revise-ai-hyperscaler-debt-forecasts-after-amazon-bond-sale-2026-03-17/. Sechs große Technologieemittenten hatten bis Mitte 2026 gemeinsam rund 244 Milliarden USD an Anleihen emittiert, was die Rolle einer kleinen Gruppe von Emittenten an den Investment-Grade-Kreditmärkten stärkte. KI-bezogene Anleihen repräsentierten 14 % des US-amerikanischen Investment-Grade-Markts und übertrafen Banken als größten Sektor im JPMorgan United States Liquid Index. Hyperscaler wiesen eine Nettoverschuldung von 0,4–0,7x auf, verglichen mit knapp unter 3x für den Rest des Investment-Grade-Universums, obwohl Daten von Morgan Stanley zeigen, dass diese Verschuldungsquote bis Mitte 2026 mit zunehmender Emissionstätigkeit stark auf rund 1,8x anstieg. Eine Verlangsamung der KI-Ausgaben könnte dennoch Indexfonds und Pensionsportfolios mit passivem Engagement beeinflussen.
Unternehmensrefinanzierung und die Fälligkeitsmauer erzeugen strukturellen Dealflow
Die bewerteten globalen Unternehmensschulden, die zwischen 2025 und 2029 fllig werden, belaufen sich auf insgesamt 12,4 Billionen USD, verteilt auf Anleihen, Kredite und revolvierende Fazilitäten[2]https://investorfactbook.spglobal.com/sp-global-ratings/global-corporate-debt-maturities-through-2029/. Der US-amerikanische Anteil beläuft sich auf 5,9 Billionen USD und soll 2028 mit 1,461 Billionen USD seinen Höhepunkt erreichen. Allein in den Vereinigten Staaten werden die Fälligkeiten spekulativer Nichtfinanzanleihen voraussichtlich von 254 Milliarden USD im Jahr 2026 auf 682 Milliarden USD im Jahr 2028 steigen. Viele Emittenten werden Schulden refinanzieren, die zu Zeiten nahezu nullnaher Leitzinsen aufgenommen wurden, was die Kosten gegenüber früheren Kupons um 150 bis 400 Basispunkte erhöhen kann. Investment-Grade-Unternehmen sind im Allgemeinen besser positioniert, diese Kosten zu absorbieren, als mittelständische und mit B bewertete Kreditnehmer. Die daraus resultierende Nachfrage nach Änderungs- und Verlängerungstransaktionen sowie privaten Kreditrestrukturierungen stützt den Dealflow, auch wenn sich die Spreads bei breit syndizierten Krediten verengen.
Wachstum privater Kredite und alternativer Kanäle für Unternehmensschulden stellt die Vorherrschaft des öffentlichen Markts in Frage
Das verwaltete Vermögen im Bereich privater Kredite überstieg 2026 2 Billionen USD und könnte bis 2030 3,4 Billionen bis 4 Billionen USD erreichen[3]https://www.pwc.com/gx/en/industries/private-equity/private-credit-survey.html. Die Direktkreditvergabe ist in ihrer Größenordnung mit dem breit syndizierten Kreditmarkt vergleichbar und liegt bei 1,5 Billionen bis 2 Billionen USD. Apollo und Blackstone schlossen im Juni 2026 eine Kapitalmaßnahme in Höhe von 35 Milliarden USD für Broadcoms KI-XPV-Plattform ab, die Apollo als die größte private Kredittransaktion aller Zeiten bezeichnete. Die Transaktion zeigt, dass privater Kredit auch Gegenparteien bedienen kann, die Zugang zu öffentlichen Anleihemärkten haben. Dies erweitert die Finanzierungsoptionen innerhalb des Markts für Unternehmensschulden. Privater Kredit könnte in den folgenden 4 Jahren 800 Milliarden USD für die KI-Infrastrukturfinanzierung bereitstellen. Die Eigenkapitalanforderungen nach Basel III schränken weiterhin bestimmte Bilanzaktivitäten von Banken ein und erweitern die adressierbare Kreditbasis für Nicht-Bank-Anbieter.
Entwicklung von Unternehmensschulden in Schwellenmärkten diversifiziert die Emittentenbasis
Das Hartwährungs-Unternehmensuniversum der Schwellenmärkte beläuft sich auf 2,6 Billionen USD, was dem 1,4-Fachen der Größe des Staatsanleihenuniversums der Schwellenmärkte entspricht[4]https://assets.im.natixis.com/en-au/insights/fixed-income/2026/meaningful-distinctions-emerging-market-corporate-bonds-versus-emerging-market-sovereigns?utm_source=chatgpt.com. Das Hartwährungs-Unternehmensuniversum der Schwellenmärkte beläuft sich auf 2,6 Billionen USD, was dem 1,4-Fachen der Größe des Staatsanleihenuniversums der Schwellenmärkte entspricht. Das Bruttoangebot an Unternehmensanleihen aus Schwellenmärkten außerhalb Chinas erreichte 2025 mit 398 Milliarden USD einen Rekordwert, mit einer Angebotsprognose von 460 Milliarden USD für 2026. Der wachsende Handel zwischen Schwellenländern hat die Abhängigkeit von den Nachfragezyklen der Industrieländer für Unternehmenskredite verringert. Die Emission von Unternehmensanleihen chinesischer Nichtfinanzunternehmen erreichte 2025 13,94 Billionen CNY (1,93 Billionen USD), und der ausstehende Bestand erreichte 31,29 Billionen CNY (4,33 Billionen USD). Diese Entwicklungen verbreitern die Emittentenbasis im Markt für Unternehmensschulden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Zinskosten und Refinanzierungsaufwendungen | -0.8% | Global, am stärksten ausgeprägt in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Unternehmensverschuldung und Schuldendienstverpflichtungen | -0.5% | Global, konzentriert in Hochzins- und Nicht-Investment-Grade-Segmenten | Mittelfristig (2–4 Jahre) |
| Absorptionsgrenzen der Anleger und Konzentrationsrisiko | -0.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Sekundärmarktliquidität und Anfälligkeit für Marktschocks | -0.3% | Global, am stärksten ausgeprägt in privaten Kredit- und Schwellenmarktsegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Zinskosten und Refinanzierungsaufwendungen komprimieren die Margen schwächerer Kreditnehmer
Die Refinanzierung zu aktuellen Zinssätzen schränkt die Emissionsbereitschaft schwächer bewerteter Kreditnehmer im Markt für Unternehmensschulden ein. Ende 2025 trugen 15 % der Nicht-Investment-Grade-Schulden Zinskosten von 8 % oder mehr, verglichen mit 9 % im Jahr 2022. Der Anteil der zu 2 % oder darunter verzinsten Schulden sank von fast 25 % im Jahr 2021 auf 14 % im Jahr 2025. Softwareunternehmen machen 16 % des Leveraged-Loan-Markts aus und sehen sich sowohl KI-bedingten Umsatzstörungen als auch Refinanzierungsbedarf gegenüber. Die Zahl der US-amerikanischen Investment-Grade-Hochstufungen lag im zweiten Quartal 2026 im Verhältnis 3:1 zu den Herabstufungen, obwohl dieses breite Ergebnis den Druck auf schwächere Kreditnehmer verdeckt. Die Stärke des US-Dollars kann die Schuldendienstverpflichtungen für Schwellenmarktemitten mit Hartwährungsverbindlichkeiten und Einnahmen in Lokalwährung weiter erhöhen.
Steigende Unternehmensverschuldung und Schuldendienstverpflichtungen signalisieren strukturelle Fragilität im spekulativen Segment
Die mediane Nettoverschuldung von Investment-Grade-Kreditnehmern hat seit 2021 durchschnittlich 1,7x betragen, aber Schulden und Kreditsegmente niedrigerer Qualität stehen im Markt für Unternehmensschulden unter größerem Stress. Von den zwischen 2026 und 2028 fälligen Nicht-Investment-Grade-Schulden wurden 67 % ursprünglich mit Kupons von 6 % oder weniger emittiert. Unternehmen mit B-Rating und darunter haben ihren Fälligkeitshöhepunkt früher als der breite Markt erreicht. Telekommunikationsemittenten haben innerhalb von 24 Monaten 15,6 Milliarden USD an B-bewerteten oder niedriger bewerteten Schulden fällig. Ares Management und Oaktree Capital haben in Teilen ihrer privaten Kreditportfolios eine höhere Restrukturierungsaktivität festgestellt. Der Unterschied zwischen widerstandsfähigen Investment-Grade-Bilanzen und gestressten spekulativen Kreditnehmern wird daher immer ausgeprägter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schuldinstrument: Unternehmensanleihen verankern die Emission, während sich hybride Strukturen vervielfältigen
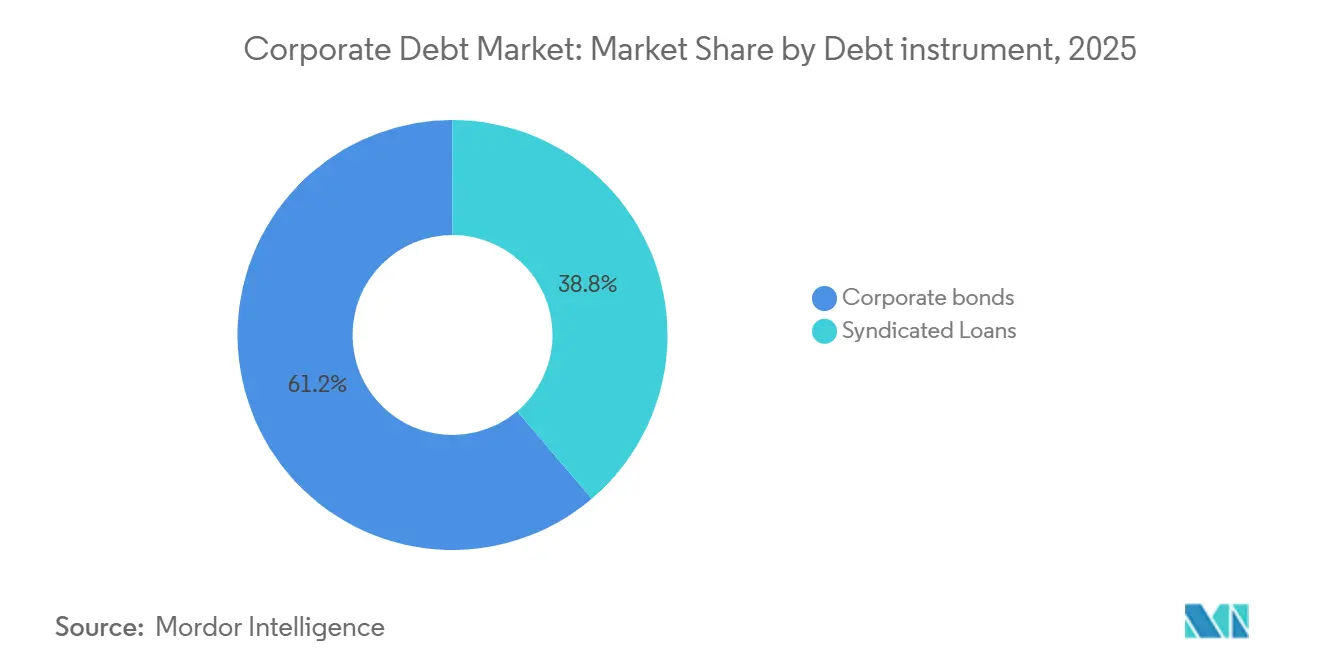
Unternehmensanleihen hielten 2025 61,22 % der Marktgröße für Unternehmensschulden, während Konsortialkredite die verbleibenden 38,78 % ausmachten. Unternehmensanleihen sollen von 2026 bis 2031 mit einer CAGR von 4,34 % wachsen, was das größte Instrumentensegment zum am schnellsten wachsenden macht. Der Anteil der US-amerikanischen Investment-Grade-Anleihen, die wöchentlich nicht gehandelt wurden, sank 2025 auf 10 %. Öffentliche Anleihemärkte können große Transaktionen, die erhebliche Skalierung erfordern, effizient unterstützen. Diese Bedingungen haben die öffentliche Anleiheemission für große Transaktionen wettbewerbsfähiger gemacht.
Die Emission von US-amerikanischen Unternehmensanleihen erreichte bis Juli 2026 1,681 Billionen USD, ein Anstieg von 26,9 % im Jahresvergleich. Das durchschnittliche tägliche Handelsvolumen stieg im gleichen Zeitraum um 14,4 % auf 68,1 Milliarden USD. Sieben US-amerikanische Investment-Grade-Transaktionen von 25 Milliarden USD oder mehr wurden 2026 bepreist, was der Gesamtzahl der vorangegangenen 7 Jahre entspricht. Das verwaltete Vermögen im Bereich privater Kredite erreichte im Juni 2025 1,8 Billionen USD und war auf Kurs, 2026 2 Billionen USD zu erreichen. KI-bezogene private Kredittransaktionen beliefen sich 2025 auf 59 Milliarden USD, und ihr Anteil am Dealwert privater Kredite stieg von 9 % auf 34 %.


Nach Kreditqualität: Investment Grade verankert Volumina, während das unbenotete Segment das schnellste Wachstum verzeichnet
Investment Grade hielt 2025 66,89 % der gesamten Unternehmensschuldenfinanzierung, gestützt durch die Nachfrage von Pensionsfonds, Versicherern und Staatsfonds. Unbenotete Schulden sollen bis 2031 mit einer CAGR von 5,42 % wachsen, der höchsten Rate innerhalb der Kreditqualitätssegmentierung. Investment-Grade-Unternehmen generierten 2025 eine Nettoemission von 768 Milliarden USD. Finanz- und Nichtfinanzunternehmen entfielen jeweils auf einen annähernd gleichen Anteil dieser Investment-Grade-Emission. Investment-Grade-Volumina bildeten weiterhin den Kern der hochwertigen Unternehmensschuldenemission.
Unbenotete Schulden expandieren, da erstmalige Schwellenmarktemitten und kleinere mittelständische Unternehmen ohne die Kosten und Verzögerungen eines öffentlichen Ratings auf Kapital zugreifen. Das 3:1-Verhältnis von US-amerikanischen Investment-Grade-Hochstufungen zu Herabstufungen im zweiten Quartal 2026 stützte die Investment-Grade-Emission trotz erhöhter absoluter Renditen. KI-gekennzeichnete Anleihen repräsentierten 2025 15 % des US-amerikanischen Investment-Grade-Markts und erhöhten die Sektor- und Durationskonzentration in einem Segment, das typischerweise für seine Diversifikation geschätzt wird. Joint-Venture-gestützte 144A-Anleihen für KI-Rechenzentrumsstandorte fügen ein Engagement hinzu, das in den Emittentenbilanzen möglicherweise nicht vollständig sichtbar ist. Verbesserte SEC-Offenlegungsregeln und die EU-Prospektverordnung verbessern die Offenlegung für neue unbenotete Emittenten.
Nach Emittentenart: Nichtfinanzunternehmen treiben die Marktexpansion über Investitionszyklen hinweg
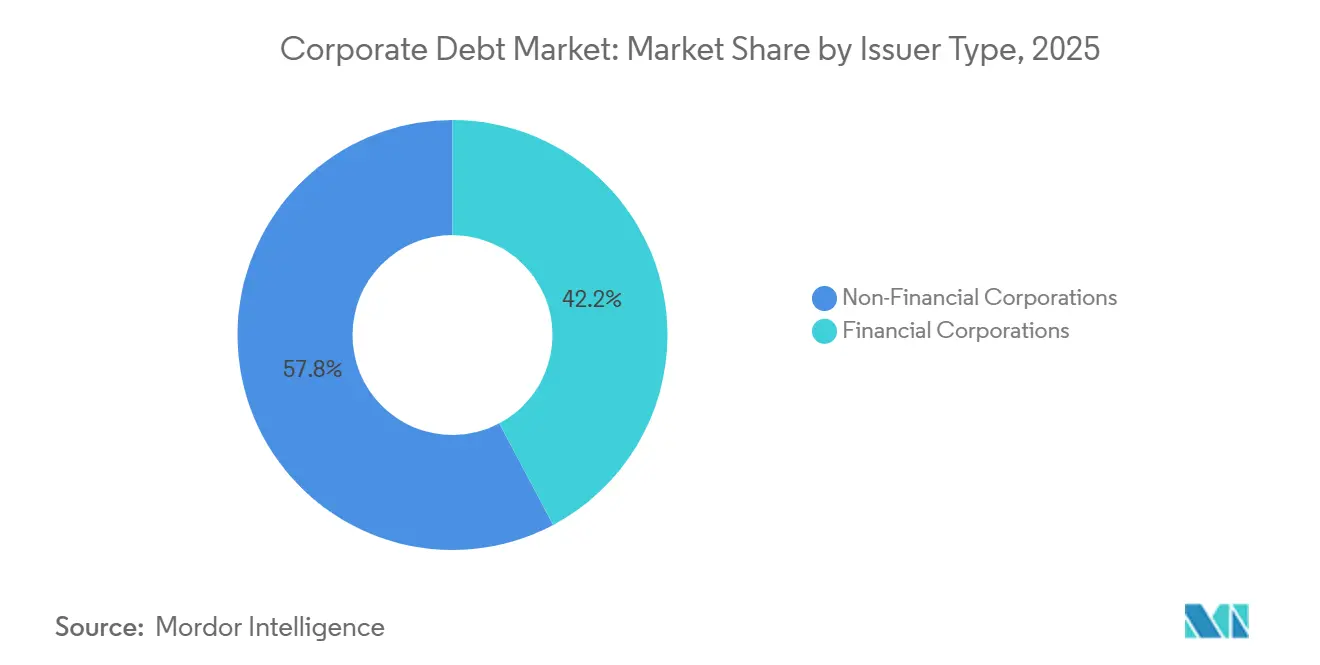
Nichtfinanzunternehmen entfielen 2025 auf 57,76 % der gesamten Unternehmensschuldenfinanzierung und sollen bis 2031 mit einer CAGR von 4,73 % wachsen. Finanzunternehmen hielten 2025 die verbleibenden 42,24 % des Markts für Unternehmensschulden. Die US-amerikanische Investment-Grade-Emission von Nichtfinanzunternehmen erreichte im ersten Halbjahr 2026 726 Milliarden USD. Dieser Gesamtbetrag entsprach 70 % des gesamten US-amerikanischen Investment-Grade-Angebots. Technologieunternehmen trugen 210 Milliarden USD zu dieser Emission bei.
Oracle plant, 2026 45 Milliarden bis 50 Milliarden USD durch Schulden und Eigenkapital aufzunehmen, um Cloud-Infrastruktur aufzubauen. Amazon emittierte ebenfalls Anleihen im Wert von 25 Milliarden USD und verdeutlicht damit den Finanzierungsbedarf, der durch die Investitionsausgaben von Nichtfinanzunternehmen entsteht. Banken, Versicherer und Vermögensverwalter passen ihre Bilanzstrategien als Reaktion auf Kapitalvorschriften und den Wettbewerb durch private Kredite an. Ares Management hat strukturierte Bankpartnerschaften und vermögensbasierte Finanzierungen ausgebaut, die es als eine adressierbare Chance von 28 Billionen USD identifiziert. Diese Vereinbarungen erhalten die Origination-Volumina aufrecht, während mehr Risiko von regulierten Bilanzen auf alternative Vermögensverwalter übertragen wird.
Nach Branchensektor: Technologie, Medien und Telekommunikation führt, während diversifizierte Sektoren Skalierung bieten
Technologie, Medien und Telekommunikation sollen bis 2031 mit einer CAGR von 6,81 % wachsen und damit das am schnellsten wachsende Unternehmensschuldensegment nach Branche darstellen. Sonstige Sektoren hielten 2025 47,68 % der gesamten Unternehmensschuldenfinanzierung und umfassten Energie und Versorgungsunternehmen, Industrie und Fertigung, Gesundheitswesen und Biowissenschaften, Konsumgüter und -dienstleistungen sowie Immobilien. Hyperscaler-Investitionen und eine breitere Basis von Rechenzentrum-, Halbleiter- und Telekommunikationsturm-Emittenten treiben den Finanzierungsbedarf im Bereich Technologie, Medien und Telekommunikation an. Unternehmen aus dem Bereich Technologie, Medien und Telekommunikation könnten 2026 400 Milliarden USD an US-amerikanischen erstklassigen Schulden aufnehmen. Technologie könnte 252 Milliarden USD, Medien und Unterhaltung 85 Milliarden USD und Telekommunikation 56 Milliarden USD zu dieser Finanzierung beitragen.
Energie und Versorgungsunternehmen repräsentieren 16 % des gesamten ausstehenden Anleihebestands von Nichtfinanzunternehmen. Die US-amerikanische Investment-Grade-Emission von Versorgungsunternehmen erreichte 2025 135 Milliarden USD und wird für 2026 auf 145 Milliarden USD prognostiziert, da die Nachfrage von Rechenzentren eine Erweiterung des Netzes und der Erzeugungskapazitäten erfordert. Industrie und Fertigung machen 29 % der ausstehenden Schulden von Nichtfinanzunternehmen aus und profitieren von Reshoring-Anreizen in Nordamerika und Europa. Die Emission im Bereich Gesundheitswesen und Biowissenschaften wird durch Fusionsfinanzierungen und Biopharma-Lizenztransaktionen gestützt, während sich Immobilien außerhalb des notleidenden Bürosubsektors erholen, da sich die REIT-Bilanzen stabilisieren. Chinas im Mai 2025 eingeführte Technologieinnovationsanleihen stützten die Emission von Industrieanleihen, da die gesamte Emission von Nichtfinanzunternehmen 2025 13,94 Billionen CNY, entsprechend 1,93 Billionen USD, erreichte.
Geografische Analyse
Nordamerika hielt 2025 39,92 % der gesamten Unternehmensschuldenfinanzierung, gestützt durch die Tiefe der US-amerikanischen Investment-Grade- und Hochzinsanleihemärkte. Die ausstehenden US-amerikanischen Investment-Grade-Anleihen beliefen sich im ersten Quartal 2026 auf 11,7 Billionen USD. Die US-amerikanische Investment-Grade-Emission steuert auf 1,81 Billionen USD im Jahr 2026 zu, da KI-Kapitalausgaben und Fusionsaktivitäten das Angebot erhöhen. Die zwischen 2025 und 2029 fälligen US-amerikanischen Unternehmensschulden belaufen sich auf insgesamt 5,9 Billionen USD und sollen 2028 mit 1,461 Billionen USD ihren Höhepunkt erreichen. Der elektronische Handel machte im November 2025 50 % des US-amerikanischen Unternehmensanleihehandels aus und hat die Ausführungskosten gesenkt sowie die Beteiligung von Privatanlegern verbreitert.
Europa bleibt eine bedeutende Quelle von Aktivitäten im Markt für Unternehmensschulden, wobei die Emission auf das Vereinigte Königreich, Deutschland, Frankreich, Italien und Spanien konzentriert ist. Euro-denominierte Fremdwährungskredite wuchsen 2025 mit einer jährlichen Rate von 11 %, wodurch die ausstehenden Beträge auf 4,9 Billionen EUR stiegen. Europäische Offenlegungsanforderungen, einschließlich der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen und des Europäischen Standards für grüne Anleihen, prägen die Emittentenpraktiken bei nachhaltigen Schulden. Brasilien nahm im April 2026 5,9 Milliarden USD in Staatsanleihen auf, während die Emission von Nichtfinanzunternehmen aus Schwellenmärkten außerhalb Chinas in diesem Monat um 66 % im Jahresvergleich stieg. Das Wachstum der Schwellenmärkte wird für 2026 auf 4,1 % prognostiziert, was 2,6 Prozentpunkte über dem Wachstum der Industrieländer liegt.
Asien-Pazifik soll bis 2031 mit einer CAGR von 5,23 % wachsen, der höchsten regionalen Rate im Markt für Unternehmensschulden. Die asiatische internationale Anleiheemission stieg 2025 um 14 % auf 527 Milliarden USD, während die ASEAN-Emission um 31 % über dem Durchschnitt von 2022 bis 2024 lag. China macht den größten Teil der asiatischen Unternehmensanleiheemission aus, während Indien, Japan, Südkorea und Singapur ihre inländischen und internationalen Schuldenmärkte ausbauen. Der Nahe Osten und Afrika verzeichnen eine höhere Emission im Zusammenhang mit staatlichen Infrastrukturprogrammen, wobei Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika die Aktivitäten im Markt für Unternehmensschulden anführen. Digitale Anleiheaktivitäten stärken auch die Verbindung der Region mit der globalen Kapitalmarktinfrastruktur.

Wettbewerbslandschaft
Der Markt für Unternehmensschulden ist fragmentiert. Großbanken führen die primäre Anleiheemission und die Origination von Konsortialkrediten an. Alternative Vermögensverwalter bauen ihre Direktkreditvergabe aus und konkurrieren zunehmend mit diesen Banken und kooperieren mit ihnen. JPMorgan, Goldman Sachs, Bank of America, Citigroup, Morgan Stanley, Barclays, BNP Paribas, Deutsche Bank, HSBC und Wells Fargo bleiben im Investment-Grade- und Leveraged-Underwriting aktiv. Apollo, Ares, Blackstone, KKR, Blue Owl, BlackRock, HPS Investment Partners, Oaktree, Carlyle Group und Golub Capital betreiben Direktkreditplattformen, die in ihrer Größenordnung mit dem breit syndizierten Kreditmarkt vergleichbar sind.
JPMorgan und Goldman Sachs gingen im Mai 2025 eine Partnerschaft mit Apollo ein, um Investment-Grade-Privatkredite zu syndizieren und zu handeln. Apollos Broadcom-Transaktion über 35 Milliarden USD im Juni 2026 umfasste Goldman Sachs, Wells Fargo, BNP Paribas, Citigroup, Bank of America und Morgan Stanley als Co-Arrangeure oder Platzierungsagenten. Diese Vereinbarungen zeigen, wie Banken und alternative Manager Distributions-, Underwriting- und Bilanzkapazitäten kombinieren können. Die mittelständische Kreditvergabe bleibt relevant, wenn der Finanzierungsbedarf die Kapazität eines einzelnen Kreditgebers übersteigt, aber nicht zur öffentlichen Anleiheemission passt. Spezialisierte Finanzierungen für die Energiewende und KI-Infrastruktur werden ebenfalls zu einem immer wichtigeren Wettbewerbsbereich im Markt für Unternehmensschulden.
KI-gestütztes Underwriting, Echtzeit-Kreditüberwachung und digitale Anleiheemission werden zu operativen Differenzierungsmerkmalen im Markt für Unternehmensschulden. Der Rahmen der SEC für die Offenlegung von Privatplatzierungen, das EU-DLT-Pilotregime und das tokenisierte Anleihe-Pilotprojekt von SEBI prägen die Compliance-Anforderungen für Marktteilnehmer. Unternehmen mit rechtlichen, technologischen und Distributionskapazitäten sind besser positioniert, diese Anforderungen in großem Maßstab zu erfüllen. Blackstone, Apollo und KKR haben Investitionen in proprietäre KI-Risikobeurteilungssysteme offengelegt. Die größten Institute behalten Vorteile bei der Ausführung, dem Investorenzugang und der Fähigkeit, komplexe Finanzierungen zu unterstützen.
Marktführer im Bereich Unternehmensschulden
JPMorgan Chase & Co.
Citigroup Inc.
Bank of America Corporation
Goldman Sachs Group, Inc.
Morgan Stanley
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Bank of America stimmte zu, rund 1,9 Milliarden USD für einen Anteil von bis zu 49,9 % an Jio Credit, der Kreditvergabetochter von Jio Financial Services, zu investieren und damit ihre Präsenz auf Indiens wachsendem digitalen Kreditmarkt auszubauen.
- August 2026: Goldman Sachs stimmte der Übernahme von NEOS Investments zu und fügte damit rund 30 Milliarden USD über 19 optionsbasierte Einkommens-ETFs hinzu und erweiterte seine aktive ETF-Plattform.
- Juni 2026: Apollo Global Management und Blackstone schließen eine Kapitalmaßnahme in Höhe von 35 Milliarden USD für Broadcoms KI-XPV-Plattform ab, die größte private Kredittransaktion aller Zeiten. Goldman Sachs, Wells Fargo, BNP Paribas, Citi, Bank of America und Morgan Stanley fungierten als Co-Arrangeure oder Platzierungsagenten, wobei erwartet wird, dass 15 Milliarden USD des Papiers bis Anfang 2027 handelbar werden.
- Juni 2026: VEON schließt ein zweistufiges vorrangiges unbesichertes Anleihenangebot über 1,4 Milliarden USD über VEON Midco B.V. ab und refinanziert damit im Wesentlichen alle Fälligkeiten 2027 vorzeitig. Die Transaktion zog eine Nachfrage an, die den Angebotsschwellenwert überstieg, und spiegelt das proaktive Fälligkeitsmanagement des Telekommunikationssektors vor dem Höhepunkt der spekulativen Schulden im Jahr 2028 wider.


Umfang des globalen Berichts zum Markt für Unternehmensschulden
| Unternehmensanleihen |
| Konsortialkredite |
| Investment Grade |
| Nicht-Investment-Grade |
| Unbenotet |
| Finanzunternehmen |
| Nichtfinanzunternehmen |
| Energie und Versorgungsunternehmen |
| Industrie und Fertigung |
| Technologie, Medien und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Konsumgüter und -dienstleistungen |
| Immobilien |
| Sonstige Sektoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Schuldinstrument | Unternehmensanleihen | |
| Konsortialkredite | ||
| Nach Kreditqualität | Investment Grade | |
| Nicht-Investment-Grade | ||
| Unbenotet | ||
| Nach Emittentenart | Finanzunternehmen | |
| Nichtfinanzunternehmen | ||
| Nach Branchensektor | Energie und Versorgungsunternehmen | |
| Industrie und Fertigung | ||
| Technologie, Medien und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Konsumgüter und -dienstleistungen | ||
| Immobilien | ||
| Sonstige Sektoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Unternehmensschulden an?
KI-Infrastrukturausgaben, Refinanzierungsbedarf, Investitionsausgaben von Unternehmen und die breitere Nutzung privater Kredite stützen die Expansion bis 2031.
Wie groß ist der Markt für Unternehmensschulden im Jahr 2026?
Der Sektor wird für 2026 auf 61,3 Billionen USD geschätzt und soll bis 2031 74,6 Billionen USD erreichen.
Welches Schuldinstrument führt die Unternehmensfinanzierung an?
Unternehmensanleihen hielten 2025 einen Anteil von 61,22 % und sollen bis 2031 mit einer CAGR von 4,34 % wachsen.
Welches Kreditqualitätssegment wächst am schnellsten?
Unbenotete Schulden sollen bis 2031 mit einer CAGR von 5,42 % expandieren, da immer mehr erstmalige Emittenten auf Fremdkapital zugreifen.
Welche Region expandiert bei der Emission von Unternehmensschulden am schnellsten?
Asien-Pazifik soll bis 2031 mit einer CAGR von 5,23 % wachsen, gestützt durch expandierende Schuldenmärkte in China, Indien, Japan, Südkorea und Singapur.
Was ist das Hauptrisiko für Unternehmenskreditnehmer?
Höhere Refinanzierungskosten sind für schwächer bewertete Emittenten am herausforderndsten, die niedrig verzinste Schulden zu aktuellen Zinssätzen ersetzen müssen.
Seite zuletzt aktualisiert am:



