
Taille et part du marché de la dette d'entreprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
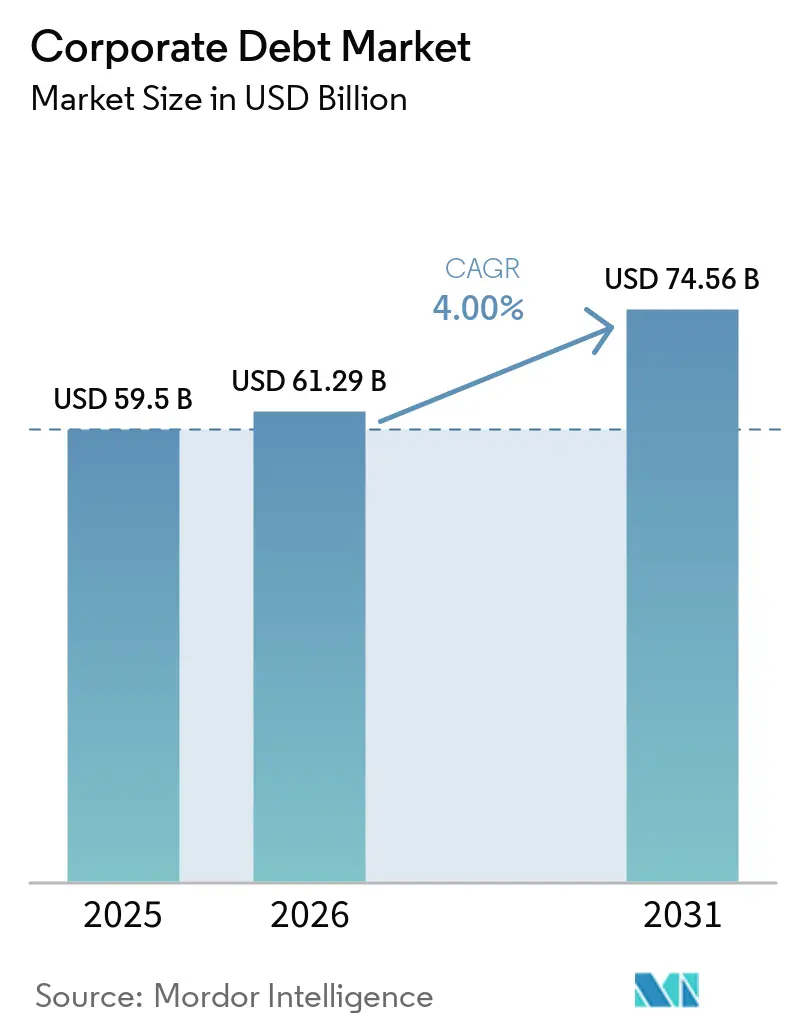
| Taille du Marché (2026) | 61.29 Milliards de dollars |
| Taille du Marché (2031) | 74.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.00 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la dette d'entreprise par Mordor Intelligence
La taille du marché de la dette d'entreprise est estimée à 59,5 milliards USD en 2025, 61,29 milliards USD en 2026, et devrait atteindre 74,56 milliards USD d'ici 2031, avec un CAGR de 4 % de 2026 à 2031.
L'emprunt des entreprises a atteint 13,7 milliards USD en 2025, dont 6,8 milliards USD en obligations d'entreprise et 7 milliards USD en prêts syndiqués, témoignant d'une demande soutenue de financement externe malgré des coûts de refinancement plus élevés. Le refinancement devrait rester une source centrale d'émission, car 24 % de la dette en cours de catégorie investissement et 31 % de la dette hors catégorie investissement arrivaient à échéance dans les 3 ans suivant la fin de 2025. Le marché de la dette d'entreprise est façonné par d'importants besoins en capitaux dans les secteurs de la technologie, de l'énergie et de la fabrication, ainsi que par un recours plus large au crédit privé. Des taux plus élevés exercent une pression sur les emprunteurs les plus fragiles, tandis que les émetteurs établis peuvent utiliser les canaux publics et privés pour gérer leurs échéances. Cette différence est susceptible d'élargir l'écart en matière d'accès au financement et de coûts d'emprunt selon les profils de crédit.
Points clés du rapport
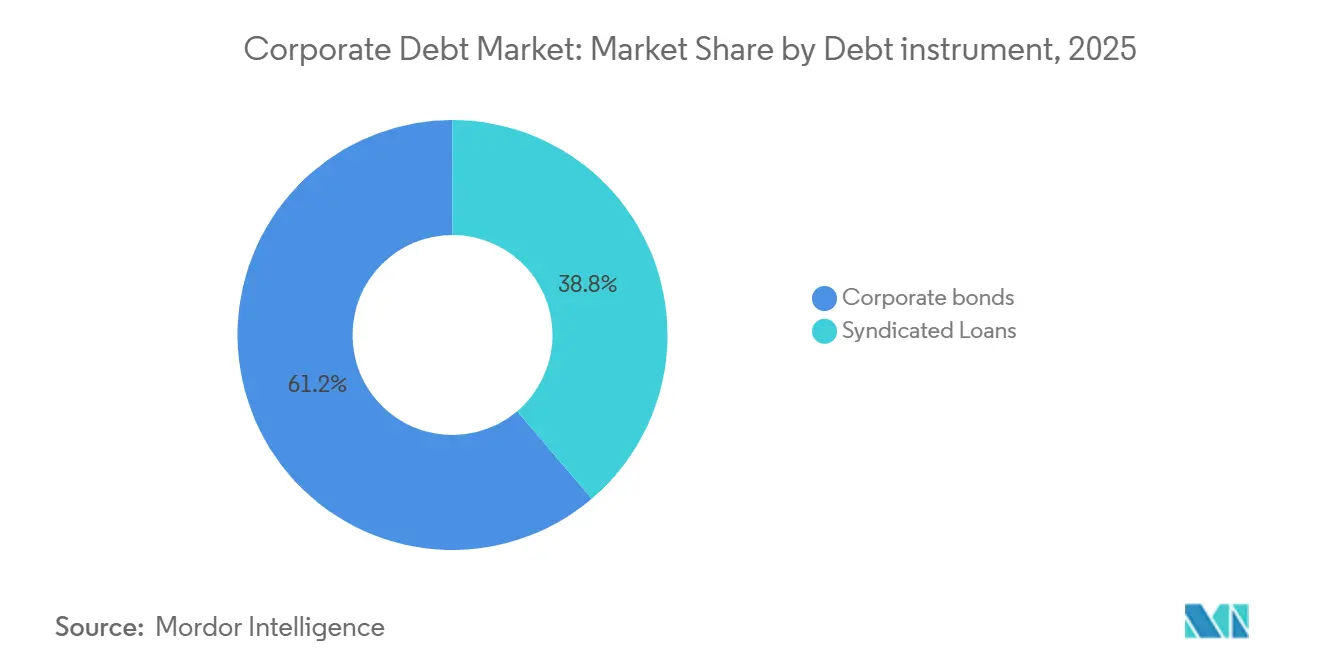
- Par instrument de dette, les obligations d'entreprise ont capté 61,22 % de la part du marché de la dette d'entreprise en 2025 et devraient croître à un CAGR de 4,34 % jusqu'en 2031.
- Par qualité de crédit, la catégorie investissement détenait 66,89 % de la part du marché de la dette d'entreprise en 2025, tandis que la dette non notée devrait croître à un CAGR de 5,42 % jusqu'en 2031.
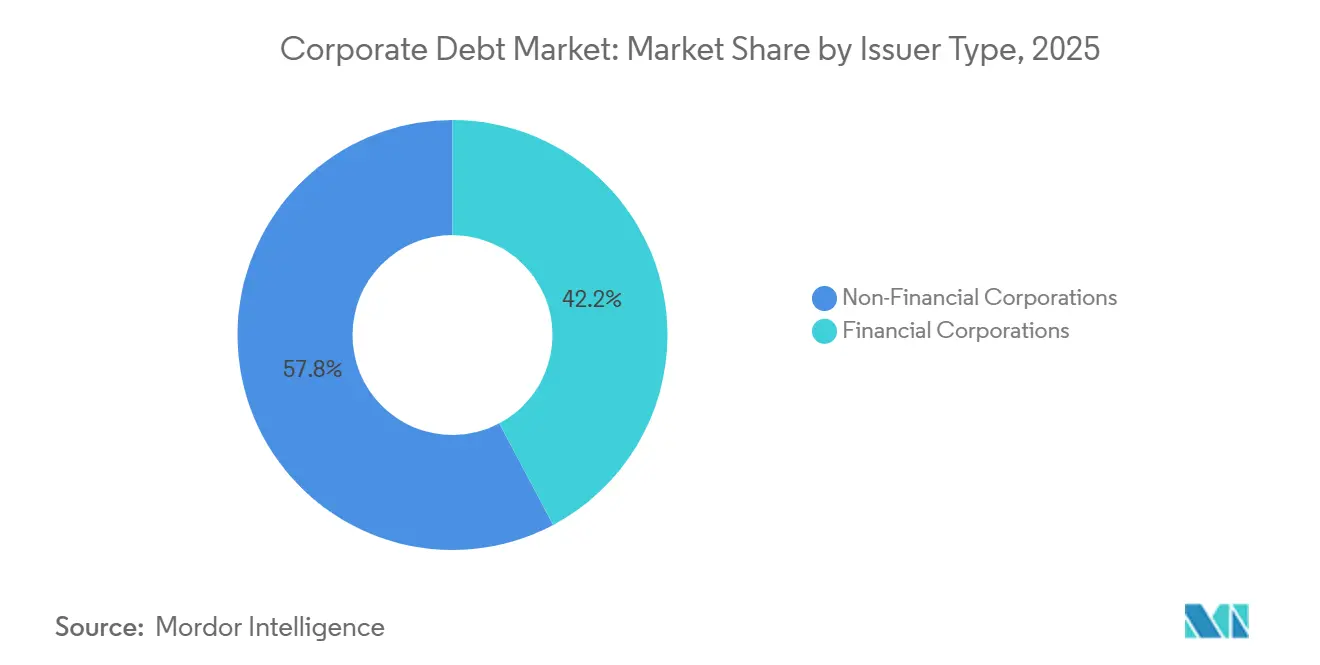
- Par type d'émetteur, les sociétés non financières ont capté 57,76 % du financement global de la dette d'entreprise en 2025 et devraient croître à un CAGR de 4,73 % jusqu'en 2031.
- Par secteur industriel, les autres secteurs représentaient 47,68 % du financement global de la dette d'entreprise en 2025, tandis que la technologie, les médias et les télécommunications devraient croître à un CAGR de 6,81 % jusqu'en 2031.
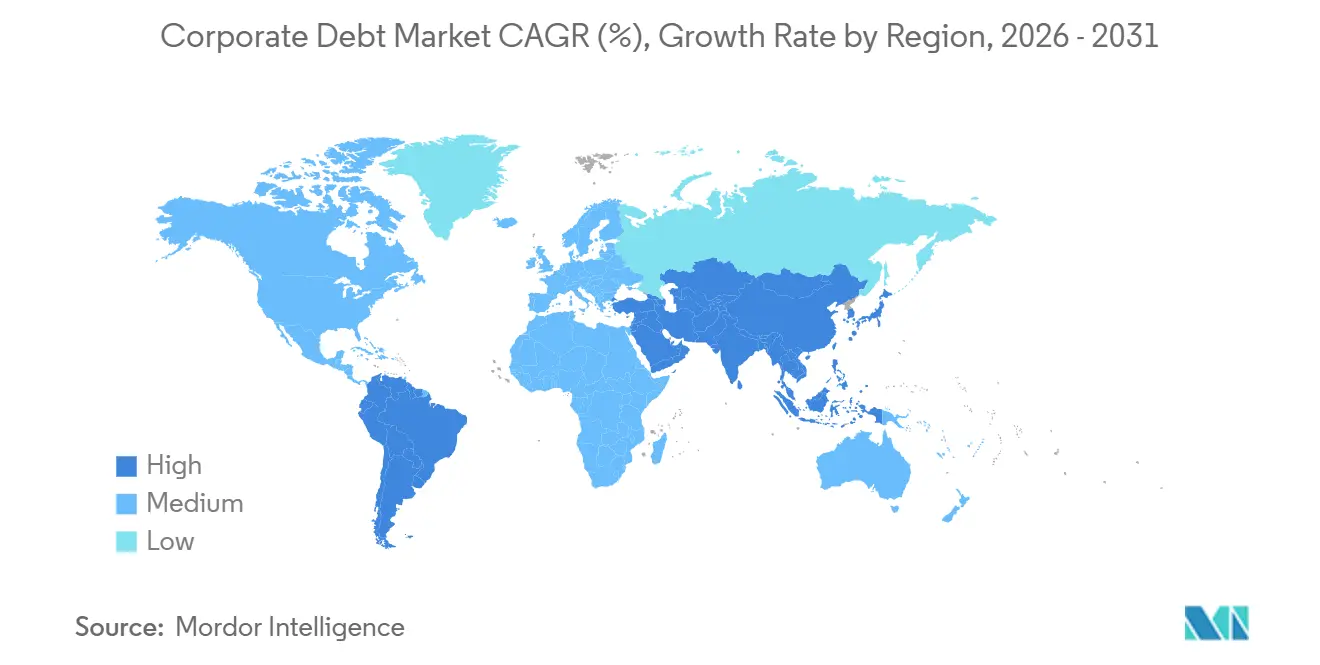
- Par géographie, l'Amérique du Nord représentait 39,92 % du financement global de la dette d'entreprise en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,23 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la dette d'entreprise
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande de financement des infrastructures d'IA et des centres de données | +1.2% | Mondial, concentré en Amérique du Nord avec des retombées vers l'Asie-Pacifique et l'Europe | Court terme (≤ 2 ans) |
| Refinancement des entreprises et exigences d'échéance de la dette | +0.8% | Mondial, plus aigu en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Financement externe de la dette pour les dépenses d'investissement des entreprises | +0.6% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Crédit privé et canaux alternatifs de dette d'entreprise | +0.5% | Amérique du Nord et Europe en tête, l'Asie-Pacifique en progression | Moyen terme (2-4 ans) |
| Appétit accru des investisseurs pour le risque et demande de crédit d'entreprise | +0.4% | Mondial | Court terme (≤ 2 ans) |
| Développement de la dette d'entreprise sur les marchés émergents | +0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le financement des infrastructures d'IA et des centres de données remodèle la composition sectorielle du marché obligataire
L'investissement dans les infrastructures d'IA constitue une source majeure d'offre supplémentaire d'obligations d'entreprise sur le marché de la dette d'entreprise. Les 5 plus grands hyperscalers ont émis 121 milliards USD d'obligations d'entreprise aux États-Unis en 2025, soit plus de 4 fois leur moyenne annuelle de 28 milliards USD entre 2020 et 2024[1]https://www.reuters.com/business/retail-consumer/analysts-revise-ai-hyperscaler-debt-forecasts-after-amazon-bond-sale-2026-03-17/. Six grands émetteurs technologiques avaient collectivement émis environ 244 milliards USD d'obligations à mi-2026, renforçant le rôle d'un petit groupe d'émetteurs sur les marchés de crédit de catégorie investissement. Les obligations liées à l'IA représentaient 14 % du marché américain de catégorie investissement et dépassaient les banques en tant que secteur le plus important dans l'indice JPMorgan United States Liquid Index. Les hyperscalers affichaient un levier net de 0,4 à 0,7x, contre un peu moins de 3x pour le reste de l'univers de catégorie investissement, bien que les données de Morgan Stanley montrent que ce ratio de levier augmente fortement pour atteindre environ 1,8x à mi-2026 à mesure que les émissions s'accélèrent. Un ralentissement des dépenses en IA pourrait néanmoins affecter les fonds indiciels et les portefeuilles de retraite exposés passivement.
Le refinancement des entreprises et le mur des échéances génèrent un flux structurel de transactions
La dette d'entreprise mondiale notée arrivant à échéance entre 2025 et 2029 totalise 12,4 milliards USD en obligations, prêts et facilités renouvelables[2]https://investorfactbook.spglobal.com/sp-global-ratings/global-corporate-debt-maturities-through-2029/. La composante américaine totalise 5,9 milliards USD et devrait atteindre un pic de 1,461 milliard USD en 2028. Aux États-Unis seulement, les échéances non financières de catégorie spéculative devraient passer de 254 milliards USD en 2026 à 682 milliards USD en 2028. De nombreux émetteurs devront refinancer une dette contractée lorsque les taux directeurs étaient proches de zéro, ce qui peut alourdir les coûts de 150 à 400 points de base par rapport aux coupons antérieurs. Les entreprises de catégorie investissement sont généralement mieux positionnées pour absorber ces coûts que les emprunteurs du marché intermédiaire et notés B. La demande qui en résulte pour des transactions d'amendement et de prorogation ainsi que pour des restructurations de crédit privé soutient le flux de transactions même lorsque les spreads des prêts syndiqués se resserrent.
La croissance du crédit privé et des canaux alternatifs de dette d'entreprise remet en question la primauté des marchés publics
Les actifs sous gestion du crédit privé ont dépassé 2 milliards USD en 2026 et pourraient atteindre entre 3,4 milliards USD et 4 milliards USD d'ici 2030[3]https://www.pwc.com/gx/en/industries/private-equity/private-credit-survey.html. Le prêt direct est comparable en taille au marché des prêts syndiqués, avec entre 1,5 milliard USD et 2 milliards USD. Apollo et Blackstone ont finalisé une solution de capital de 35 milliards USD pour la plateforme AI XPV de Broadcom en juin 2026, qu'Apollo a décrite comme la plus grande transaction de crédit privé jamais enregistrée. Cette transaction montre que le crédit privé peut servir des contreparties qui ont également accès aux marchés obligataires publics. Cela élargit l'éventail des choix de financement au sein du marché de la dette d'entreprise. Le crédit privé pourrait fournir 800 milliards USD pour le financement des infrastructures d'IA au cours des 4 prochaines années. Les exigences de fonds propres de Bâle III continuent de limiter certaines activités de bilan bancaire et d'élargir la base de prêts adressable pour les prestataires non bancaires.
Le développement de la dette d'entreprise sur les marchés émergents diversifie la base des émetteurs
L'univers des entreprises des marchés émergents en devises fortes s'élève à 2,6 milliards USD, soit 1,4 fois la taille de l'univers des obligations souveraines des marchés émergents[4]https://assets.im.natixis.com/en-au/insights/fixed-income/2026/meaningful-distinctions-emerging-market-corporate-bonds-versus-emerging-market-sovereigns?utm_source=chatgpt.com. L'univers des entreprises des marchés émergents en devises fortes s'élève à 2,6 milliards USD, soit 1,4 fois la taille de l'univers des obligations souveraines des marchés émergents. L'offre brute des entreprises des marchés émergents hors Chine a atteint un record de 398 milliards USD en 2025, avec une prévision d'offre de 460 milliards USD pour 2026. La croissance des échanges entre économies émergentes a réduit la dépendance aux cycles de demande des marchés développés pour le crédit d'entreprise. L'émission d'obligations d'entreprises non financières chinoises a atteint 13,94 milliards CNY (1,93 milliard USD) en 2025, et l'encours a atteint 31,29 milliards CNY (4,33 milliards USD). Ces développements élargissent la base des émetteurs au sein du marché de la dette d'entreprise.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts d'intérêt plus élevés et dépenses de refinancement | -0.8% | Mondial, plus aigu en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Hausse du levier des entreprises et charges du service de la dette | -0.5% | Mondial, concentré dans les segments à haut rendement et hors catégorie investissement | Moyen terme (2-4 ans) |
| Contraintes d'absorption des investisseurs et risque de concentration | -0.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Liquidité du marché secondaire et vulnérabilité aux chocs de marché | -0.3% | Mondial, plus aigu dans les segments du crédit privé et des marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Des coûts d'intérêt plus élevés et des dépenses de refinancement compriment les marges des emprunteurs les plus fragiles
Le refinancement aux taux actuels contraint l'appétit d'émission des emprunteurs les moins bien notés sur le marché de la dette d'entreprise. Fin 2025, 15 % de la dette hors catégorie investissement supportait un coût d'intérêt de 8 % ou plus, contre 9 % en 2022. La proportion de la dette tarifée à 2 % ou moins est passée de près de 25 % en 2021 à 14 % en 2025. Les entreprises de logiciels représentent 16 % du marché des prêts à effet de levier et font face à la fois à des perturbations de revenus liées à l'IA et à des besoins de refinancement. Les relèvements de notation de catégorie investissement aux États-Unis ont affiché un ratio de 3 pour 1 par rapport aux abaissements au deuxième trimestre 2026, bien que ce résultat global dissimule des pressions parmi les emprunteurs les plus fragiles. La vigueur du dollar américain peut en outre alourdir les coûts du service de la dette pour les émetteurs des marchés émergents ayant des obligations en devises fortes et des revenus en monnaie locale.
La hausse du levier des entreprises et des charges du service de la dette signale une fragilité structurelle dans le segment de catégorie spéculative
Le levier net médian des emprunteurs de catégorie investissement s'est établi en moyenne à 1,7x depuis 2021, mais les segments de dette et de prêts de moindre qualité font face à des tensions plus importantes sur le marché de la dette d'entreprise. Parmi la dette hors catégorie investissement arrivant à échéance entre 2026 et 2028, 67 % avait été initialement émise avec des coupons de 6 % ou moins. Les entreprises notées B- et en dessous ont atteint leur pic d'échéances plus tôt que le marché dans son ensemble. Les émetteurs du secteur des télécommunications ont 15,6 milliards USD de dette notée B ou moins arrivant à échéance dans les 24 mois. Ares Management et Oaktree Capital ont identifié une activité de restructuration plus importante dans certaines parties de leurs portefeuilles de crédit privé. L'écart entre les bilans résilients de catégorie investissement et les emprunteurs de catégorie spéculative sous pression devient donc de plus en plus prononcé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par instrument de dette : les obligations d'entreprise ancrent les émissions tandis que les structures hybrides se multiplient
Les obligations d'entreprise détenaient 61,22 % de la taille du marché de la dette d'entreprise en 2025, tandis que les prêts syndiqués représentaient les 38,78 % restants. Les obligations d'entreprise devraient croître à un CAGR de 4,34 % de 2026 à 2031, faisant du segment d'instruments le plus important le plus dynamique. La part des obligations américaines de catégorie investissement n'ayant pas été négociées chaque semaine est tombée à 10 % en 2025. Les marchés obligataires publics peuvent efficacement soutenir de grandes transactions nécessitant une échelle substantielle. Ces conditions ont rendu l'exécution sur les marchés obligataires publics plus compétitive pour les grandes transactions.
L'émission d'obligations d'entreprise américaines a atteint 1,681 milliard USD jusqu'en juillet 2026, en hausse de 26,9 % en glissement annuel. Le volume moyen des échanges quotidiens a augmenté de 14,4 % pour atteindre 68,1 milliards USD au cours de la même période. Sept transactions américaines de catégorie investissement de 25 milliards USD ou plus avaient été tarifées en 2026, soit autant que le total enregistré au cours des 7 années précédentes. Les actifs sous gestion du crédit privé ont atteint 1,8 milliard USD en juin 2025 et étaient en passe d'atteindre 2 milliards USD en 2026. Les transactions de crédit privé liées à l'IA ont totalisé 59 milliards USD en 2025, et leur part dans la valeur des transactions de crédit privé est passée de 9 % à 34 %.


Par qualité de crédit : la catégorie investissement ancre les volumes tandis que le segment non noté enregistre la croissance la plus rapide
La catégorie investissement détenait 66,89 % du financement global de la dette d'entreprise en 2025, soutenue par la demande des fonds de pension, des assureurs et des fonds souverains. La dette non notée devrait croître à un CAGR de 5,42 % jusqu'en 2031, le taux le plus élevé au sein de la segmentation par qualité de crédit. Les entreprises de catégorie investissement ont généré 768 milliards USD d'émissions nettes en 2025. Les entreprises financières et non financières ont chacune représenté une part globalement égale de ces émissions de catégorie investissement. Les volumes de catégorie investissement ont continué de constituer le cœur des émissions de dette d'entreprise de haute qualité.
La dette non notée se développe à mesure que les émetteurs des marchés émergents primo-accédants et les petites entreprises du marché intermédiaire accèdent aux capitaux sans les coûts et les délais d'une notation publique. Le ratio de 3 pour 1 des relèvements de notation américaine de catégorie investissement par rapport aux abaissements au deuxième trimestre 2026 a soutenu les émissions de catégorie investissement malgré des rendements absolus élevés. Les obligations étiquetées IA représentaient 15 % du marché américain de catégorie investissement en 2025, augmentant la concentration sectorielle et de duration dans un segment généralement valorisé pour sa diversification. Les obligations 144A adossées à des coentreprises pour des campus de centres de données IA ajoutent une exposition qui peut ne pas être entièrement visible dans les bilans des émetteurs. Le renforcement des règles de divulgation de la SEC et le règlement européen sur les prospectus améliorent la transparence pour les nouveaux émetteurs non notés.
Par type d'émetteur : les sociétés non financières stimulent l'expansion du marché à travers les cycles de dépenses d'investissement
Les sociétés non financières ont capté 57,76 % du financement global de la dette d'entreprise en 2025 et devraient croître à un CAGR de 4,73 % jusqu'en 2031. Les sociétés financières détenaient les 42,24 % restants du marché de la dette d'entreprise en 2025. Les émissions non financières américaines de catégorie investissement ont atteint 726 milliards USD au premier semestre 2026. Ce total représentait 70 % de l'offre globale américaine de catégorie investissement. Les entreprises technologiques ont contribué 210 milliards USD de ces émissions.
Oracle prévoit de lever entre 45 milliards USD et 50 milliards USD par dette et capitaux propres en 2026 pour construire des infrastructures cloud. Amazon a également émis 25 milliards USD d'obligations, illustrant les besoins de financement créés par les dépenses d'investissement des entreprises non financières. Les banques, les assureurs et les gestionnaires d'actifs adaptent leurs approches de bilan en réponse aux règles de fonds propres et à la concurrence du crédit privé. Ares Management a élargi ses partenariats bancaires structurés et le financement adossé à des actifs, qu'il identifie comme une opportunité adressable de 28 milliards USD. Ces arrangements maintiennent les volumes d'origination tout en transférant davantage de risques des bilans réglementés vers les gestionnaires d'actifs alternatifs.
Par secteur industriel : la technologie, les médias et les télécommunications en tête tandis que les secteurs diversifiés assurent l'échelle
La technologie, les médias et les télécommunications devraient croître à un CAGR de 6,81 % jusqu'en 2031, ce qui en fait le segment industriel de la dette d'entreprise à la croissance la plus rapide. Les autres secteurs détenaient 47,68 % du financement global de la dette d'entreprise en 2025 et comprenaient l'énergie et les services publics, les industries et la fabrication, la santé et les sciences de la vie, les produits et services de consommation, et l'immobilier. Les investissements des hyperscalers et une base plus large d'émetteurs de centres de données, de semi-conducteurs et de tours de télécommunications stimulent les besoins de financement du secteur TMT. Les entreprises TMT pourraient lever 400 milliards USD de dette américaine de haute qualité en 2026. La technologie pourrait contribuer 252 milliards USD, les médias et le divertissement 85 milliards USD, et les télécommunications 56 milliards USD de ce financement.
L'énergie et les services publics représentent 16 % du stock total d'obligations non financières en cours. Les émissions américaines de catégorie investissement dans les services publics ont atteint 135 milliards USD en 2025 et sont projetées à 145 milliards USD en 2026, la demande des centres de données nécessitant une expansion du réseau et de la production. Les industries et la fabrication représentent 29 % de la dette non financière en cours et bénéficient des incitations à la relocalisation en Amérique du Nord et en Europe. Les émissions dans la santé et les sciences de la vie sont soutenues par le financement de fusions et les transactions de licences biopharma, tandis que l'immobilier se redresse en dehors du sous-secteur des bureaux en difficulté à mesure que les bilans des REIT se stabilisent. Les obligations d'innovation technologique chinoises, introduites en mai 2025, ont soutenu les émissions d'obligations industrielles alors que les émissions totales d'entreprises non financières atteignaient 13,94 milliards CNY, soit l'équivalent de 1,93 milliard USD, en 2025.
Analyse géographique
L'Amérique du Nord détenait 39,92 % du financement global de la dette d'entreprise en 2025, soutenue par la profondeur des marchés américains d'obligations de catégorie investissement et à haut rendement. Les obligations américaines de catégorie investissement en cours totalisaient 11,7 milliards USD au premier trimestre 2026. Les émissions américaines de catégorie investissement sont en passe d'atteindre 1,81 milliard USD en 2026, les dépenses d'investissement en IA et l'activité de fusions-acquisitions stimulant l'offre. La dette d'entreprise américaine arrivant à échéance entre 2025 et 2029 totalise 5,9 milliards USD et devrait atteindre un pic de 1,461 milliard USD en 2028. Les échanges électroniques représentaient 50 % des échanges d'obligations d'entreprise américaines en novembre 2025 et ont réduit les coûts d'exécution tout en élargissant la participation des particuliers.
L'Europe reste une source importante d'activité sur le marché de la dette d'entreprise, avec des émissions centrées au Royaume-Uni, en Allemagne, en France, en Italie et en Espagne. Le crédit en devises étrangères libellé en euros a progressé à un taux annuel de 11 % en 2025, portant les encours à 4,9 milliards EUR. Les exigences européennes de divulgation, notamment la directive sur les rapports de durabilité des entreprises et la norme européenne sur les obligations vertes, façonnent les pratiques des émetteurs en matière de dette durable. Le Brésil a levé 5,9 milliards USD d'obligations souveraines en avril 2026, tandis que les émissions d'entreprises non financières des marchés émergents hors Chine ont augmenté de 66 % en glissement annuel ce mois-là. La croissance des marchés émergents est projetée à 4,1 % en 2026, soit 2,6 points de pourcentage de plus que la croissance des marchés développés.
L'Asie-Pacifique devrait croître à un CAGR de 5,23 % jusqu'en 2031, le taux régional le plus élevé sur le marché de la dette d'entreprise. Les émissions obligataires internationales asiatiques ont augmenté de 14 % en 2025 pour atteindre 527 milliards USD, tandis que les émissions de l'ASEAN ont rebondi de 31 % au-dessus de la moyenne 2022-2024. La Chine représente la majeure partie des émissions d'obligations d'entreprise asiatiques, tandis que l'Inde, le Japon, la Corée du Sud et Singapour développent leurs marchés de dette nationaux et internationaux. Le Moyen-Orient et l'Afrique connaissent des émissions plus importantes liées aux programmes d'infrastructure souverains, l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud menant l'activité sur le marché de la dette d'entreprise. L'activité des obligations numériques renforce également la connexion de la région avec l'infrastructure mondiale des marchés de capitaux.

Paysage concurrentiel
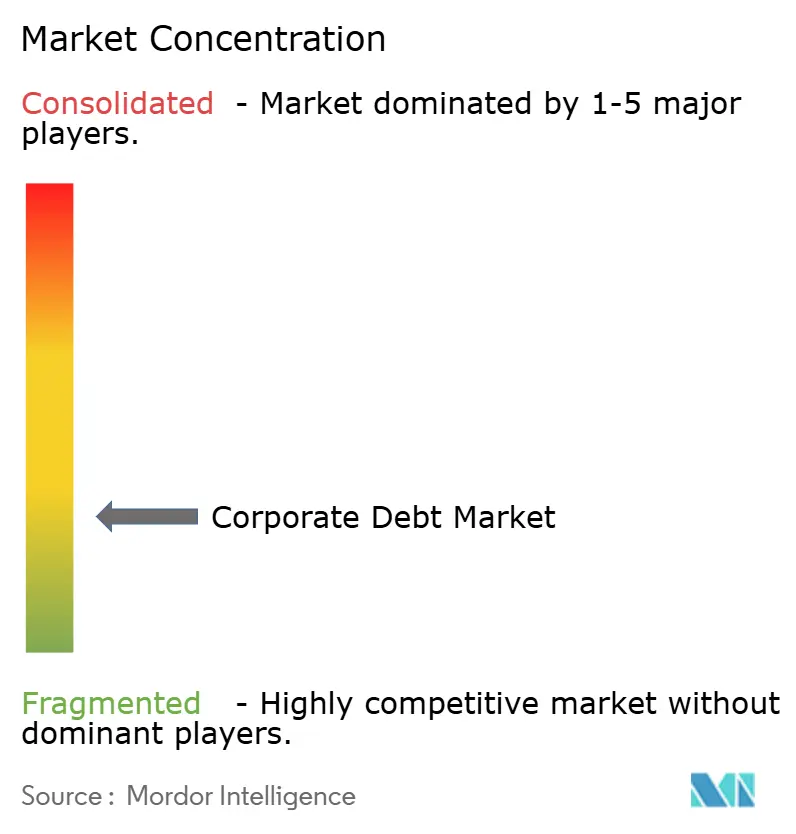
Le marché de la dette d'entreprise est fragmenté. Les banques de premier rang dominent la souscription primaire d'obligations et l'origination de prêts syndiqués. Les gestionnaires d'actifs alternatifs développent leurs opérations de prêt direct et concurrencent et collaborent de plus en plus avec ces banques. JPMorgan, Goldman Sachs, Bank of America, Citigroup, Morgan Stanley, Barclays, BNP Paribas, Deutsche Bank, HSBC et Wells Fargo restent actifs dans la souscription de catégorie investissement et à effet de levier. Apollo, Ares, Blackstone, KKR, Blue Owl, BlackRock, HPS Investment Partners, Oaktree, Carlyle Group et Golub Capital exploitent des plateformes de prêt direct dont l'échelle est comparable à celle du marché des prêts syndiqués.
JPMorgan et Goldman Sachs ont formé un partenariat avec Apollo en mai 2025 pour syndiquer et négocier du crédit privé de catégorie investissement. La transaction Broadcom de 35 milliards USD réalisée par Apollo en juin 2026 comprenait Goldman Sachs, Wells Fargo, BNP Paribas, Citigroup, Bank of America et Morgan Stanley en tant que co-arrangeurs ou agents de placement. Ces arrangements démontrent comment les banques et les gestionnaires alternatifs peuvent combiner distribution, souscription et capacité de bilan. Le prêt au marché intermédiaire reste pertinent lorsque les besoins de financement dépassent la capacité d'un seul prêteur mais ne correspondent pas à une émission obligataire publique. Le financement spécialisé pour la transition énergétique et les infrastructures d'IA devient également un domaine de concurrence de plus en plus important sur le marché de la dette d'entreprise.
La souscription assistée par l'IA, la surveillance du crédit en temps réel et l'émission d'obligations numériques deviennent des facteurs de différenciation opérationnelle sur le marché de la dette d'entreprise. Le cadre de divulgation des placements privés de la SEC, le régime pilote DLT de l'UE et le programme pilote d'obligations tokenisées du SEBI façonnent les exigences de conformité pour les acteurs du marché. Les entreprises disposant de capacités juridiques, technologiques et de distribution sont mieux placées pour répondre à ces exigences à grande échelle. Blackstone, Apollo et KKR ont divulgué des investissements dans des systèmes propriétaires d'évaluation des risques par l'IA. Les plus grandes institutions conservent des avantages en matière d'exécution, d'accès aux investisseurs et de capacité à soutenir des financements complexes.
Leaders du secteur de la dette d'entreprise
JPMorgan Chase & Co.
Citigroup Inc.
Bank of America Corporation
Goldman Sachs Group, Inc.
Morgan Stanley
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Bank of America a accepté d'investir environ 1,9 milliard USD pour une participation pouvant atteindre 49,9 % dans Jio Credit, la filiale de prêt de Jio Financial Services, renforçant sa présence sur le marché indien du crédit numérique en pleine croissance.
- Août 2026 : Goldman Sachs a accepté d'acquérir NEOS Investments, ajoutant environ 30 milliards USD répartis sur 19 ETF à revenu basés sur des options et élargissant sa plateforme d'ETF actifs.
- Juin 2026 : Apollo Global Management et Blackstone finalisent une solution de capital de 35 milliards USD pour la plateforme AI XPV de Broadcom, la plus grande transaction de crédit privé jamais enregistrée. Goldman Sachs, Wells Fargo, BNP Paribas, Citi, Bank of America et Morgan Stanley ont agi en tant que co-arrangeurs ou agents de placement, avec 15 milliards USD du papier devant devenir négociable début 2027.
- Juin 2026 : VEON finalise une offre de billets senior non garantis à double tranche de 1,4 milliard USD via VEON Midco B.V., refinançant la quasi-totalité des échéances 2027 avant terme. La transaction a attiré une demande dépassant le seuil de l'offre de rachat et reflète la gestion proactive des échéances du secteur des télécommunications avant le pic de la dette de catégorie spéculative de 2028.


Portée du rapport mondial sur le marché de la dette d'entreprise
| Obligations d'entreprise |
| Prêts syndiqués |
| Catégorie investissement |
| Hors catégorie investissement |
| Non noté |
| Sociétés financières |
| Sociétés non financières |
| Énergie et services publics |
| Industries et fabrication |
| Technologie, médias et télécommunications |
| Santé et sciences de la vie |
| Produits et services de consommation |
| Immobilier |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par instrument de dette | Obligations d'entreprise | |
| Prêts syndiqués | ||
| Par qualité de crédit | Catégorie investissement | |
| Hors catégorie investissement | ||
| Non noté | ||
| Par type d'émetteur | Sociétés financières | |
| Sociétés non financières | ||
| Par secteur industriel | Énergie et services publics | |
| Industries et fabrication | ||
| Technologie, médias et télécommunications | ||
| Santé et sciences de la vie | ||
| Produits et services de consommation | ||
| Immobilier | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quels sont les moteurs de la croissance de la dette d'entreprise ?
Les dépenses en infrastructures d'IA, la demande de refinancement, les dépenses d'investissement des entreprises et le recours plus large au crédit privé soutiennent l'expansion jusqu'en 2031.
Quelle est la taille de la dette d'entreprise en 2026 ?
Le secteur est estimé à 61,3 milliards USD en 2026 et devrait atteindre 74,6 milliards USD d'ici 2031.
Quel instrument de dette domine le financement des entreprises ?
Les obligations d'entreprise détenaient 61,22 % en 2025 et devraient croître à un CAGR de 4,34 % jusqu'en 2031.
Quel segment de qualité de crédit connaît la croissance la plus rapide ?
La dette non notée devrait se développer à un CAGR de 5,42 % jusqu'en 2031, à mesure que davantage d'émetteurs primo-accédants accèdent aux marchés de capitaux de dette.
Quelle région connaît la croissance la plus rapide pour les émissions de dette d'entreprise ?
L'Asie-Pacifique devrait croître à un CAGR de 5,23 % jusqu'en 2031, soutenue par le développement des marchés de dette en Chine, en Inde, au Japon, en Corée du Sud et à Singapour.
Quel est le principal risque auquel font face les emprunteurs d'entreprise ?
Des coûts de refinancement plus élevés sont les plus difficiles à gérer pour les émetteurs les moins bien notés qui doivent remplacer une dette à faible coupon aux taux d'intérêt actuels.
Dernière mise à jour de la page le:



