
法人債務市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 61.29 十億米ドル |
| 市場規模 (2031) | 74.56 十億米ドル |
| Growth Rate (2026 - 2031) | 4.00 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる法人債務市場分析
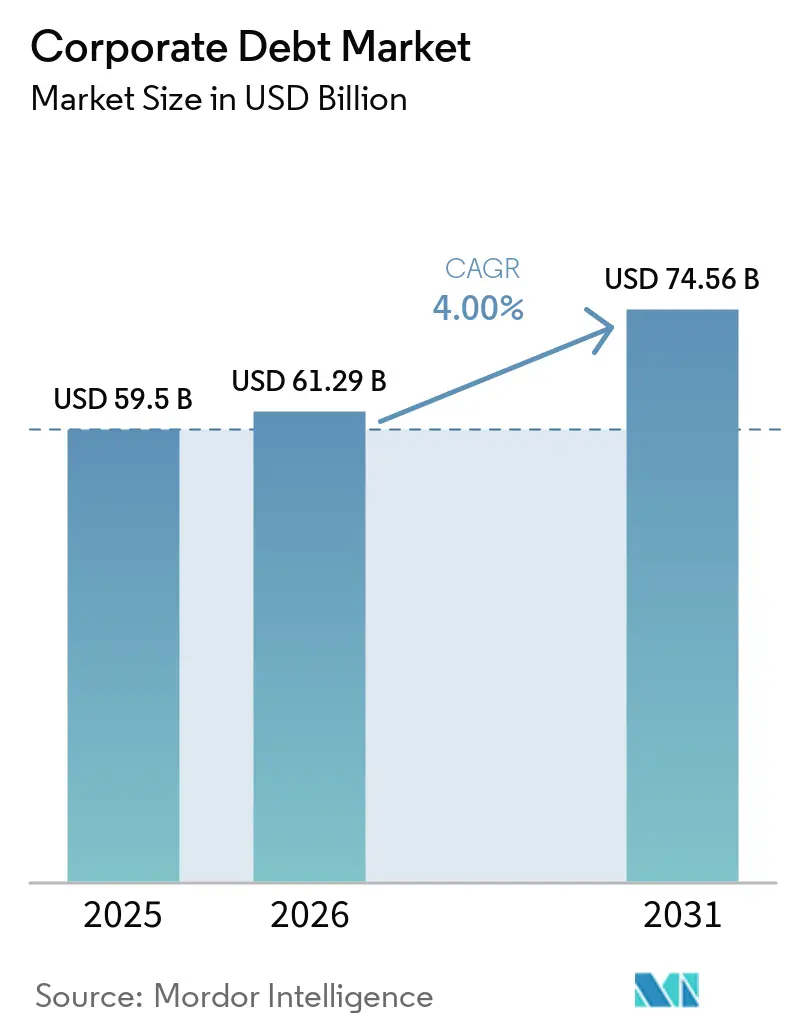
法人債務市場規模は、2025年に595億 米ドル、2026年に612.9億 米ドルと予測され、2026年から2031年にかけてCAGR 4%で成長し、2031年までに745.6億 米ドルに達する見込みです。
法人借入は2025年に13.7 トリリオン 米ドルに達し、社債が6.8 トリリオン 米ドル、シンジケートローンが7 トリリオン 米ドルを占め、借り換えコストの上昇にもかかわらず外部資金調達への継続的な需要を示しています。2025年末時点で、投資適格債の未償還残高の24%および非投資適格債の31%が3年以内に満期を迎えることから、借り換えは引き続き発行の主要な源泉となる見込みです。法人債務市場は、テクノロジー、エネルギー、製造業における大規模な資本需要と、プライベートクレジットの幅広い活用によって形成されています。金利の上昇は財務基盤の弱い借り手に圧力をかける一方、確立された発行体は公開市場と私募市場の両チャネルを活用して満期管理を行うことができます。この差異は、信用プロファイルによる資金調達アクセスと借入コストの格差をさらに拡大させる可能性があります。
レポートの主要ポイント
- 債務手段別では、社債が2025年の法人債務市場シェアの61.22%を占め、2031年にかけてCAGR 4.34%で成長する見込みです。
- 信用品質別では、投資適格が2025年の法人債務市場シェアの66.89%を占め、無格付け債務は2031年にかけてCAGR 5.42%で成長する見込みです。
- 発行体タイプ別では、非金融法人が2025年の法人債務ファイナンス全体の57.76%を占め、2031年にかけてCAGR 4.73%で成長する見込みです。
- 産業セクター別では、その他のセクターが2025年の法人債務ファイナンス全体の47.68%を占め、テクノロジー・メディア・通信は2031年にかけてCAGR 6.81%で成長する見込です。
- 地域別では、北米が2025年の法人債務ファイナンス全体の39.92%を占め、アジア太平洋地域は2031年にかけてCAGR 5.23%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル法人債務市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| AIインフラおよびデータセンターのファイナンス需要 | +1.2% | グローバル、北米に集中し、アジア太平洋地域および欧州に波及 | 短期(2年以内) |
| 法人借り換えおよび債務満期要件 | +0.8% | グローバル、北米および西欧で最も顕著 | 短期(2年以内) |
| 法人設備投資のための外部債務ファイナンス | +0.6% | グローバル、北米およびアジア太平洋地域が主導 | 中期(2〜4年) |
| プライベートクレジットおよび代替法人債務チャネル | +0.5% | 北米および欧州がコア、アジア太平洋地域が台頭 | 中期(2〜4年) |
| 投資家のリスク選好の高まりと法人クレジット需要 | +0.4% | グローバル | 短期(2年以内) |
| 新興市場における法人債務の発展 | +0.5% | アジア太平洋地域、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIインフラおよびデータセンターのファイナンスが債券市場のセクター構成を再編
AIインフラ投資は、法人債務市場における社債供給の主要な追加源となっています。上位5社のハイパースケーラーは2025年に米国社債で1,210億 米ドルを発行し、これは2020年から2024年の年間平均280億 米ドルの4倍以上に相当します[1]https://www.reuters.com/business/retail-consumer/analysts-revise-ai-hyperscaler-debt-forecasts-after-amazon-bond-sale-2026-03-17/。6社の主要テクノロジー発行体は2026年半ばまでに合計で約2,440億 米ドルの債券を発行しており、投資適格クレジット市場における少数の発行体の役割が拡大しています。AI関連債券は米国投資適格市場の14%を占め、JPMorgan米国リキッドインデックスにおいて銀行を抜いて最大セクターとなりました。ハイパースケーラーの純レバレッジは0.4〜0.7倍であり、投資適格ユニバースの残りの約3倍と比較して低水準ですが、Morgan Stanleyのデータによれば、発行が加速した2026年半ばまでにこのレバレッジ比率は約1.8倍に急上昇しています。AIへの支出が鈍化した場合でも、パッシブエクスポージャーを持つインデックスファンドや年金ポートフォリオに影響を与える可能性があります。
法人借り換えと満期の壁が構造的なディールフローを生み出す
2025年から2029年にかけて満期を迎える格付け済みグローバル法人債務は、債券、ローン、リボルビングファシリティを合わせて12.4 トリリオン 米ドルに上ります[2]https://investorfactbook.spglobal.com/sp-global-ratings/global-corporate-debt-maturities-through-2029/。米国分は5.9 トリリオン 米ドルに上り、2028年に1.461 トリリオン 米ドルでピークに達する見込みです。米国単独では、投機的格付けの非金融満期額が2026年の2,540億 米ドルから2028年には6,820億 米ドルに増加する見込みです。多くの発行体は政策金利がゼロ近傍にあった時期に調達した債務を借り換えることになり、以前のクーポンより150〜400ベーシスポイント高いコストが生じる可能性があります。投資適格企業は一般的に、ミドルマーケットおよびB格付けの借り手よりもこれらのコストを吸収する能力が高いです。アメンド・アンド・エクステンド取引やプライベートクレジットのリストラクチャリングへの需要は、ブロードリーシンジケートローンのスプレッドが縮小する局面でもディールフローを支えます。
プライベートクレジットおよび代替法人債務チャネルの成長が公開市場の優位性に挑戦
プライベートクレジットの運用資産残高は2026年に2 トリリオン 米ドルを超え、2030年までに3.4 トリリオン 米ドルから4 トリリオン 米ドルに達する可能性があります[3]https://www.pwc.com/gx/en/industries/private-equity/private-credit-survey.html。ダイレクトレンディングは、1.5 トリリオン 米ドルから2 トリリオン 米ドルのブロードリーシンジケートローン市場と同等の規模となっています。ApolloとBlackstoneは2026年6月にBroadcomのAI XPVプラットフォームに対して350億 米ドルの資本ソリューションを完了し、Apolloはこれをプライベートクレジット史上最大の取引と説明しました。この取引は、プライベートクレジットが公開債券市場へのアクセスを持つカウンターパーティにも対応できることを示しています。これにより、法人債務市場内のファイナンス選択肢が拡大します。プライベートクレジットは今後4年間でAIインフラファイナンスに8,000億 米ドルを提供できる可能性があります。バーゼルIIIの自己資本規制は引き続き一部の銀行のバランスシート活動を制限し、ノンバンクプロバイダーの対応可能な貸出基盤を拡大させています。
新興市場における法人債務の発展が発行体基盤を多様化
ハードカレンシー建て新興市場法人ユニバースは2.6 トリリオン 米ドルに達しており、これは新興市場ソブリン債ユニバースの1.4倍の規模です[4]https://assets.im.natixis.com/en-au/insights/fixed-income/2026/meaningful-distinctions-emerging-market-corporate-bonds-versus-emerging-market-sovereigns?utm_source=chatgpt.com。ハードカレンシー建て新興市場法人ユニバースは2.6 トリリオン 米ドルに達しており、これは新興市場ソブリン債ユニバースの1.4倍の規模です。中国を除く新興市場法人の総供給額は2025年に過去最高の3,980億 米ドルに達し、2026年の供給予測は4,600億 米ドルとなっています。新興経済国間の貿易拡大により、法人クレジットにおける先進国市場の需要サイクルへの依存度が低下しています。中国の非金融企業の債券発行額は2025年に13.94 トリリオン 人民元(1.93 トリリオン 米ドル)に達し、未償還残高は31.29 トリリオン 人民元(4.33 トリリオン 米ドル)に達しました。これらの動向は、法人債務市場における発行体基盤を拡大させています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 金利上昇と借り換えコストの増加 | -0.8% | グローバル、北米および西欧で最も顕著 | 短期(2年以内) |
| 法人レバレッジの上昇と債務返済負担 | -0.5% | グローバル、ハイイールドおよび非投資適格セグメントに集中 | 中期(2〜4年) |
| 投資家の吸収制約と集中リスク | -0.3% | 北米および欧州 | 短期(2年以内) |
| 流通市場の流動性と市場ショックへの脆弱性 | -0.3% | グローバル、プライベートクレジットおよび新興市場セグメントで最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
金利上昇と借り換えコストの増加が財務基盤の弱い借り手のマージンを圧迫
現行金利での借り換えは、法人債務市場における低格付け借り手の発行意欲を制約しています。2025年末時点で、非投資適格債の15%が8%以上の金利コストを負担しており、2022年の9%から上昇しています。2%以下の金利で設定された債務の割合は、2021年の約25%から2025年には14%に低下しました。ソフトウェア企業はレバレッジドローン市場の16%を占め、AI関連の収益混乱と借り換えニーズの両方に直面しています。米国の投資適格格上げは2026年第2四半期に格下げの3対1の比率で推移しましたが、この全体的な結果は財務基盤の弱い借り手への圧力を覆い隠しています。米ドル高は、ハードカレンシー建て債務とローカルカレンシー建て収益を持つ新興市場発行体の債務返済コストをさらに増加させる可能性があります。
法人レバレッジの上昇と債務返済負担が投機的格付けセグメントの構造的脆弱性を示す
投資適格借り手の純レバレッジの中央値は2021年以降1.7倍で推移していますが、低品質の債務およびローンセグメントは法人債務市場においてより大きなストレスに直面しています。2026年から2028年に満期を迎える非投資適格債務のうち、67%は当初6%以下のクーポンで発行されました。B格付け以下の企業は、市場全体よりも早く満期のピークを迎えています。通信発行体は24ヶ月以内にB格付け以下の債務が156億 米ドル満期を迎えます。Ares ManagementとOaktree Capitalは、プライベートクレジットポートフォリオの一部でリストラクチャリング活動の増加を確認しています。したがって、回復力のある投資適格バランスシートとストレスを抱える投機的格付け借り手との差異はより顕著になっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
債務手段別:ハイブリッド構造の多様化に伴い社債が発行の中核を担う
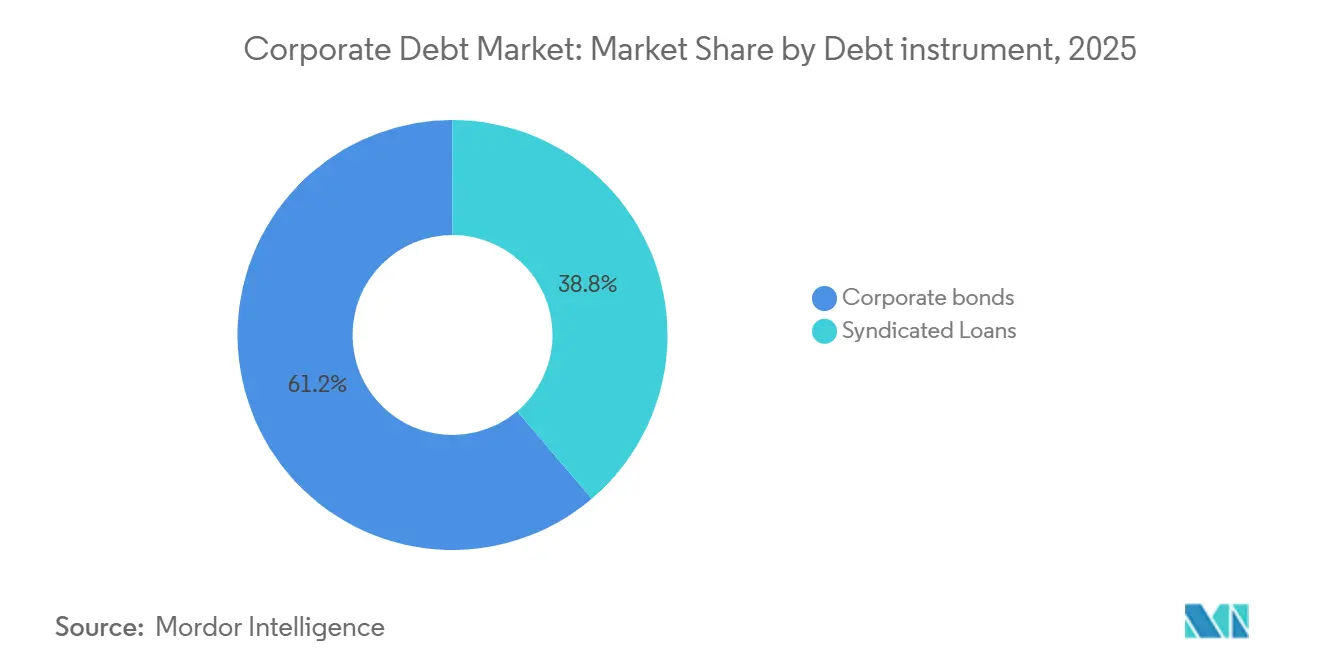
社債は2025年の法人債務市場規模の61.22%を占め、シンジケートローンが残りの38.78%を占めました。社債は2026年から2031年にかけてCAGR 4.34%で成長する見込みであり、最大の手段セグメントが最も成長の速いセグメントとなっています。週次で取引されなかった米国投資適格債の割合は2025年に10%に低下しました。公開債券市場は、大規模なスケールを必要とする大型取引を効率的にサポートできます。これらの条件により、大型取引における公開債券の執行競争力が高まっています。
米国社債発行額は2026年7月までに1.681 トリリオン 米ドルに達し、前年同期比26.9%増となりました。同期間の1日平均取引量は14.4%増加し、681億 米ドルとなりました。2026年には250億 米ドル以上の米国投資適格ディールが7件成立しており、これは過去7年間の合計と同数です。プライベートクレジットの運用資産残高は2025年6月に1.8 トリリオン 米ドルに達し、2026年には2 トリリオン 米ドルに達する軌道にありました。AI関連のプライベートクレジット取引は2025年に590億 米ドルに上り、プライベートクレジットのディール価値に占めるシェアは9%から34%に上昇しました。


信用品質別:投資適格が取引量を支え、無格付けセグメントが最速成長を記録
投資適格は2025年の法人債務ファイナンス全体の66.89%を占め、年金基金、保険会社、ソブリンウェルスファンドからの需要に支えられました。無格付け債務は2031年にかけてCAGR 5.42%で成長する見込みであり、信用品質セグメント内で最高の成長率となっています。投資適格企業は2025年に純発行額で7,680億 米ドルを生み出しました。金融法人と非金融法人はそれぞれ投資適格発行額のほぼ同等のシェアを占めました。投資適格の取引量は引き続き高品質な法人債務発行の中核を提供しています。
無格付け債務は、初めて市場に参入する新興市場発行体や小規模なミドルマーケット企業が公開格付けのコストと時間をかけずに資本にアクセスするにつれて拡大しています。2026年第2四半期における米国投資適格格上げと格下げの3対1の比率は、絶対利回りが高水準にあるにもかかわらず投資適格発行を支えました。AI関連債券は2025年に米国投資適格市場の15%を占め、分散化で評価されるセグメントにおけるセクターおよびデュレーションの集中度を高めています。AIデータセンターキャンパス向けの合弁事業支援144A債券は、発行体のバランスシートに完全には反映されない可能性のあるエクスポージャーを加えています。SECの強化された開示規則とEUのプロスペクタス規制は、新規無格付け発行体の開示を改善しています。
発行体タイプ別:非金融法人が設備投資サイクル全体にわたって市場拡大を牽引
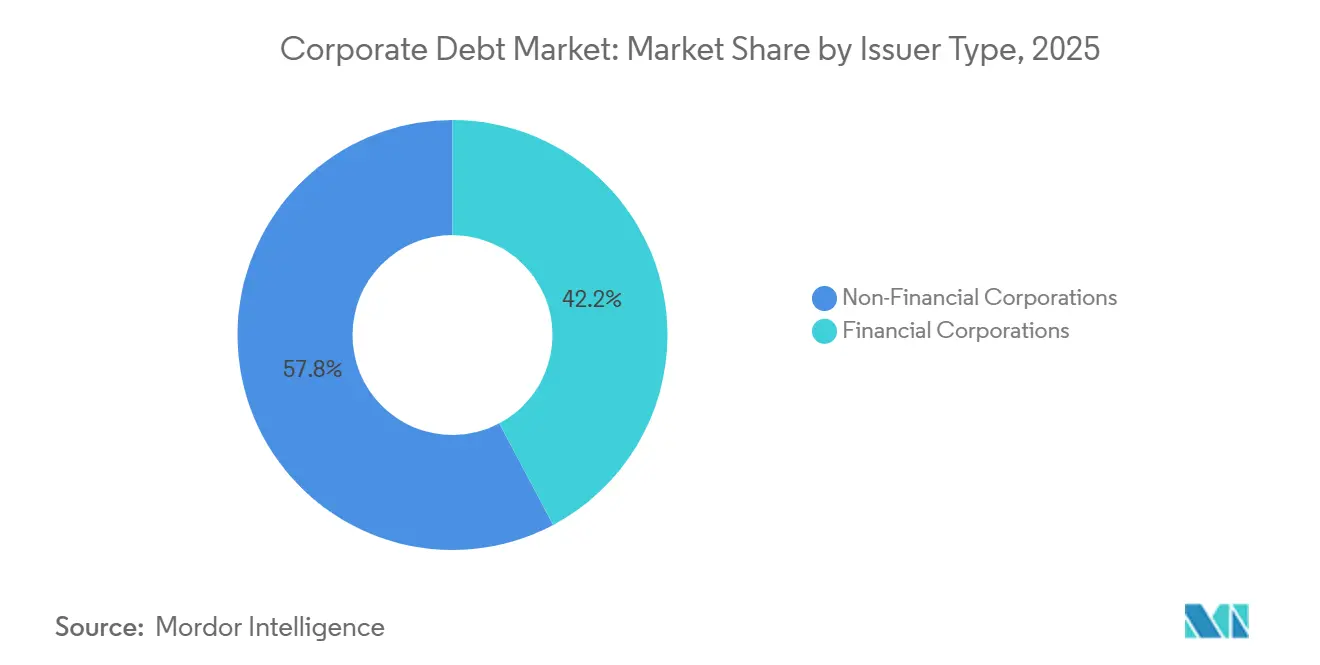
非金融法人は2025年の法人債務ファイナンス全体の57.76%を占め、2031年にかけてCAGR 4.73%で成長する見込みです。金融法人は2025年の法人債務市場の残りの42.24%を占めました。米国の投資適格非金融発行額は2026年上半期に7,260億 米ドルに達しました。この合計は米国投資適格供給全体の70%を占めました。テクノロジー企業はこの発行額のうち2,100億 米ドルを寄与しました。
Oracleはクラウドインフラ構築のために2026年に債券と株式を通じて450億 米ドルから500億 米ドルを調達する見込みです。Amazonも250億 米ドルの債券を発行し、非金融法人の設備投資によって生み出されるファイナンスニーズを示しました。銀行、保険会社、資産運用会社は、資本規制とプライベートクレジットとの競争に対応してバランスシートアプローチを調整しています。Ares Managementは構造化銀行パートナーシップとアセットベースドファイナンスを拡大しており、これを28 トリリオン 米ドルの対応可能な機会と位置付けています。これらの取り決めは、規制されたバランスシートから代替資産運用会社へのリスク移転を進めながら、組成量を維持しています。
産業セクター別:テクノロジー・メディア・通信が主導し、多様化したセクターが規模を提供
テクノロジー・メディア・通信は2031年にかけてCAGR 6.81%で成長する見込みであり、最も成長の速い法人債務産業セグメントとなっています。その他のセクターは2025年の法人債務ファイナンス全体の47.68%を占め、エネルギー・公益事業、産業・製造業、ヘルスケア・ライフサイエンス、消費財・サービス、不動産が含まれます。ハイパースケーラーの投資と、より広範なデータセンター、半導体、通信タワー発行体の基盤がTMTのファイナンス需要を牽引しています。TMT企業は2026年に米国ハイグレード債で4,000億 米ドルを調達できる可能性があります。テクノロジーが2,520億 米ドル、メディア・エンターテインメントが850億 米ドル、通信が560億 米ドルをこのファイナンスに寄与する可能性があります。
エネルギー・公益事業は非金融未償還債券残高全体の16%を占めています。米国の投資適格公益事業発行額は2025年に1,350億 米ドルに達し、データセンター需要が電力網と発電の拡張を必要とするため2026年には1,450億 米ドルと予測されています。産業・製造業は非金融未償還債務の29%を占め、北米および欧州のリショアリングインセンティブから恩恵を受けています。ヘルスケア・ライフサイエンスの発行はM&Aファイナンスとバイオファーマのライセンシング取引に支えられており、不動産はREITのバランスシートが安定するにつれて、苦境にある事務所サブセクターを除いて回復しています。2025年5月に導入された中国のテクノロジーイノベーション債券は産業債券の発行を支援し、非金融企業の総発行額は2025年に13.94 トリリオン 人民元(1.93 トリリオン 米ドル相当)に達しました。
地域分析
北米は2025年の法人債務ファイナンス全体の39.92%を占め、米国の投資適格および高利回り債券市場の深さに支えられました。米国の投資適格未償還債券は2026年第1四半期に11.7 トリリオン 米ドルに達しました。AI設備投資とM&A活動が供給を押し上げるため、米国の投資適格発行額は2026年に1.81 トリリオン 米ドルに向かって推移しています。2025年から2029年にかけて満期を迎える米国法人債務は5.9 トリリオン 米ドルに上り、2028年に1.461 トリリオン 米ドルでピークに達する見込みです。電子取引は2025年11月に米国社債取引の50%を占め、執行コストを削減しながら個人投資家の参加を拡大しました。
欧州は引き続き法人債務市場活動の重要な源泉であり、発行は英国、ドイツ、フランス、イタリア、スペインを中心に行われています。ユーロ建て外貨クレジットは2025年に年率11%で成長し、未償還残高は4.9 トリリオン ユーロに達しました。企業サステナビリティ報告指令や欧州グリーンボンド基準を含む欧州の開示要件は、サステナブル債務における発行体の慣行を形成しています。ブラジルは2026年4月にソブリン債で59億 米ドルを調達し、中国を除く非金融新興市場法人の発行額は同月に前年同期比66%増となりました。新興市場の成長は2026年に4.1%と予測されており、これは先進国市場の成長を2.6パーセントポイント上回っています。
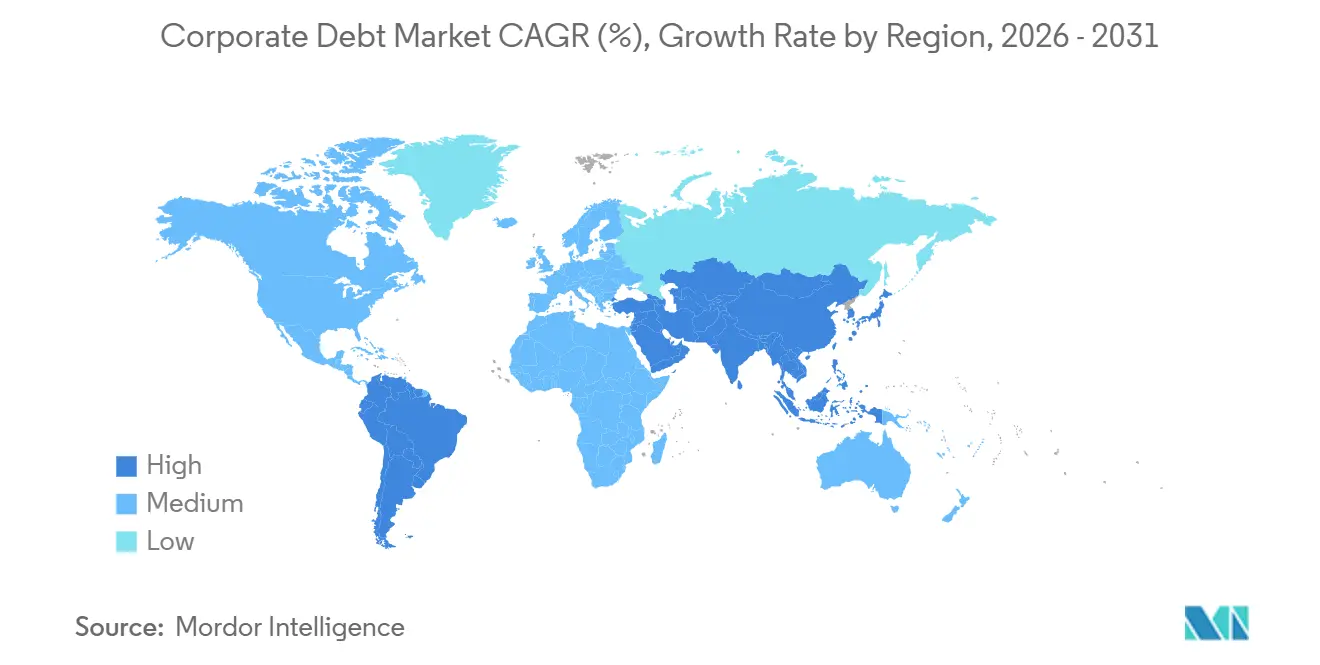
アジア太平洋地域は2031年にかけてCAGR 5.23%で成長する見込みであり、法人債務市場において最も高い地域成長率となっています。アジアの国際債券発行額は2025年に14%増加して5,270億 米ドルとなり、ASEANの発行額は2022年から2024年の平均を31%上回って回復しました。中国がアジアの法人債券発行の大部分を占める一方、インド、日本、韓国、シンガポールは国内および国際債務市場を拡大しています。中東・アフリカ地域では、ソブリンインフラプログラムに連動した発行が増加してり、サウジアラビア、UAE、南アフリカが法人債務市場の活動を主導しています。デジタル債券活動もこの地域とグローバル資本市場インフラとの連携を強化しています。

競合環境
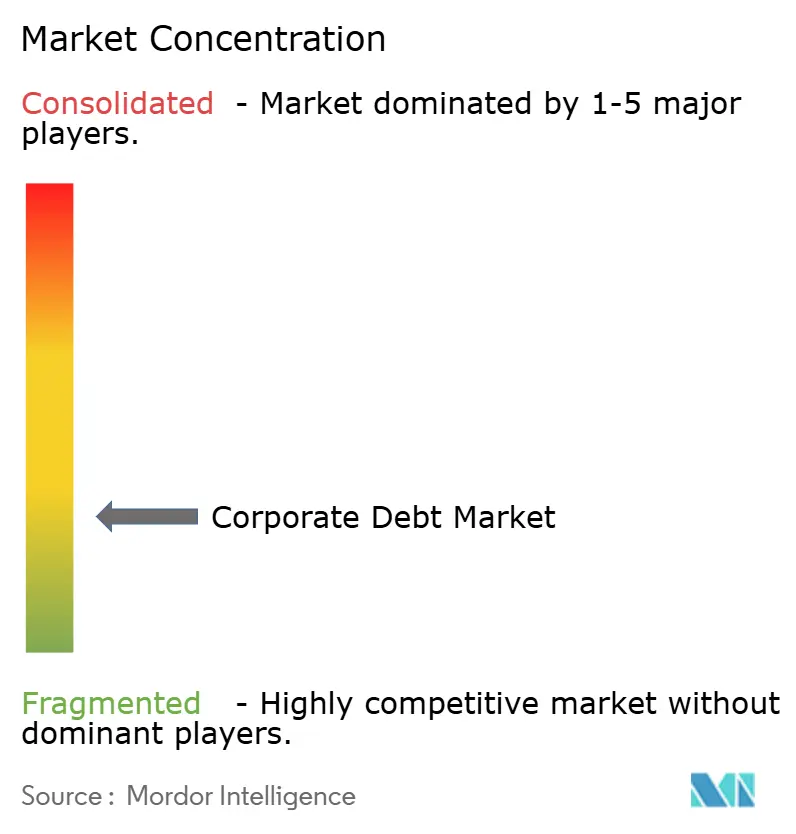
法人債務市場は分散しています。バルジブラケット銀行が社債の主幹事引受とシンジケートローンの組成をリードしています。代替資産運用会社はダイレクトレンディング事業を拡大し、これらの銀行と競合・協業するケースが増えています。JPMorgan、Goldman Sachs、Bank of America、Citigroup、Morgan Stanley、Barclays、BNP Paribas、Deutsche Bank、HSBC、Wells Fargoは投資適格およびレバレッジド引受全体にわたって活動を続けています。Apollo、Ares、Blackstone、KKR、Blue Owl、BlackRock、HPS Investment Partners、Oaktree、Carlyle Group、Golub Capitalはブロードリーシンジケートローン市場と同等の規模のダイレクトレンディングプラットフォームを運営しています。
JPMorganとGoldman Sachsは2025年5月にApolloと提携し、投資適格プライベートクレジットのシンジケーションと取引を行いました。Apolloの2026年6月の350億 米ドルのBroadcom取引には、Goldman Sachs、Wells Fargo、BNP Paribas、Citigroup、Bank of America、Morgan Stanleyが共同アレンジャーまたはプレースメントエージェントとして参加しました。これらの取り決めは、銀行と代替運用会社がどのように販売、引受、バランスシート能力を組み合わせられるかを示しています。ミドルマーケットレンディングは、ファイナンスニーズが単一の貸し手の能力を超えるが公開債券発行には適さない場合に引き続き重要です。エネルギートランジションとAIインフラ向けの特化型ファイナンスも、法人債務市場における競争の重要な領域となっています。
AIを活用した引受、リアルタイムのクレジット監視、デジタル債券発行は、法人債務市場における業務上の差別化要因となっています。SECのプライベートプレースメント開示フレームワーク、EUのDLTパイロット制度、SEBIのトークン化債券パイロットは、市場参加者のコンプライアンス要件を形成しています。法務、テクノロジー、販売能力を持つ企業は、これらの要件を大規模に満たすうえで有利な立場にあります。Blackstone、Apollo、KKRは独自のAIリスク評価システムへの投資を開示しています。最大手機関は執行、投資家アクセス、複雑なファイナンスをサポートする能力において優位性を維持しています。
法人債務産業のリーダー企業
JPMorgan Chase & Co.
Citigroup Inc.
Bank of America Corporation
Goldman Sachs Group, Inc.
Morgan Stanley
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Bank of AmericaはJio Financial ServicesのレンディングサブシディアリーであるJio Creditに対し、最大49.9%の株式取得のために約19億 米ドルの投資に合意し、インドの成長するデジタルクレジット市場でのプレゼンスを拡大しました。
- 2026年8月:Goldman SachsはNEOS Investmentsの買収に合意し、19本のオプションベースのインカムETFを通じて約300億 米ドルを追加し、アクティブETFプラットフォームを拡大しました。
- 2026年6月:Apollo Global ManagementとBlackstoneがBroadcomのAI XPVプラットフォームに対して350億 米ドルの資本ソリューションを完了し、プライベートクレジット史上最大のディールとなりました。Goldman Sachs、Wells Fargo、BNP Paribas、Citi、Bank of America、Morgan Stanleyが共同アレンジャーまたはプレースメントエージェントを務め、150億 米ドル分の証券は2027年初頭までに取引可能になる見込みです。
- 2026年6月:VEONはVEON Midco B.V.を通じて14億 米ドルのデュアルトランシェ無担保シニアノートの発行を完了し、2027年満期のほぼすべてを予定より前倒しで借り換えました。このディールはテンダー閾値を超える需要を集め、2028年の投機的格付け債務ピークを前にした通信セクターの積極的な満期管理を反映しています。


グローバル法人債務市場レポートの調査範囲
| 社債 |
| シンジケートローン |
| 投資適格 |
| 非投資適格 |
| 無格付け |
| 金融法人 |
| 非金融法人 |
| エネルギー・公益事業 |
| 産業・製造業 |
| テクノロジー・メディア・通信 |
| ヘルスケア・ライフサイエンス |
| 消費財・サービス |
| 不動産 |
| その他のセクター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 債務手段別 | 社債 | |
| シンジケートローン | ||
| 信用品質別 | 投資適格 | |
| 非投資適格 | ||
| 無格付け | ||
| 発行体タイプ別 | 金融法人 | |
| 非金融法人 | ||
| 産業セクター別 | エネルギー・公益事業 | |
| 産業・製造業 | ||
| テクノロジー・メディア・通信 | ||
| ヘルスケア・ライフサイエンス | ||
| 消費財・サービス | ||
| 不動産 | ||
| その他のセクター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
法人債務の成長を牽引しているものは何ですか?
AIインフラ支出、借り換え需要、法人設備投資、プライベートクレジットの幅広い活用が2031年にかけての拡大を支えています。
2026年の法人債務の規模はどのくらいですか?
このセクターは2026年に61.3 トリリオン 米ドルと推定され、2031年までに74.6 トリリオン 米ドルに達すると予測されています。
法人ファイナンスをリードする債務手段はどれですか?
社債は2025年に61.22%を占め、2031年にかけてCAGR 4.34%で成長する見込みです。
最も成長の速い信用品質セグメントはどれですか?
無格付け債務は、より多くの初回発行体が債務資本にアクセスするにつれて、2031年にかけてCAGR 5.42%で拡大する見込みです。
法人債務発行において最も急速に拡大している地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 5.23%で成長する見込みであり、中国、インド、日本、韓国、シンガポールにわたる債務市場の拡大に支えられています。
法人借り手が直面する主なリスクは何ですか?
借り換えコストの上昇は、現行金利で低クーポン債務を置き換える必要がある低格付け発行体にとって最も困難な課題です。
最終更新日:



