
Tamaño y Participación del Mercado de Deuda Corporativa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 61.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 74.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.00 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Deuda Corporativa por Mordor Intelligence
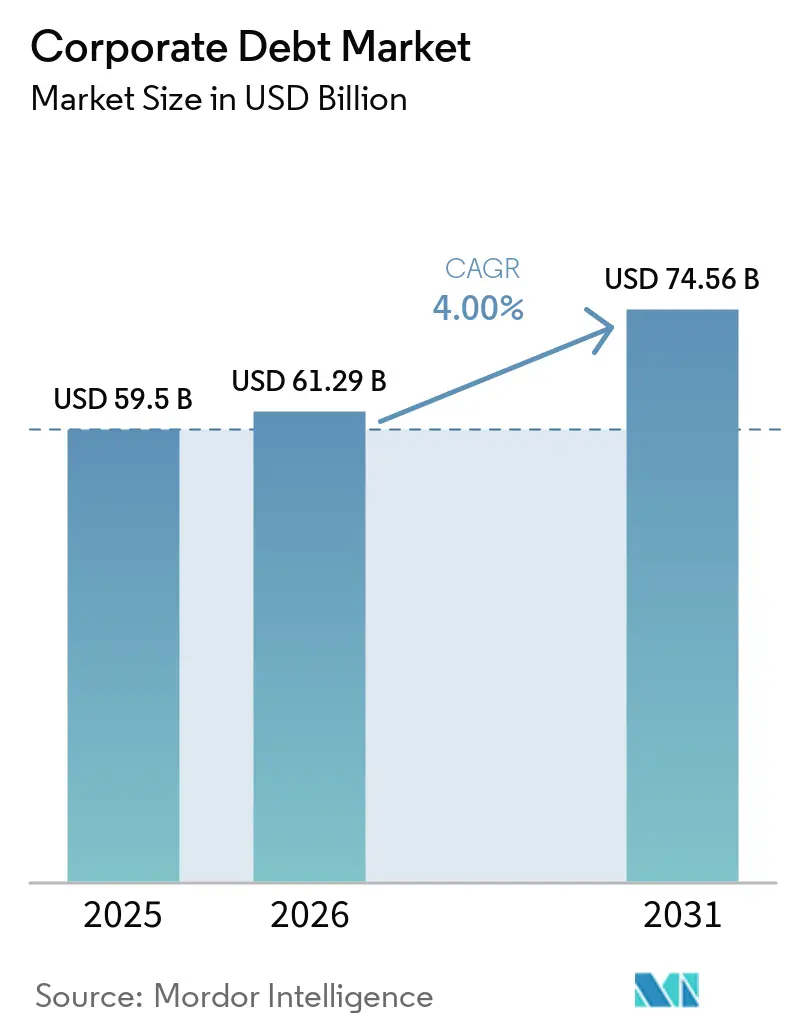
Se proyecta que el tamaño del Mercado de Deuda Corporativa será de 59,5 mil millones de USD en 2025, 61,29 mil millones de USD en 2026, y alcanzará los 74,56 mil millones de USD en 2031, creciendo a una CAGR del 4% de 2026 a 2031.
El endeudamiento corporativo alcanzó los 13,7 billones de USD en 2025, incluyendo 6,8 billones de USD en bonos corporativos y 7 billones de USD en préstamos sindicados, lo que muestra una demanda continua de financiamiento externo a pesar de los mayores costos de refinanciamiento. Se espera que la refinanciación siga siendo una fuente central de emisión, dado que el 24% de la deuda con grado de inversión vigente y el 31% de la deuda sin grado de inversión vencían dentro de los 3 años posteriores al cierre de 2025. El mercado de deuda corporativa está siendo moldeado por las grandes necesidades de capital en tecnología, energía y manufactura, junto con un uso más amplio del crédito privado. Las tasas más altas generan presión sobre los prestatarios más débiles, mientras que los emisores establecidos pueden utilizar canales públicos y privados para gestionar los vencimientos. Es probable que esta diferencia amplíe la brecha en el acceso al financiamiento y los costos de endeudamiento entre los distintos perfiles crediticios.
Conclusiones Clave del Informe
- Por instrumento de deuda, los bonos corporativos capturaron el 61,22% de la participación del mercado de deuda corporativa en 2025 y se proyecta que crecerán a una CAGR del 4,34% hasta 2031.
- Por calidad crediticia, el grado de inversión mantuvo el 66,89% de la participación del mercado de deuda corporativa en 2025, mientras que se proyecta que la deuda no calificada crecerá a una CAGR del 5,42% hasta 2031.
- Por tipo de emisor, las corporaciones no financieras capturaron el 57,76% del financiamiento total de deuda corporativa en 2025 y se proyecta que crecerán a una CAGR del 4,73% hasta 2031.
- Por sector industrial, otros sectores representaron el 47,68% del financiamiento total de deuda corporativa en 2025, mientras que se proyecta que tecnología, medios y telecomunicaciones crecerá a una CAGR del 6,81% hasta 2031.
- Por geografía, América del Norte representó el 39,92% del financiamiento total de deuda corporativa en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 5,23% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Deuda Corporativa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de Financiamiento para Infraestructura de IA y Centros de Datos | +1.2% | Global, concentrado en América del Norte con expansión hacia Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Refinanciamiento Corporativo y Requisitos de Vencimiento de Deuda | +0.8% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Financiamiento Externo de Deuda para el Gasto de Capital Corporativo | +0.6% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crédito Privado y Canales Alternativos de Deuda Corporativa | +0.5% | América del Norte y Europa como núcleo, Asia-Pacífico en crecimiento | Mediano plazo (2-4 años) |
| Mayor Apetito de Riesgo de los Inversores y Demanda de Crédito Corporativo | +0.4% | Global | Corto plazo (≤ 2 años) |
| Desarrollo de la Deuda Corporativa en Mercados Emergentes | +0.5% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Financiamiento de Infraestructura de IA y Centros de Datos Está Redefiniendo la Composición Sectorial del Mercado de Bonos
La inversión en infraestructura de IA es una fuente importante de oferta adicional de bonos corporativos en el mercado de deuda corporativa. Los 5 mayores hiperescaladores emitieron 121 mil millones de USD en bonos corporativos de los Estados Unidos durante 2025, más de 4 veces su promedio anual de 28 mil millones de USD entre 2020 y 2024[1]https://www.reuters.com/business/retail-consumer/analysts-revise-ai-hyperscaler-debt-forecasts-after-amazon-bond-sale-2026-03-17/. Seis grandes emisores tecnológicos habían emitido colectivamente aproximadamente 244 mil millones de USD en bonos a mediados de 2026, aumentando el papel de un pequeño grupo de emisores en los mercados de crédito con grado de inversión. Los bonos relacionados con IA representaron el 14% del mercado de grado de inversión de los Estados Unidos y superaron a los bancos como el sector más grande en el Índice Líquido de Estados Unidos de JPMorgan. Los hiperescaladores tenían un apalancamiento neto de 0,4–0,7x, en comparación con poco menos de 3x para el resto del universo de grado de inversión, aunque los datos de Morgan Stanley muestran que esta ratio de apalancamiento aumentó bruscamente hasta aproximadamente 1,8x a mediados de 2026 a medida que la emisión se aceleró. Una desaceleración en el gasto en IA podría afectar aún así a los fondos indexados y las carteras de pensiones con exposición pasiva.
El Refinanciamiento Corporativo y el Muro de Vencimientos Generan un Flujo de Operaciones Estructural
La deuda corporativa global calificada con vencimiento entre 2025 y 2029 totaliza 12,4 billones de USD en bonos, préstamos e instalaciones renovables[2]https://investorfactbook.spglobal.com/sp-global-ratings/global-corporate-debt-maturities-through-2029/. El componente de los Estados Unidos totaliza 5,9 billones de USD y se espera que alcance su pico en 1,461 billones de USD en 2028. Solo en los Estados Unidos, se proyecta que los vencimientos no financieros de grado especulativo aumenten de 254 mil millones de USD en 2026 a 682 mil millones de USD en 2028. Muchos emisores refinanciarán deuda que fue emitida cuando las tasas de política monetaria estaban cerca de cero, lo que puede elevar los costos entre 150 y 400 puntos básicos sobre los cupones anteriores. Las empresas con grado de inversión están generalmente mejor posicionadas para absorber estos costos que los prestatarios del mercado medio y con calificación B. La demanda resultante de transacciones de modificación y extensión y reestructuraciones de crédito privado respalda el flujo de operaciones incluso cuando los diferenciales de los préstamos sindicados ampliamente se estrechan.
El Crecimiento del Crédito Privado y los Canales Alternativos de Deuda Corporativa Desafían la Primacía del Mercado Público
Los activos bajo gestión de crédito privado superaron los 2 billones de USD en 2026 y podrían alcanzar entre 3,4 billones y 4 billones de USD para 2030[3]https://www.pwc.com/gx/en/industries/private-equity/private-credit-survey.html. El préstamo directo es comparable en escala con el mercado de préstamos sindicados ampliamente, con entre 1,5 billones y 2 billones de USD. Apollo y Blackstone completaron una solución de capital de 35 mil millones de USD para la Plataforma AI XPV de Broadcom en junio de 2026, que Apollo describió como la mayor transacción de crédito privado registrada. La transacción demuestra que el crédito privado puede atender a contrapartes que también tienen acceso a los mercados de bonos públicos. Esto amplía el conjunto de opciones de financiamiento dentro del mercado de deuda corporativa. El crédito privado podría proporcionar 800 mil millones de USD para el financiamiento de infraestructura de IA durante los siguientes 4 años. Los requisitos de capital de Basilea III continúan limitando algunas actividades en los balances bancarios y amplían la base de préstamos accesible para los proveedores no bancarios.
El Desarrollo de la Deuda Corporativa en Mercados Emergentes Diversifica la Base de Emisores
El universo corporativo de mercados emergentes en moneda fuerte asciende a 2,6 billones de USD, lo que equivale a 1,4 veces el tamaño del universo de bonos soberanos de mercados emergentes[4]https://assets.im.natixis.com/en-au/insights/fixed-income/2026/meaningful-distinctions-emerging-market-corporate-bonds-versus-emerging-market-sovereigns?utm_source=chatgpt.com. El universo corporativo de mercados emergentes en moneda fuerte asciende a 2,6 billones de USD, lo que equivale a 1,4 veces el tamaño del universo de bonos soberanos de mercados emergentes. La oferta bruta de corporativos de mercados emergentes fuera de China alcanzó un récord de 398 mil millones de USD en 2025, con un pronóstico de oferta para 2026 de 460 mil millones de USD. El creciente comercio entre economías emergentes ha reducido la dependencia de los ciclos de demanda de los mercados desarrollados para el crédito corporativo. La emisión de bonos de empresas no financieras de China alcanzó los 13,94 billones de CNY (1,93 billones de USD) en 2025, y el stock vigente alcanzó los 31,29 billones de CNY (4,33 billones de USD). Estos desarrollos amplían la base de emisores dentro del mercado de deuda corporativa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mayores Costos de Interés y Gastos de Refinanciamiento | -0.8% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Aumento del Apalancamiento Corporativo y Cargas del Servicio de la Deuda | -0.5% | Global, concentrado en segmentos de alto rendimiento y sin grado de inversión | Mediano plazo (2-4 años) |
| Restricciones de Absorción de Inversores y Riesgo de Concentración | -0.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Liquidez del Mercado Secundario y Vulnerabilidad ante Shocks de Mercado | -0.3% | Global, más agudo en segmentos de crédito privado y mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Mayores Costos de Interés y Gastos de Refinanciamiento Comprimen los Márgenes de los Prestatarios más Débiles
La refinanciación a las tasas actuales está limitando el apetito de emisión entre los prestatarios con calificaciones más bajas en el mercado de deuda corporativa. A finales de 2025, el 15% de la deuda sin grado de inversión tenía un costo de interés del 8% o más, en comparación con el 9% en 2022. La proporción de deuda con precio del 2% o menos cayó de casi el 25% en 2021 al 14% en 2025. Las empresas de software representan el 16% del mercado de préstamos apalancados y enfrentan tanto la disrupción de ingresos relacionada con la IA como necesidades de refinanciamiento. Las mejoras de calificación de grado de inversión en los Estados Unidos se produjeron en una proporción de 3:1 respecto a las rebajas en el segundo trimestre de 2026, aunque ese resultado general oculta la presión sobre los prestatarios más débiles. La fortaleza del dólar estadounidense puede aumentar aún más los costos del servicio de la deuda para los emisores de mercados emergentes con obligaciones en moneda fuerte e ingresos en moneda local.
El Aumento del Apalancamiento Corporativo y las Cargas del Servicio de la Deuda Señalan una Fragilidad Estructural en el Segmento de Grado Especulativo
El apalancamiento neto mediano para los prestatarios con grado de inversión ha promediado 1,7x desde 2021, pero los segmentos de deuda y préstamos de menor calidad enfrentan mayor estrés en el mercado de deuda corporativa. Del total de deuda sin grado de inversión con vencimiento entre 2026 y 2028, el 67% fue emitido originalmente con cupones del 6% o menos. Las empresas con calificación B- e inferior han enfrentado su pico de vencimientos antes que el mercado en general. Los emisores del sector de telecomunicaciones tienen 15,6 mil millones de USD de deuda con calificación B o inferior con vencimiento en los próximos 24 meses. Ares Management y Oaktree Capital han identificado una mayor actividad de reestructuración en partes de sus carteras de crédito privado. La diferencia entre los balances resilientes con grado de inversión y los prestatarios de grado especulativo bajo presión se está volviendo, por tanto, más pronunciada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Instrumento de Deuda: Los Bonos Corporativos Anclan la Emisión a Medida que se Multiplican las Estructuras Híbridas
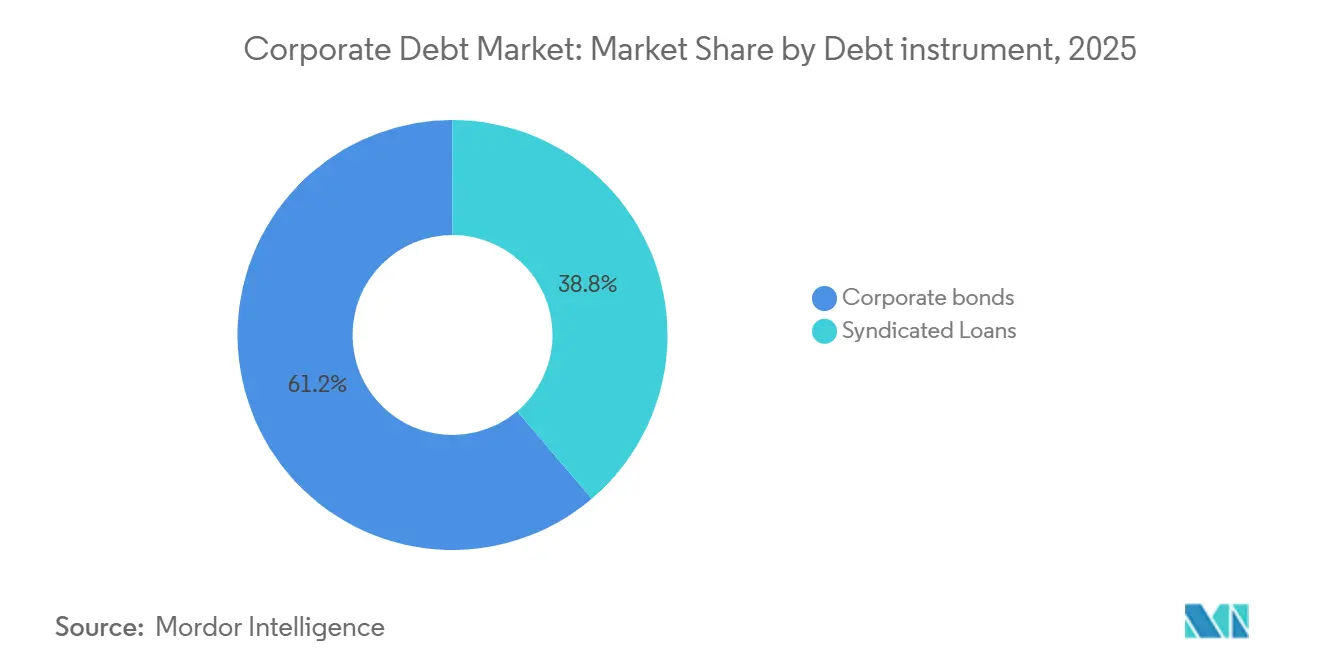
Los bonos corporativos mantuvieron el 61,22% del tamaño del mercado de deuda corporativa en 2025, mientras que los préstamos sindicados representaron el 38,78% restante. Se proyecta que los bonos corporativos crecerán a una CAGR del 4,34% de 2026 a 2031, lo que convierte al segmento de instrumento más grande en el de mayor crecimiento. La proporción de bonos con grado de inversión de los Estados Unidos que no se negociaron semanalmente cayó al 10% en 2025. Los mercados de bonos públicos pueden respaldar eficientemente grandes transacciones que requieren una escala sustancial. Estas condiciones han hecho que la ejecución de bonos públicos sea más competitiva para las grandes transacciones.
La emisión de bonos corporativos de los Estados Unidos alcanzó 1,681 billones de USD hasta julio de 2026, un aumento del 26,9% interanual. El volumen promedio de negociación diaria aumentó un 14,4% hasta los 68,1 mil millones de USD durante el mismo período. Siete operaciones de grado de inversión de los Estados Unidos de 25 mil millones de USD o más se habían valorado en 2026, igual al total registrado en los 7 años anteriores. Los activos bajo gestión de crédito privado alcanzaron 1,8 billones de USD en junio de 2025 y estaban en camino de alcanzar los 2 billones de USD en 2026. Las transacciones de crédito privado relacionadas con IA totalizaron 59 mil millones de USD en 2025, y su participación en el valor de las operaciones de crédito privado aumentó del 9% al 34%.


Por Calidad Crediticia: El Grado de Inversión Ancla los Volúmenes Mientras el Segmento No Calificado Registra el Mayor Crecimiento
El grado de inversión mantuvo el 66,89% del financiamiento total de deuda corporativa en 2025, respaldado por la demanda de fondos de pensiones, aseguradoras y fondos soberanos de riqueza. Se prevé que la deuda no calificada crezca a una CAGR del 5,42% hasta 2031, la tasa más alta dentro de la segmentación por calidad crediticia. Las empresas con grado de inversión generaron 768 mil millones de USD en emisión neta durante 2025. Las empresas financieras y no financieras representaron cada una una participación aproximadamente igual de esa emisión con grado de inversión. Los volúmenes con grado de inversión continuaron proporcionando el núcleo de la emisión de deuda corporativa de alta calidad.
La deuda no calificada se está expandiendo a medida que los emisores de mercados emergentes que acceden por primera vez y las empresas más pequeñas del mercado medio acceden al capital sin el costo y la demora de una calificación pública. La proporción de 3:1 de mejoras a rebajas de grado de inversión en los Estados Unidos en el segundo trimestre de 2026 respaldó la emisión con grado de inversión a pesar de los rendimientos absolutos elevados. Los bonos etiquetados como IA representaron el 15% del mercado de grado de inversión de los Estados Unidos en 2025, aumentando la concentración sectorial y de duración en un segmento típicamente valorado por su diversificación. Los bonos 144A respaldados por empresas conjuntas para campus de centros de datos de IA añaden exposición que puede no ser completamente visible en los balances de los emisores. Las normas mejoradas de divulgación de la Comisión de Bolsa y Valores (SEC) y el reglamento de folletos de la Unión Europea están mejorando la divulgación para los nuevos emisores no calificados.
Por Tipo de Emisor: Las Corporaciones No Financieras Impulsan la Expansión del Mercado a lo Largo de los Ciclos de Gasto de Capital
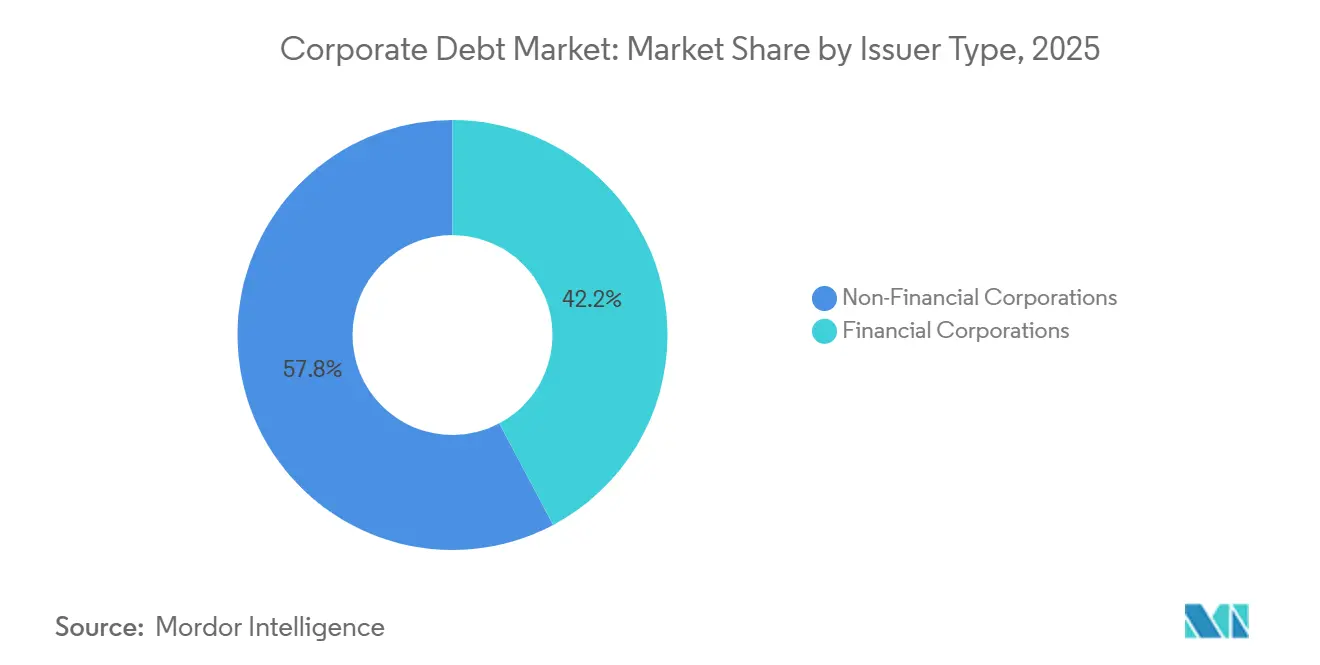
Las corporaciones no financieras capturaron el 57,76% del financiamiento total de deuda corporativa en 2025 y se prevé que crecerán a una CAGR del 4,73% hasta 2031. Las corporaciones financieras mantuvieron el 42,24% restante del mercado de deuda corporativa en 2025. La emisión no financiera con grado de inversión de los Estados Unidos alcanzó los 726 mil millones de USD en el primer semestre de 2026. Este total representó el 70% de la oferta agregada de grado de inversión de los Estados Unidos. Las empresas tecnológicas contribuyeron con 210 mil millones de USD de esta emisión.
Oracle espera recaudar entre 45 mil millones y 50 mil millones de USD a través de deuda y capital en 2026 para construir infraestructura en la nube. Amazon también emitió 25 mil millones de USD en bonos, mostrando las necesidades de financiamiento creadas por el gasto de capital corporativo no financiero. Los bancos, aseguradoras y gestores de activos están ajustando sus enfoques de balance en respuesta a las normas de capital y la competencia del crédito privado. Ares Management ha ampliado las asociaciones bancarias estructuradas y el financiamiento basado en activos, que identifica como una oportunidad accesible de 28 billones de USD. Estos acuerdos mantienen los volúmenes de originación mientras transfieren más riesgo desde los balances regulados hacia los gestores de activos alternativos.
Por Sector Industrial: Tecnología, Medios y Telecomunicaciones Lidera Mientras los Sectores Diversificados Aportan Escala
Se prevé que tecnología, medios y telecomunicaciones crezca a una CAGR del 6,81% hasta 2031, convirtiéndolo en el segmento industrial de deuda corporativa de mayor crecimiento. Otros sectores mantuvieron el 47,68% del financiamiento total de deuda corporativa en 2025 e incluyeron energía y servicios públicos, industria y manufactura, salud y ciencias de la vida, productos y servicios de consumo, y bienes raíces. La inversión de los hiperescaladores y una base más amplia de emisores de centros de datos, semiconductores y torres de telecomunicaciones están impulsando los requisitos de financiamiento de tecnología, medios y telecomunicaciones. Las empresas de tecnología, medios y telecomunicaciones podrían recaudar 400 mil millones de USD en deuda de alta calidad de los Estados Unidos durante 2026. La tecnología podría contribuir con 252 mil millones de USD, los medios y el entretenimiento con 85 mil millones de USD, y las telecomunicaciones con 56 mil millones de USD de este financiamiento.
La energía y los servicios públicos representan el 16% del stock total de bonos vigentes no financieros. La emisión de servicios públicos con grado de inversión de los Estados Unidos alcanzó los 135 mil millones de USD en 2025 y se proyecta en 145 mil millones de USD en 2026, ya que la demanda de los centros de datos requiere la expansión de la red y la generación. La industria y la manufactura representan el 29% de la deuda vigente no financiera y se benefician de los incentivos de relocalización en América del Norte y Europa. La emisión de salud y ciencias de la vida está respaldada por el financiamiento de fusiones y las transacciones de licencias biofarmacéuticas, mientras que los bienes raíces se están recuperando fuera del subsector de oficinas en dificultades a medida que los balances de los fondos de inversión inmobiliaria se estabilizan. Los bonos de innovación tecnológica de China, introducidos en mayo de 2025, respaldaron la emisión de bonos industriales, ya que la emisión total de empresas no financieras alcanzó los 13,94 billones de CNY, equivalente a 1,93 billones de USD, en 2025.
Análisis Geográfico
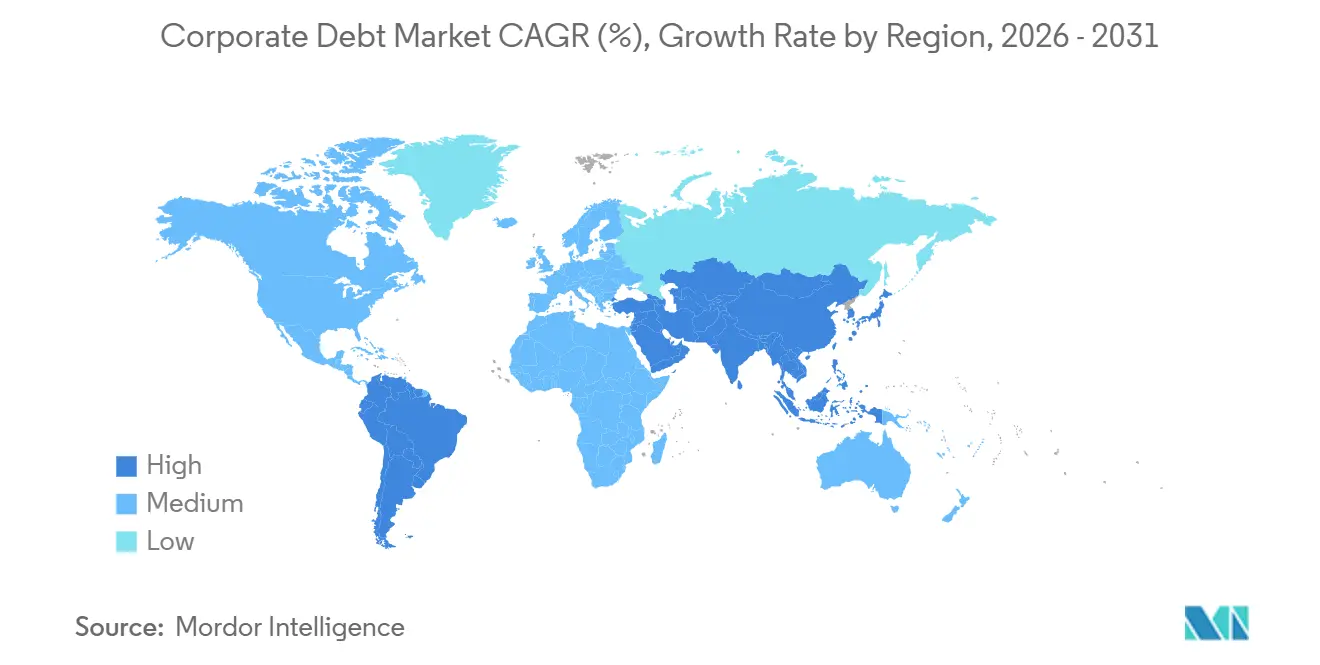
América del Norte mantuvo el 39,92% del financiamiento total de deuda corporativa en 2025, respaldado por la profundidad de los mercados de bonos con grado de inversión y de alto rendimiento de los Estados Unidos. Los bonos vigentes con grado de inversión de los Estados Unidos totalizaron 11,7 billones de USD en el primer trimestre de 2026. La emisión con grado de inversión de los Estados Unidos está encaminada hacia los 1,81 billones de USD en 2026, ya que el gasto de capital en IA y la actividad de fusiones elevan la oferta. La deuda corporativa de los Estados Unidos con vencimiento entre 2025 y 2029 totaliza 5,9 billones de USD y se espera que alcance su pico en 1,461 billones de USD en 2028. La negociación electrónica representó el 50% de la negociación de bonos corporativos de los Estados Unidos en noviembre de 2025 y ha reducido los costos de ejecución al tiempo que amplía la participación minorista.
Europa sigue siendo una fuente significativa de actividad en el mercado de deuda corporativa, con emisiones centradas en el Reino Unido, Alemania, Francia, Italia y España. El crédito en moneda extranjera denominado en euros creció a una tasa anual del 11% en 2025, llevando los montos vigentes a 4,9 billones de EUR. Los requisitos de divulgación europeos, incluida la Directiva de Informes de Sostenibilidad Corporativa y el Estándar Europeo de Bonos Verdes, están moldeando las prácticas de los emisores en deuda sostenible. Brasil recaudó 5,9 mil millones de USD en bonos soberanos en abril de 2026, mientras que la emisión corporativa no financiera de mercados emergentes fuera de China aumentó un 66% interanual en ese mes. Se proyecta que el crecimiento de los mercados emergentes sea del 4,1% en 2026, lo que supone 2,6 puntos porcentuales más que el crecimiento de los mercados desarrollados.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 5,23% hasta 2031, la tasa regional más alta en el mercado de deuda corporativa. La emisión internacional de bonos asiáticos aumentó un 14% en 2025 hasta los 527 mil millones de USD, mientras que la emisión de la Asociación de Naciones del Sudeste Asiático se recuperó un 31% por encima del promedio de 2022 a 2024. China representa la mayor parte de la emisión de bonos corporativos asiáticos, mientras que India, Japón, Corea del Sur y Singapur están expandiendo sus mercados de deuda nacionales e internacionales. Oriente Medio y África están viendo una mayor emisión vinculada a programas de infraestructura soberana, con Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica liderando la actividad en el mercado de deuda corporativa. La actividad de bonos digitales también está aumentando la conexión de la región con la infraestructura del mercado de capitales global.

Panorama Competitivo
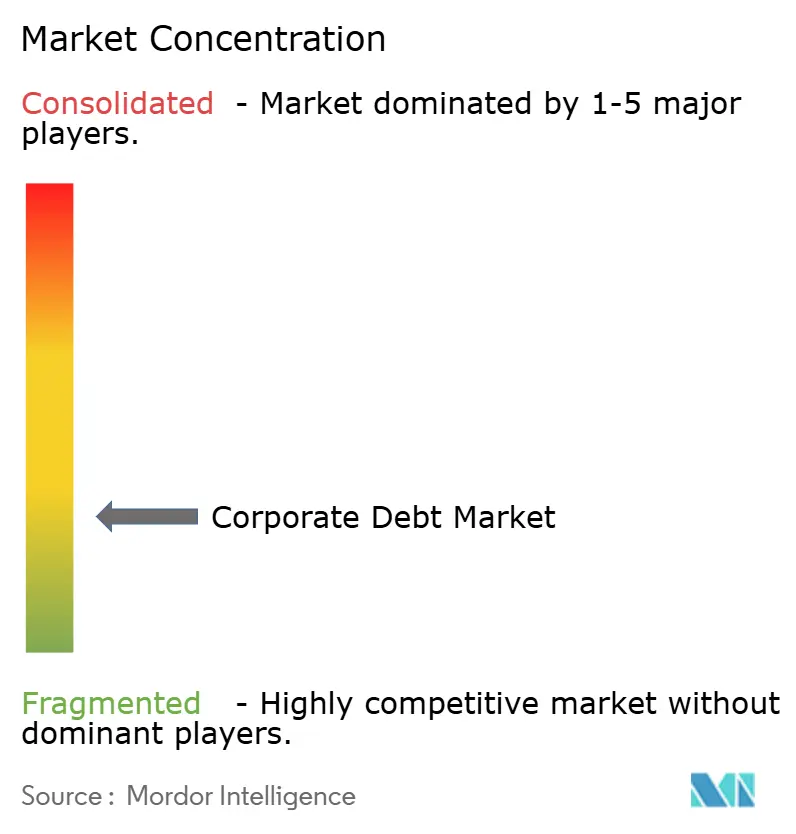
El mercado de deuda corporativa está fragmentado. Los bancos de primer nivel lideran la suscripción primaria de bonos y la originación de préstamos sindicados. Los gestores de activos alternativos están expandiendo sus operaciones de préstamo directo y compiten e interactúan cada vez más con estos bancos. JPMorgan, Goldman Sachs, Bank of America, Citigroup, Morgan Stanley, Barclays, BNP Paribas, Deutsche Bank, HSBC y Wells Fargo siguen activos en la suscripción con grado de inversión y apalancada. Apollo, Ares, Blackstone, KKR, Blue Owl, BlackRock, HPS Investment Partners, Oaktree, Carlyle Group y Golub Capital operan plataformas de préstamo directo que igualan al mercado de préstamos sindicados ampliamente en escala.
JPMorgan y Goldman Sachs formaron una asociación con Apollo en mayo de 2025 para sindicar y negociar crédito privado con grado de inversión. La transacción de Broadcom de 35 mil millones de USD de Apollo en junio de 2026 incluyó a Goldman Sachs, Wells Fargo, BNP Paribas, Citigroup, Bank of America y Morgan Stanley como co-organizadores o agentes de colocación. Estos acuerdos demuestran cómo los bancos y los gestores alternativos pueden combinar capacidades de distribución, suscripción y balance. El préstamo al mercado medio sigue siendo relevante cuando las necesidades de financiamiento superan la capacidad de un solo prestamista pero no se ajustan a la emisión de bonos públicos. El financiamiento especializado para la transición energética y la infraestructura de IA también se está convirtiendo en un área de competencia más importante en el mercado de deuda corporativa.
La suscripción habilitada por IA, la vigilancia crediticia en tiempo real y la emisión de bonos digitales se están convirtiendo en diferenciadores operativos en el mercado de deuda corporativa. El marco de divulgación de colocaciones privadas de la Comisión de Bolsa y Valores (SEC), el Régimen Piloto de Tecnología de Registro Distribuido de la Unión Europea y el proyecto piloto de bonos tokenizados del Consejo de Valores e Intercambio de la India (SEBI) están configurando los requisitos de cumplimiento para los participantes del mercado. Las empresas con capacidades legales, tecnológicas y de distribución están mejor posicionadas para cumplir estos requisitos a escala. Blackstone, Apollo y KKR han divulgado inversiones en sistemas propietarios de evaluación de riesgos con IA. Las instituciones más grandes conservan ventajas en ejecución, acceso a inversores y la capacidad de respaldar financiamientos complejos.
Líderes de la Industria de Deuda Corporativa
JPMorgan Chase & Co.
Citigroup Inc.
Bank of America Corporation
Goldman Sachs Group, Inc.
Morgan Stanley
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Bank of America acordó invertir aproximadamente 1,9 mil millones de USD por hasta una participación del 49,9% en Jio Credit, la subsidiaria de préstamos de Jio Financial Services, ampliando su presencia en el creciente mercado de crédito digital de India.
- Agosto de 2026: Goldman Sachs acordó adquirir NEOS Investments, añadiendo aproximadamente 30 mil millones de USD en 19 fondos cotizados en bolsa de ingresos basados en opciones y expandiendo su plataforma de fondos cotizados en bolsa activos.
- Junio de 2026: Apollo Global Management y Blackstone completan una solución de capital de 35 mil millones de USD para la Plataforma AI XPV de Broadcom, el mayor acuerdo de crédito privado registrado. Goldman Sachs, Wells Fargo, BNP Paribas, Citi, Bank of America y Morgan Stanley actuaron como co-organizadores o agentes de colocación, con 15 mil millones de USD del papel que se espera que sea negociable a principios de 2027.
- Junio de 2026: VEON cierra una oferta de notas senior no garantizadas de doble tramo por 1,4 mil millones de USD a través de VEON Midco B.V., refinanciando sustancialmente todos los vencimientos de 2027 antes de lo previsto. La operación atrajo una demanda que superó el umbral de la oferta de compra y refleja la gestión proactiva de vencimientos del sector de telecomunicaciones antes del pico de deuda de grado especulativo de 2028.


Alcance del Informe Global del Mercado de Deuda Corporativa
| Bonos Corporativos |
| Préstamos Sindicados |
| Grado de Inversión |
| Sin Grado de Inversión |
| No Calificado |
| Corporaciones Financieras |
| Corporaciones No Financieras |
| Energía y Servicios Públicos |
| Industria y Manufactura |
| Tecnología, Medios y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Productos y Servicios de Consumo |
| Bienes Raíces |
| Otros Sectores |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Instrumento de Deuda | Bonos Corporativos | |
| Préstamos Sindicados | ||
| Por Calidad Crediticia | Grado de Inversión | |
| Sin Grado de Inversión | ||
| No Calificado | ||
| Por Tipo de Emisor | Corporaciones Financieras | |
| Corporaciones No Financieras | ||
| Por Sector Industrial | Energía y Servicios Públicos | |
| Industria y Manufactura | ||
| Tecnología, Medios y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Productos y Servicios de Consumo | ||
| Bienes Raíces | ||
| Otros Sectores | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento de la deuda corporativa?
El gasto en infraestructura de IA, la demanda de refinanciamiento, el gasto de capital corporativo y el uso más amplio del crédito privado respaldan la expansión hasta 2031.
¿Cuál es el tamaño de la deuda corporativa en 2026?
Se estima que el sector alcanza los 61,3 billones de USD en 2026 y se prevé que llegue a los 74,6 billones de USD para 2031.
¿Qué instrumento de deuda lidera el financiamiento corporativo?
Los bonos corporativos mantuvieron el 61,22% en 2025 y se prevé que crezcan a una CAGR del 4,34% hasta 2031.
¿Qué segmento de calidad crediticia está creciendo más rápido?
Se prevé que la deuda no calificada se expanda a una CAGR del 5,42% hasta 2031, a medida que más emisores que acceden por primera vez obtienen capital de deuda.
¿Qué región se está expandiendo más rápido en la emisión de deuda corporativa?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,23% hasta 2031, respaldado por la expansión de los mercados de deuda en China, India, Japón, Corea del Sur y Singapur.
¿Cuál es el principal riesgo que enfrentan los prestatarios corporativos?
Los mayores costos de refinanciamiento son los más desafiantes para los emisores con calificaciones más bajas que necesitan reemplazar deuda de bajo cupón a las tasas de interés actuales.
Última actualización de la página el:



