
Tamanho e Participação do Mercado de Cordierita
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.99 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.84 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
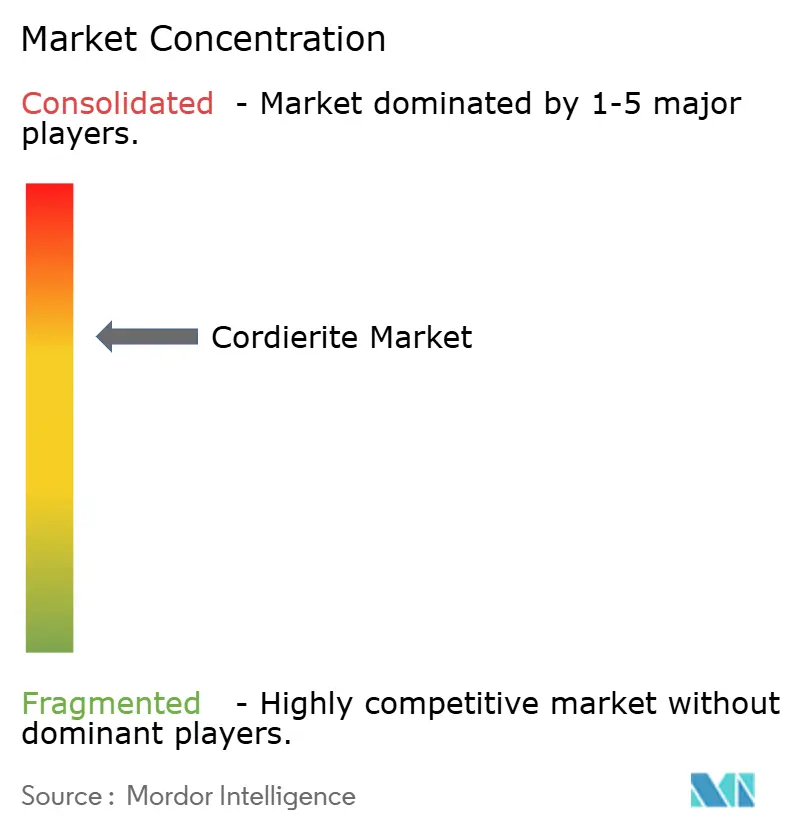
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cordierita por Mordor Intelligence
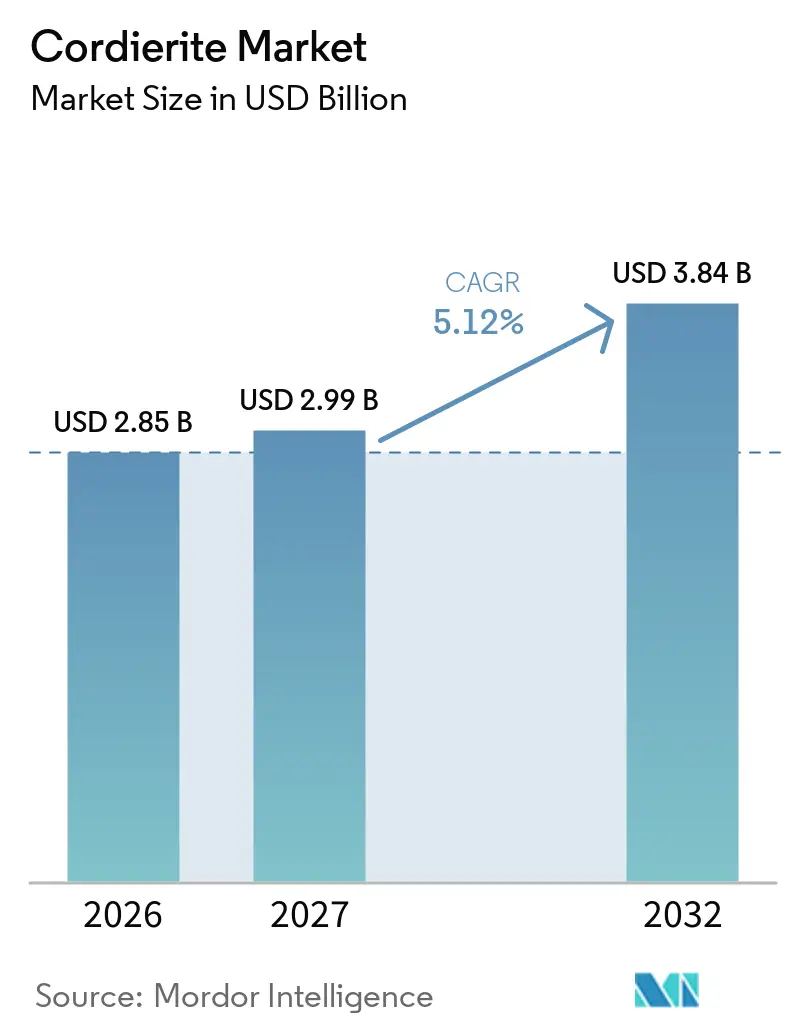
O tamanho do mercado de cordierita foi avaliado em 2,85 bilhões de USD em 2026 e estima-se que cresça de 2,99 bilhões de USD em 2027 para 3,84 bilhões de USD até 2032, a um CAGR de 5,12% durante o período de previsão (2027-2032). O mercado de cordierita permanece estreitamente ligado aos sistemas de controle de emissões veiculares, pois substratos em favo de mel são utilizados em conversores catalíticos e filtros de partículas de gasolina. A demanda também está se expandindo por meio de sistemas regenerativos de oxidação térmica utilizados por instalações químicas, farmacêuticas e de revestimento de superfícies para controlar compostos orgânicos voláteis. Essa base industrial mais ampla ajuda a limitar o impacto da adoção de veículos elétricos a bateria no mercado de cordierita. Os requisitos regulatórios continuam sendo centrais para as decisões de compra, com padrões mais elevados de durabilidade e filtração aumentando a demanda por substratos cerâmicos avançados. Os fornecedores estão respondendo por meio de designs de parede fina, maiores densidades de células e novas aplicações de cerâmicas em favo de mel em equipamentos de remoção de carbono.
Principais Conclusões do Relatório
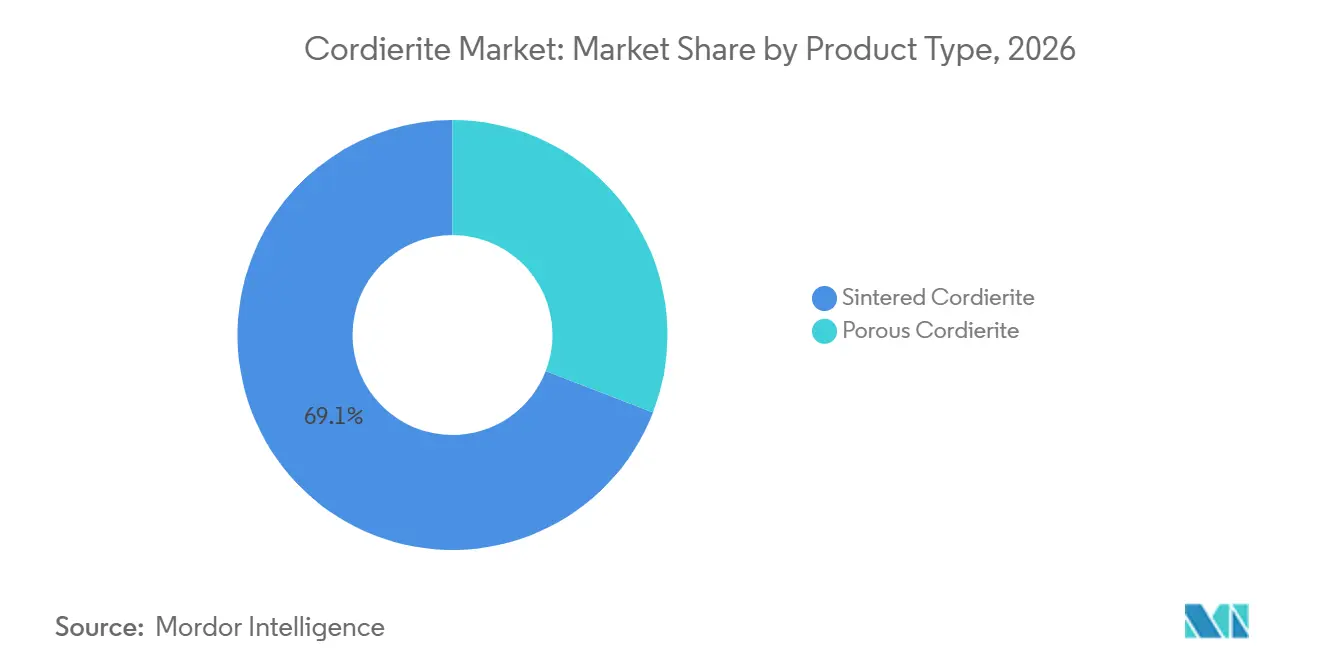
- Por tipo de produto, a cordierita sinterizada detinha 69,13% da participação do mercado de cordierita em 2026, enquanto a cordierita porosa tem previsão de crescer a um CAGR de 5,78% até 2032.
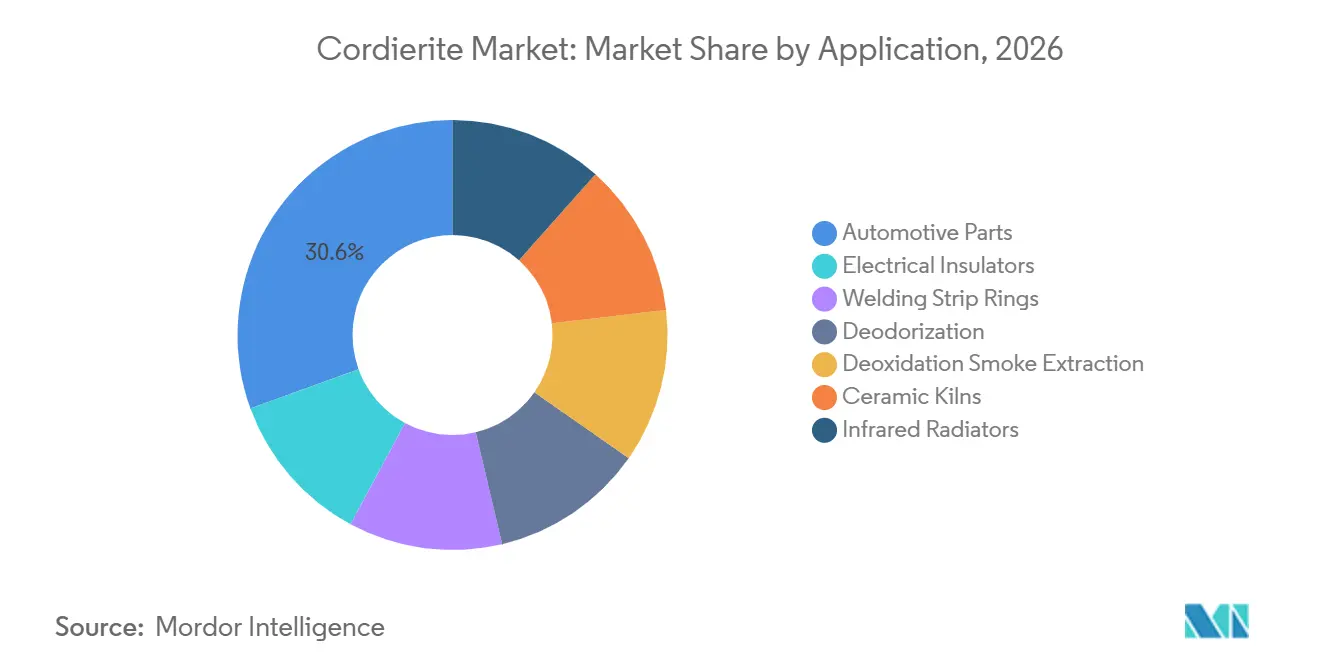
- Por aplicação, as peças automotivas representaram 30,56% da participação do mercado de cordierita em 2026 e têm projeção de expansão a um CAGR de 6,34% até 2032.
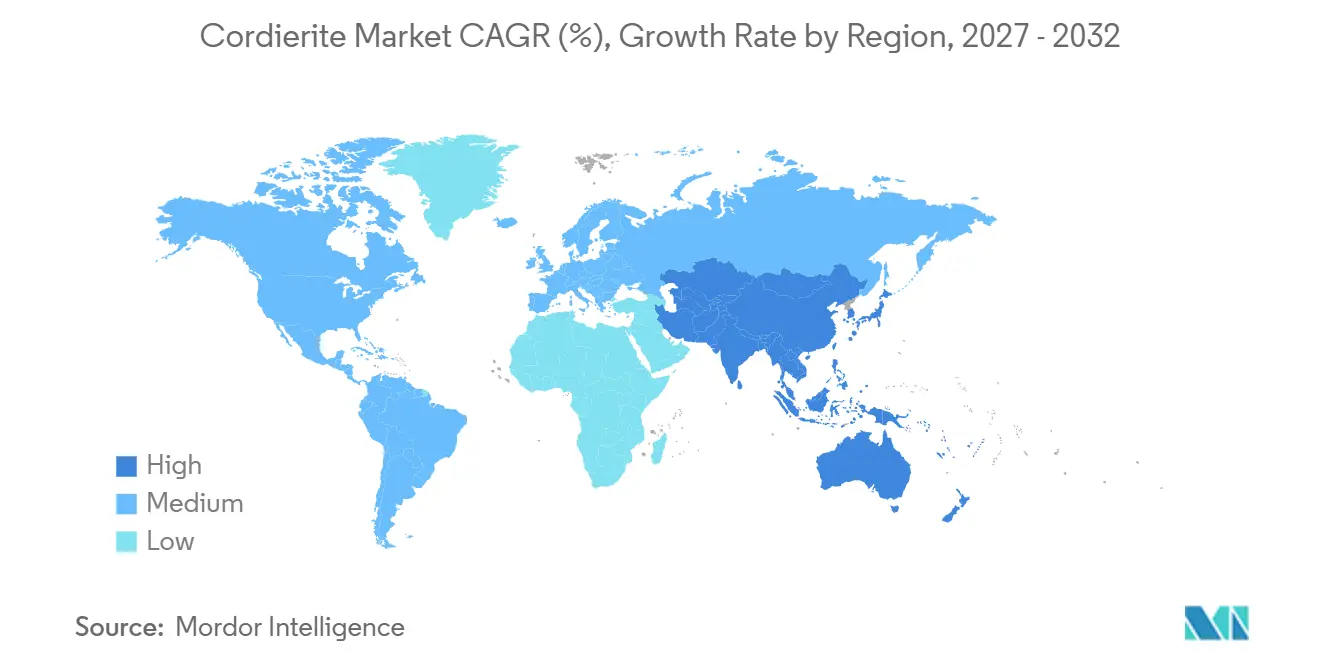
- Por geografia, a Ásia-Pacífico detinha 45,27% da participação do mercado de cordierita em 2026 e tem previsão de crescer a um CAGR de 5,65% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento dos Padrões de Emissão Veicular | +1.8% | Global, com intensidade na Europa, América do Norte, China e Índia | Médio prazo (2-4 anos) |
| Contínua Produção de Veículos com Motor de Combustão Interna (MCI) e Híbridos | +1.2% | Ásia-Pacífico, especialmente China, Índia e ASEAN, com repercussão na América do Norte, Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão dos Mandatos de Filtros de Partículas de Diesel e Gasolina | +1.0% | China, Europa, Índia, Coreia do Sul, Brasil e ASEAN | Curto prazo (≤ 2 anos) |
| Controle Industrial da Poluição do Ar e Adoção de Oxidadores Térmicos Regenerativos | +0.6% | Global, especialmente China, Europa e América do Norte, setores químico e de revestimentos | Longo prazo (≥ 4 anos) |
| Inovação em Substratos de Parede Fina e Alta Densidade de Células | +0.5% | Cadeia de suprimentos global de Fabricantes de Equipamentos Originais (OEM), concentrada no Japão, nos Estados Unidos e na Alemanha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento dos Padrões de Emissão Veicular
Regulamentações mais rígidas sobre emissões veiculares são uma fonte direta de demanda para o mercado de cordierita, pois substratos catalíticos são necessários para reduzir as emissões de escapamento. O Euro 7 amplia os requisitos de durabilidade para diversas categorias de veículos, elevando o nível de desempenho exigido para os sistemas de controle de emissões. As regras da EPA dos EUA para os modelos de motor de 2027 exigem reduções de óxido de nitrogênio superiores a 75%, o que deve necessitar de sistemas de pós-tratamento mais robustos. Esses requisitos favorecem substratos de cordierita com maior densidade de células, pois os fabricantes precisam de maior área de superfície ativa dentro de um espaço de instalação limitado. Obrigações de durabilidade mais longas também incentivam os OEMs a utilizar substratos capazes de manter o desempenho ao longo da vida útil exigida. O mercado de cordierita, portanto, se beneficia não apenas do volume de produção de veículos, mas também do crescente conteúdo técnico de cada veículo em conformidade.
Contínua Produção de Veículos com Motor de Combustão Interna e Híbridos
A produção de veículos com motor de combustão interna e híbridos continua a sustentar o mercado de cordierita, pois os trens de força híbridos ainda utilizam sistemas completos de conversor catalítico. A Corning declarou em seu relatório anual de 2025 que a demanda por motores de combustão interna deve permanecer forte por mais 2 a 3 décadas. Os veículos híbridos mantêm um motor e requerem os mesmos componentes essenciais de tratamento de escapamento que os veículos convencionais, permitindo que a demanda por substratos continue mesmo com a migração dos consumidores para trens de força eletrificados. O crescimento na produção de veículos na Índia, Tailândia e Indonésia representa uma fonte adicional de demanda por substratos catalíticos. Para os fornecedores, esses mercados oferecem um caminho de curto prazo mais estável para o crescimento da produção do que uma estratégia baseada exclusivamente na substituição de materiais ou em novos designs de substratos.
Expansão dos Mandatos de Filtros de Partículas de Diesel e Gasolina
Os mandatos de filtros de partículas estão aumentando a demanda por substratos de cordierita porosa. O China 6b exige filtros de partículas de gasolina em novos veículos de passageiros a gasolina, sustentando a aquisição constante de filtros cerâmicos de fluxo de parede. Os motores de injeção direta de gasolina produzem partículas ultrafinas em condições reais de condução, ressaltando a necessidade de filtragem eficaz de partículas[1]. Esse requisito favorece os graus de material poroso capazes de reter partículas enquanto mantêm um fluxo de escapamento aceitável. O protocolo de teste China 6b e o marco de conformidade GB 18352.6-2016 moldam o design dos veículos e os requisitos de qualificação dos fornecedores. Requisitos similares de controle de emissões na Europa, Índia, Coreia do Sul, Brasil e ASEAN estão criando a necessidade de os fornecedores estabelecerem capacidade regional antes que a produção local atinja plena escala.
Controle Industrial da Poluição do Ar e Adoção de Oxidadores Térmicos Regenerativos
Os oxidadores térmicos regenerativos industriais fornecem uma fonte não automotiva de demanda para o mercado de cordierita. Esses sistemas são utilizados no processamento químico, em revestimentos e na produção farmacêutica para destruir compostos orgânicos voláteis. Os regeneradores de favo de mel de cordierita proporcionam taxas de recuperação de calor de 85 a 95% e podem reduzir o consumo de combustível em 30 a 50% em comparação com meios tradicionais. Esse desempenho ajuda os operadores a atender a requisitos mais rígidos de qualidade do ar enquanto controlam os custos operacionais. A substituição de esferas cerâmicas ou regeneradores de tijolos por meios estruturados em favo de mel também cria demanda recorrente por reposições. Em 2025, a NGK exibiu substratos cerâmicos em favo de mel para sistemas de captura direta de ar e aplicações de separação de gases, refletindo seus esforços para estender sua expertise cerâmica para aplicações ambientais não automotivas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração de Veículos Elétricos a Bateria Reduzindo a Demanda por Substratos Catalíticos | -0.8% | China e Europa Ocidental, com efeito emergente na América do Norte | Longo prazo (≥ 4 anos) |
| Concorrência do Carboneto de Silício e do Titanato de Alumínio | -0.5% | Global, especialmente em filtros de diesel para uso intensivo e filtros para veículos de passageiros premium | Médio prazo (2-4 anos) |
| Custos Intensivos em Energia para Conformação e Queima | -0.3% | Global, com maior exposição na Europa e no Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Penetração de Veículos Elétricos a Bateria Reduzindo a Demanda por Substratos Catalíticos
Os veículos elétricos a bateria (VEBs) eliminam a necessidade de substratos catalíticos, criando uma restrição estrutural para o mercado de cordierita. Essa restrição é mais visível na China e na Europa Ocidental, onde a adoção de veículos elétricos é forte e os requisitos de filtros de partículas de gasolina são avançados. Isso cria um resultado misto, pois os maiores mercados potenciais de filtros também podem experimentar o declínio mais rápido na demanda por veículos com motor de combustão. Os veículos híbridos compensam parcialmente esse efeito, pois mantêm um motor de combustão interna e requerem um sistema catalítico completo. O mercado de cordierita dependerá, portanto, do ritmo de transição dos híbridos para veículos totalmente elétricos em suas principais regiões de produção.
Concorrência do Carboneto de Silício e do Titanato de Alumínio
O carboneto de silício e o titanato de alumínio concorrem com a cordierita em aplicações de alta carga térmica. O carboneto de silício pode suportar temperaturas de regeneração acima de 2.000°C, em comparação com o limite prático da cordierita de 1.460°C. No entanto, seu custo de produção é 30 a 40% superior ao da cordierita, o que limita seu uso principalmente a aplicações exigentes de uso intensivo e filtros premium. Um artigo de 2025 da Society of Automotive Engineers (SAE) da NGK Insulators, Ltd. examinou tanto a cordierita quanto o carboneto de silício para metas avançadas de emissão de partículas, indicando que a seleção de materiais continua a depender da aplicação específica. O titanato de alumínio é utilizado onde é necessária uma expansão térmica muito baixa em temperaturas elevadas. Os requisitos de durabilidade mais longos do Euro 7 podem favorecer o carboneto de silício em condições operacionais que envolvam eventos de regeneração repetidos e severos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Variantes Sinterizadas Lideram em Participação enquanto os Graus Porosos Registram Crescimento Mais RápidoA cordierita sinterizada detinha 69,13% da participação do mercado de cordierita em 2026, sustentada por seu uso consolidado como substrato de fluxo contínuo em conversores catalíticos de três vias. O material possui um coeficiente de expansão térmica baixo de 1,5×10⁻⁶ /°C, o que o ajuda a suportar variações repetidas na temperatura do escapamento. A extrusão e a queima contínua em túnel suportam uma produção econômica em escala automotiva. A adesão do revestimento de lavagem é bem compreendida, o que reduz o risco de qualificação para os fabricantes de veículos. Essas características tornam a cordierita sinterizada um componente padrão nos conversores catalíticos de veículos de passageiros a gasolina convencionais. Sua base de produção estabelecida dificulta que materiais alternativos a substituam em aplicações que não requerem desempenho térmico extremo.
A cordierita porosa tem projeção de crescer a um CAGR de 5,78% até 2032, superando a taxa de crescimento mais ampla do mercado de cordierita. É projetada para filtração de fluxo de parede em filtros de partículas de gasolina e diesel. As regulamentações China 6b, Euro 7 e EPA 2027 sustentam sua adoção, pois os filtros são necessários para atender aos requisitos de emissão de partículas. Pesquisas publicadas em 2025 confirmaram que os catalisadores monolíticos suportados em cordierita permanecem competitivos para a oxidação de fuligem em aplicações de filtros de partículas de gasolina. Formulações de revestimento de lavagem com terras raras também estão melhorando o desempenho de oxidação de partículas em suportes de cordierita. Essas melhorias permitem que os graus porosos atendam a aplicações que anteriormente dependiam mais fortemente do carboneto de silício.

Por Aplicação:
Peças Automotivas Lideram tanto em Participação quanto em Momentum de CrescimentoAs peças automotivas representaram 30,56% da participação do mercado de cordierita em 2026 e têm previsão de crescer a um CAGR de 6,34% até 2032. Essa aplicação combina a maior participação com o crescimento mais rápido entre os segmentos cobertos. Os monólitos em favo de mel são utilizados em conversores catalíticos, filtros de partículas de gasolina e filtros de partículas de diesel. A Corning informou que produz substratos e filtros cerâmicos, incluindo substratos FLORA de baixa massa e filtros de partículas de gasolina DuraTrap GC. A empresa opera instalações de fabricação relevantes em Nova York, Virgínia, China, Coreia do Sul, Taiwan e Alemanha. Os requisitos regulatórios estão aumentando a demanda por componentes que forneçam tanto filtração quanto função catalítica dentro de sistemas de escapamento compactos.
As aplicações de desodorização utilizam catalisadores suportados em cordierita para oxidar compostos orgânicos causadores de odores em sistemas de HVAC e ventilação de edifícios. Esses usos geram demanda de ciclo de reposição por parte de operadores de edifícios comerciais. Os fornos cerâmicos utilizam prateleiras, suportes e placas de cordierita porque o material resiste ao choque térmico durante os ciclos de queima. Radiadores infravermelhos, isoladores elétricos, anéis de tira de solda e equipamentos de extração de fumaça por desoxidação representam áreas de aplicação menores. Esses usos dependem da resistividade elétrica e das propriedades térmicas da cordierita, que são difíceis de replicar a custo comparável. A conformidade automotiva é influenciada pelo Euro 7, pelos requisitos de conversores catalíticos de reposição dos EUA e pelas condições de teste do China 6b. Essa gama de aplicações sustenta a demanda por cordierita além dos sistemas de escapamento de veículos de passageiros.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico representou 45,27% da participação do mercado de cordierita em 2026 e tem projeção de crescer a um CAGR de 5,65% até 2032. A China é a principal base de demanda, pois os requisitos obrigatórios de filtros de partículas de gasolina impulsionam a aquisição de cordierita porosa. Sua grande base de produção de veículos a gasolina e híbridos fornece a escala necessária para o fornecimento de substratos de alta produção. O Japão oferece uma base técnica separada por meio da NGK Insulators e da IBIDEN, ambas integradas às cadeias de suprimentos dos OEMs domésticos. A Índia acrescenta demanda por meio dos testes de emissões em condições reais de condução do Bharat Stage VI Fase 2. Um proposto marco Bharat Stage VII poderia aumentar os requisitos futuros para o controle de partículas e óxido de nitrogênio.
América do Norte
A América do Norte é a segunda maior geografia no mercado de cordierita, sustentada por relações de fornecimento estabelecidas e pelas regras da EPA de 2027. A Corning fabrica substratos e filtros cerâmicos em Nova York e Virgínia, reforçando a base de produção da região. Os requisitos da Agência de Proteção Ambiental (EPA) aumentam a necessidade de equipamentos de pós-tratamento duráveis com maior área de superfície ativa. Isso favorece tecnologias de substratos capazes de entregar desempenho de emissões sem contrapressão excessiva no escapamento. A região também possui demanda industrial por meio de instalações químicas e de revestimento que utilizam oxidadores térmicos regenerativos. Os requisitos de qualidade dos OEMs e as regras de emissões tornam a qualificação de produtos, o controle de processos e a confiabilidade de fornecimento de longo prazo fatores competitivos importantes.
Europa e Outras Regiões
A Europa permanece estrategicamente importante, pois o Euro 7 exige maior durabilidade para os sistemas de controle de emissões de veículos pesados[2]. Esse requisito cria um ciclo de atualização para os sistemas catalíticos de veículos comerciais entre 2028 e 2030. O mercado de cordierita na América do Sul está concentrado no Brasil e na Argentina, onde a produção de veículos é impulsionada pelas condições econômicas regionais e por regulamentações ambientais que se alinham cada vez mais com os marcos baseados no Euro. O Oriente Médio e a África permanecem o menor segmento regional, com a Arábia Saudita e a África do Sul como os principais centros de demanda para controle industrial da poluição do ar e produtos automotivos de reposição. Nessas geografias, o alinhamento regulatório e os controles de emissões industriais criam oportunidades para fornecedores capazes de atender à demanda em menor escala com suporte técnico e entrega confiável.
Cenário Competitivo
O mercado de cordierita é moderadamente consolidado, com Corning Incorporated, NGK Insulators e IBIDEN como os principais players. A Corning identifica a NGK Insulators e a IBIDEN como seus principais concorrentes no segmento automotivo. As três empresas se beneficiam de formulações cerâmicas proprietárias, capacidade de matrizes de extrusão de precisão e longos ciclos de qualificação dos OEMs. Essas capacidades criam altas barreiras para novos fornecedores, pois os clientes automotivos exigem qualidade de produto consistente em escala. O segmento automotivo da Corning representou 11% de suas vendas líquidas totais por segmento em 2025. Dado que os OEMs dependem de fontes qualificadas, uma interrupção em um fornecedor importante poderia afetar os cronogramas dos sistemas de emissão de veículos.
O mercado de cordierita não automotivo é mais fragmentado do que o segmento de substratos automotivos. Empresas como CoorsTek, CeramTec GmbH, Rauschert Heinersdorf-Pressig GmbH e Du-Co Ceramics competem por meio de cerâmicas técnicas personalizadas e desempenho específico para cada aplicação. A CeramTec introduziu soluções de substrato de alumina para eletrônica de potência em 2025, refletindo o investimento contínuo em aplicações cerâmicas avançadas. Embora isso sustente a demanda mais ampla por cerâmicas de gestão térmica, não altera a concentração observada nos substratos automotivos. A ISO 9001 e os sistemas de qualidade específicos dos OEMs permanecem requisitos básicos para os fornecedores. A força competitiva é determinada mais pela expertise em materiais, pelos rendimentos de produção e pelos registros de qualificação de clientes do que pelo preço isoladamente.
A tecnologia é a principal base de competição no mercado de cordierita. Os fornecedores concentram-se em estruturas de parede fina, distribuição controlada do tamanho dos poros e filtros de partículas de gasolina revestidos que combinam filtração e atividade catalítica. A participação da NGK na Carbon Capture Technology Expo Europe 2025 apresentou substratos cerâmicos em favo de mel para captura direta de ar, separação de gases e sensores de dióxido de carbono, demonstrando como as capacidades estabelecidas de fabricação cerâmica estão sendo aplicadas à infraestrutura de remoção de carbono. A Corning continua a fornecer substratos de baixa massa e produtos de filtros de partículas de gasolina para atender aos requisitos evolutivos de emissão veicular. Esses desenvolvimentos indicam que os fabricantes de cerâmica estão buscando oportunidades além do controle convencional de emissões automotivas.
Líderes do Setor de Cordierita
-
Corning Incorporated
-
NGK Corporation
-
IBIDEN
-
DENSO Corporation
-
KYOCERA Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cordierita Empresas cobertas neste relatório
- CeramTec GmbH
- CoorsTek, Inc.
- Corning Incorporated
- Denka Company Limited
- DENSO Corporation
- Du-Co Ceramics Company
- Goodfellow Corporation
- IBIDEN
- KYOCERA Corporation
- Morgan Advanced Materials
- NGK Corporation
- Rauschert Heinersdorf-Pressig GmbH
- TOTO LTD.
- Unifrax I LLC
- Vesuvius
Desenvolvimentos industriais recentes em Mercado de Cordierita
- Maio de 2026: A Denka Company Limited anunciou o reforço de capacidade para o ALSINK, sua placa base composta de alumínio-cerâmica com dissipação de calor, em sua Planta de Omuta (Japão) e na Denka Electronics Materials Dalian Co. (China). A expansão visa aproximadamente 1,3 vezes a capacidade e deve estar operacional no segundo semestre do exercício fiscal de 2027. Embora atenda principalmente a aplicações de módulos de potência, o investimento reflete uma estratégia mais ampla de expansão da capacidade de cerâmicas especiais em antecipação à demanda de eletrônicos impulsionada por veículos elétricos.
- Outubro de 2025: A NGK Insulators exibiu substratos cerâmicos em favo de mel à base de cordierita para sistemas de captura direta de ar, membranas cerâmicas de separação de gases e sensores de CO₂ na Carbon Capture Technology Expo Europe 2025 em Hamburgo. A participação estendeu as capacidades de fabricação cerâmica automotiva da empresa para a infraestrutura de remoção de carbono.
Escopo do Relatório Global do Mercado de Cordierita
A cordierita é um mineral ciclossilicato de magnésio, ferro e alumínio, comumente conhecido como a pedra preciosa iolita ou safira d'água. A cordierita é caracterizada por seu distinto pleocroísmo, exibindo cores diferentes quando vista de ângulos diferentes, variando de azul e violeta a amarelo e cinza. O mineral é encontrado em rochas metamórficas e ígneas e é amplamente utilizado em aplicações industriais devido à sua baixa expansão térmica e alta estabilidade térmica.
O mercado de cordierita é segmentado por tipo de produto, aplicação e geografia. Por tipo de produto, o mercado é segmentado em cordierita sinterizada e cordierita porosa. Por aplicação, o mercado é segmentado em peças automotivas, desodorização, extração de fumaça por desoxidação, fornos cerâmicos, radiadores infravermelhos, isoladores elétricos e anéis de tira de solda. O relatório também abrange tamanhos de mercado e previsões para a cordierita em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Cordierita Sinterizada |
| Cordierita Porosa |
| Peças Automotivas |
| Desodorização |
| Extração de Fumaça por Desoxidação |
| Fornos Cerâmicos |
| Radiadores Infravermelhos |
| Isoladores Elétricos |
| Anéis de Tira de Solda |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Cordierita Sinterizada | |
| Cordierita Porosa | ||
| Por Aplicação | Peças Automotivas | |
| Desodorização | ||
| Extração de Fumaça por Desoxidação | ||
| Fornos Cerâmicos | ||
| Radiadores Infravermelhos | ||
| Isoladores Elétricos | ||
| Anéis de Tira de Solda | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Cordierita?
O tamanho do mercado de cordierita foi avaliado em 2,85 bilhões de USD em 2026 e estima-se que cresça de 2,99 bilhões de USD em 2027 para 3,84 bilhões de USD até 2032, a um CAGR de 5,12% durante o período de previsão (2027-2032).
Qual tipo de produto está crescendo mais rapidamente?
A cordierita porosa tem previsão de crescer a um CAGR de 5,78% até 2032 porque é utilizada em filtros de partículas de gasolina e diesel.
Qual aplicação tem a perspectiva de crescimento mais forte?
As peças automotivas detêm uma participação de 30,56% em 2026 e têm previsão de crescer a um CAGR de 6,34% até 2032.
Qual região lidera a demanda por cordierita?
A Ásia-Pacífico lidera com uma participação de 45,27% em 2026 e tem projeção de crescer a um CAGR de 5,65% até 2032.