
Tamaño y participación del mercado de cordierita
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.99 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.84 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.12 % |
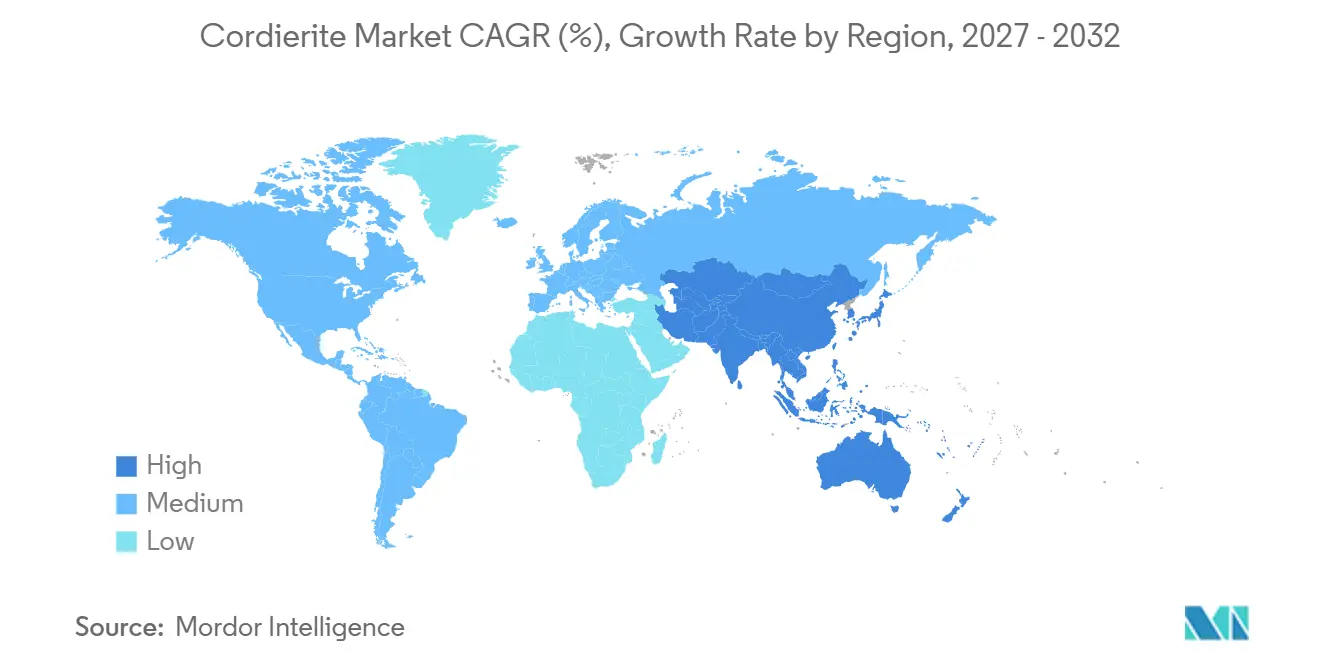
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
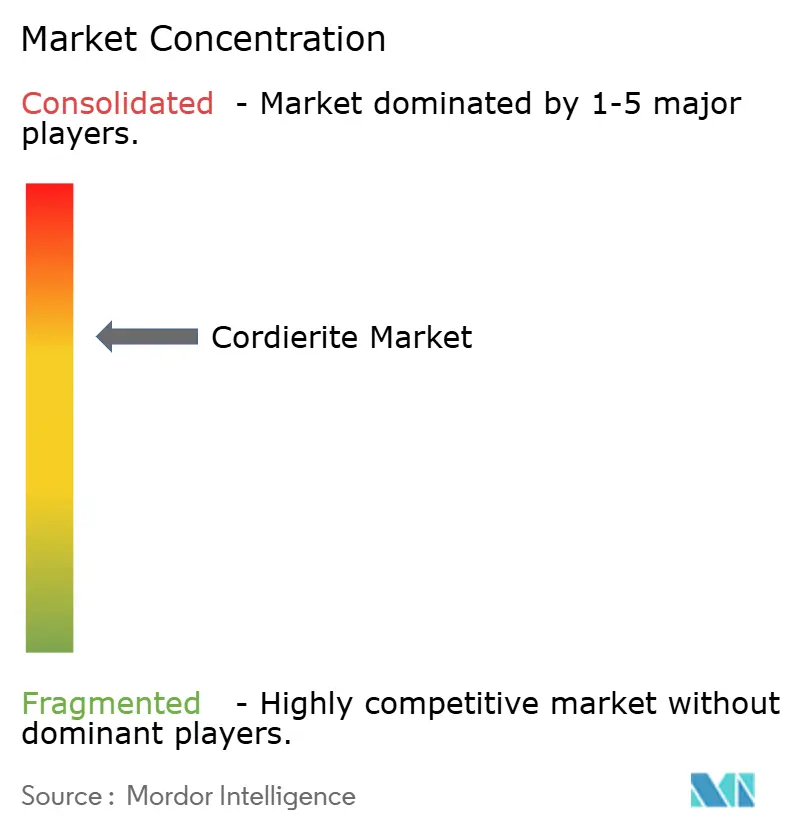
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de cordierita por Mordor Intelligence
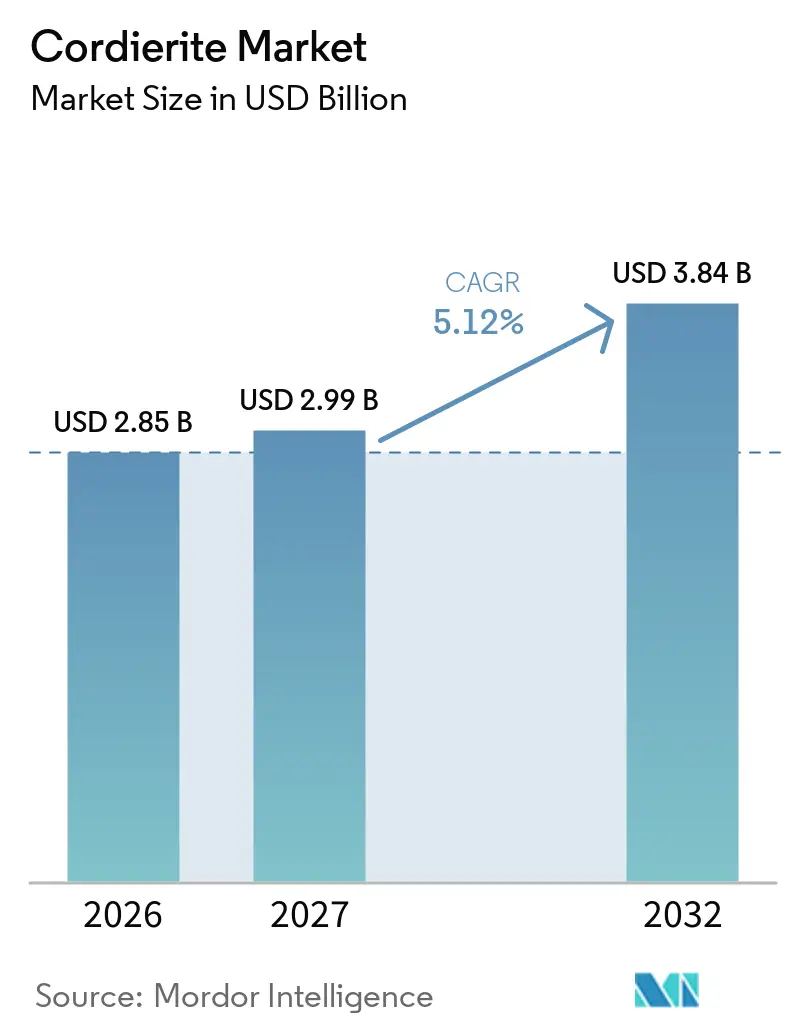
El tamaño del mercado de cordierita se valoró en 2,85 mil millones de USD en 2026 y se estima que crecerá desde 2,99 mil millones de USD en 2027 hasta 3,84 mil millones de USD en 2032, a una CAGR del 5,12% durante el período de pronóstico (2027-2032). El mercado de cordierita sigue estrechamente vinculado a los sistemas de control de emisiones vehiculares, ya que los sustratos en panal de abeja se utilizan en convertidores catalíticos y filtros de partículas de gasolina. La demanda también se está expandiendo a través de sistemas regenerativos de oxidación térmica utilizados por instalaciones químicas, farmacéuticas y de recubrimiento de superficies para controlar los compuestos orgánicos volátiles. Esta base industrial más amplia ayuda a limitar el impacto de la adopción de vehículos eléctricos de batería en el mercado de cordierita. Los requisitos regulatorios siguen siendo fundamentales para las decisiones de compra, ya que los estándares más altos de durabilidad y filtración aumentan la demanda de sustratos cerámicos avanzados. Los proveedores están respondiendo mediante diseños de paredes delgadas, mayores densidades de celdas y nuevas aplicaciones de cerámicas en panal de abeja en equipos de eliminación de carbono.
Conclusiones clave del informe
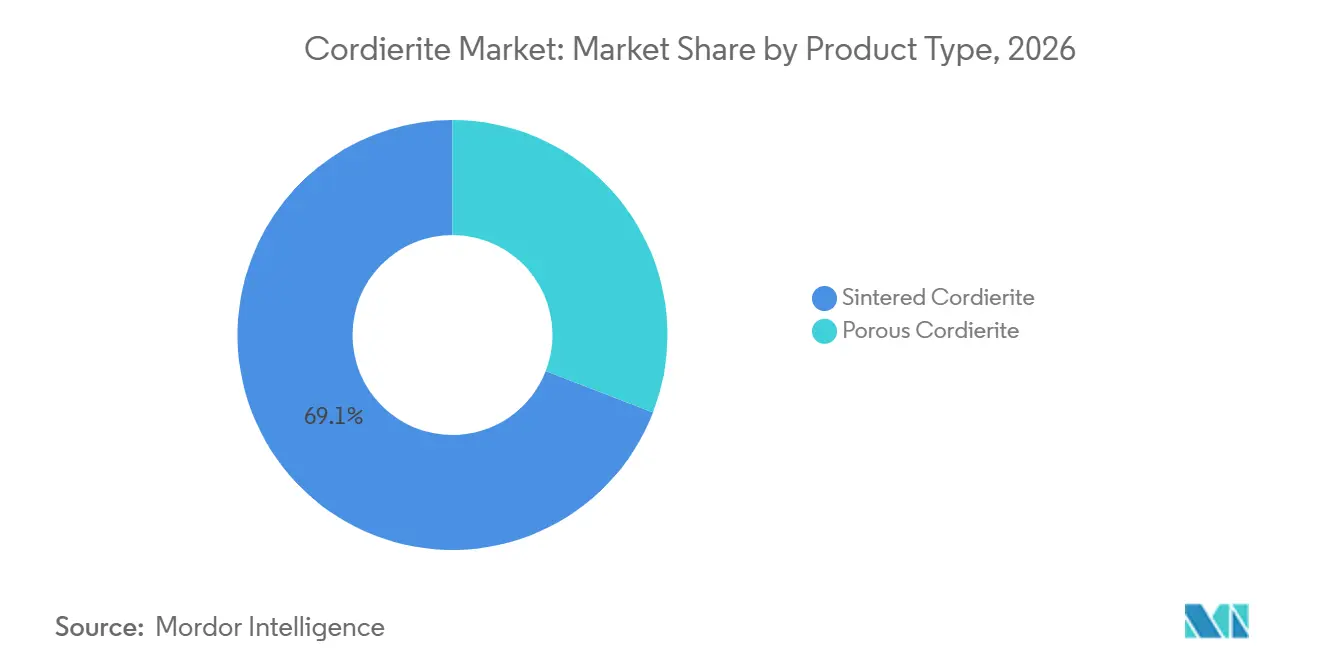
- Por tipo de producto, la cordierita sinterizada representó el 69,13% de la participación del mercado de cordierita en 2026, mientras que se prevé que la cordierita porosa crezca a una CAGR del 5,78% hasta 2032.
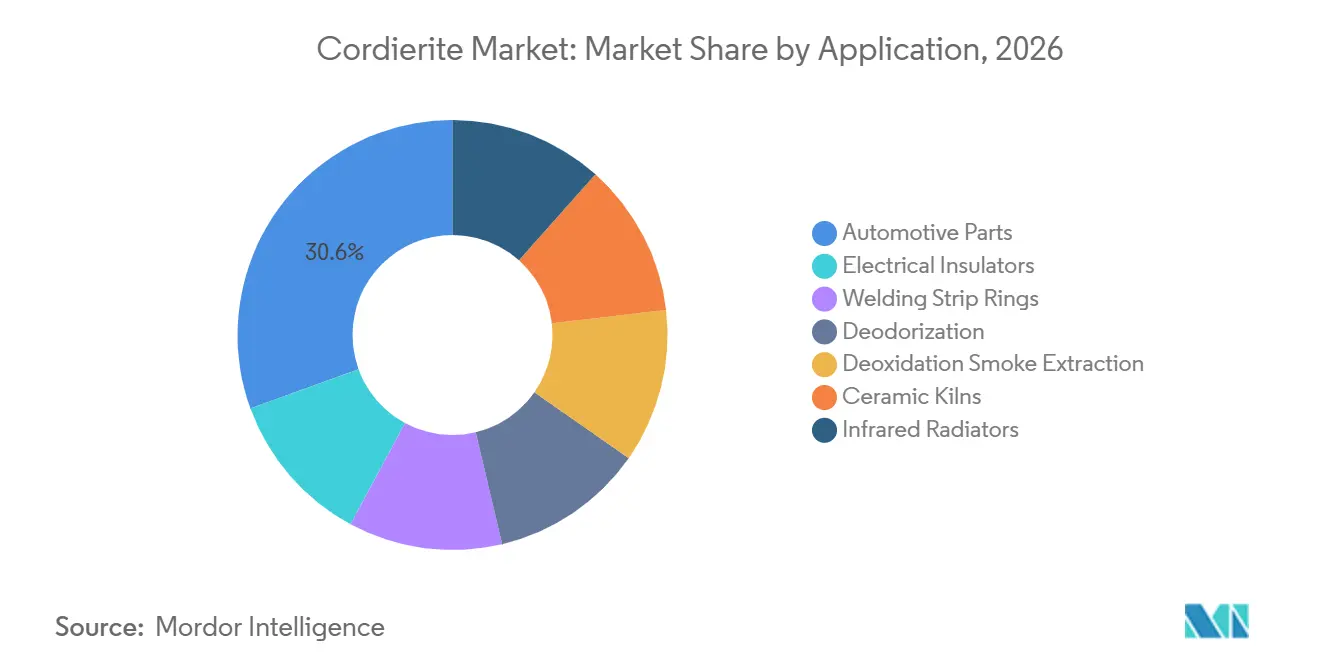
- Por aplicación, las piezas de automoción representaron el 30,56% de la participación del mercado de cordierita en 2026 y se proyecta que se expandan a una CAGR del 6,34% hasta 2032.
- Por geografía, Asia-Pacífico representó el 45,27% de la participación del mercado de cordierita en 2026 y se prevé que crezca a una CAGR del 5,65% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Endurecimiento de las normas de emisiones vehiculares | +1.8% | Global, con mayor intensidad en Europa, América del Norte, China e India | Mediano plazo (2-4 años) |
| Continua producción de vehículos de combustión interna (ICE) e híbridos | +1.2% | Asia-Pacífico, especialmente China, India y ASEAN, con efectos secundarios en América del Norte, Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de los mandatos de filtros de partículas diésel y de gasolina | +1.0% | China, Europa, India, Corea del Sur, Brasil y ASEAN | Corto plazo (≤ 2 años) |
| Control de la contaminación atmosférica industrial y adopción de oxidadores térmicos regenerativos | +0.6% | Global, especialmente China, Europa y América del Norte, sectores químico y de recubrimientos | Largo plazo (≥ 4 años) |
| Innovación en sustratos de paredes delgadas y alta densidad de celdas | +0.5% | Cadena de suministro global de fabricantes de equipos originales (OEM), concentrada en Japón, Estados Unidos y Alemania | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las normas de emisiones vehiculares
Las regulaciones más estrictas sobre emisiones vehiculares son una fuente directa de demanda para el mercado de cordierita, ya que se requieren sustratos catalíticos para reducir las emisiones de escape. Euro 7 amplía los requisitos de durabilidad en varias categorías de vehículos, elevando el nivel de rendimiento requerido para los sistemas de control de emisiones. Las normas de la Agencia de Protección Ambiental de EE. UU. (EPA) para los modelos de motores de 2027 exigen reducciones de óxidos de nitrógeno superiores al 75%, lo que se espera que requiera sistemas de postratamiento más robustos. Estos requisitos favorecen los sustratos de cordierita de mayor densidad de celdas, ya que los fabricantes necesitan más superficie activa dentro de un espacio de instalación limitado. Las obligaciones de mayor durabilidad también incentivan a los OEM a utilizar sustratos que puedan mantener el rendimiento durante la vida útil requerida. El mercado de cordierita se beneficia, por tanto, no solo del volumen de producción de vehículos, sino también del creciente contenido técnico de cada vehículo que cumple la normativa.
Continua producción de vehículos de combustión interna e híbridos
La producción de vehículos de combustión interna e híbridos continúa respaldando el mercado de cordierita, ya que los trenes de potencia híbridos siguen utilizando sistemas completos de convertidores catalíticos. Corning declaró en su informe anual de 2025 que se espera que la demanda de motores de combustión interna siga siendo sólida durante otros 2-3 décadas. Los vehículos híbridos conservan un motor y requieren los mismos componentes básicos de tratamiento de gases de escape que los vehículos convencionales, lo que permite que la demanda de sustratos continúe incluso cuando los consumidores se desplazan hacia trenes de potencia electrificados. El crecimiento en la producción de vehículos en India, Tailandia e Indonesia proporciona una fuente adicional de demanda de sustratos catalíticos. Para los proveedores, estos mercados ofrecen una vía a corto plazo más estable para el crecimiento de la producción que una estrategia basada únicamente en la sustitución de materiales o en nuevos diseños de sustratos.
Expansión de los mandatos de filtros de partículas diésel y de gasolina
Los mandatos de filtros de partículas están aumentando la demanda de sustratos de cordierita porosa. China 6b exige filtros de partículas de gasolina en los nuevos vehículos de pasajeros de gasolina, lo que respalda la adquisición constante de filtros cerámicos de flujo en pared. Los motores de inyección directa de gasolina producen partículas ultrafinas en condiciones de conducción reales, lo que subraya la necesidad de una filtración eficaz de partículas[1]. Este requisito favorece los grados de material poroso que pueden atrapar partículas mientras mantienen un flujo de escape aceptable. El protocolo de prueba China 6b y el marco de cumplimiento GB 18352.6-2016 determinan el diseño de los vehículos y los requisitos de calificación de los proveedores. Requisitos similares de control de emisiones en Europa, India, Corea del Sur, Brasil y ASEAN están creando la necesidad de que los proveedores establezcan capacidad regional antes de que la producción local alcance su plena escala.
Control de la contaminación atmosférica industrial y adopción de oxidadores térmicos regenerativos
Los oxidadores térmicos regenerativos industriales proporcionan una fuente de demanda no automotriz para el mercado de cordierita. Estos sistemas se utilizan en el procesamiento químico, los recubrimientos y la producción farmacéutica para destruir compuestos orgánicos volátiles. Los regeneradores de panal de abeja de cordierita proporcionan tasas de recuperación de calor del 85-95% y pueden reducir el consumo de combustible entre un 30-50% en comparación con los medios tradicionales. Este rendimiento ayuda a los operadores a cumplir requisitos de calidad del aire más estrictos mientras controlan los costos operativos. La sustitución de bolas cerámicas o regeneradores de ladrillo por medios de panal de abeja estructurados también genera una demanda recurrente de reemplazos. En 2025, NGK exhibió sustratos cerámicos en panal de abeja para sistemas de captura directa de aire y aplicaciones de separación de gases, lo que refleja sus esfuerzos por extender su experiencia cerámica hacia aplicaciones ambientales no automotrices.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Penetración de vehículos eléctricos de batería que reduce la demanda de sustratos catalíticos | -0.8% | China y Europa Occidental, con un efecto emergente en América del Norte | Largo plazo (≥ 4 años) |
| Competencia del carburo de silicio y el titanato de aluminio | -0.5% | Global, especialmente en filtros diésel de uso intensivo y filtros de vehículos de pasajeros de alta gama | Mediano plazo (2-4 años) |
| Costos de conformado y cocción con alto consumo energético | -0.3% | Global, con mayor exposición en Europa y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Penetración de vehículos eléctricos de batería que reduce la demanda de sustratos catalíticos
Los vehículos eléctricos de batería (BEV) eliminan la necesidad de sustratos catalíticos, lo que crea una restricción estructural para el mercado de cordierita. Esta limitación es más visible en China y Europa Occidental, donde la adopción de vehículos eléctricos es sólida y los requisitos de filtros de partículas de gasolina son avanzados. Esto genera un resultado mixto, ya que los mayores mercados potenciales de filtros también pueden experimentar el declive más rápido en la demanda de vehículos de motor de combustión. Los vehículos híbridos compensan parcialmente este efecto, ya que conservan un motor de combustión interna y requieren un sistema catalítico completo. El mercado de cordierita dependerá, por tanto, del ritmo de transición de los híbridos a los vehículos totalmente eléctricos en sus principales regiones de producción.
Competencia del carburo de silicio y el titanato de aluminio
El carburo de silicio y el titanato de aluminio compiten con la cordierita en aplicaciones de alta carga térmica. El carburo de silicio puede soportar temperaturas de regeneración superiores a 2.000 °C, en comparación con el límite práctico de la cordierita a 1.460 °C. Sin embargo, su costo de producción es entre un 30-40% más alto que el de la cordierita, lo que limita su uso principalmente a aplicaciones de filtros de uso intensivo y de alta gama. Un artículo de 2025 de la Sociedad de Ingenieros de Automoción (SAE) de NGK Insulators, Ltd. examinó tanto la cordierita como el carburo de silicio para objetivos avanzados de emisiones de partículas, lo que indica que la selección de materiales sigue dependiendo de la aplicación específica. El titanato de aluminio se utiliza donde se requiere una expansión térmica muy baja a temperaturas elevadas. Los mayores requisitos de durabilidad de Euro 7 pueden favorecer el carburo de silicio en condiciones de operación que impliquen eventos de regeneración repetidos y severos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
las variantes sinterizadas lideran en participación mientras que los grados porosos registran un crecimiento más rápidoLa cordierita sinterizada representó el 69,13% de la participación del mercado de cordierita en 2026, respaldada por su uso consolidado como sustrato de flujo continuo en convertidores catalíticos de tres vías. El material tiene un coeficiente de expansión térmica bajo de 1,5×10⁻⁶ /°C, lo que le ayuda a soportar cambios repetidos en la temperatura de los gases de escape. La extrusión y la cocción continua en túnel respaldan una producción rentable a escala automotriz. La adhesión del recubrimiento de lavado está bien comprendida, lo que reduce el riesgo de calificación para los fabricantes de vehículos. Estas características hacen de la cordierita sinterizada un componente estándar en los convertidores catalíticos de vehículos de pasajeros de gasolina convencionales. Su base de producción establecida hace difícil que los materiales alternativos la desplacen en aplicaciones que no requieren un rendimiento térmico extremo.
Se proyecta que la cordierita porosa crezca a una CAGR del 5,78% hasta 2032, superando la tasa de crecimiento más amplia del mercado de cordierita. Está diseñada para la filtración de flujo en pared en filtros de partículas de gasolina y diésel. Las regulaciones China 6b, Euro 7 y EPA 2027 respaldan su adopción, ya que se requieren filtros para cumplir los requisitos de emisiones de partículas. Una investigación publicada en 2025 confirmó que los catalizadores monolíticos soportados en cordierita siguen siendo competitivos para la oxidación de hollín en aplicaciones de filtros de partículas de gasolina. Las formulaciones de recubrimiento de lavado de tierras raras también están mejorando el rendimiento de oxidación de partículas en soportes de cordierita. Estas mejoras permiten que los grados porosos sirvan a aplicaciones que anteriormente dependían más del carburo de silicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
las piezas de automoción lideran tanto en participación como en impulso de crecimientoLas piezas de automoción representaron el 30,56% de la participación del mercado de cordierita en 2026 y se prevé que crezcan a una CAGR del 6,34% hasta 2032. Esta aplicación combina la mayor participación con el crecimiento más rápido entre los segmentos cubiertos. Los monolitos en panal de abeja se utilizan en convertidores catalíticos, filtros de partículas de gasolina y filtros de partículas diésel. Corning informó que produce sustratos y filtros cerámicos, incluidos sustratos FLORA de baja masa y filtros de partículas de gasolina DuraTrap GC. La empresa opera instalaciones de fabricación relevantes en Nueva York, Virginia, China, Corea del Sur, Taiwán y Alemania. Los requisitos regulatorios están aumentando la demanda de componentes que proporcionen tanto filtración como función catalítica dentro de sistemas de escape compactos.
Las aplicaciones de desodorización utilizan catalizadores soportados en cordierita para oxidar compuestos orgánicos causantes de olores en sistemas de climatización y ventilación de edificios. Estos usos generan demanda de ciclos de reemplazo por parte de los operadores de edificios comerciales. Los hornos cerámicos utilizan estantes, soportes y placas de cordierita porque el material resiste el choque térmico durante los ciclos de cocción. Los radiadores infrarrojos, los aisladores eléctricos, los anillos de tira de soldadura y los equipos de extracción de humo por desoxidación representan áreas de aplicación más pequeñas. Estos usos se basan en la resistividad eléctrica y las propiedades térmicas de la cordierita, que son difíciles de replicar a un costo comparable. El cumplimiento automotriz está influenciado por Euro 7, los requisitos de convertidores catalíticos del mercado de posventa de EE. UU. y las condiciones de prueba China 6b. Esta gama de aplicaciones respalda la demanda de cordierita más allá de los sistemas de escape de vehículos de pasajeros.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Asia-Pacífico
Asia-Pacífico representó el 45,27% de la participación del mercado de cordierita en 2026 y se proyecta que crezca a una CAGR del 5,65% hasta 2032. China es la principal base de demanda, ya que los requisitos obligatorios de filtros de partículas de gasolina impulsan la adquisición de cordierita porosa. Su gran base de producción de vehículos de gasolina e híbridos proporciona la escala necesaria para el suministro de sustratos de alta producción. Japón ofrece una base técnica independiente a través de NGK Insulators e IBIDEN, ambas integradas en las cadenas de suministro de OEM nacionales. India añade demanda a través de las pruebas de emisiones en condiciones reales de conducción de la Fase 2 de Bharat Stage VI. Un marco propuesto de Bharat Stage VII podría aumentar los requisitos futuros para el control de partículas y óxidos de nitrógeno.
América del Norte
América del Norte es la segunda geografía más grande en el mercado de cordierita, respaldada por relaciones de suministro establecidas y las normas EPA de 2027. Corning fabrica sustratos y filtros cerámicos en Nueva York y Virginia, reforzando la base de producción de la región. Los requisitos de la Agencia de Protección Ambiental (EPA) aumentan la necesidad de equipos de postratamiento duraderos con una mayor superficie activa. Esto favorece las tecnologías de sustratos que pueden ofrecer rendimiento en emisiones sin una contrapresión excesiva en el escape. La región también tiene demanda industrial a través de instalaciones químicas y de recubrimiento que utilizan oxidadores térmicos regenerativos. Los requisitos de calidad de los OEM y las normas de emisiones hacen que la calificación de productos, el control de procesos y la fiabilidad del suministro a largo plazo sean factores competitivos importantes.
Europa y otras regiones
Europa sigue siendo estratégicamente importante ya que Euro 7 exige una mayor durabilidad para los sistemas de control de emisiones de vehículos pesados[2]. Este requisito crea un ciclo de actualización para los sistemas catalíticos de vehículos comerciales entre 2028 y 2030. El mercado de cordierita en América del Sur está concentrado en Brasil y Argentina, donde la producción de vehículos está impulsada por las condiciones económicas regionales y las regulaciones ambientales que se alinean cada vez más con los marcos basados en Euro. Oriente Medio y África siguen siendo el segmento regional más pequeño, con Arabia Saudita y Sudáfrica como los principales centros de demanda de control de la contaminación atmosférica industrial y productos automotrices del mercado de posventa. En estas geografías, la alineación regulatoria y los controles de emisiones industriales crean oportunidades para los proveedores capaces de atender una demanda de menor escala con soporte técnico y entrega confiable.
Panorama competitivo
El mercado de cordierita está moderadamente consolidado, con Corning Incorporated, NGK Insulators e IBIDEN como los principales actores. Corning identifica a NGK Insulators e IBIDEN como sus principales competidores en el segmento automotriz. Las tres empresas se benefician de formulaciones cerámicas propietarias, capacidad de matrices de extrusión de precisión y largos ciclos de calificación de OEM. Estas capacidades crean altas barreras para los nuevos proveedores, ya que los clientes automotrices requieren una calidad de producto consistente a escala. El segmento automotriz de Corning representó el 11% de sus ventas netas totales por segmento en 2025. Dado que los OEM dependen de fuentes calificadas, una interrupción en un proveedor importante podría afectar los calendarios de los sistemas de emisiones de vehículos.
El mercado de cordierita no automotriz está más fragmentado que el segmento de sustratos automotrices. Empresas como CoorsTek, CeramTec GmbH, Rauschert Heinersdorf-Pressig GmbH y Du-Co Ceramics compiten a través de cerámicas técnicas personalizadas y rendimiento específico para cada aplicación. CeramTec introdujo soluciones de sustratos de alúmina para electrónica de potencia en 2025, lo que refleja una inversión continua en aplicaciones cerámicas avanzadas. Si bien esto respalda la demanda más amplia de cerámicas de gestión térmica, no altera la concentración observada en los sustratos automotrices. Los sistemas de calidad ISO 9001 y específicos de OEM siguen siendo requisitos básicos para los proveedores. La fortaleza competitiva está determinada más por la experiencia en materiales, los rendimientos de producción y los registros de calificación de clientes que únicamente por el precio.
La tecnología es la base principal de la competencia en el mercado de cordierita. Los proveedores se centran en estructuras de paredes delgadas, distribución controlada del tamaño de poros y filtros de partículas de gasolina recubiertos que combinan filtración y actividad catalítica. La participación de NGK en la Exposición de Tecnología de Captura de Carbono Europa 2025 mostró sustratos cerámicos en panal de abeja para captura directa de aire, separación de gases y sensores de dióxido de carbono, demostrando cómo las capacidades de fabricación cerámica establecidas se están aplicando a la infraestructura de eliminación de carbono. Corning continúa suministrando sustratos de baja masa y productos de filtros de partículas de gasolina para cumplir con los requisitos cambiantes de emisiones vehiculares. Estos desarrollos indican que los fabricantes de cerámica están buscando oportunidades más allá del control convencional de emisiones automotrices.
Líderes de la industria de la cordierita
-
Corning Incorporated
-
NGK Corporation
-
IBIDEN
-
DENSO Corporation
-
KYOCERA Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de cordierita Empresas cubiertas en este informe
- CeramTec GmbH
- CoorsTek, Inc.
- Corning Incorporated
- Denka Company Limited
- DENSO Corporation
- Du-Co Ceramics Company
- Goodfellow Corporation
- IBIDEN
- KYOCERA Corporation
- Morgan Advanced Materials
- NGK Corporation
- Rauschert Heinersdorf-Pressig GmbH
- TOTO LTD.
- Unifrax I LLC
- Vesuvius
Desarrollos recientes de la industria en Mercado de cordierita
- Mayo de 2026: Denka Company Limited anunció el refuerzo de capacidad para ALSINK, su placa base compuesta de aluminio-cerámica disipadora de calor, en su planta de Omuta (Japón) y en Denka Electronics Materials Dalian Co. (China). La expansión apunta a aproximadamente 1,3 veces la capacidad y se espera que esté operativa en la segunda mitad del ejercicio fiscal 2027. Si bien sirve principalmente a aplicaciones de módulos de potencia, la inversión refleja una estrategia más amplia para expandir la capacidad de cerámicas especiales en anticipación a la demanda de electrónica impulsada por vehículos eléctricos.
- Octubre de 2025: NGK Insulators exhibió sustratos cerámicos en panal de abeja basados en cordierita para sistemas de captura directa de aire, membranas cerámicas de separación de gases y sensores de CO₂ en la Exposición de Tecnología de Captura de Carbono Europa 2025 en Hamburgo. La participación extendió las capacidades de fabricación cerámica automotriz de la empresa hacia la infraestructura de eliminación de carbono.
Alcance del informe global del mercado de cordierita
La cordierita es un mineral ciclosilicato de magnesio, hierro y aluminio, comúnmente conocido como la piedra preciosa iolita o zafiro de agua. La cordierita se caracteriza por su marcado pleocroísmo, mostrando diferentes colores cuando se observa desde diferentes ángulos, que van desde el azul y el violeta hasta el amarillo y el gris. El mineral se encuentra en rocas metamórficas e ígneas y se utiliza ampliamente en aplicaciones industriales debido a su baja expansión térmica y alta estabilidad térmica.
El mercado de cordierita está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en cordierita sinterizada y cordierita porosa. Por aplicación, el mercado está segmentado en piezas de automoción, desodorización, extracción de humo por desoxidación, hornos cerámicos, radiadores infrarrojos, aisladores eléctricos y anillos de tira de soldadura. El informe también cubre los tamaños de mercado y los pronósticos para la cordierita en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Cordierita sinterizada |
| Cordierita porosa |
| Piezas de automoción |
| Desodorización |
| Extracción de humo por desoxidación |
| Hornos cerámicos |
| Radiadores infrarrojos |
| Aisladores eléctricos |
| Anillos de tira de soldadura |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Cordierita sinterizada | |
| Cordierita porosa | ||
| Por aplicación | Piezas de automoción | |
| Desodorización | ||
| Extracción de humo por desoxidación | ||
| Hornos cerámicos | ||
| Radiadores infrarrojos | ||
| Aisladores eléctricos | ||
| Anillos de tira de soldadura | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de cordierita?
El tamaño del mercado de cordierita se valoró en 2,85 mil millones de USD en 2026 y se estima que crecerá desde 2,99 mil millones de USD en 2027 hasta 3,84 mil millones de USD en 2032, a una CAGR del 5,12% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto está creciendo más rápido?
Se prevé que la cordierita porosa crezca a una CAGR del 5,78% hasta 2032 porque se utiliza en filtros de partículas de gasolina y diésel.
¿Qué aplicación tiene las perspectivas de crecimiento más sólidas?
Las piezas de automoción tienen una participación del 30,56% en 2026 y se prevé que crezcan a una CAGR del 6,34% hasta 2032.
¿Qué región lidera la demanda de cordierita?
Asia-Pacífico lidera con una participación del 45,27% en 2026 y se proyecta que crezca a una CAGR del 5,65% hasta 2032.