
Taille et part du marché du Cordierite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.99 Milliards de dollars |
| Taille du Marché (2032) | 3.84 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.12 % |
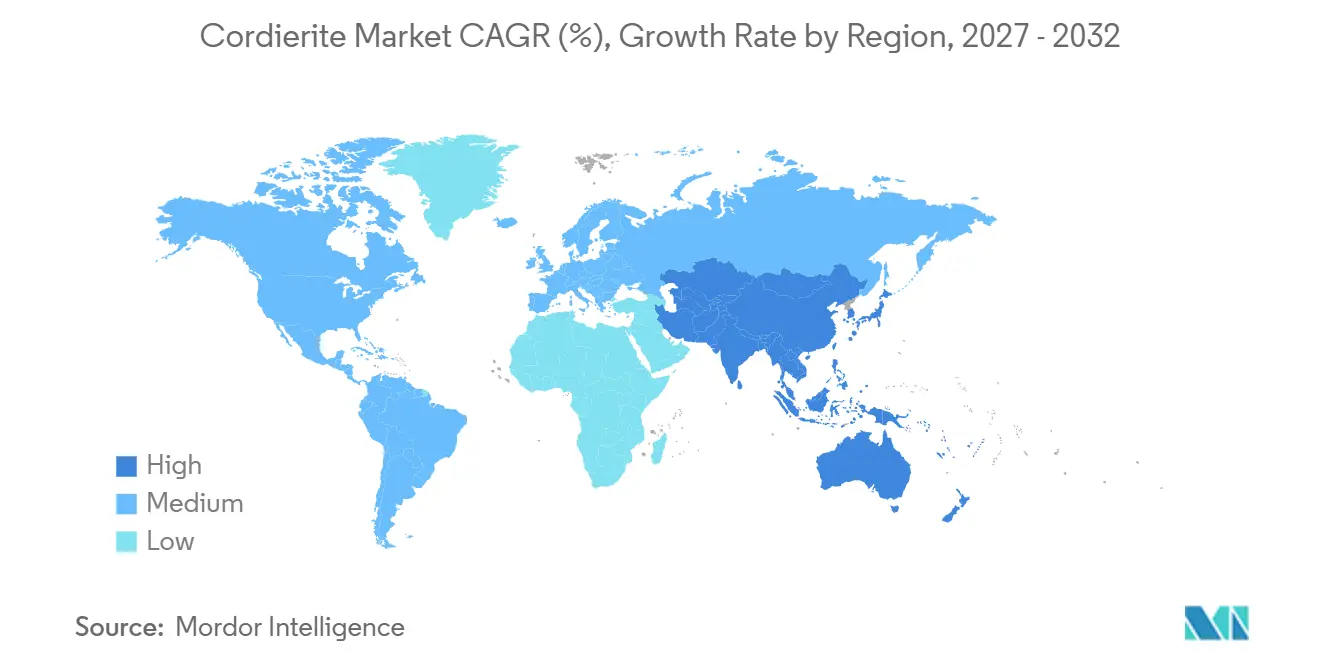
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
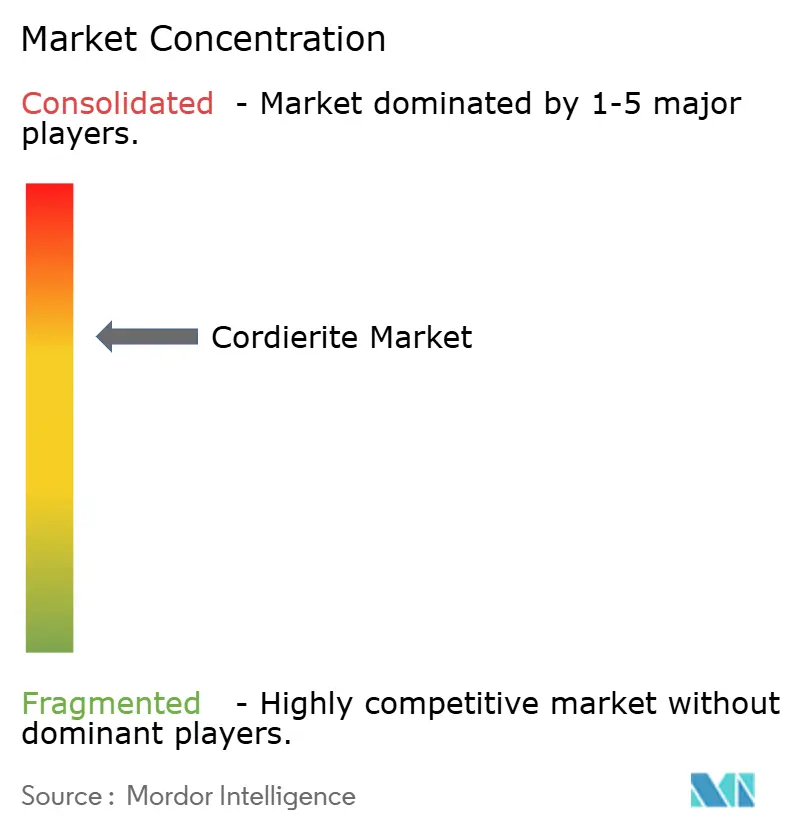
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Cordierite par Mordor Intelligence
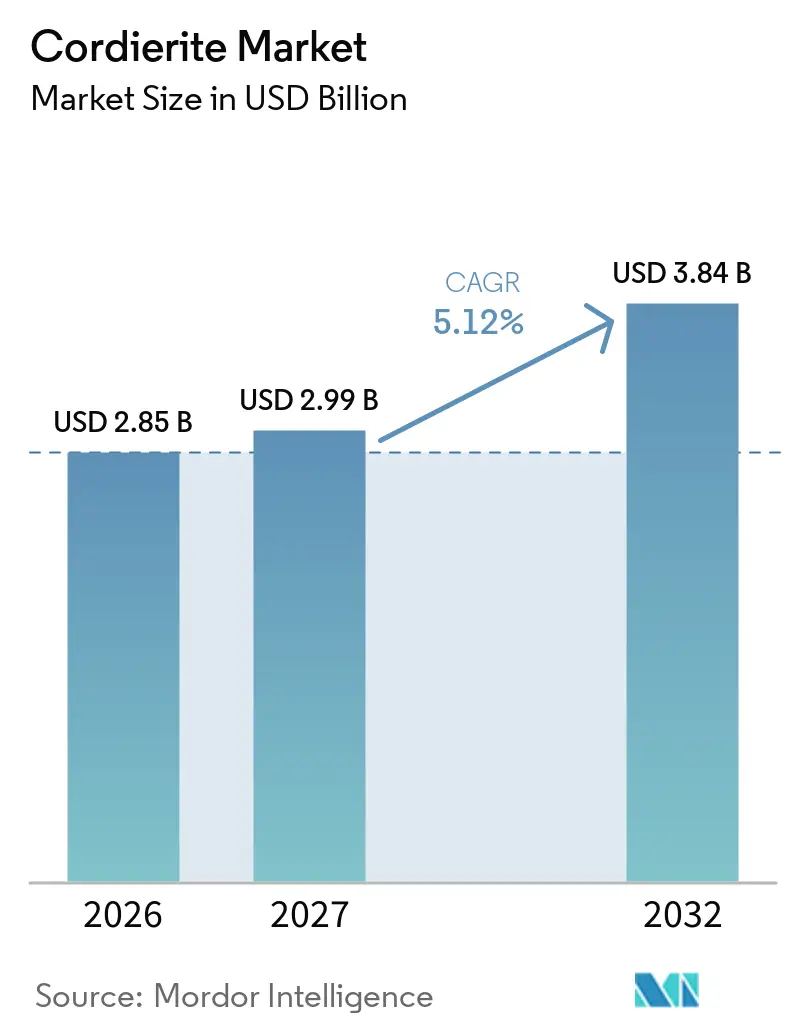
La taille du marché du Cordierite a été évaluée à 2,85 milliards USD en 2026 et devrait croître de 2,99 milliards USD en 2027 à 3,84 milliards USD d'ici 2032, à un CAGR de 5,12 % au cours de la période de prévision (2027-2032). Le marché du Cordierite reste étroitement lié aux systèmes de contrôle des émissions des véhicules, les substrats en nid d'abeilles étant utilisés dans les convertisseurs catalytiques et les filtres à particules d'essence. La demande s'étend également aux systèmes d'oxydation thermique régénérative utilisés par les installations chimiques, pharmaceutiques et de revêtement de surface pour contrôler les composés organiques volatils. Cette base industrielle plus large contribue à limiter l'impact de l'adoption des véhicules électriques à batterie sur le marché du Cordierite. Les exigences réglementaires restent au cœur des décisions d'achat, des normes de durabilité et de filtration plus élevées augmentant la demande de substrats céramiques avancés. Les fournisseurs répondent par des conceptions à parois minces, des densités de cellules plus élevées et de nouvelles applications des céramiques en nid d'abeilles dans les équipements de captage du carbone.
Points clés du rapport
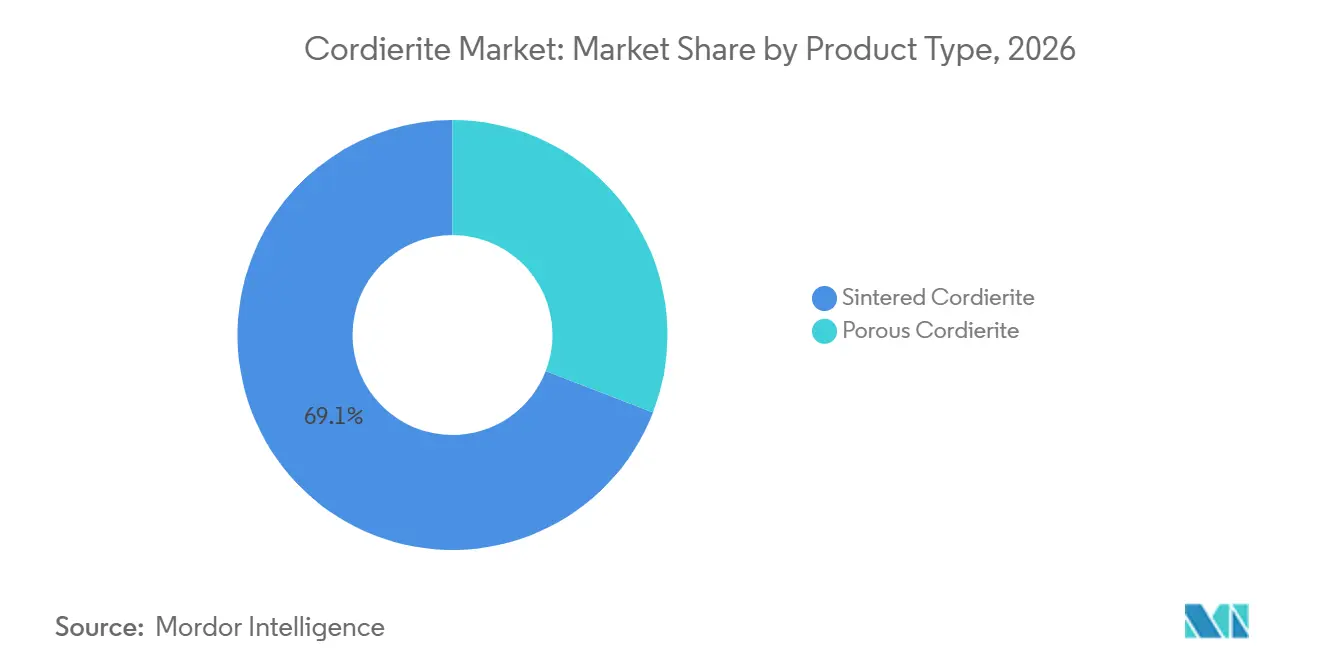
- Par type de produit, le Cordierite fritté détenait 69,13 % de la part du marché du Cordierite en 2026, tandis que le Cordierite poreux devrait croître à un CAGR de 5,78 % jusqu'en 2032.
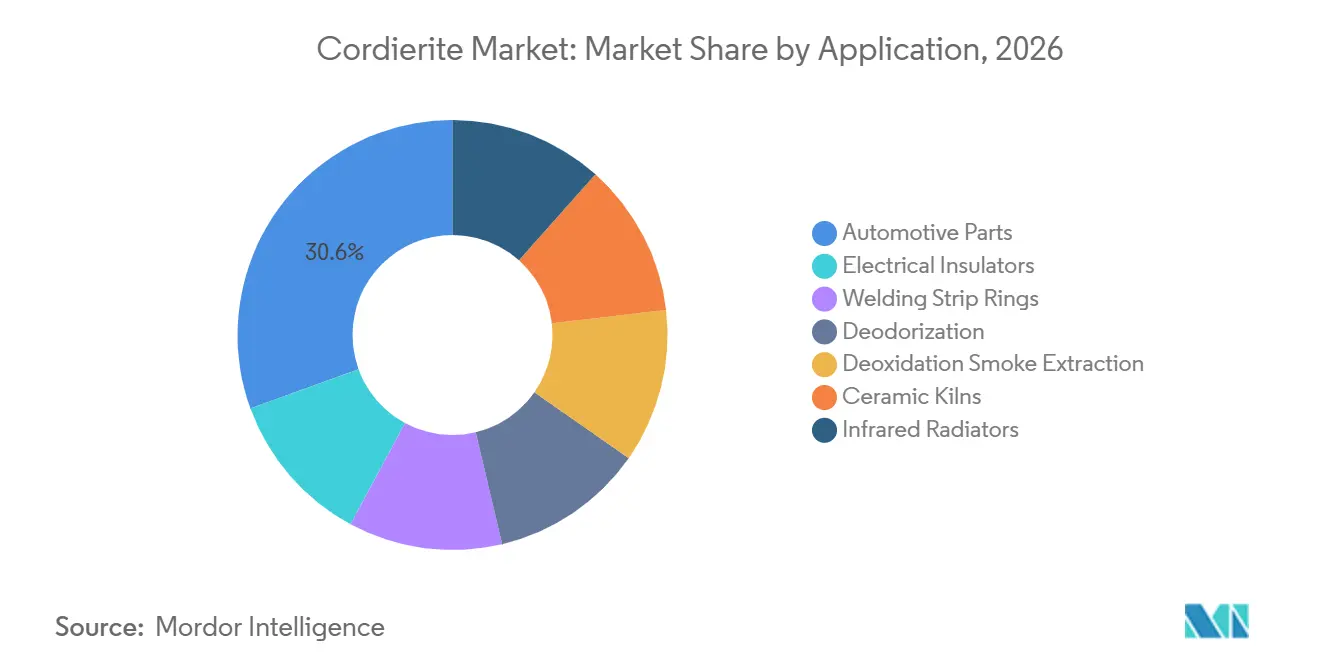
- Par application, les pièces automobiles représentaient 30,56 % de la part du marché du Cordierite en 2026 et devraient se développer à un CAGR de 6,34 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 45,27 % de la part du marché du Cordierite en 2026 et devrait croître à un CAGR de 5,65 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des normes d'émissions des véhicules | +1.8% | Mondial, avec une intensité en Europe, en Amérique du Nord, en Chine et en Inde | Moyen terme (2-4 ans) |
| Poursuite de la production de véhicules à moteur à combustion interne et hybrides | +1.2% | Asie-Pacifique, notamment la Chine, l'Inde et l'ASEAN, avec des répercussions en Amérique du Nord, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Expansion des mandats relatifs aux filtres à particules diesel et essence | +1.0% | Chine, Europe, Inde, Corée du Sud, Brésil et ASEAN | Court terme (≤ 2 ans) |
| Contrôle de la pollution atmosphérique industrielle et adoption des oxydateurs thermiques régénératifs | +0.6% | Mondial, notamment la Chine, l'Europe et l'Amérique du Nord, secteurs chimiques et de revêtement | Long terme (≥ 4 ans) |
| Innovation en matière de substrats à parois minces et à haute densité de cellules | +0.5% | Chaîne d'approvisionnement mondiale des équipementiers d'origine, concentrée au Japon, aux États-Unis et en Allemagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des normes d'émissions des véhicules
Des réglementations plus strictes sur les émissions des véhicules constituent une source directe de demande pour le marché du Cordierite, les substrats catalytiques étant nécessaires pour réduire les émissions d'échappement. Euro 7 étend les exigences de durabilité à plusieurs catégories de véhicules, élevant le niveau de performance requis pour les systèmes de contrôle des émissions. Les règles de l'Agence de protection de l'environnement des États-Unis pour les modèles de moteurs 2027 exigent des réductions d'oxydes d'azote de plus de 75 %, ce qui devrait nécessiter des systèmes de post-traitement plus performants. Ces exigences soutiennent les substrats en Cordierite à haute densité de cellules, les fabricants ayant besoin d'une plus grande surface active dans un espace d'installation limité. Des obligations de durabilité plus longues encouragent également les équipementiers à utiliser des substrats capables de maintenir leurs performances sur la durée de vie de service requise. Le marché du Cordierite bénéficie donc non seulement du volume de production de véhicules, mais aussi du contenu technique croissant de chaque véhicule conforme.
Poursuite de la production de véhicules à moteur à combustion interne et hybrides
La production de véhicules à moteur à combustion interne et hybrides continue de soutenir le marché du Cordierite, les groupes motopropulseurs hybrides utilisant toujours des systèmes complets de convertisseurs catalytiques. Corning a indiqué dans son rapport annuel 2025 que la demande de moteurs à combustion interne devrait rester forte pendant encore 2 à 3 décennies. Les véhicules hybrides conservent un moteur et nécessitent les mêmes composants essentiels de traitement des gaz d'échappement que les véhicules conventionnels, permettant à la demande de substrats de se maintenir même lorsque les consommateurs se tournent vers des groupes motopropulseurs électrifiés. La croissance de la production de véhicules en Inde, en Thaïlande et en Indonésie constitue une source supplémentaire de demande pour les substrats catalytiques. Pour les fournisseurs, ces marchés offrent une voie à court terme plus stable pour la croissance de la production qu'une stratégie basée uniquement sur la substitution de matériaux ou de nouvelles conceptions de substrats.
Expansion des mandats relatifs aux filtres à particules diesel et essence
Les mandats relatifs aux filtres à particules augmentent la demande de substrats en Cordierite poreux. La norme China 6b exige des filtres à particules d'essence dans les nouveaux véhicules particuliers à essence, soutenant l'approvisionnement régulier en filtres céramiques à flux traversant. Les moteurs à injection directe d'essence produisent des particules ultrafines dans des conditions de conduite réelles, soulignant la nécessité d'une filtration efficace des particules[1]. Cette exigence favorise les grades de matériaux poreux capables de piéger les particules tout en maintenant un flux d'échappement acceptable. Le protocole d'essai China 6b et le cadre de conformité GB 18352.6-2016 définissent les exigences de conception des véhicules et de qualification des fournisseurs. Des exigences similaires de contrôle des émissions en Europe, en Inde, en Corée du Sud, au Brésil et dans l'ASEAN créent la nécessité pour les fournisseurs d'établir une capacité régionale avant que la production locale n'atteigne sa pleine échelle.
Contrôle de la pollution atmosphérique industrielle et adoption des oxydateurs thermiques régénératifs
Les oxydateurs thermiques régénératifs industriels constituent une source de demande non automobile pour le marché du Cordierite. Ces systèmes sont utilisés dans la transformation chimique, les revêtements et la production pharmaceutique pour détruire les composés organiques volatils. Les régénérateurs en nid d'abeilles en Cordierite offrent des taux de récupération de chaleur de 85 à 95 % et peuvent réduire la consommation de carburant de 30 à 50 % par rapport aux supports traditionnels. Cette performance aide les opérateurs à respecter des exigences de qualité de l'air plus strictes tout en maîtrisant les coûts d'exploitation. Le remplacement des régénérateurs à billes ou briques céramiques par des supports en nid d'abeilles structurés crée également une demande récurrente de remplacement. En 2025, NGK a présenté des substrats céramiques en nid d'abeilles pour les systèmes de captage direct de l'air et les applications de séparation des gaz, reflétant ses efforts pour étendre son expertise céramique aux applications environnementales non automobiles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration des véhicules électriques à batterie réduisant la demande de substrats catalytiques | -0.8% | Chine et Europe occidentale, avec un effet émergent en Amérique du Nord | Long terme (≥ 4 ans) |
| Concurrence du carbure de silicium et du titanate d'aluminium | -0.5% | Mondial, notamment les filtres diesel lourds et les filtres pour véhicules particuliers haut de gamme | Moyen terme (2-4 ans) |
| Coûts élevés en énergie pour le façonnage et la cuisson | -0.3% | Mondial, avec une exposition plus grande en Europe et au Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénétration des véhicules électriques à batterie réduisant la demande de substrats catalytiques
Les véhicules électriques à batterie éliminent le besoin de substrats catalytiques, créant un frein structurel pour le marché du Cordierite. Cette contrainte est la plus visible en Chine et en Europe occidentale, où l'adoption des véhicules électriques est forte et les exigences relatives aux filtres à particules d'essence sont avancées. Cela crée un résultat mitigé, car les marchés de filtres à plus fort potentiel pourraient également connaître le déclin le plus rapide de la demande de véhicules à moteur à combustion. Les véhicules hybrides compensent en partie cet effet, car ils conservent un moteur à combustion interne et nécessitent un système catalytique complet. Le marché du Cordierite dépendra donc du rythme de transition des hybrides vers les véhicules entièrement électriques dans ses principales régions de production.
Concurrence du carbure de silicium et du titanate d'aluminium
Le carbure de silicium et le titanate d'aluminium sont en concurrence avec le Cordierite dans les applications à forte charge thermique. Le carbure de silicium peut résister à des températures de régénération supérieures à 2 000 °C, contre un plafond pratique de 1 460 °C pour le Cordierite. Cependant, son coût de production est 30 à 40 % plus élevé que celui du Cordierite, ce qui limite son utilisation principalement aux applications de filtres lourds et haut de gamme exigeantes. Un article de 2025 de la Société des ingénieurs de l'automobile présenté par NGK Insulators, Ltd. a examiné à la fois le Cordierite et le carbure de silicium pour des objectifs avancés d'émissions de particules, indiquant que la sélection des matériaux continue de dépendre de l'application spécifique. Le titanate d'aluminium est utilisé lorsqu'une très faible dilatation thermique à des températures élevées est requise. Les exigences de durabilité plus longues d'Euro 7 pourraient favoriser le carbure de silicium dans des conditions d'exploitation impliquant des événements de régénération répétés et sévères.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les variantes frittées dominent par leur part tandis que les grades poreux enregistrent une croissance plus rapideLe Cordierite fritté détenait 69,13 % de la part du marché du Cordierite en 2026, soutenu par son utilisation de longue date comme substrat à flux traversant dans les convertisseurs catalytiques à trois voies. Le matériau présente un faible coefficient de dilatation thermique de 1,5×10⁻⁶ /°C, ce qui lui permet de résister aux variations répétées de la température des gaz d'échappement. L'extrusion et la cuisson en tunnel continu permettent une production rentable à l'échelle automobile. L'adhérence du revêtement de lavage est bien maîtrisée, ce qui réduit le risque de qualification pour les constructeurs de véhicules. Ces caractéristiques font du Cordierite fritté un composant standard dans les convertisseurs catalytiques des véhicules particuliers à essence grand public. Sa base de production établie le rend difficile à supplanter par des matériaux alternatifs dans les applications ne nécessitant pas de performances thermiques extrêmes.
Le Cordierite poreux devrait croître à un CAGR de 5,78 % jusqu'en 2032, dépassant le taux de croissance global du marché du Cordierite. Il est conçu pour la filtration à flux traversant dans les filtres à particules d'essence et diesel. Les réglementations China 6b, Euro 7 et EPA 2027 soutiennent son adoption, les filtres étant nécessaires pour satisfaire aux exigences d'émissions de particules. Des recherches publiées en 2025 ont confirmé que les catalyseurs monolithiques supportés sur Cordierite restent compétitifs pour l'oxydation des suies dans les applications de filtres à particules d'essence. Les formulations de revêtement de lavage aux terres rares améliorent également les performances d'oxydation des particules sur les supports en Cordierite. Ces améliorations permettent aux grades poreux de servir des applications qui dépendaient auparavant davantage du carbure de silicium.

Par application :
les pièces automobiles dominent à la fois par leur part et leur dynamique de croissanceLes pièces automobiles représentaient 30,56 % de la part du marché du Cordierite en 2026 et devraient croître à un CAGR de 6,34 % jusqu'en 2032. Cette application combine la plus grande part avec la croissance la plus rapide parmi les segments couverts. Les monolithes en nid d'abeilles sont utilisés dans les convertisseurs catalytiques, les filtres à particules d'essence et les filtres à particules diesel. Corning a indiqué qu'il produit des substrats et des filtres céramiques, notamment des substrats FLORA à faible masse et des filtres à particules d'essence DuraTrap GC. La société exploite des installations de fabrication pertinentes à New York, en Virginie, en Chine, en Corée du Sud, à Taïwan et en Allemagne. Les exigences réglementaires augmentent la demande de composants assurant à la fois la filtration et la fonction catalytique au sein de systèmes d'échappement compacts.
Les applications de désodorisation utilisent des catalyseurs supportés sur Cordierite pour oxyder les composés organiques responsables des odeurs dans les systèmes de ventilation des bâtiments et de climatisation. Ces utilisations génèrent une demande de remplacement cyclique de la part des exploitants de bâtiments commerciaux. Les fours céramiques utilisent des étagères, des supports et des plaques en Cordierite car le matériau résiste aux chocs thermiques lors des cycles de cuisson. Les radiateurs infrarouges, les isolants électriques, les bagues de soudure et les équipements d'extraction de fumée de désoxydation représentent des domaines d'application plus restreints. Ces utilisations reposent sur la résistivité électrique et les propriétés thermiques du Cordierite, difficiles à reproduire à un coût comparable. La conformité automobile est influencée par Euro 7, les exigences américaines relatives aux convertisseurs catalytiques du marché secondaire et les conditions d'essai China 6b. Cette gamme d'applications soutient la demande de Cordierite au-delà des systèmes d'échappement des véhicules particuliers.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 45,27 % de la part du marché du Cordierite en 2026 et devrait croître à un CAGR de 5,65 % jusqu'en 2032. La Chine constitue la principale base de demande, les exigences obligatoires en matière de filtres à particules d'essence stimulant les achats de Cordierite poreux. Sa large base de production de véhicules à essence et hybrides offre l'échelle nécessaire à un approvisionnement en substrats à haut rendement. Le Japon offre une base technique distincte à travers NGK Insulators et IBIDEN, tous deux intégrés dans les chaînes d'approvisionnement des équipementiers nationaux. L'Inde ajoute de la demande grâce aux essais d'émissions en conditions réelles de la norme Bharat Stage VI Phase 2. Un cadre Bharat Stage VII proposé pourrait renforcer les futures exigences en matière de contrôle des particules et des oxydes d'azote.
Amérique du Nord
L'Amérique du Nord est la deuxième géographie en importance sur le marché du Cordierite, soutenue par des relations d'approvisionnement établies et les règles de l'Agence de protection de l'environnement pour 2027. Corning fabrique des substrats et des filtres céramiques à New York et en Virginie, renforçant la base de production de la région. Les exigences de l'Agence de protection de l'environnement augmentent le besoin d'équipements de post-traitement durables avec une surface active plus élevée. Cela favorise les technologies de substrats capables d'assurer des performances en matière d'émissions sans contre-pression d'échappement excessive. La région présente également une demande industrielle à travers les installations chimiques et de revêtement qui utilisent des oxydateurs thermiques régénératifs. Les exigences de qualité des équipementiers et les réglementations sur les émissions font de la qualification des produits, du contrôle des procédés et de la fiabilité de l'approvisionnement à long terme des facteurs concurrentiels importants.
Europe et autres régions
L'Europe reste stratégiquement importante car Euro 7 exige une plus grande durabilité pour les systèmes de contrôle des émissions des véhicules lourds[2]. Cette exigence crée un cycle de mise à niveau pour les systèmes catalytiques des véhicules commerciaux entre 2028 et 2030. Le marché du Cordierite en Amérique du Sud est concentré au Brésil et en Argentine, où la production de véhicules est portée par les conditions économiques régionales et des réglementations environnementales qui s'alignent de plus en plus sur les cadres européens. Le Moyen-Orient et l'Afrique restent le plus petit segment régional, avec l'Arabie saoudite et l'Afrique du Sud comme principaux centres de demande pour le contrôle de la pollution atmosphérique industrielle et les produits automobiles du marché secondaire. Dans ces géographies, l'alignement réglementaire et les contrôles des émissions industrielles créent des opportunités pour les fournisseurs capables de répondre à une demande à plus petite échelle avec un soutien technique et une livraison fiable.
Paysage concurrentiel
Le marché du Cordierite est modérément consolidé, avec Corning Incorporated, NGK Insulators et IBIDEN comme principaux acteurs. Corning identifie NGK Insulators et IBIDEN comme ses principaux concurrents dans le segment automobile. Les trois sociétés bénéficient de formulations céramiques propriétaires, d'une capacité de filière d'extrusion de précision et de longs cycles de qualification des équipementiers. Ces capacités créent des barrières élevées pour les nouveaux fournisseurs, les clients automobiles exigeant une qualité de produit constante à grande échelle. Le segment automobile de Corning représentait 11 % de ses ventes nettes totales par segment en 2025. Étant donné que les équipementiers dépendent de sources qualifiées, une perturbation chez un fournisseur majeur pourrait affecter les calendriers des systèmes d'émissions des véhicules.
Le marché du Cordierite non automobile est plus fragmenté que le segment des substrats automobiles. Des sociétés telles que CoorsTek, CeramTec GmbH, Rauschert Heinersdorf-Pressig GmbH et Du-Co Ceramics se font concurrence à travers des céramiques techniques personnalisées et des performances spécifiques aux applications. CeramTec a introduit des solutions de substrats en alumine pour l'électronique de puissance en 2025, reflétant un investissement continu dans les applications céramiques avancées. Bien que cela soutienne la demande plus large de céramiques de gestion thermique, cela ne modifie pas la concentration observée dans les substrats automobiles. Les systèmes qualité ISO 9001 et spécifiques aux équipementiers restent des exigences de base pour les fournisseurs. La force concurrentielle est davantage déterminée par l'expertise des matériaux, les rendements de production et les dossiers de qualification des clients que par le seul prix.
La technologie constitue la principale base de compétition sur le marché du Cordierite. Les fournisseurs se concentrent sur les structures à parois minces, la distribution contrôlée de la taille des pores et les filtres à particules d'essence revêtus qui combinent filtration et activité catalytique. La participation de NGK à la Carbon Capture Technology Expo Europe 2025 a mis en valeur des substrats céramiques en nid d'abeilles pour le captage direct de l'air, la séparation des gaz et les capteurs de dioxyde de carbone, démontrant comment les capacités de fabrication céramique établies sont appliquées aux infrastructures de captage du carbone. Corning continue de fournir des substrats à faible masse et des produits de filtres à particules d'essence pour répondre aux exigences évolutives des émissions des véhicules. Ces développements indiquent que les fabricants de céramiques poursuivent des opportunités au-delà du contrôle conventionnel des émissions automobiles.
Leaders du secteur du Cordierite
-
Corning Incorporated
-
NGK Corporation
-
IBIDEN
-
DENSO Corporation
-
KYOCERA Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Cordierite Entreprises couvertes dans ce rapport
- CeramTec GmbH
- CoorsTek, Inc.
- Corning Incorporated
- Denka Company Limited
- DENSO Corporation
- Du-Co Ceramics Company
- Goodfellow Corporation
- IBIDEN
- KYOCERA Corporation
- Morgan Advanced Materials
- NGK Corporation
- Rauschert Heinersdorf-Pressig GmbH
- TOTO LTD.
- Unifrax I LLC
- Vesuvius
Développements industriels récents dans Marché du Cordierite
- Mai 2026 : Denka Company Limited a annoncé le renforcement des capacités pour ALSINK, sa plaque de base composite aluminium-céramique dissipant la chaleur, dans son usine d'Omuta (Japon) et chez Denka Electronics Materials Dalian Co. (Chine). L'expansion vise environ 1,3 fois la capacité et devrait être opérationnelle au second semestre de l'exercice 2027. Bien que servant principalement les applications de modules de puissance, l'investissement reflète une stratégie plus large visant à développer la capacité de céramiques spéciales en anticipation de la demande en électronique liée aux véhicules électriques.
- Octobre 2025 : NGK Insulators a exposé des substrats céramiques en nid d'abeilles à base de Cordierite pour les systèmes de captage direct de l'air, des membranes céramiques de séparation des gaz et des capteurs de CO₂ lors de la Carbon Capture Technology Expo Europe 2025 à Hambourg. La participation a étendu les capacités de fabrication céramique automobile de la société aux infrastructures de captage du carbone.
Portée du rapport mondial sur le marché du Cordierite
Le Cordierite est un minéral cyclosilicate de magnésium, de fer et d'aluminium, communément connu sous le nom de gemme iolite ou saphir d'eau. Le Cordierite se caractérise par son pléochroïsme distinct, affichant différentes couleurs selon l'angle d'observation, allant du bleu et du violet au jaune et au gris. Le minéral se trouve dans les roches métamorphiques et ignées et est largement utilisé dans les applications industrielles en raison de sa faible dilatation thermique et de sa haute stabilité thermique.
Le marché du Cordierite est segmenté par type de produit, application et géographie. Par type de produit, le marché est segmenté en Cordierite fritté et Cordierite poreux. Par application, le marché est segmenté en pièces automobiles, désodorisation, extraction de fumée de désoxydation, fours céramiques, radiateurs infrarouges, isolants électriques et bagues de soudure. Le rapport couvre également les tailles de marché et les prévisions pour le Cordierite dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cordierite fritté |
| Cordierite poreux |
| Pièces automobiles |
| Désodorisation |
| Extraction de fumée de désoxydation |
| Fours céramiques |
| Radiateurs infrarouges |
| Isolants électriques |
| Bagues de soudure |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Cordierite fritté | |
| Cordierite poreux | ||
| Par application | Pièces automobiles | |
| Désodorisation | ||
| Extraction de fumée de désoxydation | ||
| Fours céramiques | ||
| Radiateurs infrarouges | ||
| Isolants électriques | ||
| Bagues de soudure | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du Cordierite ?
La taille du marché du Cordierite a été évaluée à 2,85 milliards USD en 2026 et devrait croître de 2,99 milliards USD en 2027 à 3,84 milliards USD d'ici 2032, à un CAGR de 5,12 % au cours de la période de prévision (2027-2032).
Quel type de produit connaît la croissance la plus rapide ?
Le Cordierite poreux devrait croître à un CAGR de 5,78 % jusqu'en 2032 car il est utilisé dans les filtres à particules d'essence et diesel.
Quelle application présente les meilleures perspectives de croissance ?
Les pièces automobiles détiennent une part de 30,56 % en 2026 et devraient croître à un CAGR de 6,34 % jusqu'en 2032.
Quelle région est en tête de la demande de Cordierite ?
L'Asie-Pacifique est en tête avec une part de 45,27 % en 2026 et devrait croître à un CAGR de 5,65 % jusqu'en 2032.