
コーディエライト市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.99 十億米ドル |
| 市場規模 (2032) | 3.84 十億米ドル |
| 成長率 (2027 - 2032) | 5.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコーディエライト市場分析
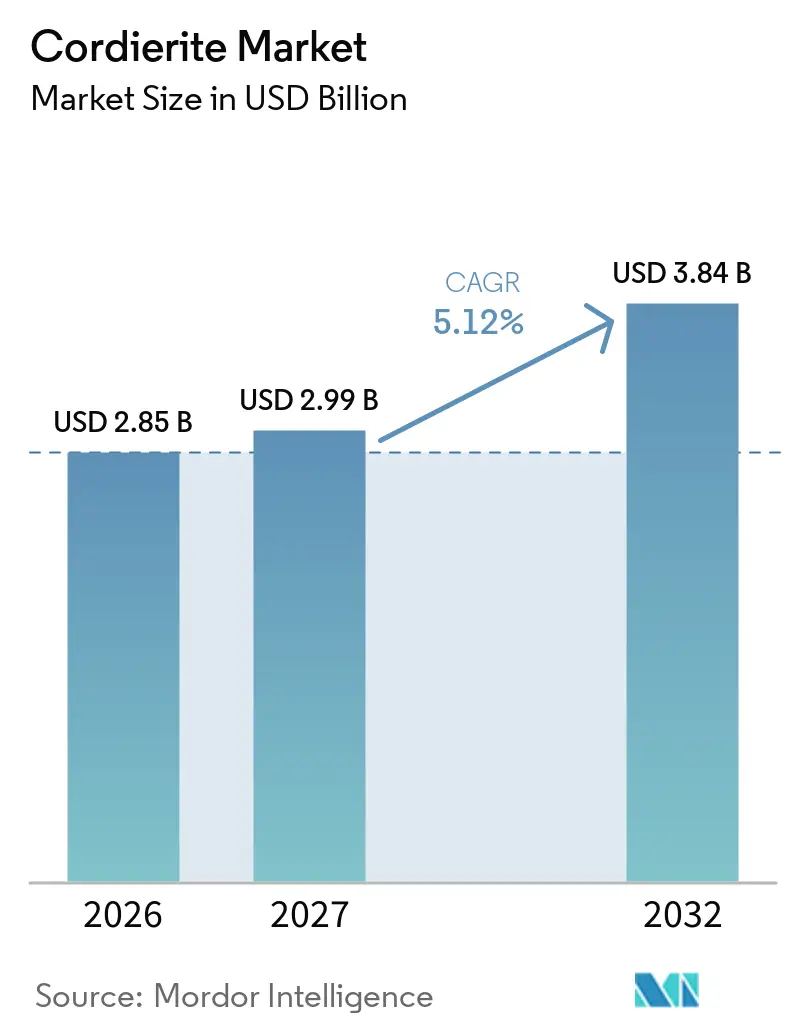
コーディエライト市場規模は2026年に2.85 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 5.12%で、2027年の2.99 ビリオン 米ドルから2032年には3.84 ビリオン 米ドルへと成長すると推定されています。コーディエライト市場は引き続き車両排出制御システムと密接に結びついており、ハニカム基材は触媒コンバーターおよびガソリン微粒子フィルターに使用されています。需要は、揮発性有機化合物を制御するために化学、製薬、表面コーティング施設が使用する蓄熱式熱酸化装置システムを通じても拡大しています。この幅広い産業基盤は、コーディエライト市場に対するバテリー電気自動車普及の影響を抑制するのに役立っています。規制要件は購買決定において引き続き中心的な役割を果たしており、耐久性とろ過基準の向上が高度なセラミック基材への需要を高めています。サプライヤーは、薄壁設計、高セル密度、および炭素除去装置におけるハニカムセラミックスの新たな用途を通じて対応しています。
レポートの主要ポイント
- 製品タイプ別では、焼結コーディエライトが2026年のコーディエライト市場シェアの69.13%を占め、多孔質コーディエライトは2032年までに5.78%のCAGRで成長すると予測されています。
- 用途別では、自動車部品が2026年のコーディエライト市場シェアの30.56%を占め、2032年までに6.34%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2026年のコーディエライト市場シェアの45.27%を占め、2032年までに5.65%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両排出規制の強化 | +1.8% | 欧州、北米、中国、インドを中心にグローバル | 中期(2〜4年) |
| 内燃機関(ICE)およびハイブリッド車の継続的な生産 | +1.2% | アジア太平洋、特に中国、インド、ASEANを中心に、北米、中東、アフリカへの波及効果あり | 中期(2〜4年) |
| ディーゼルおよびガソリン微粒子フィルター規制の拡大 | +1.0% | 中国、欧州、インド、韓国、ブラジル、ASEAN | 短期(2年以内) |
| 産業用大気汚染制御および蓄熱式熱酸化装置の普及 | +0.6% | グローバル、特に中国、欧州、北米の化学・コーティングセクター | 長期(4年以上) |
| 薄壁・高セル密度基材のイノベーション | +0.5% | グローバルの完成車メーカー(OEM)サプライチェーン、日本、米国、ドイツに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
車両排出規制の強化
より厳格な車両排出規制は、排気ガスを削減するために触媒基材が必要とされることから、コーディエライト市場に対する直接的な需要源となっています。ユーロ7は複数の車両カテゴリーにわたって耐久性要件を拡大し、排出制御システムに求められる性能水準を引き上げています。2027年エンジンモデル関する米国環境保護庁(EPA)規則は、窒素酸化物を75%以上削減することを要求しており、より強力な後処理システムが必要になると見込まれています。これらの要件は、メーカーが限られた設置スペース内でより多くの活性表面積を必要とするため、高セル密度のコーディエライト基材を支持しています。耐久性義務の長期化により、OEMは要求されるサービス寿命にわたって性能を維持できる基材の使用を促されています。コーディエライト市場は、車両生産台数だけでなく、各適合車両の技術的内容の増加からも恩恵を受けています。
内燃機関およびハイブリッド車の継続的な生産
内燃機関およびハイブリッド車の生産は、ハイブリッドパワートレインが依然として完全な触媒コンバーターシステムを使用しているため、コーディエライト市場を引き続き支えています。Corningは2025年の年次報告書において、内燃機関への需要は今後2〜3十年間にわたって堅調に推移すると予想されると述べています。ハイブリッド車はエンジンを搭載しており、従来の車両と同じコア排気処理部品を必要とするため、消費者が電動化パワートレインへシフトしても基材需要は継続します。インド、タイ、インドネシアにおける車両生産の成長は、触媒基材に対する追加的な需要源を提供しています。サプライヤーにとって、これらの市場は、材料代替や新しい基材設計のみに基づく戦略よりも、生産量成長に向けた短期的により安定した道筋を提供しています。
ディーゼルおよびガソリン微粒子フィルター規制の拡大
微粒子フィルター規制は、多孔質コーディエライト基材への需要を高めています。中国6bは新型ガソリン乗用車にガソリン微粒子フィルターを義務付けており、ウォールフロー型セラミックフィルターの安定的な調達を支えています。ガソリン直噴エンジンは実際の走行条件下で超微細粒子を生成しており、効果的な微粒子ろ過の必要性を強調しています[1]。この要件は、許容可能な排気流量を維持しながら粒子を捕捉できる多孔質材料グレードを優遇しています。中国6bの試験プロトコルおよびGB 18352.6-2016適合フレームワークは、車両設計とサプライヤーの資格要件を形成しています。欧州、インド、韓国、ブラジル、ASEANにおける同様の排出制御要件は、地域生産が本格化する前にサプライヤーが地域的な生産能力を確立する必要性を生み出しています。
産業用大気汚染制御および蓄熱式熱酸化装置の普及
産業用蓄熱式熱酸化装置は、コーディエライト市場に対して自動車以外の需要源を提供しています。これらのシステムは、揮発性有機化合物を分解するために化学処理、コーティング、製薬生産において使用されています。コーディエライトハニカム蓄熱体は85〜95%の熱回収率を実現し、従来のメディアと比較して燃料消費量を30〜50%削減できます。この性能により、事業者は運用コストを管理しながらより厳格な大気質要件を満たすことできます。セラミックボールやレンガ蓄熱体を構造化ハニカムメディアに置き換えることで、交換品への継続的な需要も生まれます。2025年、NGKは直接空気回収システムおよびガス分離用途向けのハニカムセラミック基材を展示し、自動車以外の環境用途へのセラミック専門知識の拡張に向けた取り組みを示しました。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー電気自動車の普及による触媒基材需要の減少 | -0.8% | 中国および西欧、北米での影響が台頭しつつある | 長期(4年以上) |
| 炭化ケイ素およびチタン酸アルミニウムとの競合 | -0.5% | グローバル、特に大型ディーゼルフィルターおよびプレミアム乗用車フィルター | 中期(2〜4年) |
| エネルギー集約型の成形・焼成コスト | -0.3% | グローバル、欧州および日本でのエクスポージャーが大きい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バッテリー電気自動車の普及による触媒基材需要の減少
バッテリー電気自動車(BEV)は触媒基材を必要としないため、コーディエライト市場に対する構造的な抑制要因となっていす。この制約は、電気自動車の普及が進みガソリン微粒子フィルター要件が先進的な中国および西欧で最も顕著です。これは複合的な結果をもたらしており、最大の潜在的フィルター市場が内燃機関車両への需要の最も急速な減少を経験する可能性があります。ハイブリッド車は内燃機関を搭載し完全な触媒システムを必要とするため、この影響を部分的に相殺しています。コーディエライト市場は、主要生産地域においてハイブリッドから完全電気自動車への移行ペースに依存することになります。
炭化ケイ素およびチタン酸アルミニウムとの競合
炭化ケイ素およびチタン酸アルミニウムは、高熱負荷用途においてコーディエライトと競合しています。炭化ケイ素は2,000℃以上の再生温度に耐えられるのに対し、コーディエライトの実用的な上限は1,460℃です。ただし、その製造コストはコーディエライトより30〜40%高く、主に過酷な大型・プレミアムフィルター用途への使用に限定されています。NGK Insulators, Ltd.による2025年の自動車技術者協会(SAE)論文は、高度な微粒子排出目標に向けてコーディエライトと炭化ケイ素の両方を検討しており、材料選択が引き続き特定の用途に依存することを示しています。チタン酸アルミニウムは、高温での熱膨張が非常に低いことが求められる場合に使用されます。ユーロ7の長期耐久性要件は、繰り返しかつ過酷な再生イベントを伴う運転条件下では炭化ケイ素を優遇する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
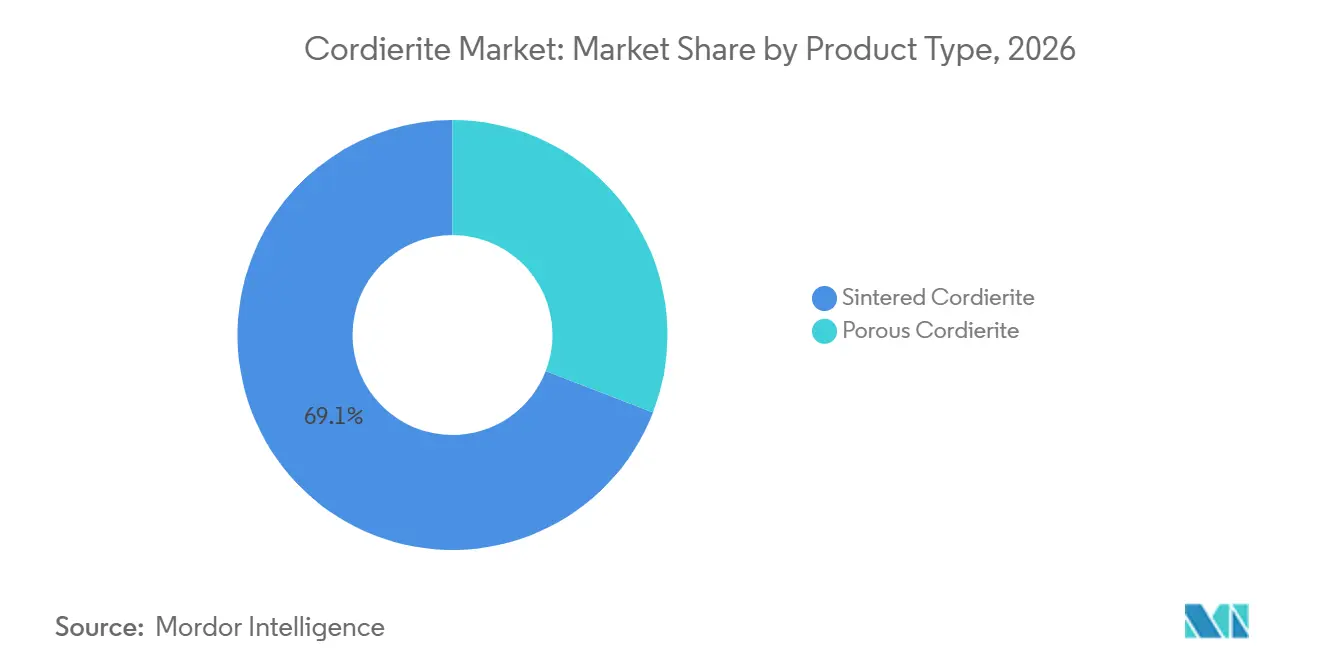
焼結品種がシェアをリードし、多孔質グレードがより速い成長を記録焼結コーディエライトは2026年のコーディエライト市場シェアの69.13%を占め、三元触媒コンバーターにおけるフロースルー基材としての長年の使用実績に支えられています。この材料は1.5×10⁻⁶ /°Cという低い熱膨張係数を持ち、排気温度の繰り返し変化に耐えることができます。押出成形と連続トンネル焼成は、自動車規模でのコスト効率の高い生産を支えています。ウォッシュコートの接着性は十分に理解されており、車両メーカーの資格認定リスクを低減します。これらの特性により、焼結コーディエライトは主流のガソリン乗用車触媒コンバーターの標準部となっています。その確立された生産基盤により、極端な熱性能を必要としない用途では代替材料による置き換えが困難です。
多孔質コーディエライトは2032年までに5.78%のCAGRで成長すると予測されており、コーディエライト市場全体の成長率を上回っています。ガソリンおよびディーゼル微粒子フィルターにおけるウォールフロー型ろ過向けに設計されています。中国6b、ユーロ7、EPA 2027規制は、フィルターが微粒子排出要件を満たすことが求められるため、その普及を支えています。2025年に発表された研究では、コーディエライト担持モノリシック触媒がガソリン微粒子フィルター用途のすす酸化において競争力を維持していることが確認されました。希土類ウォッシュコート配合もコーディエライト担体上での粒子酸化性能を向上させています。これらの改善により、多孔質グレードは以前に炭化ケイ素への依存度が高かった用途にも対応できるようになっています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
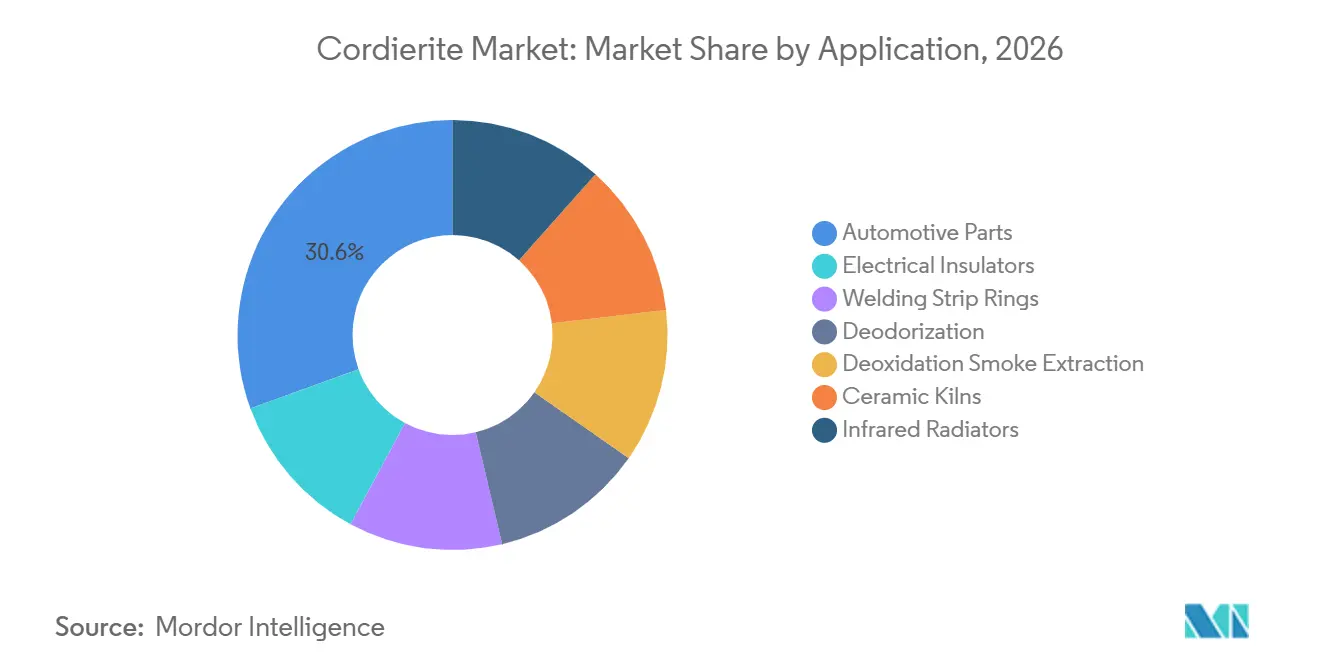
自動車部品がシェアと成長モメンタムの両方でリード自動車部品は2026年のコーディエライト市場シェアの30.56%を占め、2032年までに6.34%のCAGRで成長すると予測されています。この用途は、対象セグメントの中で最大のシェアと最速の成長を兼ね備えています。ハニカムモノリスは触媒コンバーター、ガソリン微粒子フィルター、ディーゼル微粒子フィルターに使用されています。Corningは、低質量FLORAサストレートおよびDuraTrap GCガソリン微粒子フィルターを含むセラミック基材とフィルターを製造していると報告しています。同社はニューヨーク、バージニア、中国、韓国、台湾、ドイツに関連製造施設を運営しています。規制要件は、コンパクトな排気システム内でろ過と触媒機能の両方を提供する部品への需要を高めています。
脱臭用途では、コーディエライト担持触媒を使用してHVACおよび建物換気システムにおける臭気原因有機化合物を酸化します。これらの用途は商業ビルの運営者からの交換サイクル需要を生み出しています。セラミックキルンは、材料が焼成サイクル中の熱衝撃に耐えるため、コーディエライトの棚板、セッター、バットを使用しています。赤外線ラジエーター、電気絶縁体、溶接ストリップリング、脱酸煙排出装置はより小規模な用途分野を代表しています。これらの用途は、同等のコストで複製することが困難なコーディエライトの電気抵抗率と熱特性に依存しています。自動車のコンプライアンスはユーロ7、米国アフターマーケット触媒コンバーター要件、および中国6b験条件の影響を受けています。この幅広い用途は、乗用車排気システムを超えたコーディエライトへの需要を支えています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
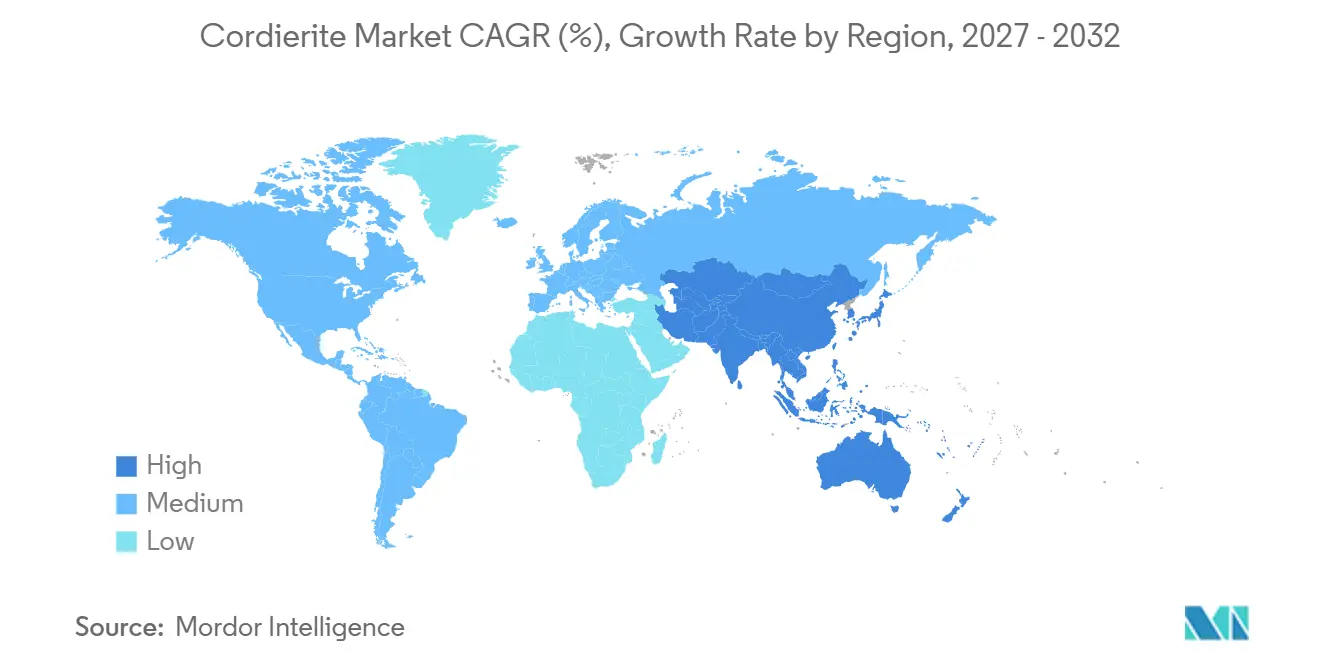
アジア太平洋
アジア太平洋は2026年のコーディエライト市場シェアの45.27%を占め、2032年までに5.65%のCAGRで成長すると予測されています。中国は主要な需要基盤であり、ガソリン微粒子フィルターの義務化が多孔質コーディエライトの調達を促進しています。大規模なガソリン・ハイブリッド車の生産基盤は、高出力基材供給に必要な規模を提供しています。日本は、国内OEMサプライチェーンに統合されたNGK InsulatorsとIBIDENを通じて独自の技術基盤を提供しています。インドはバーラト・ステージVI フェーズ2の実走行排出試験を通じて需要を加えています。バーラト・ステージVIIフレームワークの提案は、微粒子および窒素酸化物制御に対する将来の要件を高める可能性があります。
北米
北米はコーディエライト市場において2番目に大きな地域であり、確立されたサプライ関係と2027年EPA規則によって支えられています。Corningはニューヨークおよびバージニアでセラミック基材とフィルターを製造しており、地域の生産基盤を強化しています。環境保護庁(EPA)の要件は、より高い活性表面積を持つ耐久性のある後処理装置への需要を高めています。これは、過度な排気背圧なしに排出性能を発揮できる基材技術を優遇しています。この地域はまた、蓄熱式熱酸化装置を使用する化学・コーティング施設を通じた産業需要も有しています。OEMの品質要件と排出規制により、製品資格認定、プロセス管理、長期的なサプライ信頼性が重要な競争要因となっています。
欧州およびその他の地域
欧州は、ユーロ7が大型車両排出制御システムに対してより高い耐久性を要求するため、戦略的に重要な地域であり続けています[2]。この要件は、2028年から2030年にかけて商用車触媒システムのアップグレードサイクルを生み出しています。南米のコーディエライト市場はブラジルとアルゼンチンに集中しており、車両生産は地域の経済状況とユーロベースのフレームワークとの整合が進む環境規制によって牽引されています。中東・アフリカは引き続き最小の地域セグメントであり、サウジアラビアと南アフリカが産業用大気汚染制御および自動車アフターマーケット製品の主要な需要センターとなっています。これらの地域全体において、規制の整合と産業排出制御は、技術サポートと信頼性の高い納品で小規模需要に対応できるサプライヤーに機会をもたらしています。
競合環境
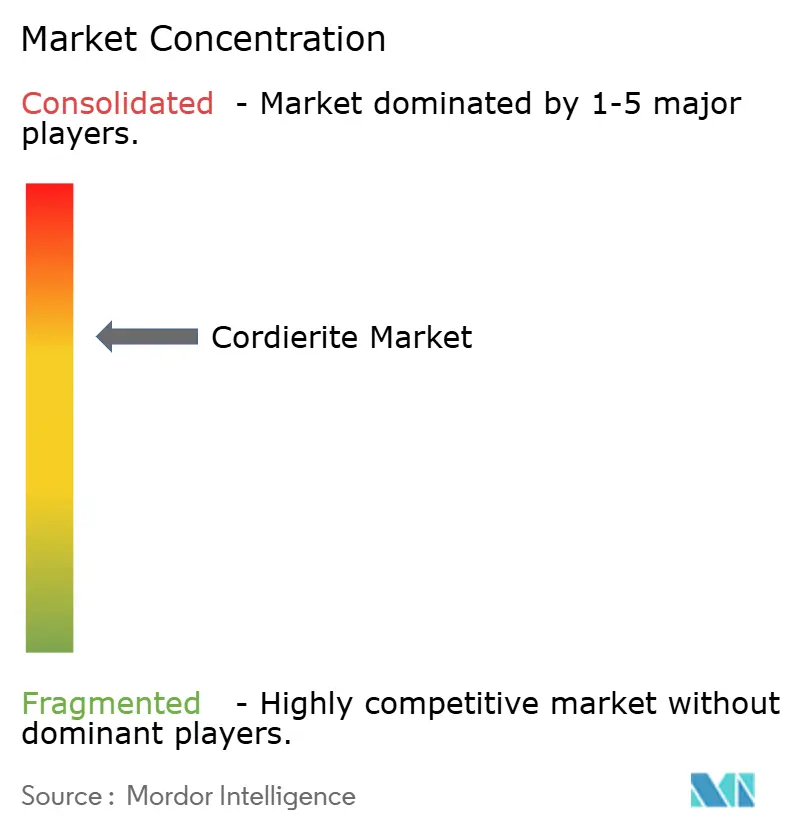
コーディエライト市場は適度に集約されており、Corning Incorporated、NGK Insulators、IBIDENが主要プレイヤーです。Corningは自動車セグメントにおける主要競合他社としてNGK InsulatorsとIBIDENを挙げています。3社はいずれも独自のセラミック配合、精密押出ダイ能力、および長期OEM資格認定サイクルから恩恵を受けています。自動車顧客は大規模での一貫した製品品質を要求するため、これらの能力は新規サプライヤーに対して高い参入障壁を生み出しています。Corningの自動車セグメントは2025年の総セグメント純売上高の11%を占めました。OEMが認定済みの供給源に依存していることを考えると、主要サプライヤーでの混乱は車両排出システムのスケジュールに影響を与える可能性があります。
自動車以外のコーディエライト市場は、自動車基材セグメントよりも断片化しています。CoorsTek、CeramTec GmbH、Rauschert Heinersdorf-Pressig GmbH、Du-Co Ceramicsなどの企業は、カスタマイズされたテクニカルセラミックスと用途特化型性能を通じて競合しています。CeramTecは2025年にパワーエレクトロニクス向けアルミナ基材ソリューションを導入し、高度なセラミック用途への継続的な投資を示しました。これは熱管理セラミックスへの幅広い需要を支えていますが、自動車基材で見られる集約度を変えるものではありません。ISO 9001およびOEM固有の品質システムは、サプライヤーにとって基本的な要件であり続けています。競争力は、価格だけでなく、材料の専門知識、生産歩留まり、および顧客資格認定実績によってより多く決定されます。
技術はコーディエライト市場における競争の主要な基盤です。サプライヤーは薄壁構造、制御された細孔径分布、およびろ過と触媒活性を組み合わせたコーティング済みガソリン微粒子フィルターに注力しています。NGKのカーボンキャプチャー技術エキスポ ヨーロッパ2025への参加では、直接空気回収、ガス分離、二酸化炭素センサー向けのハニカムセラミック基材が展示され、確立されたセラミック製造能力が炭素除去インフラに応用されていることが示されました。Corningは、進化する車両排出要件を満たすために低質量基材とガソリン微粒子フィルター製品の供給を継続しています。これらの動向は、セラミックメーカーが従来の自動車排出制御を超えた機会を追求していることを示しています。
コーディエライト産業のリーダー企業
-
Corning Incorporated
-
NGK Corporation
-
IBIDEN
-
DENSO Corporation
-
KYOCERA Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
コーディエライト市場 このレポートでカバーされる企業
- CeramTec GmbH
- CoorsTek, Inc.
- Corning Incorporated
- Denka Company Limited
- DENSO Corporation
- Du-Co Ceramics Company
- Goodfellow Corporation
- IBIDEN
- KYOCERA Corporation
- Morgan Advanced Materials
- NGK Corporation
- Rauschert Heinersdorf-Pressig GmbH
- TOTO LTD.
- Unifrax I LLC
- Vesuvius
最近の産業開発事情 コーディエライト市場
- 2026年5月:Denka Company Limitedは、大牟田工場(日本)およびDenka Electronics Materials Dalian Co.(中国)において、放熱用アルミニウム・セラミック複合ベースプレートALSINKの生産能力強化を発表しました。この拡張は約1.3倍の生産能力を目標とし、2027年度下半期に稼働開始予定です。主にパワーモジュール用途向けですが、この投資はEV駆動のエレクトロニクス需要を見越した特殊セラミックス生産能力拡大という幅広い戦略を反映しています。
- 2025年10月:NGK Insulatorsは、ハンブルクで開催されたカーボンキャプチャー技術エキスポ ヨーロッパ2025において、直接空気回収システム向けコーディエライトベースのハニカムセラミック基材、セラミックガス分離膜、CO₂センサーを展示しました。この参加により、同社の自動車用セラミック製造能力が炭素除去インフラへと拡張されました。
コーディエライト市場のグローバルレポートスコープ
コーディエライトはマグネシウム、鉄、アルミニウムの環状ケイ酸塩鉱物であり、一般的に宝石のアイオライトまたはウォーターサファイアとして知られています。コーディエライトは、異なる角度から見ると青・紫から黄・灰色まで異なる色を示す顕著な多色性を特徴としています。この鉱物は変成岩および火成岩に産出し、低熱膨張性と高い熱安定性から産業用途に広く使用されています。
コーディエライト市場は製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、市場は焼結コーデエライトと多孔質コーディエライトにセグメント化されています。用途別では、市場は自動車部品、脱臭、脱酸煙排出、セラミックキルン、赤外線ラジエーター、電気絶縁体、溶接ストリップリングにセグメント化されています。レポートはまた、主要地域の15カ国におけるコーディエライトの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 焼結コーディエライト |
| 多孔質コーディエライト |
| 自動車部品 |
| 脱臭 |
| 脱酸煙排出 |
| セラミックキルン |
| 赤外線ラジエーター |
| 電気絶縁体 |
| 溶接ストリップリング |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 製品タイプ別 | 焼結コーディエライト | |
| 多孔質コーディエライト | ||
| 用途別 | 自動車部品 | |
| 脱臭 | ||
| 脱酸煙排出 | ||
| セラミックキルン | ||
| 赤外線ラジエーター | ||
| 電気絶縁体 | ||
| 溶接ストリップリング | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
コーディエライト市場の現在の市場規模は?
コーディエライト市場規模は2026年に2.85 ビリオン 米ドルと評価され、予測期間(2027年〜2032年)においてCAGR 5.12%で、2027年の2.99 ビリオン 米ドルから2032年には3.84 ビリオン 米ドルへと成長すると推定されています。
最も速く成長している製品タイプはどれですか?
多孔質コーディエライトはガソリンおよびディーゼル微粒子フィルターに使用されているため、2032年までに5.78%のCAGRで成長すると予測されています。
最も強い成長見通しを持つ用途はどれですか?
自動車部品は2026年に30.56%のシェアを占め、2032年までに6.34%のCAGRで成長すると予測されています。
コーディエライト需要をリードしている地域はどこですか?
アジア太平洋が2026年に45.27%のシェアでリードしており、2032年までに5.65%のCAGRで成長すると予測されています。