
Cordierit-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.99 Milliarden US-Dollar |
| Marktgröße (2032) | 3.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Cordierit-Marktanalyse von Mordor Intelligence
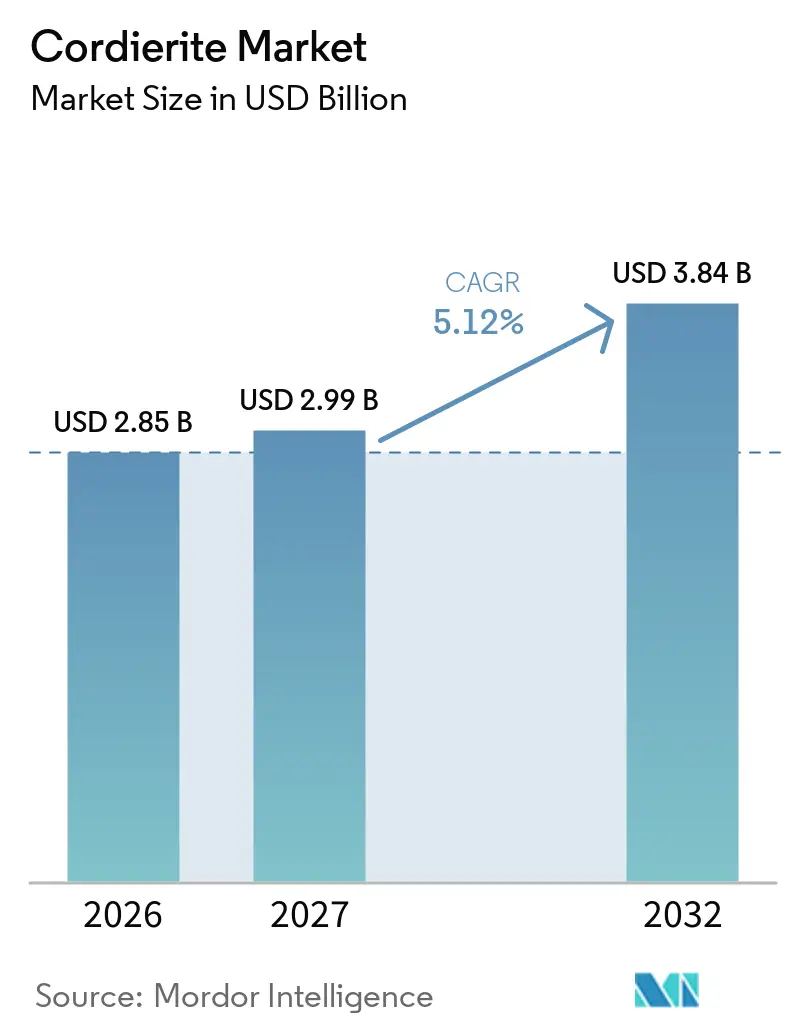
Die Cordierit-Marktgröße wurde im Jahr 2026 auf 2,85 Milliarden USD geschätzt und wird voraussichtlich von 2,99 Milliarden USD im Jahr 2027 auf 3,84 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,12 % während des Prognosezeitraums (2027–2032). Der Cordierit-Markt ist nach wie vor eng mit Fahrzeugemissionskontrollsystemen verbunden, da Wabensubstrate in Katalysatoren und Benzinpartikelfiltern eingesetzt werden. Die Nachfrage wächst auch durch regenerative thermische Oxidationssysteme, die von Chemie-, Pharma- und Oberflächenbeschichtungsanlagen zur Kontrolle flüchtiger organischer Verbindungen eingesetzt werden. Diese breitere industrielle Basis trägt dazu bei, die Auswirkungen der Einführung batterieelektrischer Fahrzeuge auf den Cordierit-Markt zu begrenzen. Regulatorische Anforderungen bleiben zentral für Kaufentscheidungen, wobei höhere Haltbarkeits- und Filtrationsstandards die Nachfrage nach fortschrittlichen Keramiksubstraten steigern. Lieferanten reagieren mit Dünnwanddesigns, höheren Zelldichten und neuen Anwendungen von Wabenkeramik in Kohlenstoffentfernungsanlagen.
Wichtigste Erkenntnisse des Berichts
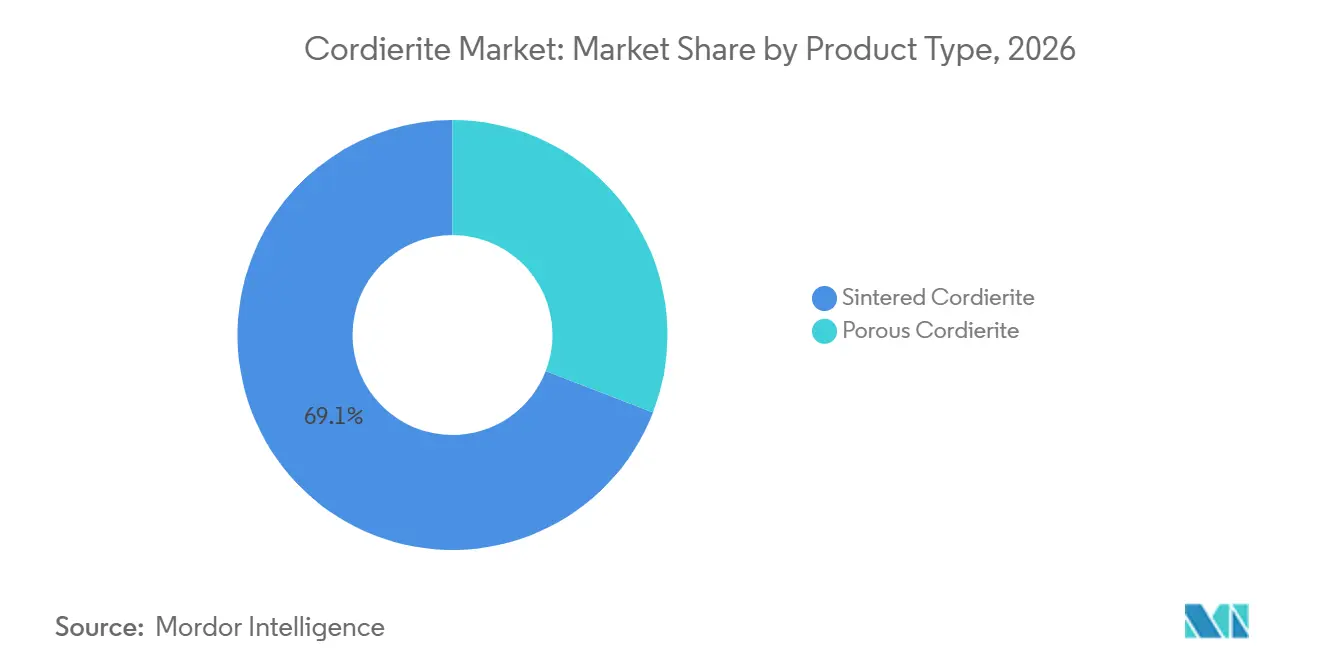
- Nach Produkttyp hielt gesintertes Cordierit im Jahr 2026 einen Cordierit-Marktanteil von 69,13 %, während poröses Cordierit bis 2032 mit einer CAGR von 5,78 % wachsen soll.
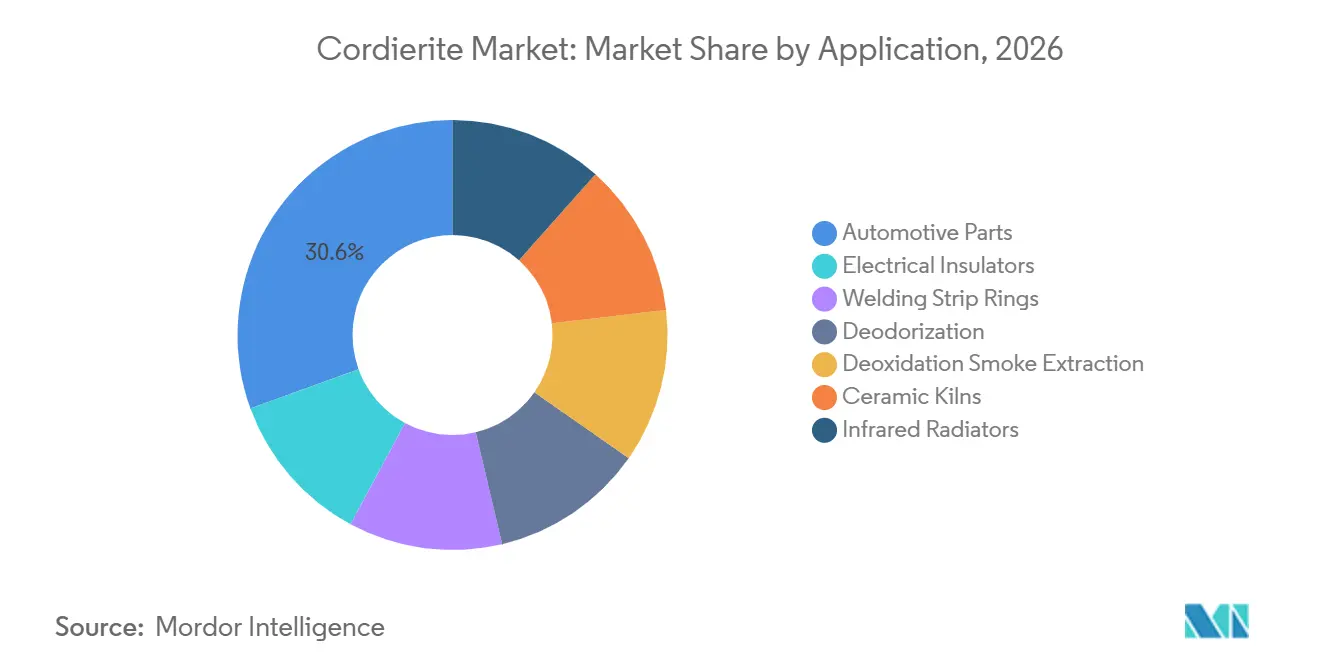
- Nach Anwendung entfielen auf Automobilteile im Jahr 2026 30,56 % des Cordierit-Marktanteils, und es wird erwartet, dass sie bis 2032 mit einer CAGR von 6,34 % wachsen.
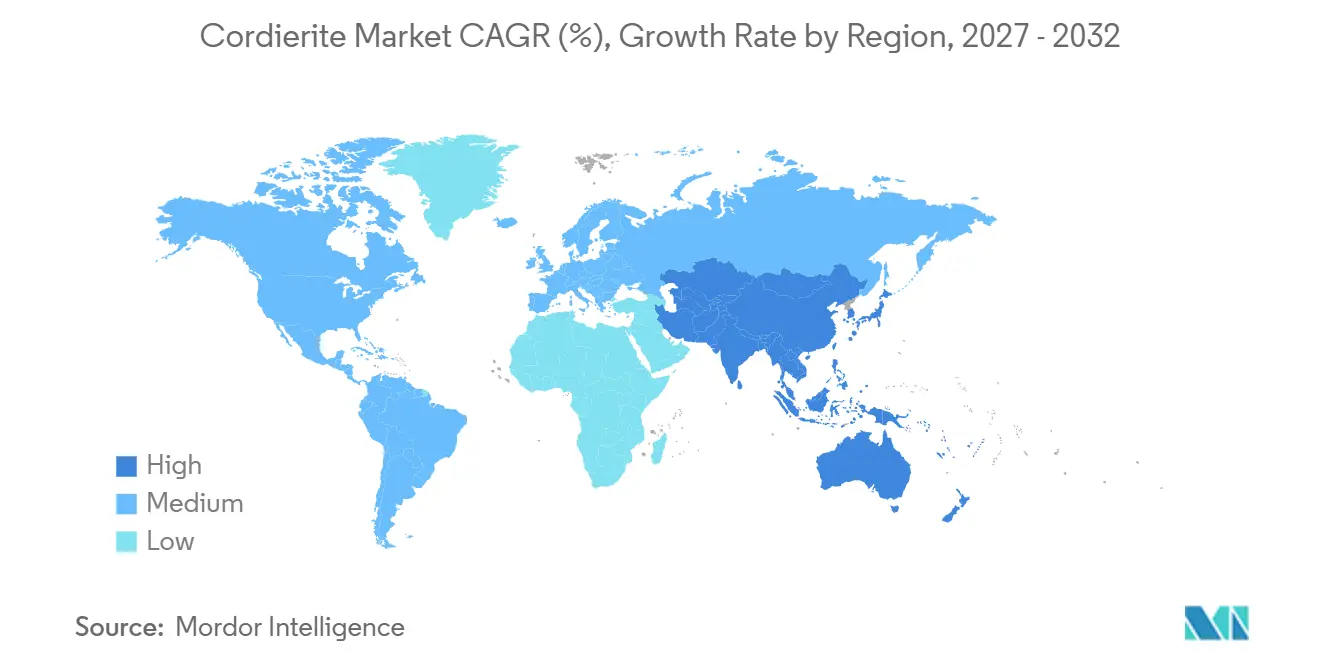
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Cordierit-Marktanteil von 45,27 % und soll bis 2032 mit einer CAGR von 5,65 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Fahrzeugemissionsstandards | +1.8% | Global, mit Schwerpunkt in Europa, Nordamerika, China und Indien | Mittelfristig (2–4 Jahre) |
| Anhaltende Produktion von Fahrzeugen mit Verbrennungsmotor und Hybridfahrzeugen | +1.2% | Asien-Pazifik, insbesondere China, Indien und ASEAN, mit Ausstrahlungseffekten auf Nordamerika, den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Diesel- und Benzinpartikelfiltervorschriften | +1.0% | China, Europa, Indien, Südkorea, Brasilien und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Industrielle Luftverschmutzungskontrolle und Einführung regenerativer thermischer Oxidatoren | +0.6% | Global, insbesondere China, Europa und Nordamerika, Chemie- und Beschichtungssektor | Langfristig (≥ 4 Jahre) |
| Innovation bei Dünnwand- und Hochzelldichte-Substraten | +0.5% | Globale Lieferkette der Erstausrüster (OEM), konzentriert in Japan, den Vereinigten Staaten und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Fahrzeugemissionsstandards
Strengere Fahrzeugemissionsvorschriften sind eine direkte Nachfragequelle für den Cordierit-Markt, da katalytische Substrate zur Reduzierung von Abgasemissionen erforderlich sind. Euro 7 erweitert die Haltbarkeitsanforderungen auf mehrere Fahrzeugkategorien und erhöht damit das erforderliche Leistungsniveau für Emissionskontrollsysteme. Die US-amerikanischen EPA-Vorschriften für Motormodelle des Jahres 2027 erfordern Stickoxidreduzierungen von mehr als 75 %, was voraussichtlich stärkere Nachbehandlungssysteme erforderlich machen wird. Diese Anforderungen begünstigen Cordierit-Substrate mit höherer Zelldichte, da die Hersteller mehr aktive Oberfläche bei begrenztem Einbauraum benötigen. Längere Haltbarkeitsverpflichtungen veranlassen OEMs auch dazu, Substrate zu verwenden, die ihre Leistung über die erforderliche Nutzungsdauer aufrechterhalten können. Der Cordierit-Markt profitiert daher nicht nur vom Fahrzeugausstoß, sondern auch vom zunehmenden technischen Gehalt jedes konformen Fahrzeugs.
Anhaltende Produktion von Fahrzeugen mit Verbrennungsmotor und Hybridfahrzeugen
Die Produktion von Fahrzeugen mit Verbrennungsmotor und Hybridfahrzeugen stützt weiterhin den Cordierit-Markt, da Hybridantriebe nach wie vor vollständige Katalysatorsysteme verwenden. Corning erklärte in seinem Jahresbericht 2025, dass die Nachfrage nach Verbrennungsmotoren voraussichtlich noch weitere 2–3 Jahrzehnte stark bleiben wird. Hybridfahrzeuge behalten einen Motor und benötigen dieselben Kernkomponenten zur Abgasbehandlung wie konventionelle Fahrzeuge, sodass die Substratnachfrage auch dann weiter bestehen kann, wenn Verbraucher auf elektrifizierte Antriebsstränge umsteigen. Das Wachstum der Fahrzeugproduktion in Indien, Thailand und Indonesien bietet eine zusätzliche Nachfragequelle für katalytische Substrate. Für Lieferanten bieten diese Märkte einen stabileren kurzfristigen Weg für das Produktionswachstum als eine Strategie, die ausschließlich auf Materialsubstitution oder neuen Substratkonstruktionen basiert.
Ausweitung der Diesel- und Benzinpartikelfiltervorschriften
Partikelfiltervorschriften erhöhen die Nachfrage nach porösen Cordierit-Substraten. China 6b schreibt Benzinpartikelfilter in neuen Benzin-Personenkraftwagen vor und unterstützt damit die stetige Beschaffung von Wandstrom-Keramikfiltern. Benzin-Direkteinspritzmotoren erzeugen unter realen Fahrbedingungen ultrafeinen Partikel, was die Notwendigkeit einer wirksamen Partikelfiltration unterstreicht[1]. Diese Anforderung begünstigt poröse Materialgüten, die Partikel zurückhalten können und dabei einen akzeptablen Abgasgegendruck aufrechterhalten. Das China 6b-Testprotokoll und der GB 18352.6-2016-Konformitätsrahmen prägen die Fahrzeugkonstruktion und die Qualifikationsanforderungen der Lieferanten. Ähnliche Emissionskontrollanforderungen in Europa, Indien, Südkorea, Brasilien und ASEAN schaffen die Notwendigkeit für Lieferanten, regionale Kapazitäten aufzubauen, bevor die lokale Produktion ihre volle Auslastung erreicht.
Industrielle Luftverschmutzungskontrolle und Einführung regenerativer thermischer Oxidatoren
Industrielle regenerative thermische Oxidatoren bieten eine nicht-automotive Nachfragequelle für den Cordierit-Markt. Diese Systeme werden in der chemischen Verarbeitung, in Beschichtungsanlagen und in der Pharmaproduktion eingesetzt, um flüchtige organische Verbindungen zu vernichten. Cordierit-Waben-Regeneratoren bieten Wärmerückgewinnungsraten von 85–95 % und können den Kraftstoffverbrauch im Vergleich zu herkömmlichen Medien um 30–50 % senken. Diese Leistung hilft Betreibern, strengere Luftqualitätsanforderungen zu erfüllen und gleichzeitig die Betriebskosten zu kontrollieren. Der Ersatz von Keramikkugeln oder Ziegelstein-Regeneratoren durch strukturierte Wabenmedien schafft zudem eine wiederkehrende Nachfrage nach Ersatzteilen. Im Jahr 2025 präsentierte NGK Wabenkeramiksubstrate für Direktluftabscheidungssysteme und Gastrennanwendungen, was die Bemühungen des Unternehmens widerspiegelt, seine Keramikkompetenz auf nicht-automotive Umweltanwendungen auszuweiten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durchdringung batterieelektrischer Fahrzeuge reduziert die Nachfrage nach katalytischen Substraten | -0.8% | China und Westeuropa, mit aufkommendem Effekt in Nordamerika | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch Siliziumkarbid und Aluminiumtitanat | -0.5% | Global, insbesondere bei Schwerlast-Dieselfiltern und Premium-Personenfahrzeugfiltern | Mittelfristig (2–4 Jahre) |
| Energieintensive Form- und Brennkosten | -0.3% | Global, mit stärkerer Exposition in Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchdringung batterieelektrischer Fahrzeuge reduziert die Nachfrage nach katalytischen Substraten
Batterieelektrische Fahrzeuge (BEV) machen katalytische Substrate überflüssig und stellen damit ein strukturelles Hemmnis für den Cordierit-Markt dar. Diese Einschränkung ist am deutlichsten in China und Westeuropa zu beobachten, wo die Einführung von Elektrofahrzeugen stark ist und die Anforderungen an Benzinpartikelfilter weit fortgeschritten sind. Dies führt zu einem gemischten Ergebnis, da die größten potenziellen Filtermärkte möglicherweise auch den schnellsten Rückgang der Nachfrage nach Verbrennungsmotorfahrzeugen erleben. Hybridfahrzeuge gleichen diesen Effekt teilweise aus, da sie einen Verbrennungsmotor behalten und ein vollständiges Katalysatorsystem benötigen. Der Cordierit-Markt wird daher vom Tempo des Übergangs von Hybridfahrzeugen zu vollständig elektrischen Fahrzeugen in seinen wichtigsten Produktionsregionen abhängen.
Wettbewerb durch Siliziumkarbid und Aluminiumtitanat
Siliziumkarbid und Aluminiumtitanat konkurrieren mit Cordierit in Hochtemperaturanwendungen. Siliziumkarbid kann Regenerationstemperaturen über 2.000 °C standhalten, verglichen mit der praktischen Obergrenze für Cordierit bei 1.460 °C. Seine Produktionskosten sind jedoch 30–40 % höher als die von Cordierit, was seinen Einsatz hauptsächlich auf anspruchsvolle Schwerlast- und Premium-Filteranwendungen beschränkt. Ein SAE-Papier (Society of Automotive Engineers) von NGK Insulators, Ltd. aus dem Jahr 2025 untersuchte sowohl Cordierit als auch Siliziumkarbid für fortschrittliche Partikelemissionsziele und zeigte, dass die Materialauswahl weiterhin von der spezifischen Anwendung abhängt. Aluminiumtitanat wird dort eingesetzt, wo eine sehr geringe Wärmeausdehnung bei erhöhten Temperaturen erforderlich ist. Längere Euro 7-Haltbarkeitsanforderungen könnten Siliziumkarbid unter Betriebsbedingungen mit wiederholten und schweren Regenerationsereignissen begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gesinterte Varianten führen nach Marktanteil, während poröse Güten ein schnelleres Wachstum verzeichnenGesintertes Cordierit hielt im Jahr 2026 einen Cordierit-Marktanteil von 69,13 %, gestützt durch seinen langjährigen Einsatz als Durchflusssubstrat in Dreiwegekatalysatoren. Das Material hat einen niedrigen thermischen Ausdehnungskoeffizienten von 1,5×10⁻⁶ /°C, der ihm hilft, wiederholten Änderungen der Abgastemperatur standzuhalten. Extrusion und kontinuierliches Tunnelbrennen unterstützen eine kosteneffiziente Produktion im Automobilmaßstab. Die Washcoat-Haftung ist gut verstanden, was das Qualifikationsrisiko für Fahrzeughersteller reduziert. Diese Eigenschaften machen gesintertes Cordierit zu einem Standardbauteil in Katalysatoren für Benzin-Personenkraftwagen des Massenmarkts. Seine etablierte Produktionsbasis macht es für alternative Materialien schwierig, es in Anwendungen zu verdrängen, die keine extreme thermische Leistung erfordern.
Poröses Cordierit soll bis 2032 mit einer CAGR von 5,78 % wachsen und damit die breitere Wachstumsrate des Cordierit-Markts übertreffen. Es ist für die Wandstromfiltration in Benzin- und Dieselpartikelfiltern konzipiert. China 6b, Euro 7 und EPA 2027-Vorschriften unterstützen seine Einführung, da Filter erforderlich sind, um Partikelemissionsanforderungen zu erfüllen. Im Jahr 2025 veröffentlichte Forschungsergebnisse bestätigten, dass Cordierit-gestützte monolithische Katalysatoren für die Rußoxidation in Benzinpartikelfilteranwendungen wettbewerbsfähig bleiben. Seltenerd-Washcoat-Formulierungen verbessern auch die Partikeloxidationsleistung auf Cordierit-Trägern. Diese Verbesserungen ermöglichen es porösen Güten, Anwendungen zu bedienen, die zuvor stärker auf Siliziumkarbid angewiesen waren.

Nach Anwendung:
Automobilteile führen sowohl nach Marktanteil als auch nach WachstumsdynamikAutomobilteile entfielen im Jahr 2026 auf 30,56 % des Cordierit-Marktanteils und sollen bis 2032 mit einer CAGR von 6,34 % wachsen. Diese Anwendung vereint den größten Anteil mit dem schnellsten Wachstum unter den abgedeckten Segmenten. Wabenmonolithe werden in Katalysatoren, Benzinpartikelfiltern und Dieselpartikelfiltern eingesetzt. Corning berichtete, dass es Keramiksubstrate und -filter herstellt, darunter FLORA-Substrate mit geringer Masse und DuraTrap GC-Benzinpartikelfilter. Das Unternehmen betreibt relevante Fertigungsanlagen in New York, Virginia, China, Südkorea, Taiwan und Deutschland. Regulatorische Anforderungen steigern die Nachfrage nach Komponenten, die sowohl Filtrations- als auch katalytische Funktion in kompakten Abgassystemen bieten.
Desodorierungsanwendungen verwenden Cordierit-gestützte Katalysatoren zur Oxidation geruchsverursachender organischer Verbindungen in HLK- und Gebäudelüftungssystemen. Diese Verwendungen erzeugen Ersatzzyklusnachfrage von gewerblichen Gebäudebetreibern. Keramikbrennöfen verwenden Cordierit-Regale, -Setter und -Batts, da das Material thermischen Schocks während der Brennzyklen widersteht. Infrarotstrahler, elektrische Isolatoren, Schweißstreifenringe und Desoxidations-Rauchextraktionsanlagen stellen kleinere Anwendungsbereiche dar. Diese Verwendungen stützen sich auf den elektrischen Widerstand und die thermischen Eigenschaften von Cordierit, die zu vergleichbaren Kosten schwer zu replizieren sind. Die Automobilkonformität wird durch Euro 7, US-amerikanische Nachrüstkatalysatoranforderungen und China 6b-Testbedingungen beeinflusst. Diese Bandbreite an Anwendungen stützt die Nachfrage nach Cordierit über Abgassysteme von Personenkraftwagen hinaus.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik entfiel im Jahr 2026 auf 45,27 % des Cordierit-Marktanteils und soll bis 2032 mit einer CAGR von 5,65 % wachsen. China ist die primäre Nachfragebasis, da obligatorische Benzinpartikelfilteranforderungen den Kauf von porösem Cordierit antreiben. Seine große Produktionsbasis für Benzin- und Hybridfahrzeuge bietet die Skalierung, die für eine hochvolumige Substratversorgung erforderlich ist. Japan bietet eine separate technische Basis durch NGK Insulators und IBIDEN, die beide in die Lieferketten inländischer OEMs integriert sind. Indien trägt durch Bharat Stage VI Phase 2-Realfahrtemissionstests zur Nachfrage bei. Ein vorgeschlagener Bharat Stage VII-Rahmen könnte zukünftige Anforderungen an die Partikel- und Stickoxidkontrolle erhöhen.
Nordamerika
Nordamerika ist die zweitgrößte Region im Cordierit-Markt, gestützt durch etablierte Lieferbeziehungen und die EPA-Vorschriften von 2027. Corning stellt Keramiksubstrate und -filter in New York und Virginia her und stärkt damit die Produktionsbasis der Region. Die Anforderungen der Umweltschutzbehörde (EPA) erhöhen den Bedarf an langlebigen Nachbehandlungsanlagen mit einer größeren aktiven Oberfläche. Dies begünstigt Substrattechnologien, die Emissionsleistung ohne übermäßigen Abgasgegendruck liefern können. Die Region hat auch industrielle Nachfrage durch Chemie- und Beschichtungsanlagen, die regenerative thermische Oxidatoren verwenden. OEM-Qualitätsanforderungen und Emissionsvorschriften machen Produktqualifikation, Prozesskontrolle und langfristige Lieferzuverlässigkeit zu wichtigen Wettbewerbsfaktoren.
Europa und andere Regionen
Europa bleibt strategisch wichtig, da Euro 7 eine höhere Haltbarkeit für Emissionskontrollsysteme von Nutzfahrzeugen erfordert[2]. Diese Anforderung schafft einen Upgrade-Zyklus für Katalysatorsysteme von Nutzfahrzeugen zwischen 2028 und 2030. Der Cordierit-Markt in Südamerika konzentriert sich auf Brasilien und Argentinien, wo die Fahrzeugproduktion durch regionale wirtschaftliche Bedingungen und Umweltvorschriften angetrieben wird, die sich zunehmend an Euro-basierten Rahmenwerken orientieren. Der Nahe Osten und Afrika bleiben das kleinste regionale Segment, wobei Saudi-Arabien und Südafrika die wichtigsten Nachfragezentren für industrielle Luftverschmutzungskontrolle und Automobilnachmarktprodukte sind. In all diesen Regionen schaffen regulatorische Angleichung und industrielle Emissionskontrollen Chancen für Lieferanten, die in der Lage sind, kleinere Nachfragemengen mit technischer Unterstützung und zuverlässiger Lieferung zu bedienen.
Wettbewerbslandschaft
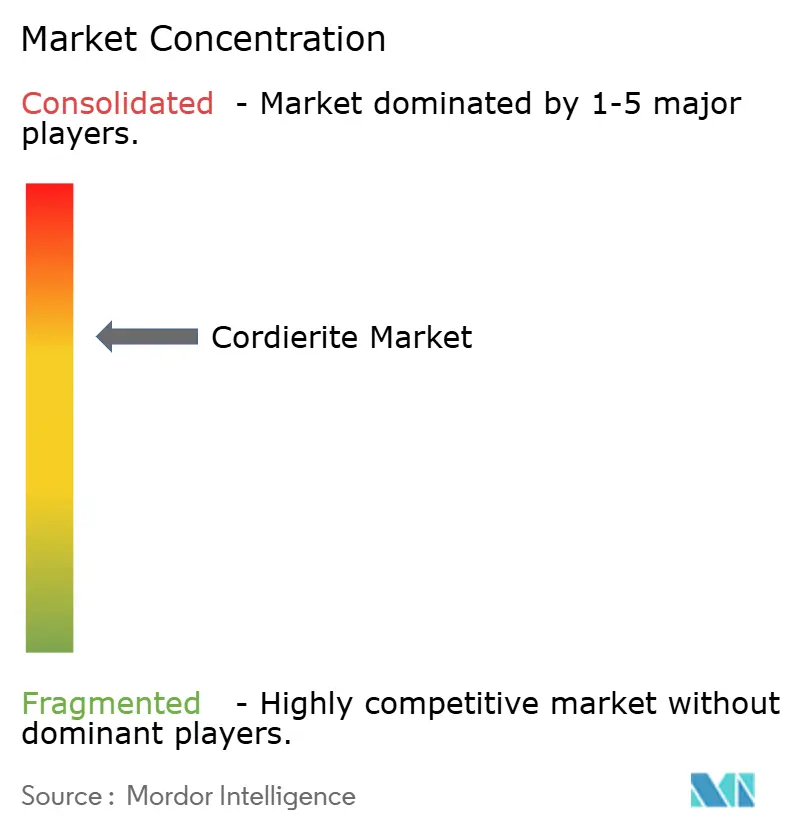
Der Cordierit-Markt ist mäßig konsolidiert, mit Corning Incorporated, NGK Insulators und IBIDEN als den wichtigsten Akteuren. Corning nennt NGK Insulators und IBIDEN als seine Hauptwettbewerber im Automobilsegment. Alle drei Unternehmen profitieren von proprietären Keramikformulierungen, präzisen Extrusionsdüsenfähigkeiten und langen OEM-Qualifikationszyklen. Diese Fähigkeiten schaffen hohe Eintrittsbarrieren für neue Lieferanten, da Automobilkunden eine gleichbleibende Produktqualität in großem Maßstab erfordern. Das Automobilsegment von Corning repräsentierte im Jahr 2025 11 % seines gesamten Segment-Nettoumsatzes. Da OEMs auf qualifizierte Quellen angewiesen sind, könnte eine Störung bei einem großen Lieferanten die Zeitpläne für Fahrzeugemissionssysteme beeinträchtigen.
Der nicht-automotive Cordierit-Markt ist stärker fragmentiert als das Segment der Automobilsubstrate. Unternehmen wie CoorsTek, CeramTec GmbH, Rauschert Heinersdorf-Pressig GmbH und Du-Co Ceramics konkurrieren durch maßgeschneiderte technische Keramik und anwendungsspezifische Leistung. CeramTec führte 2025 Aluminiumoxid-Substratlösungen für Leistungselektronik ein, was kontinuierliche Investitionen in fortschrittliche Keramikanwendungen widerspiegelt. Obwohl dies die breitere Nachfrage nach Wärmemanagementkeramik unterstützt, ändert es nichts an der Konzentration im Bereich der Automobilsubstrate. ISO 9001 und OEM-spezifische Qualitätssysteme bleiben Basisanforderungen für Lieferanten. Wettbewerbsstärke wird mehr durch Materialexpertise, Produktionsausbeuten und Kundenqualifikationsunterlagen bestimmt als durch den Preis allein.
Technologie ist die primäre Grundlage des Wettbewerbs im Cordierit-Markt. Lieferanten konzentrieren sich auf Dünnwandstrukturen, kontrollierte Porengrößenverteilung und beschichtete Benzinpartikelfilter, die Filtrations- und katalytische Aktivität kombinieren. NGKs Teilnahme an der Carbon Capture Technology Expo Europe 2025 präsentierte Wabenkeramiksubstrate für Direktluftabscheidungssysteme, Gastrennung und CO₂-Sensoren und demonstrierte, wie etablierte Keramikfertigungsfähigkeiten auf Kohlenstoffentfernungsinfrastruktur angewendet werden. Corning liefert weiterhin Substrate mit geringer Masse und Benzinpartikelfilterprodukte, um sich entwickelnde Fahrzeugemissionsanforderungen zu erfüllen. Diese Entwicklungen zeigen, dass Keramikhersteller Chancen jenseits der konventionellen Automobilemissionskontrolle verfolgen.
Branchenführer im Cordierit-Markt
-
Corning Incorporated
-
NGK Corporation
-
IBIDEN
-
DENSO Corporation
-
KYOCERA Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cordierit-Markt Unternehmen in diesem Bericht
- CeramTec GmbH
- CoorsTek, Inc.
- Corning Incorporated
- Denka Company Limited
- DENSO Corporation
- Du-Co Ceramics Company
- Goodfellow Corporation
- IBIDEN
- KYOCERA Corporation
- Morgan Advanced Materials
- NGK Corporation
- Rauschert Heinersdorf-Pressig GmbH
- TOTO LTD.
- Unifrax I LLC
- Vesuvius
Neueste Industrielle Entwicklungen in Cordierit-Markt
- Mai 2026: Denka Company Limited gab eine Kapazitätsverstärkung für ALSINK, seine wärmeableitende Aluminium-Keramik-Verbundgrundplatte, in seinem Werk Omuta (Japan) und bei Denka Electronics Materials Dalian Co. (China) bekannt. Die Erweiterung zielt auf eine Kapazität von etwa dem 1,3-fachen ab und soll in der zweiten Hälfte des Geschäftsjahres 2027 in Betrieb gehen. Obwohl sie in erster Linie Leistungsmodulanwendungen dient, spiegelt die Investition eine breitere Strategie zur Erweiterung der Spezialkeramikkapazität in Erwartung der durch Elektrofahrzeuge getriebenen Elektroniknachfrage wider.
- Oktober 2025: NGK Insulators stellte auf der Carbon Capture Technology Expo Europe 2025 in Hamburg Cordierit-basierte Wabenkeramiksubstrate für Direktluftabscheidungssysteme, keramische Gastrennanlagen und CO₂-Sensoren aus. Die Teilnahme erweiterte die Automobilkeramikfertigungsfähigkeiten des Unternehmens auf Kohlenstoffentfernungsinfrastruktur.
Globaler Cordierit-Marktberichtsumfang
Cordierit ist ein Magnesium-, Eisen- und Aluminium-Cyclosilikatmineral, allgemein bekannt als der Edelstein Iolith oder Wassersaphir. Cordierit zeichnet sich durch seinen ausgeprägten Pleochroismus aus und zeigt je nach Betrachtungswinkel unterschiedliche Farben, die von Blau und Violett bis Gelb und Grau reichen. Das Mineral kommt in metamorphen und magmatischen Gesteinen vor und wird aufgrund seiner geringen Wärmeausdehnung und hohen thermischen Stabilität in industriellen Anwendungen weit verbreitet eingesetzt.
Der Cordierit-Markt ist nach Produkttyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in gesintertes Cordierit und poröses Cordierit unterteilt. Nach Anwendung ist der Markt in Automobilteile, Desodorierung, Desoxidations-Rauchextraktion, Keramikbrennöfen, Infrarotstrahler, elektrische Isolatoren und Schweißstreifenringe unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für Cordierit in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gesintertes Cordierit |
| Poröses Cordierit |
| Automobilteile |
| Desodorierung |
| Desoxidations-Rauchextraktion |
| Keramikbrennöfen |
| Infrarotstrahler |
| Elektrische Isolatoren |
| Schweißstreifenringe |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Gesintertes Cordierit | |
| Poröses Cordierit | ||
| Nach Anwendung | Automobilteile | |
| Desodorierung | ||
| Desoxidations-Rauchextraktion | ||
| Keramikbrennöfen | ||
| Infrarotstrahler | ||
| Elektrische Isolatoren | ||
| Schweißstreifenringe | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Cordierit-Markts?
Die Cordierit-Marktgröße wurde im Jahr 2026 auf 2,85 Milliarden USD geschätzt und wird voraussichtlich von 2,99 Milliarden USD im Jahr 2027 auf 3,84 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,12 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp wächst am schnellsten?
Poröses Cordierit soll bis 2032 mit einer CAGR von 5,78 % wachsen, da es in Benzin- und Dieselpartikelfiltern eingesetzt wird.
Welche Anwendung hat die stärksten Wachstumsaussichten?
Automobilteile halten im Jahr 2026 einen Anteil von 30,56 % und sollen bis 2032 mit einer CAGR von 6,34 % wachsen.
Welche Region führt die Cordierit-Nachfrage an?
Asien-Pazifik führt mit einem Anteil von 45,27 % im Jahr 2026 und soll bis 2032 mit einer CAGR von 5,65 % wachsen.