
Tamanho e Participação do Mercado de Vinho de Cozinha
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
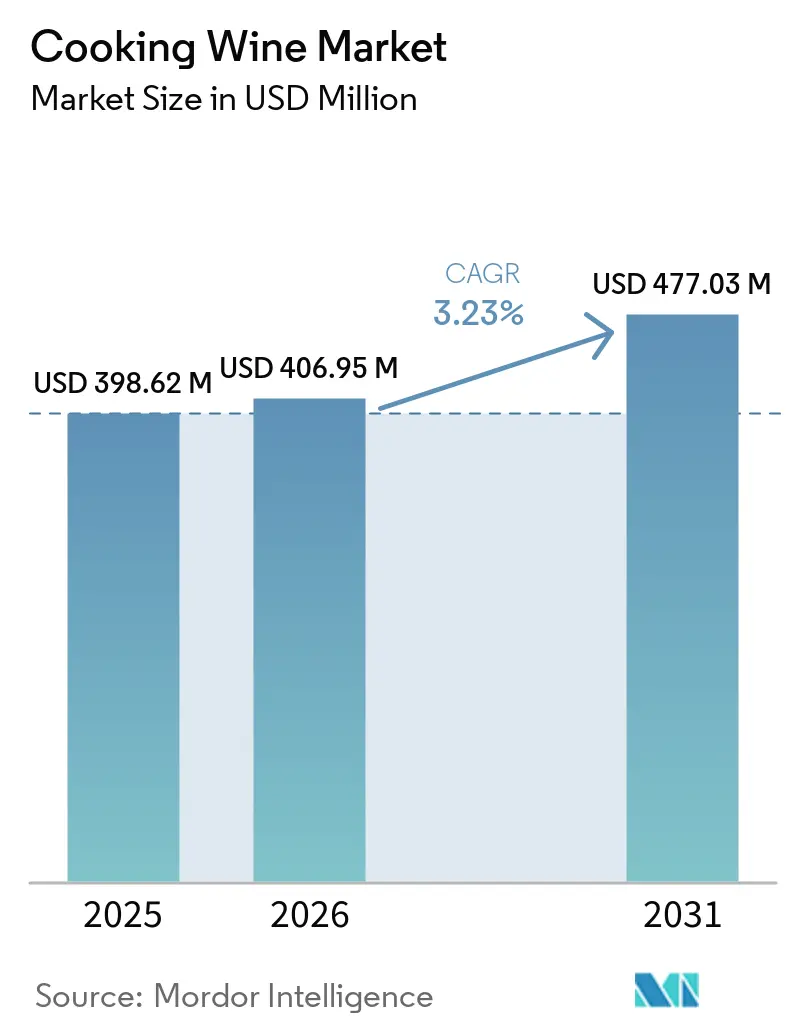
| Tamanho do Mercado (2026) | 406.95 Milhões de dólares |
| Tamanho do Mercado (2031) | 477.03 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vinho de Cozinha por Mordor Intelligence
O tamanho do mercado de vinho de cozinha está projetado para atingir 477,03 milhões de USD até 2031, crescendo a um CAGR de 3,23% de 2026 a 2031, a partir de 398,62 milhões de USD em 2025. O crescimento é sustentado pela globalização das tradições culinárias, pelo aumento da demanda por ingredientes autênticos para realce de sabor e pela crescente adoção de práticas culinárias premium em residências e estabelecimentos de alimentação. O vinho de cozinha continua a ganhar importância como ingrediente essencial em marinadas, molhos, pratos braseados e culinárias étnicas, particularmente em receitas chinesas, japonesas, francesas e italianas. De acordo com a Organização Internacional da Vinha e do Vinho (OIV), a produção mundial de vinho atingiu 225,8 milhões de hectolitros em 2024, garantindo uma base estável de matéria-prima para produtos de vinho culinário de valor agregado, apesar dos desafios climáticos regionais. Refletindo a inovação contínua de produtos, a Kikkoman expandiu seu portfólio de temperos culinários em 2025, introduzindo novas soluções de vinho de cozinha e temperos desenvolvidas para cozinhas profissionais e cozinheiros domésticos, apoiando o preparo de receitas asiáticas autênticas em mercados internacionais. Além disso, os fabricantes estão fortalecendo a distribuição omnicanal por meio de supermercados, varejistas especializados em alimentos e plataformas de comércio eletrônico, melhorando a acessibilidade ao produto e a conscientização do consumidor. A crescente popularidade das culinárias internacionais, aliada ao aumento dos gastos com ingredientes culinários premium e ao cozimento orientado por receitas, deve sustentar a demanda de longo prazo por vinho de cozinha tanto em mercados desenvolvidos quanto em mercados emergentes.
Principais Conclusões do Relatório
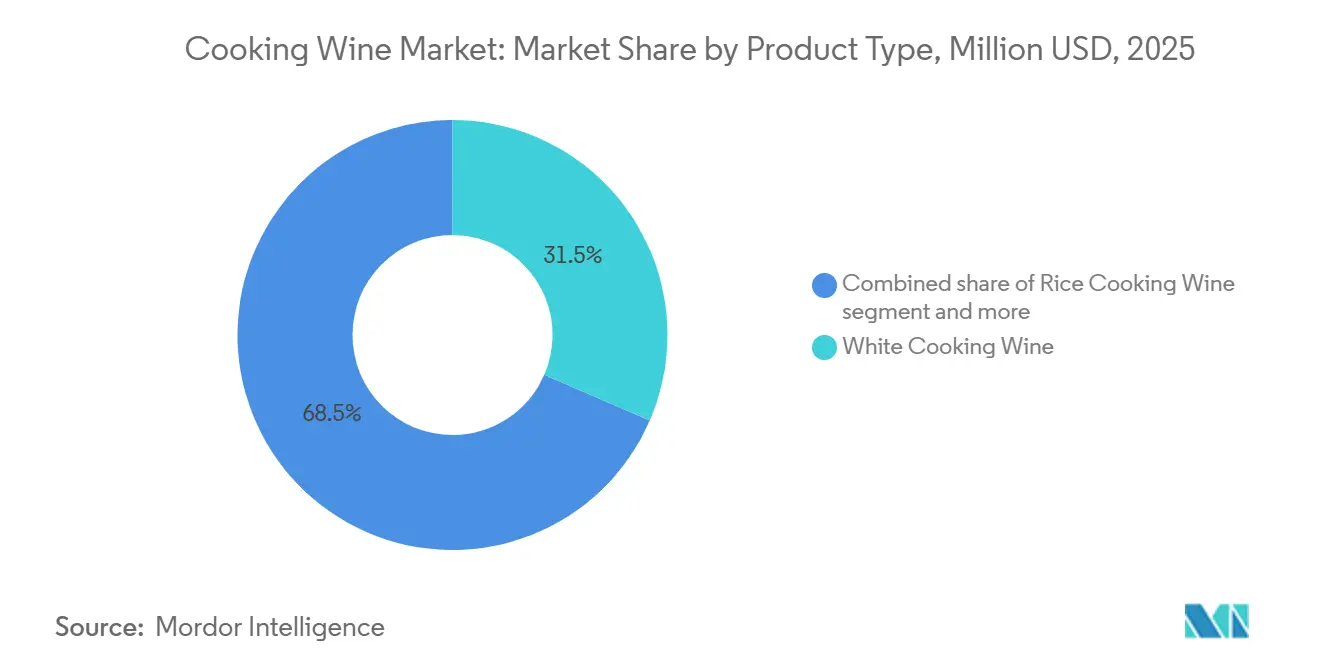
- Por tipo de produto, o vinho de cozinha branco detinha 31,51% da participação no mercado de vinho de cozinha em 2025, enquanto o vinho de cozinha de arroz tem previsão de crescer a um CAGR de 8,46% até 2031.
- Por categoria, os produtos convencionais detinham 88,62% da participação no mercado de vinho de cozinha em 2025, enquanto o vinho de cozinha orgânico tem previsão de crescer a um CAGR de 9,11% até 2031.
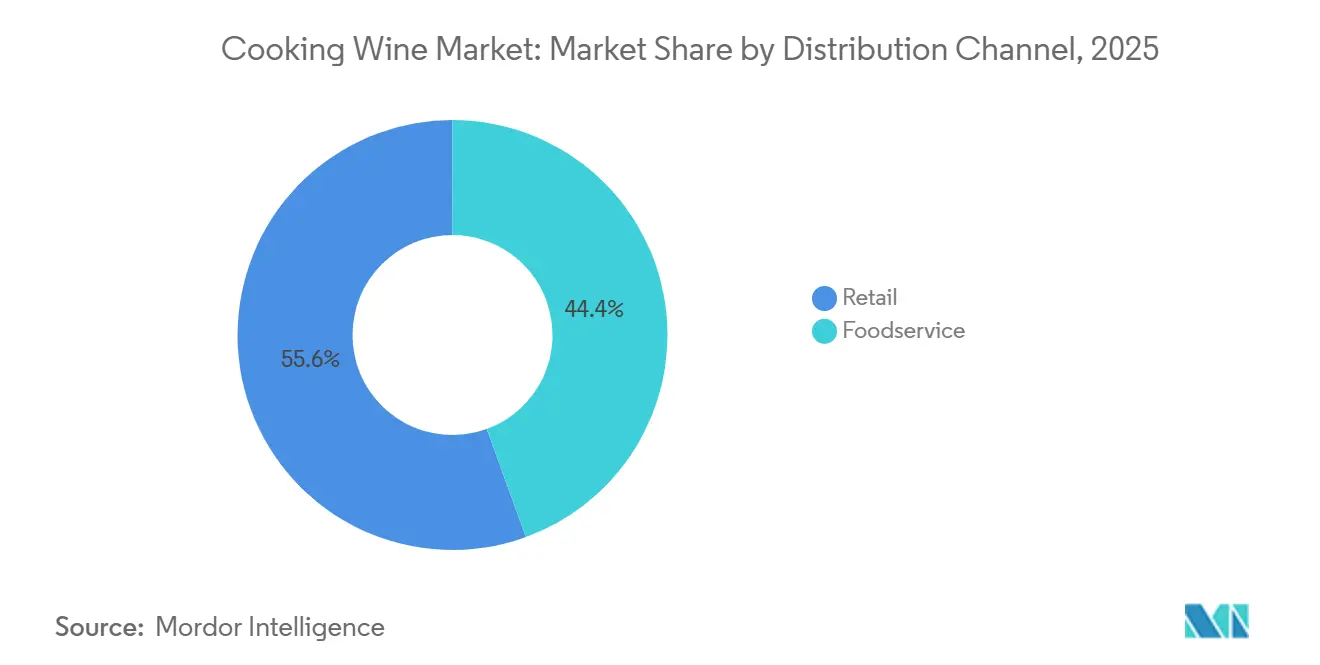
- Por canal de distribuição, o setor de alimentação detinha 44,13% de participação na receita em 2025, enquanto o varejo tem previsão de crescer a um CAGR de 8,91% até 2031.
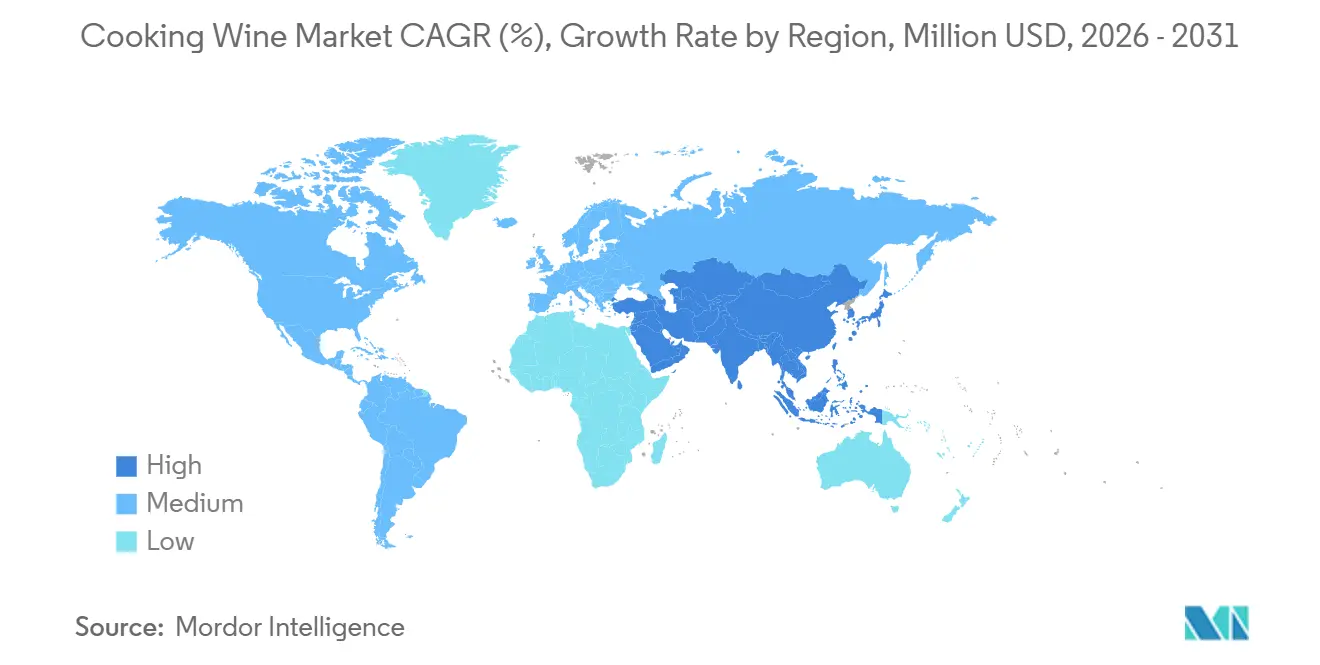
- Por geografia, a Ásia-Pacífico detinha 38,90% de participação na receita em 2025 e tem previsão de crescer a um CAGR de 8,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Globalização das culinárias doméstica e profissional | +0.4% | Global, concentrado na Ásia-Pacífico, América do Norte e Europa Ocidental | Médio prazo (2–4 anos) |
| Crescente interesse do consumidor em experiências gastronômicas gourmet em casa | +0.3% | América do Norte, Europa, centros urbanos da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Premiumização dos ingredientes culinários do cotidiano | +0.4% | Global, liderado pela América do Norte e pelas cidades de primeiro nível da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Expansão do setor de alimentação e de restaurantes internacionais | +0.5% | Núcleo da Ásia-Pacífico, com expansão para a América do Sul, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Descoberta digital de receitas e disponibilidade no comércio eletrônico | +0.4% | Global, especialmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Crescente demanda por vinhos de cozinha com rótulo limpo | +0.5% | América do Norte, Europa, mercados conscientes da saúde na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Globalização das Culinárias Doméstica e Profissional
O mercado de vinho de cozinha se beneficia à medida que o cozimento intercultural se torna mais comum em cozinhas domésticas e profissionais. O vinho de cozinha de arroz tem um papel funcional estabelecido em pratos chineses, japoneses, coreanos e do Sudeste Asiático, enquanto o Marsala, o xerez e o vinho branco permanecem familiares na preparação ao estilo europeu. A Kikkoman anunciou planos em junho de 2026 para sua primeira unidade de fabricação na Índia e descreveu a Índia como seu mercado de longo prazo mais estratégico. Essa decisão aponta para a confiança no uso crescente de ingredientes culinários asiáticos por operadores do setor de alimentação indiano. A Lee Kum Kee e a UNESCO lançaram o Projeto Forever Flavors em janeiro de 2026, utilizando histórias do patrimônio alimentar para conectar tradições culinárias com um público global[1]. Tal iniciativa pode melhorar a familiaridade com o vinho de cozinha Shaoxing Huadiao e produtos relacionados em mercados onde esses ingredientes anteriormente tinham visibilidade limitada no varejo.
Expansão do Setor de Alimentação e de Restaurantes Internacionais
O mercado de vinho de cozinha obtém volume significativo de cozinhas comerciais, que utilizam vinho culinário repetidamente em molhos, marinadas, brasados e pratos preparados. A demanda do setor de alimentação é sustentada pelo crescimento de restaurantes e por formatos de franquia que exigem a mesma especificação de ingredientes em diversas unidades. A Foshan Haitian Flavoring and Food reportou receita de CNY 28.873 milhões em 2025, equivalente a 4,0 bilhões de USD, e declarou que as vendas de condimentos principais cresceram 9,0%. Os vinhos de cozinha e de tempero integram esse portfólio mais amplo de condimentos, de modo que o crescimento da empresa demonstra a escala disponível para fornecedores que atendem aos canais de restaurantes e alimentos preparados. A Otafuku Sauce Malaysia inaugurou uma fábrica com certificação halal em Negeri Sembilan em dezembro de 2025, após o início da produção em julho de 2025, de acordo com a Autoridade de Desenvolvimento de Investimentos da Malásia. A instalação evidencia maior investimento na produção de condimentos culinários em conformidade para os mercados do Sudeste Asiático e de exportação.
Descoberta Digital de Receitas e Disponibilidade no Comércio Eletrônico
O conteúdo digital de alimentos encurta o caminho entre a descoberta de uma receita e a compra de um ingrediente especializado. O Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos relatou que o comércio social no Douyin e no Xiaohongshu, juntamente com a entrega pelo Meituan, tornaram-se importantes canais de vendas fora do comércio para produtos de vinho na China[2]. Esses canais expõem os consumidores a métodos de cozimento desconhecidos e facilitam o pedido de ingredientes vinculados ao conteúdo de receitas. O mercado de vinho de cozinha, portanto, tem maior acesso a consumidores que não teriam buscado um vinho culinário especializado em um supermercado tradicional. O varejo online também pode suportar embalagens menores e descrições de produtos premium que são menos práticas nas vendas de alto volume para o setor de alimentação. Varejistas no formato clube na China também estão adquirindo produtos especializados em resposta à demanda moldada pela descoberta online. Isso desloca a concorrência para a visibilidade do produto, a procedência confiável e a entrega confiável.
Crescente Demanda por Vinhos de Cozinha com Rótulo Limpo
As preferências por rótulo limpo estão mudando o mix de produtos no mercado de vinho de cozinha. Os compradores estão prestando mais atenção ao sódio, sulfitos, aromatizantes artificiais e à origem dos ingredientes culinários. Os dados da Sudvinbio mostraram que o vinho orgânico na França cresceu 7% em valor e 6% em volume em 2024, enquanto as vendas por meio de comerciantes especializados cresceram 12,4% e as vendas diretas ao consumidor aumentaram 14%. O padrão comparável é relevante para os vinhos de cozinha porque lojas especializadas e vendas diretas podem suportar produtos com origem certificada e formulações mais simples. A norma GB/T 38500-2020 da China para vinho de cozinha fermentado estabelece requisitos para a qualidade do produto e controles de produção. Os produtores que conseguem fundamentar as alegações de rótulo limpo estão melhor posicionados para converter o posicionamento premium em demanda recorrente no varejo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos insumos de uva, arroz e grãos | -0.2% | Global, mais aguda na América do Norte e no Sul da Europa | Curto prazo (≤ 2 anos) |
| Regulamentações rigorosas sobre produtos culinários à base de álcool | -0.1% | América do Norte (TTB/FDA), Europa, estruturas nacionais da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Substituição por vinagre, caldo, saquê e misturas de sabor | -0.2% | Global, concentrado na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Ônus oculto de reformulação de sódio, sulfito e rótulo limpo | -0.2% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Insumos de Uva, Arroz e Grãos
O mercado de vinho de cozinha depende de insumos derivados de uva para produtos brancos, tintos, de xerez e Marsala, e de insumos de arroz para vinhos culinários asiáticos. O esmagamento de uvas viníferas na Califórnia caiu para 2,63 milhões de toneladas em 2025, após um declínio de 25,2% em 2024, de acordo com relatórios baseados em dados do Departamento de Agricultura dos Estados Unidos[3]. Esse declínio pode limitar a disponibilidade de insumos e enfraquecer a economia dos produtores, mesmo quando os preços das uvas também estão sob pressão. A Organização Internacional da Vinha e do Vinho reportou o consumo mundial de vinho de 214,2 milhões de hectolitros em 2024, o nível mais baixo desde 1961. A menor demanda por vinho de consumo da OIV pode alterar a disponibilidade e a qualidade do vinho base que pode entrar em aplicações culinárias. Os fornecedores, portanto, precisam de abastecimento flexível e controle rigoroso sobre a qualidade dos insumos para proteger a consistência do produto.
Regulamentações Rigorosas sobre Produtos Culinários à Base de Álcool
O teor alcoólico coloca o vinho de cozinha sob regras que não se aplicam a muitos outros condimentos de despensa. O Escritório de Impostos sobre Álcool e Tabaco e Comércio dos Estados Unidos exige aprovação de fórmula para vinho de cozinha salgado doméstico sob sua classificação de vinho não alcoólico para bebida. Algumas formulações especializadas de vinho culinário também exigem análise laboratorial e conformidade com os requisitos de rotulagem de alimentos. O TTB propôs a divulgação obrigatória dos principais alérgenos alimentares e informações sobre Fatos Alcoólicos para vinhos e outras bebidas alcoólicas em abril de 2025. Esses requisitos podem exigir reformulação quando agentes de clarificação à base de trigo ou processos de clarificação derivados de ovos são utilizados. O ônus regulatório favorece os produtores que já possuem processos de aprovação de fórmula, capacidade de rotulagem e sistemas de qualidade estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Vinho de Cozinha de Arroz Impulsiona o Crescimento Mais RápidoO vinho de cozinha de arroz tem projeção de crescer a um CAGR de 8,46% até 2031, a maior taxa entre os tipos de produto no mercado de vinho de cozinha. É um ingrediente funcional nas culinárias chinesa, japonesa, coreana e do Sudeste Asiático, sustentando seu uso além de uma ocasião especializada restrita. Redes de restaurantes, produtores de alimentos embalados e conteúdo de receitas online estão ampliando a base potencial de clientes fora da Ásia. A Foshan Haitian Flavoring and Food reportou que seu negócio principal de condimentos atingiu CNY 27.399 milhões, equivalente a 3,8 bilhões de USD, em 2025, um crescimento de 9,0% em relação ao ano anterior. Os vinhos de cozinha e de tempero estão incluídos no portfólio de condimentos multicategoria da empresa. Esse desempenho sustenta a importância contínua dos produtos culinários à base de arroz em grandes sistemas de condimentos asiáticos.
O vinho de cozinha branco representou 31,51% do tamanho do mercado de vinho de cozinha em 2025, sustentado por sua versatilidade em molhos, carnes braseadas e aplicações em alimentos processados. Seu papel estabelecido oferece aos compradores do setor de alimentação um ingrediente familiar e previsível para receitas padronizadas. O vinho tinto, o xerez e o Marsala atendem a usos culinários mais definidos e enfrentam concorrência de alternativas menos caras ou mais flexíveis. Produtores premium de vinho Shaoxing também estão apresentando o Huangjiu tradicional como um ingrediente culinário sofisticado para consumidores mais jovens. Vinhos de arroz funcionais desenvolvidos para frutos do mar, hot pot e pratos braseados criam espaço adicional para o desenvolvimento de produtos diferenciados. A norma nacional de vinho de cozinha fermentado na China fornece uma base para separar as ofertas focadas em qualidade dos produtos de commodity.


Por Categoria:
Os Produtos Orgânicos Expandem Mais Rapidamente do que os Produtos ConvencionaisOs produtos convencionais representaram 88,62% do tamanho do mercado de vinho de cozinha em 2025, porque os compradores do setor de alimentação valorizam a previsibilidade de custo, fornecimento e desempenho de sabor. Esses produtos continuam adequados para aquisições em cozinhas de alto volume e para a distribuição ampla no varejo. O vinho de cozinha orgânico tem previsão de crescimento a um CAGR de 9,11% até 2031, a taxa mais rápida entre os tipos de segmentação reportados. A diferença reflete o crescente interesse em transparência de ingredientes e certificação de origem. O mercado de vinho de cozinha pode utilizar a certificação orgânica para comunicar uma distinção clara, em um contexto em que o comprador varejista não consegue avaliar a qualidade antes da compra. Os dados de vendas de vinho orgânico francês mostraram crescimento mais expressivo por meio de comerciantes especializados em vinho e canais diretos ao consumidor do que pelo varejo de massa. Essa rota de mercado é relevante para vinhos culinários premium que necessitam de educação do produto e de uma explicação clara sobre sua formulação.
A divisão entre convencional e orgânico exige que os produtores atendam a diferentes necessidades de compra. Os produtos convencionais são adequados para contas de alimentação focadas em custo, onde a compra em grande volume e a consistência de receitas são essenciais. Os itens orgânicos podem sustentar valores unitários mais elevados no varejo especializado e nos canais diretos ao consumidor, onde os detalhes de certificação e origem são mais visíveis. O Regulamento da União Europeia 2018/848 fornece o quadro regulatório para a produção orgânica e as alegações de rotulagem nos mercados europeus e de exportação relevantes. A indústria de vinho de cozinha deve, portanto, manter estratégias de fornecimento, embalagem e atendimento ao cliente distintas entre as duas categorias. O mercado de vinho de cozinha também requer planejamento comercial separado, pois o comportamento de migração para produtos superiores no varejo não espelha o comportamento de compra do setor de alimentação. Marcas que tratam os produtos orgânicos como uma simples extensão do estoque convencional podem ter dificuldade em comunicar seu valor. Marcas com certificação confiável e informações claras sobre ingredientes podem apoiar melhor o posicionamento em prateleiras premium.
Por Canal de Distribuição:
O Varejo Ganha com a Descoberta Digital de ReceitasO setor de alimentação detinha 44,13% do tamanho do mercado de vinho de cozinha em 2025, refletindo os volumes recorrentes utilizados por cozinhas profissionais. As cozinhas comerciais frequentemente compram em grandes quantidades e exigem sabor, especificação e disponibilidade de reabastecimento estáveis. Esses requisitos tornam o canal importante para fornecedores estabelecidos com relacionamentos no setor de alimentação. O varejo tem previsão de crescer a um CAGR de 8,91% até 2031, superando a taxa geral da categoria. O crescimento está vinculado ao comércio eletrônico, ao cozimento doméstico e à descoberta de receitas liderada pelo ambiente digital. O varejo online tem relevância particular para vinhos de arroz especializados e produtos premium que podem receber espaço limitado nas prateleiras de lojas convencionais. Hipermercados e supermercados continuam importantes para o volume, enquanto lojas especializadas suportam ofertas mais diferenciadas.
O Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos (USDA) identificou transmissões ao vivo, comércio social e plataformas de entrega como canais importantes para produtos de vinho na China. Essa evidência sustenta a visão de que o conteúdo online pode criar demanda, e não apenas atendê-la. O mercado de vinho de cozinha precisa de produtos e abordagens de precificação diferentes para o varejo online, lojas especializadas, supermercados e setor de alimentação. O mercado de vinho de cozinha pode usar a educação digital para explicar um produto antes que o consumidor se comprometa com uma compra. As listagens online podem fornecer orientações de serviço, links de receitas e uma explicação mais completa da procedência regional. Os compradores do setor de alimentação, por sua vez, priorizam fornecimento consistente, formato e desempenho em cozinha. O crescimento do varejo, portanto, recompensará as marcas que conseguirem ajustar o tamanho da embalagem e a comunicação sem alterar a qualidade central do produto. Esse mix de canais também oferece aos fornecedores premium outra rota para domicílios que buscam cozinhar em casa com qualidade de restaurante.
Análise Geográfica
Mercado de Vinho de Cozinha da APAC
A Ásia-Pacífico deteve 38,90% da participação regional na receita em 2025 e está prevista para expandir a um CAGR de 8,98% até 2031. A China permanece central porque o vinho de cozinha está incorporado na tradição estabelecida do liaojiu e é utilizado em residências, restaurantes e na preparação de alimentos de conveniência. A demanda por vinho de mesa e a demanda por vinho culinário seguem padrões diferentes, apesar da contração mais ampla no consumo chinês de vinho de mesa observada pela OIV. A demanda por refeições prontas da OIV, a expansão de restaurantes e a atenção a ingredientes sem aditivos apoiam o uso de vinho de cozinha fermentado. O padrão GB/T 38500-2020 da China também apoia uma diferenciação de qualidade mais forte entre os produtores. Japão, Coreia do Sul, Tailândia, Indonésia, Vietnã e Singapura fornecem demanda regional adicional por meio de suas tradições culinárias estabelecidas e atividade de serviços de alimentação.
Mercado de Vinho de Cozinha da Europa e América do Norte
A Europa e a América do Norte têm posições importantes no mercado de vinho de cozinha por meio do uso maduro no setor de alimentação e de práticas de cozimento doméstico de longa data. O mercado de vinho de cozinha nessas regiões depende de métodos de preparo familiares, bem como da demanda por sabores globais. França, Itália, Espanha, Reino Unido e Alemanha têm uma demanda estável por vinhos culinários brancos e tintos na culinária clássica. Os centros urbanos europeus também estão ampliando a capacidade de restaurantes asiáticos, o que sustenta a demanda por vinho de cozinha de arroz e produtos no estilo Shaoxing. Na América do Norte, as preferências alimentares multiculturais estão expandindo a presença de vinhos culinários de arroz e especializados em supermercados convencionais. Os operadores do setor de alimentação continuam a usar vinho branco, xerez e Marsala para molhos e pratos principais preparados. As exportações de vinho dos Estados Unidos para a China caíram 70% para 17,4 milhões de USD durante janeiro a julho de 2025, de acordo com o Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos. Esse padrão comercial reforça a relevância dos produtos de origem asiática nos canais de varejo ocidentais.
Mercado de Vinho de Cozinha do Oriente Médio e África e América do Sul
A América do Sul, o Oriente Médio e a África são partes menores do mercado de vinho de cozinha, mas apresentam oportunidades específicas de desenvolvimento. O mercado de vinho de cozinha precisa adaptar seu formato e abordagem de canal onde os produtos convencionais à base de álcool têm aceitação limitada. Brasil, Argentina e Chile se beneficiam do crescimento da hospitalidade e da maior exposição doméstica a pratos internacionais. A Kikkoman do Brasil iniciou exportações de 5 produtos de condimentos para o Peru em 2025, com foco nas necessidades dos restaurantes peruano-chineses, ou Chifa. As regras sobre álcool limitam o uso convencional de vinho de cozinha em muitos mercados de maioria islâmica, concentrando as vendas em ambientes de hospitalidade e varejo para expatriados. Nigéria e África do Sul oferecem oportunidades de curto prazo por meio do setor de alimentação organizado. A instalação com certificação halal da Otafuku Sauce Malaysia atende à Malásia, Indonésia, Singapura, Emirados Árabes Unidos, Japão e outros mercados. Sua orientação regional indica potencial para alternativas culinárias conformes com o halal e sem álcool.

Cenário Competitivo
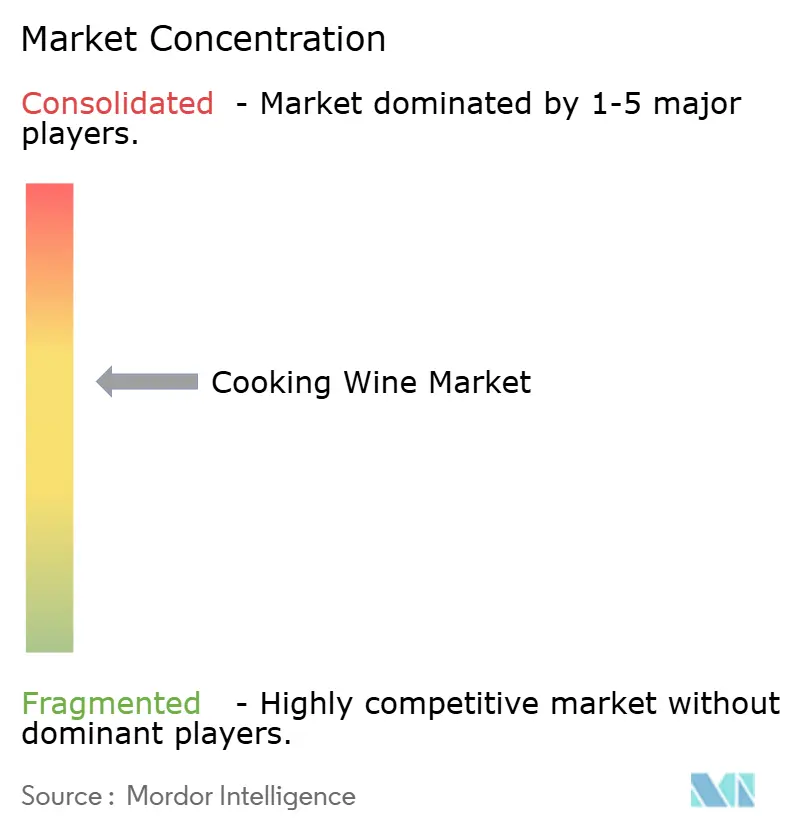
O mercado de vinho de cozinha é moderadamente consolidado, sem nenhum fornecedor único liderando todos os tipos de produto e geografias. O mercado de vinho de cozinha continua moldado por forças regionais, em vez de um portfólio de produtos global comum. Foshan Haitian, Kikkoman, Lee Kum Kee e Mizkan têm posições sólidas em vinhos de arroz e vinhos culinários asiáticos por meio de alcance de distribuição, familiaridade de marca e capacidade de fermentação. Holland House, de propriedade da Mizkan America, PANOS Brands e Roland Foods, atende às necessidades de vinho de cozinha branco e de xerez convencionais na América do Norte e na Europa. Os produtos de origem asiática estão ganhando visibilidade nas prateleiras em formatos de varejo multiculturais, aumentando a pressão sobre as posições regionais convencionais. O maior projeto de capital atual é a expansão de 156 milhões de USD da Mizkan America em sua unidade de Owensboro, Kentucky. A unidade está programada para adicionar capacidade para o Holland House Cooking Wine e outras marcas no segundo semestre de 2026.
A concorrência no mercado de vinho de cozinha concentra-se em atender ao setor de alimentação e ao varejo sem comprometer a consistência do produto. Os grandes fabricantes podem combinar ampla distribuição com os recursos regulatórios e de controle de qualidade exigidos para produtos culinários à base de álcool. O crescimento premium também aumentou a atenção a produtos orgânicos, formulações mais simples e informações de origem mais claras. A unidade planejada da Kikkoman na Índia é um movimento estratégico em direção à produção localizada em um grande mercado de restaurantes. O Projeto Forever Flavors da Lee Kum Kee utiliza o patrimônio culinário para fortalecer o posicionamento global de sua linha de vinho de cozinha Shaoxing Huadiao. A expansão da Mizkan America no Kentucky é uma resposta direta de capacidade que reforça sua capacidade de abastecer clientes norte-americanos em escala.
As oportunidades abertas no mercado de vinho de cozinha permanecem em produtos orgânicos premium acessíveis, formatos certificados como halal e vinhos de arroz funcionais para pratos específicos. Os produtos orgânicos premium precisam de certificação confiável e preços acessíveis no varejo para ir além de um pequeno público especializado. As alternativas certificadas como halal e sem álcool podem ser importantes onde os produtos convencionais à base de álcool enfrentam restrições regulatórias ou religiosas. As formulações funcionais para frutos do mar, hot pot e carnes braseadas têm maior visibilidade na China do que em muitos mercados no exterior. A Shaoxing Wine Co. possui uma vantagem de proveniência devido à sua longa associação com a produção de Huangjiu em Zhejiang. Métodos proprietários de fermentação e mistura podem ajudar os fornecedores a se diferenciarem dos produtos de commodity. As informações disponíveis não fornecem dados combinados de participação de mercado para as principais empresas, portanto, uma pontuação de concentração de mercado não pode ser calculada sem a adição de dados não fundamentados.
Líderes do Setor de Vinho de Cozinha
-
AAK AB
-
Batory Foods
-
ECOVINAL, S.L.U.
-
Elegre Pty Ltd.
-
Eden Foods, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vinho de Cozinha
- AAK AB
- Batory Foods
- De Vinco Company
- ECOVINAL, S.L.U.
- Elegre Pty Ltd.
- Eden Foods, Inc.
- Foshan Haitian Flavoring and Food Co., Ltd.
- Goya Foods, Inc.
- Holland House
- Kikkoman Corporation
- Lee Kum Kee Co., Ltd.
- Mizkan Holdings Co., Ltd.
- Marina Foods, Inc.
- PANOS Brands, LLC
- Pompeian, Inc.
- Roland Foods, LLC
- Shaoxing Wine Co., Ltd.
- Stratas Foods LLC
- The Kroger Co.
- World Finer Foods, LLC

Recent Industry Developments in Mercado de Vinho de Cozinha
- Janeiro de 2026: A Mizkan America continuou a construção de sua expansão de 156 milhões de USD em Owensboro, Kentucky, durante 2026. As novas linhas de produção foram projetadas para fabricar o Holland House Cooking Wine juntamente com os vinagres e molhos asiáticos da Mizkan, aumentando significativamente a capacidade de produção e fortalecendo o fornecimento em toda a América do Norte.
- Julho de 2026: A Gourmet Classic lançou uma ampla linha de vinho de cozinha abrangendo Cabernet Sauvignon a 4,8%, Chardonnay, tinto/branco italiano, Madeira e Porto fortificados, e variantes sem álcool a 0%. Também oferece formatos profissionais de 3L, 5L e 10L, atendendo a restaurantes, fornecedores de catering e fabricantes de alimentos.
- Julho de 2026: A Kuaijishan Shaoxing Wine Company continuou a expandir as remessas de vinho de cozinha para os Estados Unidos durante 2026, com consignações de julho incluindo 4.608 kg de vinho de cozinha para Houston e 12.800 kg de vinho de cozinha/vinho de cozinha de arroz para Tacoma. As remessas repetidas indicaram o fortalecimento contínuo do fornecimento de vinho de cozinha chinês para o mercado norte-americano.


Escopo do Relatório Global do Mercado de Vinho de Cozinha
O vinho de cozinha é um vinho tratado e estável em prateleira, vendido como condimento e não como bebida. O relatório do mercado de vinho de cozinha é segmentado por tipo de produto, categoria, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em tinto, branco, arroz, sherry, marsala e outros. Por categoria, o mercado é segmentado em convencional e orgânico. Por canal de distribuição, o mercado é segmentado em serviços de alimentação e varejo. O segmento de varejo é ainda subdividido em hipermercados/supermercados, lojas especializadas, lojas de varejo online e outros. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
| Vinho de Cozinha Tinto |
| Vinho de Cozinha Branco |
| Vinho de Cozinha de Arroz |
| Vinho de Cozinha Sherry |
| Vinho de Cozinha Marsala |
| Outros Tipos de Produto |
| Convencional |
| Orgânico |
| Serviços de Alimentação | |
| Varejo | Hipermercados e Supermercados |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| África do Sul | |
| Arábia Saudita | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Vinho de Cozinha Tinto | |
| Vinho de Cozinha Branco | ||
| Vinho de Cozinha de Arroz | ||
| Vinho de Cozinha Sherry | ||
| Vinho de Cozinha Marsala | ||
| Outros Tipos de Produto | ||
| Categoria | Convencional | |
| Orgânico | ||
| Canal de Distribuição | Serviços de Alimentação | |
| Varejo | Hipermercados e Supermercados | |
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| África do Sul | ||
| Arábia Saudita | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de vinho de cozinha até 2031?
O mercado de vinho de cozinha tem projeção de atingir 477,03 milhões de USD até 2031, expandindo-se a um CAGR de 3,23% de 2026 a 2031. Foi avaliado em 398,62 milhões de USD em 2025.
Qual tipo de produto de vinho de cozinha está crescendo mais rapidamente?
O vinho de cozinha de arroz é o tipo de produto de crescimento mais rápido, com um CAGR previsto de 8,46% até 2031. Seu uso está intimamente ligado aos métodos de preparo chineses, japoneses, coreanos e do Sudeste Asiático.
Por que o vinho de cozinha orgânico está crescendo mais rapidamente do que os produtos convencionais?
Os produtos orgânicos são sustentados pela demanda por ingredientes transparentes, origem certificada e ofertas premium de varejo especializado. Têm previsão de crescer a um CAGR de 9,11% até 2031. Os varejistas especializados e os canais diretos ao consumidor são importantes para comunicar seus benefícios de origem e formulação.
Qual canal de distribuição lidera as vendas de vinho de cozinha?
O setor de alimentação liderou com 44,13% de participação na receita em 2025, enquanto o varejo tem previsão de crescer mais rapidamente a um CAGR de 8,91% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

