
Tamaño y Participación del Mercado de Vino de Cocina
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 406.95 Millones de dólares |
| Tamaño del Mercado (2031) | 477.03 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
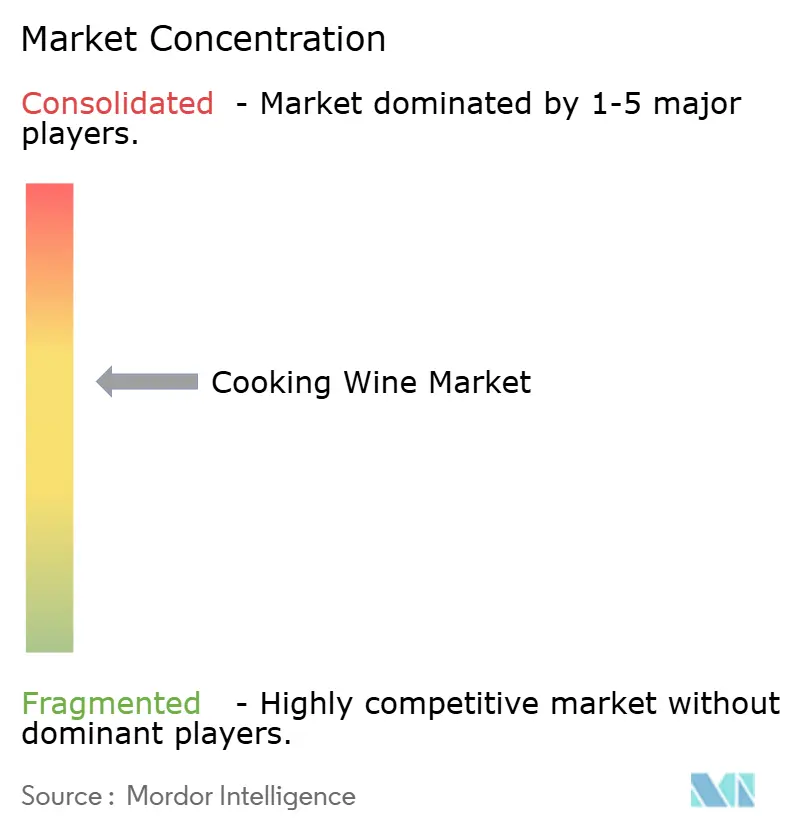
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vino de Cocina por Mordor Intelligence
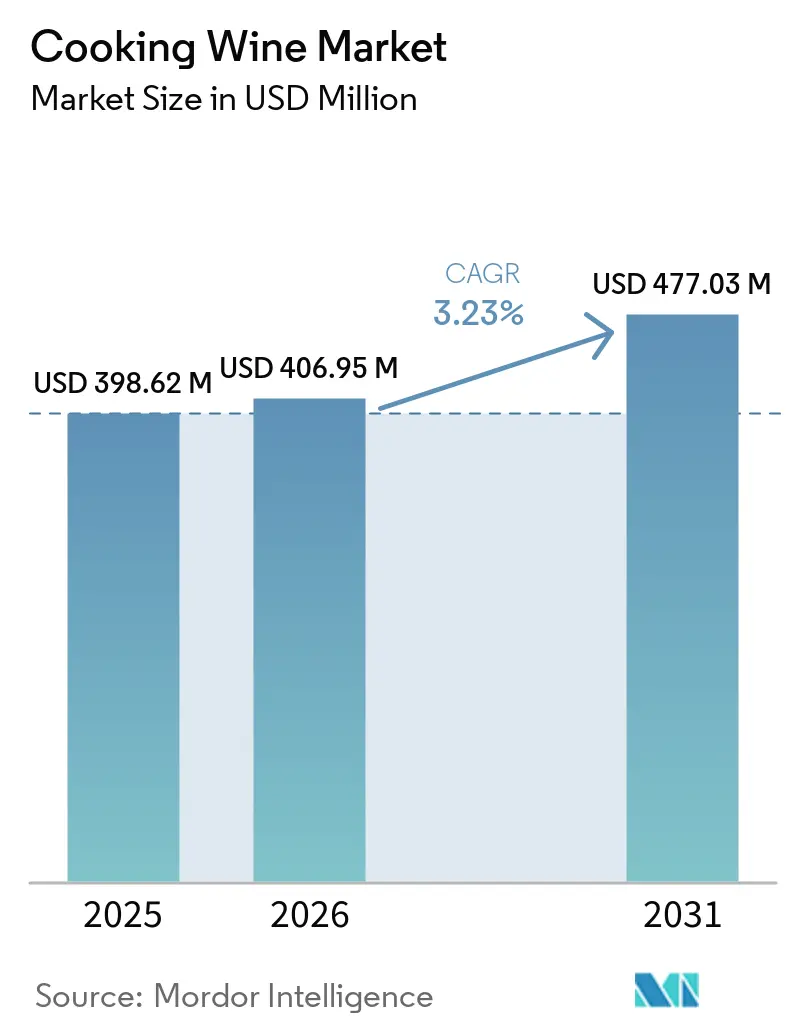
Se proyecta que el tamaño del mercado de vino de cocina alcance los 477,03 millones de USD en 2031, creciendo a una CAGR del 3,23% entre 2026 y 2031, desde los 398,62 millones de USD en 2025. El crecimiento está respaldado por la globalización de las tradiciones culinarias, la creciente demanda de ingredientes auténticos para realzar el sabor y la adopción cada vez mayor de prácticas culinarias premium en hogares y establecimientos de servicios de alimentación. El vino de cocina continúa ganando importancia como ingrediente esencial en marinadas, salsas, guisos y cocinas étnicas, en particular en recetas chinas, japonesas, francesas e italianas. Según la Organización Internacional de la Viña y el Vino (OIV), la producción mundial de vino alcanzó los 225,8 millones de hectolitros en 2024, lo que garantiza una base estable de materias primas para los productos de vino culinario de valor añadido, a pesar de los desafíos climáticos regionales. En respuesta a la continua innovación de productos, Kikkoman amplió su cartera de condimentos culinarios en 2025 con la introducción de nuevas soluciones de vino de cocina y condimentos diseñados para cocinas profesionales y cocineros domésticos, apoyando la preparación de recetas asiáticas auténticas en mercados internacionales. Además, los fabricantes están fortaleciendo la distribución omnicanal a través de supermercados, minoristas especializados en alimentación y plataformas de comercio electrónico, mejorando la accesibilidad del producto y la conciencia del consumidor. Se espera que la creciente popularidad de las cocinas internacionales, junto con el aumento del gasto en ingredientes culinarios premium y la cocina basada en recetas, sostenga la demanda a largo plazo de vino de cocina tanto en mercados desarrollados como emergentes.
Conclusiones Clave del Informe
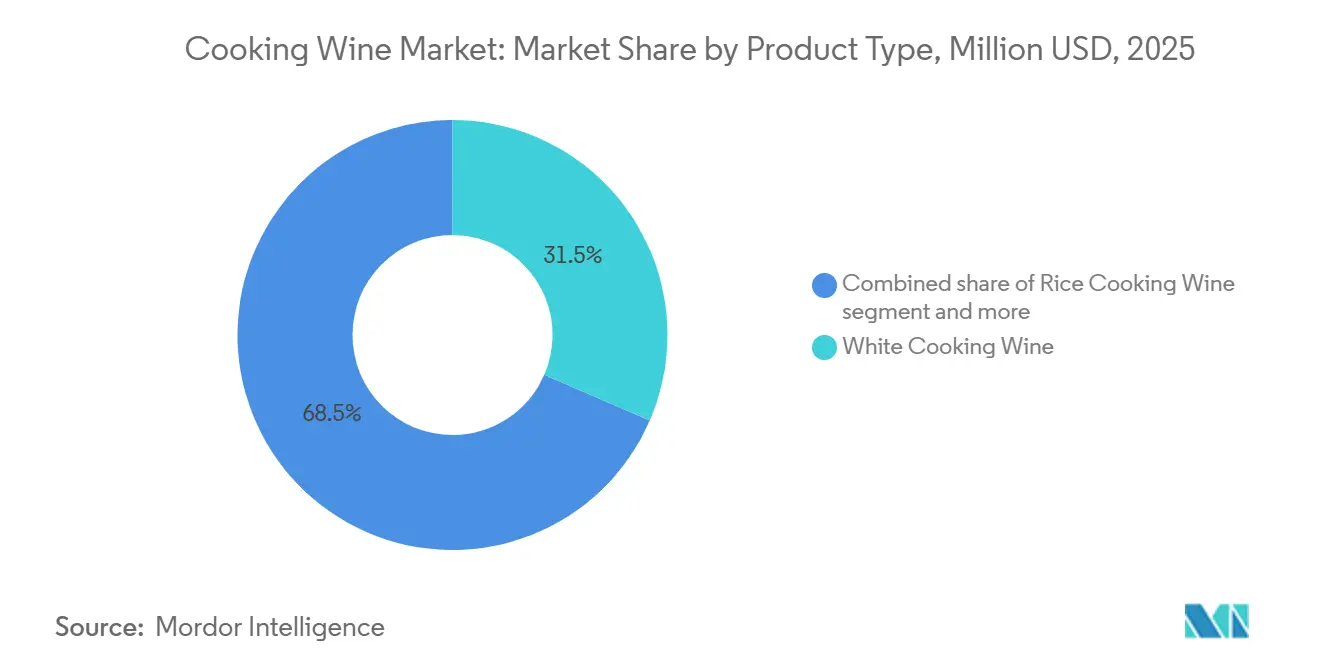
- Por tipo de producto, el vino blanco de cocina representó el 31,51% de la cuota del mercado de vino de cocina en 2025, mientras que se prevé que el vino de arroz de cocina crezca a una CAGR del 8,46% hasta 2031.
- Por categoría, los productos convencionales representaron el 88,62% de la cuota del mercado de vino de cocina en 2025, mientras que se prevé que el vino de cocina orgánico crezca a una CAGR del 9,11% hasta 2031.
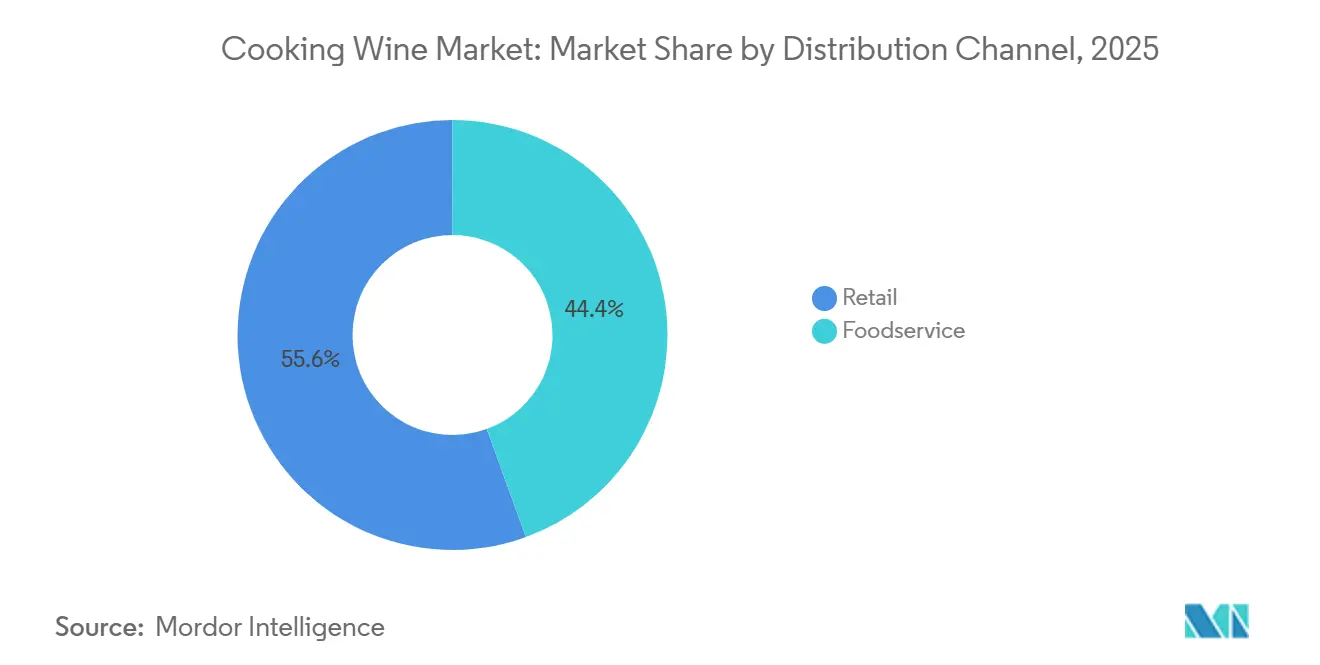
- Por canal de distribución, los servicios de alimentación representaron el 44,13% de la cuota de ingresos en 2025, mientras que se prevé que el comercio minorista crezca a una CAGR del 8,91% hasta 2031.
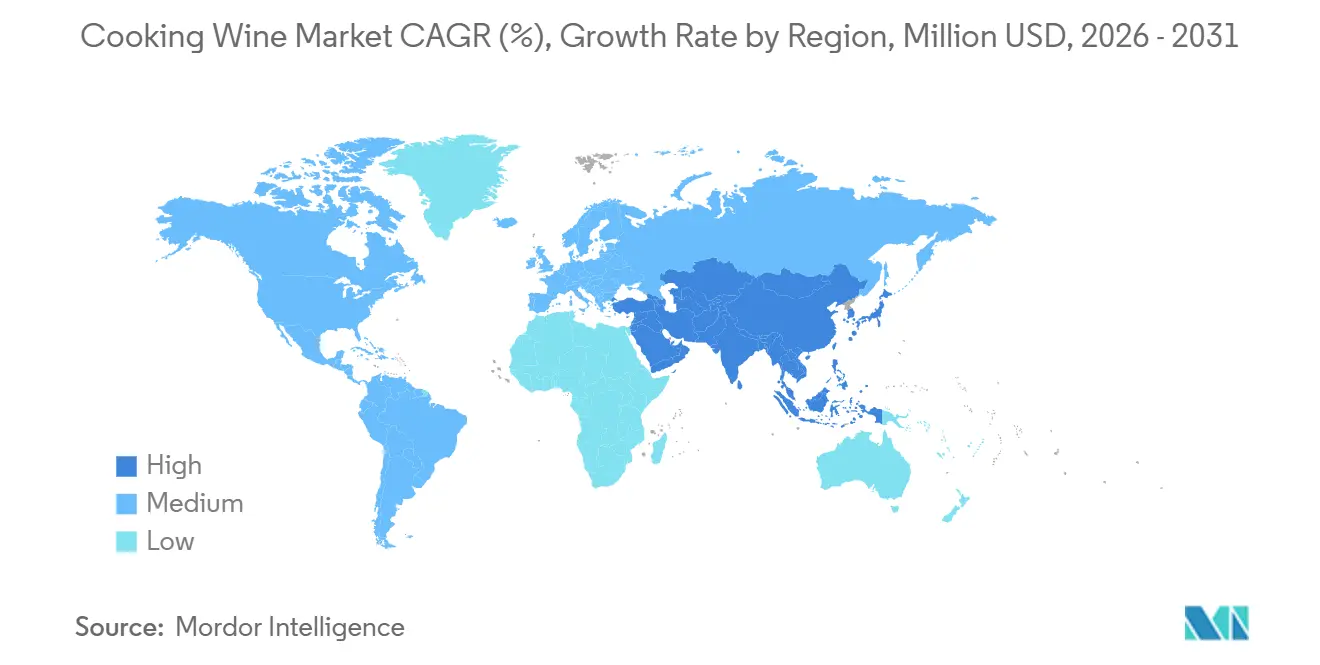
- Por geografía, Asia-Pacífico representó el 38,90% de la cuota de ingresos en 2025 y se prevé que crezca a una CAGR del 8,98% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Globalización de las cocinas domésticas y profesionales | +0.4% | Global, concentrado en Asia-Pacífico, América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Creciente interés del consumidor en experiencias gastronómicas gourmet en el hogar | +0.3% | América del Norte, Europa, centros urbanos de Asia-Pacífico | Mediano plazo (2–4 años) |
| Premiumización de los ingredientes culinarios cotidianos | +0.4% | Global, liderado por América del Norte y las ciudades de primer nivel de Asia-Pacífico | Mediano plazo (2–4 años) |
| Expansión de los servicios de alimentación y restaurantes internacionales | +0.5% | Núcleo de Asia-Pacífico, con expansión hacia América del Sur, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Descubrimiento digital de recetas y disponibilidad en comercio electrónico | +0.4% | Global, especialmente Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente demanda de vinos de cocina con etiqueta limpia | +0.5% | América del Norte, Europa, mercados conscientes de la salud en Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Globalización de las Cocinas Domésticas y Profesionales
El mercado de vino de cocina se beneficia a medida que la cocina intercultural se vuelve más común en las cocinas domésticas y profesionales. El vino de arroz de cocina tiene un papel funcional establecido en los platos chinos, japoneses, coreanos y del sudeste asiático, mientras que el Marsala, el jerez y el vino blanco siguen siendo habituales en la preparación de estilo europeo. Kikkoman anunció planes en junio de 2026 para su primera instalación de fabricación en India y describió a India como su mercado a largo plazo más crítico. Esa decisión apunta a la confianza en el uso cada vez mayor de ingredientes culinarios asiáticos por parte de los operadores de servicios de alimentación indios. Lee Kum Kee y la UNESCO lanzaron el Proyecto Forever Flavors en enero de 2026, utilizando historias del patrimonio alimentario para conectar las tradiciones culinarias con una audiencia global[1]. Dicha actividad puede mejorar la familiaridad con el vino de cocina Shaoxing Huadiao y productos relacionados en mercados donde estos ingredientes anteriormente tenían una visibilidad minorista limitada.
Expansión de los Servicios de Alimentación y Restaurantes Internacionales
El mercado de vino de cocina obtiene un volumen significativo de las cocinas comerciales, que utilizan el vino culinario de forma recurrente en salsas, marinadas, guisos y platos preparados. La demanda de servicios de alimentación está respaldada por el crecimiento de los restaurantes y por los formatos de franquicia que requieren la misma especificación de ingredientes en varias ubicaciones. Foshan Haitian Flavoring and Food reportó ingresos de CNY 28.873 millones en 2025, equivalentes a 4,0 mil millones de USD, y declaró que las ventas de condimentos básicos aumentaron un 9,0%. Los vinos de cocina y condimento se encuentran dentro de esta cartera de condimentos más amplia, por lo que el crecimiento de la empresa muestra la escala disponible para los proveedores que atienden los canales de restaurantes y alimentos preparados. Otafuku Sauce Malaysia inauguró una fábrica con certificación halal en Negeri Sembilan en diciembre de 2025, tras el inicio de la producción en julio de 2025, según la Autoridad de Desarrollo de Inversiones de Malasia. La instalación muestra una mayor inversión en la producción de condimentos culinarios conformes para los mercados del sudeste asiático y de exportación.
Descubrimiento Digital de Recetas y Disponibilidad en Comercio Electrónico
El contenido digital sobre alimentación acorta el camino desde el descubrimiento de una receta hasta la compra de un ingrediente especializado. El Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos informó que el comercio social en Douyin y Xiaohongshu, junto con la entrega a través de Meituan, se habían convertido en importantes canales de ventas fuera del comercio para productos de vino en China[2]. Estos canales exponen a los consumidores a métodos de cocina desconocidos y facilitan el pedido de ingredientes vinculados al contenido de recetas. El mercado de vino de cocina, por lo tanto, tiene mayor acceso a consumidores que no habrían buscado un vino culinario especializado en un supermercado tradicional. El comercio minorista en línea también puede admitir tamaños de envase más pequeños y descripciones de productos premium que son menos prácticas en las ventas de servicios de alimentación de alto volumen. Los minoristas en formato club en China también están adquiriendo productos especializados en respuesta a la demanda generada por el descubrimiento en línea. Esto desplaza la competencia hacia la visibilidad del producto, la procedencia de confianza y la entrega fiable.
Creciente Demanda de Vinos de Cocina con Etiqueta Limpia
Las preferencias por la etiqueta limpia están cambiando la combinación de productos dentro del mercado de vino de cocina. Los compradores prestan mayor atención al sodio, los sulfitos, los aromatizantes artificiales y el origen de los ingredientes culinarios. Los datos de Sudvinbio mostraron que el vino orgánico en Francia creció un 7% en valor y un 6% en volumen en 2024, mientras que las ventas a través de comerciantes especializados crecieron un 12,4% y las ventas directas al consumidor aumentaron un 14%. El patrón comparable es relevante para los vinos de cocina porque las tiendas especializadas y las ventas directas pueden respaldar productos con origen certificado y formulaciones más sencillas. La norma GB/T 38500-2020 de China para el vino de cocina elaborado establece requisitos de calidad del producto y controles de producción. Los productores que pueden acreditar afirmaciones de etiqueta limpia están mejor posicionados para convertir el posicionamiento premium en demanda minorista recurrente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los insumos de uva, arroz y cereales | -0.2% | Global, más aguda en América del Norte y el sur de Europa | Corto plazo (≤ 2 años) |
| Regulaciones estrictas sobre productos culinarios a base de alcohol | -0.1% | América del Norte (TTB/FDA), Europa, marcos nacionales de Asia-Pacífico | Mediano plazo (2–4 años) |
| Sustitución por vinagre, caldo, sake y mezclas de sabores | -0.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2–4 años) |
| Carga oculta de reformulación por sodio, sulfitos y etiqueta limpia | -0.2% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Insumos de Uva, Arroz y Cereales
El mercado de vino de cocina depende de los insumos derivados de la uva para los productos blancos, tintos, de jerez y Marsala, y de los insumos de arroz para los vinos culinarios asiáticos. La cosecha de uva vinera en California cayó a 2,63 millones de toneladas en 2025, tras una caída del 25,2% en 2024, según informes basados en datos del Departamento de Agricultura de los Estados Unidos[3]. Esta caída puede limitar la disponibilidad de insumos y debilitar la economía de los productores incluso cuando los precios de la uva también están bajo presión. La Organización Internacional de la Viña y el Vino reportó un consumo mundial de vino de 214,2 millones de hectolitros en 2024, el nivel más bajo desde 1961. Una menor demanda de vino para bebida puede cambiar la disponibilidad y la calidad del vino base que puede destinarse a aplicaciones culinarias. Por lo tanto, los proveedores necesitan un abastecimiento flexible y un control estricto sobre la calidad de los insumos para proteger la consistencia del producto.
Regulaciones Estrictas sobre Productos Culinarios a Base de Alcohol
El contenido de alcohol somete al vino de cocina a normativas que no se aplican a muchos otros condimentos de despensa. La Oficina de Impuestos y Comercio de Alcohol y Tabaco de los Estados Unidos requiere aprobación de fórmula para el vino de cocina salado de producción nacional bajo su clasificación de vino no para bebida. Algunas formulaciones especializadas de vino culinario también requieren análisis de laboratorio y cumplimiento de los requisitos de etiquetado de alimentos. La Oficina de Impuestos y Comercio de Alcohol y Tabaco propuso la divulgación obligatoria de los principales alérgenos alimentarios e información sobre los Datos de Alcohol para vinos y otras bebidas alcohólicas en abril de 2025. Estos requisitos pueden requerir reformulación cuando se utilizan agentes clarificantes a base de trigo o procesos de clarificación derivados del huevo. La carga regulatoria favorece a los productores que ya cuentan con procesos de aprobación de fórmulas, capacidad de etiquetado y sistemas de calidad establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Vino de Cocina de Arroz Impulsa el Crecimiento más RápidoSe proyecta que el vino de arroz de cocina crezca a una CAGR del 8,46% hasta 2031, la tasa más alta entre los tipos de productos en el mercado de vino de cocina. Es un ingrediente funcional en las cocinas china, japonesa, coreana y del sudeste asiático, lo que respalda su uso más allá de una ocasión especializada limitada. Las cadenas de restaurantes, los productores de alimentos envasados y el contenido de recetas en línea están ampliando la base de clientes potenciales fuera de Asia. Foshan Haitian Flavoring and Food reportó que su negocio principal de condimentos alcanzó los CNY 27.399 millones, equivalentes a 3,8 mil millones de USD, en 2025, un 9,0% más que el año anterior. Los vinos de cocina y condimento están incluidos en la cartera de condimentos de múltiples categorías de la empresa. Este desempeño respalda la continua importancia de los productos culinarios orientados al arroz en los grandes sistemas de condimentos asiáticos.
El vino blanco de cocina representó el 31,51% del tamaño del mercado de vino de cocina en 2025, respaldado por su versatilidad en salsas, carnes estofadas y aplicaciones de alimentos procesados. Su papel establecido ofrece a los compradores de servicios de alimentación un ingrediente familiar y predecible para recetas estandarizadas. El vino tinto, el jerez y el Marsala sirven para usos culinarios más definidos y enfrentan la competencia de alternativas menos costosas o más flexibles. Los productores de vino Shaoxing premium también están presentando el Huangjiu tradicional como un ingrediente culinario de lujo para consumidores más jóvenes. Los vinos de arroz funcionales diseñados para mariscos, hot pot y platos estofados crean mayor espacio para el desarrollo de productos diferenciados. La norma nacional de vino de cocina elaborado en China proporciona una base para separar las ofertas orientadas a la calidad de los productos de consumo masivo.


Por Categoría:
Los Productos Orgánicos se Expanden más Rápido que los Productos ConvencionalesLos productos convencionales representaron el 88,62% del tamaño del mercado de vinos de cocina en 2025, debido a que los compradores del sector de servicios de alimentación valoran la previsibilidad en costos, suministro y rendimiento del sabor. Estos productos siguen siendo adecuados para la adquisición de insumos en cocinas de alto volumen y para la distribución minorista masiva. Se prevé que el vino de cocina orgánico crezca a una CAGR del 9,11% hasta 2031, la tasa más rápida entre los tipos de segmentación reportados. Esta diferencia refleja el creciente interés en la transparencia de los ingredientes y el abastecimiento certificado. El mercado de vinos de cocina puede utilizar la certificación orgánica para comunicar una distinción clara, en un contexto donde el comprador minorista no puede evaluar la calidad antes de la compra. Los datos de ventas de vino orgánico francés mostraron un crecimiento más sólido a través de comerciantes especializados en vinos y canales de venta directa al consumidor que a través del comercio minorista masivo. Esta vía de comercialización es relevante para los vinos culinarios premium que requieren educación del producto y una explicación clara de su formulación.
La división entre productos convencionales y orgánicos exige que los productores atiendan diferentes necesidades de compra. Los productos convencionales son adecuados para cuentas de servicios de alimentación orientadas al costo, donde la compra en grandes volúmenes y la consistencia en las recetas son esenciales. Los productos orgánicos pueden respaldar valores unitarios más elevados en el comercio minorista especializado y en los canales de venta directa al consumidor, donde la certificación y los detalles de abastecimiento son más visibles. El Reglamento de la Unión Europea 2018/848 proporciona el marco regulatorio para la producción orgánica y las declaraciones de etiquetado en los mercados europeos y de exportación pertinentes. Por lo tanto, la industria de vinos de cocina debe mantener estrategias de suministro, envasado y atención al cliente diferenciadas para cada una de las dos categorías. El mercado de vinos de cocina también requiere una planificación comercial separada, dado que el comportamiento de mejora de categoría en el comercio minorista no refleja el comportamiento de compra en el sector de servicios de alimentación. Las marcas que tratan los productos orgánicos como una simple extensión del inventario convencional pueden tener dificultades para comunicar su valor. Las marcas con certificación confiable e información clara sobre los ingredientes pueden respaldar mejor la colocación en estantes premium.
Por Canal de Distribución:
El Comercio Minorista se Beneficia del Descubrimiento Digital de RecetasLos servicios de alimentación representaron el 44,13% del tamaño del mercado de vino de cocina en 2025, lo que refleja los volúmenes recurrentes utilizados por las cocinas profesionales. Las cocinas comerciales suelen comprar a granel y requieren sabor, especificación y disponibilidad de reabastecimiento estables. Estos requisitos hacen que el canal sea importante para los proveedores establecidos con relaciones en los servicios de alimentación. Se prevé que el comercio minorista crezca a una CAGR del 8,91% hasta 2031, superando la tasa general de la categoría. El aumento está vinculado al comercio electrónico, la cocina en el hogar y el descubrimiento de recetas liderado digitalmente. El comercio minorista en línea tiene una relevancia particular para los vinos de arroz especializados y los productos premium que pueden recibir un espacio limitado en los estantes de las tiendas convencionales. Los hipermercados y supermercados siguen siendo importantes para el volumen, mientras que las tiendas especializadas respaldan ofertas más diferenciadas.
El Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA) identificó las transmisiones en vivo, el comercio social y las plataformas de entrega como canales importantes para los productos de vino en China. Esa evidencia respalda la opinión de que el contenido en línea puede crear demanda en lugar de simplemente satisfacerla. El mercado de vino de cocina necesita diferentes productos y enfoques de precios en el comercio minorista en línea, los puntos de venta especializados, los supermercados y los servicios de alimentación. El mercado de vino de cocina puede utilizar la educación digital para explicar un producto antes de que el consumidor se comprometa con una compra. Los listados en línea pueden proporcionar orientación sobre el servicio, enlaces a recetas y una explicación más completa de la procedencia regional. Los compradores de servicios de alimentación, en cambio, priorizan el suministro, el formato y el rendimiento en cocina consistentes. El crecimiento minorista, por lo tanto, recompensará a las marcas que puedan ajustar el tamaño del envase y el mensaje sin cambiar la calidad central del producto. Esta combinación de canales también ofrece a los proveedores premium otra vía hacia los hogares que buscan cocinar en casa con estilo de restaurante.
Análisis Geográfico
Mercado de Vino de Cocina en Asia-Pacífico
Asia-Pacífico concentró el 38,90% de la participación regional en los ingresos en 2025 y se prevé que se expanda a una CAGR del 8,98% hasta 2031. China sigue siendo el eje central, dado que el vino de cocina está integrado en la tradición establecida del liaojiu y se utiliza en hogares, restaurantes y en la preparación de alimentos de conveniencia. La demanda de vino para bebida y la demanda de vino culinario siguen patrones diferentes, a pesar de la contracción más amplia en el consumo chino de vino para bebida señalada por la OIV. La demanda de platos preparados de la OIV, la expansión de restaurantes y la atención a los ingredientes libres de aditivos respaldan el uso del vino de cocina elaborado. La norma GB/T 38500-2020 de China también favorece una mayor diferenciación de calidad entre los productores. Japón, Corea del Sur, Tailandia, Indonesia, Vietnam y Singapur aportan demanda regional adicional a través de sus tradiciones culinarias consolidadas y su actividad en el sector de servicios de alimentación.
Mercado de Vino de Cocina en Europa y América del Norte
Europa y América del Norte tienen posiciones importantes en el mercado de vino de cocina gracias al uso maduro de los servicios de alimentación y a las prácticas arraigadas de cocina doméstica. El mercado de vino de cocina en estas regiones depende de métodos de preparación familiares, así como de la demanda de sabores globales. Francia, Italia, España, el Reino Unido y Alemania tienen una demanda estable de vinos culinarios blancos y tintos en la cocina clásica. Los centros urbanos europeos también están añadiendo capacidad de restaurantes asiáticos, lo que respalda la demanda de vino de arroz de cocina y productos de estilo Shaoxing. En América del Norte, las preferencias alimentarias multiculturales están ampliando la presencia de vinos culinarios de arroz y especializados en las tiendas de comestibles convencionales. Los operadores de servicios de alimentación continúan utilizando vino blanco, jerez y Marsala para salsas y platos principales preparados. Las exportaciones de vino de los Estados Unidos a China cayeron un 70% hasta los 17,4 millones de USD durante enero a julio de 2025, según el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos. Este patrón comercial refuerza la relevancia de los productos de origen asiático en los canales minoristas occidentales.
Mercado de Vino de Cocina en Oriente Medio, África y América del Sur
América del Sur, Oriente Medio y África son partes más pequeñas del mercado de vino de cocina, pero presentan oportunidades de desarrollo específicas. El mercado de vino de cocina debe adaptar su formato y enfoque de canal donde los productos convencionales a base de alcohol tienen una aceptación limitada. Brasil, Argentina y Chile se benefician del crecimiento de la hostelería y de una mayor exposición de los hogares a los platos internacionales. Kikkoman do Brasil comenzó a exportar 5 productos de condimentos a Perú en 2025, centrándose en las necesidades de los restaurantes peruano-chinos, o Chifa. Las normas sobre el alcohol limitan el uso convencional del vino de cocina en muchos mercados de mayoría islámica, concentrando las ventas en entornos de hostelería y comercio minorista para expatriados. Nigeria y Sudáfrica ofrecen oportunidades a corto plazo a través de los servicios de alimentación organizados. La instalación con certificación halal de Otafuku Sauce Malaysia atiende a Malasia, Indonesia, Singapur, los Emiratos Árabes Unidos, Japón y otros mercados. Su orientación regional indica el potencial de alternativas culinarias conformes con el halal y sin alcohol.

Panorama Competitivo
El mercado de vinos de cocina está moderadamente consolidado, sin que ningún proveedor lidere cada tipo de producto y geografía. El mercado de vinos de cocina sigue estando definido por fortalezas regionales en lugar de una cartera de productos global común. Foshan Haitian, Kikkoman, Lee Kum Kee y Mizkan tienen posiciones sólidas en vinos de arroz y vinos culinarios asiáticos gracias a su alcance de distribución, reconocimiento de marca y capacidad de fermentación. Holland House, propiedad de Mizkan America, PANOS Brands y Roland Foods, atiende las necesidades de vinos de cocina blancos y de jerez convencionales en América del Norte y Europa. Los productos de origen asiático están ganando visibilidad en los estantes de los formatos minoristas multiculturales, lo que aumenta la presión sobre las posiciones regionales convencionales. El mayor proyecto de capital actual es la expansión de Mizkan America por 156 millones de USD en su instalación de Owensboro, Kentucky. Se prevé que la instalación añada capacidad para Holland House Cooking Wine y otras marcas en la segunda mitad de 2026.
La competencia dentro del mercado de vinos de cocina se centra en atender los sectores de servicios de alimentación y comercio minorista sin comprometer la consistencia del producto. Los grandes fabricantes pueden combinar una amplia distribución con los recursos regulatorios y de control de calidad requeridos para los productos culinarios a base de alcohol. El crecimiento del segmento premium también ha incrementado la atención hacia los productos orgánicos, las formulaciones más simples y la información de abastecimiento más clara. La instalación planificada de Kikkoman en India es un movimiento estratégico hacia la producción localizada en un gran mercado de restaurantes. El Proyecto Forever Flavors de Lee Kum Kee utiliza el patrimonio culinario para fortalecer el posicionamiento global de su gama de vinos de cocina Shaoxing Huadiao. La expansión de Mizkan America en Kentucky es una respuesta directa de capacidad que refuerza su capacidad para abastecer a los clientes de América del Norte a escala.
Las oportunidades abiertas en el mercado de vinos de cocina se encuentran en productos orgánicos premium accesibles, formatos certificados como halal y vinos de arroz funcionales para platos específicos. Los productos orgánicos premium necesitan una certificación creíble y precios minoristas accesibles para ir más allá de un pequeño público especializado. Las alternativas certificadas como halal y sin alcohol pueden ser importantes en contextos donde los productos convencionales a base de alcohol enfrentan restricciones regulatorias o religiosas. Las formulaciones funcionales para mariscos, hot pot y carnes estofadas tienen mayor visibilidad en China que en muchos mercados internacionales. Shaoxing Wine Co. cuenta con una ventaja de procedencia debido a su larga asociación con la producción de Huangjiu en Zhejiang. Los métodos propietarios de fermentación y mezcla pueden ayudar a los proveedores a diferenciarse de los productos de tipo genérico. La información disponible no proporciona cifras de participación combinada para las empresas líderes, por lo que no es posible calcular una puntuación de concentración de mercado sin añadir datos no respaldados.
Líderes de la Industria del Vino de Cocina
-
AAK AB
-
Batory Foods
-
ECOVINAL, S.L.U.
-
Elegre Pty Ltd.
-
Eden Foods, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vinos de Cocina
- AAK AB
- Batory Foods
- De Vinco Company
- ECOVINAL, S.L.U.
- Elegre Pty Ltd.
- Eden Foods, Inc.
- Foshan Haitian Flavoring and Food Co., Ltd.
- Goya Foods, Inc.
- Holland House
- Kikkoman Corporation
- Lee Kum Kee Co., Ltd.
- Mizkan Holdings Co., Ltd.
- Marina Foods, Inc.
- PANOS Brands, LLC
- Pompeian, Inc.
- Roland Foods, LLC
- Shaoxing Wine Co., Ltd.
- Stratas Foods LLC
- The Kroger Co.
- World Finer Foods, LLC

Recent Industry Developments in Mercado de Vinos de Cocina
- Enero de 2026: Mizkan America continuó la construcción de su expansión de 156 millones de USD en Owensboro, Kentucky, durante 2026. Las nuevas líneas de producción fueron diseñadas para fabricar Holland House Cooking Wine junto con los vinagres y salsas asiáticas de Mizkan, aumentando significativamente la capacidad de producción y fortaleciendo el suministro en toda América del Norte.
- Julio de 2026: Gourmet Classic lanzó una amplia gama de vinos de cocina que abarca Cabernet Sauvignon al 4,8%, Chardonnay, tinto/blanco italiano, Madeira y Oporto fortificados, y variantes sin alcohol al 0%. También ofrece formatos profesionales de 3L, 5L y 10L, apoyando a restaurantes, servicios de catering y fabricantes de alimentos.
- Julio de 2026: Kuaijishan Shaoxing Wine Company continuó ampliando sus envíos de vino de cocina a los Estados Unidos durante 2026, con consignaciones de julio que incluían 4.608 kg de vino de cocina a Houston y 12.800 kg de vino de cocina/vino de arroz de cocina a Tacoma. Los envíos repetidos indicaron un fortalecimiento continuo del suministro de vino de cocina chino en el mercado estadounidense.


Alcance del Informe Global del Mercado de Vino de Cocina
El vino de cocina es un vino tratado y estable en estantería que se vende como condimento en lugar de como bebida. El informe del mercado de vino de cocina está segmentado por tipo de producto, categoría, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en tinto, blanco, arroz, jerez, marsala y otros. Por categoría, el mercado está segmentado en convencional y orgánico. Por canal de distribución, el mercado está segmentado en servicios de alimentación y comercio minorista. El segmento minorista está además subsegmentado en hipermercados/supermercados, tiendas especializadas, tiendas de comercio minorista en línea y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Vino de Cocina Tinto |
| Vino de Cocina Blanco |
| Vino de Cocina de Arroz |
| Vino de Cocina de Jerez |
| Vino de Cocina Marsala |
| Otros Tipos de Producto |
| Convencional |
| Orgánico |
| Servicios de Alimentación | |
| Comercio Minorista | Hipermercados y Supermercados |
| Tiendas Especializadas | |
| Tiendas de Comercio Minorista en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Tipo de Producto | Vino de Cocina Tinto | |
| Vino de Cocina Blanco | ||
| Vino de Cocina de Arroz | ||
| Vino de Cocina de Jerez | ||
| Vino de Cocina Marsala | ||
| Otros Tipos de Producto | ||
| Categoría | Convencional | |
| Orgánico | ||
| Canal de Distribución | Servicios de Alimentación | |
| Comercio Minorista | Hipermercados y Supermercados | |
| Tiendas Especializadas | ||
| Tiendas de Comercio Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de vino de cocina para 2031?
Se proyecta que el mercado de vino de cocina alcance los 477,03 millones de USD en 2031, expandiéndose a una CAGR del 3,23% entre 2026 y 2031. Se valoró en 398,62 millones de USD en 2025.
¿Qué tipo de producto de vino de cocina está creciendo más rápido?
El vino de cocina de arroz es el tipo de producto de más rápido crecimiento, con una CAGR prevista del 8,46% hasta 2031. Su uso está estrechamente vinculado a los métodos de preparación chinos, japoneses, coreanos y del sudeste asiático.
¿Por qué el vino de cocina orgánico crece más rápido que los productos convencionales?
Los productos orgánicos están respaldados por la demanda de ingredientes transparentes, abastecimiento certificado y ofertas minoristas especializadas premium. Se prevé que crezcan a una CAGR del 9,11% hasta 2031. Los minoristas especializados y los canales directos al consumidor son importantes para comunicar sus beneficios de abastecimiento y formulación.
¿Qué canal de distribución lidera las ventas de vino de cocina?
Los servicios de alimentación lideraron con una cuota de ingresos del 44,13% en 2025, mientras que se prevé que el comercio minorista crezca más rápido a una CAGR del 8,91% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.

