
Taille et part du marché du vin de cuisine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 406.95 Millions de dollars américains |
| Taille du Marché (2031) | 477.03 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du vin de cuisine par Mordor Intelligence
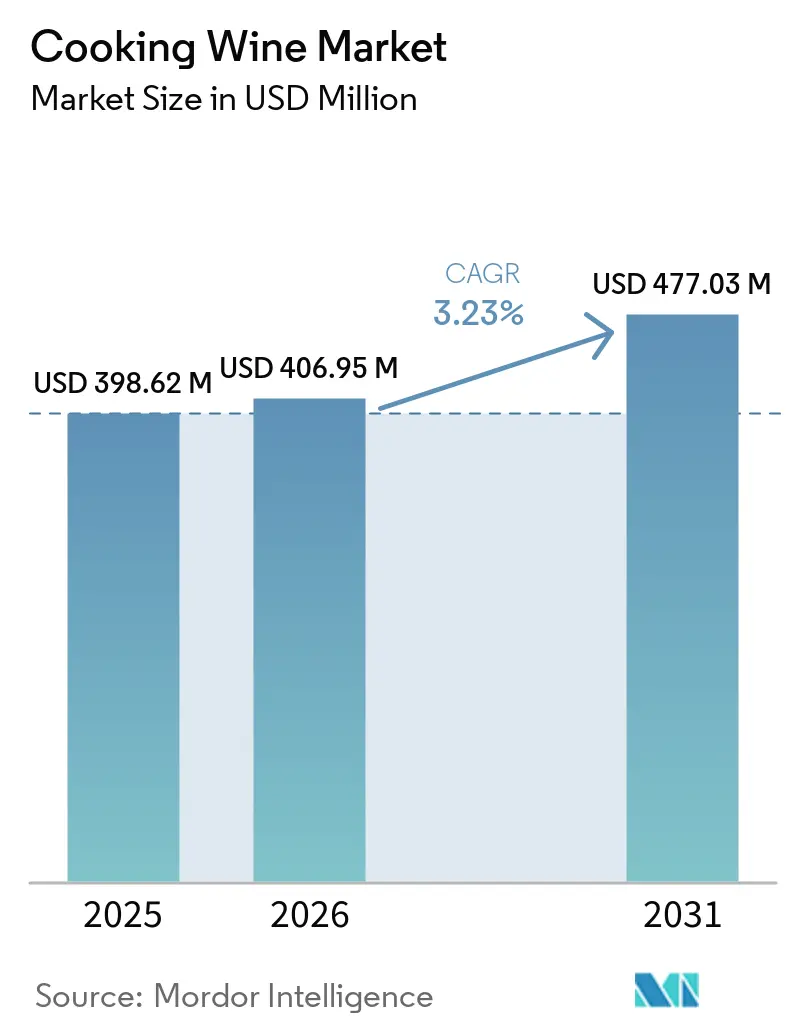
La taille du marché du vin de cuisine devrait atteindre 477,03 millions USD d'ici 2031, avec un CAGR de 3,23 % de 2026 à 2031, contre 398,62 millions USD en 2025. La croissance est soutenue par la mondialisation des traditions culinaires, la demande croissante d'ingrédients authentiques rehausseurs de saveurs et l'adoption croissante de pratiques culinaires haut de gamme dans les foyers et les établissements de restauration. Le vin de cuisine continue de gagner en importance en tant qu'ingrédient essentiel dans les marinades, les sauces, les plats braisés et les cuisines ethniques, notamment les recettes chinoises, japonaises, françaises et italiennes. Selon l'Organisation Internationale de la Vigne et du Vin (OIV), la production mondiale de vin a atteint 225,8 millions d'hectolitres en 2024, garantissant une base de matières premières stable pour les produits de vin culinaire à valeur ajoutée malgré les défis climatiques régionaux. Reflétant l'innovation produit en cours, Kikkoman a élargi son portefeuille d'assaisonnements culinaires en 2025 en introduisant de nouvelles solutions de vin de cuisine et d'assaisonnement conçues pour les cuisines professionnelles et les cuisiniers à domicile, soutenant la préparation de recettes asiatiques authentiques sur les marchés internationaux. Par ailleurs, les fabricants renforcent la distribution omnicanale via les supermarchés, les épiceries fines et les plateformes de commerce électronique, améliorant l'accessibilité des produits et la sensibilisation des consommateurs. La popularité croissante des cuisines internationales, associée à une dépense accrue pour les ingrédients culinaires haut de gamme et la cuisine guidée par les recettes, devrait soutenir la demande à long terme de vin de cuisine sur les marchés développés et émergents.
Principaux enseignements du rapport
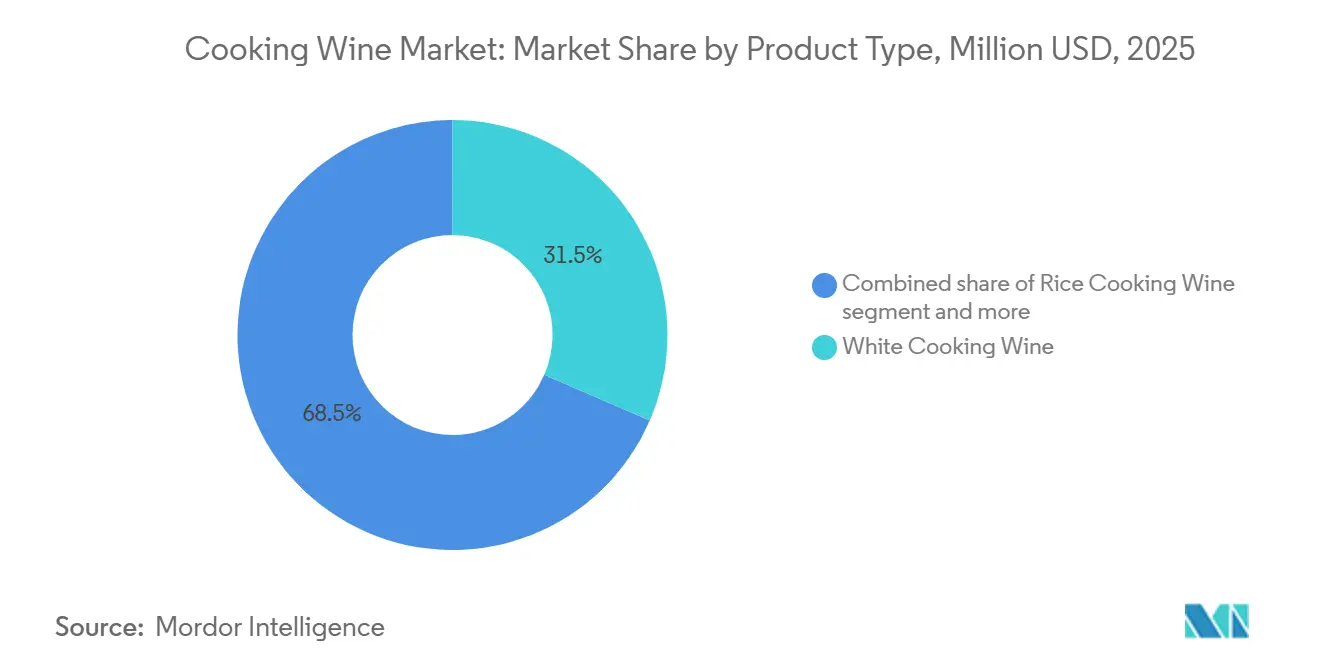
- Par type de produit, le vin de cuisine blanc détenait 31,51 % de la part de marché du vin de cuisine en 2025, tandis que le vin de cuisine à base de riz devrait croître à un CAGR de 8,46 % jusqu'en 2031.
- Par catégorie, les produits conventionnels détenaient 88,62 % de la part de marché du vin de cuisine en 2025, tandis que le vin de cuisine biologique devrait croître à un CAGR de 9,11 % jusqu'en 2031.
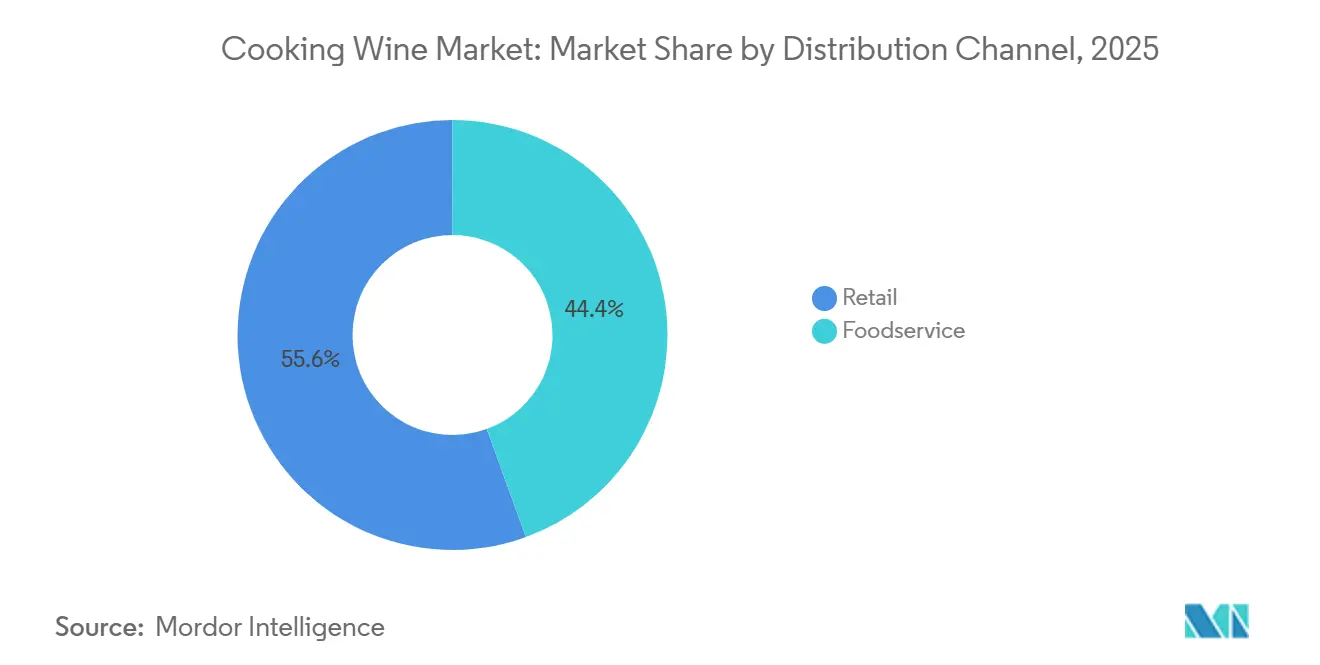
- Par canal de distribution, la restauration détenait 44,13 % de la part des revenus en 2025, tandis que le commerce de détail devrait croître au CAGR le plus rapide de 8,91 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,90 % de la part des revenus en 2025 et devrait croître à un CAGR de 8,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Mondialisation des cuisines domestiques et professionnelles | +0.4% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Intérêt croissant des consommateurs pour les expériences gastronomiques à domicile | +0.3% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Premiumisation des ingrédients culinaires du quotidien | +0.4% | Mondial, porté par l'Amérique du Nord et les villes de premier rang d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion de la restauration et des restaurants internationaux | +0.5% | Cœur de l'Asie-Pacifique, extension vers l'Amérique du Sud, le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Découverte numérique de recettes et disponibilité en commerce électronique | +0.4% | Mondial, notamment en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante de vins de cuisine à étiquette propre | +0.5% | Amérique du Nord, Europe, marchés soucieux de leur santé en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Mondialisation des cuisines domestiques et professionnelles
Le marché du vin de cuisine bénéficie de la généralisation de la cuisine interculturelle dans les cuisines domestiques et professionnelles. Le vin de cuisine à base de riz joue un rôle fonctionnel établi dans les plats chinois, japonais, coréens et d'Asie du Sud-Est, tandis que le Marsala, le xérès et le vin blanc restent familiers dans les préparations de style européen. Kikkoman a annoncé en juin 2026 son projet d'ouvrir sa première unité de fabrication en Inde et a décrit l'Inde comme son marché à long terme le plus stratégique. Cette décision témoigne de la confiance dans l'utilisation croissante des ingrédients culinaires asiatiques par les opérateurs de restauration indiens. Lee Kum Kee et l'UNESCO ont lancé le projet Forever Flavors en janvier 2026, utilisant des récits du patrimoine alimentaire pour relier les traditions culinaires à un public mondial[1]. De telles initiatives peuvent améliorer la familiarité avec le vin de cuisine Shaoxing Huadiao et les produits connexes sur des marchés où ces ingrédients avaient auparavant une visibilité en rayon limitée.
Expansion de la restauration et des restaurants internationaux
Le marché du vin de cuisine tire des volumes significatifs des cuisines commerciales, qui utilisent le vin culinaire de manière répétée dans les sauces, les marinades, les braisés et les plats préparés. La demande en restauration est soutenue par la croissance des restaurants et par les formats de franchise qui exigent la même spécification d'ingrédients dans plusieurs établissements. Foshan Haitian Flavoring and Food a déclaré un chiffre d'affaires de 28 873 millions CNY en 2025, soit 4,0 milliards USD, et a indiqué que les ventes de condiments de base avaient augmenté de 9,0 %. Les vins de cuisine et d'assaisonnement s'inscrivent dans ce portefeuille de condiments plus large, de sorte que la croissance de l'entreprise illustre l'échelle accessible aux fournisseurs desservant les canaux de restauration et d'alimentation préparée. Otafuku Sauce Malaysia a ouvert une usine certifiée halal à Negeri Sembilan en décembre 2025, après le début de la production en juillet 2025, selon l'Autorité malaisienne de développement des investissements. Cette installation témoigne d'un investissement accru dans la production de condiments culinaires conformes pour les marchés d'Asie du Sud-Est et d'exportation.
Découverte numérique de recettes et disponibilité en commerce électronique
Le contenu alimentaire numérique raccourcit le chemin entre la découverte d'une recette et l'achat d'un ingrédient spécialisé. Le Service agricole étranger de l'USDA a signalé que le commerce social sur Douyin et Xiaohongshu, ainsi que la livraison via Meituan, étaient devenus des canaux de vente hors commerce importants pour les produits vinicoles en Chine[2]. Ces canaux exposent les consommateurs à des méthodes de cuisine inconnues et facilitent la commande d'ingrédients liés au contenu de recettes. Le marché du vin de cuisine bénéficie ainsi d'un meilleur accès aux consommateurs qui n'auraient pas recherché un vin culinaire spécialisé dans un supermarché traditionnel. Le commerce en ligne peut également soutenir des formats d'emballage plus petits et des descriptions de produits haut de gamme moins pratiques dans les ventes en restauration à fort volume. Les enseignes de commerce en format club en Chine s'approvisionnent également en produits spécialisés en réponse à une demande façonnée par la découverte en ligne. Cela déplace la concurrence vers la visibilité des produits, la provenance de confiance et la fiabilité de la livraison.
Demande croissante de vins de cuisine à étiquette propre
Les préférences pour les étiquettes propres modifient la composition des produits au sein du marché du vin de cuisine. Les acheteurs prêtent une attention plus soutenue au sodium, aux sulfites, aux arômes artificiels et à l'approvisionnement des ingrédients culinaires. Les données de Sudvinbio ont montré que le vin biologique en France a progressé de 7 % en valeur et de 6 % en volume en 2024, tandis que les ventes via les marchands spécialisés ont augmenté de 12,4 % et les ventes directes aux consommateurs de 14 %. Ce schéma comparable est pertinent pour les vins de cuisine, car les épiceries spécialisées et les ventes directes peuvent soutenir des produits à approvisionnement certifié et aux formulations plus simples. La norme chinoise GB/T 38500-2020 pour le vin de cuisine brassé fixe des exigences en matière de qualité des produits et de contrôles de production. Les producteurs capables de justifier des revendications d'étiquette propre sont mieux placés pour convertir un positionnement haut de gamme en demande de détail récurrente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des intrants en raisin, riz et céréales | -0.2% | Mondial, plus aigu en Amérique du Nord et en Europe du Sud | Court terme (≤ 2 ans) |
| Réglementations strictes sur les produits culinaires à base d'alcool | -0.1% | Amérique du Nord (TTB/FDA), Europe, cadres nationaux d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Substitution par le vinaigre, le bouillon, le saké et les mélanges aromatiques | -0.2% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Charge de reformulation liée au sodium caché, aux sulfites et à l'étiquette propre | -0.2% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des intrants en raisin, riz et céréales
Le marché du vin de cuisine dépend des intrants dérivés du raisin pour les produits blancs, rouges, de xérès et de Marsala, et des intrants à base de riz pour les vins culinaires asiatiques. La récolte de raisins de cuve en Californie est tombée à 2,63 millions de tonnes en 2025, après une baisse de 25,2 % en 2024, selon des données basées sur les informations du Département de l'agriculture des États-Unis[3]. Cette baisse peut limiter la disponibilité des intrants et fragiliser l'économie des viticulteurs, même lorsque les prix du raisin sont également sous pression. L'Organisation Internationale de la Vigne et du Vin a signalé une consommation mondiale de vin de 214,2 millions d'hectolitres en 2024, le niveau le plus bas depuis 1961. Une demande plus faible en vin de consommation peut modifier la disponibilité et la qualité du vin de base susceptible d'entrer dans les applications culinaires. Les fournisseurs doivent donc disposer d'un approvisionnement flexible et d'un contrôle rigoureux de la qualité des intrants pour préserver la cohérence des produits.
Réglementations strictes sur les produits culinaires à base d'alcool
La teneur en alcool soumet le vin de cuisine à des règles qui ne s'appliquent pas à de nombreux autres condiments de garde-manger. Le Bureau américain de la fiscalité et du commerce des alcools et du tabac exige une approbation de formule pour le vin de cuisine salé domestique dans le cadre de sa classification de vin non destiné à la consommation. Certaines formulations de vin culinaire spécialisé nécessitent également une analyse en laboratoire et le respect des exigences en matière d'étiquetage alimentaire. Le TTB a proposé en avril 2025 la divulgation obligatoire des principaux allergènes alimentaires et des informations sur les faits relatifs à l'alcool pour les vins et autres boissons alcoolisées. Ces exigences peuvent nécessiter une reformulation lorsque des agents de collage à base de blé ou des procédés de clarification à base d'œufs sont utilisés. La charge réglementaire favorise les producteurs qui disposent déjà de processus d'approbation de formule, de capacités d'étiquetage et de systèmes qualité établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le vin de cuisine de riz affiche la croissance la plus rapideLe vin de cuisine à base de riz devrait croître à un CAGR de 8,46 % jusqu'en 2031, le taux le plus élevé parmi les types de produits du marché du vin de cuisine. C'est un ingrédient fonctionnel dans les cuisines chinoise, japonaise, coréenne et d'Asie du Sud-Est, ce qui soutient son utilisation au-delà d'une occasion spécialisée étroite. Les chaînes de restauration, les producteurs d'aliments emballés et le contenu de recettes en ligne élargissent la base de clientèle potentielle en dehors de l'Asie. Foshan Haitian Flavoring and Food a déclaré que son activité principale de condiments a atteint 27 399 millions CNY, soit 3,8 milliards USD, en 2025, en hausse de 9,0 % par rapport à l'année précédente. Les vins de cuisine et d'assaisonnement sont inclus dans le portefeuille de condiments multi-catégories de l'entreprise. Cette performance soutient l'importance continue des produits culinaires à base de riz dans les grands systèmes de condiments asiatiques.
Le vin de cuisine blanc représentait 31,51 % de la taille du marché du vin de cuisine en 2025, soutenu par sa polyvalence dans les sauces, les viandes braisées et les applications d'aliments transformés. Son rôle établi offre aux acheteurs en restauration un ingrédient familier et prévisible pour les recettes standardisées. Le vin rouge, le xérès et le Marsala servent des usages culinaires plus définis et font face à la concurrence d'alternatives moins coûteuses ou plus flexibles. Les producteurs de vin de Shaoxing haut de gamme présentent également le Huangjiu traditionnel comme un ingrédient culinaire de prestige pour les jeunes consommateurs. Les vins de riz fonctionnels conçus pour les fruits de mer, le hot pot et les plats braisés créent davantage de possibilités de développement de produits différenciés. La norme nationale du vin de cuisine brassé en Chine fournit une base pour distinguer les offres axées sur la qualité des produits de base.


Par catégorie :
les produits biologiques progressent plus vite que les produits conventionnelsLes produits conventionnels représentaient 88,62 % de la taille du marché du vin de cuisine en 2025, car les acheteurs de la restauration accordent de l'importance à la prévisibilité des coûts, de l'approvisionnement et des performances gustatives. Ces produits restent adaptés aux achats en cuisine à fort volume et à la distribution en grande surface. Le vin de cuisine biologique devrait croître à un CAGR de 9,11 % jusqu'en 2031, soit le taux le plus rapide parmi les types de segmentation recensés. Cet écart reflète un intérêt croissant pour la transparence des ingrédients et l'approvisionnement certifié. Le marché du vin de cuisine peut utiliser la certification biologique pour communiquer une distinction claire, là où un acheteur en grande surface ne peut pas évaluer la qualité avant l'achat. Les données sur les ventes de vins biologiques français ont montré une croissance plus forte via les cavistes spécialisés et les circuits de vente directe aux consommateurs que via la grande distribution. Ce circuit de commercialisation est pertinent pour les vins culinaires haut de gamme qui nécessitent une éducation du consommateur et une explication claire de leur composition.
La répartition entre produits conventionnels et biologiques oblige les producteurs à répondre à des besoins d'achat différents. Les produits conventionnels conviennent aux comptes de restauration axés sur les coûts, où les achats en grand volume et la cohérence des recettes sont essentiels. Les produits biologiques peuvent soutenir des valeurs unitaires plus élevées dans les circuits de distribution spécialisée et de vente directe aux consommateurs, où les détails de certification et d'approvisionnement sont plus visibles. Le Règlement de l'Union européenne 2018/848 fournit le cadre réglementaire pour la production biologique et les allégations d'étiquetage sur les marchés européens et d'exportation concernés. L'industrie du vin de cuisine doit donc maintenir des stratégies d'approvisionnement, d'emballage et de clientèle distinctes pour les deux catégories. Le marché du vin de cuisine nécessite également une planification commerciale séparée, car le comportement de montée en gamme dans le commerce de détail ne reflète pas le comportement d'achat de la restauration. Les marques qui traitent les produits biologiques comme une simple extension de leur gamme conventionnelle peuvent avoir du mal à communiquer leur valeur. Les marques disposant d'une certification fiable et d'informations claires sur les ingrédients peuvent mieux soutenir un positionnement premium en rayon.
Par canal de distribution :
le commerce de détail profite de la découverte numérique de recettesLa restauration détenait 44,13 % de la taille du marché du vin de cuisine en 2025, reflétant les volumes récurrents utilisés par les cuisines professionnelles. Les cuisines commerciales achètent souvent en vrac et exigent une saveur, une spécification et une disponibilité de réapprovisionnement stables. Ces exigences rendent ce canal important pour les fournisseurs établis entretenant des relations avec la restauration. Le commerce de détail devrait croître à un CAGR de 8,91 % jusqu'en 2031, dépassant le taux global de la catégorie. Cette hausse est liée au commerce électronique, à la cuisine à domicile et à la découverte de recettes par voie numérique. Le commerce en ligne est particulièrement pertinent pour les vins de riz spécialisés et les produits haut de gamme qui peuvent bénéficier d'un espace en rayon limité dans les grandes surfaces. Les hypermarchés et les supermarchés restent importants pour les volumes, tandis que les épiceries spécialisées soutiennent des offres plus différenciées.
Le Service agricole étranger du Département de l'agriculture des États-Unis (USDA) a identifié les diffusions en direct, le commerce social et les plateformes de livraison comme des canaux importants pour les produits vinicoles en Chine. Ces éléments soutiennent l'idée que le contenu en ligne peut créer de la demande plutôt que de simplement la satisfaire. Le marché du vin de cuisine nécessite des produits et des approches tarifaires différents selon les canaux de vente en ligne, les points de vente spécialisés, les supermarchés et la restauration. Le marché du vin de cuisine peut utiliser l'éducation numérique pour expliquer un produit avant qu'un consommateur ne s'engage dans un achat. Les fiches produits en ligne peuvent fournir des conseils de service, des liens vers des recettes et une explication plus complète de la provenance régionale. Les acheteurs en restauration privilégient quant à eux un approvisionnement, un format et des performances en cuisine constants. La croissance du commerce de détail récompensera donc les marques capables d'adapter la taille des emballages et les messages sans modifier la qualité fondamentale du produit. Cette combinaison de canaux offre également aux fournisseurs haut de gamme une autre voie d'accès aux foyers qui recherchent une cuisine de style restaurant à domicile.
Analyse géographique
Marché du Vin de Cuisine en Asie-Pacifique
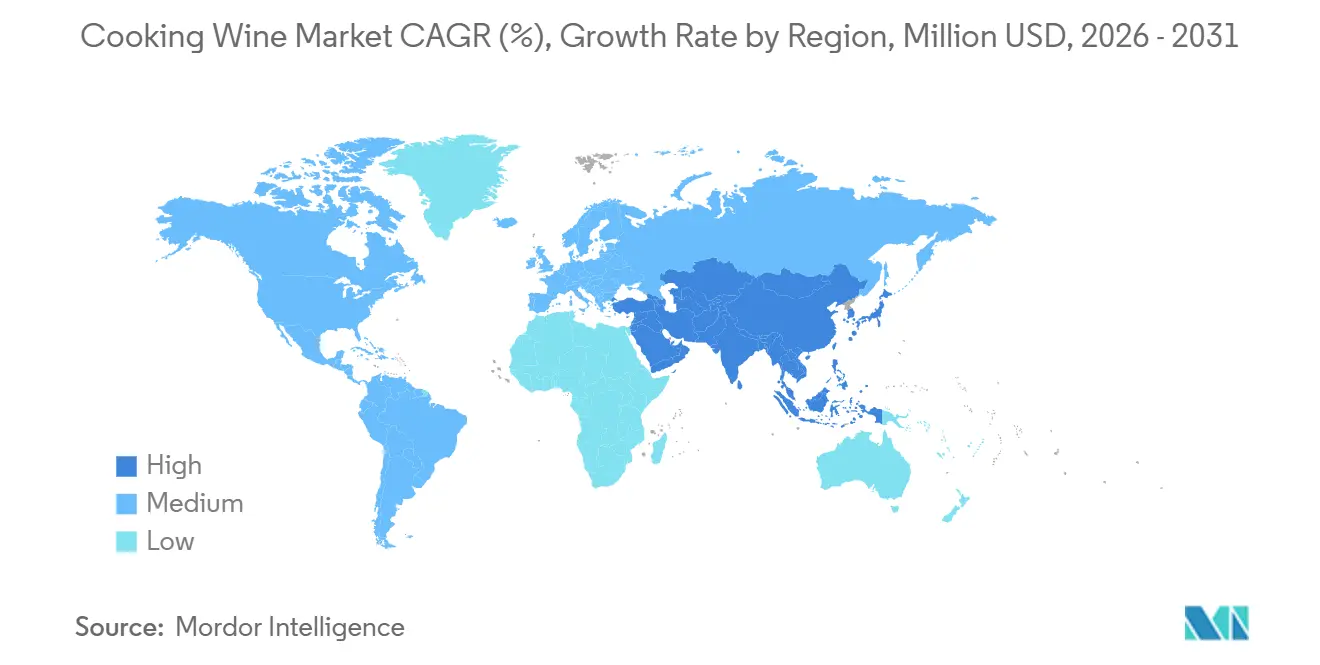
L'Asie-Pacifique a représenté 38,90 % de la part des revenus régionaux en 2025 et devrait se développer à un CAGR de 8,98 % jusqu'en 2031. La Chine reste centrale, car le vin de cuisine est ancré dans la tradition établie du liaojiu et est utilisé dans les foyers, les restaurants et la préparation des plats cuisinés. La demande de vin de boisson et la demande de vin culinaire suivent des schémas différents, malgré la contraction plus large de la consommation de vin de boisson en Chine notée par l'OIV. La demande de plats cuisinés prêts à consommer selon l'OIV, l'expansion de la restauration et l'attention portée aux ingrédients sans additifs soutiennent l'utilisation du vin de cuisine brassé. La norme GB/T 38500-2020 de la Chine soutient également une différenciation qualitative plus forte entre les producteurs. Le Japon, la Corée du Sud, la Thaïlande, l'Indonésie, le Vietnam et Singapour constituent une demande régionale supplémentaire grâce à leurs traditions culinaires établies et à leur activité de restauration.
Marché du Vin de Cuisine en Europe et en Amérique du Nord
L'Europe et l'Amérique du Nord occupent des positions importantes sur le marché du vin de cuisine grâce à une utilisation mature en restauration et à des pratiques culinaires domestiques de longue date. Le marché du vin de cuisine dans ces régions repose sur des méthodes de préparation familières ainsi que sur la demande de saveurs mondiales. La France, l'Italie, l'Espagne, le Royaume-Uni et l'Allemagne affichent une demande stable pour les vins culinaires blancs et rouges dans la cuisine classique. Les centres urbains européens ajoutent également des capacités de restauration asiatique, ce qui soutient la demande de vin de cuisine à base de riz et de produits de style Shaoxing. En Amérique du Nord, les préférences alimentaires multiculturelles élargissent la présence des vins culinaires à base de riz et spécialisés dans les grandes surfaces. Les opérateurs de restauration continuent d'utiliser le vin blanc, le xérès et le Marsala pour les sauces et les plats préparés. Les exportations américaines de vin vers la Chine ont chuté de 70 % à 17,4 millions USD entre janvier et juillet 2025, selon le Service agricole étranger de l'USDA. Cette tendance commerciale renforce la pertinence des produits d'origine asiatique dans les canaux de vente au détail occidentaux.
Marché du Vin de Cuisine au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des parts plus modestes du marché du vin de cuisine, mais présentent des opportunités de développement spécifiques. Le marché du vin de cuisine doit adapter son format et son approche de distribution là où les produits conventionnels à base d'alcool sont peu acceptés. Le Brésil, l'Argentine et le Chili bénéficient de la croissance de l'hôtellerie et d'une exposition plus large des ménages aux plats internationaux. Kikkoman do Brasil a commencé à exporter 5 produits de condiments vers le Pérou en 2025, en se concentrant sur les besoins des restaurants péruviens-chinois, ou Chifa. Les règles relatives à l'alcool limitent l'utilisation conventionnelle du vin de cuisine dans de nombreux marchés à majorité islamique, concentrant les ventes dans les établissements hôteliers et le commerce de détail pour expatriés. Le Nigeria et l'Afrique du Sud offrent des opportunités à court terme via la restauration organisée. L'usine certifiée halal d'Otafuku Sauce Malaysia dessert la Malaisie, l'Indonésie, Singapour, les Émirats arabes unis, le Japon et d'autres marchés. Son orientation régionale indique un potentiel pour les alternatives culinaires certifiées halal et sans alcool.

Paysage concurrentiel
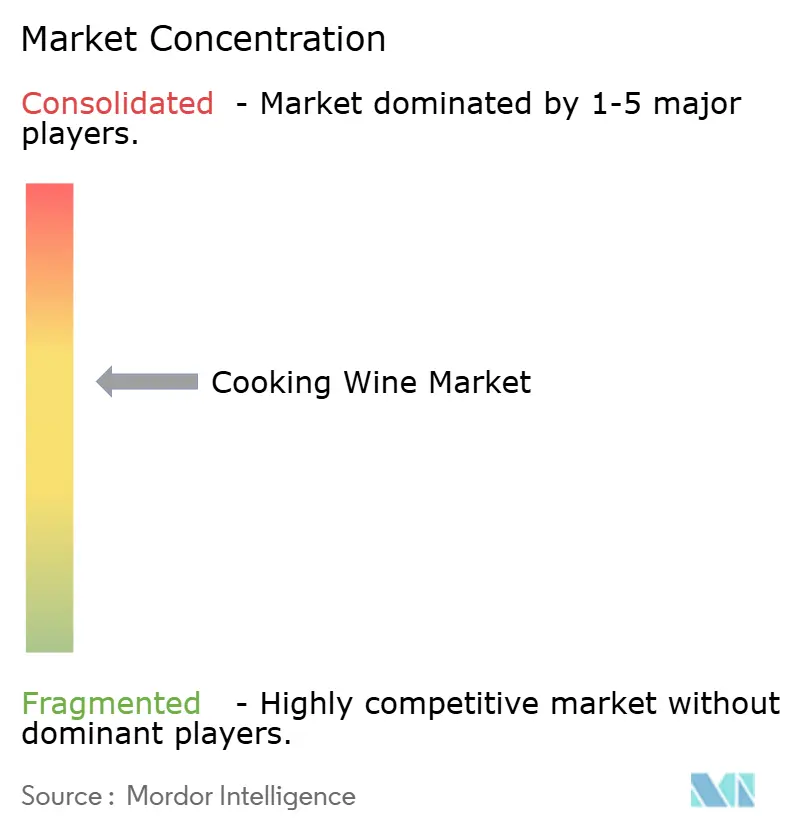
Le marché du vin de cuisine est modérément consolidé, aucun fournisseur unique ne dominant chaque type de produit et chaque zone géographique. Le marché du vin de cuisine reste façonné par des forces régionales plutôt que par un portefeuille de produits mondial commun. Foshan Haitian, Kikkoman, Lee Kum Kee et Mizkan occupent des positions solides dans les vins de cuisine au riz et les vins culinaires asiatiques grâce à leur réseau de distribution, à la notoriété de leurs marques et à leurs capacités de fermentation. Holland House, détenu par Mizkan America, PANOS Brands et Roland Foods, répond aux besoins courants en vins de cuisine blancs et au xérès en Amérique du Nord et en Europe. Les produits d'origine asiatique gagnent en visibilité en rayon dans les formats de distribution multiculturels, accentuant la pression sur les positions régionales conventionnelles. Le plus grand projet d'investissement en cours est l'expansion de 156 millions USD de l'usine de Mizkan America à Owensboro, dans le Kentucky. L'installation est prévue pour augmenter la capacité de production du Holland House Cooking Wine et d'autres marques au second semestre 2026.
La concurrence au sein du marché du vin de cuisine est centrée sur la capacité à servir la restauration et le commerce de détail sans compromettre la cohérence des produits. Les grands fabricants peuvent combiner une large distribution avec les ressources réglementaires et de contrôle qualité requises pour les produits culinaires à base d'alcool. La croissance du segment premium a également accru l'attention portée aux produits biologiques, aux formulations plus simples et aux informations d'approvisionnement plus claires. L'installation prévue par Kikkoman en Inde constitue un mouvement stratégique vers une production localisée dans un grand marché de la restauration. Le projet Forever Flavors de Lee Kum Kee utilise le patrimoine culinaire pour renforcer la notoriété mondiale de sa gamme de vin de cuisine Shaoxing Huadiao. L'expansion du Kentucky par Mizkan America est une réponse directe en termes de capacité qui renforce sa capacité à approvisionner les clients nord-américains à grande échelle.
Les opportunités ouvertes sur le marché du vin de cuisine subsistent dans les produits biologiques premium accessibles, les formats certifiés halal et les vins de riz fonctionnels pour des plats spécifiques. Les produits biologiques premium nécessitent une certification crédible et un prix de détail accessible pour dépasser un public spécialisé restreint. Les alternatives certifiées halal et sans alcool peuvent être importantes là où les produits conventionnels à base d'alcool font face à des contraintes réglementaires ou religieuses. Les formulations fonctionnelles pour les fruits de mer, le hot pot et les viandes braisées bénéficient d'une plus grande visibilité en Chine que dans de nombreux marchés étrangers. Shaoxing Wine Co. dispose d'un avantage en termes de provenance en raison de sa longue association avec la production de Huangjiu dans le Zhejiang. Des méthodes propriétaires de fermentation et d'assemblage peuvent aider les fournisseurs à se démarquer des produits génériques. Les informations disponibles ne fournissent pas de chiffres de parts combinées pour les principales entreprises, de sorte qu'un score de concentration du marché ne peut être calculé sans ajouter des données non étayées.
Leaders du secteur du vin de cuisine
-
AAK AB
-
Batory Foods
-
ECOVINAL, S.L.U.
-
Elegre Pty Ltd.
-
Eden Foods, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Vin de Cuisine
- AAK AB
- Batory Foods
- De Vinco Company
- ECOVINAL, S.L.U.
- Elegre Pty Ltd.
- Eden Foods, Inc.
- Foshan Haitian Flavoring and Food Co., Ltd.
- Goya Foods, Inc.
- Holland House
- Kikkoman Corporation
- Lee Kum Kee Co., Ltd.
- Mizkan Holdings Co., Ltd.
- Marina Foods, Inc.
- PANOS Brands, LLC
- Pompeian, Inc.
- Roland Foods, LLC
- Shaoxing Wine Co., Ltd.
- Stratas Foods LLC
- The Kroger Co.
- World Finer Foods, LLC

Recent Industry Developments in Marché du Vin de Cuisine
- Janvier 2026 : Mizkan America a poursuivi la construction de son expansion de 156 millions USD à Owensboro, dans le Kentucky, au cours de 2026. Les nouvelles lignes de production ont été conçues pour fabriquer Holland House Cooking Wine aux côtés des vinaigres et des sauces asiatiques de Mizkan, augmentant considérablement la capacité de production et renforçant l'approvisionnement en Amérique du Nord.
- Juillet 2026 : Gourmet Classic a lancé une large gamme de vins de cuisine comprenant du Cabernet Sauvignon à 4,8 %, du Chardonnay, des vins rouges/blancs italiens, du Madère et du Porto fortifiés, ainsi que des variantes sans alcool à 0 %. Elle propose également des formats professionnels de 3 L, 5 L et 10 L, adaptés aux restaurants, traiteurs et fabricants alimentaires.
- Juillet 2026 : Kuaijishan Shaoxing Wine Company a continué d'élargir ses expéditions de vin de cuisine vers les États-Unis au cours de 2026, avec des envois en juillet comprenant 4 608 kg de vin de cuisine à Houston et 12 800 kg de vin de cuisine/vin de cuisine à base de riz à Tacoma. Les expéditions répétées ont indiqué un renforcement continu de l'approvisionnement en vin de cuisine chinois sur le marché américain.


Périmètre du rapport mondial sur le marché du vin de cuisine
Le vin de cuisine est un vin traité, stable à température ambiante, vendu comme condiment plutôt que comme boisson. Le rapport sur le marché du vin de cuisine est segmenté par type de produit, catégorie, canal de distribution et géographie. Par type de produit, le marché est segmenté en rouge, blanc, riz, sherry, marsala et autres. Par catégorie, le marché est segmenté en conventionnel et biologique. Par canal de distribution, le marché est segmenté en restauration et commerce de détail. Le segment du commerce de détail est lui-même sous-segmenté en hypermarchés/supermarchés, magasins spécialisés, commerce en ligne et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
| Vin de cuisine rouge |
| Vin de cuisine blanc |
| Vin de cuisine de riz |
| Vin de cuisine sherry |
| Vin de cuisine marsala |
| Autres types de produits |
| Conventionnel |
| Biologique |
| Restauration | |
| Commerce de détail | Hypermarchés et supermarchés |
| Magasins spécialisés | |
| Commerce en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Nigeria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Vin de cuisine rouge | |
| Vin de cuisine blanc | ||
| Vin de cuisine de riz | ||
| Vin de cuisine sherry | ||
| Vin de cuisine marsala | ||
| Autres types de produits | ||
| Catégorie | Conventionnel | |
| Biologique | ||
| Canal de distribution | Restauration | |
| Commerce de détail | Hypermarchés et supermarchés | |
| Magasins spécialisés | ||
| Commerce en ligne | ||
| Autres canaux de distribution | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Nigeria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du vin de cuisine d'ici 2031 ?
Le marché du vin de cuisine devrait atteindre 477,03 millions USD d'ici 2031, avec une expansion à un CAGR de 3,23 % de 2026 à 2031. Il était évalué à 398,62 millions USD en 2025.
Quel type de produit de vin de cuisine connaît la croissance la plus rapide ?
Le vin de cuisine de riz est le type de produit à la croissance la plus rapide, avec un CAGR prévu de 8,46 % jusqu'en 2031. Son utilisation est étroitement liée aux méthodes de préparation chinoises, japonaises, coréennes et d'Asie du Sud-Est.
Pourquoi le vin de cuisine biologique croît-il plus vite que les produits conventionnels ?
Les produits biologiques sont soutenus par la demande de transparence des ingrédients, d'approvisionnement certifié et d'offres de détail spécialisées haut de gamme. Ils devraient croître à un CAGR de 9,11 % jusqu'en 2031. Les détaillants spécialisés et les canaux de vente directe aux consommateurs sont importants pour communiquer leurs avantages en matière d'approvisionnement et de formulation.
Quel canal de distribution est en tête des ventes de vin de cuisine ?
La restauration était en tête avec 44,13 % de la part des revenus en 2025, tandis que le commerce de détail devrait connaître la croissance la plus rapide avec un CAGR de 8,91 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

