
料理酒市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
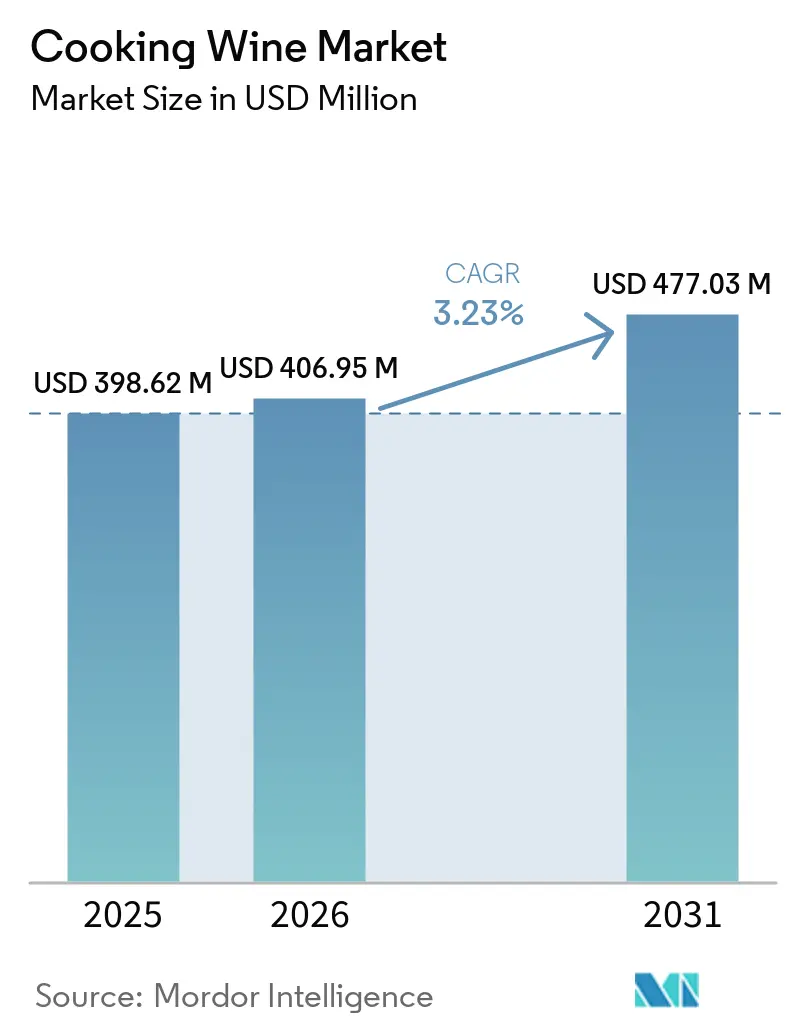
| 市場規模 (2026) | 406.95 百万米ドル |
| 市場規模 (2031) | 477.03 百万米ドル |
| 成長率 (2026 - 2031) | 3.23 % |
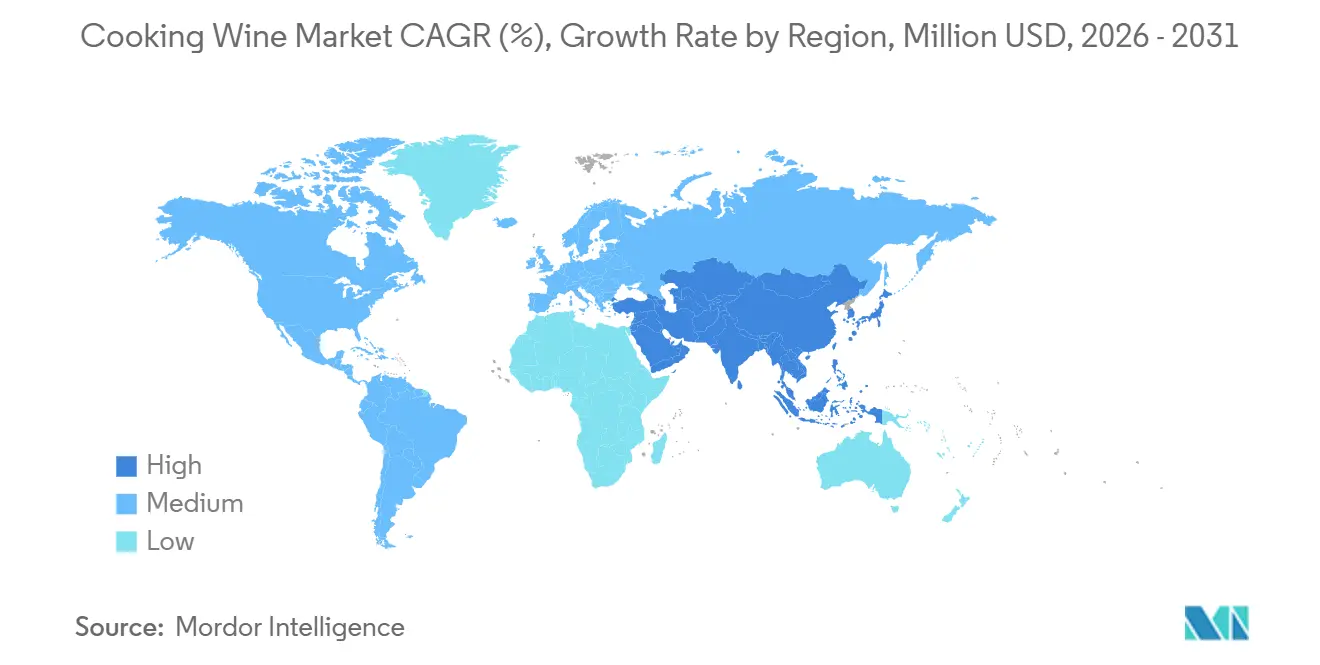
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
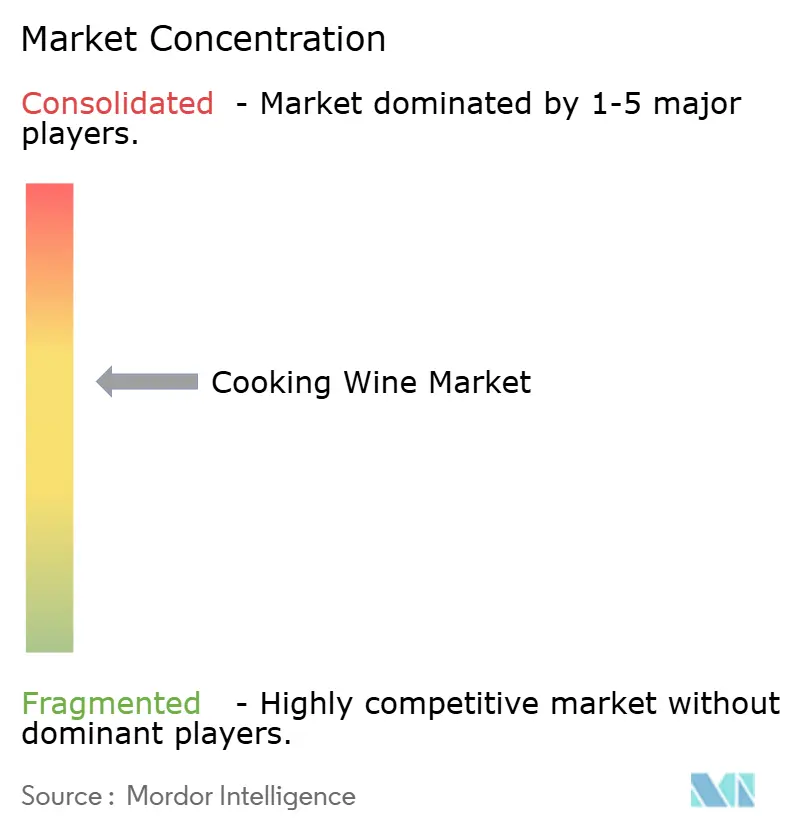
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる料理酒市場分析
料理酒市場規模は2031年までに4億7,703万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 3.23%で成長し、2025年の3億9,862万米ドルから拡大する見込みである。成長は、料理の伝統のグローバル化、本格的な風味を高める食材への需要増加、および家庭や外食産業における高品質な調理法の採用拡大によって支えられている。料理酒は、マリネ、ソース、煮込み料理、エスニック料理、特に中国、日本、フランス、イタリアのレシピにおける不可欠な食材として重要性を増し続けている。国際ブドウ・ワイン機構(OIV)によると、世界のワイン生産量は2024年に2億2,580万ヘクトリットルに達し、地域的な気候上の課題にもかかわらず、付加価値の高い料理用ワイン製品の安定した原材料基盤を確保している。継続的な製品革新を反映し、Kikkomanは2025年に、プロのキッチンや家庭料理人向けに設計された新しい料理酒および調味料ソリューションを導入することで料理用調味料ポートフォリオを拡充し、国際市場における本格的なアジア料理の調理をサポートした。さらに、メーカーはスーパーマーケット、専門食品小売業者、eコマースプラットフォームを通じたオムニチャネル流通を強化し、製品へのアクセスしやすさと消費者の認知度を向上させている。国際料理の人気の高まりと、プレミアム料理食材やレシピ主導の調理への支出増加が相まって、先進国市場と新興市場の両方において料理酒への長期的な需要を持続させると予想される。
レポートの主要ポイント
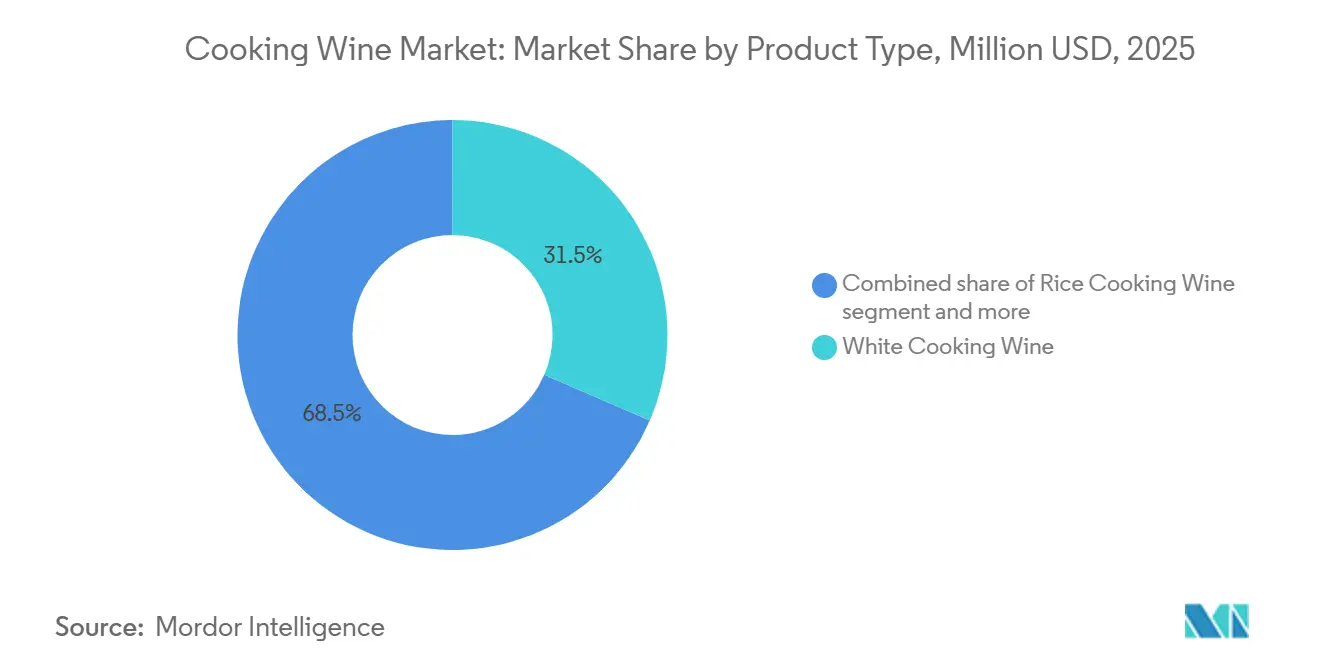
- 製品タイプ別では、白料理酒が2025年の料理酒市場シェアの31.51%を占め、米料理酒は2031年までにCAGR 8.46%で成長すると予測されている。
- カテゴリー別では、従来型製品が2025年の料理酒市場シェアの88.62%を占め、オーガニック料理酒は2031年までにCAGR 9.11%で成長すると予測されている。
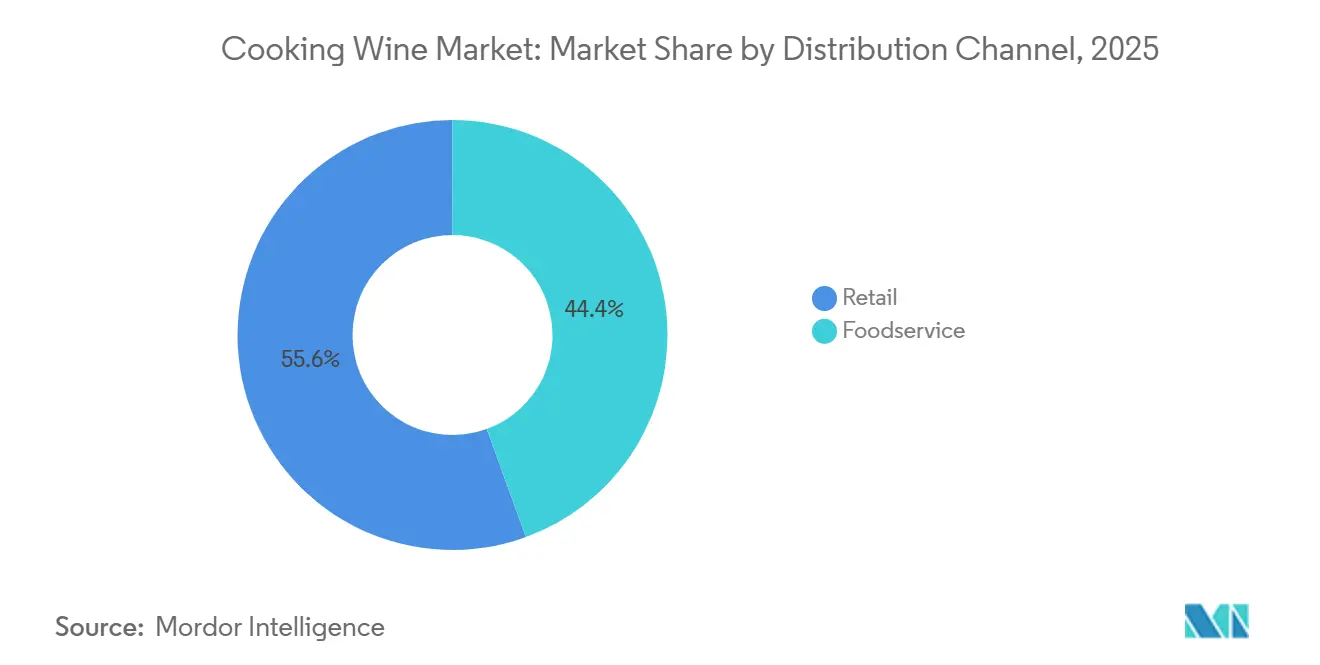
- 流通チャネル別では、外食産業が2025年に44.13%の収益シェアを占め、小売は2031年までにCAGR 8.91%で最も速く成長すると予測されている。
- 地域別では、アジア太平洋地域が2025年に38.90%の収益シェアを占め、2031年までにCAGR 8.98%で成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 家庭料理およびプロの料理のグローバル化 | +0.4% | アジア太平洋、北米、西ヨーロッパに集中したグローバル | 中期(2〜4年) |
| グルメな家庭での食事体験への消費者関心の高まり | +0.3% | 北米、ヨーロッパ、アジア太平洋の都市部 | 中期(2〜4年) |
| 日常的な料理食材のプレミアム化 | +0.4% | 北米およびアジア太平洋の一線都市が先導するグローバル | 中期(2〜4年) |
| 外食産業および国際レストランの拡大 | +0.5% | アジア太平洋を中心に、南米、中東・アフリカへの波及 | 短期(2年以内) |
| デジタルレシピの発見とeコマースの利用可能性 | +0.4% | アジア太平洋と北米を中心としたグローバル | 短期(2年以内) |
| クリーンラベル料理酒への需要の高まり | +0.5% | 北米、ヨーロッパ、アジア太平洋の健康志向市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
家庭料理およびプロの料理のグローバル化
料理酒市場は、異文化間の料理が家庭やプロのキッチンでより一般的になるにつれて恩恵を受けている。米料理酒は中国、日本、韓国、東南アジア料理において確立された機能的役割を持ち、マルサラ、シェリー、白ワインはヨーロッパスタイルの調理においてなじみ深い存在である。Kikkomanは2026年6月にインドへの初の製造施設設立計画を発表し、インドを最も重要な長期市場と位置づけた。この決定は、インドの外食産業事業者によるアジア料理食材の使用拡大への信頼を示している。Lee Kum KeeとUNESCOは2026年1月に「Forever Flavors Project」を立ち上げ、食の遺産に関するストーリーを通じて料理の伝統を世界の視聴者と結びつけた[1]。このような活動は、これらの食材がこれまで小売での認知度が限られていた市場において、紹興花彫料理酒および関連製品への親しみを高めることができる。
外食産業および国際レストランの拡大
料理酒市場は、ソース、マリネ、煮込み料理、調理済み料理に料理酒を繰り返し使用する商業キッチンから大きな販売量を得ている。外食産業の需要は、レストランの成長と、複数の店舗で同じ食材仕様を必要とするフランチャイズ形式によって支えられている。Foshan Haitian Flavoring and Foodは2025年の売上高として287億3,300万人民元(40億米ドル相当)を報告し、主要調味料の売上が9.0%増加したと述べた。料理酒および調味酒はこの広範な調味料ポートフォリオに含まれており、同社の成長はレストランや調理済み食品チャネルにサービスを提供するサプライヤーが利用できる規模を示している。マレーシア投資開発庁によると、Otafuku Sauce Malaysiaは2025年7月に生産を開始した後、2025年12月にネグリ・センビランにハラール認証工場を開設した。この施設は、東南アジアおよび輸出市場向けの適合した料理用調味料生産への投資拡大を示している。
デジタルレシピの発見とeコマースの利用可能性
デジタルフードコンテンツは、レシピの発見から特定食材の購入までの経路を短縮する。米国農務省海外農業局は、Douyinおよび小紅書(Xiaohongshu)のソーシャルコマースと美団(Meituan)のデリバリーが、中国においてワイン製品の重要なオフトレード販売チャネルになったと報告した[2]。これらのチャネルは消費者を馴染みのない調理法に触れさせ、レシピコンテンツに関連した食材の注文を容易にする。したがって、料理酒市場は、従来のスーパーマーケットで特定の料理用ワインを探さなかったであろう消費者へのアクセスが拡大している。オンライン小売は、大量の外食産業向け販売では実用的でない小容量パッケージやプレミアム製品の説明もサポートできる。中国のクラブ形式の小売業者も、オンラインでの発見によって形成された需要に応えて専門製品を調達している。これにより、競争は製品の視認性、信頼できる産地、および確実な配送へとシフトしている。
クリーンラベル料理酒への需要の高まり
クリーンラベルへの嗜好が料理酒市場内の製品ミックスを変えている。購買者はナトリウム、亜硫酸塩、人工香料、および料理食材の調達にこれまで以上に注意を払っている。Sudvinbioのデータによると、フランスのオーガニックワインは2024年に金額ベースで7%、数量ベースで6%成長し、専門商人を通じた販売は12.4%増加、直接消費者向け販売は14%増加した。専門店や直接販売が認証された調達とシンプルな処方の製品をサポートできるため、この比較パターンは料理酒にとって重要である。中国のGB/T 38500-2020醸造料理酒規格は、製品品質と生産管理の要件を定めている。クリーンラベルの主張を実証できるメーカーは、プレミアムポジショニングを小売での継続的な需要に転換するうえで有利な立場にある。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブドウ、米、穀物原料の価格変動 | -0.2% | グローバル、北米と南欧で最も深刻 | 短期(2年以内) |
| アルコールベースの料理用製品に関する厳格な規制 | -0.1% | 北米(TTB/FDA)、欧州、アジア太平洋の各国の枠組み | 中期(2〜4年) |
| 酢、だし、日本酒、フレーバーブレンドによる代替 | -0.2% | グローバル、北米と欧州に集中 | 中期(2〜4年) |
| 隠れたナトリウム、亜硫酸塩、クリーンラベル対応の処方変更負担 | -0.2% | 北米と欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ブドウ、米、穀物原料の価格変動
料理酒市場は、白、赤、シェリー、マルサラ製品にはブドウ由来の原料を、アジアの料理酒には米の原料を依存している。米国農務省のデータに基づく報告によると、カリフォルニア州のワイン用ブドウの圧搾量は2025年に263万トンに落ち込み、2024年の25.2%減少に続く結果となった[3]。この減少は、ブドウ価格が圧力を受けている場合でも、原料の入手可能性を制限し、生産者の経済性を弱める可能性がある。国際ブドウ・ワイン機構は、2024年の世界のワイン消費量が2億1,420万ヘクトリットルと、1961年以来最低水準であったと報告した。OIVの飲料用ワイン需要の低下は、料理用途に使用されるベースワインの入手可能性と品質を変える可能性がある。したがって、サプライヤーは製品の一貫性を守るために、柔軟な調達と原料品質の厳格な管理が必要である。
アルコールベースの料理用製品に関する厳格な規制
アルコール含有量により、料理酒は他の多くのパントリー調味料には適用されない規制の対象となります。米国アルコール・タバコ務貿易局は、非飲料ワイン分類の下で国内の塩入り料理酒に対する処方承認を義務付けています。一部の特定料理酒処方は、食品表示要件への準拠と実験室分析も必要とします。TTBは2025年4月に、ワインおよびその他のアルコール飲料に対する主要食品アレルゲンとアルコール情報の強制開示を提案しました。これらの要件は、小麦ベースの清澄剤や卵由来の清澄プロセスが使用されている場合に再処方を必要とする可能性があります。規制上の負担は、処方承認プロセス、表示能力、および確立された品質システムをすでに持つメーカーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
米料理酒が最も速い成長を牽引米料理酒は2031年までにCAGR 8.46%で成長すると予測されており、料理酒市場の製品タイプの中で最も高い成長率である。中国、日本、韓国、東南アジア料理における機能的な食材であり、特定の専門的な用途を超えた使用を支えている。レストランチェーン、包装食品メーカー、オンラインレシピコンテンツがアジア以外の潜在的な顧客基盤を拡大している。Foshan Haitian Flavoring and Foodは、2025年の主要調味料事業が273億9,900万人民元(38億米ドル相当)に達し、前年比9.0%増加したと報告した。料理酒および調味酒は同社の多カテゴリー調味料ポートフォリオに含まれている。この業績は、大規模なアジアの調味料システムにおける米を中心とした料理用製品の継続的な重要性を支持している。
白料理酒は2025年の料理酒市場規模の31.51%を占め、ソース、煮込み肉、加工食品用途における汎用性によって支えられている。その確立された役割は、外食産業の購買者に標準化されたレシピのための馴染みのある予測可能な食材を提供する。赤ワイン、シェリー、マルサラはより限定された調理用途に使用され、より安価またはより柔軟な代替品との競争に直面している。プレミアム紹興酒メーカーも、若い消費者向けに伝統的な黄酒を高級料理食材として提示している。魚介類、火鍋、煮込み料理向けに設計された機能性米酒は、差別化された製品開発のさらなる余地を生み出している。中国の国家醸造料理酒規格は、品質重視の製品をコモディティ製品から区別するための基盤を提供している。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


カテゴリー別:
オーガニック製品が従来型製品より速く拡大従来型製品は、フードサービスバイヤーがコスト、供給、風味パフォーマンスの予測可能性を重視するため、2025年の料理酒市場規模の88.62%を占めた。これらの製品は、大量調理場の調達および幅広い小売流通に適している。オーガニック料理酒は、報告されたセグメンテーション区分の中で最も高い成長率となる9.11%のCAGRで2031年まで成長すると予測されている。この差異は、原材料の透明性および認証済み調達への関心の高まりを反映している。料理酒市場は、小売バイヤーが購入前に品質を評価できない場面において、オーガニック認証を明確な差別化の伝達手段として活用でる。フランスのオーガニックワイン販売データは、マス小売よりも専門ワイン商および直販チャネルを通じた方が強い成長を示した。この市場参入経路は、製品教育および処方の明確な説明を必要とするプレミアム料理用ワインに関連性が高い。
従来型とオーガニックの区分は、生産者が異なる購買ニーズに対応することを求める。従来型製品は、大量購入とレシピの一貫性が不可欠なコスト重視のフードサービスアカウントに適している。オーガニック製品は、認証と調達の詳細がより可視化されている専門小売および直販チャネルにおいて、より高い単価をサポートできる。欧州連合規則2018/848は、関連する欧州および輸出市場におけるオーガニック生産および表示に関する規制の枠組みを提供している。したがって、料理酒業界は、2つのカテゴリーにわたって供給、包装、および顧客戦略を明確に区別して維持しなければならない。料理酒市場はまた、小売のトレードアップ行動がフードサービスの購買行動を反映しないため、個別の商業計画を必要とする。オーガニック製品を従来型在庫の単純な長として扱うブランドは、その価値を伝えることに苦労する可能性がある。信頼性の高い認証と明確な原材料情報を持つブランドは、プレミアムな棚配置をより効果的にサポートできる。
流通チャネル別:
小売はデジタル料理発見から恩恵を受ける外食産業は2025年の料理酒市場規模の44.13%を占めており、プロのキッチンが使用する繰り返しの販売量を反映している。商業キッチンはしばしば大量購入し、安定した風味、仕様、および再注文の可用性を必要とする。これらの要件により、外食産業との関係を持つ確立されたサプライヤーにとってこのチャネルは重要である。小売は2031年までにCAGR 8.91%で成長すると予測されており、カテゴリー全体の成長率を上回っている。この上昇は、eコマース、家庭料理、デジタル主導のレシピ発見と関連している。オンライン小売は、主流の店舗では限られた棚スペースしか得られない可能性がある特定の米酒やプレミアム製品に特に関連している。ハイパーマーケットとスーパーマーケットは数量において引き続き重要であり、専門店はより差別化された製品をサポートしている。
米国農務省(USDA)海外農業局は、ライブストリーミング、ソーシャルコマース、デリバリープラットフォームを中国におけるワイン製品の重要なチャネルとして特定した。この証拠は、オンラインコンテンツが需要を単に満たすだけでなく、需要を創出できるという見解を支持している。料理酒市場は、オンライン小売、専門店、スーパーマーケット、外食産業にわたって異なる製品と価格アプローチが必要である。料理酒市場は、消費者が購入を決める前にデジタル教育を使って製品を説明することができるオンラインリストは、提供ガイダンス、レシピリンク、および地域の産地に関するより詳細な説明を提供できる。外食産業の購買者は代わりに、一貫した供給、形式、キッチンでのパフォーマンスを優先する。したがって、小売の成長は、コア製品品質を変えることなくパックサイズとメッセージングを調整できるブランドに報いるだろう。このチャネルミックスはまた、家庭でレストランスタイルの料理を求める家庭への別のルートをプレミアムサプライヤーに提供する。
地域分析
アジア太平洋地域の料理酒市場
アジア太平洋地域は2025年に38.90%の地域別収益シェアを占め、2031年までに8.98%のCAGRで拡大すると予測されている。中国は料理酒が確立された醸造酒(リャオジウ)の伝統に深く根付いており、家庭、レストラン、調理済み食品の製造全般にわたって使用されていることから、引き続き中心的な位置を占めている。飲料用ワインの需要と料理用ワインの需要は、OIVが指摘する中国の飲料用ワイン消費の広範な縮小にもかかわらず、異なるパターンをたどっている。OIVによれば、レトルト食品の需要拡大、レストランの増加、添物不使用原材料への関心が醸造料理酒の使用を後押ししている。中国のGB/T 38500-2020規格も、生産者間のより強固な品質差別化を支援している。日本、韓国、タイ、インドネシア、ベトナム、シンガポールは、確立された料理の伝統とフードサービスの活発な活動を通じて、地域需要をさらに押し上げている。
ヨーロッパおよび北米の料理酒市場
ヨーロッパと北米は、成熟した外食産業の利用と長年の家庭料理の慣行を通じて、料理酒市場において重要な地位を占めている。これらの地域の料理酒市場は、馴染みのある調理法とグローバルな風味への需要に依存している。フランス、イタリア、スペイン、英国、ドイツは、クラシック料理における白および赤の料理用ワインに対して安定した需要を持っている。ヨーロッパの都市部もアジアンレストランの収容能力を拡大しており、米料理酒や紹興スタイルの製品需要を支えている。北米では、多文化的な食の嗜好が主流の食料品店における米および特定の料理酒の存在感を拡大している。外食産業事業者はソースや調理済みアントレにワイン、シェリー、マルサラを引き続き使用している。米国農務省海外農業局によると、中国への米国ワイン輸出は2025年1月から7月にかけて70%減少し、1,740万米ドルとなった。この貿易パターンは、西洋の小売チャネルにおけるアジア原産製品の関連性を強化している。
中東・アフリカおよび南米の料理酒市場
南米、中東、アフリカは料理酒市場の小さな部分を占めているが、特定の発展機会を提供している。料理酒市場は、従来のアルコールベースの製品が限られた受容しか得られない場合に、その形式とチャネルアプローチを適応させる必要がある。ブラジル、アルゼンチン、チリはホスピタリティの成長と国際料理への家庭での幅広い接触から恩恵を受けている。Kikkoman do Brasilは2025年にペルーへの5つの調味料製品の輸出を開始し、ペルー中国料理(チファ)レストランのニーズに焦点を当てた。アルコール規制により、イスラム教徒が多数を占める市場では従来の料理酒の使用が制限されており、販売はホスピタリティ施設や在外国民向け小売に集中している。ナイジェリアと南アフリカは、組織化された外食産業を通じた近期的な機会を提供している。Otafuku Sauce Malaysiaのハラール認証施設は、マレーシア、インドネシア、シンガポール、アラブ首長国連邦、日本、その他の市場にサービスを提供している。その地域的な方向性は、ハラール適合およびアルコールフリーの料理用代替品の可能性を示している。

競合環境
料理酒市場は中程度に集約されており、すべての製品タイプおよび地域でリードする単一のサプライヤーは存在しない。料理酒市場は、共通のグローバル製品ポートフォリオではなく、地域的な強みによって形成され続けている。Foshan Haitian、Kikkoman、Lee Kum Kee、およびMizkanは、流通リーチ、ブランド認知度、および発酵能力を通じて、米料理酒およびアジア料理用ワインにおいて強固なポジションを持つ。Mizkan Americaが所有するHolland House、PANOS Brands、およびRoland Foodsは、北米および欧州における主流の白ワインおよびシェリー料理酒のニーズに対応している。アジア原産の製品は多文化対応の小売フォーマットで棚の視認性を高めており、従来の地域的ポジションへの圧力が増している。現在最大の資本プロジェクトは、Mizkan Americaによるケンタッキー州オーエンズボロ施設への1.56 ビリオン 米ドルの拡張である。同施設は2026年後半にHolland House料理酒およびその他のブランドの生産能力を追加する予定である。
料理酒市場内の競争は、製品の一貫性を損なうことなくフードサービスと小売に対応することを中心としている。大手メーカーは、アルコールベースの料理用製品に必要な規制および品質管理リソースと幅広い流通を組み合わせることができる。プレミアム成長はまた、オーガニック製品、よりシンプルな処方、および明確な調達情報への注目を高めている。Kikkomanのインド施設計画は、大規模なレストラン市場における現地生産に向けた戦略的な動きである。Lee Kum KeeのForever Flavors Projectは、料理の伝統を活用して、紹興花彫料理酒レンジのグローバルな地位を強化している。Mizkan Americaのケンタッキー拡張は、北米顧客に大規模に供給する能力を強化する直接的な生産能力への対応である。
料理酒市場における未開拓の機会は、アクセスしやすいプレミアムオーガニック製品、ハラール対応フォーマット、および特定料理向けの機能性米酒に残っている。プレミアムオーガニック製品は、小規模な専門家層超えて普及するために、信頼性の高い認証とアクセスしやすい小売価格設定が必要である。ハラール認証およびノンアルコール代替品は、従来のアルコールベース製品が規制上または宗教上の制約に直面する地域で重要となる可能性がある。魚介類、火鍋、および煮込み肉向けの機能性処方は、多くの海外市場よりも中国での認知度が高い。Shaoxing Wine Co.は、浙江省における黄酒生産との長い関連性から産地優位性を持つ。独自の発酵およびブレンド方法は、サプライヤーがコモディティ製品と差別化するのに役立つ。入手可能な情報は主要企業の合算シェア数値を提供していないため、裏付けのないデータを追加せずに市場集中度スコアを算出することはできない。
料理酒産業のリーダー企業
-
AAK AB
-
Batory Foods
-
ECOVINAL, S.L.U.
-
Elegre Pty Ltd.
-
Eden Foods, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
料理酒市場
- AAK AB
- Batory Foods
- De Vinco Company
- ECOVINAL, S.L.U.
- Elegre Pty Ltd.
- Eden Foods, Inc.
- Foshan Haitian Flavoring and Food Co., Ltd.
- Goya Foods, Inc.
- Holland House
- Kikkoman Corporation
- Lee Kum Kee Co., Ltd.
- Mizkan Holdings Co., Ltd.
- Marina Foods, Inc.
- PANOS Brands, LLC
- Pompeian, Inc.
- Roland Foods, LLC
- Shaoxing Wine Co., Ltd.
- Stratas Foods LLC
- The Kroger Co.
- World Finer Foods, LLC

Recent Industry Developments in 料理酒市場
- 2026年1月:Mizkan Americaは2026年中にケンタッキー州オーエンズボロの1億5,600万米ドルの拡張工事を継続した。新しい生産ラインは、Mizkanの酢やアジアンソースとともにHolland House料理酒を製造するよう設計されており、生産能力を大幅に増加させ、北米全体の供給を強化した。
- 2026年7月:Gourmet Classicは、アルコール度数4.8%のカベルネ・ソーヴィニヨン、シャルドネ、イタリアン赤・白、強化マデイラおよびポート、0%アルコールフリーバリアントにわたる幅広い料理酒レンジを発売した。また、レストラン、ケータリング業者、食品メーカーをサポートするプロ向け3L、5L、10Lフォーマットも提供している。
- 2026年7月:Kuaijishan Shaoxing Wine Companyは2026年中に米国への料理酒出荷を拡大し続け、7月の積荷にはヒューストン向けの料理酒4,608kgとタコマ向けの料理酒・料理米酒12,800kgが含まれていた。繰り返される出荷は、中国の料理酒の米国市場への供給が継続的に強化されていることを示した。


世界の料理酒市場レポートの範囲
料理酒は、飲料としてではなく調味料として販売される処理済みの常温保存可能なワインです。料理酒市場レポートは、製品タイプ、カテゴリー、流通チャネル、地域によってセグメント化されています。製品タイプ別では、市場は赤、白、米、シェリー、マルサラ、その他にセグメント化されています。カテゴリー別では、市場は従来型とオーガニックにセグメント化されています。流通チャネル別では、市場はフードサービスと小売にセグメント化されています。小売セグメントはさらにハイパーマーケット/スーパーマーケット、専門店、オンライン小売、その他にサブセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 赤料理酒 |
| 白料理酒 |
| 米料理酒 |
| シェリー料理酒 |
| マルサラ料理酒 |
| その他の製品タイプ |
| 従来型 |
| オーガニック |
| フードサービス | |
| 小売 | ハイパーマーケットおよびスーパーマーケット |
| 専門店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ | 赤料理酒 | |
| 白料理酒 | ||
| 米料理酒 | ||
| シェリー料理酒 | ||
| マルサラ料理酒 | ||
| その他の製品タイプ | ||
| カテゴリー | 従来型 | |
| オーガニック | ||
| 流通チャネル | フードサービス | |
| 小売 | ハイパーマーケットおよびスーパーマーケット | |
| 専門店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年の料理酒市場の予測値はいくらですか?
料理酒市場は2031年までに4億7,703万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 3.23%で拡大する。2025年には3億9,862万米ドルと評価された。
最も速く成長している料理酒の製品タイプはどれですか?
米料理酒は最も速く成長している製品タイプであり、2031年にかけてCAGR 8.46%と予測されています。その使用は中国、日本、韓国、東南アジアの調理方法と密接に結びついています。
オーガニック料理酒が従来型製品より速く成長しているのはなぜですか?
オーガニック製品は、透明な食材、認証された調達、プレミアム専門小売製品への需要によって支えられています。2031年にかけてCAGR 9.11%で成長すると予測されています。専門小売業者と直接消費者向けチャネルは、その調達と処方の利点を伝えるうえで重要です。
どの流通チャネルが料理酒の販売をリードしていますか?
外食産業が2025年に44.13%の収益シェアで首位を占め、小売は2031年までにCAGR 8.91%で最も速く成長すると予測されている。


 お客様のデータは安全であり、販売や共有は一切行われません。

