
Kochwein-Marktgröße und Marktanteil
Marktübersicht
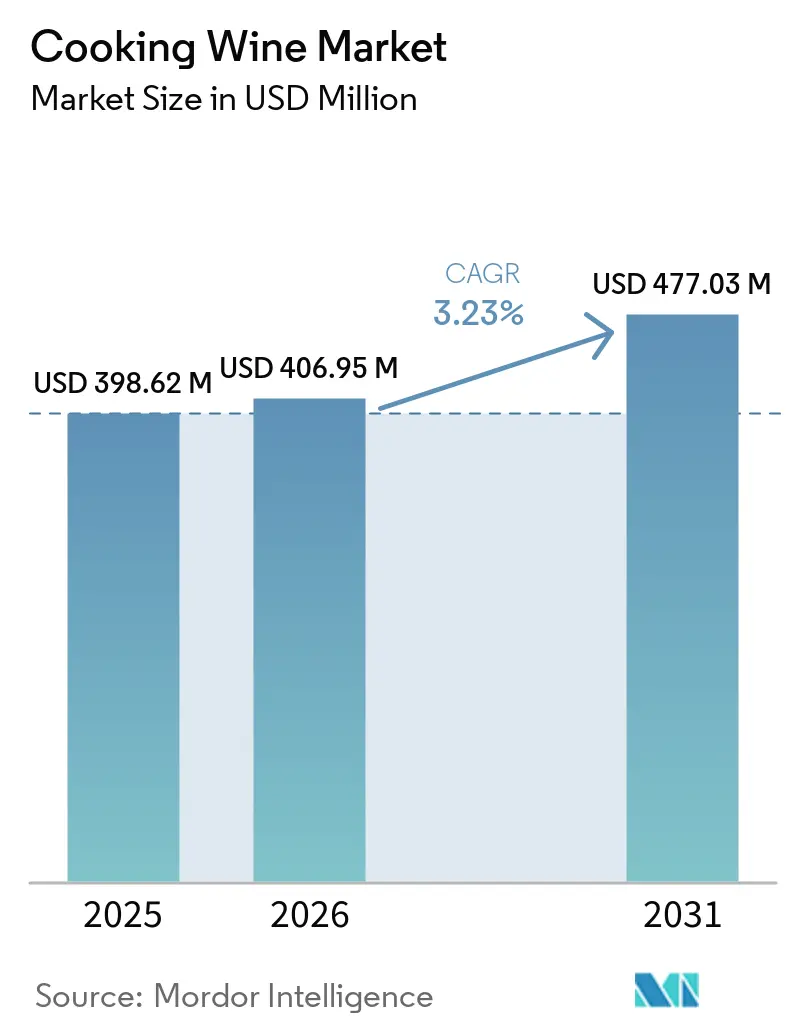
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 406.95 Millionen US-Dollar |
| Marktgröße (2031) | 477.03 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.23 % |
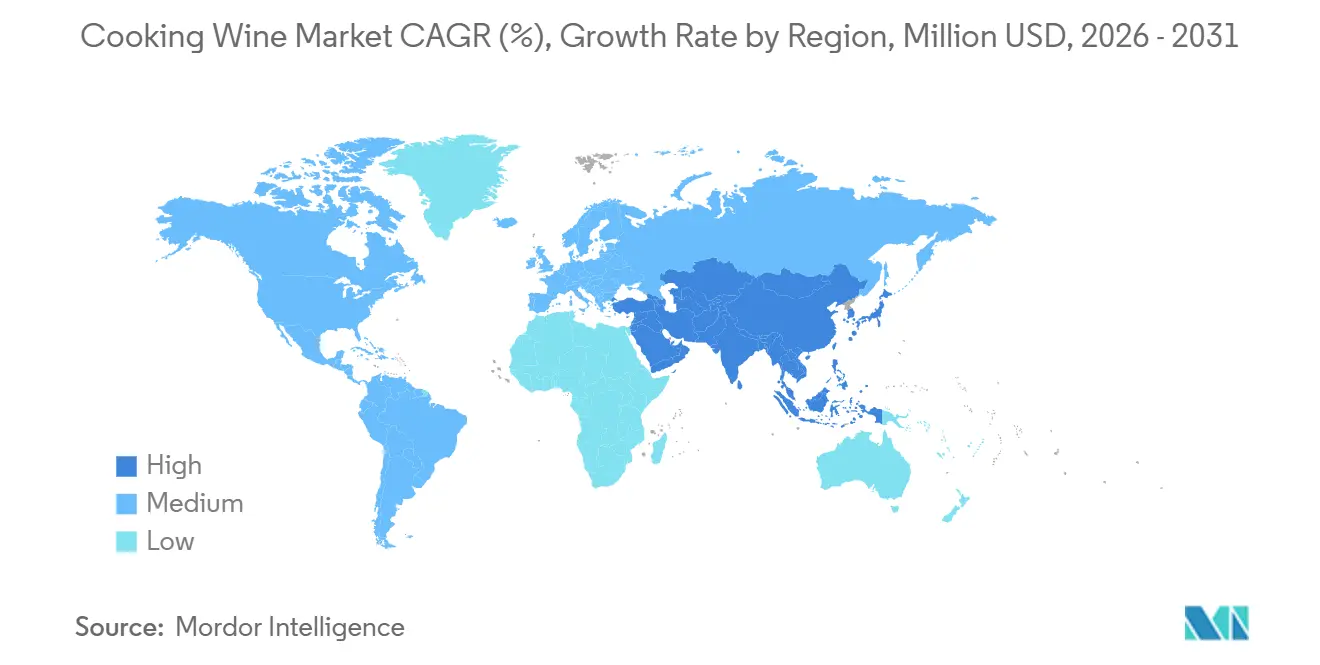
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
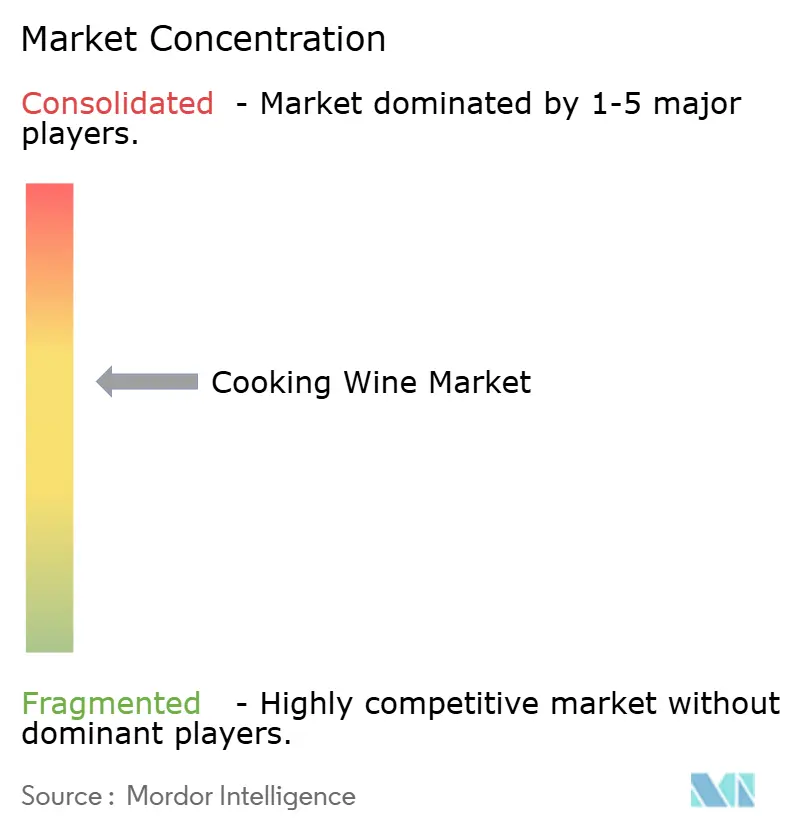
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kochwein-Marktanalyse von Mordor Intelligence
Die Marktgröße für Kochwein wird bis 2031 voraussichtlich 477,03 Millionen USD erreichen und von 2026 bis 2031 mit einer CAGR von 3,23 % wachsen, ausgehend von 398,62 Millionen USD im Jahr 2025. Das Wachstum wird durch die Globalisierung kulinarischer Traditionen, die steigende Nachfrage nach authentischen geschmacksverbessernden Zutaten und die zunehmende Verbreitung hochwertiger Kochpraktiken in Haushalten und Gastronomiebetrieben unterstützt. Kochwein gewinnt weiterhin als unverzichtbare Zutat in Marinaden, Saucen, Schmorgerichten und ethnischen Küchen an Bedeutung, insbesondere in chinesischen, japanischen, französischen und italienischen Rezepten. Laut der Internationalen Organisation für Rebe und Wein (OIV) erreichte die weltweite Weinproduktion im Jahr 2024 225,8 Millionen Hektoliter und sichert damit eine stabile Rohstoffbasis für kulinarische Weinprodukte mit Mehrwert, trotz regionaler klimatischer Herausforderungen. Als Ausdruck fortlaufender Produktinnovation erweiterte Kikkoman im Jahr 2025 sein kulinarisches Gewürzportfolio durch die Einführung neuer Kochwein- und Würzlösungen für professionelle Küchen und Hobbyköche, die die Zubereitung authentischer asiatischer Rezepte auf internationalen Märkten unterstützen. Darüber hinaus stärken die Hersteller den Omnichannel-Vertrieb über Supermärkte, Feinkostfachhändler und E-Commerce-Plattformen und verbessern so die Produktverfügbarkeit und das Verbraucherbewusstsein. Die zunehmende Beliebtheit internationaler Küchen, verbunden mit steigenden Ausgaben für hochwertige kulinarische Zutaten und rezeptgesteuertes Kochen, dürfte die langfristige Nachfrage nach Kochwein sowohl in entwickelten als auch in aufstrebenden Märkten aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
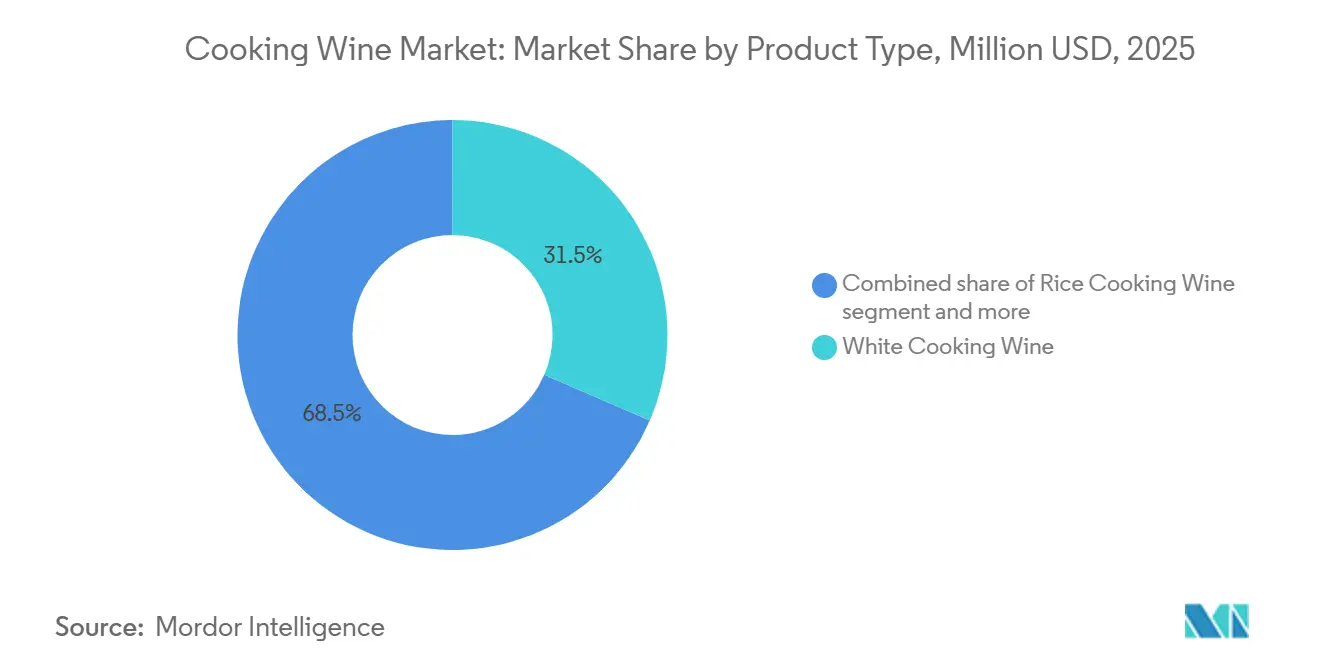
- Nach Produkttyp hielt Weißkochwein im Jahr 2025 einen Marktanteil von 31,51 % am Kochweinsmarkt, während Reiskochwein bis 2031 mit einer CAGR von 8,46 % wachsen soll.
- Nach Kategorie hielten konventionelle Produkte im Jahr 2025 einen Marktanteil von 88,62 % am Kochweinsmarkt, während ökologischer Kochwein bis 2031 mit einer CAGR von 9,11 % wachsen soll.
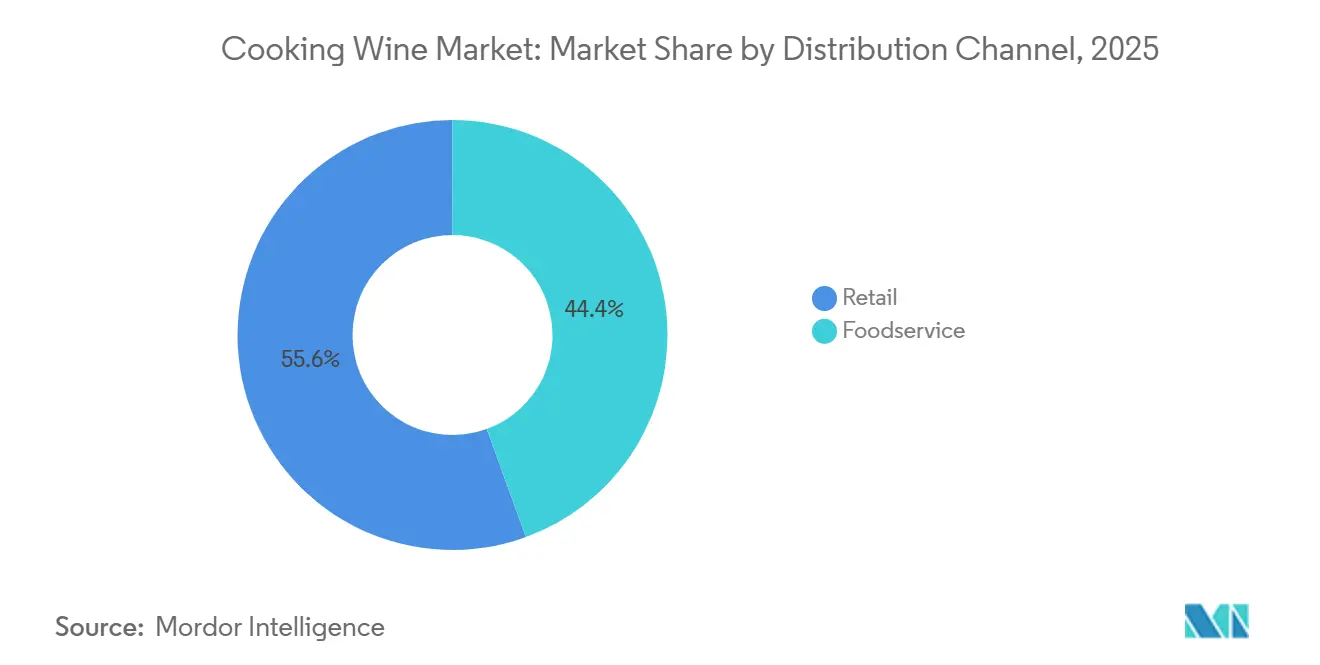
- Nach Vertriebskanal hielt der Gastronomiebereich im Jahr 2025 einen Umsatzanteil von 44,13 %, während der Einzelhandel bis 2031 mit einer CAGR von 8,91 % am schnellsten wachsen soll.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 38,90 % und soll bis 2031 mit einer CAGR von 8,98 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globalisierung der häuslichen und professionellen Küche | +0.4% | Global, konzentriert im asiatisch-pazifischen Raum, Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmendes Verbraucherinteresse an gehobenen Heimdining-Erlebnissen | +0.3% | Nordamerika, Europa, städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Premiumisierung alltäglicher kulinarischer Zutaten | +0.4% | Global, angeführt von Nordamerika und den erstklassigen Städten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Gastronomie- und internationale Restaurantexpansion | +0.5% | Kernbereich asiatisch-pazifischer Raum, Ausweitung auf Südamerika, den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Digitale Rezeptentdeckung und E-Commerce-Verfügbarkeit | +0.4% | Global, insbesondere asiatisch-pazifischer Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Kochweinen mit Clean-Label-Kennzeichnung | +0.5% | Nordamerika, Europa, gesundheitsbewusste Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globalisierung der häuslichen und professionellen Küche
Der Kochweinsmarkt profitiert davon, dass interkulturelles Kochen in Heim- und Profiküchen immer verbreiteter wird. Reiskochwein hat eine etablierte funktionale Rolle in chinesischen, japanischen, koreanischen und südostasiatischen Gerichten, während Marsala, Sherry und Weißwein in der europäischen Zubereitungsweise vertraut bleiben. Kikkoman gab im Juni 2026 Pläne für seine erste Produktionsstätte in Indien bekannt und bezeichnete Indien als seinen wichtigsten langfristigen Markt. Diese Entscheidung zeugt vom Vertrauen in die zunehmende Verwendung asiatischer kulinarischer Zutaten durch indische Gastronomiebetreiber. Lee Kum Kee und die UNESCO starteten im Januar 2026 das Forever Flavors Project, das kulinarische Erbegeschichten nutzt, um kulinarische Traditionen mit einem globalen Publikum zu verbinden[1]. Solche Aktivitäten können die Bekanntheit von Shaoxing-Huadiao-Kochwein und verwandten Produkten in Märkten verbessern, in denen diese Zutaten zuvor nur begrenzte Einzelhandelspräsenz hatten.
Gastronomie- und internationale Restaurantexpansion
Der Kochweinsmarkt bezieht erhebliche Mengen aus gewerblichen Küchen, die kulinarischen Wein wiederholt in Saucen, Marinaden, Schmorgerichten und zubereiteten Speisen verwenden. Die Gastronachfrage wird durch das Restaurantwachstum und durch Franchiseformate gestützt, die dieselbe Zutatenspezifikation an mehreren Standorten erfordern. Foshan Haitian Flavoring and Food meldete für 2025 einen Umsatz von 28.873 Millionen CNY, entsprechend 4,0 Milliarden USD, und gab an, dass der Kernumsatz mit Würzmitteln um 9,0 % gestiegen ist. Koch- und Würzweine sind Teil dieses breiteren Würzmittelportfolios, sodass das Wachstum des Unternehmens das Potenzial für Lieferanten zeigt, die Restaurant- und Fertiggerichtekanäle bedienen. Otafuku Sauce Malaysia eröffnete im Dezember 2025 eine halal-zertifizierte Fabrik in Negeri Sembilan, nachdem die Produktion im Juli 2025 begonnen hatte, wie die Malaysische Investitionsentwicklungsbehörde mitteilte. Die Anlage zeigt ein verstärktes Engagement für konforme kulinarische Würzmittelproduktion für südostasiatische und Exportmärkte.
Digitale Rezeptentdeckung und E-Commerce-Verfügbarkeit
Digitale Lebensmittelinhalte verkürzen den Weg von der Rezeptentdeckung bis zum Kauf einer Spezialzutat. Der Auslandsdienst des US-Landwirtschaftsministeriums berichtete, dass Social Commerce auf Douyin und Xiaohongshu sowie die Meituan-Lieferung zu wichtigen Absatzkanälen außerhalb des Handels für Weinprodukte in China geworden sind[2]. Diese Kanäle machen Verbraucher mit unbekannten Kochmethoden vertraut und erleichtern die Bestellung von Zutaten, die mit Rezeptinhalten verknüpft sind. Der Kochweinsmarkt hat daher einen besseren Zugang zu Verbrauchern, die in einem herkömmlichen Supermarkt nicht nach einem speziellen kulinarischen Wein gesucht hätten. Der Online-Einzelhandel kann auch kleinere Packungsgrößen und hochwertige Produktbeschreibungen unterstützen, die im volumenstarken Gastronomieverkauf weniger praktikabel sind. Club-Format-Einzelhändler in China beziehen ebenfalls Spezialprodukte als Reaktion auf die durch Online-Entdeckung geprägte Nachfrage. Dies verlagert den Wettbewerb hin zu Produktsichtbarkeit, vertrauenswürdiger Herkunft und zuverlässiger Lieferung.
Wachsende Nachfrage nach Kochweinen mit Clean-Label-Kennzeichnung
Clean-Label-Präferenzen verändern den Produktmix im Kochweinsmarkt. Käufer achten stärker auf Natriumgehalt, Sulfite, künstliche Aromen und die Herkunft kulinarischer Zutaten. Sudvinbio-Daten zeigten, dass ökologischer Wein in Frankreich im Jahr 2024 wertmäßig um 7 % und mengenmäßig um 6 % wuchs, während der Umsatz über Fachhändler um 12,4 % und der Direktverkauf an Verbraucher um 14 % stieg. Das vergleichbare Muster ist für Kochweine relevant, da Fachgeschäfte und Direktverkauf Produkte mit zertifizierter Herkunft und einfacheren Rezepturen unterstützen können. Der chinesische Standard GB/T 38500-2020 für gebrauten Kochwein legt Anforderungen an Produktqualität und Produktionskontrollen fest. Hersteller, die Clean-Label-Aussagen belegen können, sind besser positioniert, um eine Premiumpositionierung in wiederkehrende Einzelhandelsnachfrage umzuwandeln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Trauben-, Reis- und Getreideeinsatzstoffen | -0.2% | Global, am stärksten in Nordamerika und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften für alkoholbasierte kulinarische Produkte | -0.1% | Nordamerika (TTB/FDA), Europa, nationale Rahmenbedingungen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Substitution durch Essig, Brühe, Sake und Aromengemische | -0.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Versteckte Natrium-, Sulfit- und Clean-Label-Reformulierungsbelastung | -0.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Trauben-, Reis- und Getreideeinsatzstoffen
Der Kochweinsmarkt ist für Weißwein-, Rotwein-, Sherry- und Marsala-Produkte auf traubenbasierte Einsatzstoffe und für asiatische kulinarische Weine auf Reiseinsatzstoffe angewiesen. Die Weintraubenernte in Kalifornien fiel 2025 auf 2,63 Millionen Tonnen, nach einem Rückgang von 25,2 % im Jahr 2024, laut Berichten auf Basis von Daten des US-Landwirtschaftsministeriums[3]. Dieser Rückgang kann die Verfügbarkeit von Einsatzstoffen einschränken und die Wirtschaftlichkeit der Erzeuger schwächen, selbst wenn die Traubenpreise ebenfalls unter Druck stehen. Die Internationale Organisation für Rebe und Wein meldete einen weltweiten Weinkonsum von 214,2 Millionen Hektolitern im Jahr 2024, dem niedrigsten Stand seit 1961. Eine geringere Nachfrage nach Getränkewein kann die Verfügbarkeit und Qualität von Basiswein verändern, der möglicherweise in kulinarische Anwendungen einfließt. Lieferanten benötigen daher eine flexible Beschaffung und eine enge Kontrolle der Einsatzstoffqualität, um die Produktkonsistenz zu gewährleisten.
Strenge Vorschriften für alkoholbasierte kulinarische Produkte
Der Alkoholgehalt unterstellt Kochwein Vorschriften, die für viele andere Speisekammergewürze nicht gelten. Das US-amerikanische Alcohol and Tobacco Tax and Trade Bureau verlangt eine Formelgenehmigung für inländischen gesalzenen Kochwein im Rahmen seiner Klassifizierung als Nicht-Getränkewein. Einige spezielle Kochweinrezepturen erfordern auch Laboranalysen und die Einhaltung von Lebensmittelkennzeichnungsanforderungen. Das TTB schlug im April 2025 die obligatorische Angabe wichtiger Lebensmittelallergene und Alkoholinformationen für Weine und andere alkoholische Getränke vor. Diese Anforderungen können eine Neuformulierung erfordern, wenn weizenbasierte Schönungsmittel oder eibasierte Klärverfahren eingesetzt werden. Die regulatorische Belastung begünstigt Hersteller, die bereits über Formelgenehmigungsverfahren, Kennzeichnungskompetenz und etablierte Qualitätssysteme verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Reiskochwein treibt das schnellste WachstumReiskochwein soll bis 2031 mit einer CAGR von 8,46 % wachsen, der höchsten Rate unter den Produkttypen im Kochweinsmarkt. Er ist eine funktionale Zutat in chinesischen, japanischen, koreanischen und südostasiatischen Küchen und unterstützt seine Verwendung über einen engen Spezialanlass hinaus. Restaurantketten, Hersteller verpackter Lebensmittel und Online-Rezeptinhalte erweitern die potenzielle Kundenbasis außerhalb Asiens. Foshan Haitian Flavoring and Food meldete, dass sein Kerngeschäft mit Würzmitteln im Jahr 2025 27.399 Millionen CNY, entsprechend 3,8 Milliarden USD, erreichte, ein Anstieg von 9,0 % gegenüber dem Vorjahr. Koch- und Würzweine sind im Mehrsparten-Würzmittelportfolio des Unternehmens enthalten. Diese Leistung unterstreicht die anhaltende Bedeutung reisorientierter kulinarischer Produkte in großen asiatischen Würzmittelsystemen.
Weißkochwein machte 2025 31,51 % der Marktgröße für Kochwein aus, gestützt durch seine Vielseitigkeit in Saucen, Schmorgerichten und Lebensmittelverarbeitungsanwendungen. Seine etablierte Rolle gibt Gastronomieeinkäufern eine vertraute und berechenbare Zutat für standardisierte Rezepte. Rotwein, Sherry und Marsala dienen spezifischeren Kochzwecken und stehen im Wettbewerb mit günstigeren oder flexibleren Alternativen. Premium-Shaoxing-Weinproduzenten präsentieren traditionellen Huangjiu auch als hochwertige kulinarische Zutat für jüngere Verbraucher. Funktionale Reisweine für Meeresfrüchte, Hot Pot und Schmorgerichte schaffen weiteren Raum für differenzierte Produktentwicklung. Der nationale Standard für gebrauten Kochwein in China bietet eine Grundlage, um qualitätsorientierte Angebote von Massenprodukten zu unterscheiden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kategorie:
Biologische Produkte wachsen schneller als konventionelle ProdukteKonventionelle Produkte repräsentierten im Jahr 2025 88,62 % der Kochwein-Marktgröße, da Käufer im Foodservice-Bereich Wert auf kalkulierbare Kosten, verlässliche Versorgung und gleichbleibende Geschmacksleistung legen. Diese Produkte eignen sich weiterhin für die Beschaffung in Großküchen und den breiten Einzelhandelsvertrieb. Biologischer Kochwein wird bis 2031 mit einer CAGR von 9,11 % wachsen – der höchsten Rate aller ausgewiesenen Segmentierungstypen. Der Unterschied spiegelt das wachsende Interesse an Zutaten-Transparenz und zertifizierter Herkunft wider. Der Kochwein-Markt kann die Bio-Zertifizierung nutzen, um eine klare Differenzierung zu kommunizieren, da ein Einzelhandelskäufer die Qualität vor dem Kauf nicht beurteilen kann. Daten zum französischen Bio-Weinabsatz zeigten ein stärkeres Wachstum über Fachweinhändler und Direktvertriebskanäle als über den Masseneinzelhandel. Dieser Vertriebsweg ist für hochwertige Kochweine relevant, die Produktaufklärung und eine klare Erläuterung ihrer Zusammensetzung erfordern.
Die Aufteilung in konventionelle und biologische Produkte erfordert von den Herstellern, unterschiedliche Einkaufsbedürfnisse zu bedienen. Konventionelle Produkte eignen sich für kostenbewusste Foodservice-Kunden, bei denen Großmengenabnahme und Rezeptkonsistenz entscheidend sind. Biologische Produkte können höhere Stückwerte im Facheinzelhandel und im Direktvertrieb unterstützen, wo Zertifizierungen und Herkunftsangaben stärker sichtbar sind. Die Verordnung (EU) 2018/848 bildet den regulatorischen Rahmen für die ökologische Produktion und Kennzeichnungsansprüche in relevanten europäischen und Exportmärkten. Die Kochwein-Branche muss daher Versorgungs-, Verpackungs- und Kundenstrategien für beide Kategorien klar voneinander trennen. Der Kochwein-Markt erfordert zudem eine separate kommerzielle Planung, da das Aufstiegsverhalten im Einzelhandel nicht dem Einkaufsverhalten im Foodservice entspricht. Marken, die biologische Produkte als einfache Erweiterung des konventionellen Sortiments behandeln, könnten Schwierigkeiten haben, ihren Mehrwert zu kommunizieren. Marken mit verlässlicher Zertifizierung und klaren Zutateninformationen können eine bessere Positionierung im Premiumregal unterstützen.
Nach Vertriebskanal:
Einzelhandel profitiert von digitaler KochentdeckungDer Gastronomiebereich hielt 2025 44,13 % der Marktgröße für Kochwein und spiegelt die wiederkehrenden Mengen wider, die von professionellen Küchen verwendet werden. Gewerbliche Küchen kaufen oft in großen Mengen und benötigen stabile Geschmacks-, Spezifikations- und Nachbestellverfügbarkeit. Diese Anforderungen machen den Kanal für etablierte Lieferanten mit Gastronomiebeziehungen wichtig. Der Einzelhandel soll bis 2031 mit einer CAGR von 8,91 % wachsen und damit die Gesamtkategorierate übertreffen. Der Anstieg ist mit E-Commerce, Heimkochen und digital gesteuerter Rezeptentdeckung verbunden. Der Online-Einzelhandel ist besonders relevant für spezielle Reisweine und Premiumprodukte, die in Mainstream-Geschäften möglicherweise nur begrenzten Regalplatz erhalten. Verbrauchermärkte und Supermärkte bleiben für das Volumen wichtig, während Fachgeschäfte differenziertere Angebote unterstützen.
Der Auslandsdienst des US-Landwirtschaftsministeriums (USDA) identifizierte Livestreaming, Social Commerce und Lieferplattformen als wichtige Kanäle für Weinprodukte in China. Diese Erkenntnisse unterstützen die Ansicht, dass Online-Inhalte Nachfrage erzeugen können, anstatt sie lediglich zu erfüllen. Der Kochweinsmarkt benötigt unterschiedliche Produkte und Preisansätze im Online-Einzelhandel, in Fachgeschäften, Supermärkten und der Gastronomie. Der Kochweinsmarkt kann digitale Aufklärung nutzen, um ein Produkt zu erklären, bevor ein Verbraucher einen Kauf tätigt. Online-Angebote können Servierhinweise, Rezeptlinks und eine ausführlichere Erläuterung der regionalen Herkunft bieten. Gastronomieeinkäufer priorisieren stattdessen eine konsistente Versorgung, Format und Küchenleistung. Das Einzelhandelswachstum wird daher Marken belohnen, die Packungsgröße und Botschaft anpassen können, ohne die Kernproduktqualität zu verändern. Dieser Kanalmix bietet Premiumlieferanten auch einen weiteren Weg zu Haushalten, die restaurantähnliches Kochen zu Hause anstreben.
Geografische Analyse
APAC-Kochweinsmarkt
Asien-Pazifik hielt im Jahr 2025 einen regionalen Umsatzanteil von 38,90 % und wird voraussichtlich bis 2031 mit einer CAGR von 8,98 % wachsen. China bleibt zentral, da Kochwein in der etablierten Liaojiu-Tradition verankert ist und in Haushalten, Restaurants und der Zubereitung von Convenience-Food verwendet wird. Die Nachfrage nach Getränkewein und die Nachfrage nach Kochwein folgen unterschiedlichen Mustern, trotz des breiteren Rückgangs im chinesischen Getränkeweinkonsum, der von der OIV festgestellt wurde. Die OIV-Nachfrage nach Fertiggerichten, die Expansion der Gastronomie und die Aufmerksamkeit für zusatzstofffreie Zutaten unterstützen die Verwendung von gebrautem Kochwein. Der chinesische Standard GB/T 38500-2020 unterstützt ebenfalls eine stärkere Qualitätsdifferenzierung unter den Herstellern. Japan, Südkorea, Thailand, Indonesien, Vietnam und Singapur liefern zusätzliche regionale Nachfrage durch ihre etablierten Kochtraditionen und Gastronomieaktivitäten.
Kochweinmarkt in Europa und Nordamerika
Europa und Nordamerika haben durch eine ausgereifte Gastronomienutzung und langjährige Heimkochpraktiken wichtige Positionen im Kochweinsmarkt. Der Kochweinsmarkt in diesen Regionen hängt von vertrauten Zubereitungsmethoden sowie der Nachfrage nach globalen Aromen ab. Frankreich, Italien, Spanien, das Vereinigte Königreich und Deutschland haben eine stabile Nachfrage nach weißen und roten kulinarischen Weinen in der klassischen Küche. Städtische europäische Zentren bauen auch asiatische Restaurantkapazitäten aus, was die Nachfrage nach Reiskochwein und Shaoxing-Produkten unterstützt. In Nordamerika erweitern multikulturelle Lebensmittelpräferenzen die Präsenz von Reis- und Spezialkulinarweinen in Mainstream-Lebensmittelgeschäften. Gastronomiebetreiber verwenden weiterhin Weißwein, Sherry und Marsala für Saucen und zubereitete Hauptgerichte. Die US-Weinexporte nach China fielen laut dem Auslandsdienst des US-Landwirtschaftsministeriums von Januar bis Juli 2025 um 70 % auf 17,4 Millionen USD. Dieses Handelsmuster unterstreicht die Relevanz asiatischer Produkte in westlichen Einzelhandelskanälen.
Kochweinmarkt in Nahost und Afrika sowie Südamerika
Südamerika, der Nahe Osten und Afrika sind kleinere Teile des Kochweinsmarkts, bieten aber spezifische Entwicklungsmöglichkeiten. Der Kochweinsmarkt muss sein Format und seinen Kanalansatz anpassen, wo konventionelle alkoholbasierte Produkte nur begrenzte Akzeptanz finden. Brasilien, Argentinien und Chile profitieren vom Wachstum im Gastgewerbe und einer breiteren Exposition der Haushalte gegenüber internationalen Gerichten. Kikkoman do Brasil begann 2025 mit dem Export von 5 Würzmittelprodukten nach Peru und konzentrierte sich dabei auf die Bedürfnisse peruanisch-chinesischer, sogenannter Chifa-Restaurants. Alkoholvorschriften schränken die konventionelle Kochweinsnutzung in vielen islamisch geprägten Märkten ein und konzentrieren den Umsatz auf Gastronomiebetriebe und Expatriate-Einzelhandel. Nigeria und Südafrika bieten kurzfristige Möglichkeiten durch organisierten Gastronomiebereich. Die halal-zertifizierte Anlage von Otafuku Sauce Malaysia bedient Malaysia, Indonesien, Singapur, die Vereinigten Arabischen Emirate, Japan und andere Märkte. Ihre regionale Ausrichtung deutet auf Potenzial für halal-konforme und alkoholfreie kulinarische Alternativen hin.

Wettbewerbslandschaft
Der Kochwein-Markt ist mäßig konsolidiert, ohne dass ein einzelner Anbieter jeden Produkttyp und jede Region dominiert. Der Kochwein-Markt wird weiterhin durch regionale Stärken geprägt und nicht durch ein einheitliches globales Produktportfolio. Foshan Haitian, Kikkoman, Lee Kum Kee und Mizkan verfügen über starke Positionen bei Reis- und asiatischen Kochweinen dank ihrer Vertriebsreichweite, Markenbekanntheit und Fermentationskompetenz. Holland House, im Besitz von Mizkan America, PANOS Brands und Roland Foods, bedient den Mainstream-Bedarf an weißen Kochweinen und Sherry-Kochweinen in Nordamerika und Europa. Produkte asiatischer Herkunft gewinnen in multikulturellen Einzelhandelsformaten an Sichtbarkeit und erhöhen den Druck auf konventionelle regionale Positionen. Das derzeit größte Kapitalinvestitionsprojekt ist die Erweiterung der Anlage von Mizkan America in Owensboro, Kentucky, im Wert von 156 Millionen USD. Die Anlage soll in der zweiten Hälfte des Jahres 2026 zusätzliche Kapazitäten für Holland House Cooking Wine und andere Marken bereitstellen.
Der Wettbewerb im Kochwein-Markt konzentriert sich darauf, Foodservice und Einzelhandel zu bedienen, ohne die Produktkonsistenz zu beeinträchtigen. Große Hersteller können eine breite Distribution mit den regulatorischen und qualitätssichernden Ressourcen kombinieren, die für alkoholbasierte Kochprodukte erforderlich sind. Das Premiumwachstum hat auch die Aufmerksamkeit auf biologische Produkte, einfachere Rezepturen und klarere Herkunftsinformationen gelenkt. Kikkomans geplante Anlage in Indien ist ein strategischer Schritt hin zu einer lokalisierten Produktion in einem großen Restaurantmarkt. Lee Kum Kees Forever Flavors Project nutzt das kulinarische Erbe, um die globale Stellung seiner Shaoxing Huadiao Kochwein-Reihe zu stärken. Die Erweiterung von Mizkan America in Kentucky ist eine direkte Kapazitätsreaktion, die die Fähigkeit des Unternehmens stärkt, nordamerikanische Kunden in großem Maßstab zu beliefern.
Offene Chancen im Kochwein-Markt bestehen bei zugänglichen Premium-Bio-Produkten, Halal-konformen Formaten und funktionellen Reisweinen für bestimmte Gerichte. Premium-Bio-Produkte benötigen eine glaubwürdige Zertifizierung und zugängliche Einzelhandelspreise, um über ein kleines Fachpublikum hinaus zu wachsen. Halal-zertifizierte und alkoholfreie Alternativen können dort wichtig sein, wo konventionelle alkoholbasierte Produkte auf regulatorische oder religiöse Einschränkungen stoßen. Funktionelle Rezepturen für Meeresfrüchte, Hot Pot und Schmorgerichte sind in China stärker verbreitet als in vielen Überseemärkten. Shaoxing Wine Co. verfügt über einen Herkunftsvorteil aufgrund seiner langen Verbindung mit der Huangjiu-Produktion in Zhejiang. Proprietäre Fermentations- und Verschnitttechniken können Anbietern helfen, sich von Standardprodukten abzuheben. Die verfügbaren Informationen liefern keine kombinierten Marktanteilszahlen für die führenden Unternehmen, sodass ein Marktkonzentrationsindex nicht berechnet werden kann, ohne nicht belegte Daten hinzuzufügen.
Marktführer im Kochwein-Markt
-
AAK AB
-
Batory Foods
-
ECOVINAL, S.L.U.
-
Elegre Pty Ltd.
-
Eden Foods, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kochwein-Markt
- AAK AB
- Batory Foods
- De Vinco Company
- ECOVINAL, S.L.U.
- Elegre Pty Ltd.
- Eden Foods, Inc.
- Foshan Haitian Flavoring and Food Co., Ltd.
- Goya Foods, Inc.
- Holland House
- Kikkoman Corporation
- Lee Kum Kee Co., Ltd.
- Mizkan Holdings Co., Ltd.
- Marina Foods, Inc.
- PANOS Brands, LLC
- Pompeian, Inc.
- Roland Foods, LLC
- Shaoxing Wine Co., Ltd.
- Stratas Foods LLC
- The Kroger Co.
- World Finer Foods, LLC

Recent Industry Developments in Kochwein-Markt
- Januar 2026: Mizkan America setzte im Jahr 2026 den Bau seiner 156 Millionen USD umfassenden Erweiterung in Owensboro, Kentucky, fort. Die neuen Produktionslinien wurden für die Herstellung von Holland House Cooking Wine neben Mizkans Essigen und asiatischen Saucen konzipiert, was die Produktionskapazität erheblich steigert und die Versorgung in ganz Nordamerika stärkt.
- Juli 2026: Gourmet Classic brachte eine breite Kochweinserie auf den Markt, die 4,8 % Cabernet Sauvignon, Chardonnay, italienischen Rot-/Weißwein, verstärkten Madeira und Port sowie 0 % alkoholfreie Varianten umfasst. Das Unternehmen bietet auch professionelle 3-Liter-, 5-Liter- und 10-Liter-Formate an, die Restaurants, Caterer und Lebensmittelhersteller unterstützen.
- Juli 2026: Kuaijishan Shaoxing Wine Company setzte im Jahr 2026 die Ausweitung seiner Kochweinsendungen in die USA fort, wobei die Juli-Sendungen 4.608 kg Kochwein nach Houston und 12.800 kg Koch-/Kochreisweins nach Tacoma umfassten. Die wiederholten Sendungen deuteten auf eine anhaltende Stärkung des chinesischen Kochweinsangebots auf dem US-Markt hin.


Berichtsumfang des globalen Kochwein-Marktberichts
Kochwein ist ein behandelter, lagerstabiler Wein, der als Würzmittel und nicht als Getränk verkauft wird. Der Kochwein-Marktbericht ist nach Produkttyp, Kategorie, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Rotwein, Weißwein, Reiswein, Sherry, Marsala und Sonstige segmentiert. Nach Kategorie ist der Markt in konventionell und biologisch segmentiert. Nach Vertriebskanal ist der Markt in Gastronomie und Einzelhandel segmentiert. Das Einzelhandelssegment ist weiter in Hypermärkte/Supermärkte, Fachgeschäfte, Online-Einzelhandel und Sonstige unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Rotkochwein |
| Weißkochwein |
| Reiskochwein |
| Sherry-Kochwein |
| Marsala-Kochwein |
| Sonstige Produkttypen |
| Konventionell |
| Biologisch |
| Gastronomie | |
| Einzelhandel | Hypermärkte und Supermärkte |
| Fachgeschäfte | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Rotkochwein | |
| Weißkochwein | ||
| Reiskochwein | ||
| Sherry-Kochwein | ||
| Marsala-Kochwein | ||
| Sonstige Produkttypen | ||
| Kategorie | Konventionell | |
| Biologisch | ||
| Vertriebskanal | Gastronomie | |
| Einzelhandel | Hypermärkte und Supermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Kochwein-Markt bis 2031 erreichen?
Der Kochweinsmarkt soll bis 2031 477,03 Millionen USD erreichen und von 2026 bis 2031 mit einer CAGR von 3,23 % wachsen. Im Jahr 2025 wurde er auf 398,62 Millionen USD geschätzt.
Welcher Kochwein-Produkttyp wächst am schnellsten?
Reiskochwein ist der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 8,46 % bis 2031. Seine Verwendung ist eng mit chinesischen, japanischen, koreanischen und südostasiatischen Zubereitungsmethoden verbunden.
Warum wächst biologischer Kochwein schneller als konventionelle Produkte?
Biologische Produkte werden durch die Nachfrage nach transparenten Zutaten, zertifizierter Herkunft und Premium-Fachhandelsangeboten unterstützt. Sie werden bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen. Fachhändler und Direktvertriebskanäle sind wichtig für die Kommunikation ihrer Herkunfts- und Rezepturvorteile.
Welcher Vertriebskanal führt beim Kochweinverkauf?
Der Gastronomiebereich führte 2025 mit einem Umsatzanteil von 44,13 %, während der Einzelhandel bis 2031 mit einer CAGR von 8,91 % am schnellsten wachsen soll.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

