
Tamanho e Participação do Mercado de Têxteis Técnicos para Construção
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 26.51 Bilhões de dólares |
| Tamanho do Mercado (2032) | 34.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.50 % |
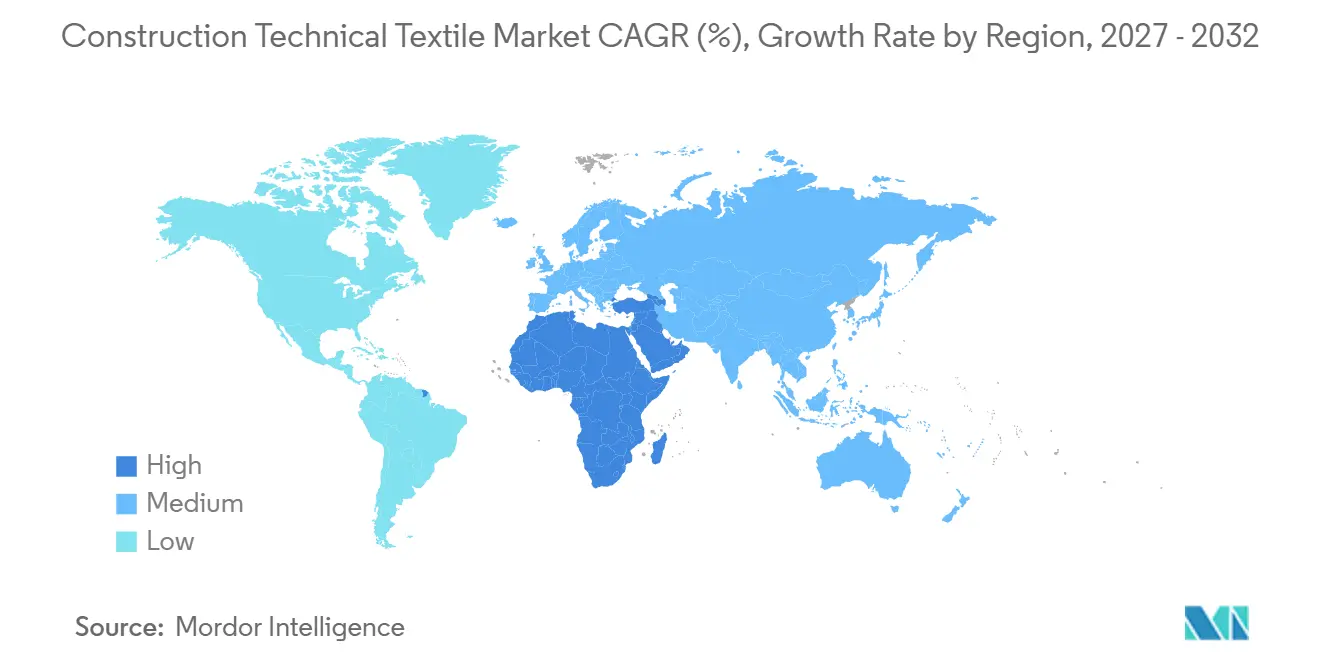
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
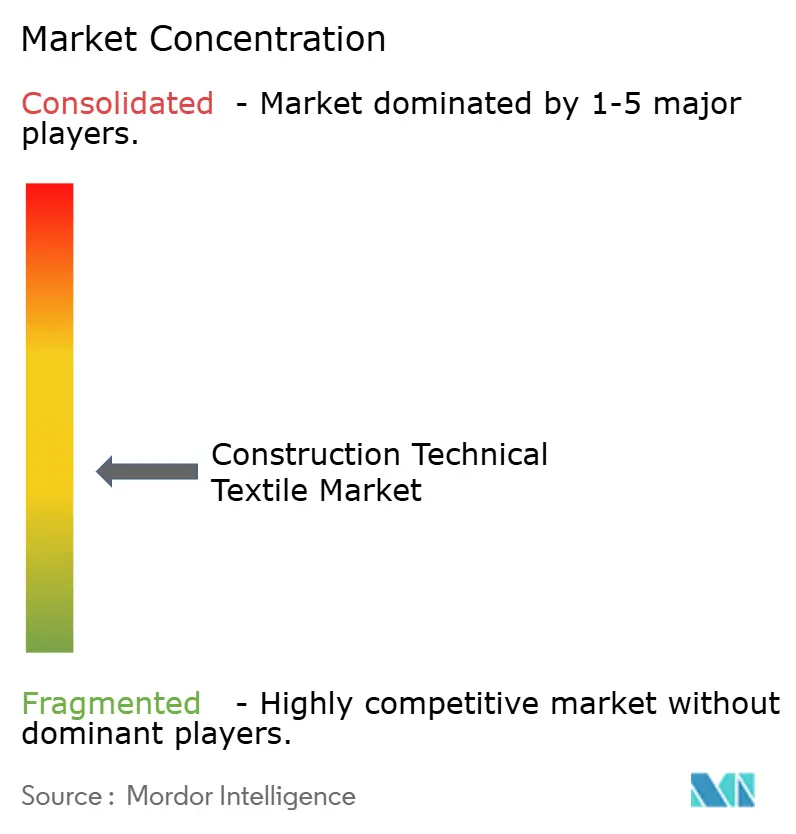
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos para Construção pela Mordor Intelligence
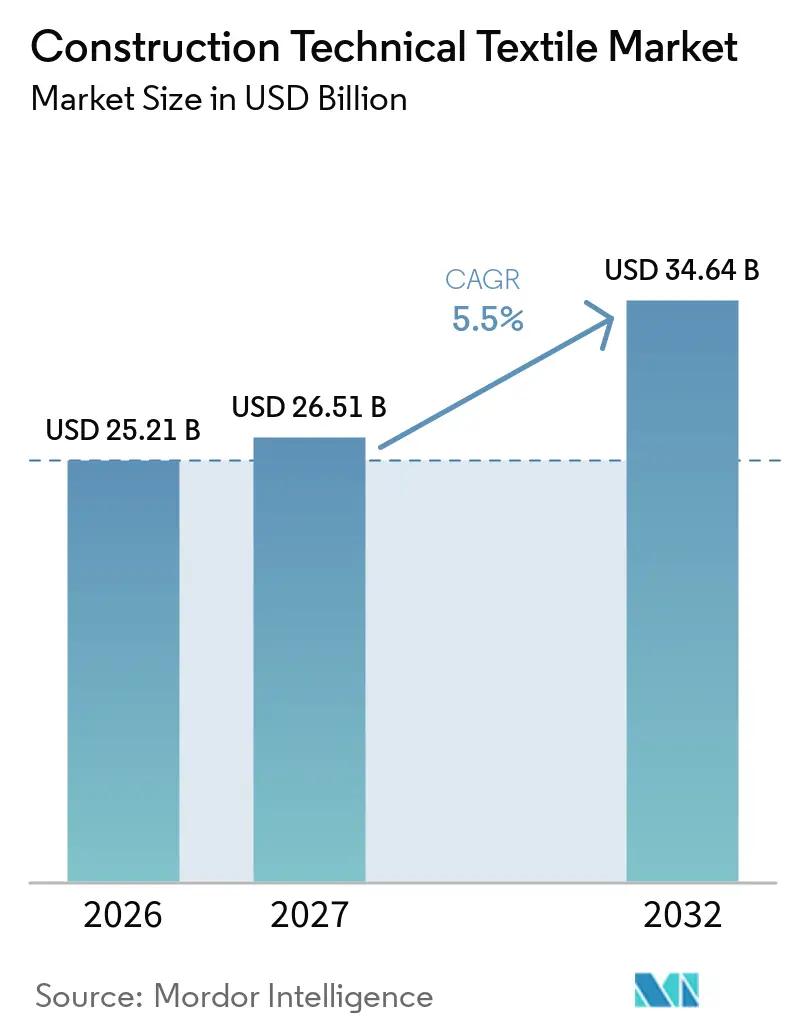
O tamanho do Mercado de Têxteis Técnicos para Construção deve crescer de 25,21 bilhões de USD em 2026 para 26,51 bilhões de USD em 2027 e tem previsão de atingir 34,64 bilhões de USD até 2032, a um CAGR de 5,5% no período de 2027 a 2032.
O mercado de têxteis técnicos para construção atende à envolvente do edifício por meio de subcoberturas de telhado, membranas arquitetônicas, envoltórios de fachada, malhas de reforço em fibra de vidro, revestimentos de isolamento e redes de proteção de canteiro de obras. A demanda é sustentada pela atividade de construção e por normas de edificação que atribuem maior importância ao desempenho energético, à classificação de resistência ao fogo e à durabilidade dos materiais. Esses requisitos favorecem materiais que gerenciam a umidade, reforçam os sistemas construtivos e reduzem o tempo de instalação. Programas de renovação e métodos de construção leve também ampliam os casos de uso para têxteis de alto desempenho. O mercado de têxteis técnicos para construção permanece exposto a variações nos custos de polímeros e aditivos especiais; no entanto, a demanda por renovação e a conformidade com códigos de eficiência energética oferecem suporte ao longo do período de previsão.
Principais Conclusões do Relatório
- Por tipo de produto, os têxteis para cobertura e impermeabilização detinham 27% da participação do mercado de têxteis técnicos para construção em 2026, enquanto as membranas arquitetônicas e tecidos tensionados têm previsão de crescimento a um CAGR de 7,2% até 2032.
- Por tipo de material, o poliéster detinha 32% do tamanho do mercado de têxteis técnicos para construção em 2026, enquanto as fibras de carbono, aramida e outras fibras de alto desempenho têm previsão de crescimento a um CAGR de 7,5% até 2032.
- Por tipo de projeto de construção, a construção comercial representou 34% do mercado em 2026, enquanto a construção industrial e logística tem previsão de crescimento a um CAGR de 6,8% até 2032.
- Por geografia, a Ásia-Pacífico representou 42,5% do mercado em 2026, enquanto o Oriente Médio e África tem previsão de crescimento a um CAGR de 6,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Construção de Edifícios Comerciais, Industriais e Institucionais | +1.5% | Global, liderado pela Ásia-Pacífico e pelo Oriente Médio e África | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Aumento dos Requisitos de Eficiência Energética e Isolamento Térmico em Edificações | +1.2% | União Europeia como núcleo, com repercussão para América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Demanda por Materiais de Construção Leves e de Alta Resistência | +1% | Global, com aceleração no Sul da Ásia e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Aumento das Atividades de Renovação de Edifícios e Retrofit de Fachadas | +0.8% | Europa principalmente, estendendo-se à América do Norte | Médio prazo (2-4 anos) |
| Adoção Crescente de Membranas Arquitetônicas e Estruturas de Tecido Tensionado | +0.7% | Ásia-Pacífico, Oriente Médio e África e centros urbanos europeus selecionados | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Requisitos Mais Rigorosos de Segurança Contra Incêndio em Edificações e Desempenho de Materiais de Construção | +0.5% | União Europeia e Reino Unido como primários, com repercussão global de conformidade | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Construção de Edifícios Comerciais, Industriais e Institucionais
Projetos comerciais, industriais e institucionais impulsionam grande parte da demanda por têxteis para construção, pois exigem proteção contra intempéries, controle acústico, isolamento e sistemas de cobertura duráveis. Projetos de data centers são uma aplicação fundamental, pois utilizam membranas de impermeabilização, isolamento acústico e barreiras de vapor para pisos elevados. Esses produtos auxiliam os empreiteiros a gerenciar a umidade e os cronogramas de instalação em edificações tecnicamente exigentes. O mercado de têxteis técnicos para construção também se beneficia de instalações industriais e logísticas, onde grandes vãos de cobertura e barreiras duráveis são importantes. Edifícios comerciais utilizam substratos de cobertura, envoltórios de fachada e tecidos de reforço em novas construções e reformas. Essa ampla base de aplicações sustenta a demanda recorrente em vários tipos de edificações, sem depender de uma única categoria de projeto.
Aumento dos Requisitos de Eficiência Energética e Isolamento Térmico em Edificações
A Diretiva UE 2024/1275 entrou em vigor em maio de 2024 e exige que os Estados-Membros elaborem planos nacionais de renovação e reforcem os padrões mínimos de desempenho energético para edifícios.[1] A diretiva concentra-se em isolamento, janelas e barreiras de ar, tornando o desempenho da envolvente do edifício uma parte central do planejamento da construção. Membranas respiráveis e revestimentos de isolamento à base de fibras podem apoiar esses requisitos ao gerenciar o ar e a umidade em conjuntos de paredes e coberturas. Um estudo de 2024 do Instituto Federal Alemão de Pesquisa em Construção, Urbanismo e Desenvolvimento Espacial examinou módulos adaptativos de fachada com membrana e seu potencial para reduzir o carbono incorporado e a energia operacional.[2] O mercado de têxteis técnicos para construção, portanto, se beneficia de regulamentações que transformam as melhorias na envolvente do edifício em trabalho de conformidade planejado. A demanda pode se estender a revestimentos de isolamento, subcoberturas de telhado e envoltórios de fachada quando os proprietários de edifícios atualizam seus ativos existentes.
Crescente Demanda por Materiais de Construção Leves e de Alta Resistência
Painéis modulares de construção e componentes estruturais leves utilizam têxteis técnicos para reforço, controle de vapor e acabamento superficial. O Instituto Central de Pesquisa em Construção da Índia está validando têxteis 2D e 3D, incluindo formatos de PBO, fibra de vidro e geogrelha, para usos estruturais e geotécnicos, desde paredes de contenção de subsolo até concreto de casca fina e componentes de fachada pré-fabricados. Têxteis de vidro resistentes a álcalis e compósitos de malha de carbono podem reduzir a profundidade de cobrimento necessária em determinados elementos de concreto armado em comparação com o reforço convencional de aço. Isso oferece aos projetistas maior flexibilidade em peças estruturais finas e componentes de fachada. O Fraunhofer IBP também relatou que sistemas de fachada têxtil podem substituir as camadas de reboco de sistemas compostos de isolamento térmico externo convencionais e oferecem maior resistência a fissuras sob ciclos térmicos. Esses usos fortalecem o papel do mercado de têxteis técnicos para construção em sistemas leves, onde uma carga estrutural menor e uma instalação controlada são importantes.
Aumento das Atividades de Renovação de Edifícios e Retrofit de Fachadas
A renovação de edifícios cria uma fonte de demanda separada da nova construção, pois os ativos existentes frequentemente requerem sistemas de baixo peso que possam ser instalados com perturbação mínima. As abordagens de fachada têxtil podem fornecer funções de sombreamento, térmicas e visuais em um único sistema. O sistema FACID M da Schüco utiliza uma abordagem de tensionamento que transfere as cargas da membrana dentro do perfil de alumínio e pode usar tecidos de fibra de vidro com classificação A2 para aplicações em conformidade com normas de incêndio. A renovação de edifícios comerciais mais antigos também favorece produtos que podem ser instalados rapidamente, mantendo os ocupantes no edifício. O mercado de têxteis técnicos para construção pode, portanto, atender a projetos onde a velocidade de instalação, a flexibilidade de design e o baixo peso adicionado são fatores centrais de compra.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Poliéster, Polipropileno e Fibras Especiais | -0.7% | Global, concentrado nos polos de produção da Ásia-Pacífico | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Altos Custos de Produção e Instalação de Membranas Arquitetônicas Avançadas | -0.6% | Oriente Médio e África, América do Sul e mercados da Ásia-Pacífico sensíveis a preços | Médio prazo (2-4 anos) a Longo prazo (≥ 4 anos) |
| Requisitos Rigorosos de Certificação de Produtos e Conformidade com Códigos de Construção | -0.5% | União Europeia e América do Norte como primários, com repercussão global | Médio prazo (2-4 anos) |
| Preocupações com Durabilidade, Degradação por UV e Intemperismo | -0.3% | Oriente Médio e África, Sul da Ásia e mercados tropicais da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Poliéster, Polipropileno e Fibras Especiais
A variação nos preços dos insumos complica o planejamento de margens para os produtores de têxteis para cobertura, geotêxteis e membranas revestidas. A Federação Britânica de Plásticos relatou mudanças nos preços do polipropileno na América do Norte, Europa e Ásia durante 2025, refletindo diferentes condições regionais de oferta e demanda.[3] Preços mais baixos de polipropileno como commodity podem reduzir os custos de insumos para conversores de alto volume, mas também podem aumentar a concorrência de preços nos produtos acabados. Os materiais especiais seguem um padrão de custo diferente, pois retardantes de chama e poliéster de alta tenacidade são adquiridos por meio de cadeias de suprimentos mais especializadas. A Serge Ferrari citou pressão sobre matérias-primas estratégicas, incluindo antimônio, ao discutir aumentos seletivos de preços em 2025. O mercado de têxteis técnicos para construção fica mais exposto quando um produtor tem poder de compra limitado ou mantém estoque adquirido a um custo mais elevado.
Altos Custos de Produção e Instalação de Membranas Arquitetônicas Avançadas
Sistemas de fibra de vidro revestida com PTFE e almofadas de ETFE requerem projeto, fabricação e instalação especializados, o que eleva seu custo em relação à cobertura e ao revestimento convencionais. As estruturas tensionadas frequentemente exigem engenheiros com expertise em projeto de redes de cabos, determinação de forma e fabricação de precisão. Esse requisito especializado pode dificultar propostas a preço fixo, especialmente em projetos de contratação pública onde a certeza de custos é importante. A barreira de custo é mais significativa em locais sensíveis a preços, onde coberturas mais simples de poliéster revestido com PVC podem permanecer como a escolha acessível. O mercado de têxteis técnicos para construção, portanto, apresenta diferentes padrões de adoção entre projetos institucionais premium e obras comerciais de menor custo. As preocupações com certificação e intemperismo também acrescentam considerações de teste, especificação e substituição para os compradores que selecionam sistemas de membrana avançados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
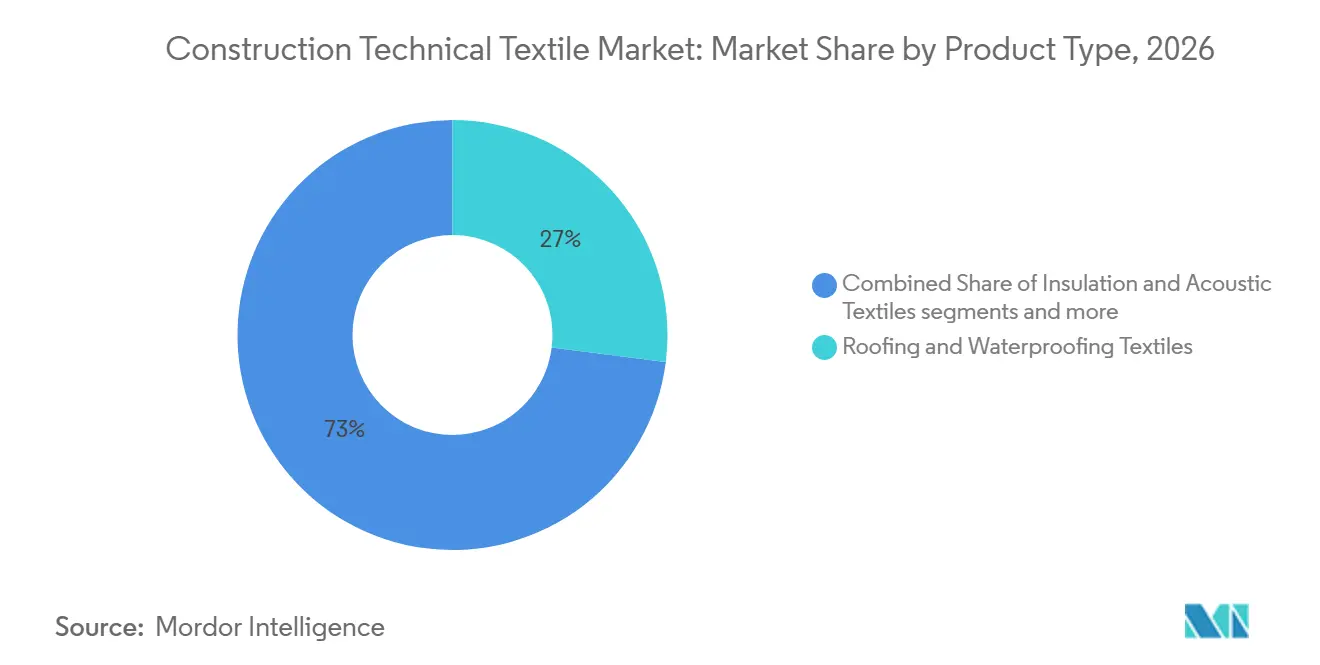
Têxteis para Cobertura Sustentam o Volume Enquanto as Membranas Impulsionam o CrescimentoOs têxteis para cobertura e impermeabilização representaram 27% do tamanho do mercado de têxteis técnicos para construção em 2026. Substratos de poliéster spunbonded e fibra de vidro apoiam a proteção contra umidade e o reforço de betume em coberturas residenciais e comerciais. As plataformas FibRoc Plasterboard e FibRoc Ceiling da Ahlstrom utilizam fibra de vidro por via úmida e não tecidos agulhados em dutos de garagem resistentes ao fogo, envolventes de elevadores e revestimentos de áreas molhadas resistentes à umidade. Isso estende o uso de têxteis além dos componentes externos de cobertura para aplicações internas de construção.
As membranas arquitetônicas e os tecidos tensionados têm previsão de crescimento a um CAGR de 7,2% até 2032. Aeroportos, coberturas de data centers, instalações esportivas e estruturas de uso público se beneficiam de grandes vãos e menor peso estrutural. Os têxteis de fachada e envolvente de edifício também se beneficiam de programas de renovação que utilizam envoltórios respiráveis e barreiras resistentes às intempéries. A Protektor identifica a malha de reforço em fibra como um componente utilizado em sistemas compostos modernos de isolamento térmico externo, sustentando a demanda recorrente em obras de fachada. As variadas aplicações de produtos de cobertura, reforço, isolamento, sombreamento e proteção de canteiro reduzem a dependência de uma única categoria no mercado de têxteis técnicos para construção.

Por Tipo de Material:
Fibras de Alto Desempenho Elevam o Mix de ValorO poliéster detinha 32% do mercado em 2026 por combinar resistência à tração, estabilidade dimensional, resistência à radiação ultravioleta e eficiência de custo. É utilizado em subcoberturas de telhado, envoltórios de fachada e malhas de reforço. O polipropileno permanece importante em geotêxteis e redes de proteção de canteiro, enquanto a fibra de vidro apoia a malha de reforço de isolamento, o reforço de membrana de betume e os substratos de membrana revestida com PTFE. As fibras acrílicas e de poliamida atendem a usos especializados em sombreamento solar, absorvedores acústicos e fachadas decorativas.
As fibras de carbono, aramida e outras fibras de alto desempenho têm previsão de crescimento a um CAGR de 7,5% até 2032. Os sistemas de concreto reforçado com têxtil suportam elementos estruturais mais finos do que o concreto armado tradicional em aplicações relevantes. Um artigo científico de 2025 relatou que compósitos de concreto reforçado com têxtil de carbono atingiram resistências à tração uniaxial próximas a 2.200 MPa na direção do urdume. O polietileno é utilizado em redes de proteção de canteiro e lonas de polietileno de alta densidade, enquanto as fibras naturais e regeneradas permanecem uma opção menor em aplicações de isolamento com foco em sustentabilidade. O mercado de têxteis técnicos para construção pode aumentar seu mix de valor à medida que essas aplicações de alto desempenho se expandem.
Por Tipo de Projeto de Construção:
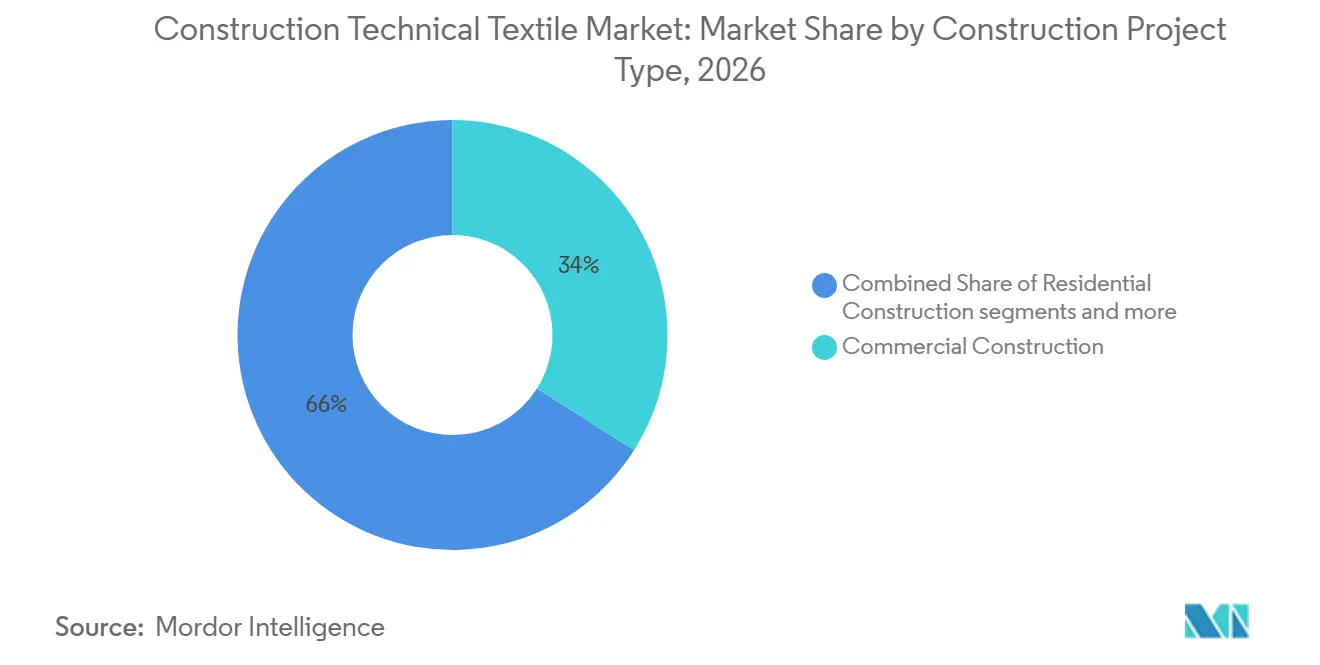
Projetos Comerciais Lideram Enquanto Edifícios Logísticos CrescemA construção comercial representou 34% do mercado em 2026. Escritórios, estabelecimentos de varejo, instalações de hospitalidade e data centers utilizam membranas de cobertura, sistemas de sombreamento, têxteis acústicos e envoltórios de fachada. Edifícios institucionais, incluindo instalações de saúde, educação e uso cívico, acrescentam demanda por produtos certificados resistentes ao fogo e acústicos. O setor de têxteis técnicos para construção se beneficia quando os compradores priorizam a conformidade comprovada e o desempenho durável em detrimento do menor custo inicial de material.
A construção industrial e logística tem previsão de crescimento a um CAGR de 6,8% até 2032. Centros de atendimento de comércio eletrônico, instalações de cadeia de frio e plantas de manufatura relocalizada requerem grandes envolventes de edifício e cronogramas de construção eficientes. A construção residencial permanece uma aplicação de volume para subcoberturas de telhado respiráveis e produtos de impermeabilização, embora o uso de têxteis por edifício seja menor do que em grandes projetos comerciais. A combinação de projetos comerciais, industriais, residenciais e institucionais oferece ao mercado de têxteis técnicos para construção vários canais de demanda.
Análise Geográfica
A Ásia-Pacífico representou 42,5% do tamanho do mercado de têxteis técnicos para construção em 2026. A base manufatureira da China, a atividade de construção da Índia e o desenvolvimento urbano no Sudeste Asiático sustentam a posição de liderança da região. O setor de construção da Índia cresceu 9% em 2025, de acordo com o relatório anual do Grupo Freudenberg. A Missão Nacional de Têxteis Técnicos da Índia tinha uma dotação aprovada de INR 1.480 crore (164,7 milhões de USD) até 2025-26 e havia aprovado 168 projetos de pesquisa. Também emitiu 68 Ordens de Controle de Qualidade, incluindo 20 relacionadas a têxteis geotécnicos.
A base de fornecimento regional também atende a mercados de exportação próximos. Coreia do Sul, Taiwan, Japão, Vietnã e Indonésia têm diferentes padrões de demanda. O reforço em fibra de vidro de maior tecnologia é relevante na Coreia do Sul e em Taiwan, enquanto as subcoberturas de telhado e as redes de proteção de canteiro são mais proeminentes em partes do Vietnã e da Indonésia. Essa variedade de perfis de demanda sustenta a posição de volume do mercado de têxteis técnicos para construção.
Europa e América do Norte são regiões consolidadas onde a regulamentação e as especificações de produtos moldam a demanda. A Diretiva UE 2024/1275 apoia melhorias na envolvente do edifício e pode aumentar a demanda por revestimentos de isolamento, subcoberturas de telhado e sistemas de fachada têxtil. O Oriente Médio e África tem previsão de crescimento a um CAGR de 6,5% até 2032, sustentado pela demanda por membranas, sistemas de sombreamento e têxteis de fachada de alto desempenho em grandes projetos regionais. A América do Sul permanece menor e mais orientada a projetos, com atividade em construção comercial, infraestrutura, geossintéticos e usos de proteção de canteiro.
Cenário Competitivo
O mercado de têxteis técnicos para construção apresenta um nível médio de concentração de mercado. Produtores integrados globais competem com fabricantes especializados e produtores regionais de não tecidos. Freudenberg Performance Materials, Serge Ferrari Group, Sioen Industries, Saint-Gobain ADFORS e Owens Corning são empresas proeminentes com posições em fibras, fios de vidro, materiais revestidos e produtos convertidos. A Freudenberg concluiu a integração da Heytex em sua divisão de Têxteis Técnicos Revestidos durante 2025, enquanto encerrava sua unidade de Fulda como parte da racionalização do portfólio. A Freudenberg Performance Materials reportou vendas superiores a 1,4 bilhões de EUR em 2025 (1,6 bilhões de USD).
A Owens Corning concordou em fevereiro de 2025 em vender seu negócio global de reforços em fibra de vidro como parte de uma revisão estratégica e de um foco em produtos de construção na América do Norte e na Europa. A Serge Ferrari encerrou as operações industriais em sua unidade de fiação de PET Tersuisse na Suíça em abril de 2026, com a empresa esperando que o encerramento melhore a rentabilidade operacional a partir de 2027. A Sioen concluiu a aquisição da ISL-Chemie em janeiro de 2026 por meio de sua subsidiária European Master Batch. Fornecedores menores como Taiyo Kogyo, SATTLER PRO-TEX e Seaman Corporation competem por meio de engenharia de aplicação e fabricação de membranas personalizadas. Especificações complexas podem proteger esses especialistas da concorrência direta com produtos têxteis de commodity padrão no mercado de têxteis técnicos para construção.
A documentação de sustentabilidade e a inovação em revestimentos estão se tornando cada vez mais relevantes nas decisões de compra institucionais. A Sika lançou produtos de betume modificado SikaShield nos Estados Unidos durante 2025, incluindo a membrana híbrida SikaShield HB79, ampliando seu portfólio de cobertura e impermeabilização. A Sika também reportou 7 aquisições durante 2025, incluindo transações envolvendo produtos de cobertura, impermeabilização e telhados verdes. A concorrência também depende do desempenho do produto, certificação, expertise de aplicação, alcance geográfico e capacidade de responder a requisitos de contratação.
Líderes do Setor de Têxteis Técnicos para Construção
-
Serge Ferrari Group
-
Sioen Industries NV
-
Freudenberg Performance Materials
-
Saint-Gobain ADFORS
-
SATTLER PRO-TEX GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos para Construção Empresas cobertas neste relatório
- Serge Ferrari Group
- Sioen Industries NV
- Freudenberg Performance Materials (including MehlerHeytex)
- Saint-Gobain ADFORS
- SATTLER PRO-TEX GmbH
- Seaman Corporation
- Herculite Products Inc.
- Hiraoka & Co., Ltd.
- DuPont de Nemours, Inc.
- Ahlstrom Oyj
- Fibertex Nonwovens A/S
- CHOMARAT
- Owens Corning
- Sika AG
- RENOLIT SE
- Glen Raven, Inc.
- Phifer Incorporated
- TENAX
- Shreeram Nets
- Taiyo Kogyo Corporation
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos para Construção
- Abril de 2026: O Serge Ferrari Group encerra as operações industriais em sua unidade de fiação de PET Tersuisse em Emmenbrücke, Suíça, como parte de sua racionalização contínua da pegada industrial. O encerramento incorre em 1,5 milhões de EUR (1,76 milhões de USD) em custos não recorrentes e deve melhorar a rentabilidade operacional a partir de 2027, reduzindo a intensidade de capital na produção de fibra bruta.
- Janeiro de 2026: A Sioen Industries conclui a aquisição estratégica da ISL-Chemie GmbH na Alemanha por meio de sua subsidiária European Master Batch N.V. A ISL-Chemie é especializada em pastas de pigmentos para aplicações de poliuretano e revestimentos em molde utilizados nos mercados de construção, automotivo, tintas, adesivos, selantes, elastômeros e calçados, fortalecendo as soluções integradas de coloração da Sioen e abrindo novas oportunidades de venda cruzada em tecidos de construção revestidos.
- Dezembro de 2025: O Serge Ferrari Group conclui um refinanciamento de 105 milhões de EUR (123,5 milhões de USD), assegurando sua estrutura financeira de longo prazo em meio a um ambiente operacional desafiador marcado por fraca demanda no mercado final e elevados custos de matérias-primas estratégicas, incluindo trióxido de antimônio.
- Novembro de 2025: A RENOLIT inaugurou oficialmente sua nova unidade de produção em Yingde, Guangdong, China, com uma capacidade anual inicial de 10.000 toneladas voltada para filmes de proteção e aplicações de proteção de edifícios. A capacidade está planejada para aumentar para 12.000 toneladas à medida que a demanda cresce.
Escopo do Relatório Global do Mercado de Têxteis Técnicos para Construção
O Relatório do Mercado de Têxteis Técnicos para Construção é Segmentado por Tipo de Produto (Têxteis para Cobertura e Impermeabilização, Têxteis para Isolamento e Acústica e mais), por Tipo de Material (Poliéster (PET), Polipropileno (PP) e mais), por Projeto de Construção (Construção Residencial, Construção Comercial e mais), por Geografia (América do Norte, Europa e mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Membranas Arquitetônicas e Tecidos Tensionados (Membranas Revestidas com PVC, Membranas de Fibra de Vidro Revestidas com PTFE, etc.) |
| Têxteis para Cobertura e Impermeabilização |
| Têxteis para Fachada e Envolvente de Edifício (Envoltórios e Barreiras Resistentes às Intempéries, Tecidos de Membrana para Fachada, etc.) |
| Têxteis de Reforço para Construção (Reboco de Fibra de Vidro, Tecidos e Malhas de Reforço, Scrims, etc.) |
| Têxteis para Isolamento e Acústica |
| Têxteis para Sombreamento Arquitetônico e Coberturas |
| Têxteis para Proteção de Canteiro de Obras (Redes para Detritos, Tecidos para Contenção de Poeira, etc.) |
| Outros Têxteis Técnicos para Construção |
| Poliéster (PET) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibra de Vidro |
| Fibras Acrílicas e de Poliamida |
| Fibras de Carbono, Aramida e Outras Fibras de Alto Desempenho |
| Fibras Naturais e Regeneradas |
| Outros Materiais Especiais |
| Construção Residencial |
| Construção Comercial |
| Construção Industrial e Logística |
| Construção Institucional e Outras Edificações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul e Central |
| Por Tipo de Produto | Membranas Arquitetônicas e Tecidos Tensionados (Membranas Revestidas com PVC, Membranas de Fibra de Vidro Revestidas com PTFE, etc.) | |
| Têxteis para Cobertura e Impermeabilização | ||
| Têxteis para Fachada e Envolvente de Edifício (Envoltórios e Barreiras Resistentes às Intempéries, Tecidos de Membrana para Fachada, etc.) | ||
| Têxteis de Reforço para Construção (Reboco de Fibra de Vidro, Tecidos e Malhas de Reforço, Scrims, etc.) | ||
| Têxteis para Isolamento e Acústica | ||
| Têxteis para Sombreamento Arquitetônico e Coberturas | ||
| Têxteis para Proteção de Canteiro de Obras (Redes para Detritos, Tecidos para Contenção de Poeira, etc.) | ||
| Outros Têxteis Técnicos para Construção | ||
| Por Tipo de Material | Poliéster (PET) | |
| Polipropileno (PP) | ||
| Polietileno (PE) | ||
| Fibra de Vidro | ||
| Fibras Acrílicas e de Poliamida | ||
| Fibras de Carbono, Aramida e Outras Fibras de Alto Desempenho | ||
| Fibras Naturais e Regeneradas | ||
| Outros Materiais Especiais | ||
| Por Tipo de Projeto de Construção | Construção Residencial | |
| Construção Comercial | ||
| Construção Industrial e Logística | ||
| Construção Institucional e Outras Edificações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Taiwan | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul e Central | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos têxteis técnicos para construção até 2032?
O mercado de têxteis técnicos para construção tem projeção de atingir 34,64 bilhões de USD até 2032, crescendo a um CAGR de 5,50% de 2027 a 2032.
Qual categoria de produto tem a maior participação em têxteis técnicos para construção?
No mercado de têxteis técnicos para construção, os Têxteis para Cobertura e Impermeabilização lideram com 27% em 2026, sustentados pelo amplo uso em subcoberturas, substratos de cobertura e sistemas de proteção contra umidade.
Qual material está crescendo mais rapidamente em têxteis técnicos para construção?
As fibras de carbono, aramida e outras fibras de alto desempenho têm previsão de crescimento a um CAGR de 7,5% até 2032, à medida que o reforço têxtil ganha uso em elementos estruturais finos.
Qual tipo de projeto utiliza mais têxteis técnicos para construção?
A construção comercial representou 34% em 2026, pois o mercado de têxteis técnicos para construção apoia sistemas de cobertura, fachada, sombreamento e acústica em escritórios, edifícios de varejo, projetos de hospitalidade e data centers.
Qual região lidera a demanda por têxteis técnicos para construção?
A Ásia-Pacífico liderou com 42,5% em 2026, sustentada pela capacidade manufatureira e pela atividade de construção na China, Índia e Sudeste Asiático. O mercado de têxteis técnicos para construção tem sua maior base regional ali.
O que limita a adoção de membranas arquitetônicas avançadas?
Requisitos especializados de projeto e instalação, custos mais elevados, obrigações de certificação e exposição a considerações de intemperismo podem restringir o uso em projetos sensíveis a preços. Os compradores também avaliam a classificação de resistência ao fogo, a gestão de umidade, o desempenho à tração, a resistência à radiação ultravioleta, as competências de instalação e os registros de ensaios disponíveis antes de selecionar um sistema de membrana.