
Tamaño y Participación del Mercado de Textiles Técnicos para la Construcción
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 26.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 34.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.50 % |
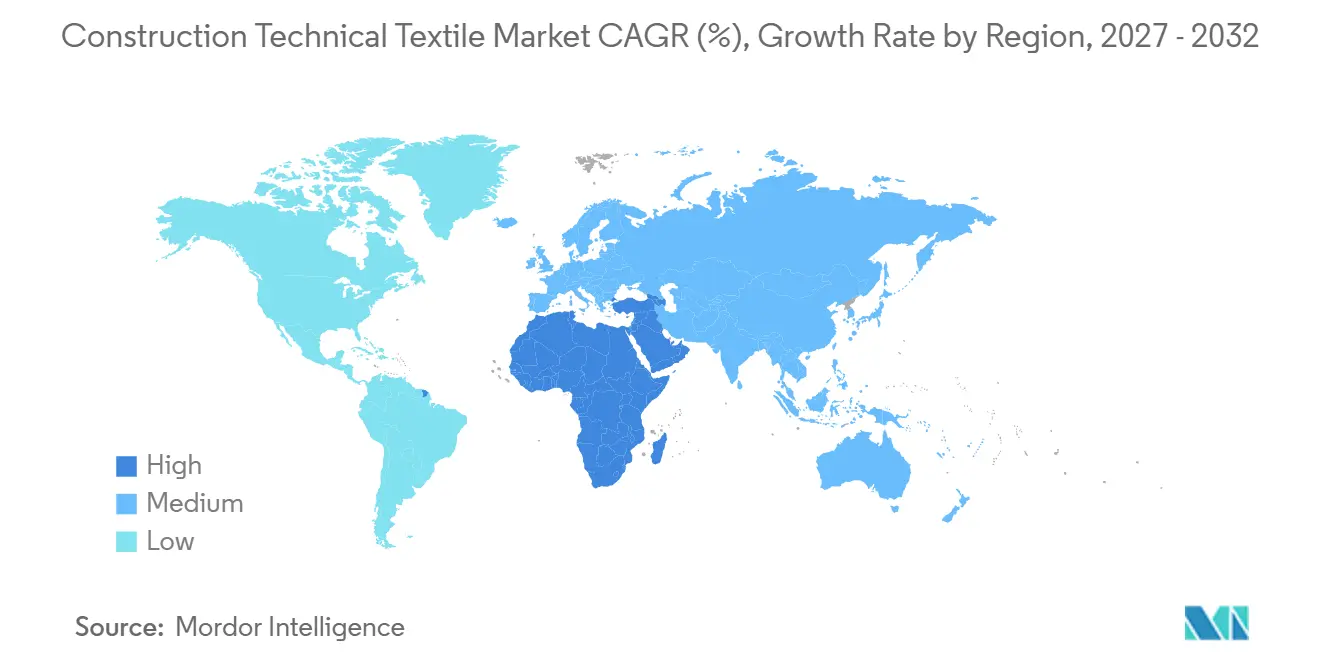
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
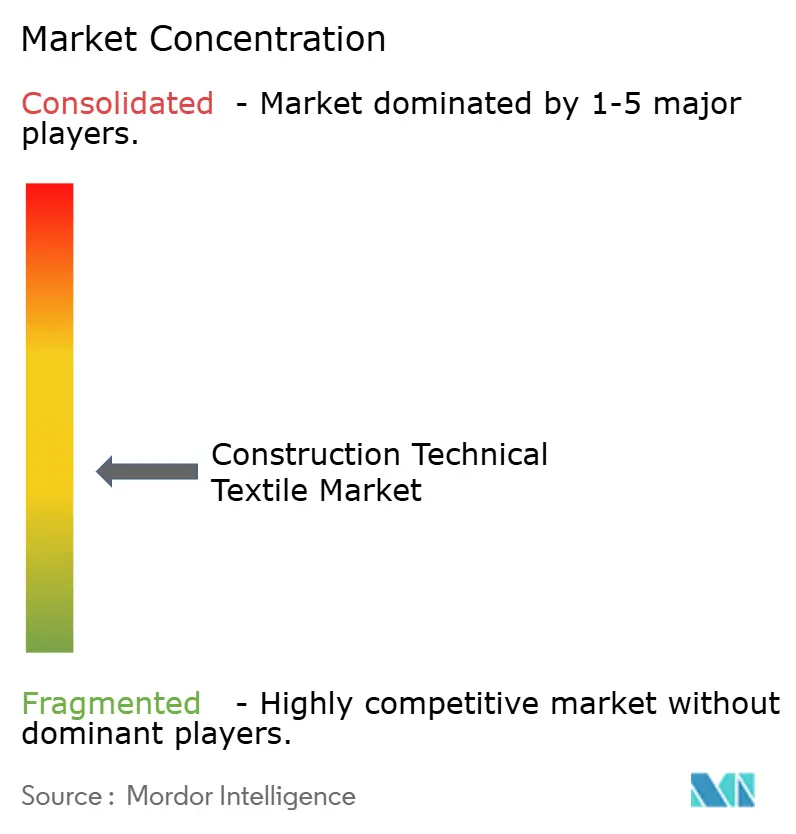
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos para la Construcción por Mordor Intelligence
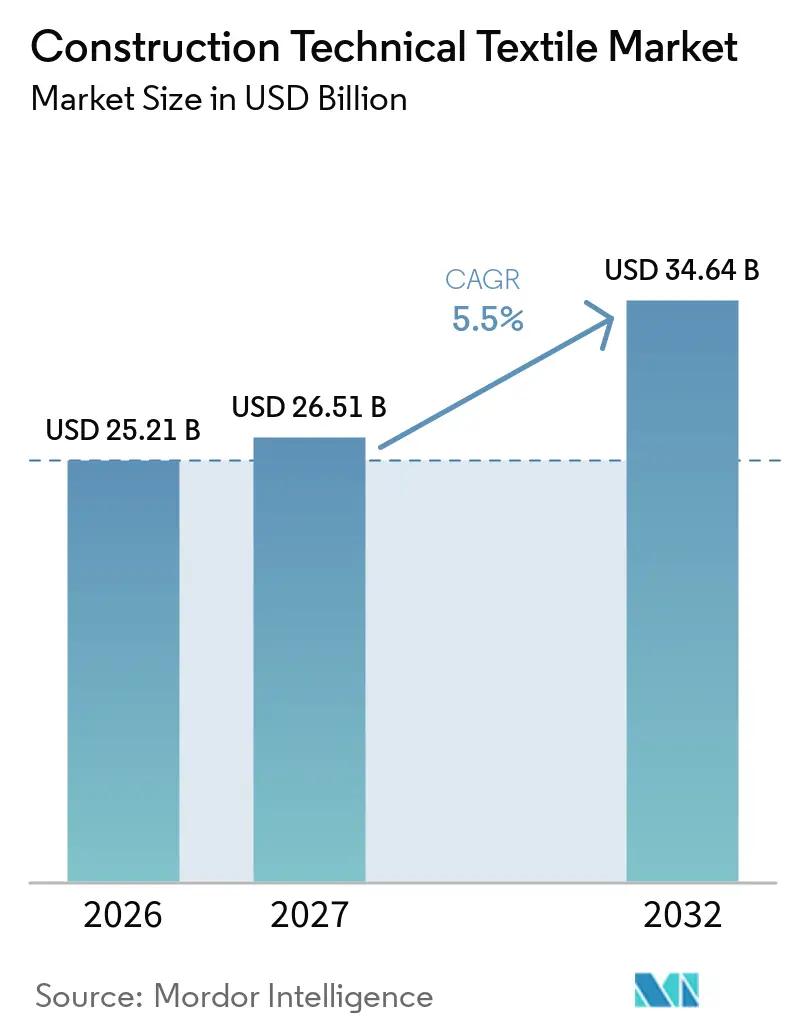
Se espera que el tamaño del Mercado de Textiles Técnicos para la Construcción crezca de 25,21 mil millones de USD en 2026 a 26,51 mil millones de USD en 2027 y se prevé que alcance los 34,64 mil millones de USD para 2032, a una CAGR del 5,5% durante el período 2027-2032.
El mercado de textiles técnicos para la construcción sirve a la envolvente del edificio a través de subcapas para techos, membranas arquitectónicas, envolturas de fachadas, mallas de refuerzo de fibra de vidrio, revestimientos de aislamiento y redes de protección de obra. La demanda está respaldada por la actividad constructiva y por las normativas de edificación que otorgan mayor importancia al rendimiento energético, la clasificación contra incendios y la durabilidad de los materiales. Estos requisitos favorecen los materiales que gestionan la humedad, refuerzan los sistemas constructivos y reducen los tiempos de instalación. Los programas de renovación y los métodos de construcción ligera también amplían los casos de uso de los textiles de alto rendimiento. El mercado de textiles técnicos para la construcción sigue expuesto a los cambios en los costos de polímeros y aditivos especiales; sin embargo, la demanda de renovación y el cumplimiento de los códigos de eficiencia energética brindan apoyo durante el período de pronóstico.
Conclusiones Clave del Informe
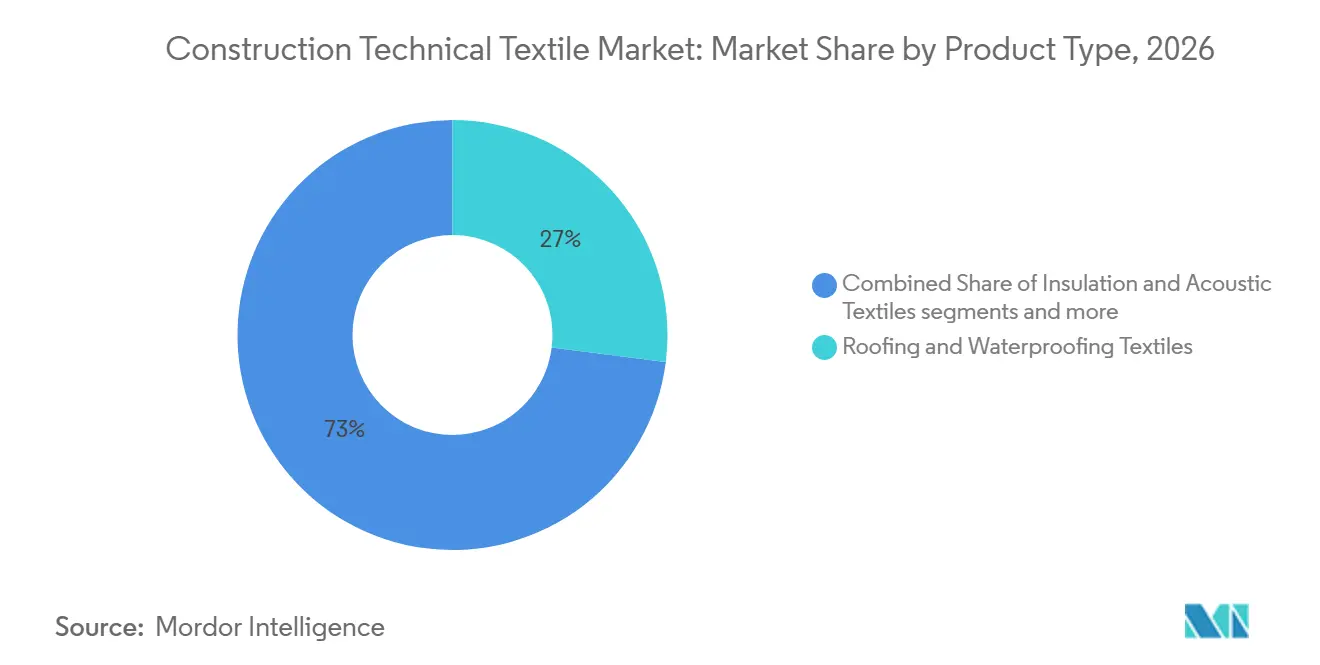
- Por tipo de producto, los textiles para techos e impermeabilización representaron el 27% de la participación del mercado de textiles técnicos para la construcción en 2026, mientras que se prevé que las membranas arquitectónicas y los tejidos tensados crezcan a una CAGR del 7,2% hasta 2032.
- Por tipo de material, el poliéster representó el 32% del tamaño del mercado de textiles técnicos para la construcción en 2026, mientras que se prevé que las fibras de carbono, aramida y otras fibras de alto rendimiento crezcan a una CAGR del 7,5% hasta 2032.
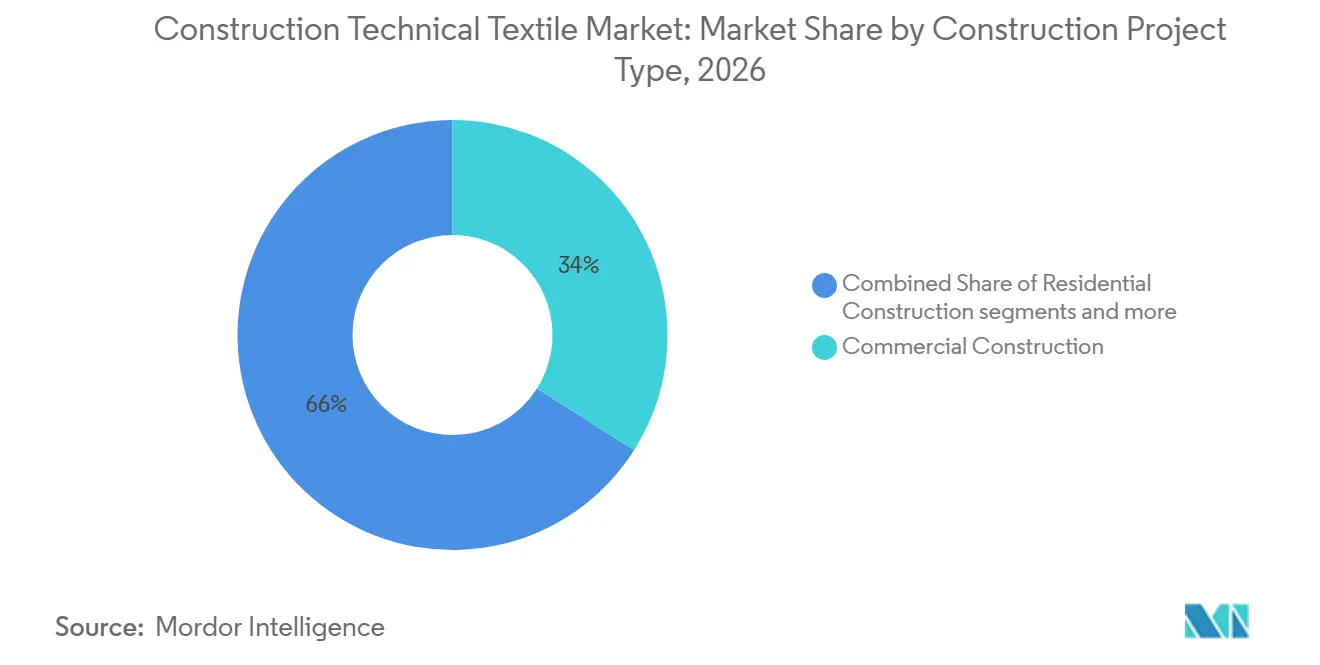
- Por tipo de proyecto de construcción, la construcción comercial representó el 34% del mercado en 2026, mientras que se prevé que la construcción industrial y logística crezca a una CAGR del 6,8% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,5% del mercado en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 6,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Construcción de Edificios Comerciales, Industriales e Institucionales | +1.5% | Global, liderado por Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Eficiencia Energética y Aislamiento Térmico en Edificaciones | +1.2% | Núcleo de la Unión Europea, con extensión a América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Demanda de Materiales de Construcción Ligeros y de Alta Resistencia | +1% | Global, con aceleración en el Sur de Asia y Oriente Medio y África | Mediano plazo (2-4 años) |
| Aumento de las Actividades de Renovación de Edificios y Rehabilitación de Fachadas | +0.8% | Europa principalmente, extendiéndose a América del Norte | Mediano plazo (2-4 años) |
| Creciente Adopción de Membranas Arquitectónicas y Estructuras de Tejidos Tensados | +0.7% | Asia-Pacífico, Oriente Medio y África, y centros urbanos europeos seleccionados | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Requisitos más Estrictos de Seguridad contra Incendios en Edificios y Rendimiento de Materiales de Construcción | +0.5% | Unión Europea y Reino Unido como principales, con extensión global de cumplimiento | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Construcción de Edificios Comerciales, Industriales e Institucionales
Los proyectos comerciales, industriales e institucionales impulsan gran parte de la demanda de textiles para la construcción, ya que requieren protección contra la intemperie, control acústico, aislamiento y sistemas de techado duraderos. Los proyectos de centros de datos son una aplicación clave porque utilizan membranas de impermeabilización, aislamiento acústico y barreras de vapor para suelos elevados. Estos productos ayudan a los contratistas a gestionar la humedad y los calendarios de instalación en edificios técnicamente exigentes. El mercado de textiles técnicos para la construcción también se beneficia de las instalaciones industriales y logísticas, donde las grandes cubiertas y las barreras duraderas son importantes. Los edificios comerciales utilizan sustratos para techos, envolturas de fachadas y tejidos de refuerzo tanto en obra nueva como en renovación. Esta amplia base de aplicaciones sustenta una demanda recurrente en varios tipos de edificios, en lugar de depender de una única categoría de proyectos.
Aumento de los Requisitos de Eficiencia Energética y Aislamiento Térmico en Edificaciones
La Directiva UE 2024/1275 entró en vigor en mayo de 2024 y exige a los Estados miembros que elaboren planes nacionales de renovación y refuercen los estándares mínimos de rendimiento energético de los edificios.[1] La directiva se centra en el aislamiento, las ventanas y las barreras de aire, lo que convierte el rendimiento de la envolvente del edificio en un elemento central de la planificación constructiva. Las membranas transpirables y los revestimientos de aislamiento a base de fibra pueden satisfacer estos requisitos gestionando el aire y la humedad en los conjuntos de paredes y techos. Un estudio de 2024 del Instituto Federal de Investigación sobre Construcción, Urbanismo y Ordenación del Territorio de Alemania examinó los módulos de fachada de membrana adaptativa y su potencial para reducir el carbono incorporado y la energía operacional.[2] El mercado de textiles técnicos para la construcción se beneficia, por tanto, de las regulaciones que convierten las mejoras de la envolvente del edificio en trabajos de cumplimiento planificados. La demanda puede extenderse a revestimientos de aislamiento, subcapas para techos y envolturas de fachadas cuando los propietarios de edificios actualizan sus activos existentes.
Creciente Demanda de Materiales de Construcción Ligeros y de Alta Resistencia
Los paneles de construcción modular y los componentes estructurales ligeros utilizan textiles técnicos para el refuerzo, el control del vapor y el acabado superficial. El Instituto Central de Investigación en Construcción de India está validando textiles 2D y 3D, incluidos formatos de PBO, fibra de vidrio y geomalla, para usos estructurales y geotécnicos, desde muros de contención en sótanos hasta hormigón de cáscara delgada y componentes de fachada prefabricados. Los textiles de vidrio resistentes a los álcalis y los compuestos de malla de carbono pueden reducir el recubrimiento necesario en ciertos elementos de hormigón armado en comparación con el armado de acero convencional. Esto otorga a los diseñadores mayor flexibilidad en piezas estructurales delgadas y componentes de fachada. Fraunhofer IBP también ha informado que los sistemas de fachada textil pueden sustituir las capas de revoco de los sistemas convencionales de aislamiento térmico exterior compuesto y ofrecer una mayor resistencia al agrietamiento bajo ciclos térmicos. Estos usos refuerzan el papel del mercado de textiles técnicos para la construcción en sistemas ligeros donde una menor carga estructural y una instalación controlada son importantes.
Aumento de las Actividades de Renovación de Edificios y Rehabilitación de Fachadas
La renovación de edificios genera una fuente de demanda independiente de la obra nueva, ya que los activos existentes a menudo requieren sistemas de bajo peso que puedan instalarse con una interrupción mínima. Los enfoques de fachada textil pueden proporcionar funciones de sombreado, térmicas y visuales dentro de un único sistema. El sistema FACID M de Schüco utiliza un enfoque de tensado que transfiere las cargas de la membrana dentro del marco de aluminio y puede emplear tejidos de fibra de vidrio con clasificación A2 para aplicaciones conformes a la normativa contra incendios. La renovación de edificios comerciales más antiguos también favorece los productos que pueden instalarse rápidamente manteniendo a los ocupantes en el edificio. El mercado de textiles técnicos para la construcción puede, por tanto, abordar proyectos en los que la velocidad de instalación, la flexibilidad de diseño y el bajo peso añadido son factores de compra centrales.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios del Poliéster, Polipropileno y Fibras Especiales | -0.7% | Global, concentrado en los centros de producción de Asia-Pacífico | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Altos Costos de Producción e Instalación de Membranas Arquitectónicas Avanzadas | -0.6% | Oriente Medio y África, América del Sur y mercados de Asia-Pacífico sensibles al precio | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Requisitos Estrictos de Certificación de Productos y Cumplimiento del Código de Construcción | -0.5% | Unión Europea y América del Norte como principales, con extensión global | Mediano plazo (2-4 años) |
| Preocupaciones sobre Durabilidad, Degradación UV y Meteorización | -0.3% | Oriente Medio y África, Sur de Asia y mercados tropicales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Poliéster, Polipropileno y Fibras Especiales
El movimiento de los precios de los insumos complica la planificación de márgenes para los productores de textiles para techos, geotextiles y membranas revestidas. La Federación Británica de Plásticos informó cambios en los precios del polipropileno en América del Norte, Europa y Asia durante 2025, reflejando diferentes condiciones regionales de oferta y demanda.[3] Los precios más bajos del polipropileno como materia prima pueden reducir los costos de insumos para los convertidores de alto volumen, pero también pueden intensificar la competencia de precios en los productos terminados. Los materiales especiales siguen un patrón de costos diferente, ya que los retardantes de llama y el poliéster de alta tenacidad se adquieren a través de cadenas de suministro más especializadas. Serge Ferrari citó presión sobre materias primas estratégicas, incluido el antimonio, al comentar los aumentos selectivos de precios en 2025. El mercado de textiles técnicos para la construcción está más expuesto cuando un productor tiene un poder de compra limitado o mantiene inventario adquirido a un costo más elevado.
Altos Costos de Producción e Instalación de Membranas Arquitectónicas Avanzadas
Los sistemas de fibra de vidrio revestida con PTFE y los sistemas de cojines de ETFE requieren diseño, fabricación e instalación especializados, lo que eleva su costo en relación con los techos y revestimientos convencionales. Las estructuras tensadas a menudo requieren ingenieros con experiencia en diseño de redes de cables, búsqueda de forma y fabricación de precisión. Este requisito especializado puede dificultar las ofertas a precio fijo, especialmente cuando los proyectos son de contratación pública y la certeza de costos es importante. La barrera de costos es más significativa en ubicaciones sensibles al precio, donde los toldos de poliéster revestido de PVC más simples pueden seguir siendo la opción accesible. El mercado de textiles técnicos para la construcción presenta, por tanto, diferentes patrones de adopción entre los proyectos institucionales de alta gama y los trabajos comerciales de menor costo. Las preocupaciones sobre certificación y meteorización también añaden consideraciones de prueba, especificación y reemplazo para los compradores que seleccionan sistemas de membrana avanzados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Textiles para Techos Sostienen el Volumen Mientras las Membranas Impulsan el CrecimientoLos textiles para techos e impermeabilización representaron el 27% del tamaño del mercado de textiles técnicos para la construcción en 2026. Los sustratos de poliéster hilado por unión y fibra de vidrio apoyan la protección contra la humedad y el refuerzo de betún en techos residenciales y comerciales. Las plataformas FibRoc Plasterboard y FibRoc Ceiling de Ahlstrom utilizan fibra de vidrio húmeda y no tejidos de punzonado en conductos de garaje resistentes al fuego, recintos de ascensores y revestimientos de zonas húmedas resistentes a la humedad. Esto amplía el uso de textiles más allá de los componentes exteriores de techado hacia aplicaciones interiores de edificios.
Se prevé que las membranas arquitectónicas y los tejidos tensados crezcan a una CAGR del 7,2% hasta 2032. Los aeropuertos, techos de centros de datos, instalaciones deportivas y estructuras de uso público se benefician de grandes luces y menor peso estructural. Los textiles para fachadas y envolventes de edificios también se benefician de los programas de renovación que utilizan envolturas transpirables y barreras resistentes a la intemperie. Protektor identifica la malla de refuerzo de fibra como un componente utilizado en los modernos sistemas de aislamiento térmico exterior compuesto, lo que sustenta una demanda recurrente en trabajos de fachada. Las variadas aplicaciones de productos para techos, refuerzo, aislamiento, sombreado y protección de obra reducen la dependencia de una única categoría dentro del mercado de textiles técnicos para la construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
Las Fibras de Alto Rendimiento Elevan la Combinación de ValorEl poliéster representó el 32% del mercado en 2026 porque combina resistencia a la tracción, estabilidad dimensional, resistencia a los rayos ultravioleta y eficiencia de costos. Se utiliza en subcapas para techos, envolturas de fachadas y mallas de refuerzo. El polipropileno sigue siendo importante en geotextiles y redes de protección de obra, mientras que la fibra de vidrio apoya la malla de refuerzo de aislamiento, el refuerzo de membranas de betún y los sustratos de membranas revestidas con PTFE. Las fibras acrílicas y de poliamida sirven para usos especializados en sombreado solar, absorbentes acústicos y fachadas decorativas.
Se prevé que las fibras de carbono, aramida y otras fibras de alto rendimiento crezcan a una CAGR del 7,5% hasta 2032. Los sistemas de hormigón reforzado con textiles permiten elementos estructurales más delgados que el hormigón armado tradicional en las aplicaciones pertinentes. Un artículo científico de 2025 informó que los compuestos de hormigón reforzado con textiles de carbono alcanzaron resistencias a la tracción uniaxial cercanas a 2.200 MPa en la dirección de la urdimbre. El polietileno se utiliza en redes de protección de obra y lonas de polietileno de alta densidad, mientras que las fibras naturales y regeneradas siguen siendo una opción menor en aplicaciones de aislamiento orientadas a la sostenibilidad. El mercado de textiles técnicos para la construcción puede aumentar su combinación de valor a medida que estas aplicaciones de alto rendimiento se expandan.
Por Tipo de Proyecto de Construcción:
Los Proyectos Comerciales Lideran Mientras los Edificios Logísticos CrecenLa construcción comercial representó el 34% del mercado en 2026. Las oficinas, los establecimientos minoristas, las instalaciones de hostelería y los centros de datos utilizan membranas para techos, sistemas de sombreado, textiles acústicos y envolturas de fachadas. Los edificios institucionales, incluidos los de salud, educación e instalaciones cívicas, añaden demanda de productos certificados resistentes al fuego y acústicos. La industria de textiles técnicos para la construcción se beneficia cuando los compradores priorizan el cumplimiento demostrado y el rendimiento duradero sobre el menor costo inicial del material.
Se prevé que la construcción industrial y logística crezca a una CAGR del 6,8% hasta 2032. Los centros de cumplimiento de comercio electrónico, las instalaciones de cadena de frío y las plantas de fabricación relocalizada requieren grandes envolventes de edificios y calendarios de construcción eficientes. La construcción residencial sigue siendo una aplicación de volumen para subcapas de techos transpirables y productos de impermeabilización, aunque el uso de textiles por edificio es menor que en los grandes proyectos comerciales. La combinación de proyectos comerciales, industriales, residenciales e institucionales proporciona al mercado de textiles técnicos para la construcción varios canales de demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 42,5% del tamaño del mercado de textiles técnicos para la construcción en 2026. La base manufacturera de China, la actividad constructiva de India y el desarrollo urbano en el Sudeste Asiático respaldan la posición líder de la región. El sector de la construcción de India creció un 9% en 2025, según el informe anual del Grupo Freudenberg. La Misión Nacional de Textiles Técnicos de India contó con un presupuesto aprobado de INR 1.480 crore (164,7 millones de USD) hasta 2025-26 y había aprobado 168 proyectos de investigación. También emitió 68 Órdenes de Control de Calidad, incluidas 20 relacionadas con textiles geotécnicos.
La base de suministro regional también sirve a los mercados de exportación cercanos. Corea del Sur, Taiwán, Japón, Vietnam e Indonesia tienen diferentes patrones de demanda. El refuerzo de fibra de vidrio de mayor tecnología es relevante en Corea del Sur y Taiwán, mientras que las subcapas para techos y las redes de protección de obra son más prominentes en partes de Vietnam e Indonesia. Esta variedad de perfiles de demanda respalda la posición de volumen del mercado de textiles técnicos para la construcción.
Europa y América del Norte son regiones consolidadas donde la regulación y las especificaciones de productos configuran la demanda. La Directiva UE 2024/1275 apoya las mejoras de la envolvente del edificio y puede aumentar la demanda de revestimientos de aislamiento, subcapas para techos y sistemas de fachada textil. Se prevé que Oriente Medio y África crezcan a una CAGR del 6,5% hasta 2032, respaldados por la demanda de membranas, sistemas de sombreado y textiles de fachada de alto rendimiento en grandes proyectos regionales. América del Sur sigue siendo más pequeña y orientada a proyectos, con actividad en construcción comercial, infraestructura, geosinténticos y usos de protección de obra.
Panorama Competitivo
El mercado de textiles técnicos para la construcción exhibe un nivel medio de concentración de mercado. Los productores integrados globales compiten con fabricantes especializados y productores regionales de no tejidos. Freudenberg Performance Materials, Serge Ferrari Group, Sioen Industries, Saint-Gobain ADFORS y Owens Corning son empresas destacadas con posiciones en fibras, hilados de vidrio, materiales revestidos y productos convertidos. Freudenberg completó la integración de Heytex en su división de Textiles Técnicos Revestidos durante 2025, mientras cerraba su planta de Fulda como parte de la racionalización de su cartera. Freudenberg Performance Materials reportó ventas de más de 1.400 millones de EUR en 2025 (1.600 millones de USD).
Owens Corning acordó en febrero de 2025 vender su negocio global de refuerzos de vidrio como parte de una revisión estratégica y un enfoque en productos de construcción para América del Norte y Europa. Serge Ferrari puso fin a las operaciones industriales en su planta de hilado de PET Tersuisse en Suiza en abril de 2026, esperando que el cierre mejore la rentabilidad operativa a partir de 2027. Sioen completó la adquisición de ISL-Chemie en enero de 2026 a través de su filial European Master Batch. Proveedores más pequeños como Taiyo Kogyo, SATTLER PRO-TEX y Seaman Corporation compiten a través de ingeniería de aplicaciones y fabricación de membranas a medida. Las especificaciones complejas pueden proteger a dichos especialistas de la competencia directa con productos textiles estándar de uso general en el mercado de textiles técnicos para la construcción.
La documentación de sostenibilidad y la innovación en revestimientos son cada vez más relevantes en las decisiones de compra institucionales. Sika lanzó productos de betún modificado SikaShield en los Estados Unidos durante 2025, incluida la membrana híbrida SikaShield HB79, ampliando su cartera de techos e impermeabilización. Sika también reportó 7 adquisiciones durante 2025, incluidas transacciones relacionadas con techos, impermeabilización y productos para cubiertas verdes. La competencia también depende del rendimiento del producto, la certificación, la experiencia en aplicaciones, el alcance geográfico y la capacidad de responder a los requisitos de contratación.
Líderes de la Industria de Textiles Técnicos para la Construcción
-
Serge Ferrari Group
-
Sioen Industries NV
-
Freudenberg Performance Materials
-
Saint-Gobain ADFORS
-
SATTLER PRO-TEX GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos para la Construcción Empresas cubiertas en este informe
- Serge Ferrari Group
- Sioen Industries NV
- Freudenberg Performance Materials (including MehlerHeytex)
- Saint-Gobain ADFORS
- SATTLER PRO-TEX GmbH
- Seaman Corporation
- Herculite Products Inc.
- Hiraoka & Co., Ltd.
- DuPont de Nemours, Inc.
- Ahlstrom Oyj
- Fibertex Nonwovens A/S
- CHOMARAT
- Owens Corning
- Sika AG
- RENOLIT SE
- Glen Raven, Inc.
- Phifer Incorporated
- TENAX
- Shreeram Nets
- Taiyo Kogyo Corporation
Desarrollos recientes de la industria en Mercado de Textiles Técnicos para la Construcción
- Abril de 2026: Serge Ferrari Group cesa las operaciones industriales en su planta de hilado de PET Tersuisse en Emmenbrücke, Suiza, como parte de la racionalización continua de su huella industrial. El cierre incurre en costos no recurrentes de 1,5 millones de EUR (1,76 millones de USD) y se espera que mejore la rentabilidad operativa a partir de 2027 al reducir la intensidad de capital en la producción de fibra cruda.
- Enero de 2026: Sioen Industries completa la adquisición estratégica de ISL-Chemie GmbH en Alemania a través de su filial European Master Batch N.V. ISL-Chemie se especializa en pastas de pigmentos para aplicaciones de poliuretano y revestimientos en molde utilizados en los mercados de construcción, automoción, revestimientos, adhesivos, sellantes, elastómeros y calzado, fortaleciendo las soluciones de coloración integradas de Sioen y abriendo nuevas oportunidades de venta cruzada en tejidos de construcción revestidos.
- Diciembre de 2025: Serge Ferrari Group completa una refinanciación de 105 millones de EUR (123,5 millones de USD), asegurando su estructura financiera a largo plazo en un entorno operativo desafiante marcado por una débil demanda en los mercados finales y elevados costos de materias primas estratégicas, incluido el trióxido de antimonio.
- Noviembre de 2025: RENOLIT inauguró oficialmente su nueva planta de producción en Yingde, Guangdong, China, con una capacidad anual inicial de 10.000 toneladas orientada a películas protectoras y aplicaciones de protección de edificios. Se prevé aumentar la capacidad a 12.000 toneladas a medida que crezca la demanda.
Alcance del Informe Global del Mercado de Textiles Técnicos para la Construcción
El Informe del Mercado de Textiles Técnicos para la Construcción está segmentado por Tipo de Producto (Textiles para Techos e Impermeabilización, Textiles de Aislamiento y Acústicos, y más), por Tipo de Material (Poliéster (PET), Polipropileno (PP) y más), por Proyecto de Construcción (Construcción Residencial, Construcción Comercial, y más), por Geografía (América del Norte, Europa y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Membranas Arquitectónicas y Tejidos Tensados (Membranas Revestidas con PVC, Membranas de Fibra de Vidrio Revestidas con PTFE, etc.) |
| Textiles para Techos e Impermeabilización |
| Textiles para Fachadas y Envolventes de Edificios (Envolturas y Barreras Resistentes a la Intemperie, Tejidos de Membrana para Fachadas, etc.) |
| Textiles de Refuerzo para la Construcción (Yeso de Fibra de Vidrio, Tejidos y Mallas de Refuerzo, Telas de Refuerzo, etc.) |
| Textiles de Aislamiento y Acústicos |
| Textiles de Sombreado Arquitectónico y Toldos |
| Textiles de Protección de Obra (Redes para Escombros, Tejidos de Contención y Polvo, etc.) |
| Otros Textiles Técnicos para la Construcción |
| Poliéster (PET) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibra de Vidrio |
| Fibras Acrílicas y de Poliamida |
| Fibras de Carbono, Aramida y Otras Fibras de Alto Rendimiento |
| Fibras Naturales y Regeneradas |
| Otros Materiales Especiales |
| Construcción Residencial |
| Construcción Comercial |
| Construcción Industrial y Logística |
| Construcción Institucional y Otros Tipos de Edificios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur y Central |
| Por Tipo de Producto | Membranas Arquitectónicas y Tejidos Tensados (Membranas Revestidas con PVC, Membranas de Fibra de Vidrio Revestidas con PTFE, etc.) | |
| Textiles para Techos e Impermeabilización | ||
| Textiles para Fachadas y Envolventes de Edificios (Envolturas y Barreras Resistentes a la Intemperie, Tejidos de Membrana para Fachadas, etc.) | ||
| Textiles de Refuerzo para la Construcción (Yeso de Fibra de Vidrio, Tejidos y Mallas de Refuerzo, Telas de Refuerzo, etc.) | ||
| Textiles de Aislamiento y Acústicos | ||
| Textiles de Sombreado Arquitectónico y Toldos | ||
| Textiles de Protección de Obra (Redes para Escombros, Tejidos de Contención y Polvo, etc.) | ||
| Otros Textiles Técnicos para la Construcción | ||
| Por Tipo de Material | Poliéster (PET) | |
| Polipropileno (PP) | ||
| Polietileno (PE) | ||
| Fibra de Vidrio | ||
| Fibras Acrílicas y de Poliamida | ||
| Fibras de Carbono, Aramida y Otras Fibras de Alto Rendimiento | ||
| Fibras Naturales y Regeneradas | ||
| Otros Materiales Especiales | ||
| Por Tipo de Proyecto de Construcción | Construcción Residencial | |
| Construcción Comercial | ||
| Construcción Industrial y Logística | ||
| Construcción Institucional y Otros Tipos de Edificios | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur y Central | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los textiles técnicos para la construcción para 2032?
Se proyecta que el mercado de textiles técnicos para la construcción alcance los 34,64 mil millones de USD para 2032, creciendo a una CAGR del 5,50% de 2027 a 2032.
¿Qué categoría de producto tiene la mayor participación en los textiles técnicos para la construcción?
En el mercado de textiles técnicos para la construcción, los Textiles para Techos e Impermeabilización lideran con el 27% en 2026, respaldados por su amplio uso en subcapas, sustratos para techos y sistemas de protección contra la humedad.
¿Qué material crece más rápido en los textiles técnicos para la construcción?
Se prevé que las fibras de carbono, aramida y otras fibras de alto rendimiento crezcan a una CAGR del 7,5% hasta 2032, a medida que el refuerzo textil gana uso en elementos estructurales delgados.
¿Qué tipo de proyecto utiliza más textiles técnicos para la construcción?
La construcción comercial representó el 34% en 2026, ya que el mercado de textiles técnicos para la construcción apoya sistemas de techado, fachadas, sombreado y acústica en oficinas, edificios minoristas, proyectos de hostelería y centros de datos.
¿Qué región lidera la demanda de textiles técnicos para la construcción?
Asia-Pacífico lideró con el 42,5% en 2026, respaldado por la capacidad manufacturera y la actividad constructiva en China, India y el Sudeste Asiático. El mercado de textiles técnicos para la construcción tiene su mayor base regional allí.
¿Qué limita la adopción de membranas arquitectónicas avanzadas?
Los requisitos especializados de diseño e instalación, los costos más elevados, las obligaciones de certificación y la exposición a consideraciones de meteorización pueden restringir el uso en proyectos sensibles al precio. Los compradores también evalúan la clasificación contra incendios, la gestión de la humedad, el rendimiento a la tracción, la resistencia a los rayos ultravioleta, las habilidades de instalación y los registros de ensayos disponibles antes de seleccionar un sistema de membrana.