
Marktgröße und Marktanteil für technische Bautextilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 26.51 Milliarden US-Dollar |
| Marktgröße (2032) | 34.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.50 % |
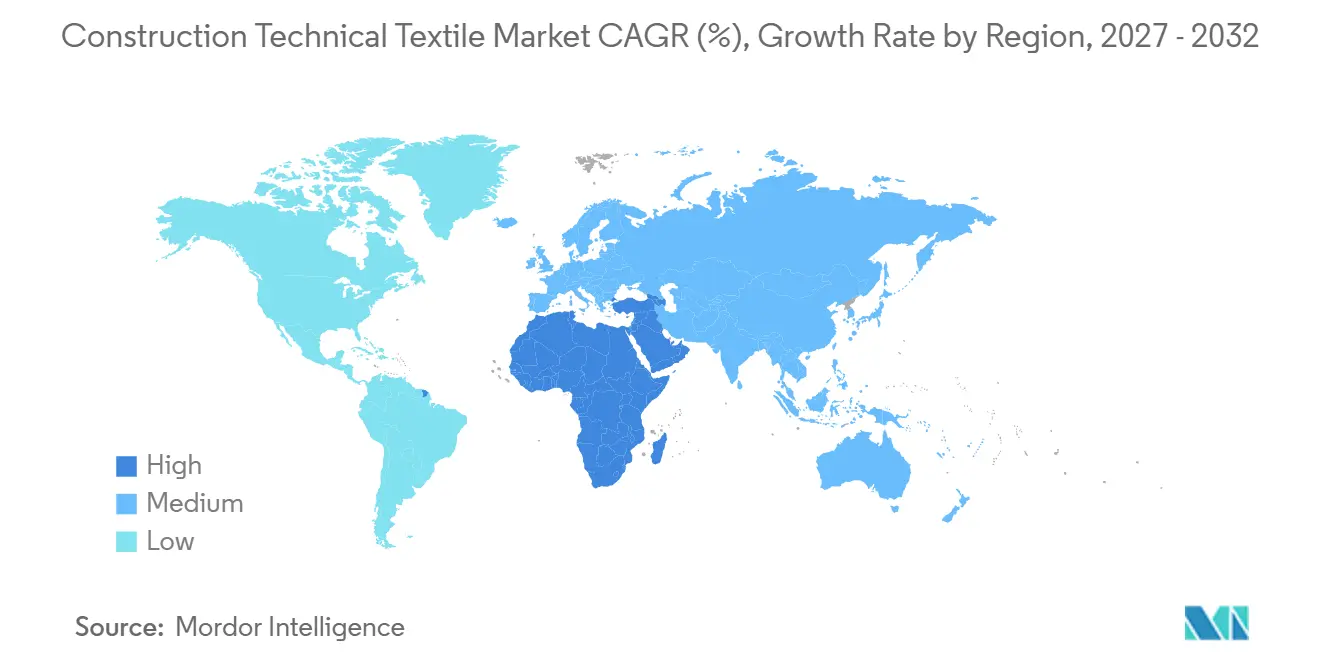
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
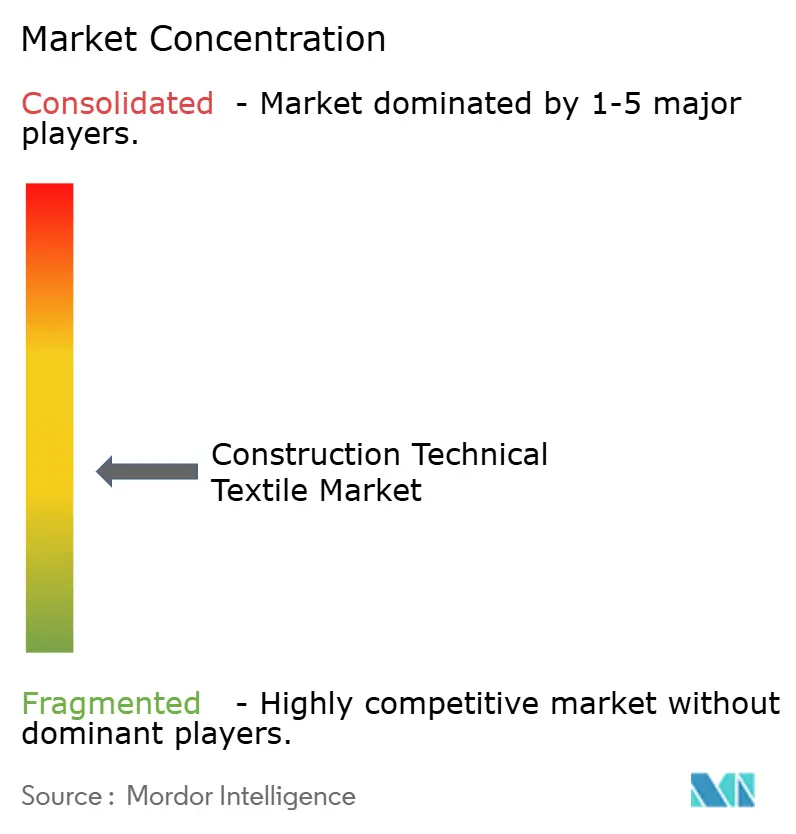
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Bautextilien von Mordor Intelligence
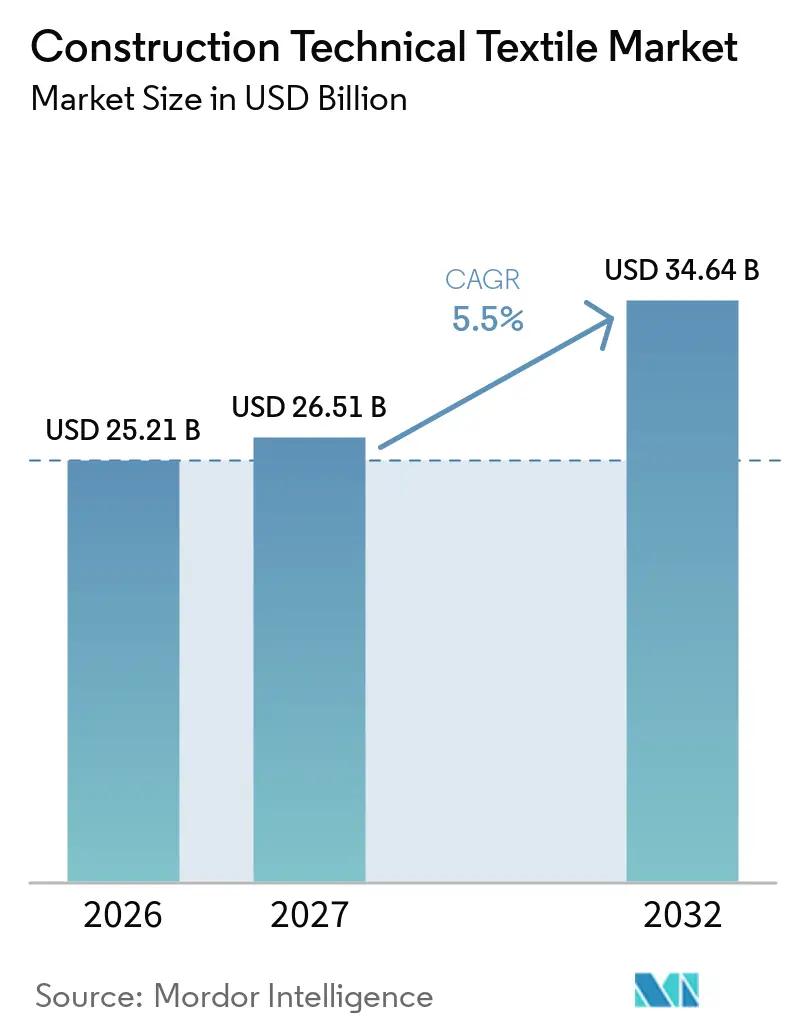
Die Marktgröße für technische Bautextilien wird voraussichtlich von 25,21 Milliarden USD im Jahr 2026 auf 26,51 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 34,64 Milliarden USD bei einer CAGR von 5,5 % über den Zeitraum 2027–2032 erreichen.
Der Markt für technische Bautextilien bedient die Gebäudehülle durch Dachunterspannbahnen, Architekturmembranen, Fassadenfolien, Glasfaserverstärkungsgewebe, Dämmkaschierungen und Baustellenschutznetze. Die Nachfrage wird durch die Bautätigkeit sowie durch Bauvorschriften gestützt, die der Energieeffizienz, der Brandklassifizierung und der Materialdauerhaftigkeit ein höheres Gewicht beimessen. Diese Anforderungen begünstigen Materialien, die Feuchtigkeit regulieren, Gebäudesysteme verstärken und die Montagezeit verkürzen. Sanierungsprogramme und Leichtbauweisen erweitern zudem die Einsatzmöglichkeiten für Hochleistungstextilien. Der Markt für technische Bautextilien bleibt Schwankungen bei Polymer- und Spezialzusatzstoffkosten ausgesetzt, doch die Sanierungsnachfrage und die Einhaltung von Energievorschriften bieten im gesamten Prognosezeitraum Unterstützung.
Wichtigste Erkenntnisse des Berichts
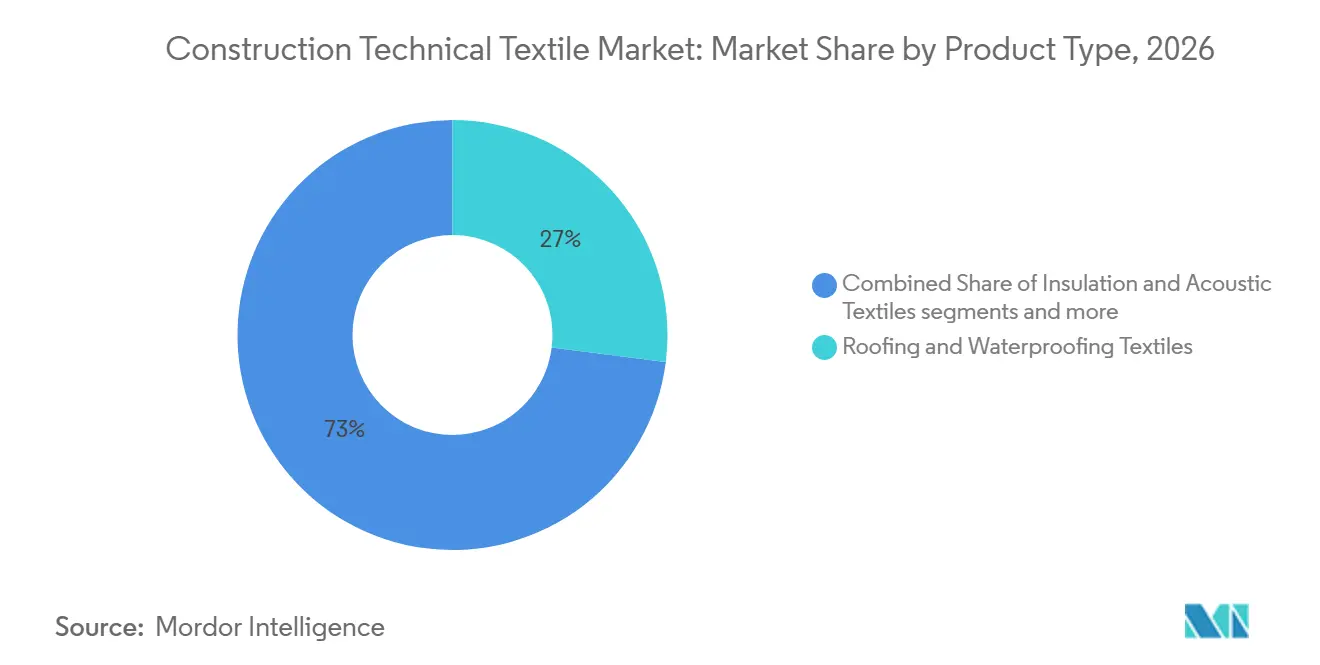
- Nach Produkttyp hielten Dach- und Abdichtungstextilien im Jahr 2026 einen Marktanteil von 27 % am Markt für technische Bautextilien, während Architekturmembranen und Zugfabrikate bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
- Nach Materialtyp hielt Polyester im Jahr 2026 einen Anteil von 32 % an der Marktgröße für technische Bautextilien, während Kohlenstoff-, Aramid- und andere Hochleistungsfasern bis 2032 voraussichtlich mit einer CAGR von 7,5 % wachsen werden.
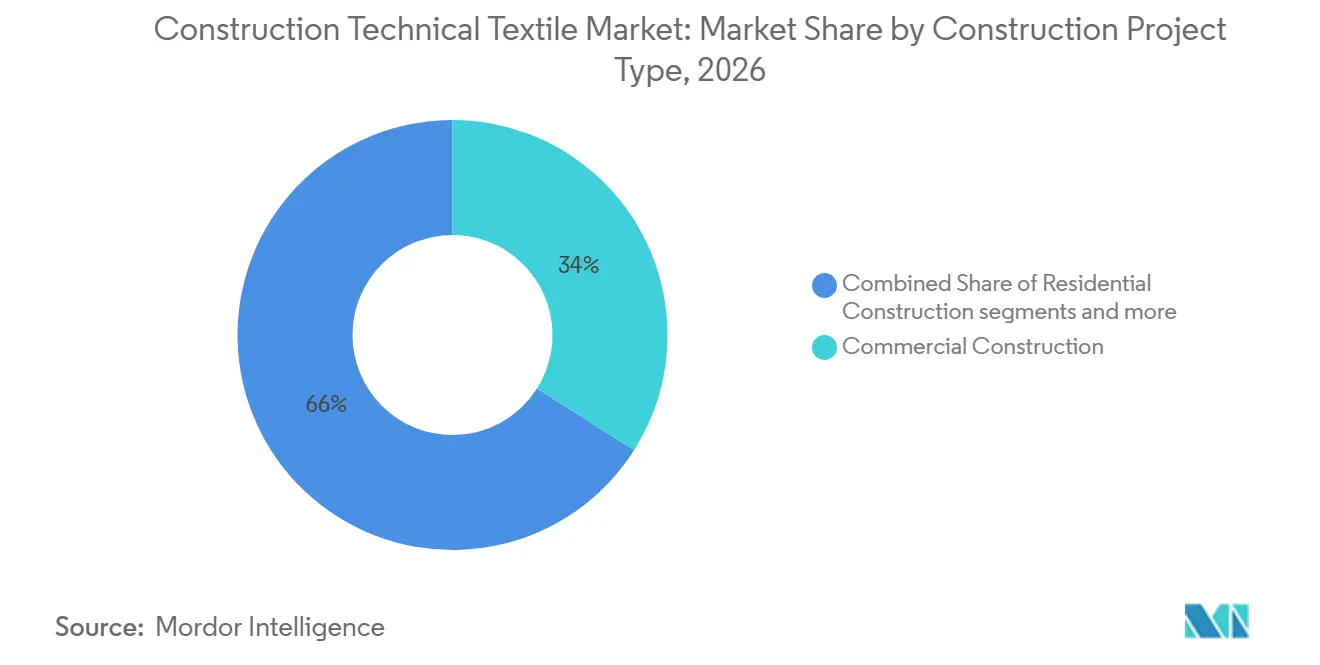
- Nach Bauprojekttyp entfiel im Jahr 2026 ein Anteil von 34 % auf den Gewerbebau, während der Industrie- und Logistikbau bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 42,5 % auf den asiatisch-pazifischen Raum, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausweitung des gewerblichen, industriellen und institutionellen Hochbaus | +1.5% | Global, angeführt vom asiatisch-pazifischen Raum und dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an die Energieeffizienz von Gebäuden und die Wärmedämmung | +1.2% | Kernbereich Europäische Union, mit Ausstrahlungseffekten auf Nordamerika und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach leichten und hochfesten Baumaterialien | +1% | Global, mit Beschleunigung in Südasien sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Gebäudesanierung und Fassadenmodernisierung | +0.8% | Vorwiegend Europa, mit Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Architekturmembranen und Zugfabrikatstrukturen | +0.7% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie ausgewählte europäische Ballungszentren | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an den baulichen Brandschutz und die Leistungsfähigkeit von Baumaterialien | +0.5% | Primär Europäische Union und Vereinigtes Königreich, mit globalen Compliance-Ausstrahlungseffekten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des gewerblichen, industriellen und institutionellen Hochbaus
Gewerbliche, industrielle und institutionelle Projekte treiben einen Großteil der Nachfrage nach technischen Bautextilien, da sie Witterungsschutz, Schallschutz, Dämmung und langlebige Dachsysteme erfordern. Rechenzentrumsprojekte sind eine wichtige Anwendung, da sie Witterungsschutzmembranen, Schalldämmung und Dampfsperren für Doppelböden einsetzen. Diese Produkte helfen Auftragnehmern, Feuchtigkeit und Montageabläufe in technisch anspruchsvollen Gebäuden zu steuern. Der Markt für technische Bautextilien profitiert auch von Industrie- und Logistikeinrichtungen, bei denen große Dachspannweiten und langlebige Barrieren wichtig sind. Gewerbliche Gebäude verwenden Dachunterlagen, Fassadenfolien und Verstärkungsgewebe bei Neubau und Sanierung. Diese breite Anwendungsbasis unterstützt eine wiederkehrende Nachfrage über mehrere Gebäudetypen hinweg, anstatt auf eine einzige Projektkategorie angewiesen zu sein.
Steigende Anforderungen an die Energieeffizienz von Gebäuden und die Wärmedämmung
Die Richtlinie EU 2024/1275 trat im Mai 2024 in Kraft und verpflichtet die Mitgliedstaaten, nationale Sanierungspläne zu erstellen und die Mindestanforderungen an die Gesamtenergieeffizienz von Gebäuden zu verschärfen.[1] Die Richtlinie konzentriert sich auf Dämmung, Fenster und Luftdichtheitsschichten, wodurch die Leistungsfähigkeit der Gebäudehülle zu einem zentralen Bestandteil der Bauplanung wird. Atmungsaktive Membranen und faserbasierte Dämmkaschierungen können diese Anforderungen unterstützen, indem sie Luft und Feuchtigkeit in Wand- und Dachaufbauten regulieren. Eine Studie aus dem Jahr 2024 des Bundesinstituts für Bau-, Stadt- und Raumforschung untersuchte adaptive Membranfassadenmodule und ihr Potenzial zur Reduzierung des grauen Kohlenstoffs und des Betriebsenergieverbrauchs.[2] Der Markt für technische Bautextilien profitiert daher von Vorschriften, die Gebäudehüllensanierungen zu geplanten Compliance-Maßnahmen machen. Die Nachfrage kann sich auf Dämmkaschierungen, Dachunterspannbahnen und Fassadenfolien erstrecken, wenn Gebäudeeigentümer bestehende Objekte modernisieren.
Wachsende Nachfrage nach leichten und hochfesten Baumaterialien
Modulare Baupaneele und leichte Strukturbauteile verwenden technische Textilien zur Verstärkung, Dampfkontrolle und Oberflächenveredelung. Das Zentrale Bauforschungsinstitut Indiens validiert 2D- und 3D-Textilien, darunter PBO-, Glasfaser- und Geogitterformate, für strukturelle und geotechnische Anwendungen – von Kellerauflagerungswänden bis hin zu Dünnschalenbeton und vorgefertigten Fassadenbauteilen. Alkalibeständige Glastextilien und Kohlenstofffaserverbundgewebe können die erforderliche Betondeckung bei bestimmten Stahlbetonbauteilen im Vergleich zur konventionellen Stahlbewehrung reduzieren. Dies gibt Planern mehr Flexibilität bei dünnen Strukturteilen und Fassadenbauteilen. Das Fraunhofer IBP hat zudem berichtet, dass textile Fassadensysteme konventionelle Putzschichten von Wärmedämmverbundsystemen ersetzen und eine höhere Rissbeständigkeit unter thermischer Wechselbeanspruchung bieten können. Diese Anwendungen stärken die Rolle des Marktes für technische Bautextilien in Leichtbausystemen, bei denen eine geringe Strukturlast und eine kontrollierte Montage wichtig sind.
Zunehmende Gebäudesanierung und Fassadenmodernisierung
Gebäudesanierungen schaffen eine eigenständige Nachfragequelle neben dem Neubau, da bestehende Objekte häufig leichte Systeme erfordern, die mit minimalen Beeinträchtigungen montiert werden können. Textile Fassadenansätze können Beschattungs-, Wärme- und Sichtschutzfunktionen in einem einzigen System vereinen. Das FACID-M-System von Schüco verwendet einen Spannansatz, der Membranlasten innerhalb des Aluminiumrahmens überträgt, und kann A2-bewertete Glasfasergewebe für brandschutzgerechte Anwendungen einsetzen. Die Sanierung älterer Gewerbegebäude begünstigt zudem Produkte, die schnell montiert werden können, während die Nutzer im Gebäude verbleiben. Der Markt für technische Bautextilien kann daher Projekte adressieren, bei denen Montagegeschwindigkeit, Gestaltungsflexibilität und geringes Zusatzgewicht zentrale Kaufentscheidungsfaktoren sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität bei Polyester-, Polypropylen- und Spezialfaserpreisen | -0.7% | Global, konzentriert in den Produktionszentren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Hohe Produktions- und Montagekosten für fortschrittliche Architekturmembranen | -0.6% | Naher Osten und Afrika, Südamerika sowie preissensible Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Strenge Produktzertifizierungs- und Bauordnungskonformitätsanforderungen | -0.5% | Primär Europäische Union und Nordamerika, mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Dauerhaftigkeit, UV-Degradation und Witterungsbeständigkeit | -0.3% | Naher Osten und Afrika, Südasien sowie tropische Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Polyester-, Polypropylen- und Spezialfaserpreisen
Schwankungen bei Inputpreisen erschweren die Margenplanung für Hersteller von Dachtextilien, Geotextilien und beschichteten Membranen. Der British Plastics Federation berichtete im Jahr 2025 über Veränderungen bei den Polypropylenpreisen in Nordamerika, Europa und Asien, die unterschiedliche regionale Angebots- und Nachfragebedingungen widerspiegeln.[3] Niedrigere Rohstoffpreise für Polypropylen können die Inputkosten für Großserienhersteller senken, aber auch den Preiswettbewerb bei Fertigprodukten verschärfen. Spezialwerkstoffe folgen einem anderen Kostenmuster, da Flammschutzmittel und hochfestes Polyester über speziellere Lieferketten beschafft werden. SergeFerrari verwies auf den Druck bei strategischen Rohstoffen, einschließlich Antimon, im Zusammenhang mit selektiven Preiserhöhungen im Jahr 2025. Der Markt für technische Bautextilien ist stärker exponiert, wenn ein Hersteller über begrenzte Einkaufsmacht verfügt oder Lagerbestände hält, die zu höheren Kosten eingekauft wurden.
Hohe Produktions- und Montagekosten für fortschrittliche Architekturmembranen
PTFE-beschichtete Glasfaser- und ETFE-Kissensysteme erfordern spezialisiertes Design, Fertigung und Montage, was ihre Kosten im Vergleich zu konventionellen Dach- und Fassadenlösungen erhöht. Zugkonstruktionen erfordern häufig Ingenieure mit Fachkenntnissen in der Seilnetzkonstruktion, Formfindung und Präzisionsfertigung. Diese Spezialisierungsanforderung kann Festpreisangebote erschweren, insbesondere bei öffentlich ausgeschriebenen Projekten, bei denen Kostensicherheit wichtig ist. Die Kostenbarriere ist in preissensiblen Regionen am stärksten ausgeprägt, wo einfachere PVC-beschichtete Polyesterüberdachungen möglicherweise die zugänglichere Wahl bleiben. Der Markt für technische Bautextilien weist daher unterschiedliche Adoptionsmuster bei hochwertigen institutionellen Projekten und kostengünstigeren Gewerbebauten auf. Zertifizierungs- und Witterungsbedenken fügen für Käufer, die fortschrittliche Membransysteme auswählen, zusätzliche Prüf-, Spezifikations- und Ersatzüberlegungen hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dachtextilien stützen das Volumen, während Membranen das Wachstum antreibenDach- und Abdichtungstextilien machten im Jahr 2026 einen Anteil von 27 % an der Marktgröße für technische Bautextilien aus. Spinnvlies-Polyester- und Glasfasersubstrate unterstützen den Feuchtigkeitsschutz und die Bitumenverstärkung bei Wohn- und Gewerbegebäudedächern. Die FibRoc-Gipsplatten- und FibRoc-Deckenplattformen von Ahlstrom verwenden nassgelegte Glasfasern und Nadelvlieswerkstoffe in brandbeständigen Garagenschächten, Aufzugsumhüllungen und feuchtigkeitsbeständigen Nassraumverkleidungen. Dies erweitert den Einsatz von Textilien über äußere Dachbauteile hinaus auf innere Gebäudeanwendungen.
Architekturmembranen und Zugfabrikate werden bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen. Flughäfen, Rechenzentrumdächer, Sportanlagen und öffentliche Strukturen profitieren von großen Spannweiten und geringerem Strukturgewicht. Fassaden- und Gebäudehüllentextilien profitieren ebenfalls von Sanierungsprogrammen, die atmungsaktive Hausfolien und witterungsbeständige Barrieren einsetzen. Protektor identifiziert Faserverstärkungsgewebe als Komponente, die in modernen Wärmedämmverbundsystemen eingesetzt wird, und unterstützt damit eine wiederkehrende Nachfrage bei Fassadenarbeiten. Die vielfältigen Anwendungen von Dach-, Verstärkungs-, Dämm-, Beschattungs- und Baustellenschutzprodukten verringern die Abhängigkeit von einer einzigen Kategorie innerhalb des Marktes für technische Bautextilien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Hochleistungsfasern steigern den WertmixPolyester hielt im Jahr 2026 einen Marktanteil von 32 %, da es Zugfestigkeit, Dimensionsstabilität, UV-Beständigkeit und Kosteneffizienz vereint. Es wird in Dachunterspannbahnen, Fassadenfolien und Verstärkungsgeweben eingesetzt. Polypropylen bleibt bei Geotextilien und Baustellenschutznetzen wichtig, während Glasfaser Dämmverstärkungsgewebe, Bitumenmembranverstärkung und PTFE-beschichtete Membransubstrate unterstützt. Acryl- und Polyamidfasern dienen spezialisierten Anwendungen bei Sonnenschutz, Schallabsorbern und dekorativen Fassaden.
Kohlenstoff-, Aramid- und andere Hochleistungsfasern werden bis 2032 voraussichtlich mit einer CAGR von 7,5 % wachsen. Textilbewehrte Betonsysteme ermöglichen dünnere Strukturelemente als herkömmlicher Stahlbeton bei relevanten Anwendungen. Ein wissenschaftlicher Artikel aus dem Jahr 2025 berichtete, dass kohlenstofffaserverstärkte Betonverbundwerkstoffe einachsige Zugfestigkeiten von annähernd 2.200 MPa in Kettrichtung erreichten. Polyethylen wird in Baustellenschutznetzen und hochdichten Polyethylenplanen eingesetzt, während Natur- und Regeneratfasern eine kleinere Option bei nachhaltigkeitsfokussierten Dämmanwendungen bleiben. Der Markt für technische Bautextilien kann seinen Wertmix steigern, wenn diese Hochleistungsanwendungen expandieren.
Nach Bauprojekttyp:
Gewerbeprojekte führen, während Logistikgebäude wachsenDer Gewerbebau machte im Jahr 2026 einen Anteil von 34 % am Markt aus. Büros, Einzelhandelsstandorte, Gastgewerbeeinrichtungen und Rechenzentren verwenden Dachmembranen, Beschattungssysteme, Akustiktextilien und Fassadenfolien. Institutionelle Gebäude, einschließlich Gesundheits-, Bildungs- und Verwaltungseinrichtungen, erhöhen die Nachfrage nach zertifizierten brandbeständigen und akustischen Produkten. Die Branche der technischen Bautextilien profitiert dort, wo Käufer nachgewiesene Konformität und dauerhafte Leistungsfähigkeit gegenüber den niedrigsten anfänglichen Materialkosten priorisieren.
Der Industrie- und Logistikbau wird bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen. E-Commerce-Fulfillment-Standorte, Kühlketteneinrichtungen und rückverlagerte Produktionsanlagen erfordern große Gebäudehüllen und effiziente Bauzeitpläne. Der Wohnungsbau bleibt eine Volumenanwendung für atmungsaktive Dachunterspannbahnen und Witterungsschutzprodukte, obwohl der Textileinsatz pro Gebäude geringer ist als bei großen Gewerbeprojekten. Der Mix aus gewerblichen, industriellen, Wohnungs- und institutionellen Projekten verschafft dem Markt für technische Bautextilien mehrere Nachfragekanäle.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der asiatisch-pazifische Raum machte im Jahr 2026 einen Anteil von 42,5 % an der Marktgröße für technische Bautextilien aus. Chinas Fertigungsbasis, Indiens Bautätigkeit und die Stadtentwicklung in Südostasien stützen die führende Position der Region. Indiens Bausektor wuchs im Jahr 2025 um 9 %, wie aus dem Jahresbericht der Freudenberg Group hervorgeht. Indiens Nationales Programm für technische Textilien hatte einen genehmigten Mittelansatz von 1.480 Crore INR (164,7 Millionen USD) bis 2025–26 und hatte 168 Forschungsprojekte genehmigt. Es wurden zudem 68 Qualitätskontrollanordnungen erlassen, darunter 20 im Zusammenhang mit geotechnischen Textilien.
Die regionale Versorgungsbasis bedient auch nahe gelegene Exportmärkte. Südkorea, Taiwan, Japan, Vietnam und Indonesien weisen jeweils unterschiedliche Nachfragemuster auf. Hochwertigere Glasfaserverstärkung ist in Südkorea und Taiwan relevant, während Dachunterspannbahnen und Baustellenschutznetze in Teilen Vietnams und Indonesiens stärker verbreitet sind. Diese Bandbreite an Nachfrageprofilen stützt die Volumenposition des Marktes für technische Bautextilien.
Europa und Nordamerika sind etablierte Regionen, in denen Vorschriften und Produktspezifikationen die Nachfrage prägen. Die EU-Richtlinie 2024/1275 unterstützt Verbesserungen der Gebäudehülle und kann die Nachfrage nach Dämmkaschierungen, Dachunterspannbahnen und textilen Fassadensystemen steigern. Der Nahe Osten und Afrika werden bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen, gestützt durch die Nachfrage nach Membranen, Beschattungssystemen und Hochleistungsfassadentextilien bei großen regionalen Projekten. Südamerika bleibt kleiner und projektgetriebener, mit Aktivitäten im Gewerbebau, in der Infrastruktur, bei Geokunststoffen und im Baustellenschutz.
Wettbewerbslandschaft
Der Markt für technische Bautextilien weist eine mittlere Marktkonzentration auf. Global integrierte Hersteller konkurrieren mit spezialisierten Verarbeitern und regionalen Vliesstoffherstellern. Freudenberg Performance Materials, SergeFerrari Group, Sioen Industries, Saint-Gobain ADFORS und Owens Corning sind prominente Unternehmen mit Positionen in den Bereichen Fasern, Glasgarne, beschichtete Materialien und Verarbeitungsprodukte. Freudenberg schloss im Jahr 2025 die Integration von Heytex in seine Abteilung für beschichtete technische Textilien ab und schloss gleichzeitig seinen Standort in Fulda im Rahmen einer Portfoliobereinigung. Freudenberg Performance Materials meldete im Jahr 2025 einen Umsatz von mehr als 1,4 Milliarden EUR (1,6 Milliarden USD).
Owens Corning stimmte im Februar 2025 dem Verkauf seines globalen Glasverstärkungsgeschäfts im Rahmen einer strategischen Überprüfung und einer Fokussierung auf nordamerikanische und europäische Bauprodukte zu. SergeFerrari stellte im April 2026 den Industriebetrieb an seinem Tersuisse-PET-Spinnstandort in der Schweiz ein, wobei das Unternehmen erwartet, dass die Schließung die operative Rentabilität ab 2027 verbessern wird. Sioen schloss im Januar 2026 die Übernahme von ISL-Chemie über seine Tochtergesellschaft European Master Batch ab. Kleinere Anbieter wie Taiyo Kogyo, SATTLER PRO-TEX und Seaman Corporation konkurrieren durch Anwendungstechnik und kundenspezifische Membranfertigung. Komplexe Spezifikationen können solche Spezialisten vor dem direkten Wettbewerb mit standardisierten Massentextilprodukten im Markt für technische Bautextilien schützen.
Nachhaltigkeitsdokumentation und Beschichtungsinnovation werden bei institutionellen Kaufentscheidungen zunehmend relevanter. Sika brachte im Jahr 2025 SikaShield-Modifikationsbitumenprodukte in den Vereinigten Staaten auf den Markt, darunter die SikaShield-HB79-Hybridmembran, und erweiterte damit sein Dach- und Abdichtungsportfolio. Sika meldete im Jahr 2025 zudem 7 Akquisitionen, darunter Transaktionen im Bereich Dach, Abdichtung und Gründachprodukte. Der Wettbewerb hängt auch von Produktleistung, Zertifizierung, Anwendungsexpertise, geografischer Reichweite und der Fähigkeit ab, auf Beschaffungsanforderungen zu reagieren.
Marktführer in der Branche für technische Bautextilien
-
Serge Ferrari Group
-
Sioen Industries NV
-
Freudenberg Performance Materials
-
Saint-Gobain ADFORS
-
SATTLER PRO-TEX GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für technische Bautextilien Unternehmen in diesem Bericht
- Serge Ferrari Group
- Sioen Industries NV
- Freudenberg Performance Materials (including MehlerHeytex)
- Saint-Gobain ADFORS
- SATTLER PRO-TEX GmbH
- Seaman Corporation
- Herculite Products Inc.
- Hiraoka & Co., Ltd.
- DuPont de Nemours, Inc.
- Ahlstrom Oyj
- Fibertex Nonwovens A/S
- CHOMARAT
- Owens Corning
- Sika AG
- RENOLIT SE
- Glen Raven, Inc.
- Phifer Incorporated
- TENAX
- Shreeram Nets
- Taiyo Kogyo Corporation
Neueste Industrielle Entwicklungen in Markt für technische Bautextilien
- April 2026: SergeFerrari Group stellt den Industriebetrieb an seinem Tersuisse-PET-Spinnstandort in Emmenbrücke, Schweiz, im Rahmen der laufenden Rationalisierung seines Industriestandortnetzes ein. Die Schließung verursacht einmalige Kosten von 1,5 Millionen EUR (1,76 Millionen USD) und soll die operative Rentabilität ab 2027 durch Reduzierung der Kapitalintensität in der Rohfaserproduktion verbessern.
- Januar 2026: Sioen Industries schließt die strategische Übernahme der ISL-Chemie GmbH in Deutschland über seine Tochtergesellschaft European Master Batch N.V. ab. ISL-Chemie ist auf Pigmentpasten für Polyurethan-Anwendungen und In-Mold-Beschichtungen spezialisiert, die in den Bereichen Bau, Automobil, Beschichtungen, Klebstoffe, Dichtmittel, Elastomere und Schuhwerk eingesetzt werden, und stärkt damit Sioens integrierte Färbelösungen und eröffnet neue Cross-Selling-Möglichkeiten bei beschichteten Baustoffen.
- Dezember 2025: SergeFerrari Group schließt eine Refinanzierung in Höhe von 105 Millionen EUR (123,5 Millionen USD) ab und sichert damit seine langfristige Finanzstruktur in einem herausfordernden Betriebsumfeld, das durch schwache Endmarktnachfrage und erhöhte strategische Rohstoffkosten, einschließlich Antimontrioxid, gekennzeichnet ist.
- November 2025: RENOLIT hat seinen neuen Produktionsstandort in Yingde, Guangdong, China, offiziell eingeweiht, mit einer anfänglichen Jahreskapazität von 10.000 Tonnen für Schutzfolien und Gebäudeschutzanwendungen. Die Kapazität soll mit steigender Nachfrage auf 12.000 Tonnen erhöht werden.
Globaler Berichtsumfang für den Markt für technische Bautextilien
Der Marktbericht für technische Bautextilien ist segmentiert nach Produkttyp (Dach- und Abdichtungstextilien, Dämm- und Akustiktextilien und weitere), nach Materialtyp (Polyester (PET), Polypropylen (PP) und weitere), nach Bauprojekttyp (Wohnungsbau, Gewerbebau und weitere) sowie nach Geografie (Nordamerika, Europa und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Architekturmembranen und Zugfabrikate (PVC-beschichtete Membranen, PTFE-beschichtete Glasfasermembranen usw.) |
| Dach- und Abdichtungstextilien |
| Fassaden- und Gebäudehüllentextilien (Folien und witterungsbeständige Barrieren, Fassadenmembrangewebe usw.) |
| Bau-Verstärkungstextilien (Glasfaserputzgewebe, Verstärkungsgewebe und -gitter, Gelege usw.) |
| Dämm- und Akustiktextilien |
| Architektonische Beschattungs- und Überdachungstextilien |
| Baustellenschutztextilien (Schuttschutznetze, Staub- und Eindämmungsgewebe usw.) |
| Sonstige technische Bautextilien |
| Polyester (PET) |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Glasfaser |
| Acryl- und Polyamidfasern |
| Kohlenstoff-, Aramid- und andere Hochleistungsfasern |
| Natur- und Regeneratfasern |
| Sonstige Spezialwerkstoffe |
| Wohnungsbau |
| Gewerbebau |
| Industrie- und Logistikbau |
| Institutioneller und sonstiger Hochbau |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Süd- und Mittelamerika |
| Nach Produkttyp | Architekturmembranen und Zugfabrikate (PVC-beschichtete Membranen, PTFE-beschichtete Glasfasermembranen usw.) | |
| Dach- und Abdichtungstextilien | ||
| Fassaden- und Gebäudehüllentextilien (Folien und witterungsbeständige Barrieren, Fassadenmembrangewebe usw.) | ||
| Bau-Verstärkungstextilien (Glasfaserputzgewebe, Verstärkungsgewebe und -gitter, Gelege usw.) | ||
| Dämm- und Akustiktextilien | ||
| Architektonische Beschattungs- und Überdachungstextilien | ||
| Baustellenschutztextilien (Schuttschutznetze, Staub- und Eindämmungsgewebe usw.) | ||
| Sonstige technische Bautextilien | ||
| Nach Materialtyp | Polyester (PET) | |
| Polypropylen (PP) | ||
| Polyethylen (PE) | ||
| Glasfaser | ||
| Acryl- und Polyamidfasern | ||
| Kohlenstoff-, Aramid- und andere Hochleistungsfasern | ||
| Natur- und Regeneratfasern | ||
| Sonstige Spezialwerkstoffe | ||
| Nach Bauprojekttyp | Wohnungsbau | |
| Gewerbebau | ||
| Industrie- und Logistikbau | ||
| Institutioneller und sonstiger Hochbau | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Süd- und Mittelamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden technische Bautextilien bis 2032 erreichen?
Der Markt für technische Bautextilien wird bis 2032 voraussichtlich einen Wert von 34,64 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 5,50 % wachsen.
Welche Produktkategorie hat den größten Anteil bei technischen Bautextilien?
Im Markt für technische Bautextilien führen Dach- und Abdichtungstextilien mit einem Anteil von 27 % im Jahr 2026, gestützt durch den breiten Einsatz in Unterspannbahnen, Dachunterlagen und Feuchtigkeitsschutzsystemen.
Welches Material wächst am schnellsten bei technischen Bautextilien?
Kohlenstoff-, Aramid- und andere Hochleistungsfasern werden bis 2032 voraussichtlich mit einer CAGR von 7,5 % wachsen, da Textilverstärkung zunehmend in dünnen Strukturelementen eingesetzt wird.
Welcher Projekttyp verwendet die meisten technischen Bautextilien?
Der Gewerbebau machte im Jahr 2026 einen Anteil von 34 % aus, da der Markt für technische Bautextilien Dach-, Fassaden-, Beschattungs- und Akustiksysteme in Büros, Einzelhandelsgebäuden, Gastgewerbeprojekten und Rechenzentren unterstützt.
Welche Region führt die Nachfrage nach technischen Bautextilien an?
Der asiatisch-pazifische Raum führte im Jahr 2026 mit einem Anteil von 42,5 %, gestützt durch Fertigungskapazitäten und Bautätigkeit in China, Indien und Südostasien. Der Markt für technische Bautextilien hat dort seine größte regionale Basis.
Was schränkt die Nutzung fortschrittlicher Architekturmembranen ein?
Spezialisierte Design- und Montageanforderungen, höhere Kosten, Zertifizierungspflichten und Witterungsbedenken können den Einsatz bei preissensiblen Projekten einschränken. Käufer bewerten zudem Brandklassifizierung, Feuchtigkeitsmanagement, Zugleistung, UV-Beständigkeit, Montagekenntnisse und verfügbare Prüfnachweise, bevor sie ein Membransystem auswählen.