
建設用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 26.51 十億米ドル |
| 市場規模 (2032) | 34.64 十億米ドル |
| 成長率 (2027 - 2032) | 5.50 % |
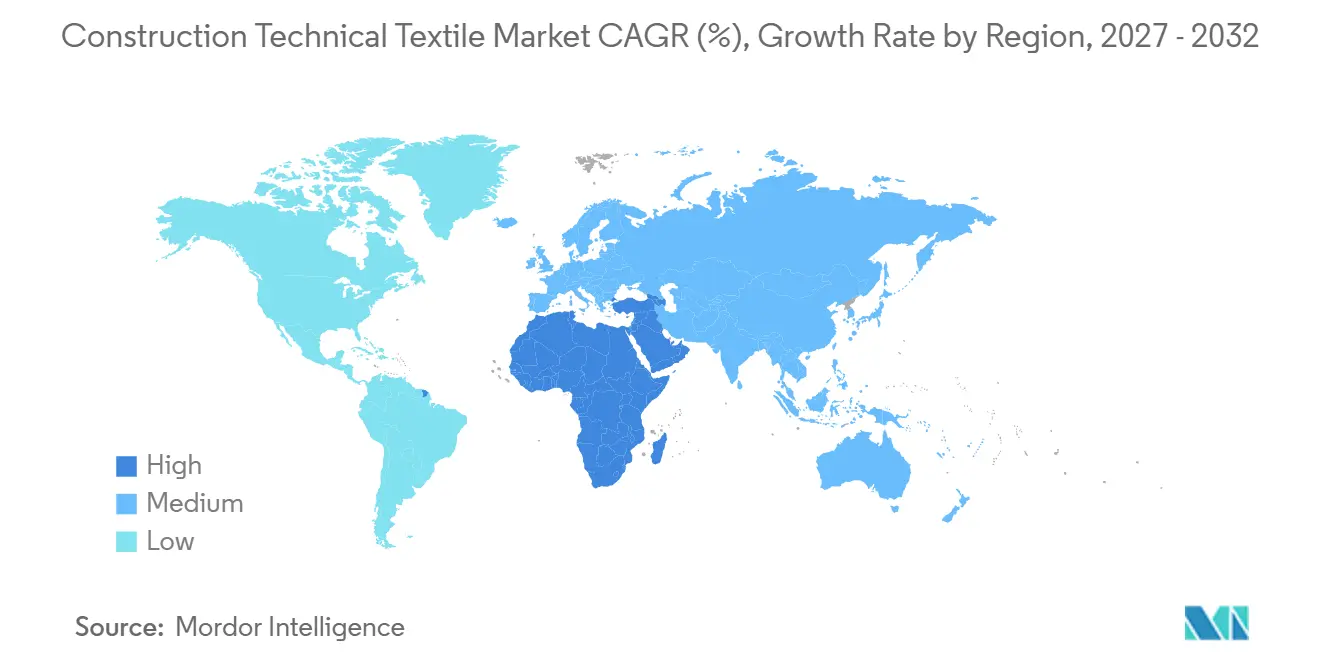
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
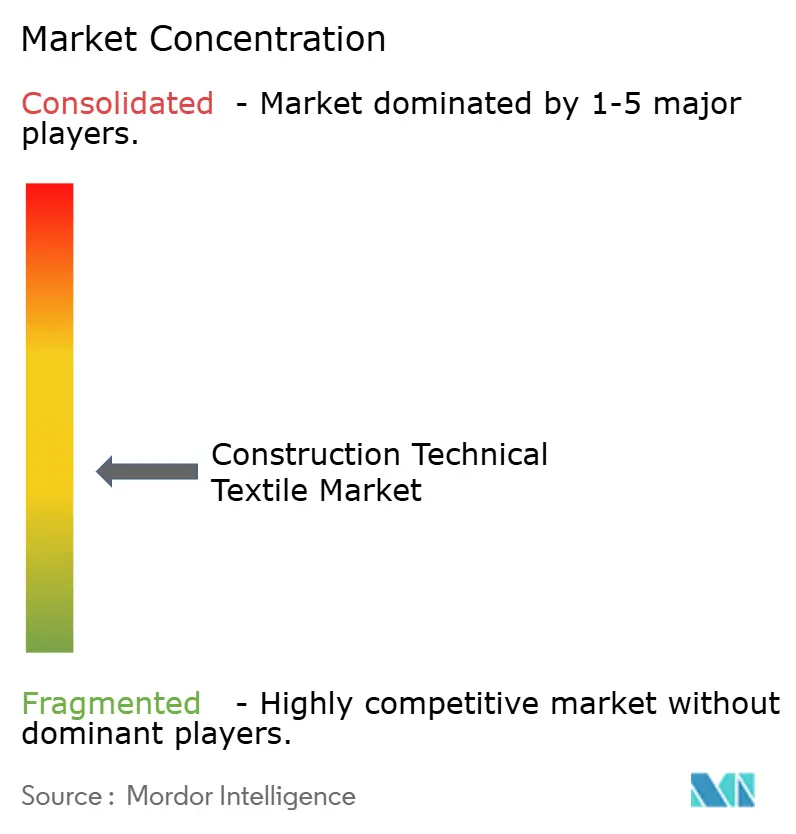
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建設用テクニカルテキスタイル市場分析
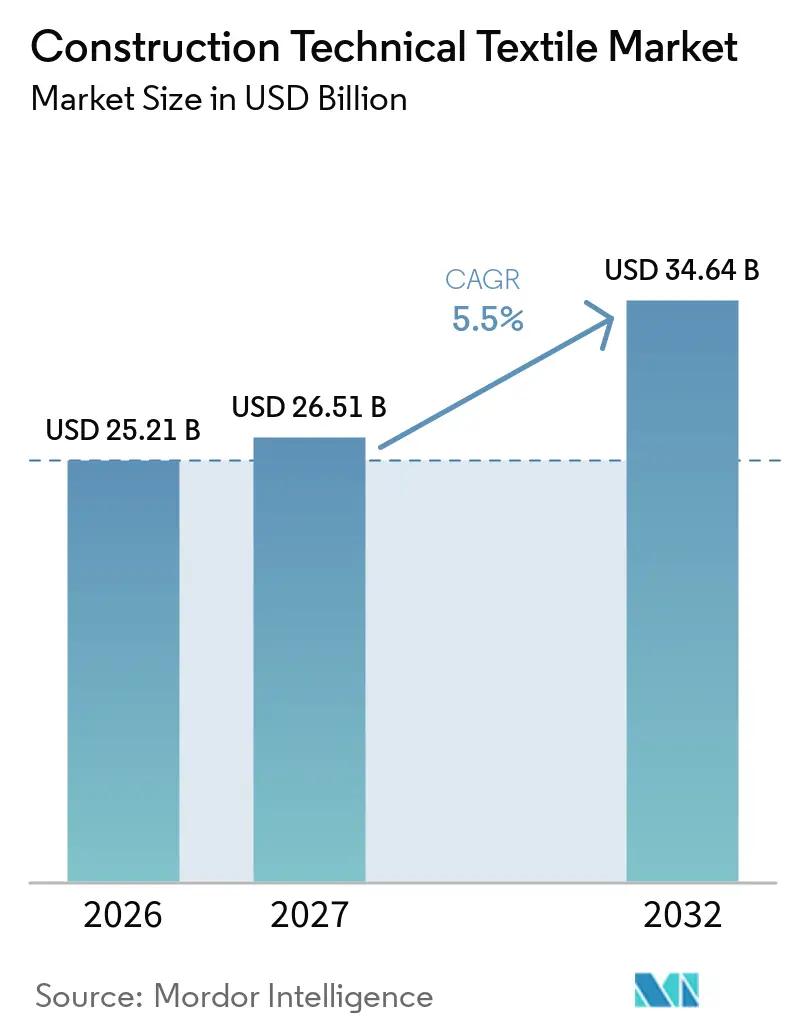
建設用テクニカルテキスタイル市場規模は、2026年の25.21 ビリオン 米ドルから2027年には26.51 ビリオン 米ドルに成長し、2027年から2032年にかけて5.5%のCAGRで2032年までに34.64 ビリオン 米ルに達すると予測されています。
建設用テクニカルテキスタイル市場は、屋根下地材、建築用メンブレン、ファサードラップ、ガラス繊維補強メッシュ、断熱材フェーシング、および現場保護ネットを通じて建物外皮に貢献しています。需要は建設活動に加え、エネルギー性能、防火分類、および材料耐久性をより重視する建築規制によって支えられています。これらの要件は、湿気を管理し、建築システムを補強し、施工時間を短縮する材料を優遇します。改修プログラムおよび軽量建設工法も、高性能テキスタイルの用途を広げています。建設用テクニカルテキスタイル市場は、ポリマーおよび特殊添加剤のコスト変動にさらされ続けていますが、改修需要とエネルギーコード遵守が予測期間を通じて下支えとなっています。
主要レポートのポイント
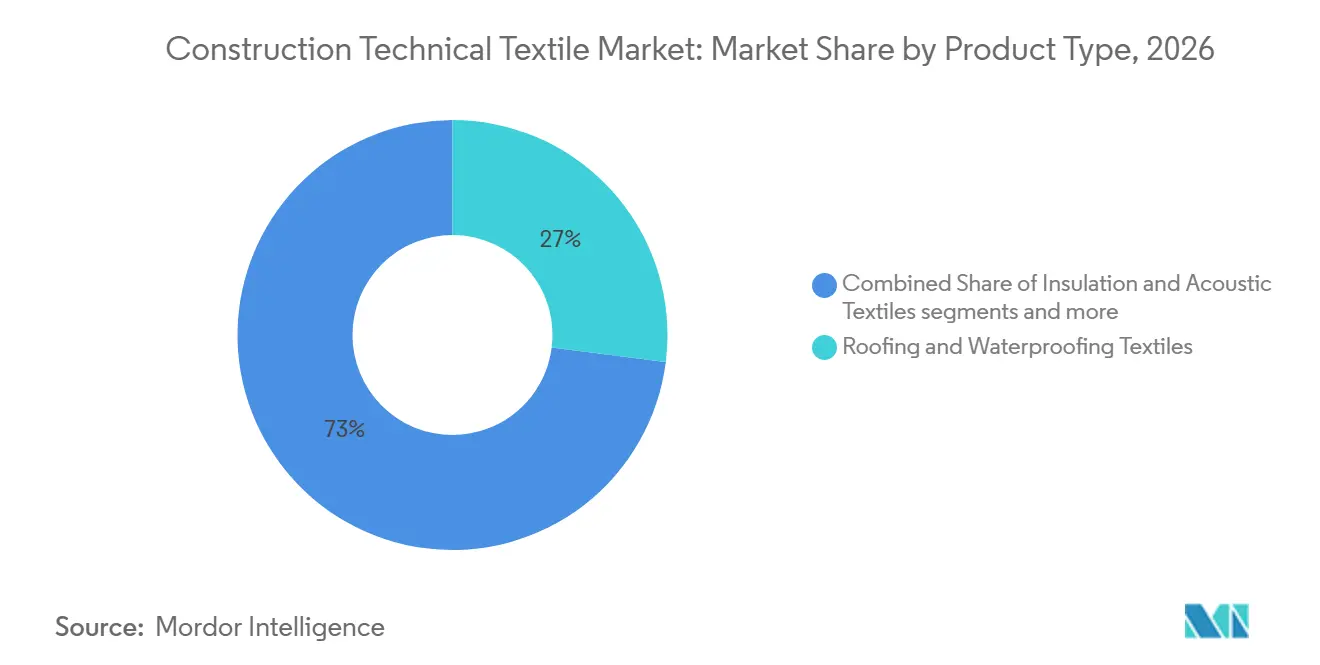
- 製品タイプ別では、屋根・防水テキスタイルが2026年の建設用テクニカルテキスタイル市場シェアの27%を占め、建築用メンブレンおよびテンション構造ファブリックは2032年までに7.2%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年の建設用テクニカルテキスタイル市場規模の32%を占め、炭素繊維、アラミド繊維、およびその他の高性能繊維は2032年までに7.5%のCAGRで成長すると予測されています。
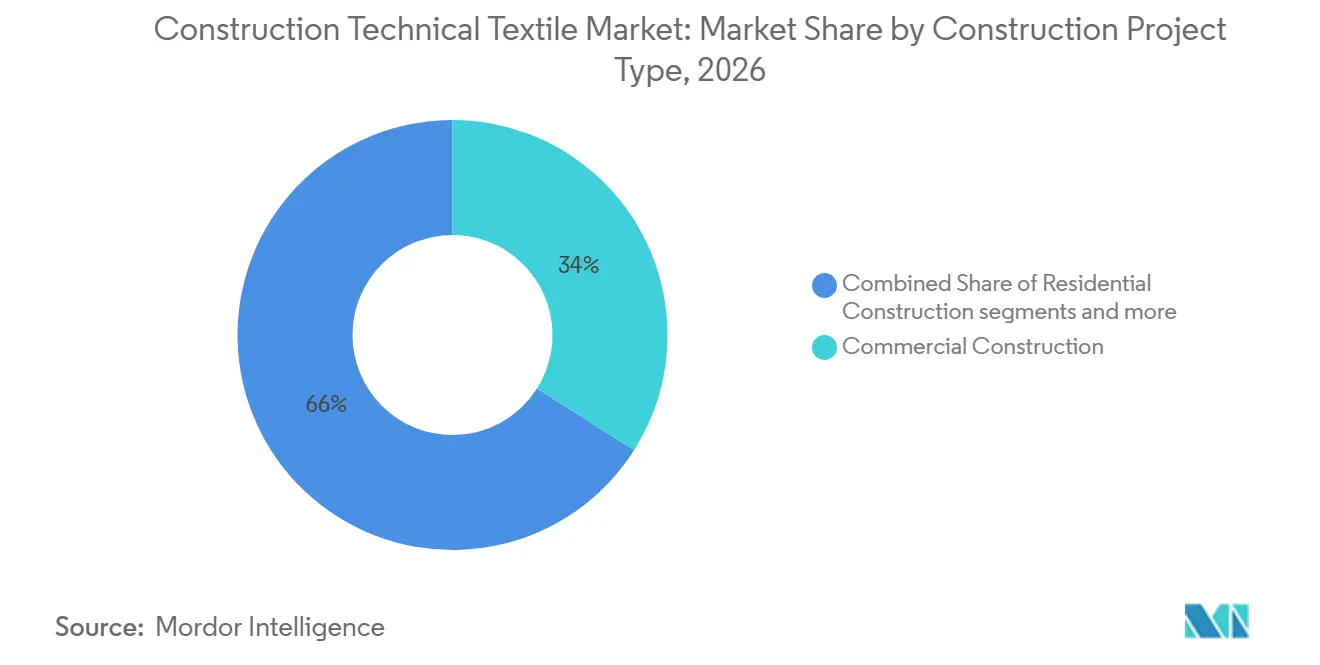
- 建設プロジェクトタイプ別では、商業建設が2026年の市場の34%を占め、産業・物流建設は2032年までに6.8%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の市場の42.5%を占め、中東・アフリカは2032年までに6.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業・産業・公共施設建設の拡大 | +1.5% | アジア太平洋および中東・アフリカが牽引するグローバル | 短期(2年以内)から中期(2〜4年) |
| 建物のエネルギー効率および断熱性能要件の高まり | +1.2% | 欧州連合が中心、北米およびアジア太平洋への波及あり | 中期(2〜4年) |
| 軽量かつ高強度の建設材料に対する需要の増大 | +1% | グローバル、南アジアおよび中東・アフリカで加速 | 中期(2〜4年) |
| 建物改修およびファサード改修活動の増加 | +0.8% | 主に欧州、北米にも拡大 | 中期(2〜4年) |
| 建築用メンブレンおよびテンション構造ファブリック構造物の採用拡大 | +0.7% | アジア太平洋、中東・アフリカ、および欧州の一部都市部 | 短期(2年以内)から中期(2〜4年) |
| 建物防火安全および建設材料性能要件の厳格化 | +0.5% | 欧州連合および英国が主要、グローバルなコンプライアンス波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
商業・産業・公共施設建設の拡大
商業・産業・公共施設プロジェクトは、気象保護、音響制御、断熱、および耐久性のある屋根システムを必要とするため、建設用テキスタイルの需要の多くを牽引しています。データセンタープロジェクトは、防湿メンブレン、音響断熱材、および二重床用蒸気バリアを使用するため、主要な用途となっています。これらの製品は、技術的に要求の高い建物において、請負業者が湿気管理と施工スケジュールを管理するのに役立ちます。建設用テクニカルテキスタイル市場は、大きな屋根スパンと耐久性のあるバリアが重要な産業・物流施設からも恩恵を受けています。商業ビルは、新築および改修において屋根基材、ファサードラップ、および補強ファブリックを使用します。この幅広い用途基盤は、単一のプロジェクトカテゴリーに依存することなく、複数の建物タイプにわたる継続的な需要を支えています。
建物のエネルギー効率および断熱性能要件の高まり
EU指令2024/1275は2024年5月に発効し、加盟国に国家改修計画の策定と建物の最低エネルギー性能基準強化を求めています。[1] この指令は断熱材、窓、および気密バリアに焦点を当てており、建物外皮性能を建設計画の中心的な要素としています。透湿性メンブレンおよび繊維系断熱材フェーシングは、壁および屋根の構成内で空気と湿気を管理することにより、これらの要件を支援することができます。2024年にドイツの連邦建設・都市・空間開発研究所が実施した研究では、適応型メンブレンファサードモジュールと、内包炭素および運用エネルギーを削減する可能性が検討されました。[2] 建設用テクニカルテキスタイル市場は、建物外皮のアップグレードを計画的なコンプライアンス作業に変える規制から恩恵を受けています。建物オーナーが既存資産を更新する際、断熱材フェーシング、屋根下地材、およびファサードラップにわたって需要が拡大する可能性があります。
軽量かつ高強度の建設材料に対する需要の増大
モジュール式建築パネルおよび軽量構造部材は、補強、蒸気制御、および表面仕上げにテクニカルテキスタイルを使用しています。インドの中央建築研究所は、地下室の擁壁から薄殻コンクリートおよびプレファブリケーションされたファサード部材に至るまで、構造的・地盤工学的用途向けに、PBO、ガラス繊維、およびジオグリッド形式を含む2Dおよび3Dテキスタイルの検証を行っています。アルカリ耐性ガラステキスタイルおよびカーボンメッシュ複合材は、従来の鉄筋と比較して、特定の鉄筋コンクート部材に必要なかぶり厚を低減できます。これにより、設計者は薄い構造部材やファサード部材においてより大きな柔軟性を得られます。フラウンホーファーIBPも、テキスタイルファサードシステムが従来の外断熱複合システムの左官層を代替でき、熱サイクル下でより強いひび割れ耐性を発揮できると報告しています。これらの用途は、低い構造荷重と管理された施工が重要な軽量システムにおける建設用テクニカルテキスタイル市場の役割を強化しています。
建物改修およびファサード改修活動の増加
建物改修は、既存資産が限られた工事中断で設置できる軽量システムを必要とすることが多いため、新築とは別の需要源を生み出しています。テキスタイルファサードのアプローチは、単一のシステム内で遮光、断熱、および視覚的機能を提供できます。SchücoのFACID Mシステムは、アルミフレーム内でメンブレン荷重を伝達するテンション方式を採用しており、防火適合用途にA2等級のガラス繊維ファブリックを使用できます。古い商業ビルの改修においても、居住者を建物内に留めながら迅速に施工できる製品が好まれます。建設用テクニカルテキスタイル市場は、施工速度、設計の柔軟性、および低い付加重量が主要な購買要因となるプロジェクトに対応できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリエステル、ポリプロピレン、および特殊繊維価格の変動 | -0.7% | アジア太平洋の生産拠点に集中するグローバル | 短期(2年以内)から中期(2〜4年) |
| 高度な建築用メンブレンの高い製造・施工コスト | -0.6% | 中東・アフリカ、南米、および価格感応度の高いアジア太平洋市場 | 中期(2〜4年)から長期(4年以上) |
| 厳格な製品認証および建築基準法遵守要件 | -0.5% | 欧州連合および北米が主要、グローバルな波及あり | 中期(2〜4年) |
| 耐久性、紫外線劣化、および耐候性への懸念 | -0.3% | 中東・アフリカ、南アジア、および熱帯アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリエステル、ポリプロピレン、および特殊繊維価格の変動
原材料価格の変動は、屋根用テキスタイル、ジオテキスタイル、およびコーティングメンブレンの生産者にってマージン計画を複雑にします。英国プラスチック連盟は、2025年に北米、欧州、およびアジアにおけるポリプロピレン価格の変動を報告しており、地域ごとの異なる需給状況を反映しています。[3] 汎用ポリプロピレンの商品価格の低下は、大量生産コンバーターの原材料コストを削減できますが、完成品における価格競争を激化させる可能性もあります。難燃剤や高強度ポリエステルはより専門化されたサプライチェーンを通じて調達されるため、特殊材料は異なるコストパターンをたどります。SergeFerrariは、2025年にアンチモンを含む戦略的原材料への圧力について、選択的な価格引き上げを議論する中で言及しました。建設用テクニカルテキスタイル市場は、生産者の購買力が限られている場合や、より高いコストで購入した在庫を保有している場合に、より大きなリスクにさらされます。
高度な建築用メンブレンの高い製造・施工コスト
PTFEコーティングガラス繊維およびETFEクッションシステムは、専門的な設計、製造、および施工を必要とするため、従来の屋根材およびクラッディングと比較してコストが高くなります。テンション構造は、ケーブルネット設計、形状探索、および精密製造の専門知識を持つエンジニアを必要とすることが多いです。この専門家要件は、特に公共調達でコストの確実性が重要なプロジェクトにおいて、固定価格入札を困難にする可能性があります。コストの障壁は価格感応度の高い地域で最も顕著であり、そこではよりシンプルなPVCコーティングポリエステルキャノピーが依然として手頃な選択肢となる場合があります。建設用テクニカルテキスタイル市場は、プレミアムな公共施設プロジェクトと低コストの商業工事とで異なる採用パターンを示しています。認証および耐候性への懸念も、高度なメンブレンシステムを選択する購買者にとって、試験、仕様、および交換に関する検討事項を追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
屋根用テキスタイルが数量を支え、メンブレンが成長を牽引屋根・防水テキスタイルは2026年の建設用テクニカルテキスタイル市場規模の27%を占めました。スパンボンドポリエステルおよびガラス繊維基材は、住宅および商業用屋根における防湿保護とビチューメン補強を支えています。AhlstromのFibRoc石膏ボードおよびFibRoc天井プラットフォームは、耐火ガレージシャフト、エレベーター囲い、および耐湿性ウェットルームライニングに湿式ガラス繊維およびニードルパンチ不織布を使用しています。これにより、テキスタイルの使用が外部屋根部材を超えて建物内部用途にまで拡大しています。
建築用メンブレンおよびテンション構造ファブリックは2032年までに7.2%のCAGRで成長すると予測されています。空港、データセンターの屋根、スポーツ施設、および公共空間の構造物は、大きなスパンと低い構造重量から恩恵を受けています。ファサードおよび建物外皮テキスタイルも、透湿性ハウスラップおよび耐候性バリアを使用する改修プログラムから恩恵を受けています。Protektorは、繊維補強メッシュを現代の外断熱複合システムで使用される部材とし特定しており、ファサード工事における継続的な需要を支えています。屋根、補強、断熱、遮光、および現場保護製品の多様な用途は、建設用テクニカルテキスタイル市場内の単一カテゴリーへの依存を低減しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
高性能繊維が価値ミックスを向上ポリエステルは、引張強度、寸法安定性、紫外線耐性、およびコスト効率を兼ね備えているため、2026年の市場の32%を占めました。屋根下地材、ファサードラップ、および補強メッシュに使用されています。ポリプロピレンはジオテキスタイルおよび現場保護ネットで引き続き重要であり、ガラス繊維は断熱補強メッシュ、ビチューメンメンブレン補強、およびPTFEコーティングメンブレン基材を支えています。アクリルおよびポリアミド繊維は、太陽光遮光、音響吸収材、および装飾ファサードにおける特殊用途に使用されています。
炭素繊維、アラミド繊維、およびその他の高性能繊維は2032年までに7.5%のCAGRで成長すると予測されています。繊維補強コンクリートシステムは、関連用途において従来の鉄筋コンクリートよりも薄い構造部材を支えています。2025年の科学論文では、炭素繊維補強コンクリート複合材がたて方向で2,200 MPaに近い一軸引張強度に達したと報告されています。ポリエチレンは現場保護ネットおよび高密度ポリエチレンターポリンに使用されており、天然繊維および再生繊維は持続可能性重視の断熱用途においてより小さな選択肢として残っています。これらの高性能用途が拡大するにつれ、建設用テクニカルテキスタイル市場は価値ミックスを高めることができます。
建設プロジェクトタイプ別:
商業プロジェクトが主導し、物流建設が成長商業建設は2026年の市場の34%を占めました。オフィス、小売施設、ホスピタリティ施設、およびデータセンターは、屋根用メンブレン、遮光システム、音響テキスタイル、およびファサードラップを使用しています。医療、教育、および公共施設を含む公共施設建物は、認証済みの耐火性および音響製品への需要を追加しています。建設用テクニカルテキスタイル産業は、購買者が最低初期材料コストよりも実証されたコンプライアンスと耐久性能を優先する場合に恩恵を受けます。
産業・物流建設は2032年までに6.8%のCAGRで成長すると予測されています。Eコマースフルフィルメントサイト、コールドチェーン施設、および国内回帰製造工場は、大きな建物外皮と効率的な建設スケジュールを必要としています。住宅建設は透湿性屋根下地材および防湿製品の数量用途として残っていますが、建物あたりのテキスタイル使用量は大型商業プロジェクトよりも少ないです。商業、産業、住宅、および公共施設プロジェクトの組み合わせは、建設用テクニカルテキスタイル市場に複数の需要チャネルを提供しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2026年の建設用テクニカルテキスタイル市場規模の42.5%を占めました。中国の製造基盤、インドの建設活動、および東南アジアの都市開発が、同地域の主導的地位を支えています。Freudenbergグループの年次報告書によると、インドの建設セクターは2025年に9%成長しました。インドの国家テクニカルテキスタイルミッションは、2025〜26年度を通じて1,480 クロール インドルピー(1億6,470万 米ドル)の承認予算を持ち、168件の研究プロジェクトを承認していました。また、地盤工学用テキスタイルに関連する20件を含む68件の品質管理命令を発行しました。
地域のサプライベースは近隣の輸出市場にも対応しています。韓国、台湾、日本、ベトナム、およびインドネシアはそれぞれ異なる需要パターンを持っています。より高技術のガラス繊維補強材は韓国と台湾で関連性が高く、屋根下地材と現場保護ネットはベトナムとインドネシアの一部でより顕著です。この多様な需要プロファイルが建設用テクニカルテキスタイル市場の数量ポジションを支えています。
欧州および北米は、規制と製品仕様が需要を形成する確立された地域です。EU指令2024/1275は建物外皮の改善を支援し、断熱材フェーシング、屋根下地材、およびテキスタイルファサードシステムへの需要を高める可能性があります。中東・アフリカは、大型地域プロジェクトにおけるメンブレン、遮光システム、および高性能ファサードテキスタイルへの需要に支えられ、2032年までに6.5%のCAGRで成長すると予測されています。南米は規模が小さく、商業建設、インフラ、ジオシンセティクス、および現場保護用途における活動を伴うプロジェクト主導型のままです。
競争環境
建設用テクニカルテキスタイル市場は中程度の市場集中度を示しています。グローバルな垂直統合型生産者が、専門ファブリケーターおよび地域の不織布生産者と競合しています。Freudenberg Performance Materials、Serge Ferrari Group、Sioen Industries、Saint-Gobain ADFORS、およびOwens Corningは、繊維、ガラスヤーン、コーティング材料、および加工製品にわたるポジションを持つ主要企業です。Freudenbergは、ポートフォリオ合理化の一環としてフルダサイトを閉鎖しながら、2025年にHeytexのコーティングテクニカルテキスタイル部門への統合を完了しました。Freudenberg Performance Materialsは2025年に14億 ユーロ超(16億 米ドル)の売上を報告しました。
Owens Corningは2025年2月、戦略的見直しおよび北米・欧州の建築製品への注力の一環として、グローバルガラス補強材事業の売却に合意しました。Serge Ferrari Groupは2026年4月にスイスのTersuisse PET紡糸サイトでの工業操業を終了し、同社は2027年以降に操業収益性が改善すると見込んでいます。Sioenは2026年1月に欧州マスターバッチ子会社を通じてISL-Chemieの買収を完了しました。Taiyo Kogyo、SATTLER PRO-TEX、およびSeaman Corporationなどの中小サプライヤーは、アプリケーションエンジニアリングおよびカスタムメンブレン製造を通じて競合しています。複雑な仕様は、建設用テクニカルテキスタイル市場において、このような専門業者を標準汎用テキスタイル製品との直接競争から保護することができます。
持続可能性に関する文書化とコーティングイノベーションは、公共施設の購買決定においてより重要になっています。Sikaは2025年に米国でSikaShield改質ビチューメン製品を発売し、SikaShield HB79ハイブリッドメンブレンを含む屋根・防水ポートフォリオを拡充しました。Sikaはまた、屋根、防水、およびグリーンルーフ製品に関わる取引を含む2025年の7件の買収を報告しました。競争は製品性能、認証、アプリケーション専門知識、地理的リーチ、および調達要件への対応能力にも依存しています。
建設用テクニカルテキスタイル産業リーダー
-
Serge Ferrari Group
-
Sioen Industries NV
-
Freudenberg Performance Materials
-
Saint-Gobain ADFORS
-
SATTLER PRO-TEX GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
設用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Serge Ferrari Group
- Sioen Industries NV
- Freudenberg Performance Materials (including MehlerHeytex)
- Saint-Gobain ADFORS
- SATTLER PRO-TEX GmbH
- Seaman Corporation
- Herculite Products Inc.
- Hiraoka & Co., Ltd.
- DuPont de Nemours, Inc.
- Ahlstrom Oyj
- Fibertex Nonwovens A/S
- CHOMARAT
- Owens Corning
- Sika AG
- RENOLIT SE
- Glen Raven, Inc.
- Phifer Incorporated
- TENAX
- Shreeram Nets
- Taiyo Kogyo Corporation
最近の産業開発事情 設用テクニカルテキスタイル市場
- 2026年4月:Serge Ferrari Groupは、継続的な工業フットプリント合理化の一環として、スイスのエンメンブリュッケにあるTersuisse PET紡糸サイトでの工業操業を停止しました。この閉鎖により150万 ユーロ(176万 米ドル)の非経常費用が発生し、原繊維生産における資本集約度を低減することで2027年以降の操業収益性が改善すると見込まれています。
- 2026年1月:Sioen Industriesは、欧州マスターバッチN.V.子会社を通じて、ドイツのISL-Chemie GmbHの戦略的買収を完了しました。ISL-Chemieは、建設、自動車、コーティング、接着剤、シーラント、エラストマー、および履物市場で使用されるポリウレタン用途向け顔料ペーストおよびインモールドコーティングを専門としており、Sioenの統合カラーリングソリューションを強化し、コーティング建設ファブリックにおける新たなクロスセル機会を開拓します。
- 2025年12月:Serge Ferrari Groupは、弱い最終市場需要と三酸化アンチモンを含む高い戦略的原材料コストを特徴とする厳しい事業環境の中で、長期的な財務構造を確保するため、1億500万 ユーロ(1億2,350万 米ドル)のリファイナンスを完了しました。
- 2025年11月:RENOLITは、中国広東省英徳市に新生産拠点を正式に開設し、保護フィルムおよび建物保護用途を対象とした年間1万トンの初期生産能力を持ちます。需要の拡大に伴い、生産能力を1万2,000トンに増強する計画です。
世界の建設用テクニカルテキスタイル市場レポートの範囲
建設用テクニカルテキスタイル市場レポートは、製品タイプ別(屋根・防水テキスタイル、断熱・音響テキスタイル、その他)、素材タイプ別(ポリエステル(PET)、ポリプロピレン(PP)、その他)、建設プロジェクト別(住宅建設、商業建設、その他)、地域別(北米、欧州、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 建築用メンブレンおよびテンション構造ファブリック(PVCコーティングメンブレン、PTFEコーティングガラス繊維メンブレン等) |
| 屋根・防水テキスタイル |
| ファサードおよび建物外皮テキスタイル(ラップおよび耐候性バリア、ファサードメンブレンファブリック等) |
| 建設補強テキスタイル(ガラス繊維プラスター、補強ファブリックおよびメッシュ、スクリム等) |
| 断熱・音響テキスタイル |
| 建築用遮光およびキャノピーテキスタイル |
| 建設現場保護テキスタイル(デブリネット、防塵・封じ込めファブリック等) |
| その他の建設用テクニカルテキスタイル |
| ポリエステル(PET) |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| ガラス繊維 |
| アクリルおよびポリアミド繊維 |
| 炭素繊維、アラミド繊維、およびその他の高性能繊維 |
| 天然繊維および再生繊維 |
| その他の特殊材料 |
| 住宅建設 |
| 商業建設 |
| 産業・物流建設 |
| 公共施設およびその他の建物建設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米・中米 |
| 製品タイプ別 | 建築用メンブレンおよびテンション構造ファブリック(PVCコーティングメンブレン、PTFEコーティングガラス繊維メンブレン等) | |
| 屋根・防水テキスタイル | ||
| ファサードおよび建物外皮テキスタイル(ラップおよび耐候性バリア、ファサードメンブレンファブリック等) | ||
| 建設補強テキスタイル(ガラス繊維プラスター、補強ファブリックおよびメッシュ、スクリム等) | ||
| 断熱・音響テキスタイル | ||
| 建築用遮光およびキャノピーテキスタイル | ||
| 建設現場保護テキスタイル(デブリネット、防塵・封じ込めファブリック等) | ||
| その他の建設用テクニカルテキスタイル | ||
| 素材タイプ別 | ポリエステル(PET) | |
| ポリプロピレン(PP) | ||
| ポリエチレン(PE) | ||
| ガラス繊維 | ||
| アクリルおよびポリアミド繊維 | ||
| 炭素繊維、アラミド繊維、およびその他の高性能繊維 | ||
| 天然繊維および再生繊維 | ||
| その他の特殊材料 | ||
| 建設プロジェクトタイプ別 | 住宅建設 | |
| 商業建設 | ||
| 産業・物流建設 | ||
| 公共施設およびその他の建物建設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米・中米 | ||
レポートで回答される主要な質問
2032年までの建設用テクニカルテキスタイルの予測値はいくらですか?
建設用テクニカルテキスタイル市場は、2027年から2032年にかけて5.50%のCAGRで成長し、2032年までに34.64 ビリオン 米ドルに達すると予測されています。
建設用テクニカルテキスタイルで最大のシェアを持つ製品カテゴリーはどれですか?
建設用テクニカルテキスタイル市場では、屋根・防水テキスタイルが2026年に27%で首位を占めており、下地材、屋根基材、および防湿システムへの幅広い使用によって支えられています。
建設用テクニカルテキスタイルで最も急速に成長している素材はどれですか?
炭素繊維、アラミド繊維、およびその他の高性能繊維は、薄い構造部材における繊維補強の使用が拡大するにつれ、2032年までに7.5%のCAGRで成長すると予測されています。
建設用テクニカルテキスタイルを最も多く使用するプロジェクトタイプはどれですか?
商業建設は2026年に34%を占めました。建設用テクニカルテキスタイル市場は、オフィス、小売ビル、ホスピタリティプロジェクト、およびデータセンターにおける屋根、ファサード、遮光、および音響システムを支えているためです。
建設用テクニカルテキスタイルの需要をリードする地域はどこですか?
アジア太平洋は2026年に42.5%で首位を占め、中国、インド、および東南アジアの製造能力と建設活動によって支えられています。建設用テクニカルテキスタイル市場はそこに最大の地域基盤を持っています。
高度な建築用メンブレンの採用を制限するものは何ですか?
専門的な設計・施工要件、高いコスト、認証義務、および耐候性への懸念が、価格感応度の高いプロジェクトでの使用を制限する可能性があります。購買者はメンブレンシステムを選択する前に、防火分類、湿気管理、引張性能、紫外線耐性、施工技術、および入手可能な試験記録も評価します。