
Taille et part du marché des textiles techniques pour la construction
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 26.51 Milliards de dollars |
| Taille du Marché (2032) | 34.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.50 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques pour la construction par Mordor Intelligence
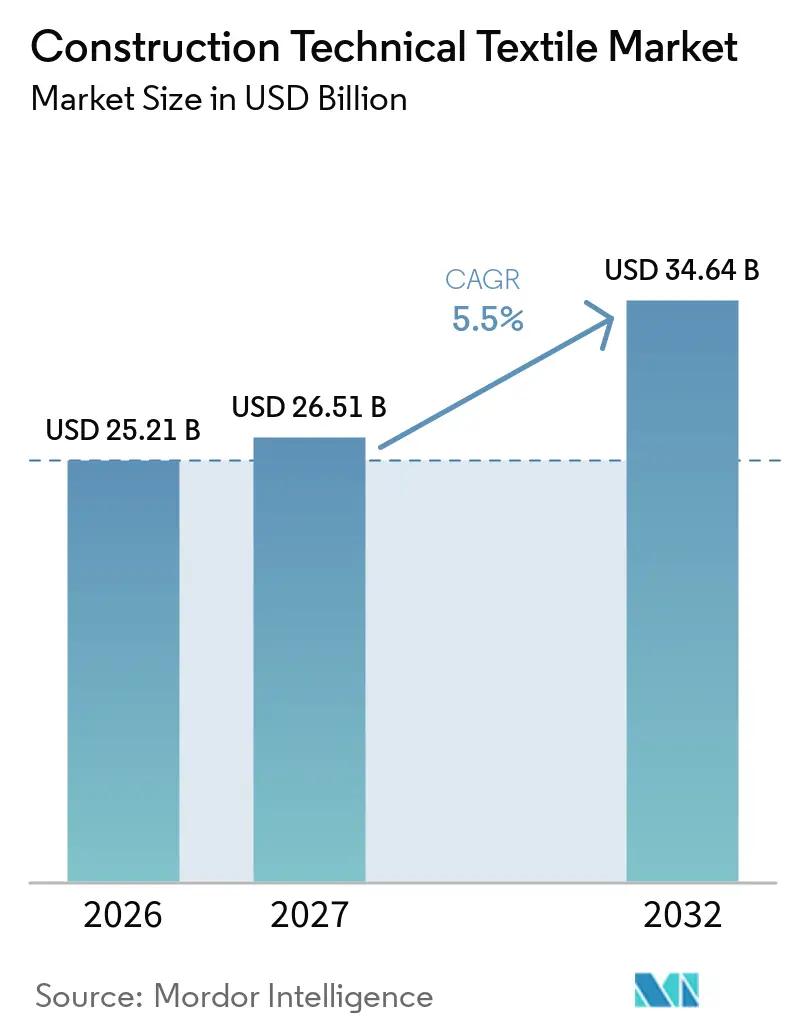
La taille du marché des textiles techniques pour la construction devrait passer de 25,21 milliards USD en 2026 à 26,51 milliards USD en 2027 et atteindre 34,64 milliards USD d'ici 2032, à un CAGR de 5,5 % sur la période 2027-2032.
Le marché des textiles techniques pour la construction dessert l'enveloppe du bâtiment à travers les sous-couches de toiture, les membranes architecturales, les enveloppes de façade, les maillages de renforcement en fibre de verre, les parements d'isolation et les filets de protection de chantier. La demande est soutenue par l'activité de construction et par les réglementations du bâtiment qui accordent une plus grande importance à la performance énergétique, à la classification au feu et à la durabilité des matériaux. Ces exigences favorisent les matériaux qui gèrent l'humidité, renforcent les systèmes de construction et réduisent le temps d'installation. Les programmes de rénovation et les méthodes de construction légère élargissent également les cas d'usage des textiles de performance. Le marché des textiles techniques pour la construction reste exposé aux variations des coûts des polymères et des additifs spéciaux, mais la demande de rénovation et la conformité aux codes énergétiques apportent un soutien tout au long de la période de prévision.
Points clés du rapport
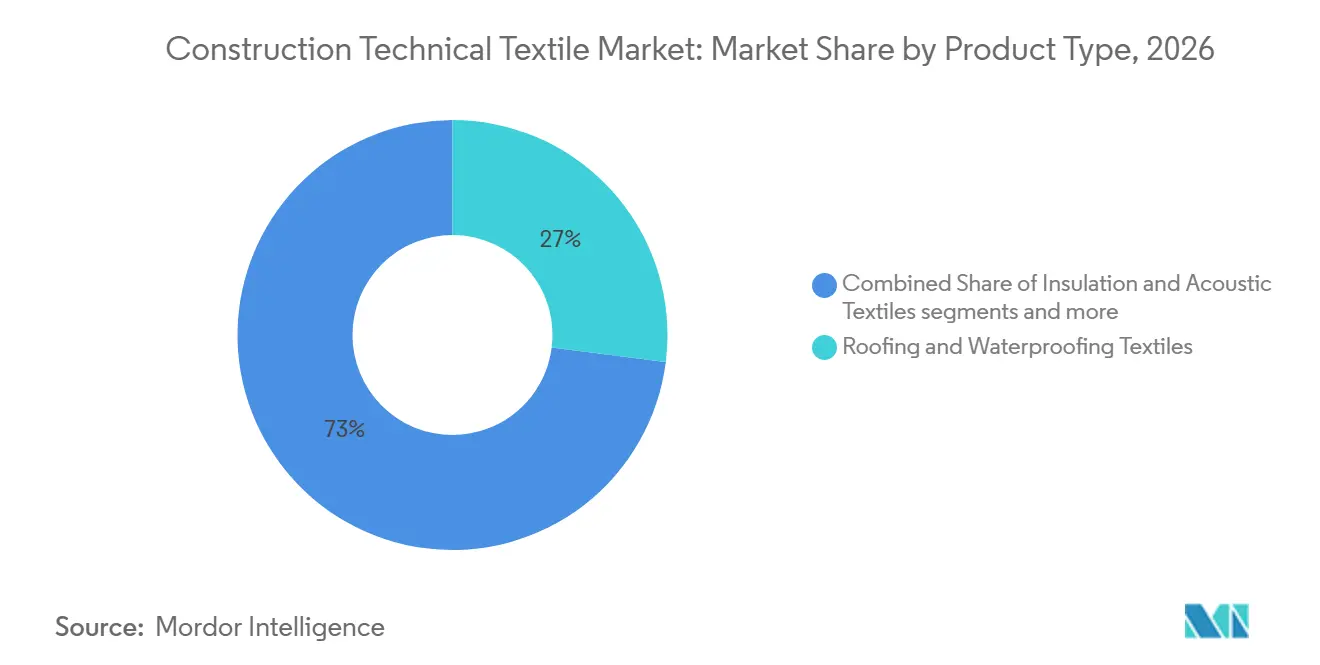
- Par type de produit, les textiles de toiture et d'étanchéité détenaient 27 % de la part du marché des textiles techniques pour la construction en 2026, tandis que les membranes architecturales et les tissus tendus devraient croître à un CAGR de 7,2 % jusqu'en 2032.
- Par type de matériau, le polyester détenait 32 % de la taille du marché des textiles techniques pour la construction en 2026, tandis que les fibres à haute performance (carbone, aramide et autres) devraient croître à un CAGR de 7,5 % jusqu'en 2032.
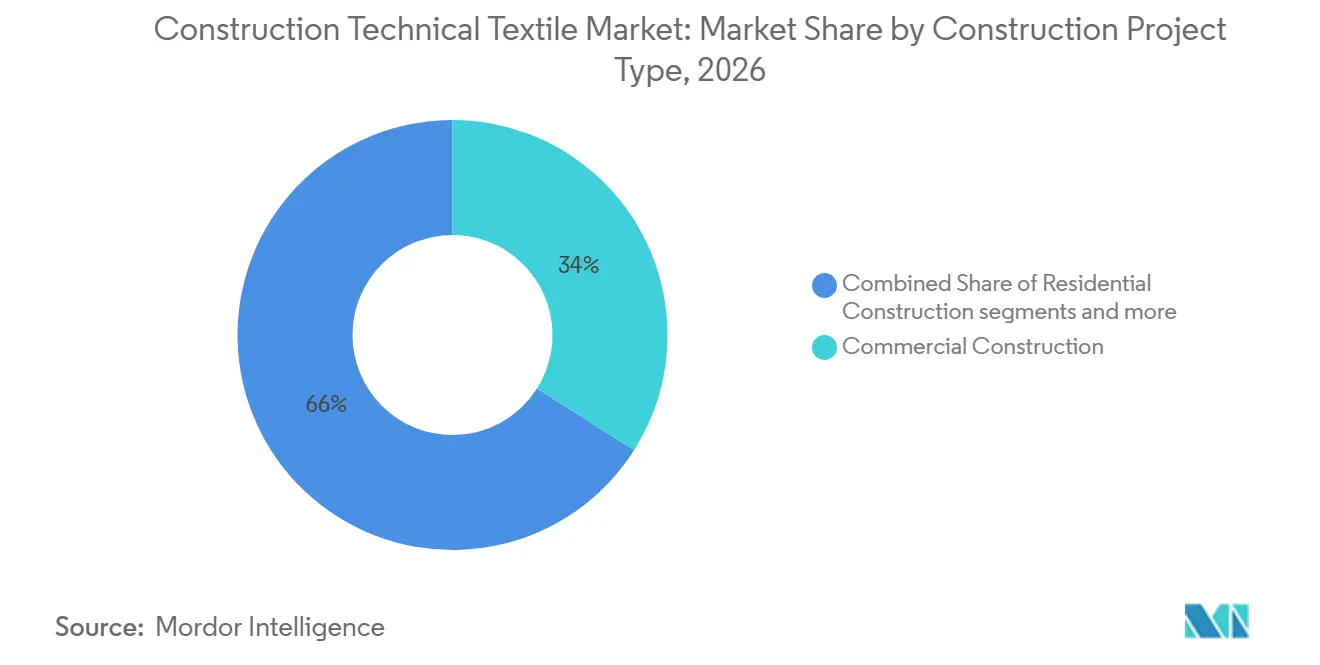
- Par type de projet de construction, la construction commerciale représentait 34 % du marché en 2026, tandis que la construction industrielle et logistique devrait croître à un CAGR de 6,8 % jusqu'en 2032.
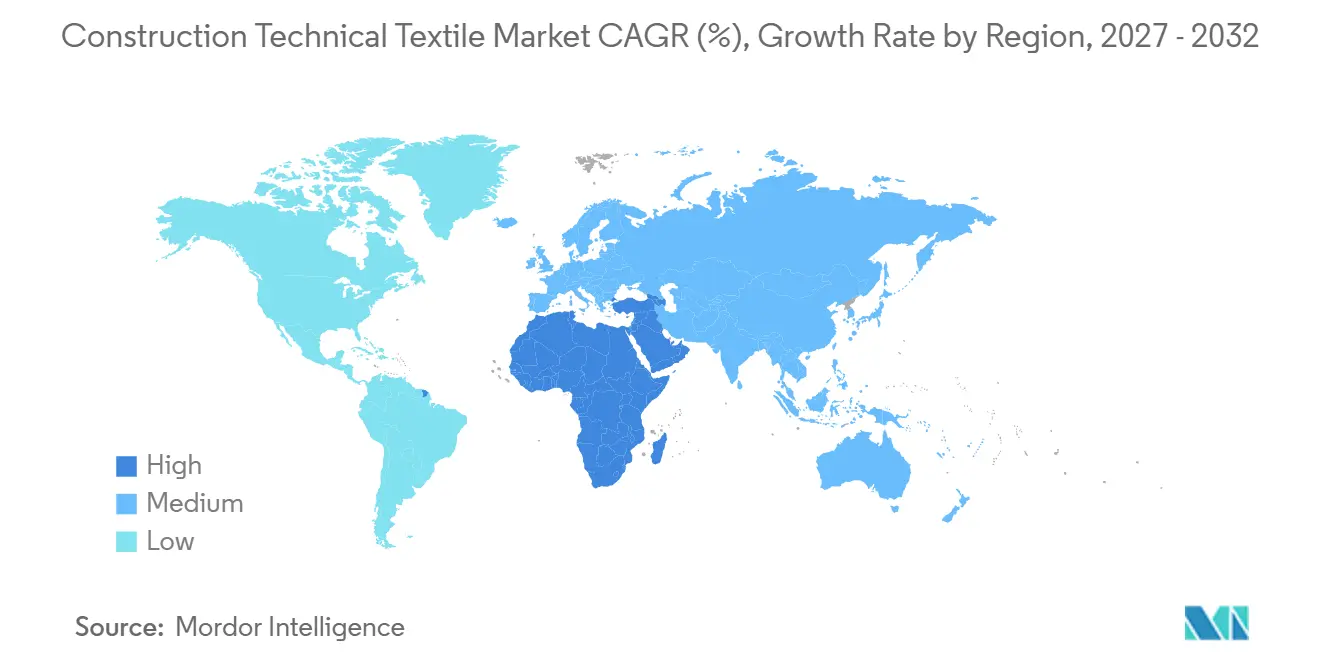
- Par géographie, l'Asie-Pacifique représentait 42,5 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la construction de bâtiments commerciaux, industriels et institutionnels | +1.5% | Mondial, porté par l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Exigences croissantes en matière d'efficacité énergétique des bâtiments et d'isolation thermique | +1.2% | Cœur de l'Union européenne, avec des répercussions sur l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante de matériaux de construction légers et à haute résistance | +1% | Mondial, s'accélérant en Asie du Sud et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Activités croissantes de rénovation des bâtiments et de réhabilitation des façades | +0.8% | Europe principalement, s'étendant à l'Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption croissante de membranes architecturales et de structures en tissu tendu | +0.7% | Asie-Pacifique, Moyen-Orient et Afrique, et certains centres urbains européens | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Exigences plus strictes en matière de sécurité incendie des bâtiments et de performance des matériaux de construction | +0.5% | Union européenne et Royaume-Uni en premier lieu, avec des répercussions mondiales en matière de conformité | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la construction de bâtiments commerciaux, industriels et institutionnels
Les projets commerciaux, industriels et institutionnels constituent une grande partie de la demande de textiles pour la construction, car ils nécessitent une protection contre les intempéries, un contrôle acoustique, une isolation et des systèmes de toiture durables. Les projets de centres de données constituent une application clé, car ils utilisent des membranes d'imperméabilisation, une isolation acoustique et des barrières vapeur pour planchers surélevés. Ces produits aident les entrepreneurs à gérer l'humidité et les calendriers d'installation dans des bâtiments techniquement exigeants. Le marché des textiles techniques pour la construction bénéficie également des installations industrielles et logistiques, où les grandes portées de toiture et les barrières durables sont importantes. Les bâtiments commerciaux utilisent des substrats de toiture, des enveloppes de façade et des tissus de renforcement dans les nouvelles constructions et les rénovations. Cette large base d'applications soutient une demande récurrente dans plusieurs types de bâtiments plutôt que de reposer sur une seule catégorie de projets.
Exigences croissantes en matière d'efficacité énergétique des bâtiments et d'isolation thermique
La directive UE 2024/1275 est entrée en vigueur en mai 2024 et oblige les États membres à préparer des plans nationaux de rénovation et à renforcer les normes minimales de performance énergétique des bâtiments.[1] La directive met l'accent sur l'isolation, les fenêtres et les barrières à l'air, ce qui fait de la performance de l'enveloppe du bâtiment un élément central de la planification de la construction. Les membranes respirantes et les parements d'isolation à base de fibres peuvent répondre à ces exigences en gérant l'air et l'humidité dans les assemblages de murs et de toitures. Une étude de 2024 de l'Institut fédéral allemand de recherche sur la construction, les affaires urbaines et le développement spatial a examiné les modules de façade à membrane adaptative et leur potentiel à réduire le carbone incorporé et l'énergie opérationnelle.[2] Le marché des textiles techniques pour la construction bénéficie donc des réglementations qui font des mises à niveau de l'enveloppe du bâtiment un travail de conformité planifié. La demande peut s'étendre aux parements d'isolation, aux sous-couches de toiture et aux enveloppes de façade lorsque les propriétaires de bâtiments mettent à jour leurs actifs existants.
Demande croissante de matériaux de construction légers et à haute résistance
Les panneaux de construction modulaires et les composants structurels légers utilisent des textiles techniques pour le renforcement, le contrôle de la vapeur et la finition de surface. L'Institut central de recherche sur la construction de l'Inde valide des textiles 2D et 3D, notamment des formats PBO, fibre de verre et géogrille, pour des usages structurels et géotechniques, des murs de soutènement de sous-sol aux coques minces en béton et aux composants de façade préfabriqués. Les textiles en verre résistants aux alcalis et les composites en maille de carbone peuvent réduire l'épaisseur d'enrobage nécessaire dans certains éléments en béton armé par rapport à l'armature en acier conventionnelle. Cela offre aux concepteurs plus de flexibilité dans les pièces structurelles minces et les composants de façade. Fraunhofer IBP a également rapporté que les systèmes de façade textile peuvent remplacer les couches de plâtre des systèmes composites d'isolation thermique par l'extérieur conventionnels et offrir une meilleure résistance à la fissuration sous les cycles thermiques. Ces usages renforcent le rôle du marché des textiles techniques pour la construction dans les systèmes légers où une charge structurelle réduite et une installation contrôlée sont importantes.
Activités croissantes de rénovation des bâtiments et de réhabilitation des façades
La rénovation des bâtiments crée une source de demande distincte de la nouvelle construction, car les actifs existants nécessitent souvent des systèmes de faible poids pouvant être installés avec un minimum de perturbations. Les approches de façade textile peuvent assurer des fonctions d'ombrage, thermiques et visuelles au sein d'un seul système. Le système FACID M de Schüco utilise une approche de mise en tension qui transfère les charges de la membrane dans le cadre en aluminium et peut utiliser des tissus en fibre de verre classés A2 pour les applications conformes aux exigences incendie. La rénovation des anciens bâtiments commerciaux favorise également les produits pouvant être installés rapidement tout en maintenant les occupants dans le bâtiment. Le marché des textiles techniques pour la construction peut donc répondre aux projets où la rapidité d'installation, la flexibilité de conception et le faible poids ajouté sont des facteurs d'achat centraux.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du polyester, du polypropylène et des fibres spéciales | -0.7% | Mondial, concentré dans les pôles de production d'Asie-Pacifique | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Coûts élevés de production et d'installation des membranes architecturales avancées | -0.6% | Moyen-Orient et Afrique, Amérique du Sud et marchés d'Asie-Pacifique sensibles aux prix | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Exigences strictes de certification des produits et de conformité aux codes de construction | -0.5% | Union européenne et Amérique du Nord en premier lieu, avec des répercussions mondiales | Moyen terme (2-4 ans) |
| Préoccupations relatives à la durabilité, à la dégradation UV et aux intempéries | -0.3% | Moyen-Orient et Afrique, Asie du Sud et marchés tropicaux d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du polyester, du polypropylène et des fibres spéciales
Les variations des prix des matières premières compliquent la planification des marges pour les producteurs de textiles de toiture, de géotextiles et de membranes enduites. La Fédération britannique des plastiques a signalé des variations des prix du polypropylène en Amérique du Nord, en Europe et en Asie au cours de 2025, reflétant des conditions d'offre et de demande régionales différentes.[3] La baisse des prix des polypropylènes de base peut réduire les coûts des intrants pour les transformateurs à fort volume, mais elle peut également accroître la concurrence par les prix sur les produits finis. Les matériaux spéciaux suivent un schéma de coûts différent, car les retardateurs de flamme et le polyester à haute ténacité sont approvisionnés via des chaînes d'approvisionnement plus spécialisées. SergeFerrari a évoqué des pressions sur les matières premières stratégiques, notamment l'antimoine, lors de la discussion des hausses de prix sélectives en 2025. Le marché des textiles techniques pour la construction est davantage exposé lorsqu'un producteur dispose d'un pouvoir d'achat limité ou détient des stocks achetés à un coût plus élevé.
Coûts élevés de production et d'installation des membranes architecturales avancées
Les systèmes de coussins en fibre de verre enduite de PTFE et en ETFE nécessitent une conception, une fabrication et une installation spécialisées, ce qui augmente leur coût par rapport aux toitures et aux revêtements conventionnels. Les structures tendues nécessitent souvent des ingénieurs spécialisés dans la conception de réseaux de câbles, la recherche de forme et la fabrication de précision. Cette exigence de spécialistes peut rendre les offres à prix fixe difficiles, surtout lorsque les projets sont soumis à des marchés publics et que la certitude des coûts est importante. L'obstacle au coût est le plus significatif dans les zones sensibles aux prix, où les auvents en polyester enduit de PVC plus simples peuvent rester le choix accessible. Le marché des textiles techniques pour la construction présente donc des schémas d'adoption différents selon les projets institutionnels haut de gamme et les travaux commerciaux à moindre coût. Les préoccupations relatives à la certification et aux intempéries ajoutent également des considérations de test, de spécification et de remplacement pour les acheteurs qui sélectionnent des systèmes de membranes avancés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les textiles de toiture soutiennent le volume tandis que les membranes stimulent la croissanceLes textiles de toiture et d'étanchéité représentaient 27 % de la taille du marché des textiles techniques pour la construction en 2026. Les substrats en polyester filé-lié et en fibre de verre assurent la protection contre l'humidité et le renforcement du bitume dans les toitures résidentielles et commerciales. Les plateformes FibRoc Plasterboard et FibRoc Ceiling d'Ahlstrom utilisent de la fibre de verre voie humide et des non-tissés aiguilletés dans les gaines de garage résistantes au feu, les enclos d'ascenseurs et les revêtements de pièces humides résistants à l'humidité. Cela étend l'utilisation des textiles au-delà des composants de toiture extérieure vers des applications de construction intérieure.
Les membranes architecturales et les tissus tendus devraient croître à un CAGR de 7,2 % jusqu'en 2032. Les aéroports, les toitures de centres de données, les installations sportives et les structures d'espace public bénéficient de grandes portées et d'un poids structurel réduit. Les textiles de façade et d'enveloppe de bâtiment bénéficient également des programmes de rénovation qui utilisent des pare-pluie respirants et des barrières résistantes aux intempéries. Protektor identifie le maillage de renforcement en fibres comme un composant utilisé dans les systèmes composites d'isolation thermique par l'extérieur modernes, soutenant une demande récurrente dans les travaux de façade. Les applications variées des produits de toiture, de renforcement, d'isolation, d'ombrage et de protection de chantier réduisent la dépendance à une seule catégorie au sein du marché des textiles techniques pour la construction.

Par type de matériau :
les fibres à haute performance rehaussent la composition en valeurLe polyester détenait 32 % du marché en 2026 en raison de sa combinaison de résistance à la traction, de stabilité dimensionnelle, de résistance aux ultraviolets et d'efficacité en termes de coûts. Il est utilisé dans les sous-couches de toiture, les enveloppes de façade et les maillages de renforcement. Le polypropylène reste important dans les géotextiles et les filets de protection de chantier, tandis que la fibre de verre soutient le maillage de renforcement d'isolation, le renforcement des membranes bitumineuses et les substrats de membranes enduites de PTFE. Les fibres acryliques et polyamides servent à des usages spécialisés dans l'ombrage solaire, les absorbeurs acoustiques et les façades décoratives.
Les fibres à haute performance (carbone, aramide et autres) devraient croître à un CAGR de 7,5 % jusqu'en 2032. Les systèmes de béton armé de textiles permettent des éléments structurels plus minces que le béton armé traditionnel dans les applications concernées. Un article scientifique de 2025 a rapporté que les composites en béton armé de textiles en carbone atteignaient des résistances à la traction uniaxiale approchant 2 200 MPa dans le sens chaîne. Le polyéthylène est utilisé dans les filets de protection de chantier et les bâches en polyéthylène haute densité, tandis que les fibres naturelles et régénérées restent une option plus restreinte dans les applications d'isolation axées sur la durabilité. Le marché des textiles techniques pour la construction peut augmenter sa composition en valeur à mesure que ces applications à haute performance se développent.
Par type de projet de construction :
les projets commerciaux sont en tête tandis que les bâtiments logistiques progressentLa construction commerciale représentait 34 % du marché en 2026. Les bureaux, les sites de commerce de détail, les établissements hôteliers et les centres de données utilisent des membranes de toiture, des systèmes d'ombrage, des textiles acoustiques et des enveloppes de façade. Les bâtiments institutionnels, notamment les établissements de santé, d'enseignement et les équipements civiques, ajoutent une demande de produits certifiés résistants au feu et acoustiques. Le secteur des textiles techniques pour la construction bénéficie lorsque les acheteurs privilégient la conformité éprouvée et la performance durable au coût initial le plus bas des matériaux.
La construction industrielle et logistique devrait croître à un CAGR de 6,8 % jusqu'en 2032. Les sites de traitement des commandes du commerce électronique, les installations de chaîne du froid et les usines de fabrication relocalisées nécessitent de grandes enveloppes de bâtiment et des calendriers de construction efficaces. La construction résidentielle reste une application volumique pour les sous-couches de toiture respirantes et les produits d'imperméabilisation, bien que l'utilisation de textiles par bâtiment soit inférieure à celle des grands projets commerciaux. La combinaison de projets commerciaux, industriels, résidentiels et institutionnels offre au marché des textiles techniques pour la construction plusieurs canaux de demande.
Analyse géographique
L'Asie-Pacifique représentait 42,5 % de la taille du marché des textiles techniques pour la construction en 2026. La base manufacturière de la Chine, l'activité de construction de l'Inde et le développement urbain en Asie du Sud-Est soutiennent la position dominante de la région. Le secteur de la construction en Inde a progressé de 9 % en 2025, selon le rapport annuel du groupe Freudenberg. La Mission nationale des textiles techniques de l'Inde disposait d'une enveloppe approuvée de 1 480 crore INR (164,7 millions USD) jusqu'en 2025-26 et avait approuvé 168 projets de recherche. Elle avait également émis 68 ordres de contrôle de la qualité, dont 20 liés aux textiles géotechniques.
La base d'approvisionnement régionale dessert également les marchés d'exportation voisins. La Corée du Sud, Taïwan, le Japon, le Vietnam et l'Indonésie ont chacun des profils de demande différents. Le renforcement en fibre de verre à plus haute technologie est pertinent en Corée du Sud et à Taïwan, tandis que les sous-couches de toiture et les filets de protection de chantier sont plus présents dans certaines parties du Vietnam et de l'Indonésie. Cette diversité de profils de demande soutient la position volumique du marché des textiles techniques pour la construction.
L'Europe et l'Amérique du Nord sont des régions établies où la réglementation et les spécifications des produits façonnent la demande. La directive UE 2024/1275 soutient les améliorations de l'enveloppe du bâtiment et peut accroître la demande de parements d'isolation, de sous-couches de toiture et de systèmes de façade textile. Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,5 % jusqu'en 2032, soutenus par la demande de membranes, de systèmes d'ombrage et de textiles de façade à haute performance dans les grands projets régionaux. L'Amérique du Sud reste plus modeste et davantage axée sur les projets, avec une activité dans la construction commerciale, les infrastructures, les géosynthétiques et les usages de protection de chantier.
Paysage concurrentiel
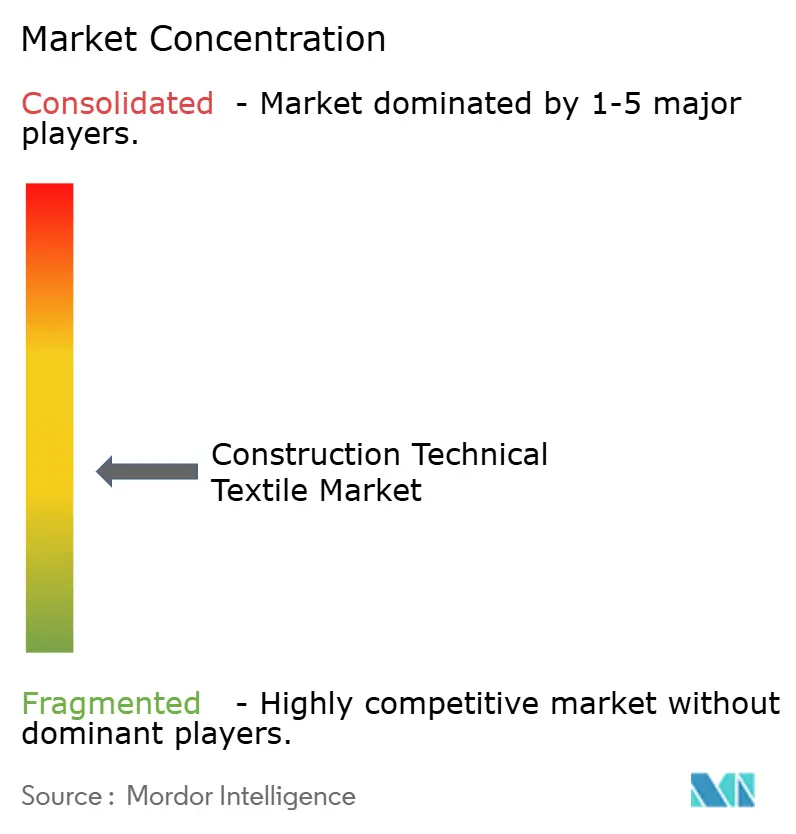
Le marché des textiles techniques pour la construction présente un niveau de concentration moyen. Les producteurs intégrés mondiaux sont en concurrence avec des fabricants spécialisés et des producteurs régionaux de non-tissés. Freudenberg Performance Materials, SergeFerrari Group, Sioen Industries, Saint-Gobain ADFORS et Owens Corning sont des entreprises de premier plan avec des positions dans les fibres, les fils de verre, les matériaux enduits et les produits transformés. Freudenberg a achevé l'intégration de Heytex dans sa division Textiles techniques enduits au cours de 2025, tout en fermant son site de Fulda dans le cadre d'une rationalisation de portefeuille. Freudenberg Performance Materials a déclaré un chiffre d'affaires de plus de 1,4 milliard EUR en 2025 (1,6 milliard USD).
Owens Corning a accepté en février 2025 de céder son activité mondiale de renforcements en verre dans le cadre d'une revue stratégique et d'une concentration sur les produits de construction en Amérique du Nord et en Europe. SergeFerrari a mis fin aux opérations industrielles de son site de filature PET Tersuisse en Suisse en avril 2026, la société s'attendant à ce que la fermeture améliore la rentabilité opérationnelle à partir de 2027. Sioen a finalisé l'acquisition d'ISL-Chemie en janvier 2026 par l'intermédiaire de sa filiale European Master Batch. Des fournisseurs plus petits tels que Taiyo Kogyo, SATTLER PRO-TEX et Seaman Corporation se démarquent par leur ingénierie d'application et leur fabrication de membranes sur mesure. Des spécifications complexes peuvent protéger ces spécialistes de la concurrence directe avec les produits textiles de base standard sur le marché des textiles techniques pour la construction.
La documentation sur la durabilité et l'innovation en matière de revêtements deviennent de plus en plus pertinentes dans les décisions d'achat institutionnelles. Sika a lancé des produits de bitume modifié SikaShield aux États-Unis en 2025, notamment la membrane hybride SikaShield HB79, élargissant son portefeuille de toiture et d'étanchéité. Sika a également réalisé 7 acquisitions en 2025, dont des transactions portant sur des produits de toiture, d'étanchéité et de toiture végétalisée. La concurrence dépend également de la performance des produits, de la certification, de l'expertise applicative, de la portée géographique et de la capacité à répondre aux exigences des marchés publics.
Leaders du secteur des textiles techniques pour la construction
-
Serge Ferrari Group
-
Sioen Industries NV
-
Freudenberg Performance Materials
-
Saint-Gobain ADFORS
-
SATTLER PRO-TEX GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques pour la construction Entreprises couvertes dans ce rapport
- Serge Ferrari Group
- Sioen Industries NV
- Freudenberg Performance Materials (including MehlerHeytex)
- Saint-Gobain ADFORS
- SATTLER PRO-TEX GmbH
- Seaman Corporation
- Herculite Products Inc.
- Hiraoka & Co., Ltd.
- DuPont de Nemours, Inc.
- Ahlstrom Oyj
- Fibertex Nonwovens A/S
- CHOMARAT
- Owens Corning
- Sika AG
- RENOLIT SE
- Glen Raven, Inc.
- Phifer Incorporated
- TENAX
- Shreeram Nets
- Taiyo Kogyo Corporation
Développements industriels récents dans Marché des textiles techniques pour la construction
- Avril 2026 : SergeFerrari Group cesse les opérations industrielles de son site de filature PET Tersuisse à Emmenbrücke, en Suisse, dans le cadre de la rationalisation continue de son empreinte industrielle. La fermeture entraîne 1,5 million EUR (1,76 million USD) de coûts non récurrents et devrait améliorer la rentabilité opérationnelle à partir de 2027 en réduisant l'intensité capitalistique dans la production de fibres brutes.
- Janvier 2026 : Sioen Industries finalise l'acquisition stratégique d'ISL-Chemie GmbH en Allemagne par l'intermédiaire de sa filiale European Master Batch N.V. ISL-Chemie est spécialisée dans les pâtes pigmentaires pour applications polyuréthane et les revêtements en moule utilisés dans les marchés de la construction, de l'automobile, des revêtements, des adhésifs, des mastics, des élastomères et de la chaussure, renforçant les solutions de coloration intégrées de Sioen et ouvrant de nouvelles opportunités de vente croisée dans les tissus de construction enduits.
- Décembre 2025 : SergeFerrari Group finalise un refinancement de 105 millions EUR (123,5 millions USD), sécurisant sa structure financière à long terme dans un environnement opérationnel difficile marqué par une faible demande sur les marchés finaux et des coûts élevés de matières premières stratégiques, notamment le trioxyde d'antimoine.
- Novembre 2025 : RENOLIT inaugure officiellement son nouveau site de production à Yingde, Guangdong, Chine, avec une capacité annuelle initiale de 10 000 tonnes ciblant les films de protection et les applications de protection des bâtiments. La capacité est prévue d'augmenter à 12 000 tonnes à mesure que la demande progresse.
Périmètre du rapport mondial sur le marché des textiles techniques pour la construction
Le rapport sur le marché des textiles techniques pour la construction est segmenté par type de produit (textiles de toiture et d'étanchéité, textiles d'isolation et acoustiques, et plus), par type de matériau (polyester (PET), polypropylène (PP) et plus), par projet de construction (construction résidentielle, construction commerciale, et plus), par géographie (Amérique du Nord, Europe et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Membranes architecturales et tissus tendus (membranes enduites de PVC, membranes en fibre de verre enduites de PTFE, etc.) |
| Textiles de toiture et d'étanchéité |
| Textiles de façade et d'enveloppe de bâtiment (pare-pluie et barrières résistantes aux intempéries, tissus de membrane de façade, etc.) |
| Textiles de renforcement pour la construction (plâtre en fibre de verre, tissus et maillages de renforcement, armatures, etc.) |
| Textiles d'isolation et acoustiques |
| Textiles d'ombrage architectural et de canopée |
| Textiles de protection de chantier (filets anti-débris, tissus de confinement et anti-poussière, etc.) |
| Autres textiles techniques pour la construction |
| Polyester (PET) |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Fibre de verre |
| Fibres acryliques et polyamides |
| Fibres à haute performance (carbone, aramide et autres) |
| Fibres naturelles et régénérées |
| Autres matériaux spéciaux |
| Construction résidentielle |
| Construction commerciale |
| Construction industrielle et logistique |
| Construction institutionnelle et autres bâtiments |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud et centrale |
| Par type de produit | Membranes architecturales et tissus tendus (membranes enduites de PVC, membranes en fibre de verre enduites de PTFE, etc.) | |
| Textiles de toiture et d'étanchéité | ||
| Textiles de façade et d'enveloppe de bâtiment (pare-pluie et barrières résistantes aux intempéries, tissus de membrane de façade, etc.) | ||
| Textiles de renforcement pour la construction (plâtre en fibre de verre, tissus et maillages de renforcement, armatures, etc.) | ||
| Textiles d'isolation et acoustiques | ||
| Textiles d'ombrage architectural et de canopée | ||
| Textiles de protection de chantier (filets anti-débris, tissus de confinement et anti-poussière, etc.) | ||
| Autres textiles techniques pour la construction | ||
| Par type de matériau | Polyester (PET) | |
| Polypropylène (PP) | ||
| Polyéthylène (PE) | ||
| Fibre de verre | ||
| Fibres acryliques et polyamides | ||
| Fibres à haute performance (carbone, aramide et autres) | ||
| Fibres naturelles et régénérées | ||
| Autres matériaux spéciaux | ||
| Par type de projet de construction | Construction résidentielle | |
| Construction commerciale | ||
| Construction industrielle et logistique | ||
| Construction institutionnelle et autres bâtiments | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud et centrale | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des textiles techniques pour la construction d'ici 2032 ?
Le marché des textiles techniques pour la construction devrait atteindre 34,64 milliards USD d'ici 2032, avec un CAGR de 5,50 % de 2027 à 2032.
Quelle catégorie de produits détient la plus grande part dans les textiles techniques pour la construction ?
Sur le marché des textiles techniques pour la construction, les textiles de toiture et d'étanchéité sont en tête avec 27 % en 2026, soutenus par une large utilisation dans les sous-couches, les substrats de toiture et les systèmes de protection contre l'humidité.
Quel matériau connaît la croissance la plus rapide dans les textiles techniques pour la construction ?
Les fibres à haute performance (carbone, aramide et autres) devraient croître à un CAGR de 7,5 % jusqu'en 2032, à mesure que le renforcement textile gagne en utilisation dans les éléments structurels minces.
Quel type de projet utilise le plus de textiles techniques pour la construction ?
La construction commerciale représentait 34 % en 2026, car le marché des textiles techniques pour la construction soutient les systèmes de toiture, de façade, d'ombrage et acoustiques dans les bureaux, les bâtiments commerciaux, les projets hôteliers et les centres de données.
Quelle région est en tête de la demande de textiles techniques pour la construction ?
L'Asie-Pacifique était en tête avec 42,5 % en 2026, soutenue par la capacité manufacturière et l'activité de construction en Chine, en Inde et en Asie du Sud-Est. Le marché des textiles techniques pour la construction y a sa plus grande base régionale.
Qu'est-ce qui limite l'adoption des membranes architecturales avancées ?
Les exigences spécialisées de conception et d'installation, les coûts plus élevés, les obligations de certification et l'exposition aux considérations d'intempéries peuvent restreindre l'utilisation dans les projets sensibles aux prix. Les acheteurs évaluent également la classification au feu, la gestion de l'humidité, la performance à la traction, la résistance aux ultraviolets, les compétences d'installation et les dossiers d'essais disponibles avant de sélectionner un système de membrane.