
Tamanho e Participação do Mercado de Serviços de Gerenciamento de Projetos de Construção
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 12.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 18.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.35 % |
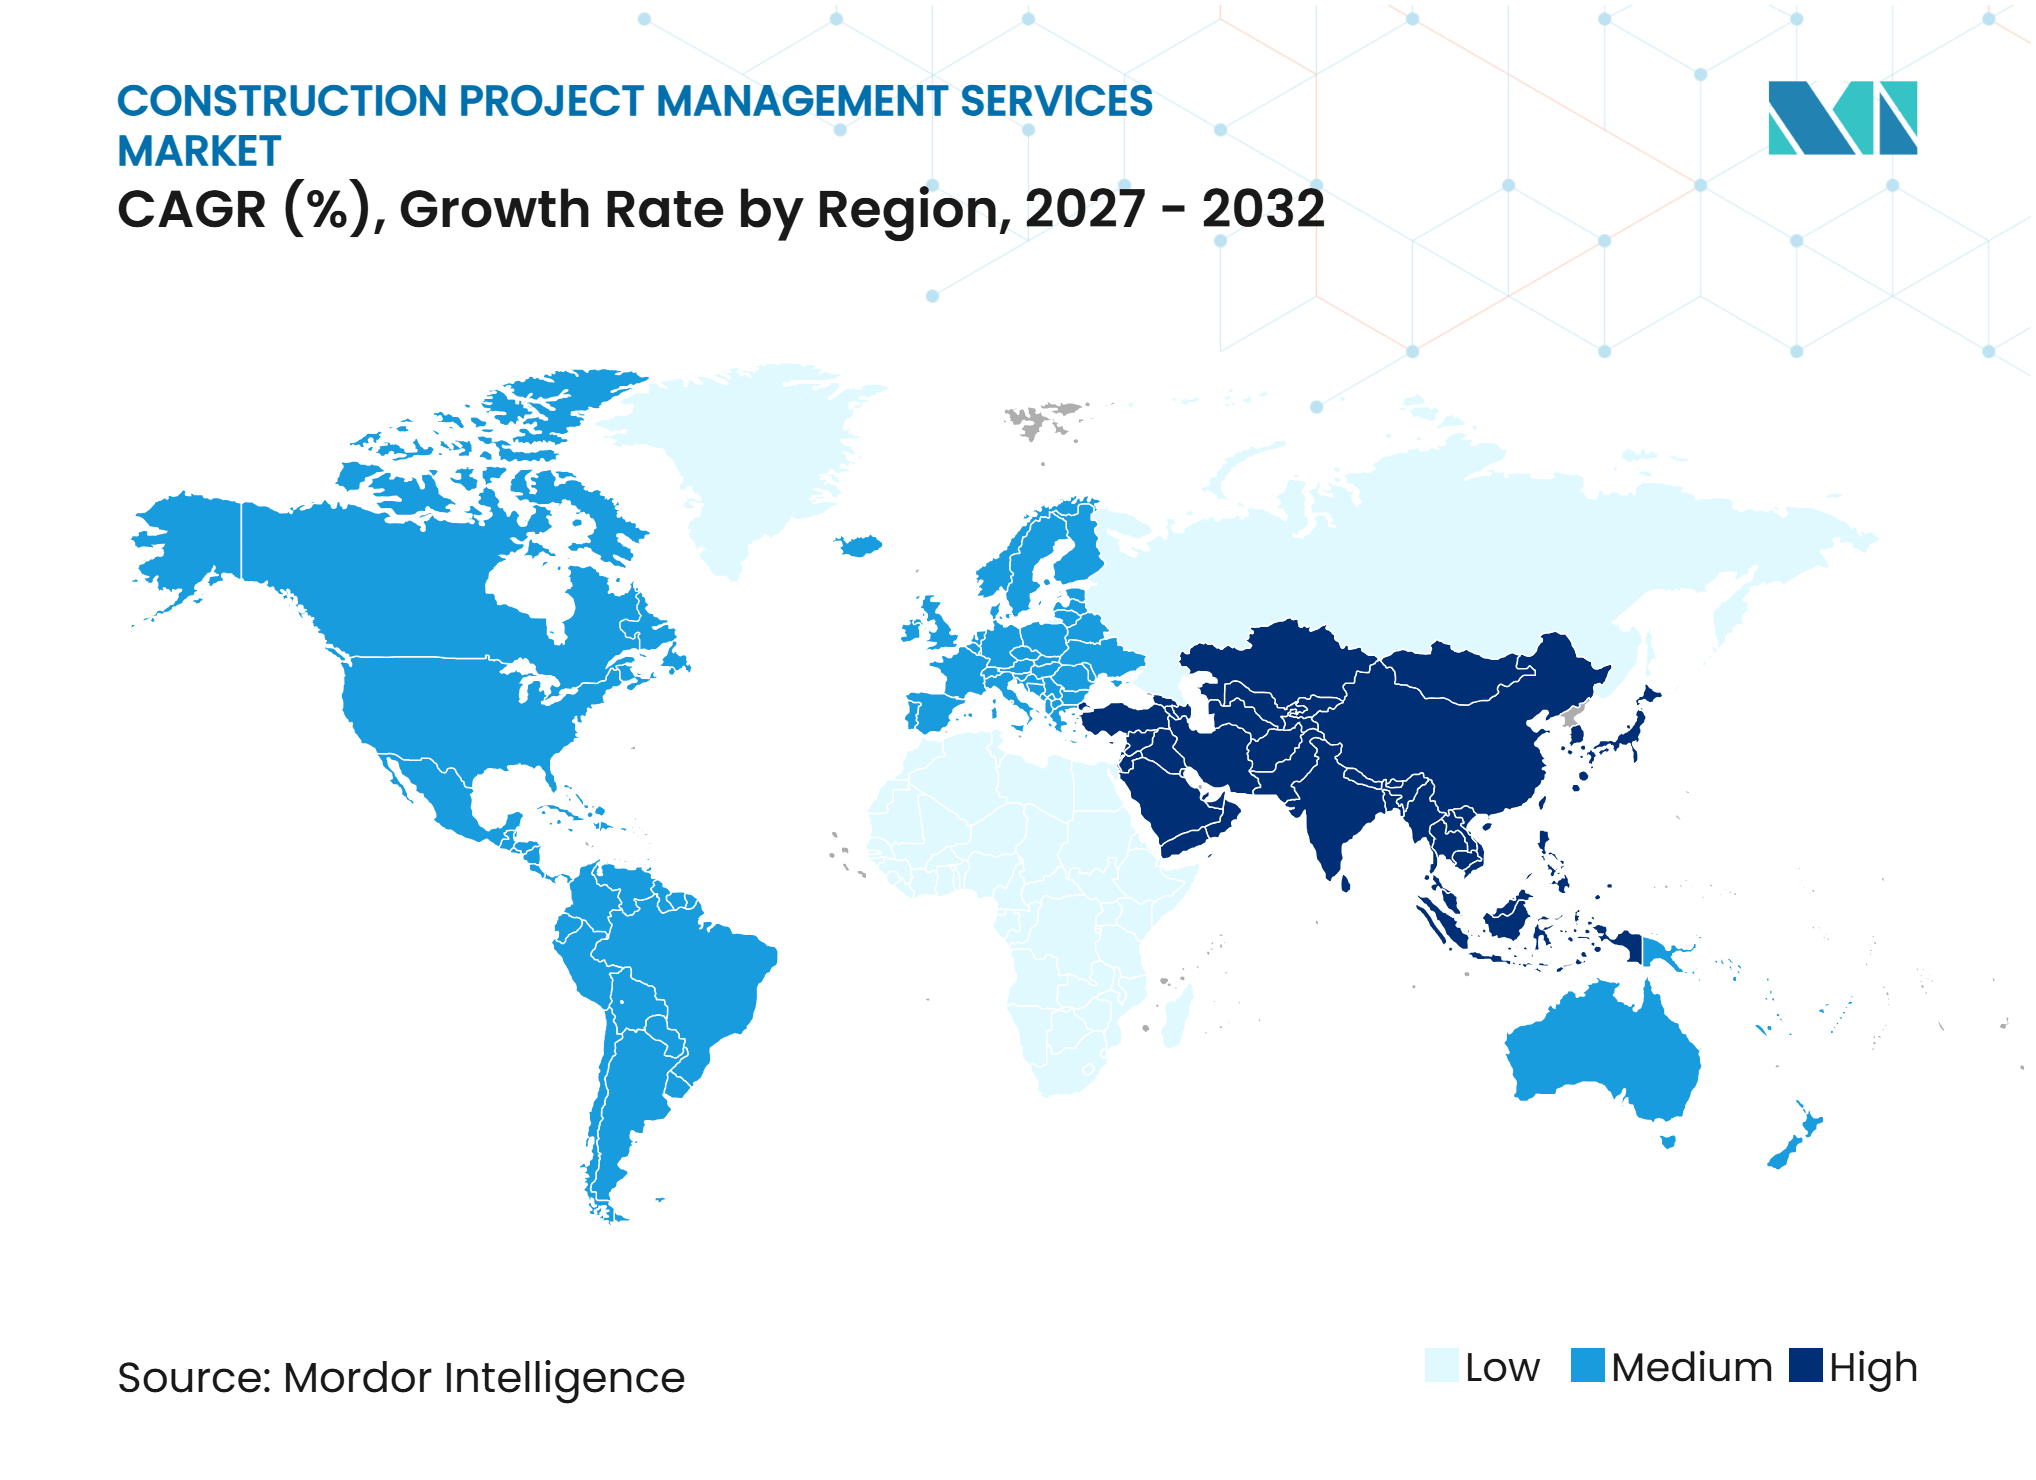
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Gerenciamento de Projetos de Construção pela Mordor Intelligence
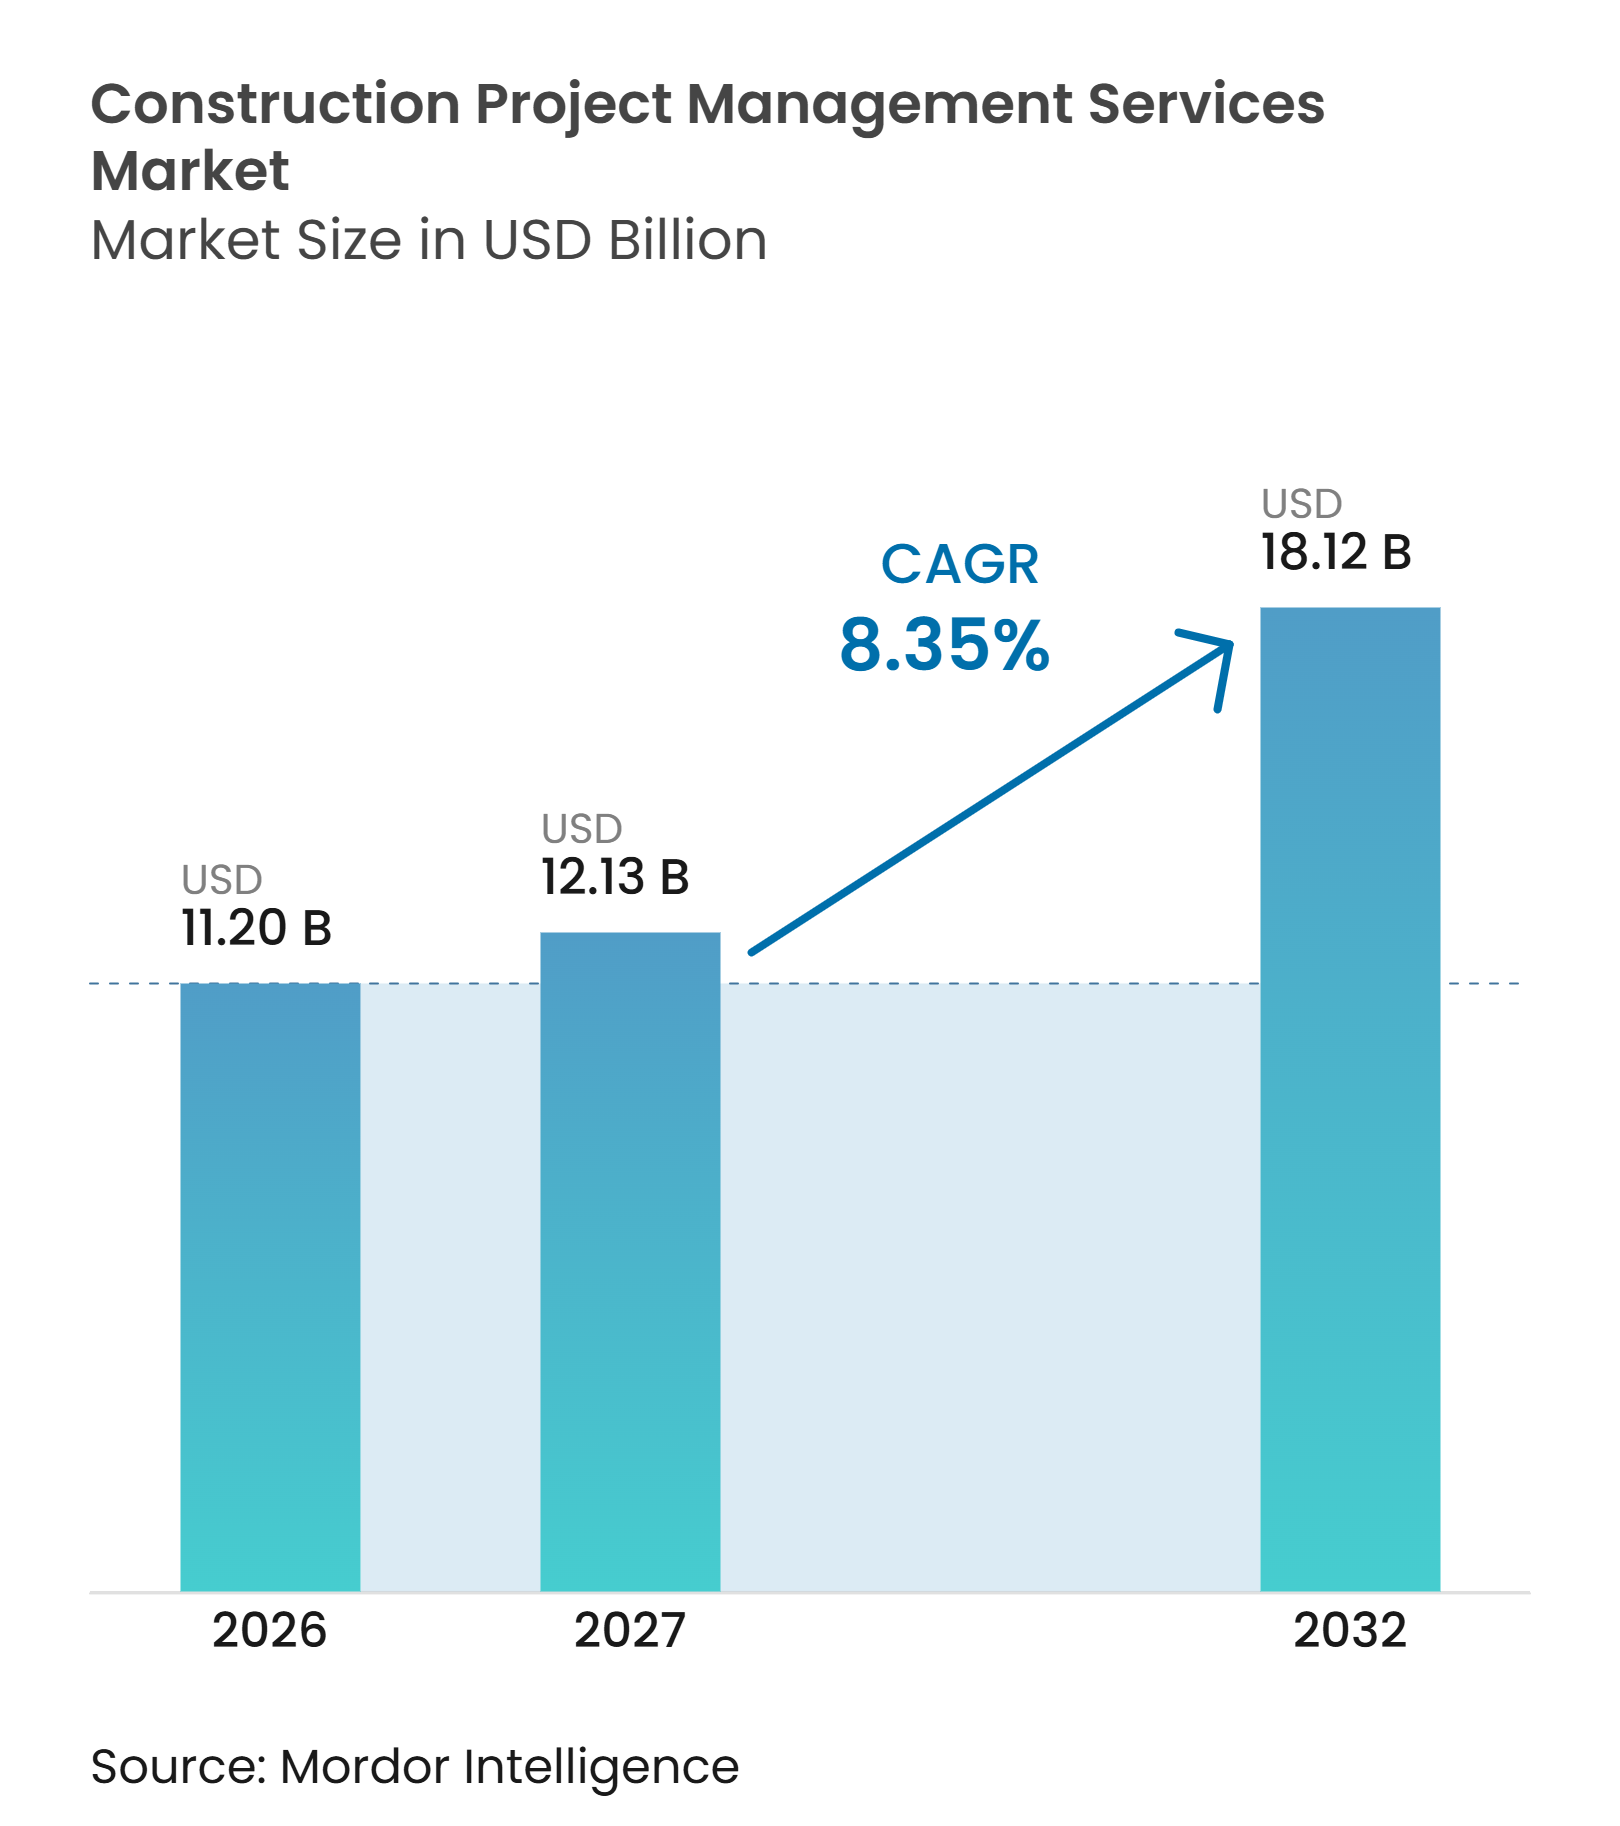
O tamanho do Mercado de Serviços de Gerenciamento de Projetos de Construção está projetado em 11,20 bilhões de USD em 2026, 12,13 bilhões de USD em 2027, e deve atingir 18,12 bilhões de USD até 2032, crescendo a uma CAGR de 8,35% de 2027 a 2032.
A demanda está crescendo à medida que agências públicas e proprietários privados utilizam equipes especializadas para planejar, governar e controlar grandes programas de capital. Os proprietários também estão transferindo mais trabalho para o planejamento de capital em estágio inicial, controles comerciais e governança de programas. Projetos de data centers, ciências da vida, transporte, água e energia exigem maior coordenação entre contratados e reguladores. Os controles digitais de projetos criam oportunidades para prestadores que combinam gestores experientes com dados de projetos confiáveis e compartilhados. A pressão sobre os preços permanece mais intensa em atribuições rotineiras de gerenciamento de construção, enquanto mandatos complexos sustentam contratos mais longos e trabalhos consultivos de maior valor.
Principais Conclusões do Relatório
- Por tipo de serviço, o Gerenciamento de Projetos e Programas detinha 41,0% do mercado de serviços de gerenciamento de projetos de construção em 2026, enquanto os dados disponíveis não identificam uma CAGR de previsão para o tipo de serviço de crescimento mais rápido.
- Por tipo de projeto, a Construção de Infraestrutura detinha 38,0% do mercado de serviços de gerenciamento de projetos de construção em 2026, enquanto a Construção Industrial tem previsão de crescimento a uma CAGR de 9,30% até 2032.
- Por modo de prestação de serviços, o Gerenciamento de Projetos Presencial detinha 61,0% do mercado de serviços de gerenciamento de projetos de construção em 2026, enquanto o Gerenciamento de Projetos Remoto tem previsão de crescimento a uma CAGR de 11,61% até 2032.
- Por geografia, a América do Norte detinha 33,0% do mercado de serviços de gerenciamento de projetos de construção em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a uma CAGR de 10,50% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento Público em Infraestrutura e Energia | +2.5% | Global, concentrado na América do Norte, no Conselho de Cooperação do Golfo e no Sul da Ásia | Longo prazo (≥ 4 anos) |
| Complexidade da Entrega de Megaprojetos | +1.9% | Global, mais forte no Conselho de Cooperação do Golfo, Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Terceirização por Proprietários de Ativos | +1.6% | Global, mais avançada na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Gastos de Capital Programáticos por Data Centers e Cincias da Vida | +1.4% | Mercados centrais da América do Norte, Europa Ocidental e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Talentos de Entrega do Lado do Proprietário | +0.8% | América do Norte, Europa Ocidental e Austrália | Curto prazo (≤ 2 anos) |
| Prevenção de Reclamações por Meio de Controles de Alerta Antecipado | +0.5% | Global, com adoção antecipada no Conselho de Cooperação do Golfo e na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento Público em Infraestrutura e Energia
O investimento público em infraestrutura e energia oferece ao mercado de serviços de gerenciamento de projetos de construção um pipeline de projetos mais estável do que os ciclos de construção privada. Grandes programas exigem entrega coordenada em transporte, água, energia e instalações públicas. Os proprietários públicos também enfrentam obrigações de documentação que aumentam o valor dos controles especializados de projetos. Os requisitos de Preferência Buy America da Agência Federal de Gestão de Emergências adicionam trabalho de conformidade para projetos elegíveis nos Estados Unidos. Os programas do Conselho de Cooperação do Golfo vinculados à Expo 2030 Riade e à FIFA 2034 continuam a apoiar oportunidades seletivas de gerenciamento de projetos. Esses programas favorecem prestadores capazes de gerenciar aquisições, relatórios e governança de entrega ao longo de vários anos.
Complexidade da Entrega de Megaprojetos
Projetos complexos aumentam a demanda por prestadores capazes de coordenar muitos contratos, interfaces e rotas de aprovação. A Mace relata que mais de 11.000 megaprojetos e 250 gigaprojetos estão ativos em todo o mundo. Esse tipo de trabalho requer registros de risco consistentes, processos de decisão e controles de cronograma em muitas equipes. Os modelos de entrega colaborativa também exigem gestores capazes de construir alinhamento entre proprietários, projetistas, contratados e reguladores. A coordenação digital pode melhorar a visibilidade, mas não substitui a liderança experiente de programas. O mercado de serviços de gerenciamento de projetos de construção, portanto, se beneficia onde os proprietários têm alto risco de entrega e capacidade interna de supervisão limitada.
Terceirização por Proprietários de Ativos
Os proprietários de ativos terceirizam o trabalho de entrega quando precisam de sistemas especializados, acesso mais amplo a talentos ou capacidade flexível. A escolha é mais valiosa quando um programa necessita de planejamento de capital antecipado e controles comerciais. Equipes terceirizadas podem trazer práticas de relatórios estabelecidas para portfólios complexos. Algumas agências públicas estão reconstruindo a capacidade interna de controles de projetos, o que limita a terceirização para trabalhos rotineiros. Os prestadores, portanto, precisam demonstrar resultados mensuráveis em vez de simplesmente fornecer pessoal. O mercado de serviços de gerenciamento de projetos de construção ganha mais onde especialistas complementam equipes internas em atribuições exigentes.
Gastos de Capital Programáticos por Data Centers e Ciências da Vida
Os programas de data centers e ciências da vida estão criando demanda focada por entrega disciplinada de projetos. Esses ativos precisam de estreita coordenação de energia, resfriamento, comissionamento, sistemas de qualidade e fornecedores complexos. A Jacobs foi nomeada líder de engenharia, aquisições e gerenciamento de construção para o data center River Bend da Hut 8, na Louisiana. As instalações de ciências da vida também exigem equipes de programa que compreendam ambientes de fabricação regulamentados. O mercado de serviços de gerenciamento de projetos de construção se beneficia à medida que os proprietários buscam cronogramas previsíveis para ativos com altas apostas operacionais e de capital. Prestadores com experiência em missões críticas podem competir por escopos mais difíceis de padronizar.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Ciclo de Construção e Atrasos em Projetos | -1.9% | Global, aguda na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Pressão sobre Honorários em Atribuições Padronizadas | -1.3% | Sudeste Asiático, América do Sul, com repercussão na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Responsabilidade Fragmentada e Risco Profissional | -1% | Global, mais pronunciado em programas multijurisdicionais | Longo prazo (≥ 4 anos) |
| Fragmentação de Aquisições entre Jurisdições | -0.7% | Sudeste Asiático, Europa e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Ciclo de Construção e Atrasos em Projetos
A volatilidade do ciclo de construção pode atrasar o início de projetos e enfraquecer a visibilidade dos honorários para os prestadores de serviços. Custos mais elevados de materiais, custos de financiamento e restrições de mão de obra podem levar os proprietários a fasearem ou redimensionarem o trabalho. As atribuições de honorários fixos ficam expostas quando os consultores precisam permanecer disponíveis durante períodos de mobilização incertos. Os atrasos nos projetos também podem aumentar o custo de retenção de equipes especializadas. Os contratos públicos plurianuais oferecem alguma proteção porque fornecem um volume mais amplo de trabalho. O mercado de serviços de gerenciamento de projetos de construção permanece exposto onde as decisões de investimento privado mudam rapidamente.
Pressão sobre Honorários em Atribuições Padronizadas
A pressão sobre os honorários é maior quando os clientes adquirem trabalhos rotineiros de supervisão principalmente com base no preço. Nessas atribuições, os prestadores têm menos espaço para investir em pessoas, sistemas de dados e capacidade especializada. As empresas de médio porte enfrentam pressão particular entre fornecedores de menor custo e prestadores premium estabelecidos. Controles comerciais diferenciados, especialização setorial e posições em contratos públicos podem melhorar a resiliência. O mercado de serviços de gerenciamento de projetos de construção tem precificação mais forte onde as equipes compartilham responsabilidade pelos resultados de entrega. As empresas que dependem apenas de escopos amplos e padronizados enfrentam o risco de margem mais evidente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
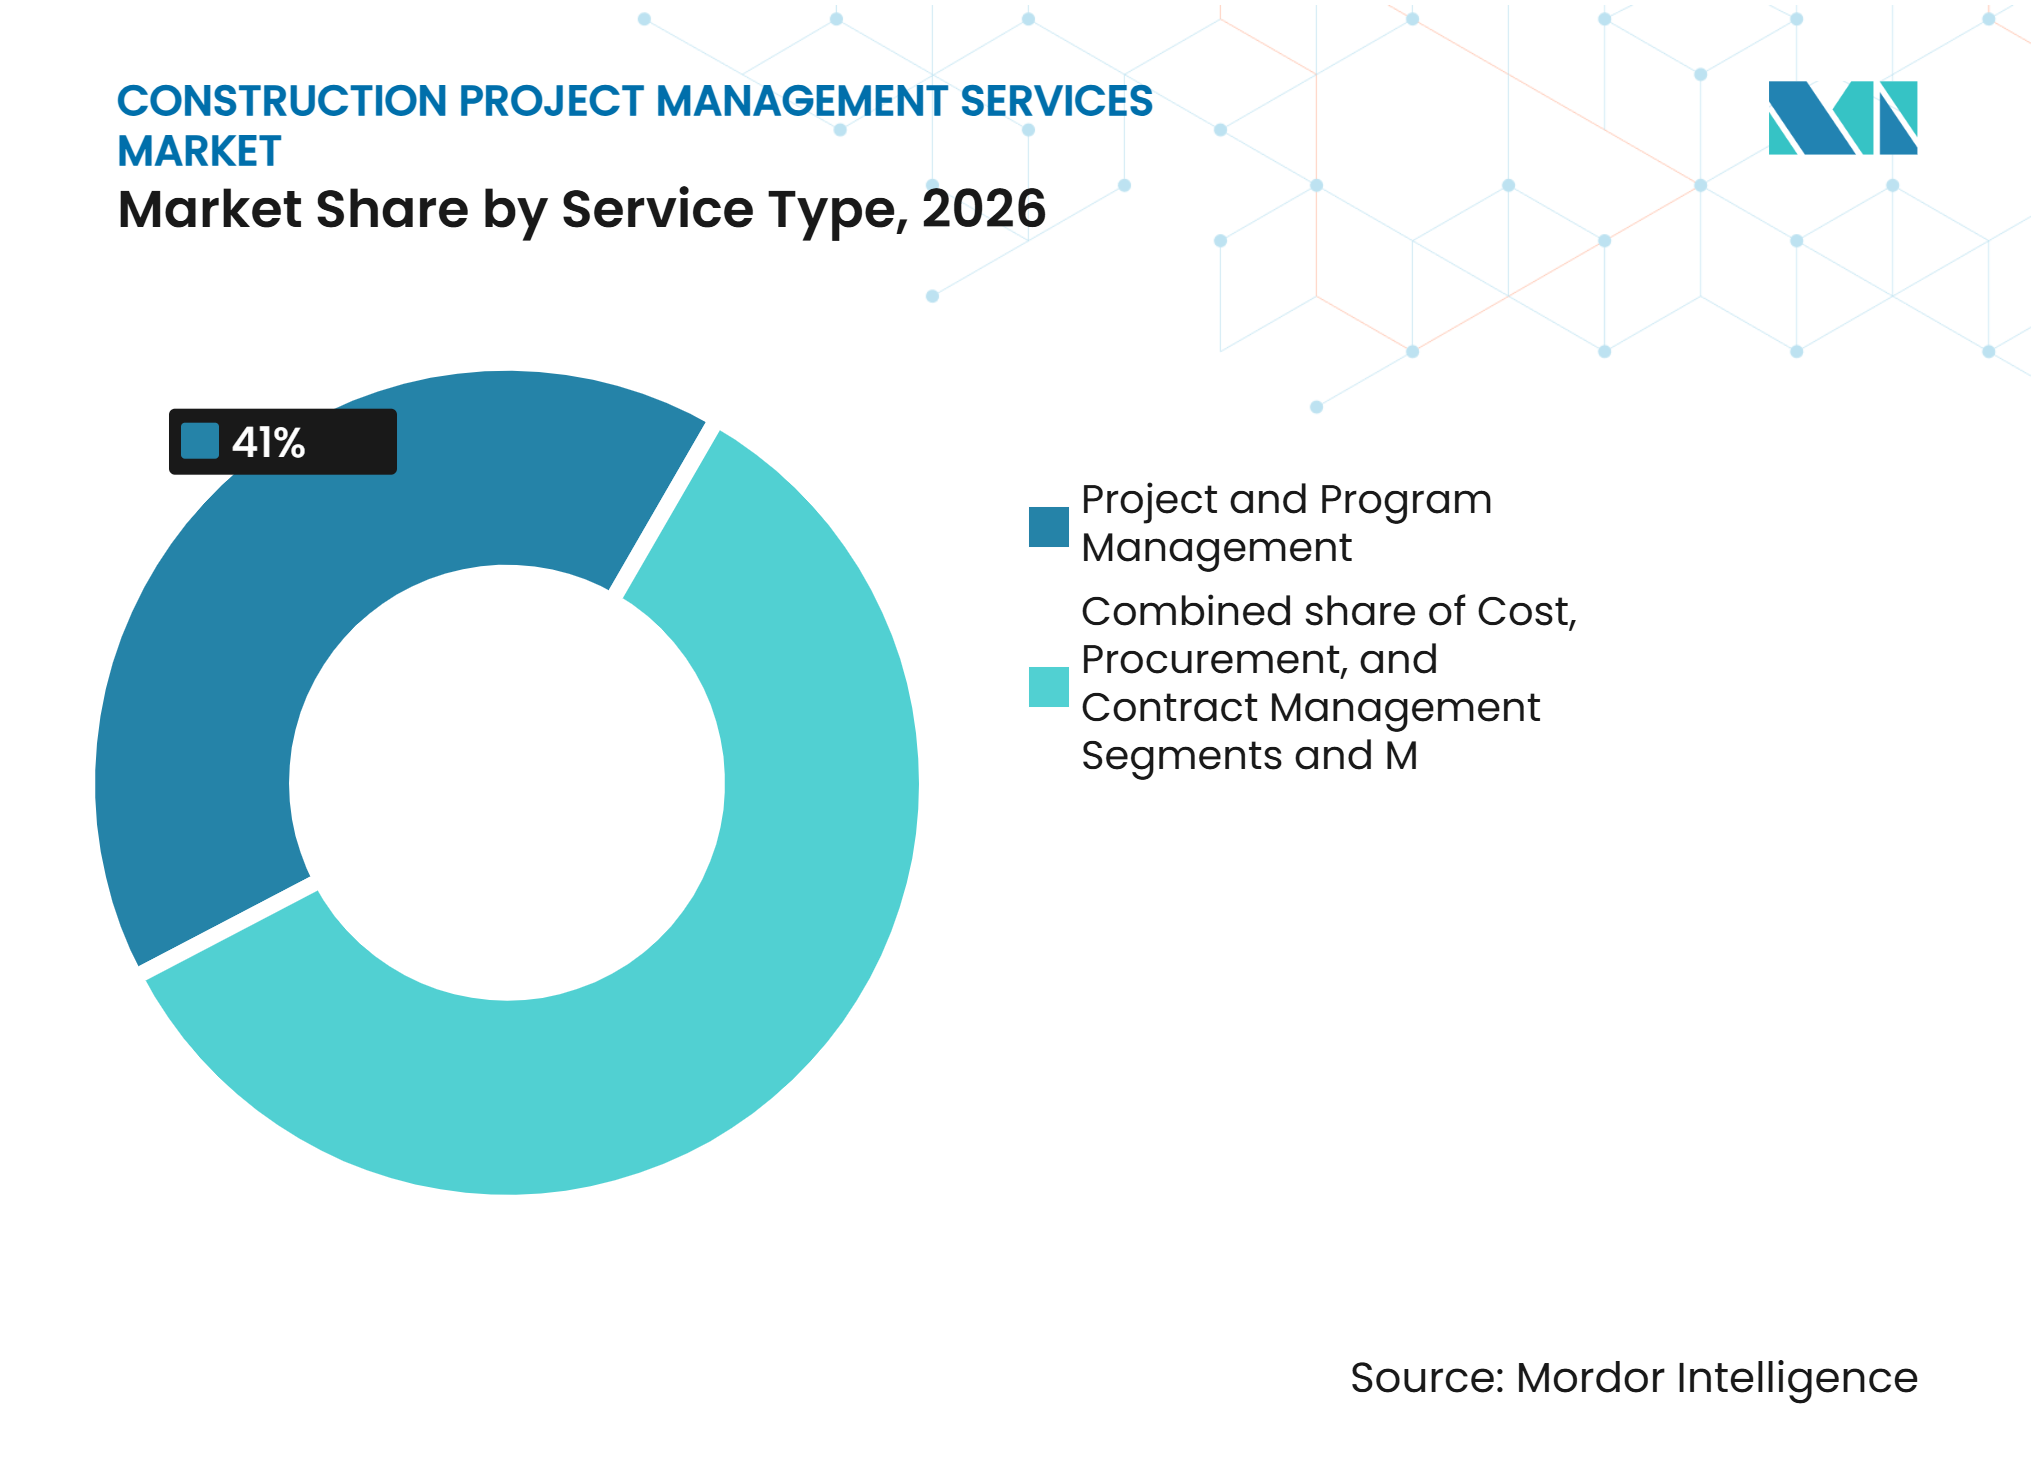
Gerenciamento de Projetos e Programas Lidera o Mix de ServiçosO Gerenciamento de Projetos e Programas detinha uma participação de 41,0% no mercado de serviços de gerenciamento de projetos de construção em 2026, tornando-o a maior categoria de serviços. O segmento abrange planejamento de capital, governança de programas, escritórios de gerenciamento de projetos e relatórios sênior. Sua escala reflete a demanda dos proprietários por suporte antes do início das obras. Grandes proprietários utilizam essas equipes para conectar decisões orçamentárias com controles de cronograma, aquisições e riscos. Esse trabalho se torna mais valioso quando um programa inclui muitos projetos e parceiros de entrega. O Royal Institution of Chartered Surveyors apoia padrões profissionais que ajudam os clientes a avaliar a capacidade em trabalhos complexos de ambiente construído. Esses requisitos podem criar uma vantagem para prestadores com práticas de governança estabelecidas. O Gerenciamento de Projetos e Programas também tem previsão de crescimento a uma CAGR de 9,00% até 2032, reforçando seu papel como o principal tipo de serviço.
O Gerenciamento de Custos, Aquisições e Contratos permanece importante porque a inflação de custos e equipamentos com longo prazo de entrega podem afetar as decisões de entrega antecipadamente. Os proprietários precisam cada vez mais de controles comerciais desde o início, e não após a adjudicação de um contrato. A Supervisão de Construção e Gerenciamento de Qualidade continua a atender trabalhos regulamentados em instalações de água, nuclear e ciências da vida. A categoria de outros serviços inclui consultoria de risco, gerenciamento de reclamações e controles digitais de programas. Esses serviços podem se expandir à medida que os clientes buscam alertas mais antecipados sobre problemas comerciais. Os dados disponíveis não fornecem uma taxa de crescimento prevista para o tipo de serviço de crescimento mais rápido. O setor de serviços de gerenciamento de projetos de construção, portanto, depende de prestadores de serviços capazes de combinar governança sênior com disciplina comercial prática. As empresas que oferecem apenas supervisão básica enfrentam maior concorrência de prestadores de menor custo.



Por Tipo de Projeto:
Construção de Infraestrutura Ancora a DemandaA Construção de Infraestrutura detinha 38,0% do mercado de serviços de gerenciamento de projetos de construção em 2026, sustentada por programas de longo prazo em transporte, água e energia. Os programas públicos podem fornecer uma base mais estável porque são menos dependentes do investimento privado de curto prazo. A American Road and Transportation Builders Association afirma que os estados dos Estados Unidos comprometeram 300,5 bilhões de USD em fundos de fórmula para rodovias e pontes em 129.600 projetos. Esse pipeline necessita de planejamento, aquisições, supervisão de cronograma e relatórios em várias etapas de entrega. Os projetos de água e energia também exigem equipes capazes de gerenciar aprovações ambientais e de serviços públicos. O segmento favorece prestadores que compreendem aquisições públicas e engajamento de partes interessadas. O trabalho de infraestrutura frequentemente se estende por anos, o que pode fortalecer os relacionamentos com clientes e melhorar a visibilidade. Permanece o maior tipo de projeto dentro do mercado de serviços de gerenciamento de projetos de construção.
A Construção Industrial tem previsão de expansão a uma CAGR de 9,30% até 2032, a taxa mais rápida entre os tipos de projetos. Data centers, instalações de semicondutores e fábricas relacionadas ao reshoring estão aumentando a necessidade de equipes de programa especializadas. Esses projetos exigem energia controlada, serviços públicos, instalação de equipamentos e processos de comissionamento. A nomeação da Jacobs para o River Bend mostra como os proprietários utilizam o gerenciamento de engenharia, aquisições e construção para grandes programas de data centers. Os projetos de ciências da vida adicionam requisitos documentados de qualidade e conformidade. A Construção Comercial continua a se beneficiar do trabalho de estrutura e núcleo de data centers e da atividade de conversão urbana. A Construção Residencial permanece a menor categoria e enfrenta pressão das condições de acessibilidade. Prestadores com experiência em infraestrutura e trabalho industrial podem reduzir sua dependência de um único ciclo de investimento.
Por Modo de Prestação de Serviços:
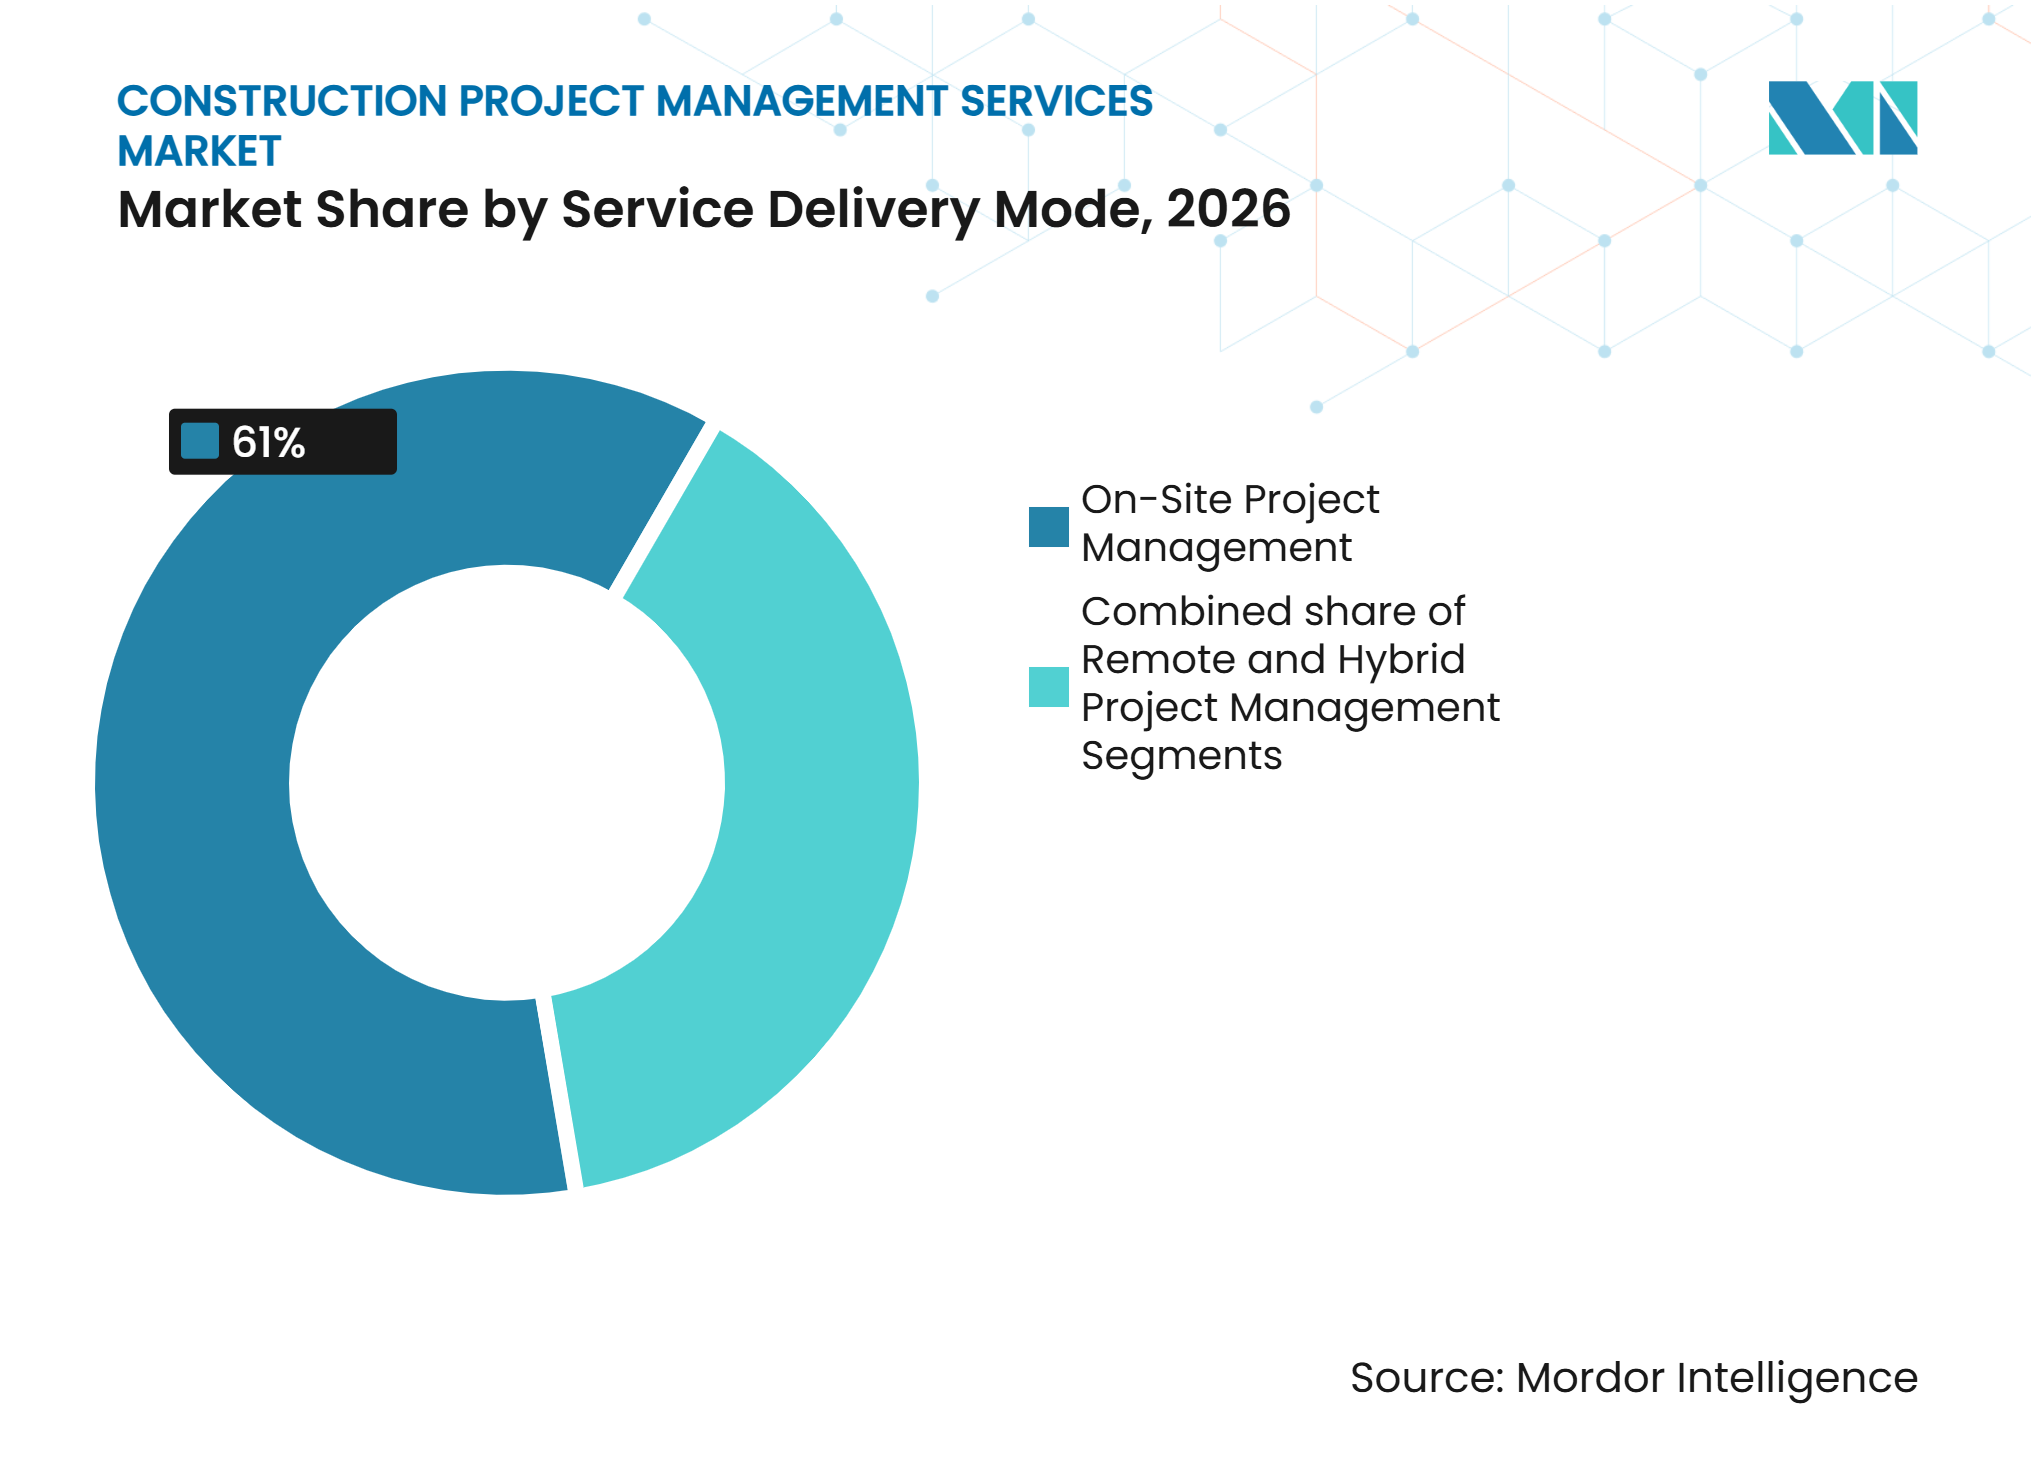
O Gerenciamento Presencial Permanece CentralO Gerenciamento de Projetos Presencial detinha 61,0% do mercado de serviços de gerenciamento de projetos de construção em 2026. Permanece necessário onde a coordenação física, as revisões de qualidade no local e as interfaces com contratados exigem atenção diária. Grandes projetos com múltiplos contratados ainda precisam de gestores capazes de resolver problemas à medida que surgem. Os proprietários também dependem das equipes no local para manter a segurança, a qualidade e a coordenação com as partes interessadas. As ferramentas digitais podem melhorar o acesso às informações, mas não podem substituir completamente a supervisão física. O trabalho presencial é especialmente importante em fabricação regulamentada, transporte complexo e projetos de infraestrutura. A posição do segmento mostra que a tecnologia está mudando a alocação de trabalho em vez de eliminar as funções de campo. Permanece o maior modo de entrega no mercado de serviços de gerenciamento de projetos de construção.
O Gerenciamento de Projetos Remoto tem projeção de crescimento a uma CAGR de 11,61% até 2032, a taxa mais alta entre os modos de entrega. Sistemas em nuvem, monitoramento de progresso por drones, sensores conectados e plataformas de dados compartilhados tornam a supervisão distribuída mais prática. O Royal Institution of Chartered Surveyors identifica o investimento em inteligência artificial como uma consideração atual para investidores em construção. As abordagens remotas podem ajudar profissionais experientes a apoiar mais de um local sem viagens constantes. A entrega híbrida combina liderança remota sênior com equipes presenciais responsáveis pela qualidade e pelo engajamento local. A adoção será mais forte onde os proprietários dispõem de dados de projetos confiáveis e processos claros para tomada de decisões. Os prestadores que investem em qualidade de dados podem tornar o trabalho remoto mais credível para os clientes. O setor de serviços de gerenciamento de projetos de construção continuará a utilizar equipes presenciais para tarefas que exigem presença direta.

Análise Geográfica
América do Norte
A América do Norte detinha 33,0% do mercado de serviços de gerenciamento de projetos de construção em 2026. Programas de capital em transporte, água, energia e data centers sustentam a demanda por controles de programas em toda a região. Os Estados Unidos fornecem a maior contribuição nacional porque seu pipeline de infraestrutura pública inclui muitos projetos separados. A American Road and Transportation Builders Association reporta 300,5 bilhões de USD em compromissos estaduais para fundos de fórmula de rodovias e pontes em 129.600 projetos. Tais projetos exigem relatórios, coordenação de aquisições e controle cuidadoso das interfaces com contratados. Os programas de água também geram trabalho onde os requisitos da Agência de Proteção Ambiental e as obrigações de conformidade com substâncias per e polifluoroalquílicas afetam o planejamento. A Lei de Financiamento e Inovação em Infraestrutura Hídrica apoia o financiamento de infraestrutura hídrica elegível. O investimento em data centers está deslocando as necessidades de talentos para coordenação mecânica, elétrica e hidráulica, sistemas de energia e comissionamento. A atribuição da AECOM na Rodovia 413 demonstra o papel dos contratos de longo prazo de gerenciamento de programas no Canadá. Empresas com experiência no setor público e equipes técnicas estabelecidas têm uma posição forte na região.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a uma CAGR de 10,50% até 2032. O investimento governamental em infraestrutura e o investimento privado em fabricação estão se expandindo ao mesmo tempo em vários países. A Índia necessita de capacidade de entrega para estradas, sistemas de metrô, desenvolvimento urbano e corredores industriais. O Sudeste Asiático também está atraindo investimentos em semicondutores e veículos elétricos que necessitam de serviços públicos especializados e controles ambientais. A Metrópole do Norte de Hong Kong é um programa de 30.000 hectares que conecta o norte de Hong Kong com Shenzhen. A nomeação da Mace Consult introduziu um modelo de escritório de gerenciamento de programas e uma plataforma de relatórios digitais para o desenvolvimento. Esse modelo pode ajudar as agências a coletar informações e tomar decisões em um grande portfólio. Os prestadores precisam de equipes locais que compreendam os requisitos de aquisições, licenciamento e partes interessadas. Controles digitais robustos podem ser um diferencial onde os programas estão distribuídos em muitos locais. A Ásia-Pacífico oferece a perspectiva de crescimento mais rápido para o mercado de serviços de gerenciamento de projetos de construção.
Europa, Oriente Médio e África, e América do Sul
A Europa combina demanda estável de trabalhos de longo prazo em transporte, energia e nuclear com programas crescentes de rede elétrica e hidrogênio. O Reino Unido necessita de equipes de entrega especializadas para descomissionamento nuclear, nova capacidade nuclear, energia offshore e grandes programas de transporte. No Oriente Médio, a Expo 2030 Riade e a infraestrutura da FIFA 2034 continuam a apoiar grandes oportunidades de entrega. A Bechtel foi selecionada em 2025 como consultora de gerenciamento de projetos para a Expo Mundial 2030 em Riade. O mandato abrange o gerenciamento de programas de infraestrutura em um local de 6 quilômetros quadrados. A auditabilidade digital e os requisitos Ambientais, Sociais e de Governança estão se tornando mais importantes nos Emirados Árabes Unidos. A América do Sul está ganhando trabalho com programas de transporte em parceria público-privada e investimentos em mineração. No entanto, o cronograma de aquisições e os ciclos políticos podem atrasar as adjudicações. Prestadores com parceiros locais e processos de risco resilientes estão melhor posicionados nessas geografias diversificadas.
Cenário Competitivo
Concentração do Mercado
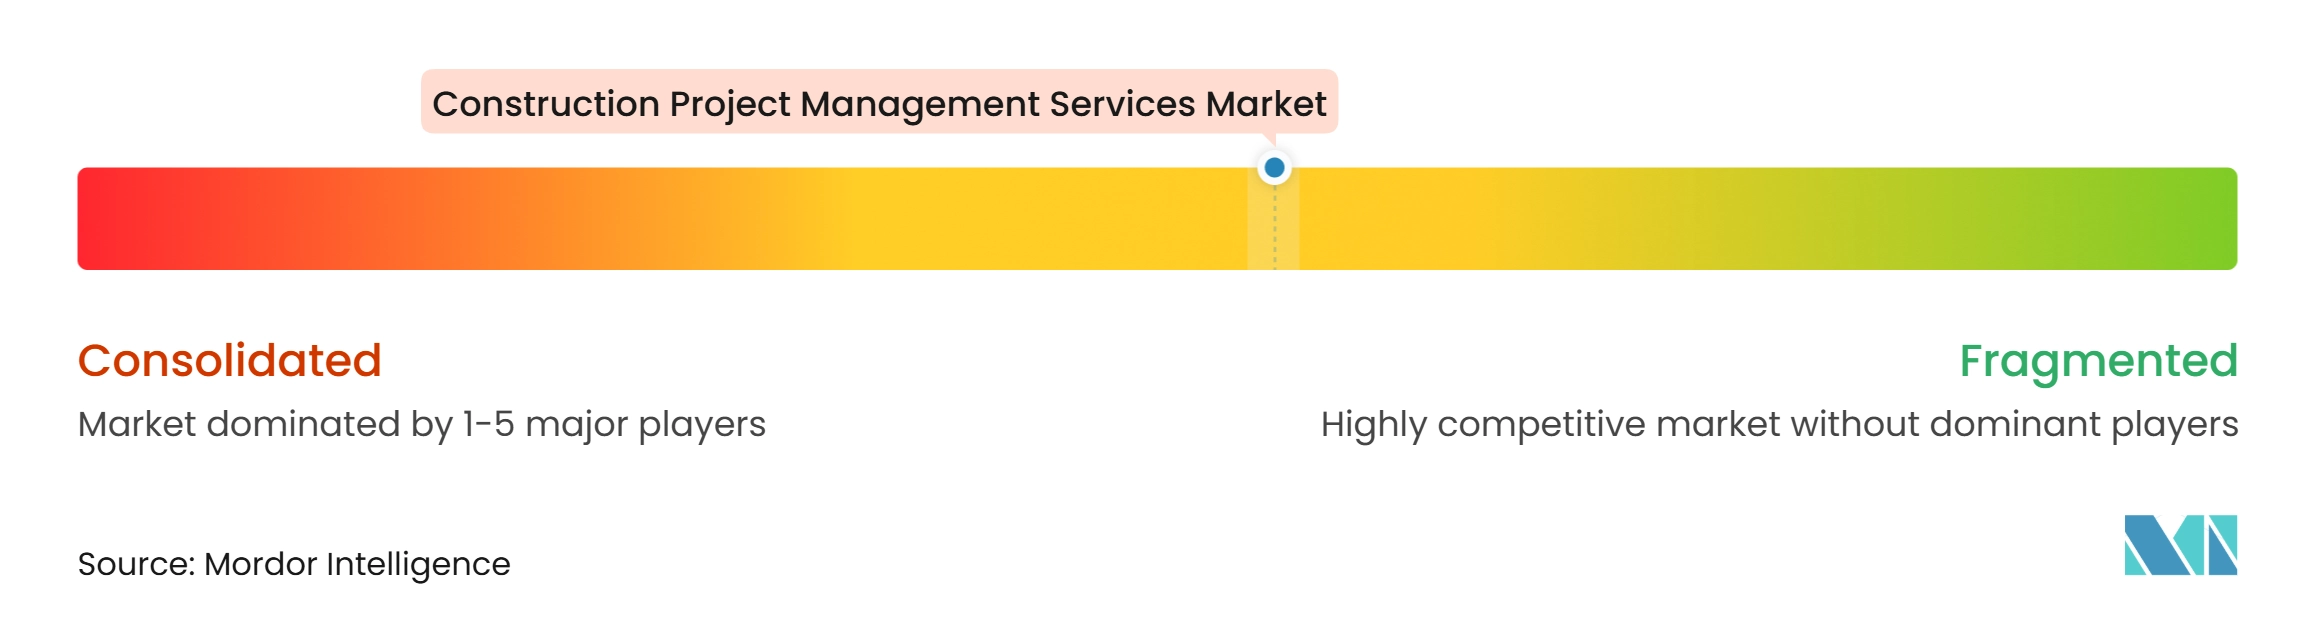
O mercado de serviços de gerenciamento de projetos de construção é moderadamente consolidado entre grandes prestadores com relacionamentos duradouros com clientes e posições em contratos públicos. AECOM, Jacobs Solutions, WSP Global, Parsons Corporation e AtkinsRéalis Group competem por meio de alcance geográfico, profundidade técnica e credenciais de entrega de programas. O anúncio do ambiente de dados comum da Procore em 2026 mostra que os fornecedores de software também estão competindo pelo controle das informações de projetos conectados. Isso pressiona as empresas de serviços profissionais a combinar ferramentas digitais com julgamento experiente e governança credível.
Os movimentos estratégicos estão cada vez mais focados na profundidade de capacidades em vez de simples expansão geográfica. A Jacobs concluiu a aquisição dos 35% restantes da participação na PA Consulting em janeiro de 2026 por 1,6 bilhão de USD, adicionando capacidades consultivas em transformação digital, saúde, energia, defesa e entrega de programas complexos. A Jacobs também se tornou líder de engenharia, aquisições e gerenciamento de construção para o data center River Bend da Hut 8. A nomeação da AECOM para a Rodovia 413 em outubro de 2026 fortaleceu sua posição na entrega de transporte canadense de longa duração.
Empresas regionais e de médio porte competem por meio de conhecimento regulatório local, expertise setorial e mobilização mais rápida. Os padrões profissionais do Royal Institution of Chartered Surveyors e as práticas de gestão da informação alinhadas com a norma 19650 da Organização Internacional de Normalização podem influenciar as aquisições públicas e institucionais. O trabalho da Parsons na Linha Azul do Metrô de Dubai demonstra o valor da expertise estabelecida em trânsito, enquanto a Arcadis expandiu sua posição ferroviária na Alemanha por meio de sua aquisição em 2025. A concorrência permanecerá ativa à medida que os clientes buscam prestadores capazes de gerenciar custo, cronograma, informações digitais e conformidade em conjunto.
Líderes do Setor de Serviços de Gerenciamento de Projetos de Construção
-
AECOM
-
Jacobs Solutions Inc.
-
WSP Global Inc.
-
Arcadis NV
-
Tetra Tech, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Gerenciamento de Projetos de Construção Empresas cobertas neste relatório
- AECOM
- Jacobs Solutions Inc.
- WSP Global Inc.
- Arcadis NV
- Tetra Tech, Inc.
- Fluor Corporation
- Bechtel Corporation
- Turner Construction Company
- KBR, Inc.
- AtkinsRealis Group Inc.
- Mott MacDonald Group Limited
- HDR, Inc.
- Ramboll Group A/S
- Black & Veatch Holding Company
- Stantec Inc.
- Hill International, Inc.
- Parsons Corporation
- GHD Group Pty Ltd.
- Sweco AB
- SNC-Lavalin Constructors Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Gerenciamento de Projetos de Construção
- Novembro de 2026: A Jacobs foi selecionada pela ACCIONA para fornecer serviços multidisciplinares de projeto e entrega de projetos para o trecho Warkworth a Te Hana Ara Tūhono do programa de rodovia do Corredor Northland da Nova Zelândia. O trabalho abrange gerenciamento de projetos, realocações de serviços públicos, engenharia digital e serviços de engenharia geotécnica.
- Outubro de 2026: Um consórcio liderado pela AECOM, 413 Continuity Partners, foi adjudicado o contrato de Consultor de Gerenciamento de Programas da Rodovia 413 de Ontário pelo Ministério dos Transportes. A atribuição de 10 anos abrange gerenciamento de programas, liderança técnica, coordenação ambiental e supervisão de construção.
- Setembro de 2026: A Parsons Corporation foi adjudicada um acordo de 85 milhões de USD como consultora do proprietário para o desenvolvimento progressivo de projeto-construção da nova sede de 950.000 pés quadrados do Comando Espacial dos Estados Unidos no Arsenal Redstone, Alabama. O acordo tem um período de desempenho de 75 meses.
Escopo do Relatório Global do Mercado de Serviços de Gerenciamento de Projetos de Construção
Visão geral da segmentação
| Gerenciamento de Projetos e Programas |
| Gerenciamento de Custos, Aquisições e Contratos |
| Supervisão de Construção e Gerenciamento de Qualidade |
| Outros Serviços de Gerenciamento de Projetos |
| Construção Residencial |
| Construção Comercial |
| Construção Industrial |
| Construção de Infraestrutura |
| Gerenciamento de Projetos Presencial |
| Gerenciamento de Projetos Remoto |
| Gerenciamento de Projetos Híbrido |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Gerenciamento de Projetos e Programas | |
| Gerenciamento de Custos, Aquisições e Contratos | ||
| Supervisão de Construção e Gerenciamento de Qualidade | ||
| Outros Serviços de Gerenciamento de Projetos | ||
| Por Tipo de Projeto | Construção Residencial | |
| Construção Comercial | ||
| Construção Industrial | ||
| Construção de Infraestrutura | ||
| Por Modo de Prestação de Serviços | Gerenciamento de Projetos Presencial | |
| Gerenciamento de Projetos Remoto | ||
| Gerenciamento de Projetos Híbrido | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos serviços de gerenciamento de projetos de construção até 2032?
O setor tem projeção de atingir 18,12 bilhões de USD até 2032, a partir de 12,13 bilhões de USD em 2027, a uma CAGR de 8,35%.
Qual tipo de serviço tem a maior participação nos serviços de gerenciamento de projetos de construção?
O Gerenciamento de Projetos e Programas é o maior tipo de serviço, com 41% da receita em 2026.
Qual tipo de projeto está crescendo mais rapidamente até 2032?
A Construção Industrial tem previsão de crescimento a uma CAGR de 9,30%, sustentada por data centers, instalações de semicondutores e projetos de fabricação.
Por que os data centers são importantes para os prestadores de gerenciamento de projetos?
Os data centers exigem coordenação complexa de energia, resfriamento, serviços públicos, equipamentos e comissionamento, o que aumenta a demanda por equipes de entrega especializadas.
Qual modo de entrega está crescendo mais rapidamente?
O Gerenciamento de Projetos Remoto tem projeção de expansão a uma CAGR de 11,61% até 2032, à medida que dados conectados e monitoramento digital ampliam seu uso.
Qual região tem a perspectiva de crescimento mais rápido?
A Ásia-Pacífico tem previsão de crescimento a uma CAGR de 10,50% até 2032, sustentada por investimentos em infraestrutura e fabricação.