
Marktgröße und Marktanteil für Bauprojektmanagement-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 12.13 Milliarden US-Dollar |
| Marktgröße (2032) | 18.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.35 % |
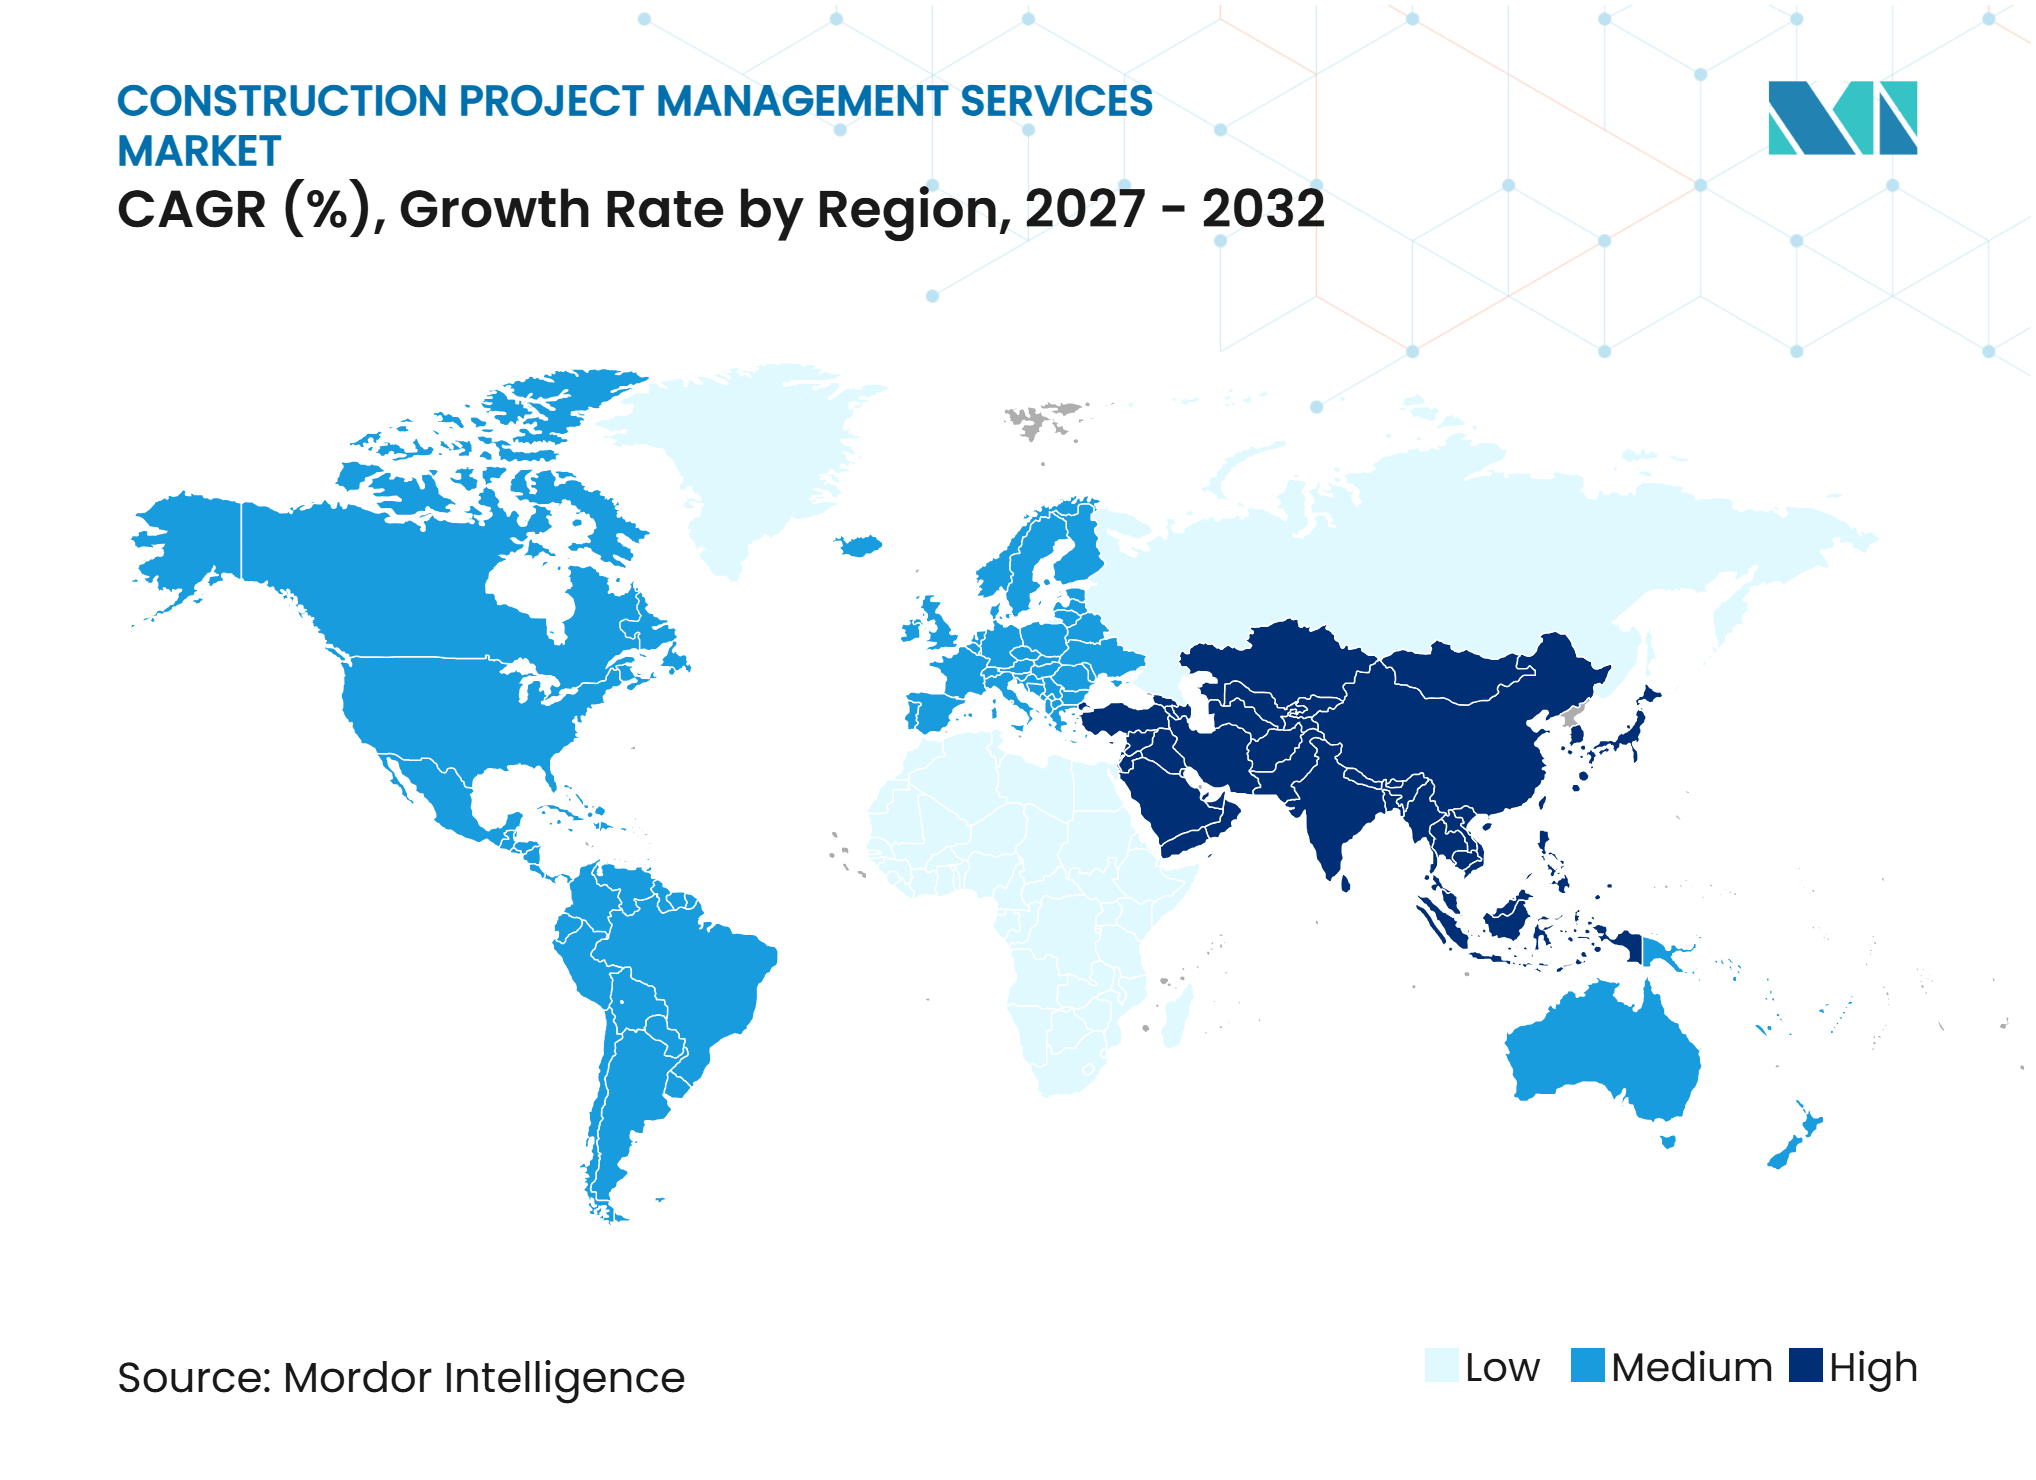
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bauprojektmanagement-Dienstleistungen von Mordor Intelligence
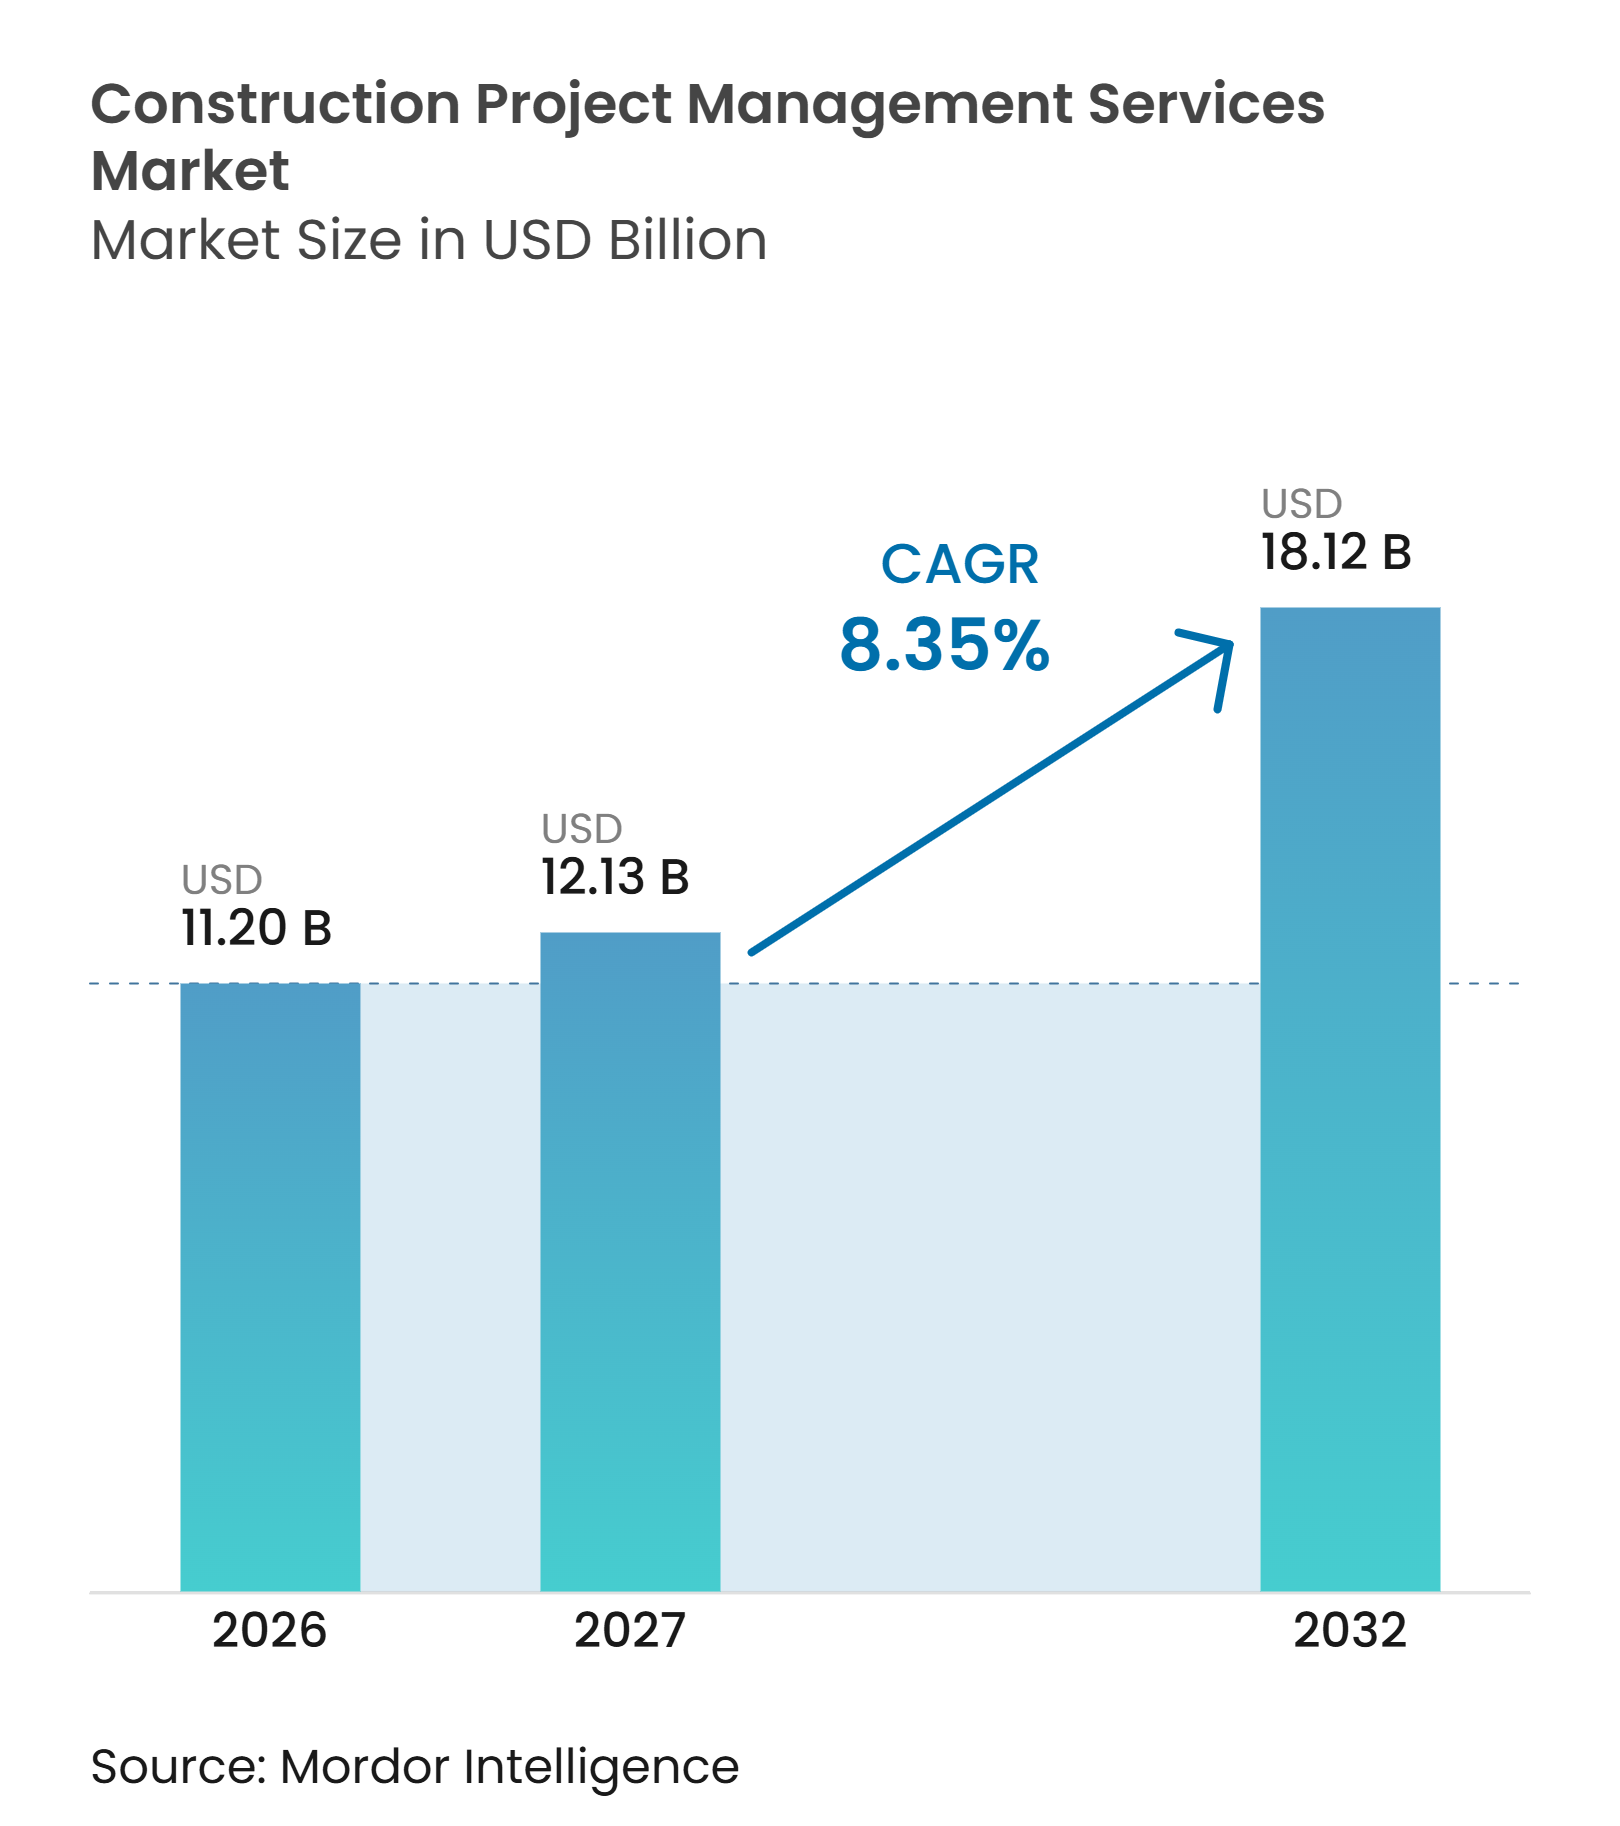
Die Marktgröße für Bauprojektmanagement-Dienstleistungen wird für 2026 auf 11,20 Milliarden USD, für 2027 auf 12,13 Milliarden USD und bis 2032 auf 18,12 Milliarden USD prognostiziert, mit einem CAGR von 8,35 % von 2027 bis 2032.
Die Nachfrage steigt, da öffentliche Auftraggeber und private Eigentümer Spezialistenteams einsetzen, um große Kapitalprogramme zu planen, zu steuern und zu kontrollieren. Eigentümer verlagern zudem mehr Arbeit in Richtung frühzeitiger Kapitalplanung, kaufmännischer Kontrollen und Programmsteuerung. Rechenzentren, Life-Sciences-, Verkehrs-, Wasser- und Energieprojekte erfordern eine stärkere Koordination zwischen Auftragnehmern und Regulierungsbehörden. Digitale Projektsteuerung schafft Chancen für Anbieter, die erfahrene Manager mit zuverlässigen, gemeinsam genutzten Projektdaten verbinden. Der Preisdruck ist bei routinemäßigen Bauprojektmanagement-Aufträgen am stärksten, während komplexe Mandate längere Verträge und höherwertige Beratungsleistungen unterstützen.
Wichtigste Erkenntnisse des Berichts
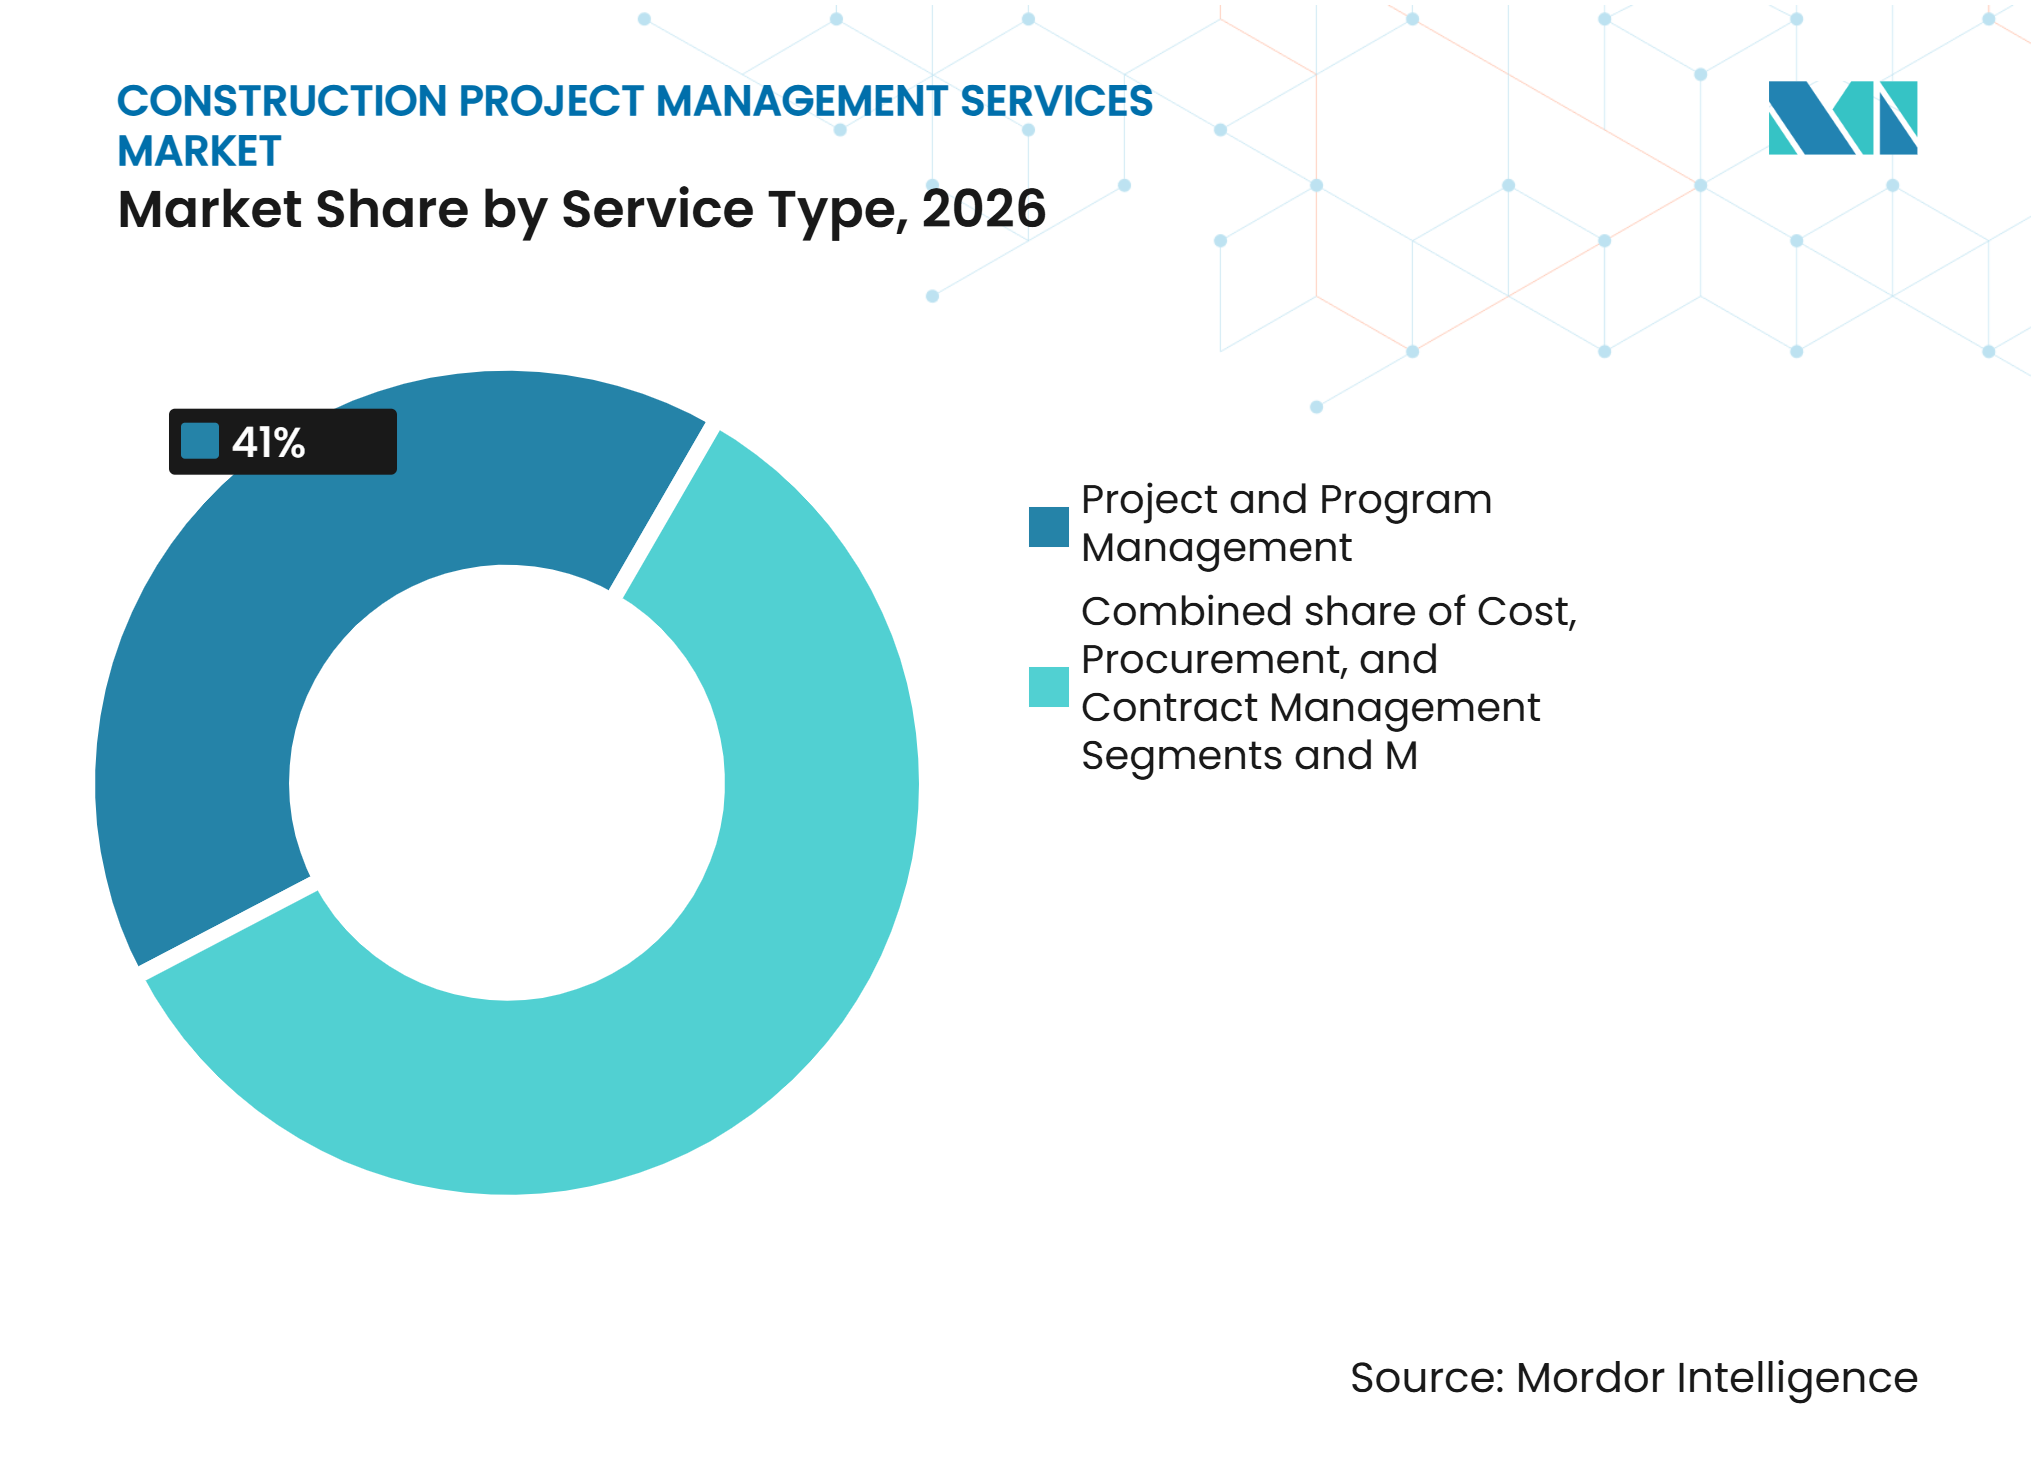
- Nach Dienstleistungsart hielt Projekt- und Programmmanagement im Jahr 2026 einen Anteil von 41,0 % am Markt für Bauprojektmanagement-Dienstleistungen, während die Eingangsdaten keinen prognostizierten CAGR für die am schnellsten wachsende Dienstleistungsart ausweisen.
- Nach Projektart hielt Infrastrukturbau im Jahr 2026 einen Anteil von 38,0 % am Markt für Bauprojektmanagement-Dienstleistungen, während Industriebau bis 2032 voraussichtlich mit einem CAGR von 9,30 % wachsen wird.
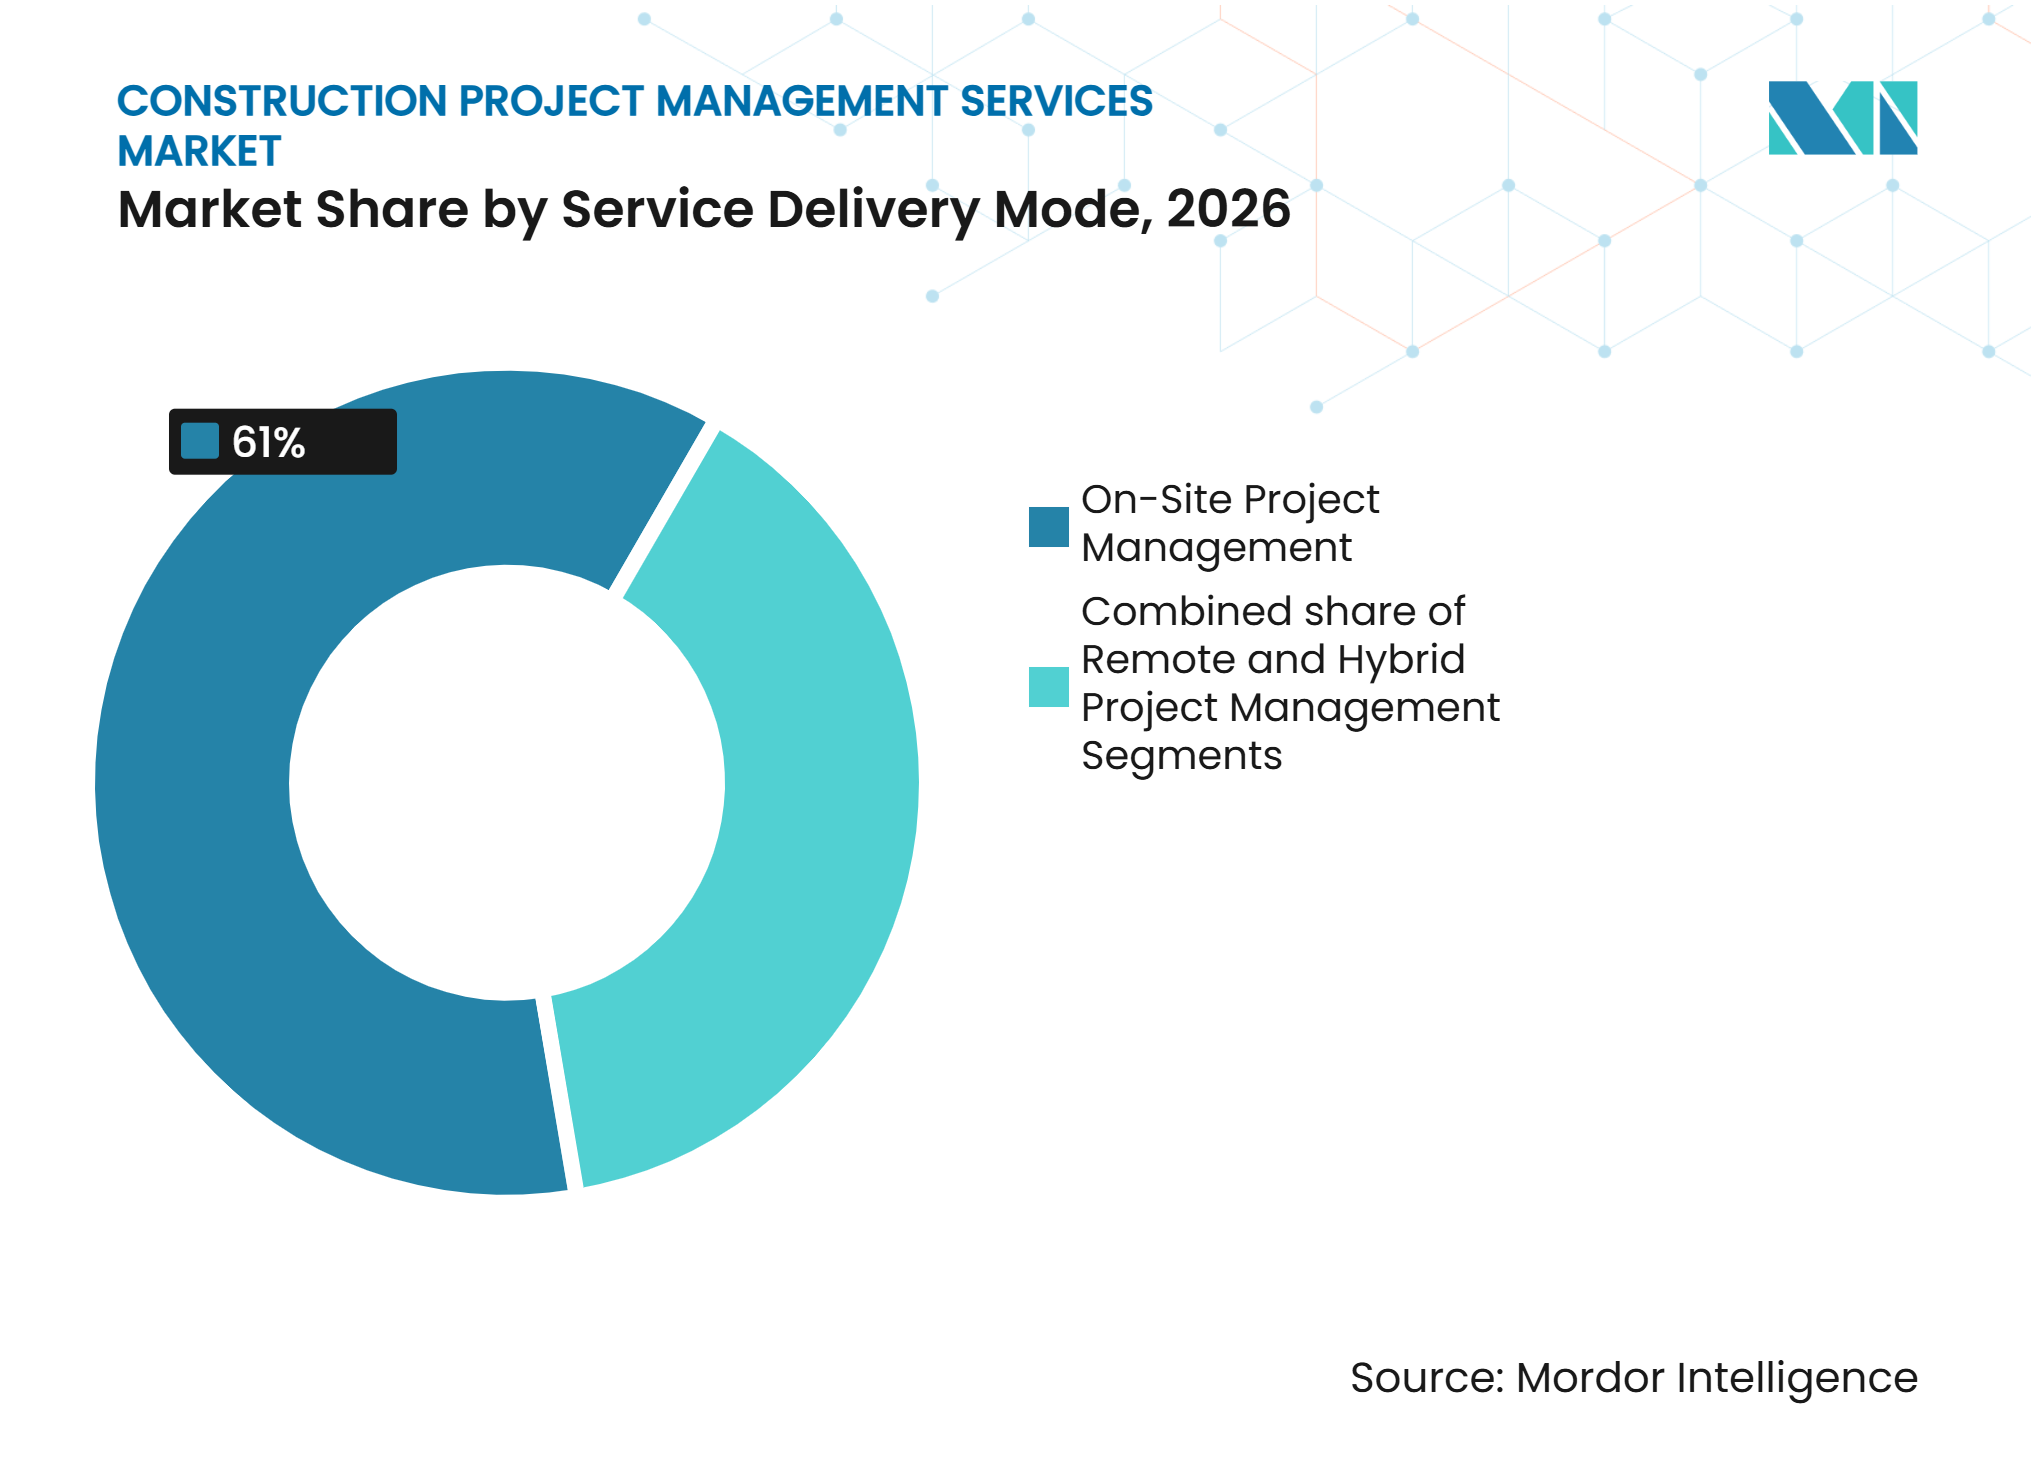
- Nach Dienstleistungserbringungsmodus hielt Vor-Ort-Projektmanagement im Jahr 2026 einen Anteil von 61,0 % am Markt für Bauprojektmanagement-Dienstleistungen, während Remote-Projektmanagement bis 2032 voraussichtlich mit einem CAGR von 11,61 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 33,0 % am Markt für Bauprojektmanagement-Dienstleistungen, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 10,50 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Öffentliche Infrastruktur- und Energieinvestitionen | +2.5% | Global, konzentriert in Nordamerika, dem Golf-Kooperationsrat und Südasien | Langfristig (≥ 4 Jahre) |
| Komplexität der Abwicklung von Großprojekten | +1.9% | Global, am stärksten im Golf-Kooperationsrat, Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Auslagerung durch Anlageneigentümer | +1.6% | Global, am weitesten fortgeschritten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Programmatische Kapitalausgaben durch Rechenzentren und Life Sciences | +1.4% | Kernmärkte Nordamerika, Westeuropa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mangel an Liefertalenten auf Eigentümerseite | +0.8% | Nordamerika, Westeuropa und Australien | Kurzfristig (≤ 2 Jahre) |
| Vermeidung von Ansprüchen durch Frühwarnkontrollen | +0.5% | Global, mit früher Einführung im Golf-Kooperationsrat und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Öffentliche Infrastruktur- und Energieinvestitionen
Öffentliche Infrastruktur- und Energieinvestitionen verschaffen dem Markt für Bauprojektmanagement-Dienstleistungen eine stabilere Projektpipeline als private Bauzyklen. Große Programme erfordern eine koordinierte Abwicklung in den Bereichen Verkehr, Wasser, Energie und öffentliche Einrichtungen. Öffentliche Auftraggeber unterliegen zudem Dokumentationspflichten, die den Wert spezialisierter Projektsteuerung erhöhen. Die Anforderungen der Federal Emergency Management Agency bezüglich der Buy-America-Präferenz schaffen zusätzlichen Compliance-Aufwand für förderfähige US-Projekte. Programme des Golf-Kooperationsrats im Zusammenhang mit der Expo 2030 Riad und der FIFA 2034 unterstützen weiterhin selektive Projektmanagement-Möglichkeiten. Diese Programme bevorzugen Anbieter, die Beschaffung, Berichterstattung und Abwicklungssteuerung über mehrere Jahre hinweg managen können.
Komplexität der Abwicklung von Großprojekten
Komplexe Projekte steigern die Nachfrage nach Anbietern, die viele Verträge, Schnittstellen und Genehmigungswege koordinieren können. Mace berichtet, dass weltweit mehr als 11.000 Megaprojekte und 250 Gigaprojekte aktiv sind. Solche Vorhaben erfordern konsistente Risikoregister, Entscheidungsprozesse und Terminplanungskontrollen über viele Teams hinweg. Kollaborative Abwicklungsmodelle erfordern zudem Manager, die eine Abstimmung zwischen Eigentümern, Planern, Auftragnehmern und Regulierungsbehörden herstellen können. Digitale Koordination kann die Transparenz verbessern, ersetzt jedoch keine erfahrene Programmleitung. Der Markt für Bauprojektmanagement-Dienstleistungen profitiert daher dort, wo Eigentümer ein hohes Abwicklungsrisiko und begrenzte interne Überwachungskapazitäten haben.
Auslagerung durch Anlageneigentümer
Anlageneigentümer lagern Abwicklungsarbeiten aus, wenn sie spezialisierte Systeme, einen breiteren Talentpool oder flexible Kapazitäten benötigen. Die Entscheidung ist am wertvollsten, wenn ein Programm frühzeitige Kapitalplanung und kaufmännische Kontrollen erfordert. Ausgelagerte Teams können etablierte Berichtspraktiken in komplexe Portfolios einbringen. Einige öffentliche Auftraggeber bauen interne Projektsteuerungskapazitäten wieder auf, was die Auslagerung bei Routinearbeiten einschränkt. Anbieter müssen daher messbare Ergebnisse nachweisen, anstatt lediglich Personal bereitzustellen. Der Markt für Bauprojektmanagement-Dienstleistungen gewinnt am meisten dort, wo Spezialisten interne Teams bei anspruchsvollen Aufgaben ergänzen.
Programmatische Kapitalausgaben durch Rechenzentren und Life Sciences
Rechenzentren und Life-Sciences-Programme schaffen eine fokussierte Nachfrage nach disziplinierter Projektabwicklung. Diese Anlagen erfordern eine enge Koordination von Strom, Kühlung, Inbetriebnahme, Qualitätssystemen und komplexen Lieferanten. Jacobs wurde als Leitunternehmen für Engineering, Beschaffung und Bauprojektmanagement für das River-Bend-Rechenzentrum von Hut 8 in Louisiana beauftragt. Life-Sciences-Einrichtungen erfordern zudem Programmteams, die regulierte Fertigungsumgebungen verstehen. Der Markt für Bauprojektmanagement-Dienstleistungen profitiert, da Eigentümer planbare Zeitpläne für Anlagen mit hohem Betriebs- und Kapitaleinsatz anstreben. Anbieter mit Erfahrung in unternehmenskritischen Bereichen können sich um Leistungsumfänge bewerben, die schwerer zu standardisieren sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität des Bauzyklus und Projektverzögerungen | -1.9% | Global, akut in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Honorardruck bei standardisierten Aufträgen | -1.3% | Südostasien, Südamerika, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte Haftung und berufliches Risiko | -1% | Global, am ausgeprägtesten bei grenzüberschreitenden Programmen | Langfristig (≥ 4 Jahre) |
| Beschaffungsfragmentierung über Rechtssysteme hinweg | -0.7% | Südostasien, Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität des Bauzyklus und Projektverzögerungen
Die Volatilität des Bauzyklus kann Projektstarts verzögern und die Honorartransparenz für Dienstleistungsanbieter schwächen. Höhere Materialkosten, Finanzierungskosten und Arbeitskräftemangel können Eigentümer dazu veranlassen, Arbeiten zu phasieren oder umzuplanen. Festpreisaufträge sind gefährdet, wenn Berater während unsicherer Mobilisierungsphasen einsatzbereit bleiben müssen. Projektverzögerungen können auch die Kosten für die Bindung von Spezialistenteams erhöhen. Mehrjährige öffentliche Rahmenverträge bieten einen gewissen Schutz, da sie ein breiteres Arbeitsvolumen bereitstellen. Der Markt für Bauprojektmanagement-Dienstleistungen bleibt dort exponiert, wo sich private Investitionsentscheidungen schnell ändern.
Honorardruck bei standardisierten Aufträgen
Der Honorardruck ist am höchsten, wenn Kunden routinemäßige Überwachungsleistungen primär nach dem Preis einkaufen. Bei solchen Aufträgen haben Anbieter weniger Spielraum, in Personal, Datensysteme und Spezialkompetenz zu investieren. Mittelgroße Unternehmen stehen unter besonderem Druck zwischen kostengünstigeren Anbietern und etablierten Premiumanbietern. Differenzierte kaufmännische Kontrollen, Branchenspezialisierung und Positionen in öffentlichen Rahmenverträgen können die Widerstandsfähigkeit verbessern. Der Markt für Bauprojektmanagement-Dienstleistungen hat eine stärkere Preissetzungsmacht dort, wo Teams gemeinsam Verantwortung für Abwicklungsergebnisse tragen. Unternehmen, die sich ausschließlich auf breite Standardleistungsumfänge stützen, sind dem deutlichsten Margenrisiko ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Projekt- und Programmmanagement führt den Dienstleistungsmix anProjekt- und Programmmanagement hielt im Jahr 2026 einen Marktanteil von 41,0 % am Markt für Bauprojektmanagement-Dienstleistungen und ist damit die größte Dienstleistungskategorie. Das Segment umfasst Kapitalplanung, Programmsteuerung, Projektmanagementbüros und übergeordnetes Berichtswesen. Seine Größe spiegelt die Nachfrage der Eigentümer nach Unterstützung vor Beginn der Bauarbeiten wider. Große Eigentümer nutzen diese Teams, um Budgetentscheidungen mit Terminplanung, Beschaffung und Risikokontrollen zu verknüpfen. Diese Arbeit wird wertvoller, wenn ein Programm viele Projekte und Abwicklungspartner umfasst. Das Royal Institution of Chartered Surveyors unterstützt Berufsstandards, die Kunden helfen, Kompetenz bei komplexen Hochbauarbeiten zu beurteilen. Diese Anforderungen können einen Vorteil für Anbieter mit etablierten Steuerungspraktiken schaffen. Projekt- und Programmmanagement wird bis 2032 voraussichtlich auch mit einem CAGR von 9,00 % wachsen, was seine Rolle als führende Dienstleistungsart festigt.
Kosten-, Beschaffungs- und Vertragsmanagement bleibt wichtig, da Kosteninflation und Geräte mit langen Lieferzeiten Abwicklungsentscheidungen frühzeitig beeinflussen können. Eigentümer benötigen kaufmännische Kontrollen zunehmend von Anfang an und nicht erst nach Vergabe eines Vertrags. Bauüberwachung und Qualitätsmanagement bedient weiterhin regulierte Arbeiten in Wasser-, Kern- und Life-Sciences-Einrichtungen. Die Kategorie der sonstigen Dienstleistungen umfasst Risikoberatung, Anspruchsmanagement und digitale Programmsteuerung. Diese Dienstleistungen können sich ausweiten, wenn Kunden nach früheren Warnzeichen für kaufmännische Probleme suchen. Die Eingangsdaten liefern keine prognostizierte Wachstumsrate für eine am schnellsten wachsende Dienstleistungsart. Die Bauprojektmanagement-Dienstleistungsbranche ist daher auf Dienstleistungsanbieter angewiesen, die übergeordnete Steuerung mit praktischer kaufmännischer Disziplin verbinden können. Unternehmen, die nur grundlegende Überwachung anbieten, stehen im stärkeren Wettbewerb mit kostengünstigeren Anbietern.



Nach Projektart:
Infrastrukturbau verankert die NachfrageInfrastrukturbau hielt im Jahr 2026 einen Anteil von 38,0 % am Markt für Bauprojektmanagement-Dienstleistungen, gestützt durch langfristige Verkehrs-, Wasser- und Energieprogramme. Öffentliche Programme können eine stabilere Basis bieten, da sie weniger von kurzfristigen privaten Investitionen abhängig sind. Die American Road and Transportation Builders Association gibt an, dass US-Bundesstaaten 300,5 Milliarden USD an Mitteln aus der Highway- und Brückenformel für 129.600 Projekte bereitgestellt haben. Diese Pipeline erfordert Planung, Beschaffung, Terminplanungsüberwachung und Berichterstattung über mehrere Abwicklungsphasen. Wasser- und Energieprojekte erfordern zudem Teams, die Umwelt- und Versorgungsgenehmigungen managen können. Das Segment bevorzugt Anbieter, die öffentliche Beschaffung und Stakeholder-Einbindung verstehen. Infrastrukturarbeiten laufen oft über Jahre, was Kundenbeziehungen stärken und die Planbarkeit verbessern kann. Es bleibt die größte Projektart innerhalb des Marktes für Bauprojektmanagement-Dienstleistungen.
Industriebau wird bis 2032 voraussichtlich mit einem CAGR von 9,30 % wachsen, der schnellsten Rate unter den Projektarten. Rechenzentren, Halbleiteranlagen und Fabriken im Zusammenhang mit der Rückverlagerung von Produktion erhöhen den Bedarf an spezialisierten Programmteams. Diese Projekte erfordern kontrollierte Strom-, Versorgungs-, Geräteinstallations- und Inbetriebnahmeprozesse. Die Beauftragung von Jacobs für River Bend zeigt, wie Eigentümer Engineering, Beschaffung und Bauprojektmanagement für große Rechenzentrum-Programme einsetzen. Life-Sciences-Projekte fügen dokumentierte Qualitäts- und Compliance-Anforderungen hinzu. Gewerbebau profitiert weiterhin von Rechenzentrum-Rohbauarbeiten und städtischen Umnutzungsaktivitäten. Wohnbau bleibt die kleinste Kategorie und steht unter dem Druck von Erschwinglichkeitsbedingungen. Anbieter mit Erfahrung in Infrastruktur- und Industriearbeiten können ihre Abhängigkeit von einem Investitionszyklus reduzieren.
Nach Dienstleistungserbringungsmodus:
Vor-Ort-Management bleibt zentralVor-Ort-Projektmanagement hielt im Jahr 2026 einen Anteil von 61,0 % am Markt für Bauprojektmanagement-Dienstleistungen. Es bleibt notwendig, wo physische Koordination, Qualitätsprüfungen vor Ort und Auftragnehmer-Schnittstellen tägliche Aufmerksamkeit erfordern. Große Mehrauftragnehmer-Projekte benötigen weiterhin Manager, die Probleme bei ihrem Auftreten lösen können. Eigentümer verlassen sich auch auf Vor-Ort-Teams, um Sicherheit, Qualität und Stakeholder-Koordination aufrechtzuerhalten. Digitale Werkzeuge können den Informationszugang verbessern, können jedoch die physische Überwachung nicht vollständig ersetzen. Vor-Ort-Arbeit ist besonders wichtig bei regulierter Fertigung, komplexen Verkehrs- und Infrastrukturprojekten. Die Position des Segments zeigt, dass Technologie die Arbeitsverteilung verändert, anstatt Feldrollen zu eliminieren. Es bleibt der größte Abwicklungsmodus im Markt für Bauprojektmanagement-Dienstleistungen.
Remote-Projektmanagement wird bis 2032 voraussichtlich mit einem CAGR von 11,61 % wachsen, der höchsten Rate unter den Abwicklungsmodi. Cloud-Systeme, drohnenbasierte Fortschrittsüberwachung, vernetzte Sensoren und gemeinsam genutzte Datenplattformen machen verteilte Überwachung praktikabler. Das Royal Institution of Chartered Surveyors identifiziert Investitionen in künstliche Intelligenz als aktuelle Überlegung für Bauinvestoren. Remote-Ansätze können erfahrenen Mitarbeitern helfen, mehr als einen Standort ohne ständige Reisen zu betreuen. Hybride Abwicklung kombiniert übergeordnete Remote-Führung mit Vor-Ort-Teams, die für Qualität und lokale Einbindung verantwortlich sind. Die Einführung wird am stärksten dort sein, wo Eigentümer über zuverlässige Projektdaten und klare Entscheidungsprozesse verfügen. Anbieter, die in Datenqualität investieren, können Remote-Arbeit für Kunden glaubwürdiger machen. Die Bauprojektmanagement-Dienstleistungsbranche wird weiterhin standortbasierte Teams für Aufgaben einsetzen, die direkte Präsenz erfordern.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 33,0 % am Markt für Bauprojektmanagement-Dienstleistungen. Kapitalinvestitionen in Verkehr, Wasser, Energie und Rechenzentren unterstützen die Nachfrage nach Programmsteuerung in der gesamten Region. Die Vereinigten Staaten leisten den größten nationalen Beitrag, da ihre öffentliche Infrastrukturpipeline viele separate Projekte umfasst. Die American Road and Transportation Builders Association berichtet von 300,5 Milliarden USD an staatlichen Zusagen für Highway- und Brückenformelmittel für 129.600 Projekte. Solche Projekte erfordern Berichterstattung, Beschaffungskoordination und sorgfältige Kontrolle der Auftragnehmer-Schnittstellen. Wasserprogramme schaffen auch Arbeit, wo Anforderungen der Environmental Protection Agency und Compliance-Pflichten bezüglich per- und polyfluorierten Alkylsubstanzen die Planung beeinflussen. Der Water Infrastructure Finance and Innovation Act unterstützt die Finanzierung förderfähiger Wasserinfrastruktur. Rechenzentrum-Investitionen verlagern den Talentbedarf hin zur Koordination von Heizungs-, Lüftungs- und Klimatechnik, Stromsystemen und Inbetriebnahme. AECOMs Beauftragung für den Highway 413 demonstriert die Rolle langfristiger Programmmanagement-Verträge in Kanada. Unternehmen mit Erfahrung im öffentlichen Sektor und etablierten Fachteams haben eine starke Position in der Region.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 10,50 % wachsen. Staatliche Infrastruktur- und private Fertigungsinvestitionen weiten sich gleichzeitig in mehreren Ländern aus. Indien benötigt Abwicklungskapazitäten für Straßen, U-Bahn-Systeme, Stadtentwicklung und Industriekorridore. Südostasien zieht auch Investitionen in Halbleiter und Elektrofahrzeuge an, die spezialisierte Versorgungs- und Umweltkontrollen erfordern. Hongkongs Northern Metropolis ist ein 30.000 Hektar großes Programm, das den nördlichen Teil Hongkongs mit Shenzhen verbindet. Die Beauftragung von Mace Consult führte ein Programmmanagementbüro-Modell und eine digitale Berichtsplattform für die Entwicklung ein. Dieses Modell kann Behörden helfen, Informationen zu sammeln und Entscheidungen über ein großes Portfolio hinweg zu treffen. Anbieter benötigen lokale Teams, die Beschaffungs-, Genehmigungsverfahren und Stakeholder-Anforderungen verstehen. Starke digitale Kontrollen können ein Differenzierungsmerkmal sein, wo Programme über viele Standorte verteilt sind. Asien-Pazifik bietet die schnellste Wachstumsperspektive für den Markt für Bauprojektmanagement-Dienstleistungen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa kombiniert eine stetige Nachfrage aus langfristigen Verkehrs-, Energie- und Kernkraftarbeiten mit wachsenden Netz- und Wasserstoffprogrammen. Das Vereinigte Königreich benötigt spezialisierte Abwicklungsteams für den Rückbau von Kernkraftwerken, neue Kernkraftkapazitäten, Offshore-Energie und große Verkehrsprogramme. Im Nahen Osten unterstützen die Expo 2030 Riad und die FIFA-2034-Infrastruktur weiterhin große Abwicklungsmöglichkeiten. Bechtel wurde 2025 als Projektmanagementberater für die Weltausstellung 2030 in Riad ausgewählt. Das Mandat umfasst das Infrastrukturprogrammmanagement auf einem 6 Quadratkilometer großen Gelände. Digitale Prüfbarkeit und Anforderungen an Umwelt, Soziales und Unternehmensführung gewinnen in den Vereinigten Arabischen Emiraten an Bedeutung. Südamerika gewinnt Aufträge aus öffentlich-privaten Partnerschafts-Verkehrsprogrammen und Bergbauinvestitionen. Beschaffungszeitpläne und politische Zyklen können jedoch Vergaben verzögern. Anbieter mit lokalen Partnern und belastbaren Risikoprozessen sind in diesen gemischten Geografien besser positioniert.
Wettbewerbslandschaft
Marktkonzentration
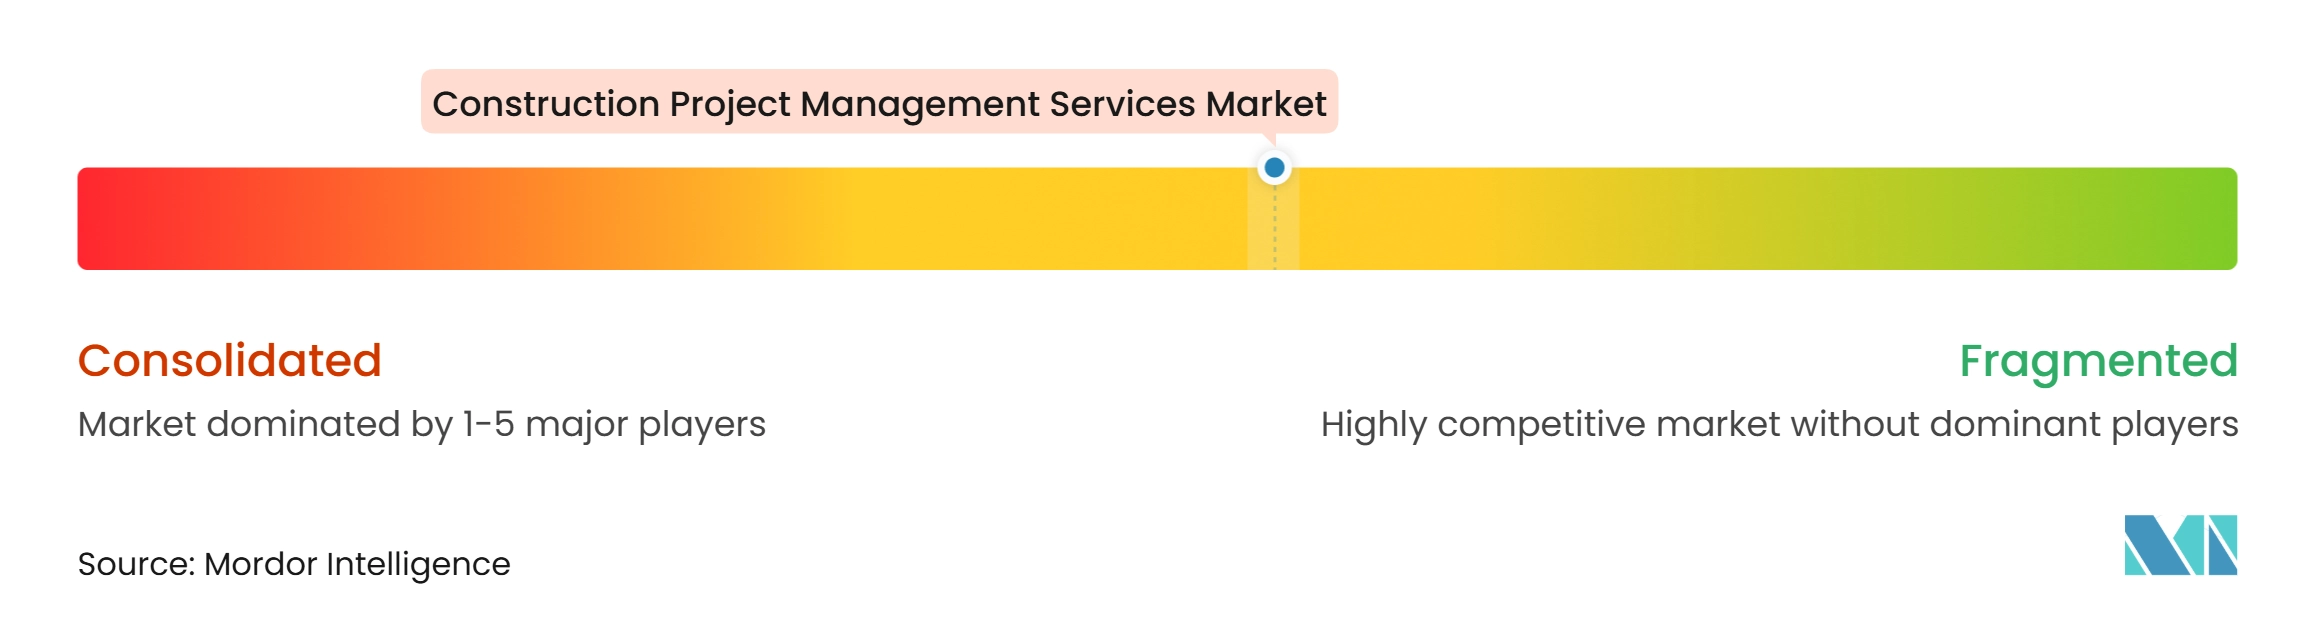
Der Markt für Bauprojektmanagement-Dienstleistungen ist unter großen Anbietern mit langjährigen Kundenbeziehungen und Positionen in öffentlichen Rahmenverträgen mäßig konsolidiert. AECOM, Jacobs Solutions, WSP Global, Parsons Corporation und AtkinsRéalis Group konkurrieren durch geografische Reichweite, technische Tiefe und Programmabwicklungsnachweise. Procores Ankündigung einer gemeinsamen Datenumgebung im Jahr 2026 zeigt, dass Softwareanbieter auch um die Kontrolle vernetzter Projektinformationen konkurrieren. Dies setzt professionelle Dienstleistungsunternehmen unter Druck, digitale Werkzeuge mit erfahrenem Urteilsvermögen und glaubwürdiger Steuerung zu verbinden.
Strategische Schritte konzentrieren sich zunehmend auf Kompetenztiefe statt auf einfache geografische Expansion. Jacobs schloss im Januar 2026 die Übernahme der verbleibenden 35 % an PA Consulting für 1,6 Milliarden USD ab und fügte damit Beratungskapazitäten in den Bereichen digitale Transformation, Gesundheit, Energie, Verteidigung und komplexe Programmabwicklung hinzu. Jacobs wurde auch als Leitunternehmen für Engineering, Beschaffung und Bauprojektmanagement für das River-Bend-Rechenzentrum von Hut 8 beauftragt. AECOMs Beauftragung für den Highway 413 im Oktober 2026 stärkte seine Position bei langfristiger kanadischer Verkehrsabwicklung.
Regionale und mittelgroße Unternehmen konkurrieren durch lokales Regulierungswissen, Branchenexpertise und schnellere Mobilisierung. Berufsstandards des Royal Institution of Chartered Surveyors und Informationsmanagementpraktiken, die mit der Internationalen Organisation für Normung 19650 übereinstimmen, können öffentliche und institutionelle Beschaffung beeinflussen. Parsons' Arbeit an der Dubai Metro Blue Line zeigt den Wert etablierter Nahverkehrsexpertise, während Arcadis seine deutsche Schienenposition durch seine Übernahme im Jahr 2025 ausbaute. Der Wettbewerb wird aktiv bleiben, da Kunden Anbieter suchen, die Kosten, Terminplanung, digitale Informationen und Compliance gemeinsam managen können.
Marktführer der Bauprojektmanagement-Dienstleistungsbranche
-
AECOM
-
Jacobs Solutions Inc.
-
WSP Global Inc.
-
Arcadis NV
-
Tetra Tech, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bauprojektmanagement-Dienstleistungen Unternehmen in diesem Bericht
- AECOM
- Jacobs Solutions Inc.
- WSP Global Inc.
- Arcadis NV
- Tetra Tech, Inc.
- Fluor Corporation
- Bechtel Corporation
- Turner Construction Company
- KBR, Inc.
- AtkinsRealis Group Inc.
- Mott MacDonald Group Limited
- HDR, Inc.
- Ramboll Group A/S
- Black & Veatch Holding Company
- Stantec Inc.
- Hill International, Inc.
- Parsons Corporation
- GHD Group Pty Ltd.
- Sweco AB
- SNC-Lavalin Constructors Inc.
Neueste Industrielle Entwicklungen in Markt für Bauprojektmanagement-Dienstleistungen
- November 2026: Jacobs wurde von ACCIONA ausgewählt, um multidisziplinäre Design- und Projektabwicklungsdienstleistungen für den Abschnitt Warkworth bis Te Hana Ara Tūhono des Northland-Corridor-Straßenprogramms in Neuseeland zu erbringen. Die Arbeiten umfassen Designmanagement, Versorgungsumlegungen, digitales Engineering und geotechnische Ingenieurdienstleistungen.
- Oktober 2026: Ein von AECOM geführtes Joint Venture, 413 Continuity Partners, erhielt vom Ministerium für Verkehr den Auftrag als Programmmanagementberater für den Ontario Highway 413. Der 10-jährige Auftrag umfasst Programmmanagement, technische Führung, Umweltkoordination und Bauüberwachung.
- September 2026: Parsons Corporation erhielt einen Auftrag über 85 Millionen USD als Eigentümerberater für die progressive Design-Build-Entwicklung des neuen 950.000 Quadratfuß großen Hauptquartiers des US Space Command in Redstone Arsenal, Alabama. Der Auftrag hat eine Laufzeit von 75 Monaten.
Globaler Berichtsumfang für den Markt für Bauprojektmanagement-Dienstleistungen
Segmentierungsübersicht
| Projekt- und Programmmanagement |
| Kosten-, Beschaffungs- und Vertragsmanagement |
| Bauüberwachung und Qualitätsmanagement |
| Sonstige Projektmanagement-Dienstleistungen |
| Wohnbau |
| Gewerbebau |
| Industriebau |
| Infrastrukturbau |
| Vor-Ort-Projektmanagement |
| Remote-Projektmanagement |
| Hybrides Projektmanagement |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Projekt- und Programmmanagement | |
| Kosten-, Beschaffungs- und Vertragsmanagement | ||
| Bauüberwachung und Qualitätsmanagement | ||
| Sonstige Projektmanagement-Dienstleistungen | ||
| Nach Projektart | Wohnbau | |
| Gewerbebau | ||
| Industriebau | ||
| Infrastrukturbau | ||
| Nach Dienstleistungserbringungsmodus | Vor-Ort-Projektmanagement | |
| Remote-Projektmanagement | ||
| Hybrides Projektmanagement | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Bauprojektmanagement-Dienstleistungen bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 18,12 Milliarden USD erreichen, ausgehend von 12,13 Milliarden USD im Jahr 2027, bei einem CAGR von 8,35 %.
Welche Dienstleistungsart hat den größten Anteil bei Bauprojektmanagement-Dienstleistungen?
Projekt- und Programmmanagement ist die größte Dienstleistungsart mit einem Umsatzanteil von 41 % im Jahr 2026.
Welche Projektart wächst bis 2032 am schnellsten?
Industriebau wird voraussichtlich mit einem CAGR von 9,30 % wachsen, unterstützt durch Rechenzentren, Halbleiteranlagen und Fertigungsprojekte.
Warum sind Rechenzentren für Projektmanagement-Anbieter wichtig?
Rechenzentren erfordern eine komplexe Koordination von Strom, Kühlung, Versorgung, Geräten und Inbetriebnahme, was die Nachfrage nach spezialisierten Abwicklungsteams erhöht.
Welcher Abwicklungsmodus wächst am schnellsten?
Remote-Projektmanagement wird bis 2032 voraussichtlich mit einem CAGR von 11,61 % wachsen, da vernetzte Daten und digitale Überwachung seine Nutzung ausweiten.
Welche Region hat die schnellste Wachstumsperspektive?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 10,50 % wachsen, unterstützt durch Infrastruktur- und Fertigungsinvestitionen.