
Taille et part du marché des services de gestion de projets de construction
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.13 Milliards de dollars |
| Taille du Marché (2032) | 18.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.35 % |
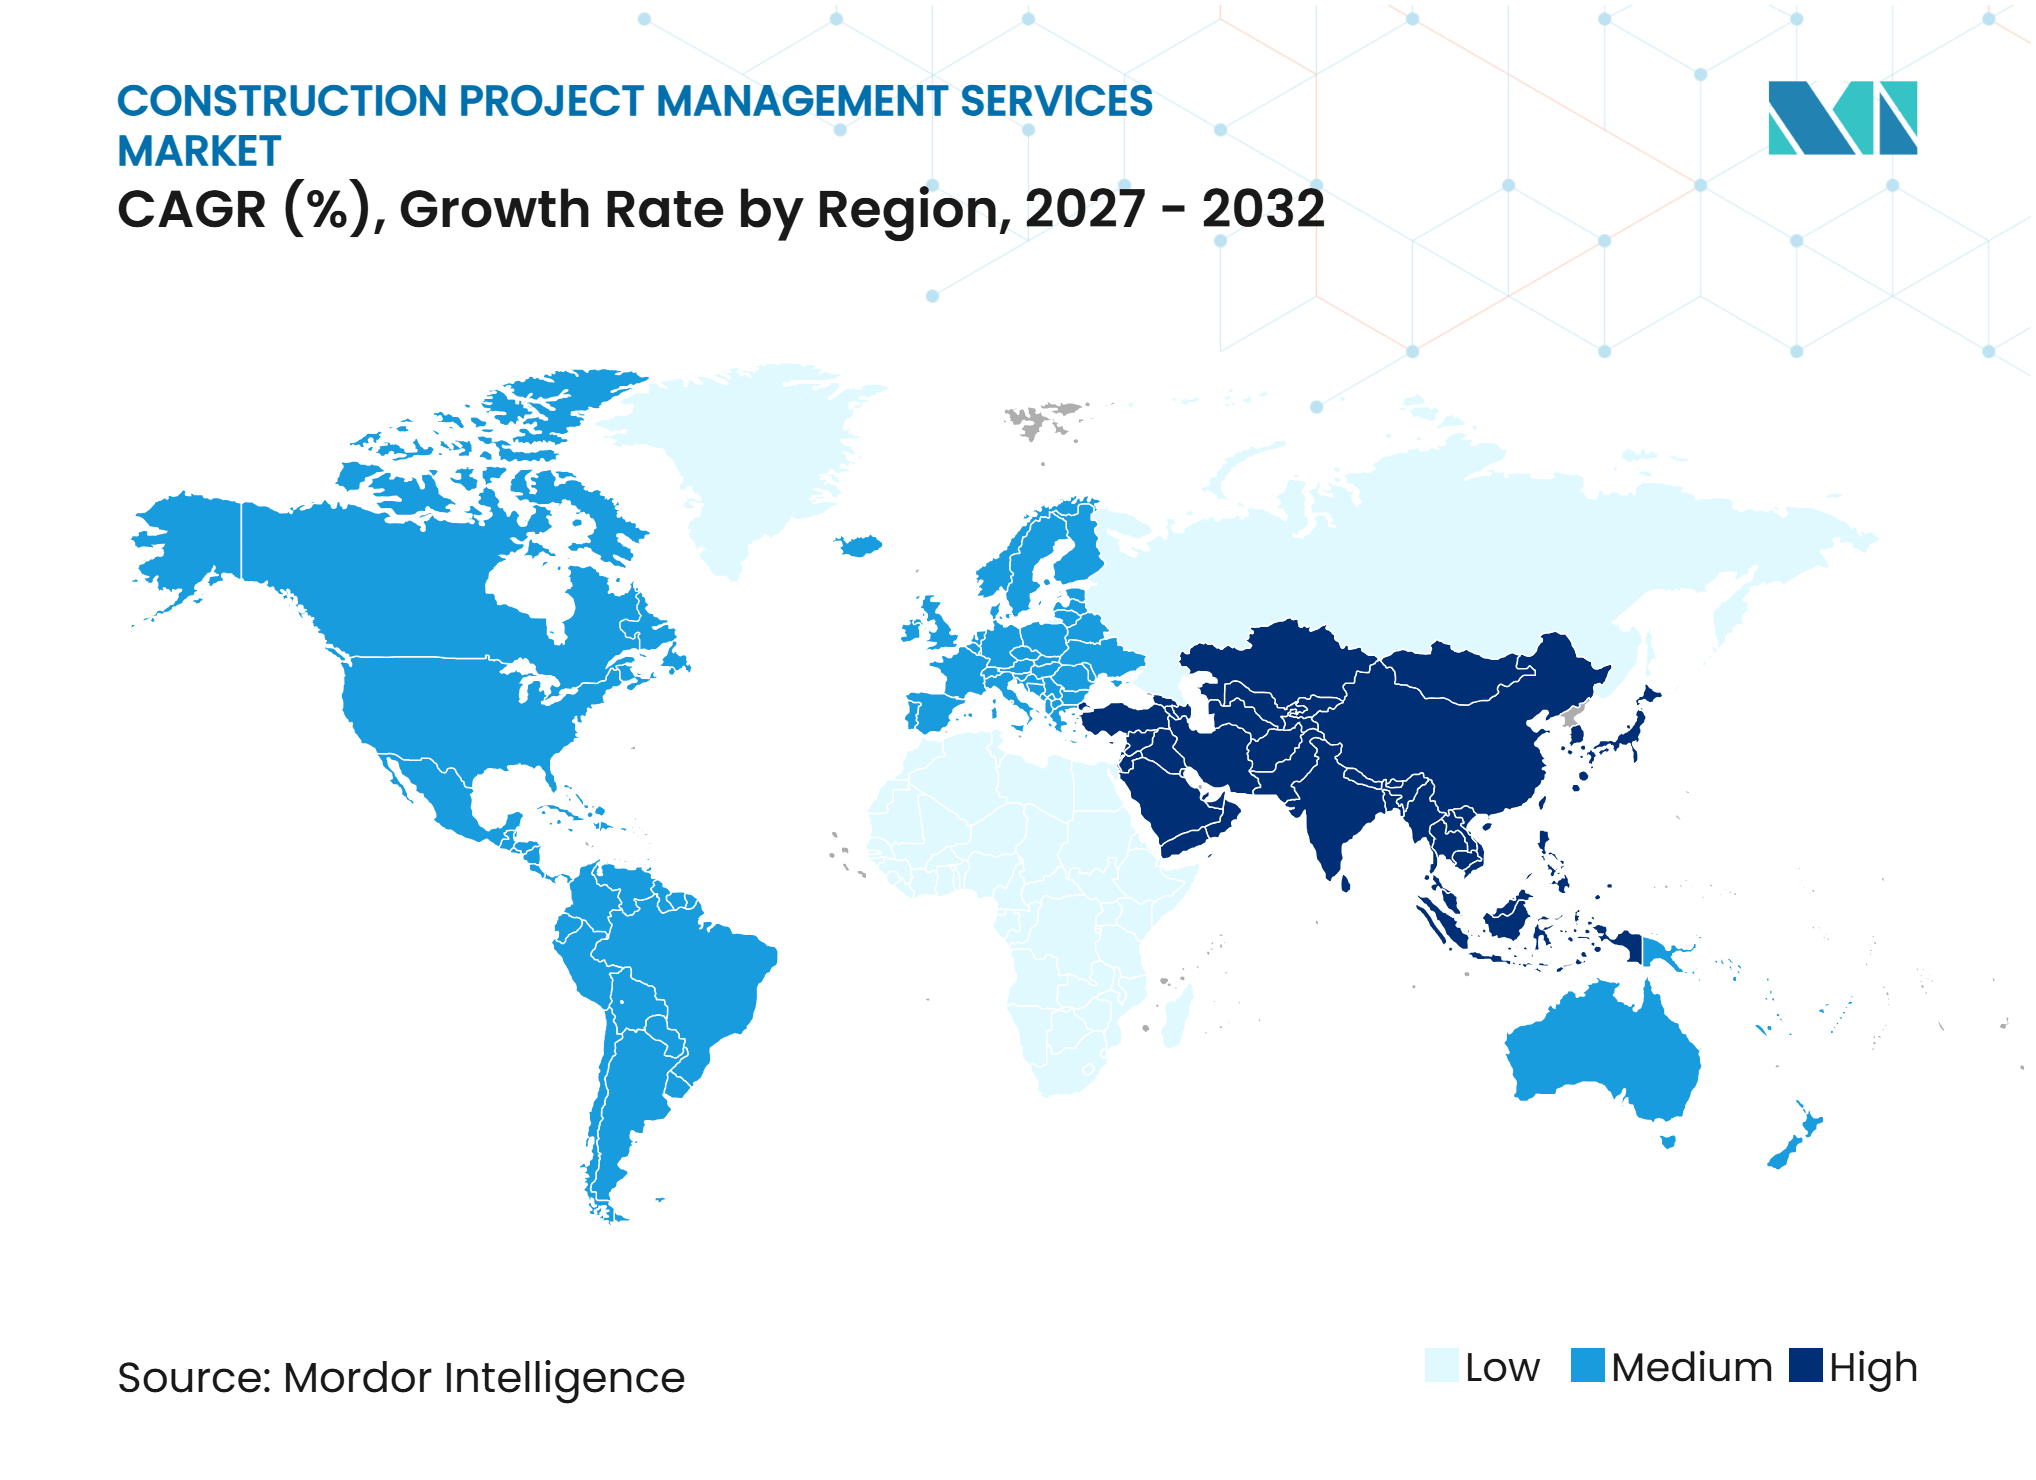
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de gestion de projets de construction par Mordor Intelligence
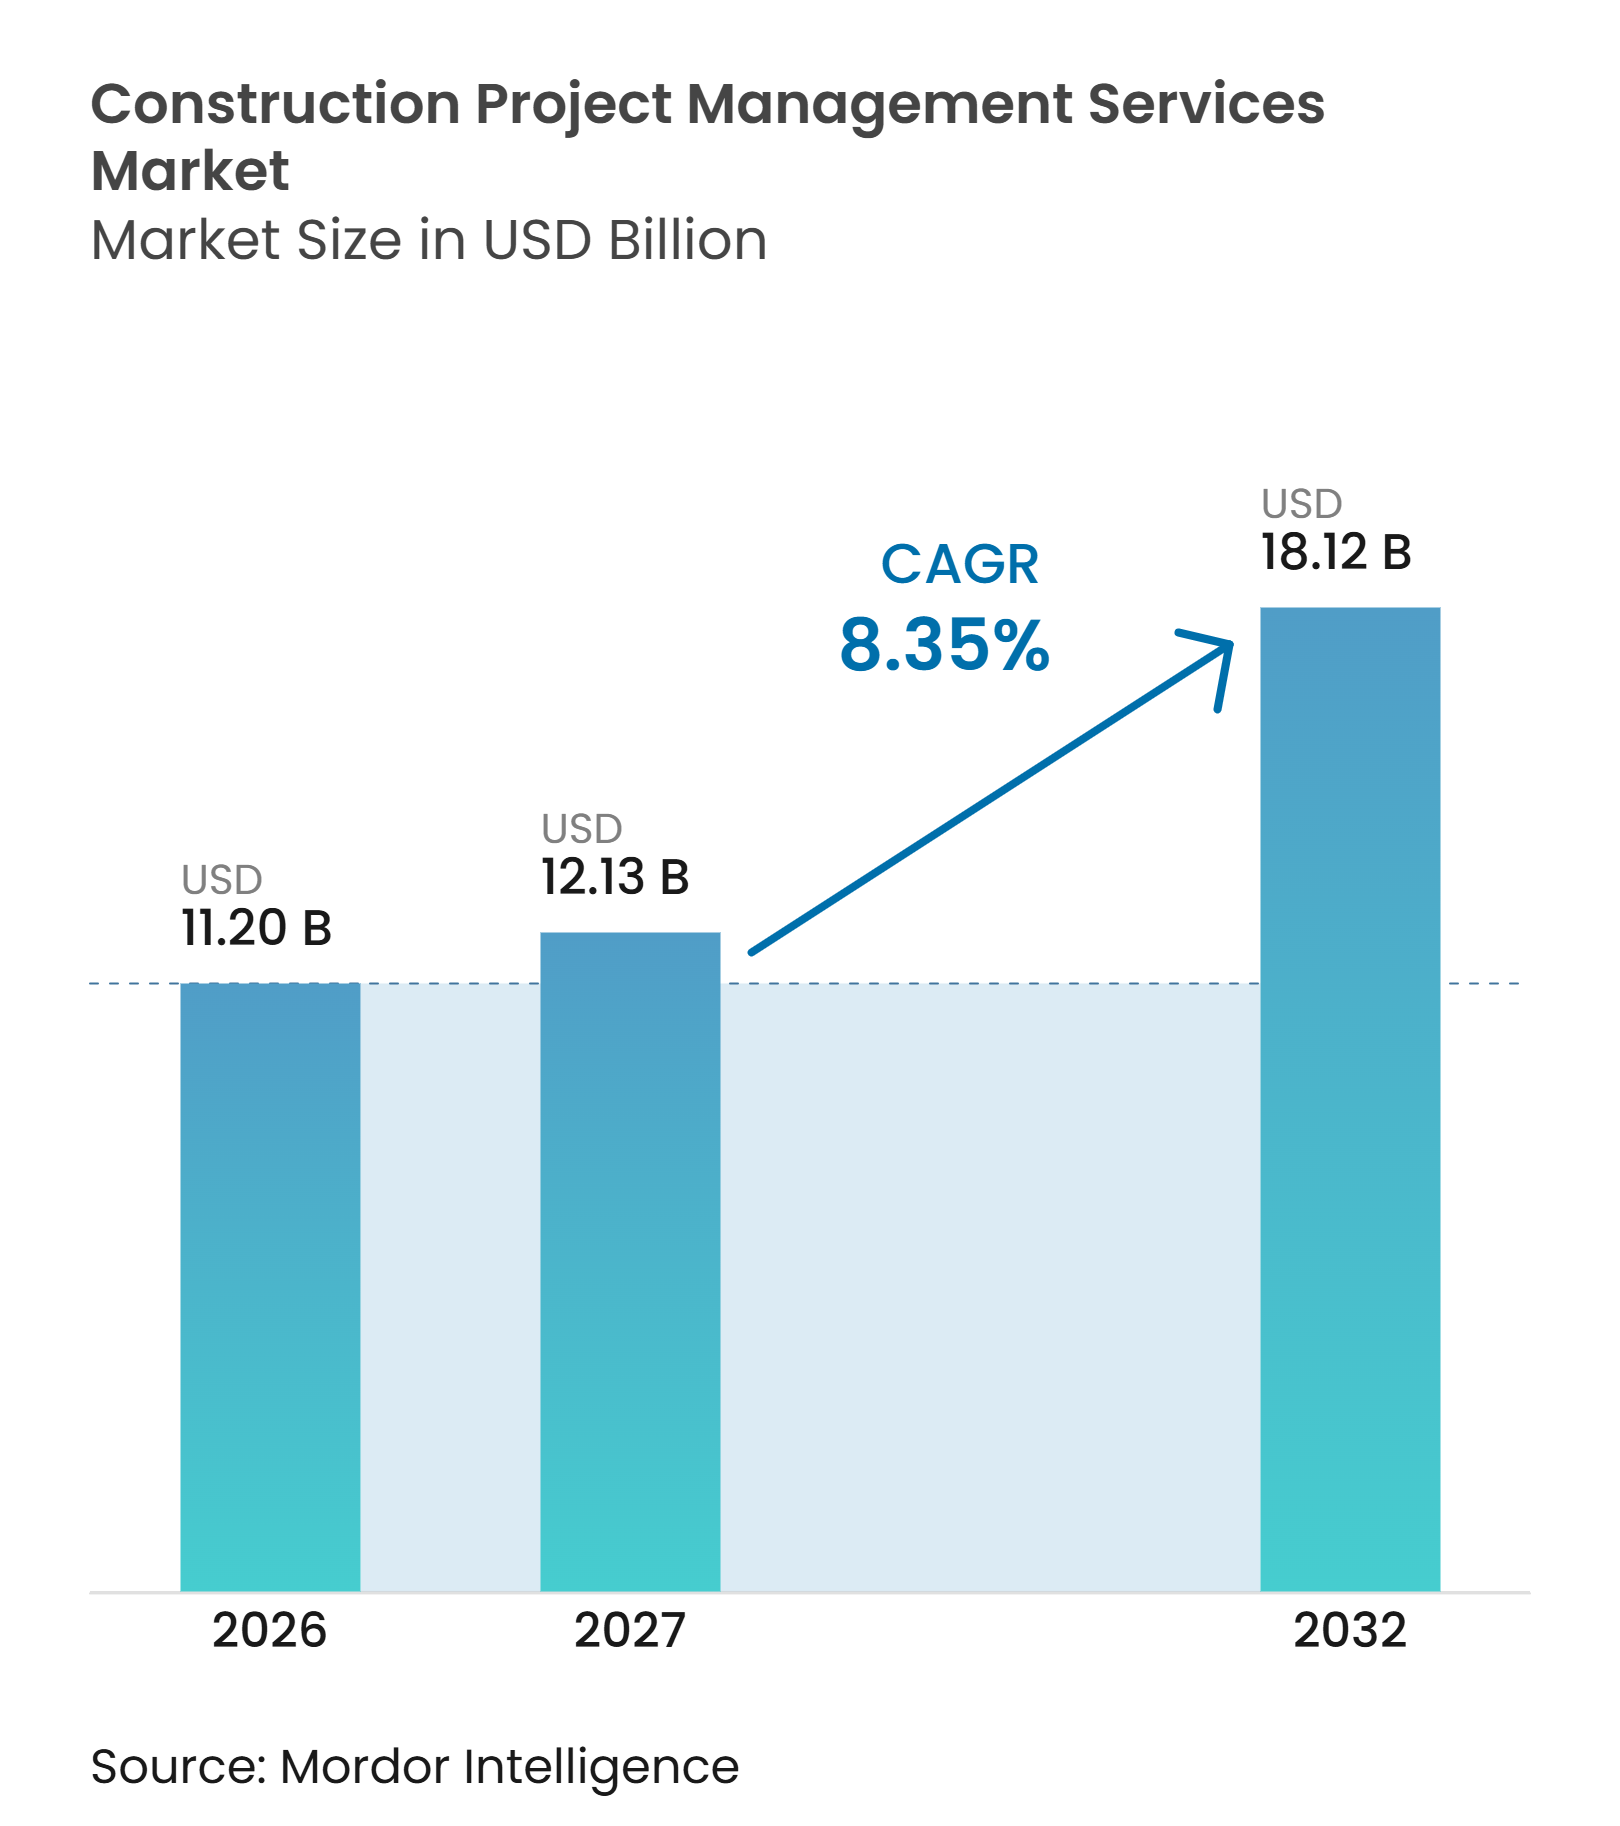
La taille du marché des services de gestion de projets de construction est projetée à 11,20 milliards USD en 2026, 12,13 milliards USD en 2027, et devrait atteindre 18,12 milliards USD d'ici 2032, avec un CAGR de 8,35 % de 2027 à 2032.
La demande est en hausse, les organismes publics et les propriétaires privés faisant appel à des équipes spécialisées pour planifier, gouverner et contrôler de grands programmes d'investissement. Les propriétaires transfèrent également davantage de travaux vers la planification du capital en phase précoce, les contrôles commerciaux et la gouvernance des programmes. Les projets de centres de données, de sciences de la vie, de transport, d'eau et d'énergie nécessitent une coordination renforcée entre les entrepreneurs et les régulateurs. Les contrôles numériques de projet créent des opportunités pour les prestataires qui associent des gestionnaires expérimentés à des données de projet fiables et partagées. La pression sur les prix reste la plus forte pour les missions courantes de gestion de la construction, tandis que les mandats complexes favorisent des contrats plus longs et des prestations de conseil à plus haute valeur ajoutée.
Points clés du rapport
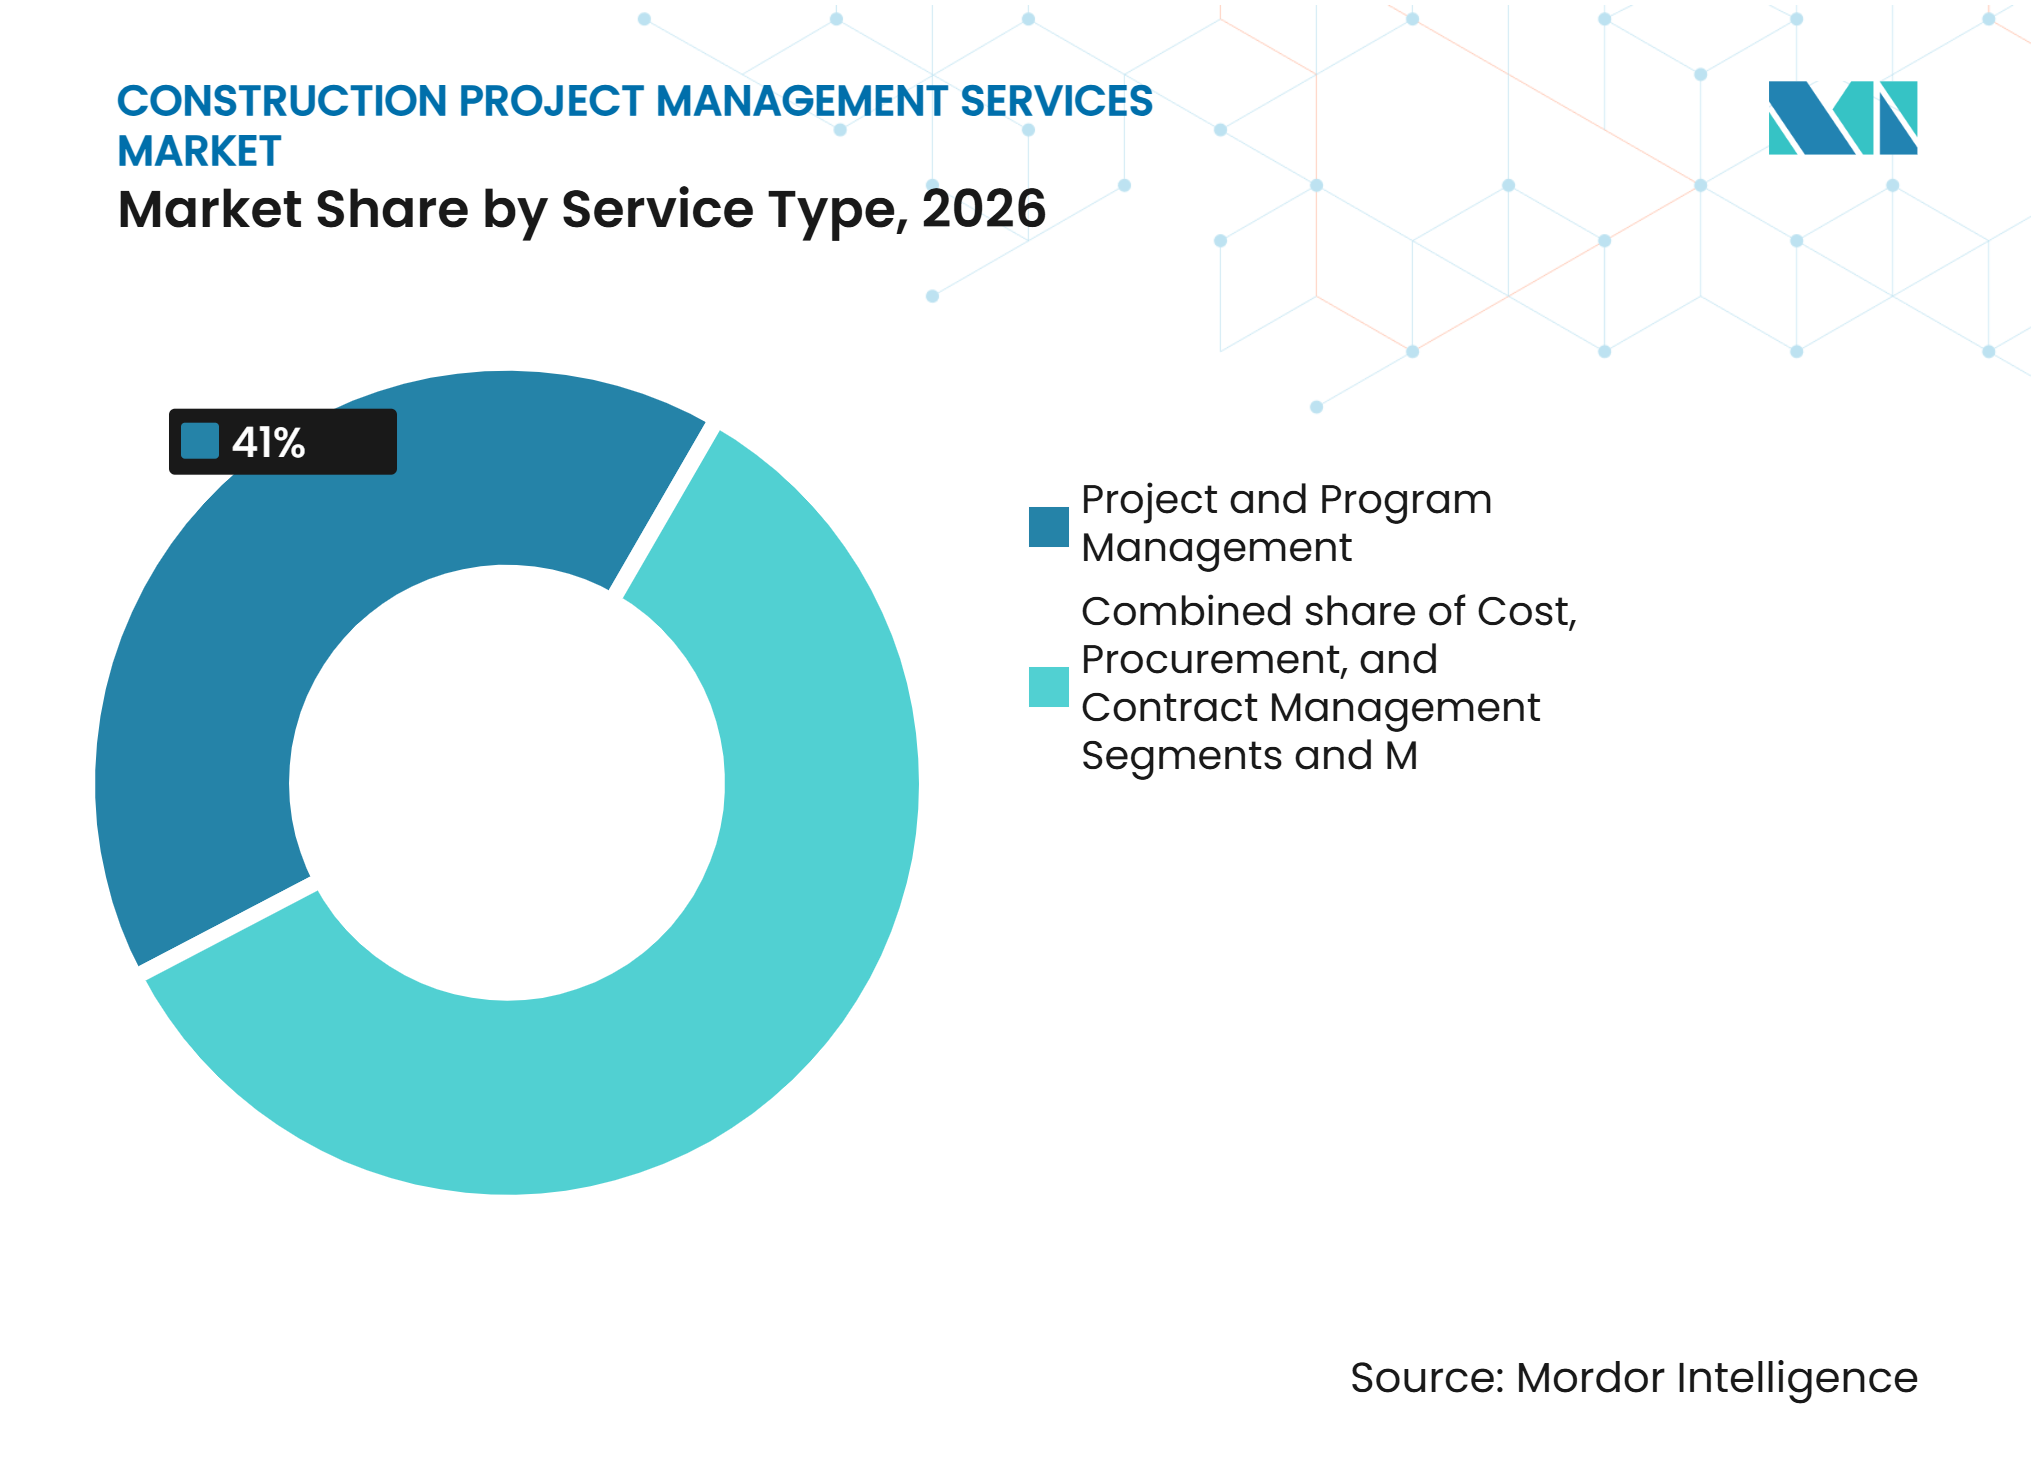
- Par type de service, la gestion de projets et de programmes détenait 41,0 % du marché des services de gestion de projets de construction en 2026, tandis que les données disponibles n'identifient pas de CAGR prévisionnel pour le type de service à la croissance la plus rapide.
- Par type de projet, la construction d'infrastructures détenait 38,0 % du marché des services de gestion de projets de construction en 2026, tandis que la construction industrielle devrait croître à un CAGR de 9,30 % jusqu'en 2032.
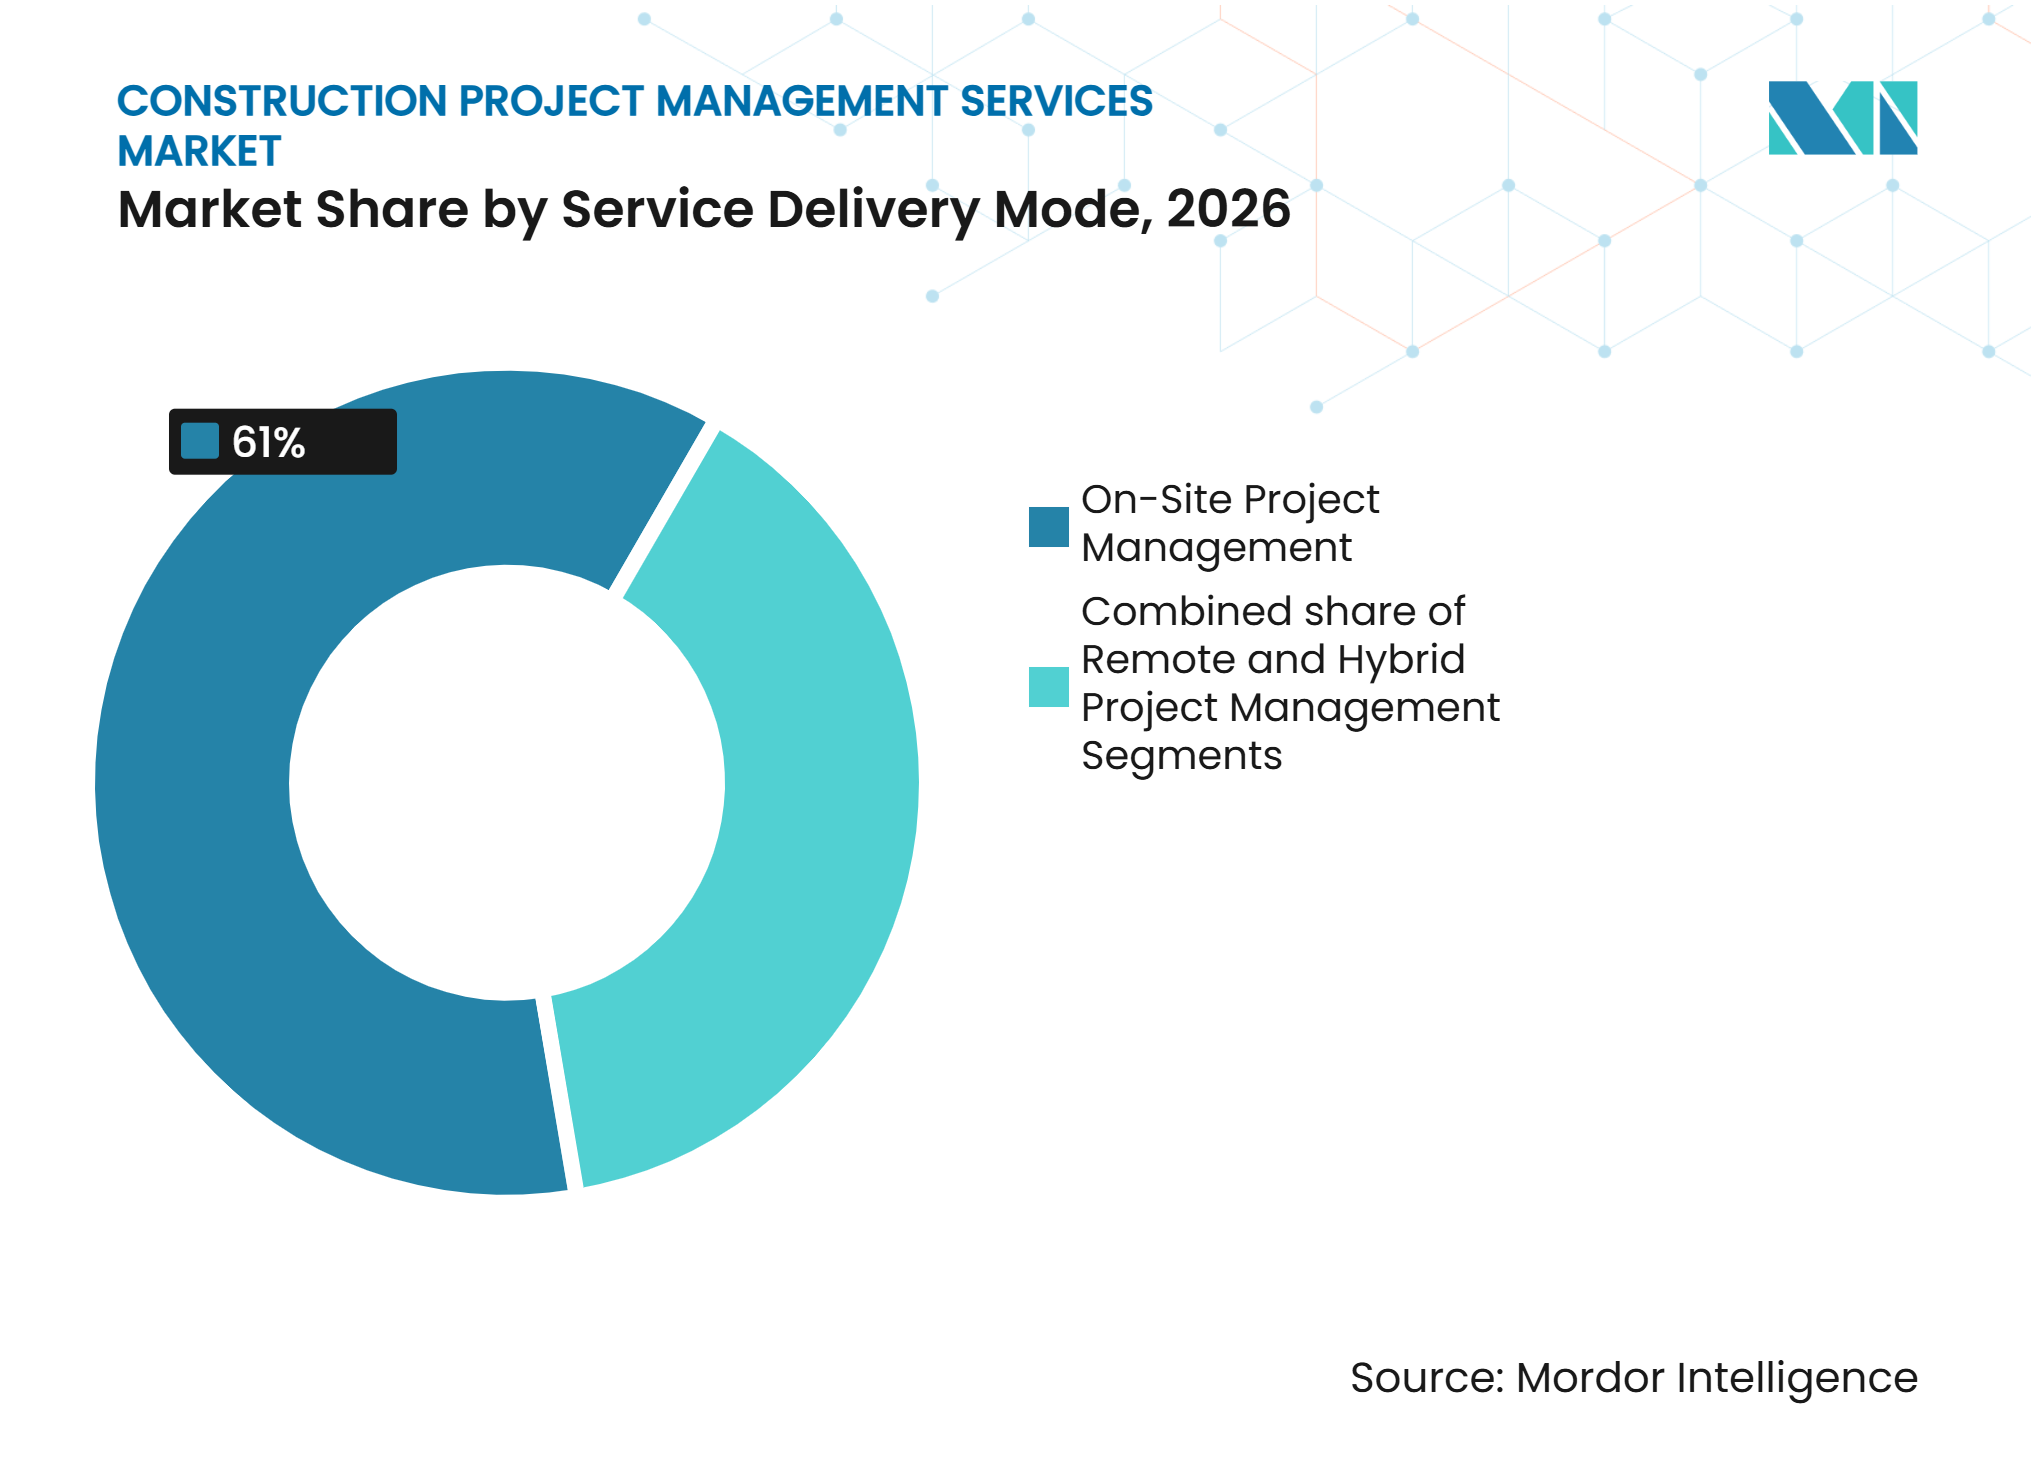
- Par mode de prestation de services, la gestion de projets sur site détenait 61,0 % du marché des services de gestion de projets de construction en 2026, tandis que la gestion de projets à distance devrait croître à un CAGR de 11,61 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 33,0 % du marché des services de gestion de projets de construction en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,50 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement public dans les infrastructures et l'énergie | +2.5% | Mondial, concentré en Amérique du Nord, dans le Conseil de coopération du Golfe et en Asie du Sud | Long terme (≥ 4 ans) |
| Complexité de la livraison de mégaprojets | +1.9% | Mondial, plus prononcé dans le Conseil de coopération du Golfe, en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Externalisation par les propriétaires d'actifs | +1.6% | Mondial, plus avancé en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Dépenses d'investissement programmatiques des centres de données et des sciences de la vie | +1.4% | Marchés principaux : Amérique du Nord, Europe occidentale et Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie de talents en matière de livraison côté propriétaire | +0.8% | Amérique du Nord, Europe occidentale et Australie | Court terme (≤ 2 ans) |
| Prévention des litiges grâce aux contrôles d'alerte précoce | +0.5% | Mondial, avec adoption précoce dans le Conseil de coopération du Golfe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissement public dans les infrastructures et l'énergie
L'investissement public dans les infrastructures et l'énergie offre au marché des services de gestion de projets de construction un pipeline de projets plus stable que les cycles de construction privés. Les grands programmes nécessitent une livraison coordonnée dans les domaines du transport, de l'eau, de l'énergie et des équipements publics. Les maîtres d'ouvrage publics sont également soumis à des obligations documentaires qui accroissent la valeur des contrôles de projet spécialisés. Les exigences de préférence Buy America de l'Agence fédérale de gestion des urgences ajoutent des travaux de conformité pour les projets américains éligibles. Les programmes du Conseil de coopération du Golfe liés à l'Expo 2030 Riyad et à la FIFA 2034 continuent de soutenir des opportunités sélectives de gestion de projets. Ces programmes favorisent les prestataires capables de gérer les achats, le reporting et la gouvernance de la livraison sur plusieurs années.
Complexité de la livraison de mégaprojets
Les projets complexes accroissent la demande de prestataires capables de coordonner de nombreux contrats, interfaces et circuits d'approbation. Mace rapporte que plus de 11 000 mégaprojets et 250 gigaprojets sont actifs dans le monde. Ces travaux nécessitent des registres de risques, des processus de décision et des contrôles de calendrier cohérents au sein de nombreuses équipes. Les modèles de livraison collaborative requièrent également des gestionnaires capables de créer une convergence entre les maîtres d'ouvrage, les concepteurs, les entrepreneurs et les régulateurs. La coordination numérique peut améliorer la visibilité, mais elle ne remplace pas une direction de programme expérimentée. Le marché des services de gestion de projets de construction bénéficie donc de situations où les maîtres d'ouvrage présentent un risque de livraison élevé et une capacité de supervision interne limitée.
Externalisation par les propriétaires d'actifs
Les propriétaires d'actifs externalisent les travaux de livraison lorsqu'ils ont besoin de systèmes spécialisés, d'un accès élargi aux talents ou d'une capacité flexible. Ce choix est le plus judicieux lorsqu'un programme nécessite une planification du capital en phase précoce et des contrôles commerciaux. Les équipes externalisées peuvent apporter des pratiques de reporting établies à des portefeuilles complexes. Certains organismes publics reconstruisent leur capacité interne de contrôle de projet, ce qui limite l'externalisation pour les travaux courants. Les prestataires doivent donc démontrer des résultats mesurables plutôt que de simplement fournir du personnel. Le marché des services de gestion de projets de construction bénéficie le plus là où des spécialistes complètent les équipes internes sur des missions exigeantes.
Dépenses d'investissement programmatiques des centres de données et des sciences de la vie
Les programmes de centres de données et de sciences de la vie créent une demande ciblée pour une livraison de projets rigoureuse. Ces actifs nécessitent une coordination étroite de l'alimentation électrique, du refroidissement, de la mise en service, des systèmes qualité et de fournisseurs complexes. Jacobs a été désigné responsable de l'ingénierie, des achats et de la gestion de la construction pour le centre de données River Bend de Hut 8 en Louisiane. Les installations de sciences de la vie nécessitent également des équipes de programme qui comprennent les environnements de fabrication réglementés. Le marché des services de gestion de projets de construction bénéficie de la recherche par les maîtres d'ouvrage de calendriers prévisibles pour des actifs à forts enjeux opérationnels et capitalistiques. Les prestataires ayant une expérience des infrastructures critiques peuvent concourir pour des périmètres plus difficiles à standardiser.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du cycle de construction et retards de projets | -1.9% | Mondial, aigu en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Pression sur les honoraires dans les missions banalisées | -1.3% | Asie du Sud-Est, Amérique du Sud, avec répercussions en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Responsabilité fragmentée et risque professionnel | -1% | Mondial, plus prononcé dans les programmes multi-juridictionnels | Long terme (≥ 4 ans) |
| Fragmentation des achats entre les juridictions | -0.7% | Asie du Sud-Est, Europe et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du cycle de construction et retards de projets
La volatilité du cycle de construction peut retarder le démarrage des projets et affaiblir la visibilité des honoraires pour les prestataires de services. La hausse des coûts des matériaux, des coûts de financement et les contraintes de main-d'œuvre peuvent amener les maîtres d'ouvrage à phasage ou à redéfinir la portée des travaux. Les missions à honoraires fixes sont exposées lorsque les consultants doivent rester disponibles pendant des périodes de mobilisation incertaines. Les retards de projets peuvent également augmenter le coût de fidélisation des équipes spécialisées. Les cadres publics pluriannuels offrent une certaine protection car ils fournissent un volume de travail plus large. Le marché des services de gestion de projets de construction reste exposé là où les décisions d'investissement privé évoluent rapidement.
Pression sur les honoraires dans les missions banalisées
La pression sur les honoraires est la plus forte lorsque les clients achètent des prestations courantes de supervision principalement sur la base du prix. Dans ces missions, les prestataires ont moins de marge pour investir dans les ressources humaines, les systèmes de données et les compétences spécialisées. Les entreprises de taille intermédiaire subissent une pression particulière entre les fournisseurs à moindre coût et les prestataires premium établis. Des contrôles commerciaux différenciés, une spécialisation sectorielle et des positions dans des cadres publics peuvent améliorer la résilience. Le marché des services de gestion de projets de construction affiche une tarification plus solide là où les équipes partagent la responsabilité des résultats de livraison. Les entreprises qui s'appuient uniquement sur des périmètres larges et standardisés font face au risque de marge le plus évident.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la gestion de projets et de programmes domine la composition des servicesLa gestion de projets et de programmes détenait une part de marché de 41,0 % dans le marché des services de gestion de projets de construction en 2026, ce qui en fait la plus grande catégorie de services. Le segment couvre la planification du capital, la gouvernance des programmes, les bureaux de gestion de projets et le reporting de direction. Son importance reflète la demande des maîtres d'ouvrage pour un soutien avant le début des travaux de construction. Les grands maîtres d'ouvrage utilisent ces équipes pour relier les décisions budgétaires au calendrier, aux achats et aux contrôles des risques. Ce travail prend plus de valeur lorsqu'un programme comprend de nombreux projets et partenaires de livraison. Le Royal Institution of Chartered Surveyors soutient des normes professionnelles qui aident les clients à évaluer les compétences dans les travaux complexes liés à l'environnement bâti. Ces exigences peuvent créer un avantage pour les prestataires disposant de pratiques de gouvernance établies. La gestion de projets et de programmes devrait également croître à un CAGR de 9,00 % jusqu'en 2032, renforçant son rôle de principal type de service.
La gestion des coûts, des achats et des contrats reste importante car l'inflation des coûts et les équipements à long délai d'approvisionnement peuvent affecter les décisions de livraison dès le début. Les maîtres d'ouvrage ont de plus en plus besoin de contrôles commerciaux dès le départ plutôt qu'après l'attribution d'un contrat. La supervision de la construction et la gestion de la qualité continuent de servir les travaux réglementés dans les installations d'eau, nucléaires et de sciences de la vie. La catégorie des autres services comprend le conseil en risques, la gestion des réclamations et les contrôles numériques de programme. Ces services peuvent se développer à mesure que les clients recherchent des alertes précoces sur les problèmes commerciaux. Les données disponibles ne fournissent pas de taux de croissance prévisionnel pour le type de service à la croissance la plus rapide. Le secteur des services de gestion de projets de construction dépend donc de prestataires capables d'associer une gouvernance de haut niveau à une discipline commerciale pratique. Les entreprises qui n'offrent qu'une supervision de base font face à une concurrence accrue de la part de prestataires à moindre coût.



Par type de projet :
la construction d'infrastructures ancre la demandeLa construction d'infrastructures détenait 38,0 % du marché des services de gestion de projets de construction en 2026, soutenue par des programmes à long terme dans les domaines du transport, de l'eau et de l'énergie. Les programmes publics peuvent fournir une base plus stable car ils sont moins dépendants des investissements privés à court terme. L'American Road and Transportation Builders Association indique que les États américains ont engagé 300,5 milliards USD de fonds de formule pour les routes et les ponts dans le cadre de 129 600 projets. Ce pipeline nécessite une planification, des achats, une supervision du calendrier et un reporting à plusieurs stades de livraison. Les projets d'eau et d'énergie nécessitent également des équipes capables de gérer les approbations environnementales et des services publics. Le segment favorise les prestataires qui comprennent les marchés publics et l'engagement des parties prenantes. Les travaux d'infrastructure s'étendent souvent sur plusieurs années, ce qui peut renforcer les relations avec les clients et améliorer la visibilité. Il reste le plus grand type de projet au sein du marché des services de gestion de projets de construction.
La construction industrielle devrait se développer à un CAGR de 9,30 % jusqu'en 2032, le taux le plus rapide parmi les types de projets. Les centres de données, les installations de semi-conducteurs et les usines liées à la relocalisation industrielle accroissent le besoin d'équipes de programme spécialisées. Ces projets nécessitent une alimentation électrique contrôlée, des services publics, l'installation d'équipements et des processus de mise en service. La désignation de Jacobs pour River Bend montre comment les maîtres d'ouvrage utilisent l'ingénierie, les achats et la gestion de la construction pour les grands programmes de centres de données. Les projets de sciences de la vie ajoutent des exigences documentées en matière de qualité et de conformité. La construction commerciale continue de bénéficier des travaux de structure et d'enveloppe des centres de données et de l'activité de reconversion urbaine. La construction résidentielle reste la plus petite catégorie et subit la pression des conditions d'accessibilité financière. Les prestataires ayant de l'expérience dans les travaux d'infrastructure et industriels peuvent réduire leur dépendance à un seul cycle d'investissement.
Par mode de prestation de services :
la gestion sur site reste centraleLa gestion de projets sur site détenait 61,0 % du marché des services de gestion de projets de construction en 2026. Elle reste nécessaire là où la coordination physique, les revues de qualité sur site et les interfaces avec les entrepreneurs requièrent une attention quotidienne. Les grands projets multi-entrepreneurs ont encore besoin de gestionnaires capables de résoudre les problèmes au fur et à mesure qu'ils surviennent. Les maîtres d'ouvrage s'appuient également sur les équipes de site pour maintenir la sécurité, la qualité et la coordination avec les parties prenantes. Les outils numériques peuvent améliorer l'accès à l'information, mais ils ne peuvent pas remplacer entièrement la supervision physique. Le travail sur site est particulièrement important dans la fabrication réglementée, les transports complexes et les projets d'infrastructure. La position du segment montre que la technologie modifie la répartition du travail plutôt qu'elle n'élimine les rôles de terrain. Il reste le principal mode de prestation dans le marché des services de gestion de projets de construction.
La gestion de projets à distance devrait croître à un CAGR de 11,61 % jusqu'en 2032, le taux le plus élevé parmi les modes de prestation. Les systèmes en nuage, la surveillance de l'avancement par drone, les capteurs connectés et les plateformes de données partagées rendent la supervision à distance plus pratique. Le Royal Institution of Chartered Surveyors identifie l'investissement dans l'intelligence artificielle comme une considération actuelle pour les investisseurs dans la construction. Les approches à distance peuvent aider le personnel expérimenté à soutenir plusieurs sites sans déplacements constants. La prestation hybride combine un encadrement à distance de haut niveau avec des équipes sur site responsables de la qualité et de l'engagement local. L'adoption sera la plus forte là où les maîtres d'ouvrage disposent de données de projet fiables et de processus de décision clairs. Les prestataires qui investissent dans la qualité des données peuvent rendre le travail à distance plus crédible pour les clients. Le secteur des services de gestion de projets de construction continuera d'utiliser des équipes sur site pour les tâches qui exigent une présence directe.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 33,0 % du marché des services de gestion de projets de construction en 2026. Les programmes d'investissement dans les transports, l'eau, l'énergie et les centres de données soutiennent la demande de contrôles de programme dans toute la région. Les États-Unis fournissent la plus grande contribution nationale car leur pipeline d'infrastructures publiques comprend de nombreux projets distincts. L'American Road and Transportation Builders Association rapporte 300,5 milliards USD d'engagements des États pour les fonds de formule pour les routes et les ponts dans le cadre de 129 600 projets. Ces projets nécessitent un reporting, une coordination des achats et un contrôle rigoureux des interfaces avec les entrepreneurs. Les programmes d'eau créent également des travaux là où les exigences de l'Agence de protection de l'environnement et les obligations de conformité relatives aux substances per- et polyfluoroalkylées affectent la planification. La loi sur le financement et l'innovation des infrastructures hydrauliques soutient le financement des infrastructures hydrauliques éligibles. L'investissement dans les centres de données fait évoluer les besoins en talents vers la coordination mécanique, électrique et de plomberie, les systèmes d'alimentation électrique et la mise en service. La mission de AECOM sur l'autoroute 413 illustre le rôle des contrats de gestion de programme à long terme au Canada. Les entreprises ayant une expérience du secteur public et des équipes techniques établies occupent une position solide dans la région.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,50 % jusqu'en 2032. L'investissement gouvernemental dans les infrastructures et l'investissement privé dans la fabrication se développent simultanément dans plusieurs pays. L'Inde a besoin de capacités de livraison pour les routes, les systèmes de métro, le développement urbain et les corridors industriels. L'Asie du Sud-Est attire également des investissements dans les semi-conducteurs et les véhicules électriques qui nécessitent des services publics spécialisés et des contrôles environnementaux. La Métropole du Nord de Hong Kong est un programme de 30 000 hectares reliant le nord de Hong Kong à Shenzhen. La désignation de Mace Consult a introduit un modèle de bureau de gestion de programme et une plateforme de reporting numérique pour le développement. Ce modèle peut aider les agences à collecter des informations et à prendre des décisions sur un large portefeuille. Les prestataires ont besoin d'équipes locales qui comprennent les achats, les autorisations et les exigences des parties prenantes. Des contrôles numériques solides peuvent constituer un facteur de différenciation là où les programmes sont répartis sur de nombreux sites. L'Asie-Pacifique offre les perspectives de croissance les plus rapides pour le marché des services de gestion de projets de construction.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe combine une demande stable provenant des travaux à long terme dans les domaines du transport, de l'énergie et du nucléaire avec des programmes croissants dans les réseaux électriques et l'hydrogène. Le Royaume-Uni a besoin d'équipes de livraison spécialisées pour le démantèlement nucléaire, les nouvelles capacités nucléaires, l'énergie offshore et les grands programmes de transport. Au Moyen-Orient, les infrastructures de l'Expo 2030 Riyad et de la FIFA 2034 continuent de soutenir de grandes opportunités de livraison. Bechtel a été sélectionné en 2025 comme consultant en gestion de projet pour l'Exposition universelle 2030 à Riyad. Le mandat couvre la gestion du programme d'infrastructure sur un site de 6 kilomètres carrés. L'auditabilité numérique et les exigences environnementales, sociales et de gouvernance deviennent plus importantes aux Émirats arabes unis. L'Amérique du Sud gagne des travaux grâce aux programmes de transport en partenariat public-privé et aux investissements miniers. Cependant, les délais de passation des marchés et les cycles politiques peuvent retarder les attributions. Les prestataires disposant de partenaires locaux et de processus de gestion des risques résilients sont mieux positionnés dans ces géographies mixtes.
Paysage concurrentiel
Concentration du Marché
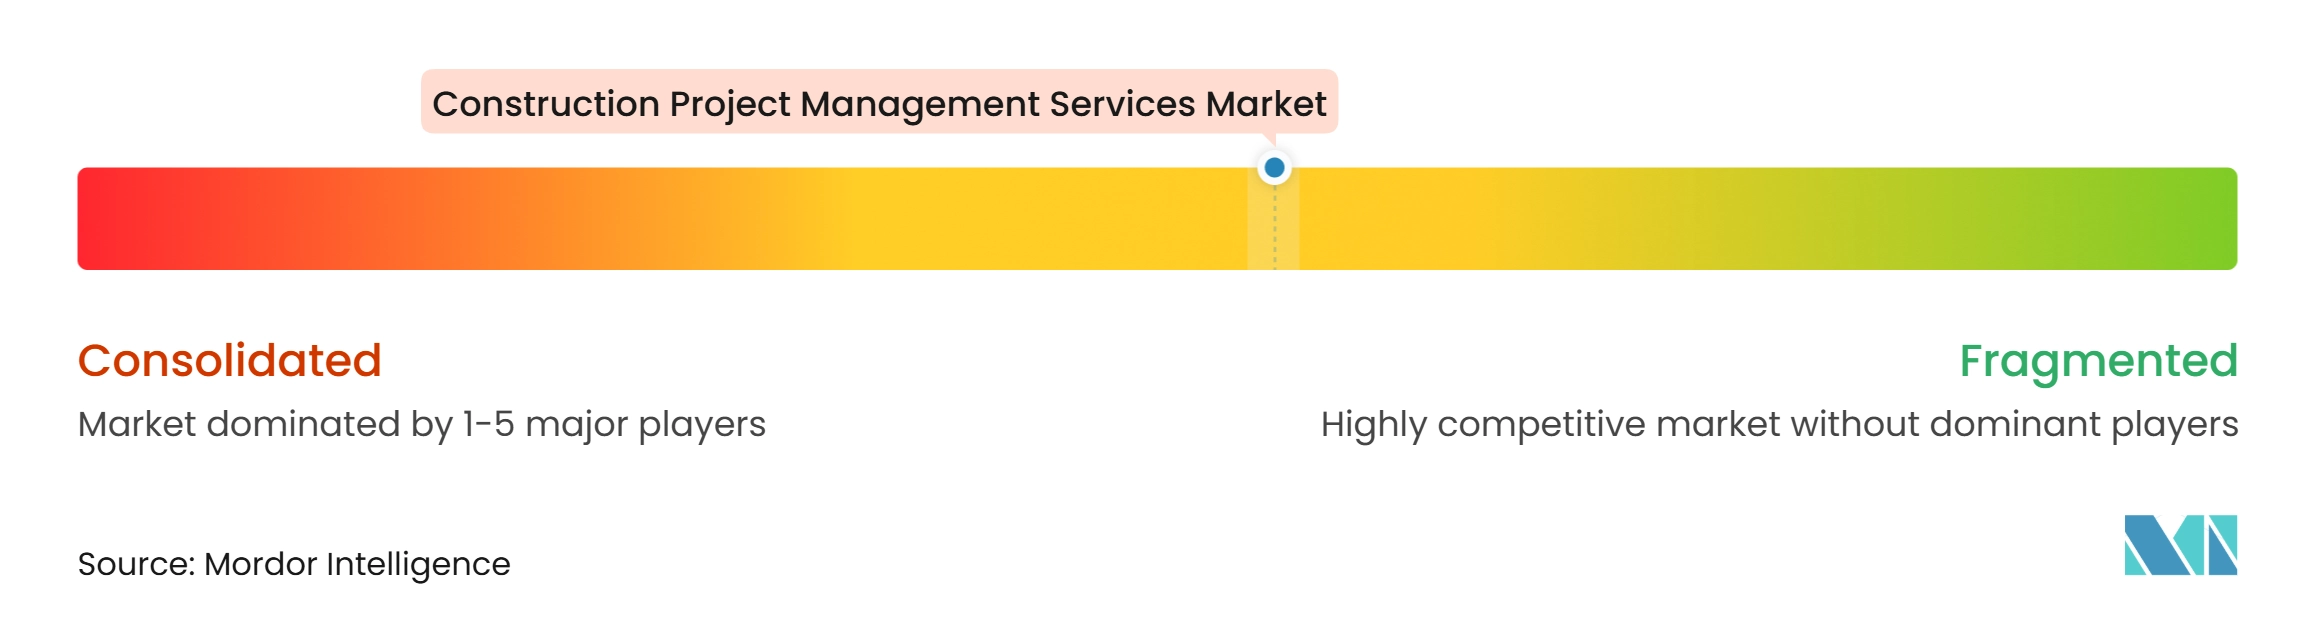
Le marché des services de gestion de projets de construction est modérément consolidé parmi les grands prestataires entretenant des relations clients durables et des positions dans des cadres publics. AECOM, Jacobs Solutions, WSP Global, Parsons Corporation et AtkinsRéalis Group se font concurrence par leur portée géographique, leur profondeur technique et leurs références en matière de livraison de programmes. L'annonce de Procore en 2026 concernant un environnement de données commun montre que les éditeurs de logiciels se disputent également le contrôle des informations de projet connectées. Cela exerce une pression sur les entreprises de services professionnels pour qu'elles associent des outils numériques à un jugement expérimenté et à une gouvernance crédible.
Les mouvements stratégiques se concentrent de plus en plus sur la profondeur des compétences plutôt que sur la simple expansion géographique. Jacobs a finalisé l'acquisition des 35 % restants de PA Consulting en janvier 2026 pour 1,6 milliard USD, ajoutant des capacités de conseil dans la transformation numérique, la santé, l'énergie, la défense et la livraison de programmes complexes. Jacobs est également devenu responsable de l'ingénierie, des achats et de la gestion de la construction pour le centre de données River Bend de Hut 8. La désignation de AECOM en octobre 2026 pour l'autoroute 413 a renforcé sa position dans la livraison à long terme des transports canadiens.
Les entreprises régionales et de taille intermédiaire se font concurrence grâce à leur connaissance de la réglementation locale, à leur expertise sectorielle et à une mobilisation plus rapide. Les normes professionnelles du Royal Institution of Chartered Surveyors et les pratiques de gestion de l'information alignées sur la norme 19650 de l'Organisation internationale de normalisation peuvent influencer les marchés publics et institutionnels. Les travaux de Parsons sur la ligne bleue du métro de Dubaï illustrent la valeur d'une expertise établie dans les transports en commun, tandis qu'Arcadis a renforcé sa position dans le ferroviaire allemand grâce à son acquisition de 2025. La concurrence restera active à mesure que les clients recherchent des prestataires capables de gérer ensemble les coûts, le calendrier, l'information numérique et la conformité.
Leaders du secteur des services de gestion de projets de construction
-
AECOM
-
Jacobs Solutions Inc.
-
WSP Global Inc.
-
Arcadis NV
-
Tetra Tech, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de gestion de projets de construction Entreprises couvertes dans ce rapport
- AECOM
- Jacobs Solutions Inc.
- WSP Global Inc.
- Arcadis NV
- Tetra Tech, Inc.
- Fluor Corporation
- Bechtel Corporation
- Turner Construction Company
- KBR, Inc.
- AtkinsRealis Group Inc.
- Mott MacDonald Group Limited
- HDR, Inc.
- Ramboll Group A/S
- Black & Veatch Holding Company
- Stantec Inc.
- Hill International, Inc.
- Parsons Corporation
- GHD Group Pty Ltd.
- Sweco AB
- SNC-Lavalin Constructors Inc.
Développements industriels récents dans Marché des services de gestion de projets de construction
- Novembre 2026 : Jacobs a été sélectionné par ACCIONA pour fournir des services de conception multidisciplinaire et de livraison de projet pour la section Warkworth à Te Hana Ara Tūhono du programme d'autoroute du Corridor Northland en Nouvelle-Zélande. Les travaux couvrent la gestion de la conception, les déplacements de réseaux, l'ingénierie numérique et les services d'ingénierie géotechnique.
- Octobre 2026 : Un groupement mené par AECOM, 413 Continuity Partners, s'est vu attribuer par le ministère des Transports le contrat de consultant en gestion de programme pour l'autoroute 413 de l'Ontario. La mission de 10 ans couvre la gestion du programme, le leadership technique, la coordination environnementale et la supervision de la construction.
- Septembre 2026 : Parsons Corporation s'est vu attribuer un accord de 85 millions USD en tant que conseiller du maître d'ouvrage pour le développement en conception-construction progressive du nouveau siège du Commandement spatial américain d'une superficie de 88 258 mètres carrés à Redstone Arsenal, en Alabama. L'accord a une durée d'exécution de 75 mois.
Périmètre du rapport mondial sur le marché des services de gestion de projets de construction
Aperçu de la segmentation
| Gestion de projets et de programmes |
| Gestion des coûts, des achats et des contrats |
| Supervision de la construction et gestion de la qualité |
| Autres services de gestion de projets |
| Construction résidentielle |
| Construction commerciale |
| Construction industrielle |
| Construction d'infrastructures |
| Gestion de projets sur site |
| Gestion de projets à distance |
| Gestion de projets hybride |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Gestion de projets et de programmes | |
| Gestion des coûts, des achats et des contrats | ||
| Supervision de la construction et gestion de la qualité | ||
| Autres services de gestion de projets | ||
| Par type de projet | Construction résidentielle | |
| Construction commerciale | ||
| Construction industrielle | ||
| Construction d'infrastructures | ||
| Par mode de prestation de services | Gestion de projets sur site | |
| Gestion de projets à distance | ||
| Gestion de projets hybride | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services de gestion de projets de construction d'ici 2032 ?
Le secteur devrait atteindre 18,12 milliards USD d'ici 2032, contre 12,13 milliards USD en 2027, avec un CAGR de 8,35 %.
Quel type de service détient la plus grande part dans les services de gestion de projets de construction ?
La gestion de projets et de programmes est le plus grand type de service, avec 41 % des revenus en 2026.
Quel type de projet connaît la croissance la plus rapide jusqu'en 2032 ?
La construction industrielle devrait croître à un CAGR de 9,30 %, soutenue par les centres de données, les installations de semi-conducteurs et les projets de fabrication.
Pourquoi les centres de données sont-ils importants pour les prestataires de gestion de projets ?
Les centres de données nécessitent une coordination complexe de l'alimentation électrique, du refroidissement, des services publics, des équipements et de la mise en service, ce qui accroît la demande d'équipes de livraison spécialisées.
Quel mode de prestation connaît la croissance la plus rapide ?
La gestion de projets à distance devrait se développer à un CAGR de 11,61 % jusqu'en 2032, à mesure que les données connectées et la surveillance numérique élargissent son utilisation.
Quelle région affiche les perspectives de croissance les plus rapides ?
L'Asie-Pacifique devrait croître à un CAGR de 10,50 % jusqu'en 2032, soutenue par les investissements dans les infrastructures et la fabrication.