
Tamaño y Participación del Mercado de Servicios de Gestión de Proyectos de Construcción
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.35 % |
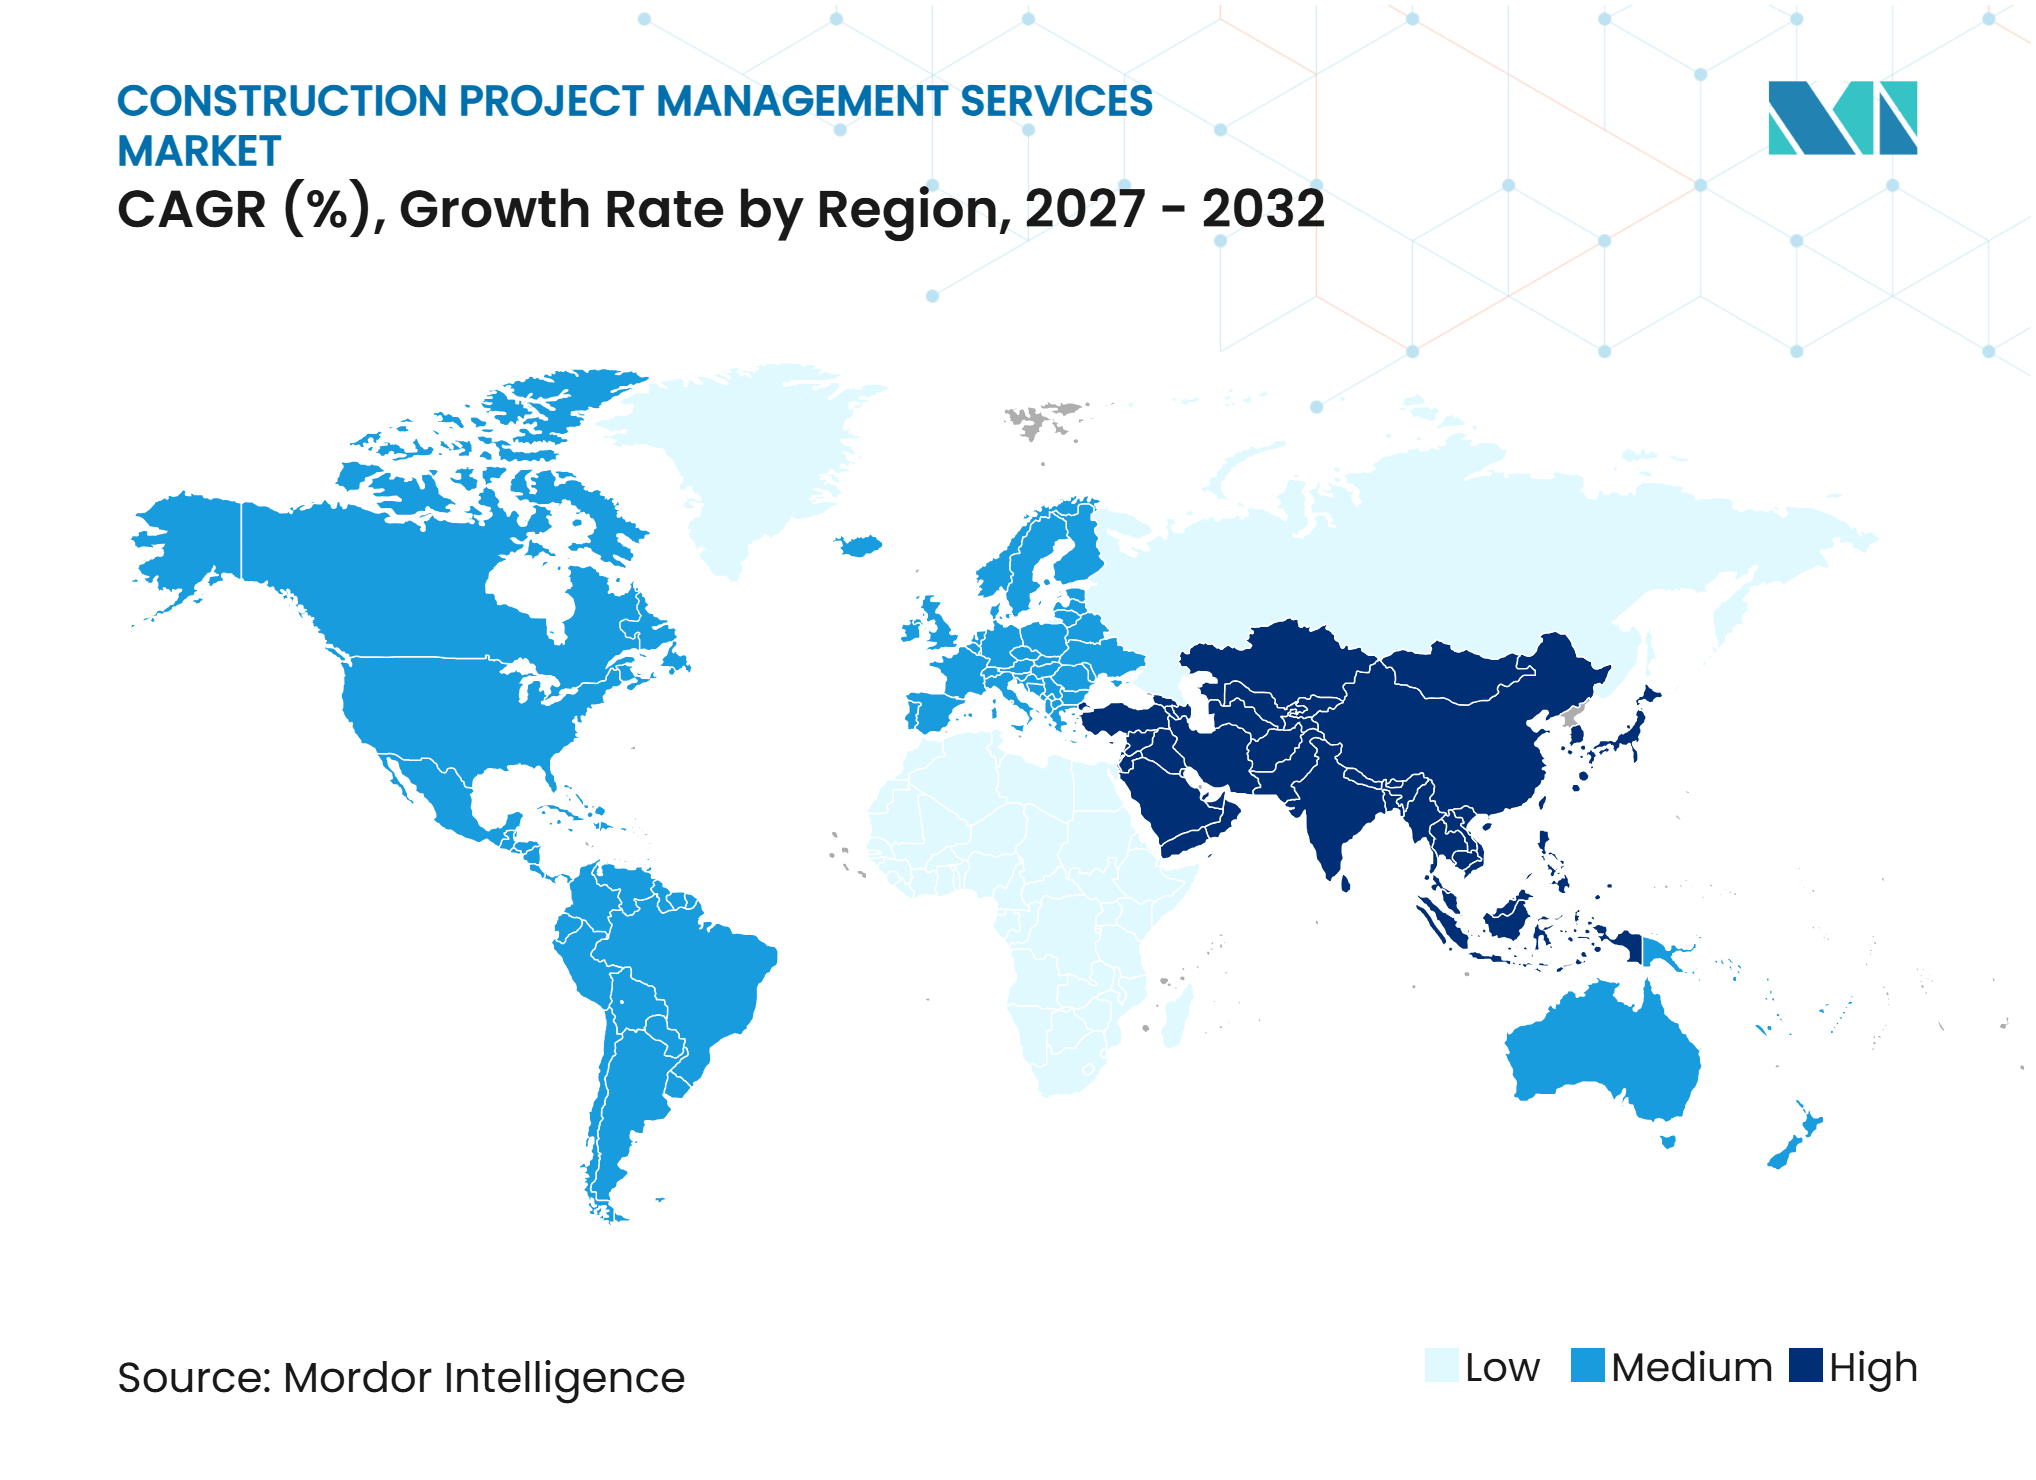
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Gestión de Proyectos de Construcción por Mordor Intelligence
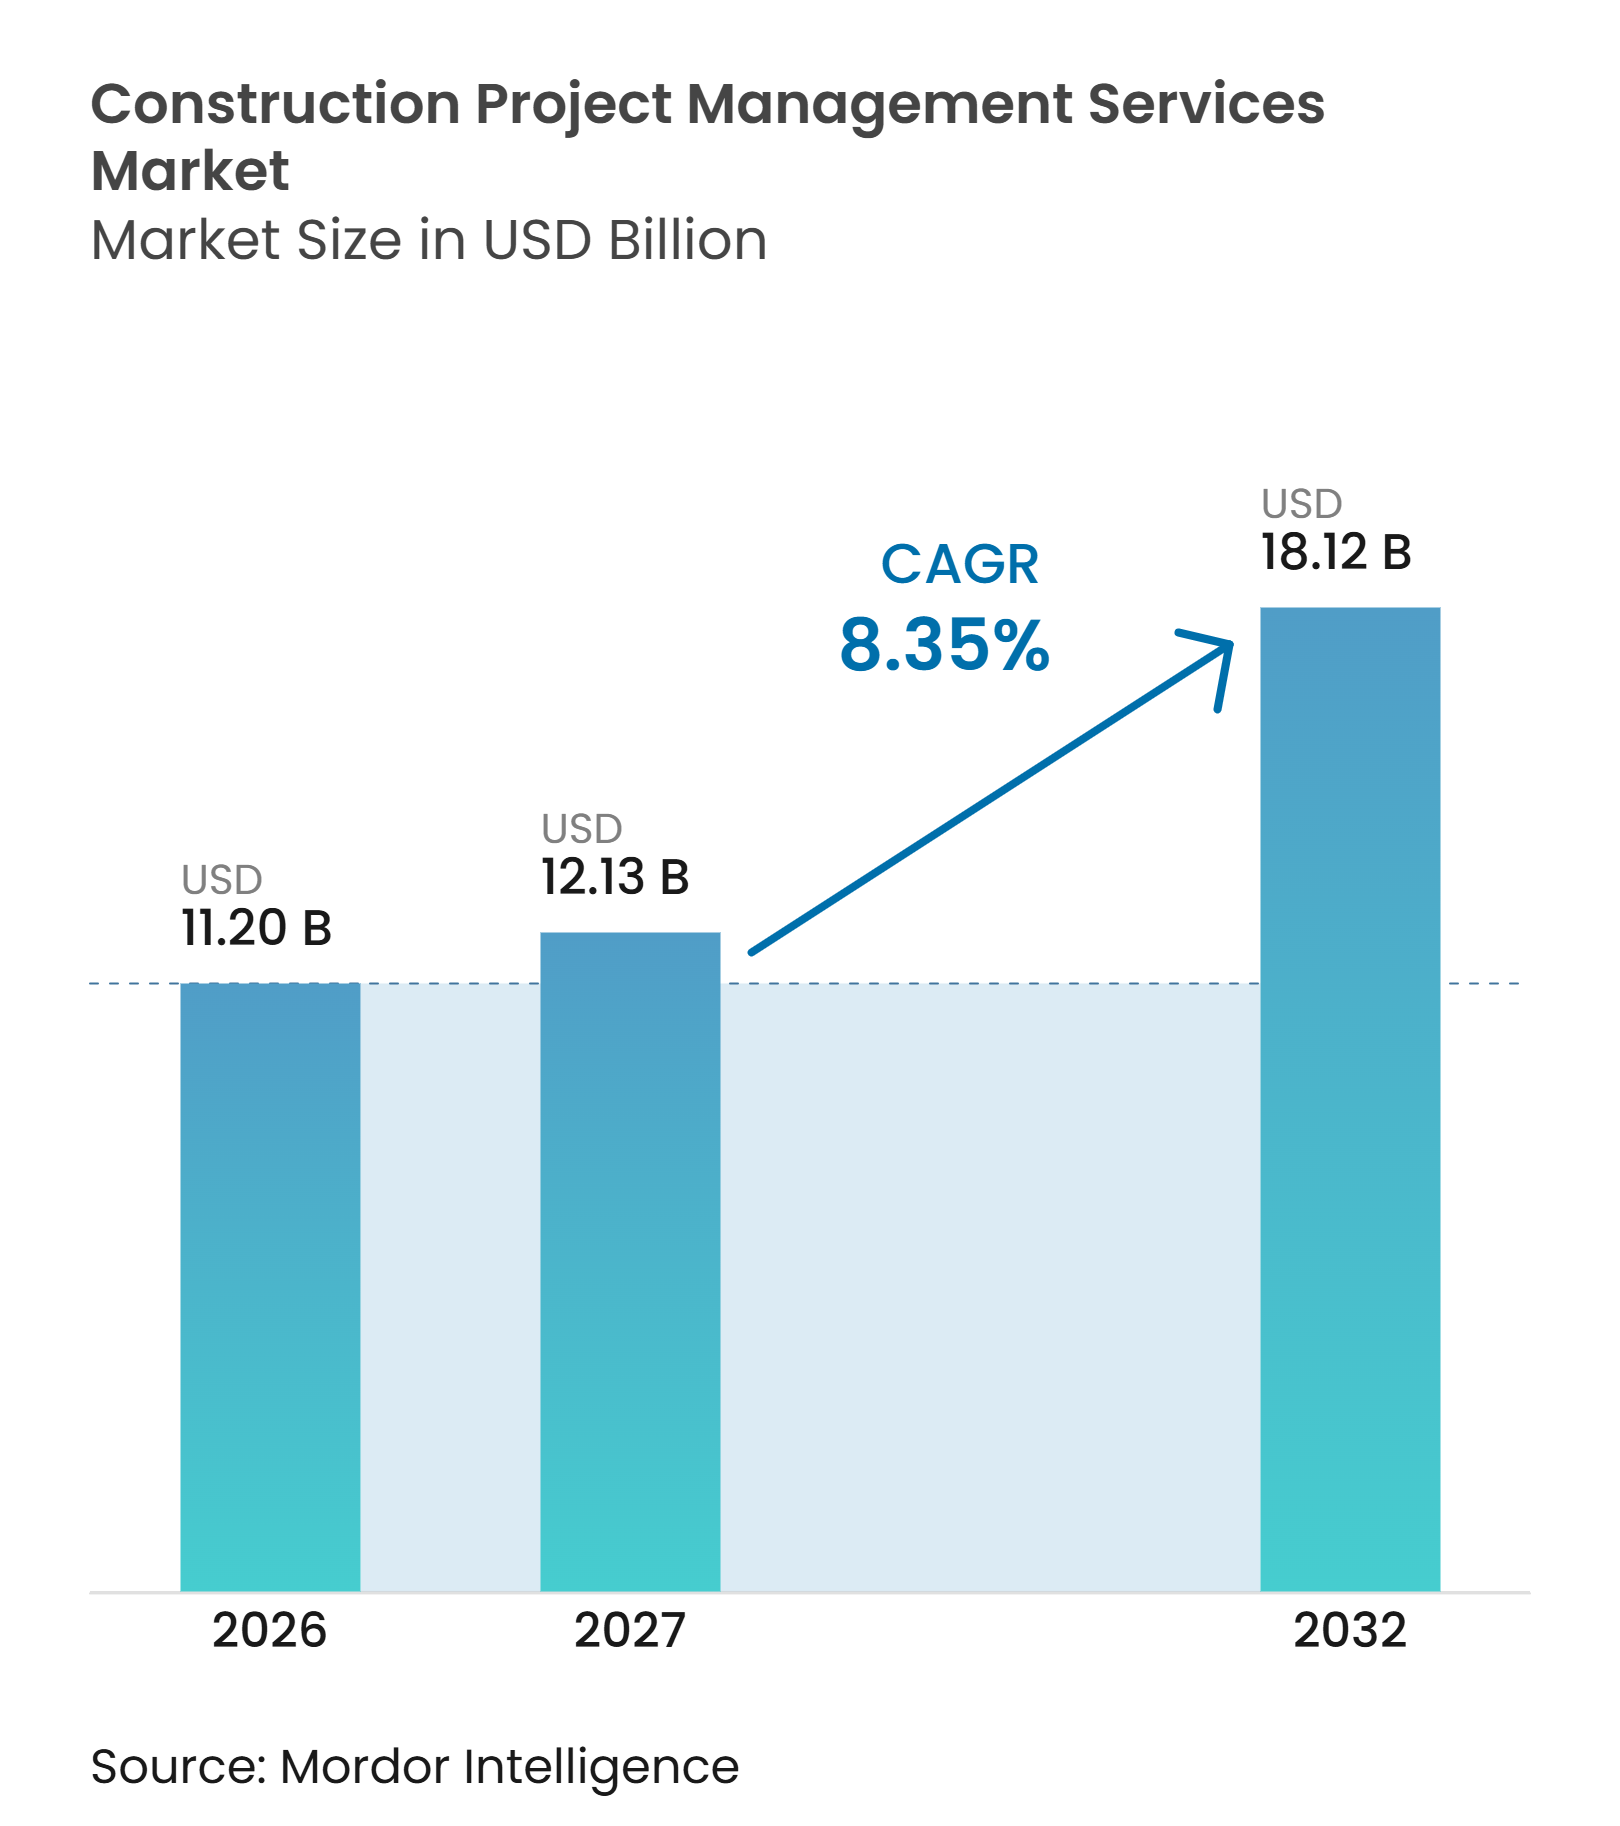
Se proyecta que el tamaño del Mercado de Servicios de Gestión de Proyectos de Construcción sea de 11,20 mil millones de USD en 2026, 12,13 mil millones de USD en 2027, y alcance los 18,12 mil millones de USD para 2032, creciendo a una CAGR del 8,35% de 2027 a 2032.
La demanda está aumentando a medida que los organismos públicos y los propietarios privados utilizan equipos especializados para planificar, gobernar y controlar grandes programas de capital. Los propietarios también están trasladando más trabajo hacia la planificación de capital en etapas tempranas, los controles comerciales y la gobernanza de programas. Los proyectos de centros de datos, ciencias de la vida, transporte, agua y energía requieren una coordinación más sólida entre contratistas y reguladores. Los controles digitales de proyectos crean oportunidades para los proveedores que combinan gestores experimentados con datos de proyectos confiables y compartidos. La presión sobre los precios sigue siendo más intensa en las asignaciones rutinarias de gestión de la construcción, mientras que los mandatos complejos respaldan contratos más largos y trabajos de asesoría de mayor valor.
Conclusiones Clave del Informe
- Por tipo de servicio, la Gestión de Proyectos y Programas representó el 41,0% del mercado de servicios de gestión de proyectos de construcción en 2026, mientras que el informe no identifica una CAGR de pronóstico para el tipo de servicio de más rápido crecimiento.
- Por tipo de proyecto, la Construcción de Infraestructura representó el 38,0% del mercado de servicios de gestión de proyectos de construcción en 2026, mientras que se prevé que la Construcción Industrial crezca a una CAGR del 9,30% hasta 2032.
- Por modo de prestación del servicio, la Gestión de Proyectos en Sitio representó el 61,0% del mercado de servicios de gestión de proyectos de construcción en 2026, mientras que se prevé que la Gestión de Proyectos Remota crezca a una CAGR del 11,61% hasta 2032.
- Por geografía, América del Norte representó el 33,0% del mercado de servicios de gestión de proyectos de construcción en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,50% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión Pública en Infraestructura y Energía | +2.5% | Global, concentrada en América del Norte, el Consejo de Cooperación del Golfo y el Sur de Asia | Largo plazo (≥ 4 años) |
| Complejidad en la Entrega de Megaproyectos | +1.9% | Global, más intensa en el Consejo de Cooperación del Golfo, Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Externalización por Parte de los Propietarios de Activos | +1.6% | Global, más avanzada en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Gasto de Capital Programático por Centros de Datos y Ciencias de la Vida | +1.4% | Mercados principales de América del Norte, Europa Occidental y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Talento en Entrega del Lado del Propietario | +0.8% | América del Norte, Europa Occidental y Australia | Corto plazo (≤ 2 años) |
| Prevención de Reclamaciones Mediante Controles de Alerta Temprana | +0.5% | Global, con adopción temprana en el Consejo de Cooperación del Golfo y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversión Pública en Infraestructura y Energía
La inversión pública en infraestructura y energía proporciona al mercado de servicios de gestión de proyectos de construcción una cartera de proyectos más estable que los ciclos de construcción privada. Los grandes programas requieren una entrega coordinada en transporte, agua, energía e instalaciones públicas. Los propietarios públicos también enfrentan obligaciones de documentación que aumentan el valor de los controles especializados de proyectos. Los requisitos de Preferencia Buy America de la Agencia Federal para el Manejo de Emergencias añaden trabajo de cumplimiento para los proyectos elegibles en Estados Unidos. Los programas del Consejo de Cooperación del Golfo vinculados a la Expo 2030 Riad y la FIFA 2034 continúan respaldando oportunidades selectivas de gestión de proyectos. Estos programas favorecen a los proveedores que pueden gestionar la adquisición, la presentación de informes y la gobernanza de la entrega durante varios años.
Complejidad en la Entrega de Megaproyectos
Los proyectos complejos aumentan la demanda de proveedores que puedan coordinar múltiples contratos, interfaces y rutas de aprobación. Mace informa que más de 11.000 megaproyectos y 250 gigaproyectos están activos en todo el mundo. Este tipo de trabajo requiere registros de riesgos, procesos de toma de decisiones y controles de cronograma consistentes en múltiples equipos. Los modelos de entrega colaborativa también requieren gestores capaces de generar alineación entre propietarios, diseñadores, contratistas y reguladores. La coordinación digital puede mejorar la visibilidad, pero no reemplaza el liderazgo experimentado de programas. El mercado de servicios de gestión de proyectos de construcción se beneficia, por tanto, donde los propietarios tienen un alto riesgo de entrega y una capacidad de supervisión interna limitada.
Externalización por Parte de los Propietarios de Activos
Los propietarios de activos externalizan el trabajo de entrega cuando necesitan sistemas especializados, mayor acceso a talento o capacidad flexible. Esta elección es más valiosa cuando un programa necesita planificación de capital en etapas tempranas y controles comerciales. Los equipos externalizados pueden aportar prácticas de presentación de informes consolidadas a carteras complejas. Algunos organismos públicos están reconstruyendo su capacidad interna de controles de proyectos, lo que limita la externalización para el trabajo rutinario. Por ello, los proveedores deben demostrar resultados medibles en lugar de simplemente suministrar personal. El mercado de servicios de gestión de proyectos de construcción se beneficia más donde los especialistas complementan a los equipos internos en asignaciones exigentes.
Gasto de Capital Programático por Centros de Datos y Ciencias de la Vida
Los programas de centros de datos y ciencias de la vida están generando una demanda focalizada de entrega disciplinada de proyectos. Estos activos requieren una estrecha coordinación de energía, refrigeración, puesta en marcha, sistemas de calidad y proveedores complejos. Jacobs fue designado como líder de ingeniería, adquisiciones y gestión de la construcción para el centro de datos River Bend de Hut 8 en Luisiana. Las instalaciones de ciencias de la vida también requieren equipos de programa que comprendan los entornos de fabricación regulados. El mercado de servicios de gestión de proyectos de construcción se beneficia a medida que los propietarios buscan cronogramas predecibles para activos con altas apuestas operativas y de capital. Los proveedores con experiencia en infraestructura de misión crítica pueden competir por alcances que son más difíciles de estandarizar.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Ciclo de Construcción y Retrasos en Proyectos | -1.9% | Global, aguda en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Presión sobre las Tarifas en Asignaciones Estandarizadas | -1.3% | Sudeste Asiático, América del Sur, con efectos secundarios en América del Norte y Europa | Mediano plazo (2-4 años) |
| Responsabilidad Fragmentada y Riesgo Profesional | -1% | Global, más pronunciada en programas multijurisdiccionales | Largo plazo (≥ 4 años) |
| Fragmentación de Adquisiciones entre Jurisdicciones | -0.7% | Sudeste Asiático, Europa y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Ciclo de Construcción y Retrasos en Proyectos
La volatilidad del ciclo de construcción puede retrasar el inicio de proyectos y debilitar la visibilidad de las tarifas para los proveedores de servicios. Los mayores costos de materiales, costos de financiamiento y restricciones de mano de obra pueden llevar a los propietarios a escalonar o redefinir el alcance del trabajo. Las asignaciones de tarifa fija quedan expuestas cuando los consultores deben permanecer disponibles durante períodos de movilización inciertos. Los retrasos en los proyectos también pueden aumentar el costo de retener equipos especializados. Los marcos públicos plurianuales ofrecen cierta protección porque proporcionan un volumen más amplio de trabajo. El mercado de servicios de gestión de proyectos de construcción sigue expuesto donde las decisiones de inversión privada cambian rápidamente.
Presión sobre las Tarifas en Asignaciones Estandarizadas
La presión sobre las tarifas es más alta cuando los clientes adquieren trabajo de supervisión rutinaria principalmente en función del precio. En esas asignaciones, los proveedores tienen menos margen para invertir en personal, sistemas de datos y capacidad especializada. Las empresas medianas enfrentan una presión particular entre los proveedores de menor costo y los proveedores premium consolidados. Los controles comerciales diferenciados, la especialización sectorial y las posiciones en marcos públicos pueden mejorar la resiliencia. El mercado de servicios de gestión de proyectos de construcción tiene una fijación de precios más sólida donde los equipos comparten la responsabilidad de los resultados de la entrega. Las empresas que dependen únicamente de alcances amplios y estándar enfrentan el riesgo de margen más claro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Gestión de Proyectos y Programas Lidera la Combinación de ServiciosLa Gestión de Proyectos y Programas representó una participación del 41,0% en el mercado de servicios de gestión de proyectos de construcción en 2026, convirtiéndola en la categoría de servicio más grande. El segmento abarca la planificación de capital, la gobernanza de programas, las oficinas de gestión de proyectos y la presentación de informes de alto nivel. Su escala refleja la demanda de los propietarios de apoyo antes de que comience el trabajo de construcción. Los grandes propietarios utilizan estos equipos para conectar las decisiones presupuestarias con los controles de cronograma, adquisiciones y riesgos. Este trabajo se vuelve más valioso cuando un programa incluye múltiples proyectos y socios de entrega. El Real Instituto de Agrimensores Colegiados respalda estándares profesionales que ayudan a los clientes a evaluar la capacidad en trabajos complejos del entorno construido. Estos requisitos pueden crear una ventaja para los proveedores con prácticas de gobernanza consolidadas. También se prevé que la Gestión de Proyectos y Programas crezca a una CAGR del 9,00% hasta 2032, reforzando su papel como el tipo de servicio líder.
La Gestión de Costos, Adquisiciones y Contratos sigue siendo importante porque la inflación de costos y los equipos de largo plazo de entrega pueden afectar las decisiones de entrega desde el principio. Los propietarios necesitan cada vez más controles comerciales desde el inicio, en lugar de después de que se adjudique un contrato. La Supervisión de la Construcción y la Gestión de la Calidad continúa sirviendo al trabajo regulado en instalaciones de agua, nucleares y de ciencias de la vida. La categoría de otros servicios incluye asesoría en riesgos, gestión de reclamaciones y controles digitales de programas. Estos servicios pueden expandirse a medida que los clientes buscan advertencias más tempranas sobre problemas comerciales. El informe no proporciona una tasa de crecimiento prevista para el tipo de servicio de más rápido crecimiento. La industria de servicios de gestión de proyectos de construcción depende, por tanto, de proveedores de servicios que puedan combinar la gobernanza de alto nivel con la disciplina comercial práctica. Las empresas que solo ofrecen supervisión básica enfrentan una mayor competencia de proveedores de menor costo.


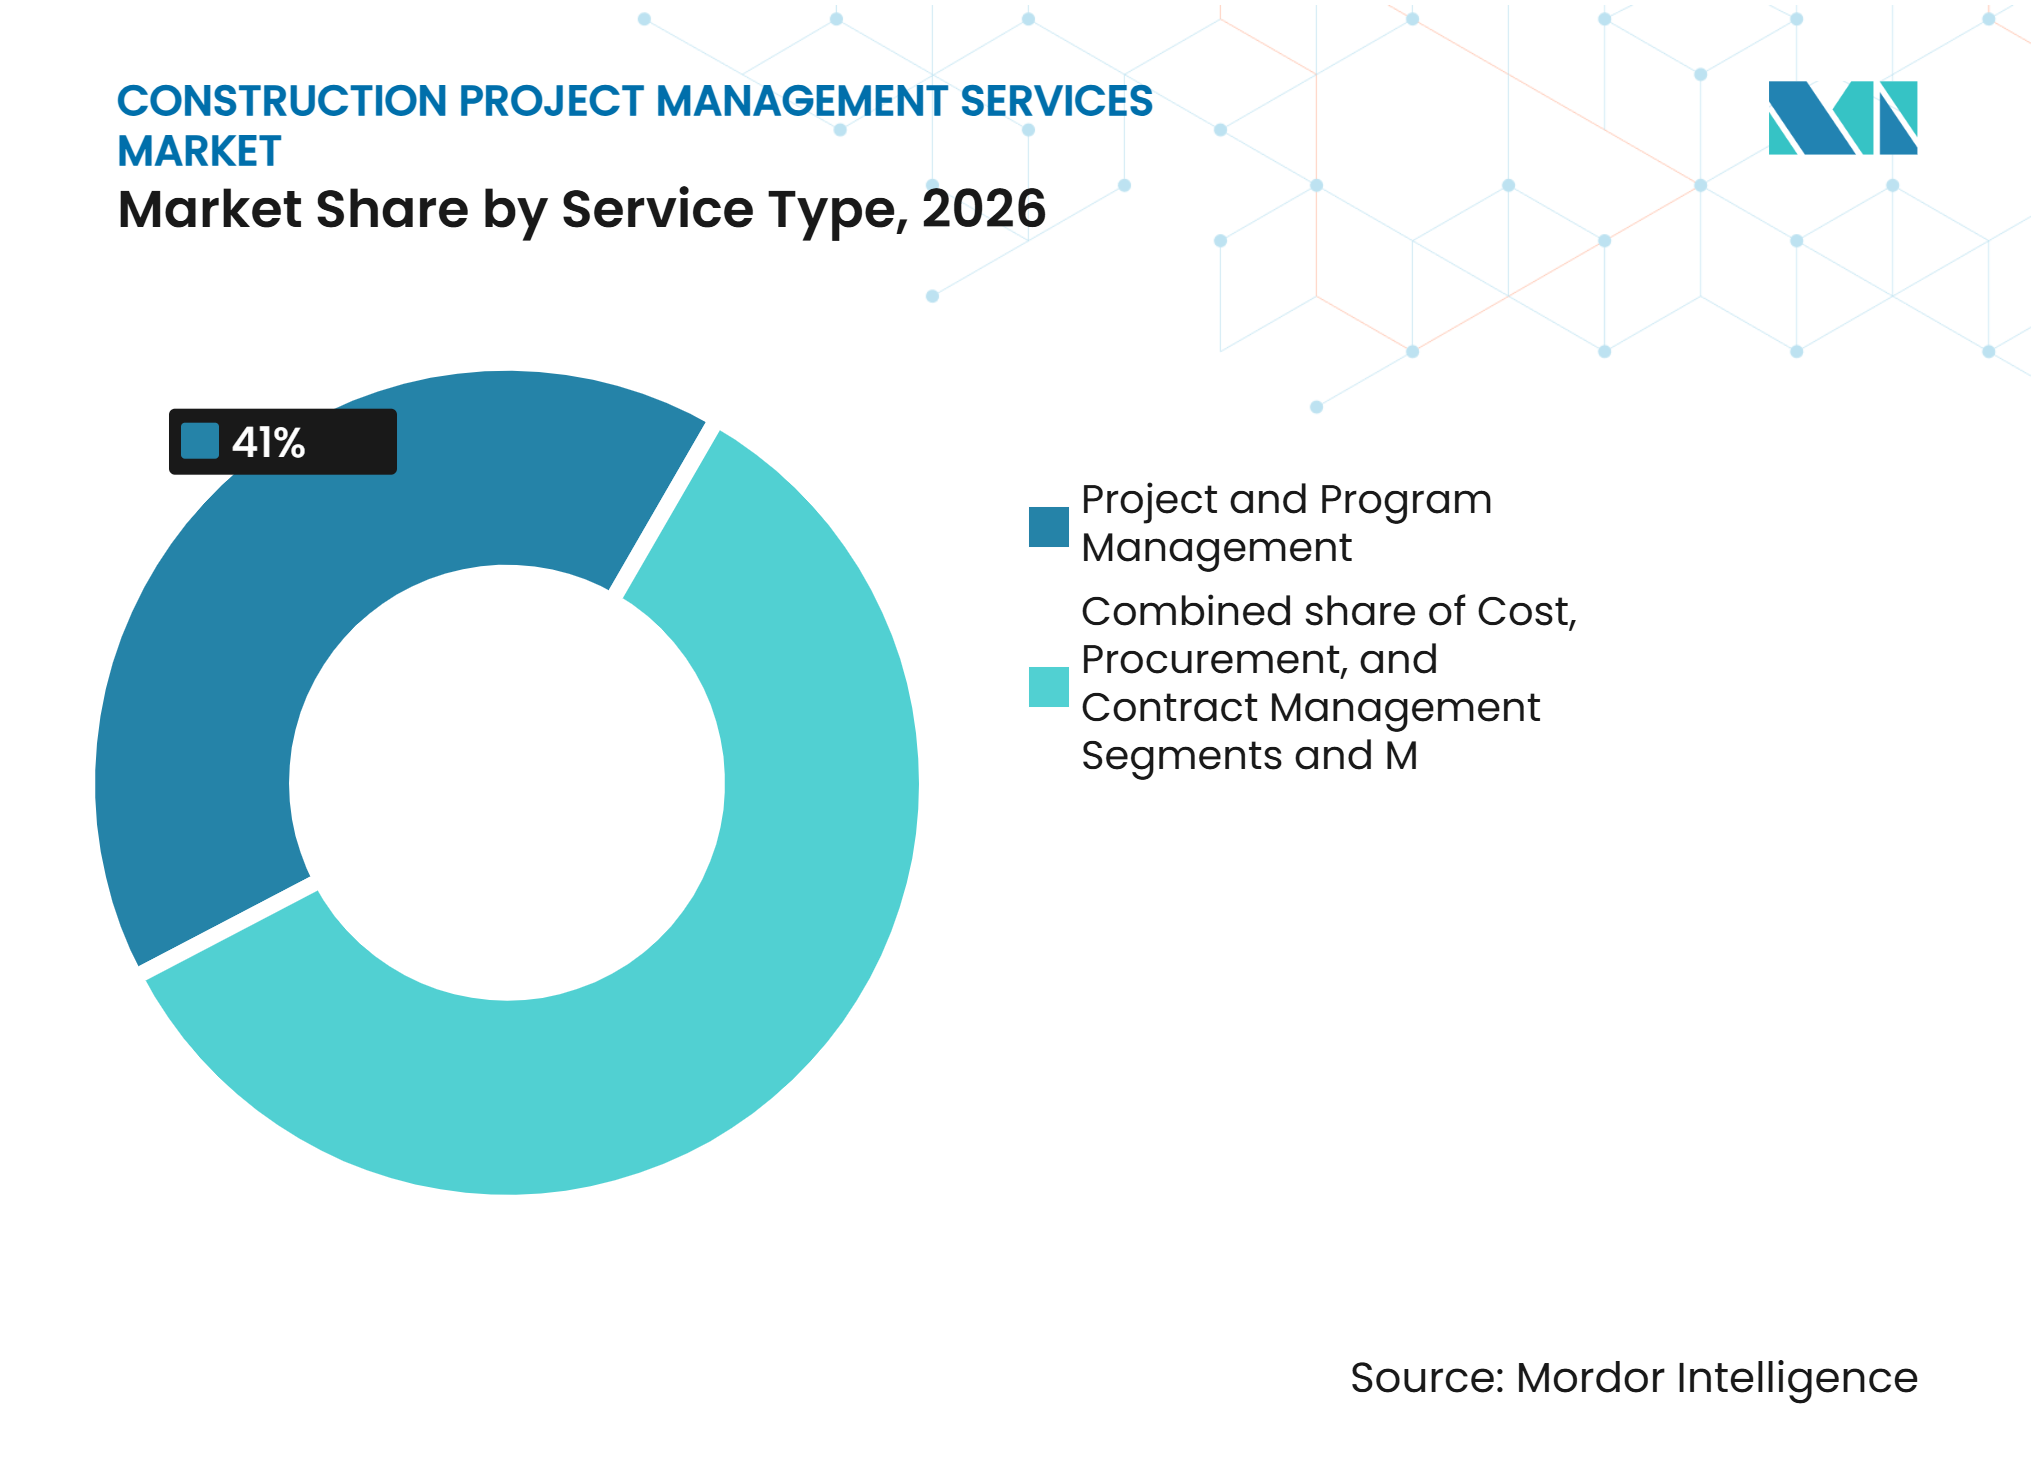
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Proyecto:
La Construcción de Infraestructura Ancla la DemandaLa Construcción de Infraestructura representó el 38,0% del mercado de servicios de gestión de proyectos de construcción en 2026, respaldada por programas de largo plazo en transporte, agua y energía. Los programas públicos pueden proporcionar una base más estable porque dependen menos de la inversión privada a corto plazo. La Asociación Americana de Constructores de Carreteras y Transporte señala que los estados de EE. UU. comprometieron 300,5 mil millones de USD en fondos de fórmula para carreteras y puentes en 129.600 proyectos. Esta cartera necesita planificación, adquisición, supervisión del cronograma y presentación de informes a través de varias etapas de entrega. Los proyectos de agua y energía también requieren equipos que puedan gestionar las aprobaciones ambientales y de servicios públicos. El segmento favorece a los proveedores que comprenden la contratación pública y la participación de las partes interesadas. El trabajo de infraestructura a menudo se extiende durante años, lo que puede fortalecer las relaciones con los clientes y mejorar la visibilidad. Sigue siendo el tipo de proyecto más grande dentro del mercado de servicios de gestión de proyectos de construcción.
Se prevé que la Construcción Industrial se expanda a una CAGR del 9,30% hasta 2032, la tasa más rápida entre los tipos de proyectos. Los centros de datos, las instalaciones de semiconductores y las fábricas relacionadas con la relocalización están aumentando la necesidad de equipos de programa especializados. Estos proyectos requieren energía controlada, servicios públicos, instalación de equipos y procesos de puesta en marcha. La designación de Jacobs en River Bend muestra cómo los propietarios utilizan la ingeniería, las adquisiciones y la gestión de la construcción para los principales programas de centros de datos. Los proyectos de ciencias de la vida añaden requisitos documentados de calidad y cumplimiento. La Construcción Comercial continúa beneficiándose del trabajo de estructura y núcleo de centros de datos y de la actividad de conversión urbana. La Construcción Residencial sigue siendo la categoría más pequeña y enfrenta presión por las condiciones de asequibilidad. Los proveedores con experiencia en infraestructura y trabajo industrial pueden reducir su dependencia de un solo ciclo de inversión.
Por Modo de Prestación del Servicio:
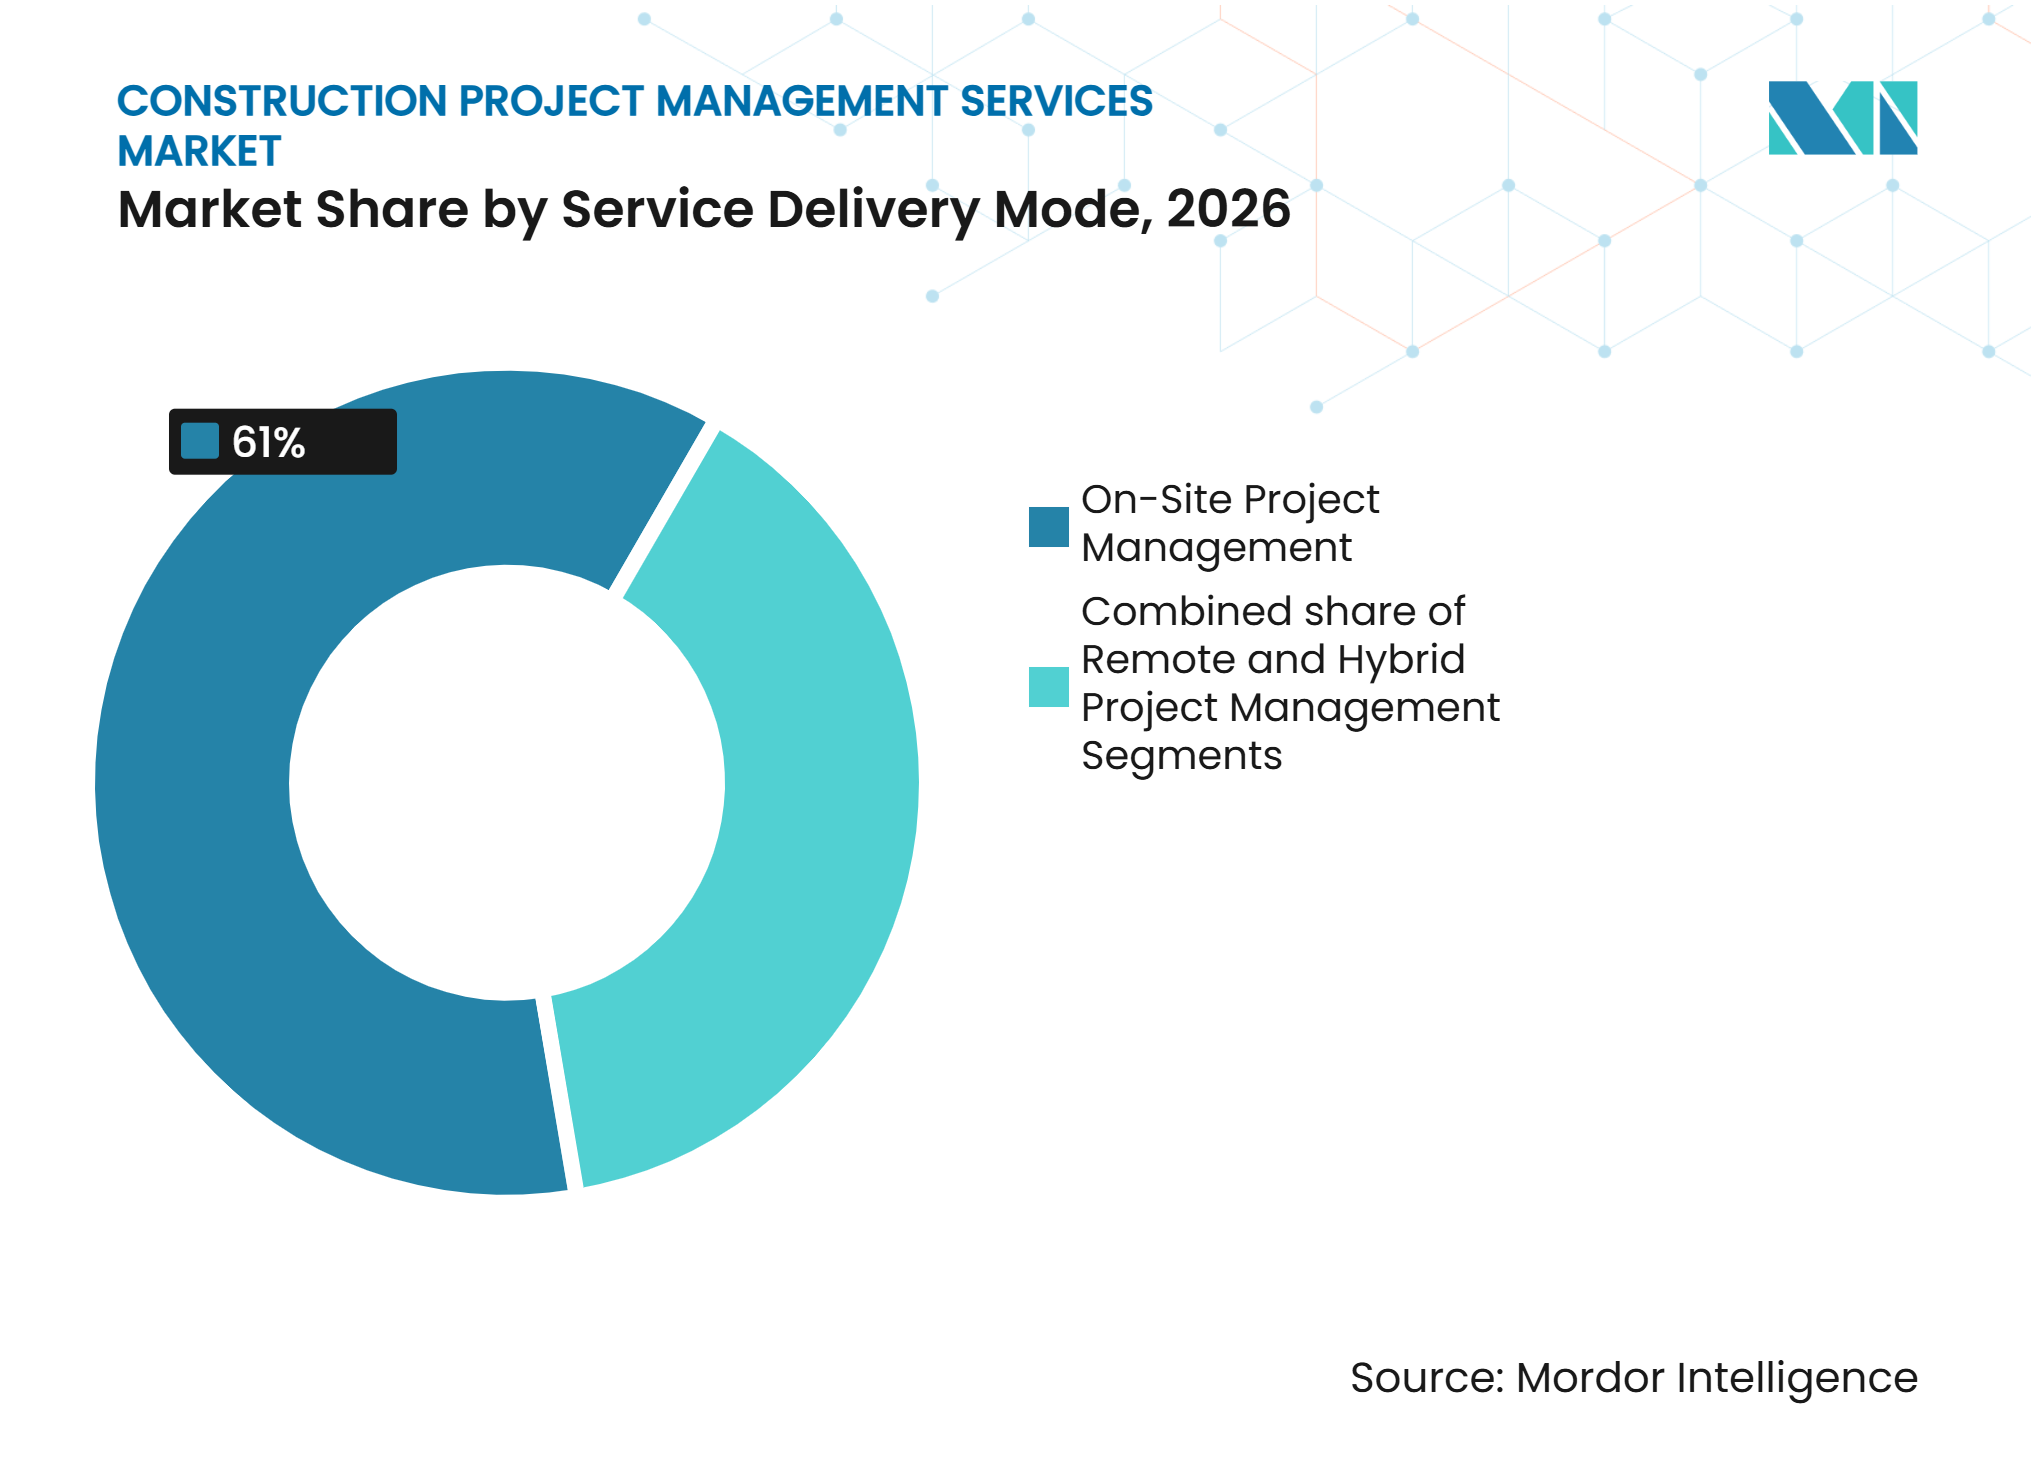
La Gestión en Sitio Sigue Siendo CentralLa Gestión de Proyectos en Sitio representó el 61,0% del mercado de servicios de gestión de proyectos de construcción en 2026. Sigue siendo necesaria donde la coordinación física, las revisiones de calidad en obra y las interfaces con los contratistas requieren atención diaria. Los proyectos grandes con múltiples contratistas aún necesitan gestores que puedan abordar los problemas a medida que surgen. Los propietarios también dependen de los equipos en sitio para mantener la seguridad, la calidad y la coordinación con las partes interesadas. Las herramientas digitales pueden mejorar el acceso a la información, pero no pueden reemplazar completamente la supervisión física. El trabajo en sitio es especialmente importante en la fabricación regulada, el transporte complejo y los proyectos de infraestructura. La posición del segmento muestra que la tecnología está cambiando la asignación del trabajo en lugar de eliminar los roles de campo. Sigue siendo el modo de entrega más grande en el mercado de servicios de gestión de proyectos de construcción.
Se proyecta que la Gestión de Proyectos Remota crezca a una CAGR del 11,61% hasta 2032, la tasa más alta entre los modos de entrega. Los sistemas en la nube, el monitoreo del progreso basado en drones, los sensores conectados y las plataformas de datos compartidos hacen que la supervisión distribuida sea más práctica. El Real Instituto de Agrimensores Colegiados identifica la inversión en inteligencia artificial como una consideración actual para los inversores en construcción. Los enfoques remotos pueden ayudar al personal experimentado a apoyar más de un sitio sin viajes constantes. La entrega híbrida combina el liderazgo remoto senior con equipos en sitio responsables de la calidad y el compromiso local. La adopción será más fuerte donde los propietarios tengan datos de proyectos confiables y procesos claros para la toma de decisiones. Los proveedores que invierten en la calidad de los datos pueden hacer que el trabajo remoto sea más creíble para los clientes. La industria de servicios de gestión de proyectos de construcción continuará utilizando equipos en sitio para tareas que exigen presencia directa.

Análisis Geográfico
América del Norte
América del Norte representó el 33,0% del mercado de servicios de gestión de proyectos de construcción en 2026. Los programas de capital en transporte, agua, energía y centros de datos respaldan la demanda de controles de programas en toda la región. Estados Unidos proporciona la mayor contribución nacional porque su cartera de infraestructura pública incluye muchos proyectos separados. La Asociación Americana de Constructores de Carreteras y Transporte reporta 300,5 mil millones de USD en compromisos estatales para fondos de fórmula de carreteras y puentes en 129.600 proyectos. Dichos proyectos requieren presentación de informes, coordinación de adquisiciones y un control cuidadoso de las interfaces con los contratistas. Los programas de agua también generan trabajo donde los requisitos de la Agencia de Protección Ambiental y las obligaciones de cumplimiento relacionadas con sustancias per y polifluoroalquílicas afectan la planificación. La Ley de Financiamiento e Innovación en Infraestructura Hídrica respalda el financiamiento de infraestructura hídrica elegible. La inversión en centros de datos está desplazando las necesidades de talento hacia la coordinación mecánica, eléctrica y de plomería, los sistemas de energía y la puesta en marcha. La asignación de AECOM en la Autopista 413 demuestra el papel de los contratos de gestión de programas a largo plazo en Canadá. Las empresas con experiencia en el sector público y equipos técnicos consolidados tienen una posición sólida en la región.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 10,50% hasta 2032. La inversión gubernamental en infraestructura y la inversión privada en manufactura se están expandiendo al mismo tiempo en varios países. India necesita capacidad de entrega para carreteras, sistemas de metro, desarrollo urbano y corredores industriales. El Sudeste Asiático también está atrayendo inversión en semiconductores y vehículos eléctricos que necesita servicios públicos especializados y controles ambientales. La Metrópolis del Norte de Hong Kong es un programa de 30.000 hectáreas que conecta el norte de Hong Kong con Shenzhen. La designación de Mace Consult introdujo un modelo de oficina de gestión de programas y una plataforma de informes digitales para el desarrollo. Este modelo puede ayudar a los organismos a recopilar información y tomar decisiones en una gran cartera. Los proveedores necesitan equipos locales que comprendan los requisitos de adquisición, permisos y partes interesadas. Los controles digitales sólidos pueden ser un diferenciador donde los programas están distribuidos en muchos sitios. Asia-Pacífico ofrece las perspectivas de crecimiento más rápidas para el mercado de servicios de gestión de proyectos de construcción.
Europa, Oriente Medio y África, y América del Sur
Europa combina una demanda estable de trabajo a largo plazo en transporte, energía y nuclear con programas crecientes de red eléctrica e hidrógeno. El Reino Unido necesita equipos de entrega especializados para el desmantelamiento nuclear, la nueva capacidad nuclear, la energía offshore y los principales programas de transporte. En Oriente Medio, la infraestructura de la Expo 2030 Riad y la FIFA 2034 continúa respaldando grandes oportunidades de entrega. Bechtel fue seleccionada en 2025 como consultora de gestión de proyectos para la Expo Mundial 2030 en Riad. El mandato abarca la gestión del programa de infraestructura en un sitio de 6 kilómetros cuadrados. La auditabilidad digital y los requisitos Ambientales, Sociales y de Gobernanza están adquiriendo mayor importancia en los Emiratos Árabes Unidos. América del Sur está ganando trabajo a partir de programas de transporte de asociación público-privada e inversión minera. Sin embargo, los plazos de adquisición y los ciclos políticos pueden retrasar las adjudicaciones. Los proveedores con socios locales y procesos de riesgo resilientes están mejor posicionados en estas geografías mixtas.
Panorama Competitivo
Concentración del Mercado
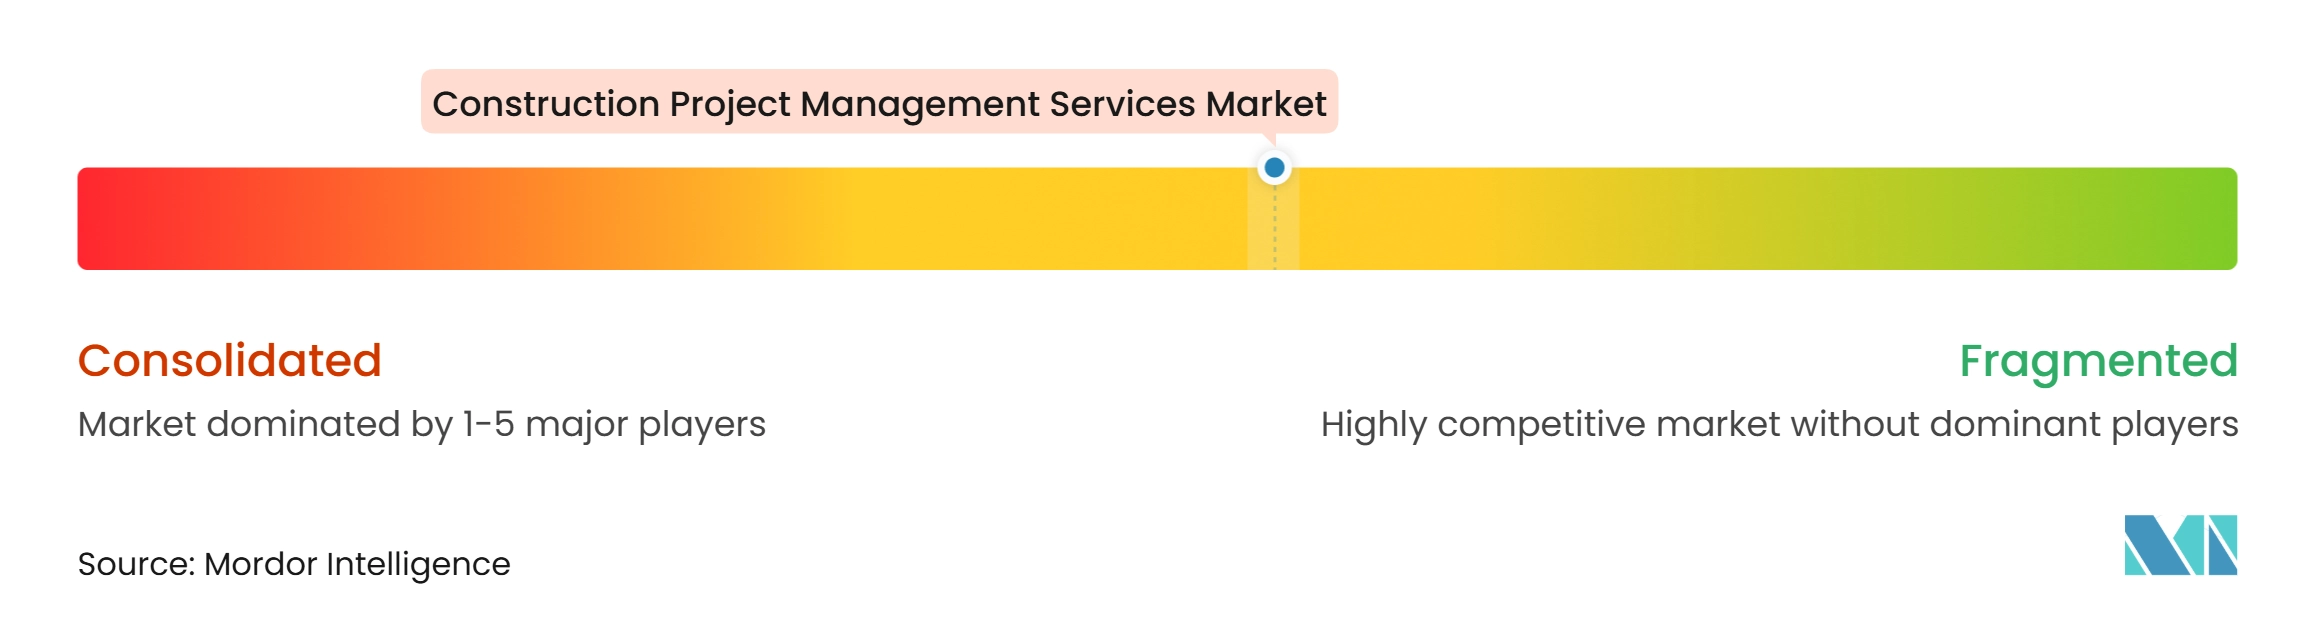
El mercado de servicios de gestión de proyectos de construcción está moderadamente consolidado entre grandes proveedores con relaciones duraderas con los clientes y posiciones en marcos públicos. AECOM, Jacobs Solutions, WSP Global, Parsons Corporation y AtkinsRéalis Group compiten a través del alcance geográfico, la profundidad técnica y las credenciales de entrega de programas. El anuncio del entorno de datos común de Procore en 2026 muestra que los proveedores de software también están compitiendo por el control de la información de proyectos conectada. Esto ejerce presión sobre las empresas de servicios profesionales para que combinen herramientas digitales con juicio experimentado y gobernanza creíble.
Los movimientos estratégicos se centran cada vez más en la profundidad de las capacidades en lugar de la simple expansión geográfica. Jacobs completó la adquisición del 35% restante de PA Consulting en enero de 2026 por 1,6 mil millones de USD, añadiendo capacidades de asesoría en transformación digital, salud, energía, defensa y entrega de programas complejos. Jacobs también se convirtió en líder de ingeniería, adquisiciones y gestión de la construcción para el centro de datos River Bend de Hut 8. La designación de AECOM en la Autopista 413 en octubre de 2026 fortaleció su posición en la entrega de transporte canadiense de larga duración.
Las empresas regionales y medianas compiten a través del conocimiento regulatorio local, la experiencia sectorial y una movilización más rápida. Los estándares profesionales del Real Instituto de Agrimensores Colegiados y las prácticas de gestión de la información alineadas con la norma 19650 de la Organización Internacional de Normalización pueden influir en la contratación pública e institucional. El trabajo de Parsons en la Línea Azul del Metro de Dubái muestra el valor de la experiencia consolidada en tránsito, mientras que Arcadis amplió su posición ferroviaria en Alemania a través de su adquisición de 2025. La competencia seguirá siendo activa a medida que los clientes busquen proveedores que puedan gestionar conjuntamente el costo, el cronograma, la información digital y el cumplimiento.
Líderes de la Industria de Servicios de Gestión de Proyectos de Construcción
-
AECOM
-
Jacobs Solutions Inc.
-
WSP Global Inc.
-
Arcadis NV
-
Tetra Tech, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Gestión de Proyectos de Construcción Empresas cubiertas en este informe
- AECOM
- Jacobs Solutions Inc.
- WSP Global Inc.
- Arcadis NV
- Tetra Tech, Inc.
- Fluor Corporation
- Bechtel Corporation
- Turner Construction Company
- KBR, Inc.
- AtkinsRealis Group Inc.
- Mott MacDonald Group Limited
- HDR, Inc.
- Ramboll Group A/S
- Black & Veatch Holding Company
- Stantec Inc.
- Hill International, Inc.
- Parsons Corporation
- GHD Group Pty Ltd.
- Sweco AB
- SNC-Lavalin Constructors Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Gestión de Proyectos de Construcción
- Noviembre de 2026: Jacobs fue seleccionada por ACCIONA para proporcionar servicios multidisciplinarios de diseño y entrega de proyectos para la sección Warkworth a Te Hana Ara Tūhono del programa de autopista del Corredor Northland de Nueva Zelanda. El trabajo abarca la gestión del diseño, la reubicación de servicios públicos, la ingeniería digital y los servicios de ingeniería geotécnica.
- Octubre de 2026: Una empresa conjunta liderada por AECOM, 413 Continuity Partners, fue adjudicada el contrato de Consultor de Gestión del Programa de la Autopista 413 de Ontario por el Ministerio de Transporte. La asignación de 10 años abarca la gestión del programa, el liderazgo técnico, la coordinación ambiental y la supervisión de la construcción.
- Septiembre de 2026: Parsons Corporation fue adjudicada un acuerdo de 85 millones de USD como asesor del propietario para el desarrollo progresivo de diseño-construcción de la nueva sede de 950.000 pies cuadrados del Comando Espacial de EE. UU. en el Arsenal Redstone, Alabama. El acuerdo tiene un período de ejecución de 75 meses.
Alcance del Informe Global del Mercado de Servicios de Gestión de Proyectos de Construcción
Resumen de la segmentación
| Gestión de Proyectos y Programas |
| Gestión de Costos, Adquisiciones y Contratos |
| Supervisión de la Construcción y Gestión de la Calidad |
| Otros Servicios de Gestión de Proyectos |
| Construcción Residencial |
| Construcción Comercial |
| Construcción Industrial |
| Construcción de Infraestructura |
| Gestión de Proyectos en Sitio |
| Gestión de Proyectos Remota |
| Gestión de Proyectos Híbrida |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia - Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia - Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Gestión de Proyectos y Programas | |
| Gestión de Costos, Adquisiciones y Contratos | ||
| Supervisión de la Construcción y Gestión de la Calidad | ||
| Otros Servicios de Gestión de Proyectos | ||
| Por Tipo de Proyecto | Construcción Residencial | |
| Construcción Comercial | ||
| Construcción Industrial | ||
| Construcción de Infraestructura | ||
| Por Modo de Prestación del Servicio | Gestión de Proyectos en Sitio | |
| Gestión de Proyectos Remota | ||
| Gestión de Proyectos Híbrida | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia - Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia - Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de gestión de proyectos de construcción para 2032?
Se proyecta que el sector alcance los 18,12 mil millones de USD para 2032, desde los 12,13 mil millones de USD en 2027, a una CAGR del 8,35%.
¿Qué tipo de servicio tiene la mayor participación en los servicios de gestión de proyectos de construcción?
La Gestión de Proyectos y Programas es el tipo de servicio más grande, con el 41% de los ingresos en 2026.
¿Qué tipo de proyecto está creciendo más rápido hasta 2032?
Se prevé que la Construcción Industrial crezca a una CAGR del 9,30%, respaldada por centros de datos, instalaciones de semiconductores y proyectos de manufactura.
¿Por qué los centros de datos son importantes para los proveedores de gestión de proyectos?
Los centros de datos requieren una coordinación compleja de energía, refrigeración, servicios públicos, equipos y puesta en marcha, lo que aumenta la demanda de equipos de entrega especializados.
¿Qué modo de entrega está creciendo más rápido?
Se proyecta que la Gestión de Proyectos Remota se expanda a una CAGR del 11,61% hasta 2032, a medida que los datos conectados y el monitoreo digital amplían su uso.
¿Qué región tiene las perspectivas de crecimiento más rápidas?
Se prevé que Asia-Pacífico crezca a una CAGR del 10,50% hasta 2032, respaldada por la inversión en infraestructura y manufactura.