
建設プロジェクト管理サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 12.13 十億米ドル |
| 市場規模 (2032) | 18.12 十億米ドル |
| 成長率 (2027 - 2032) | 8.35 % |
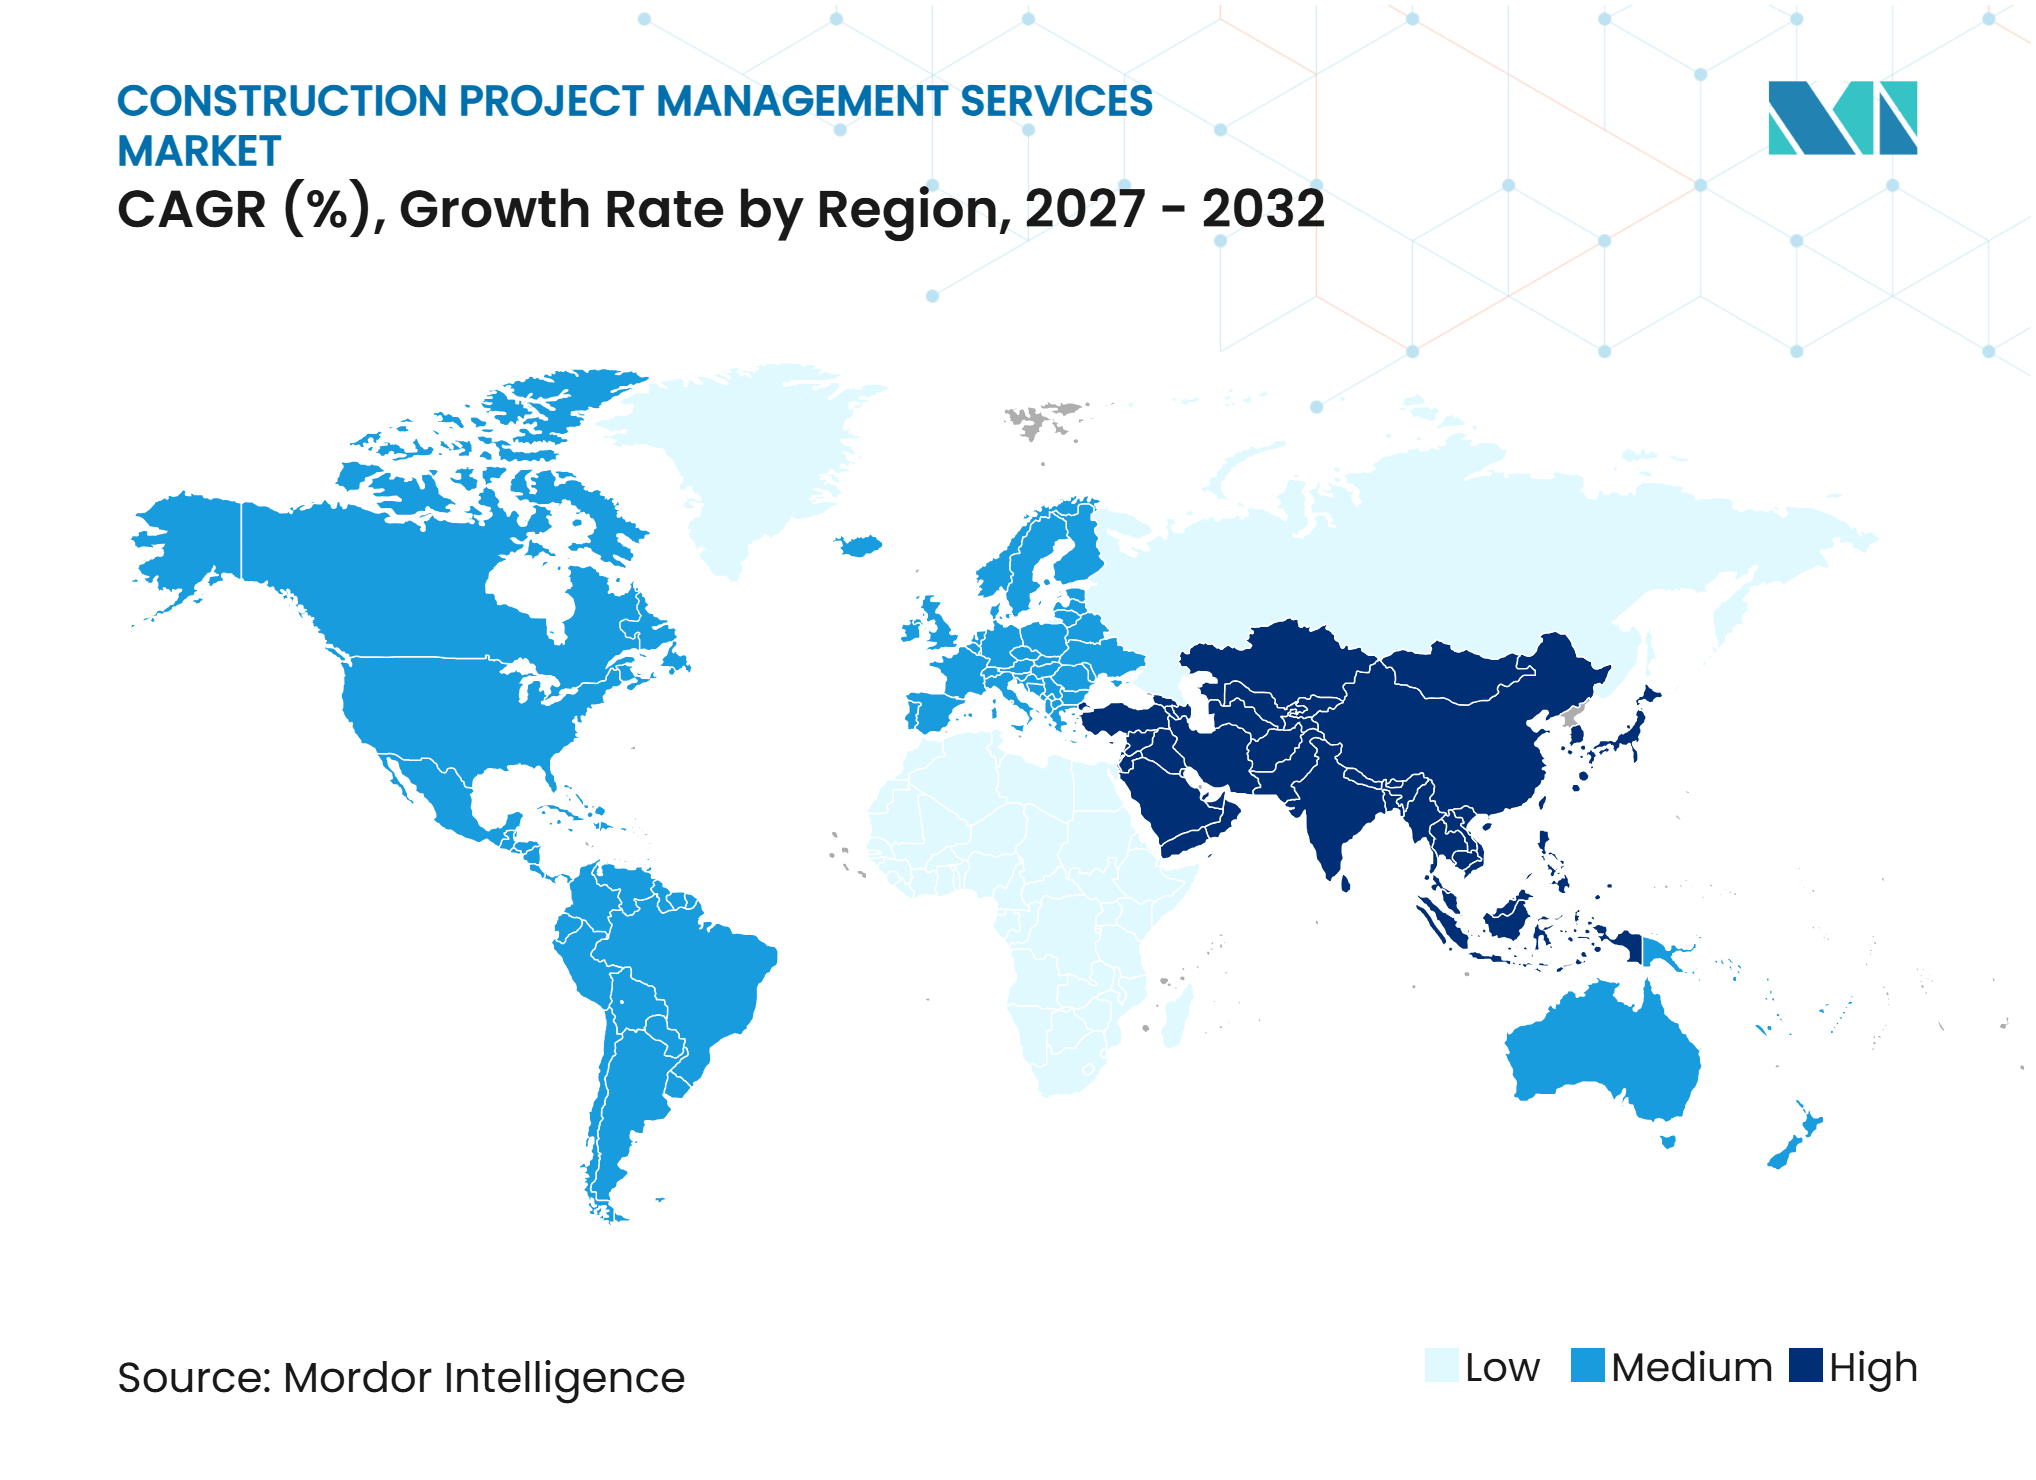
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建設プロジェクト管サービス市場分析
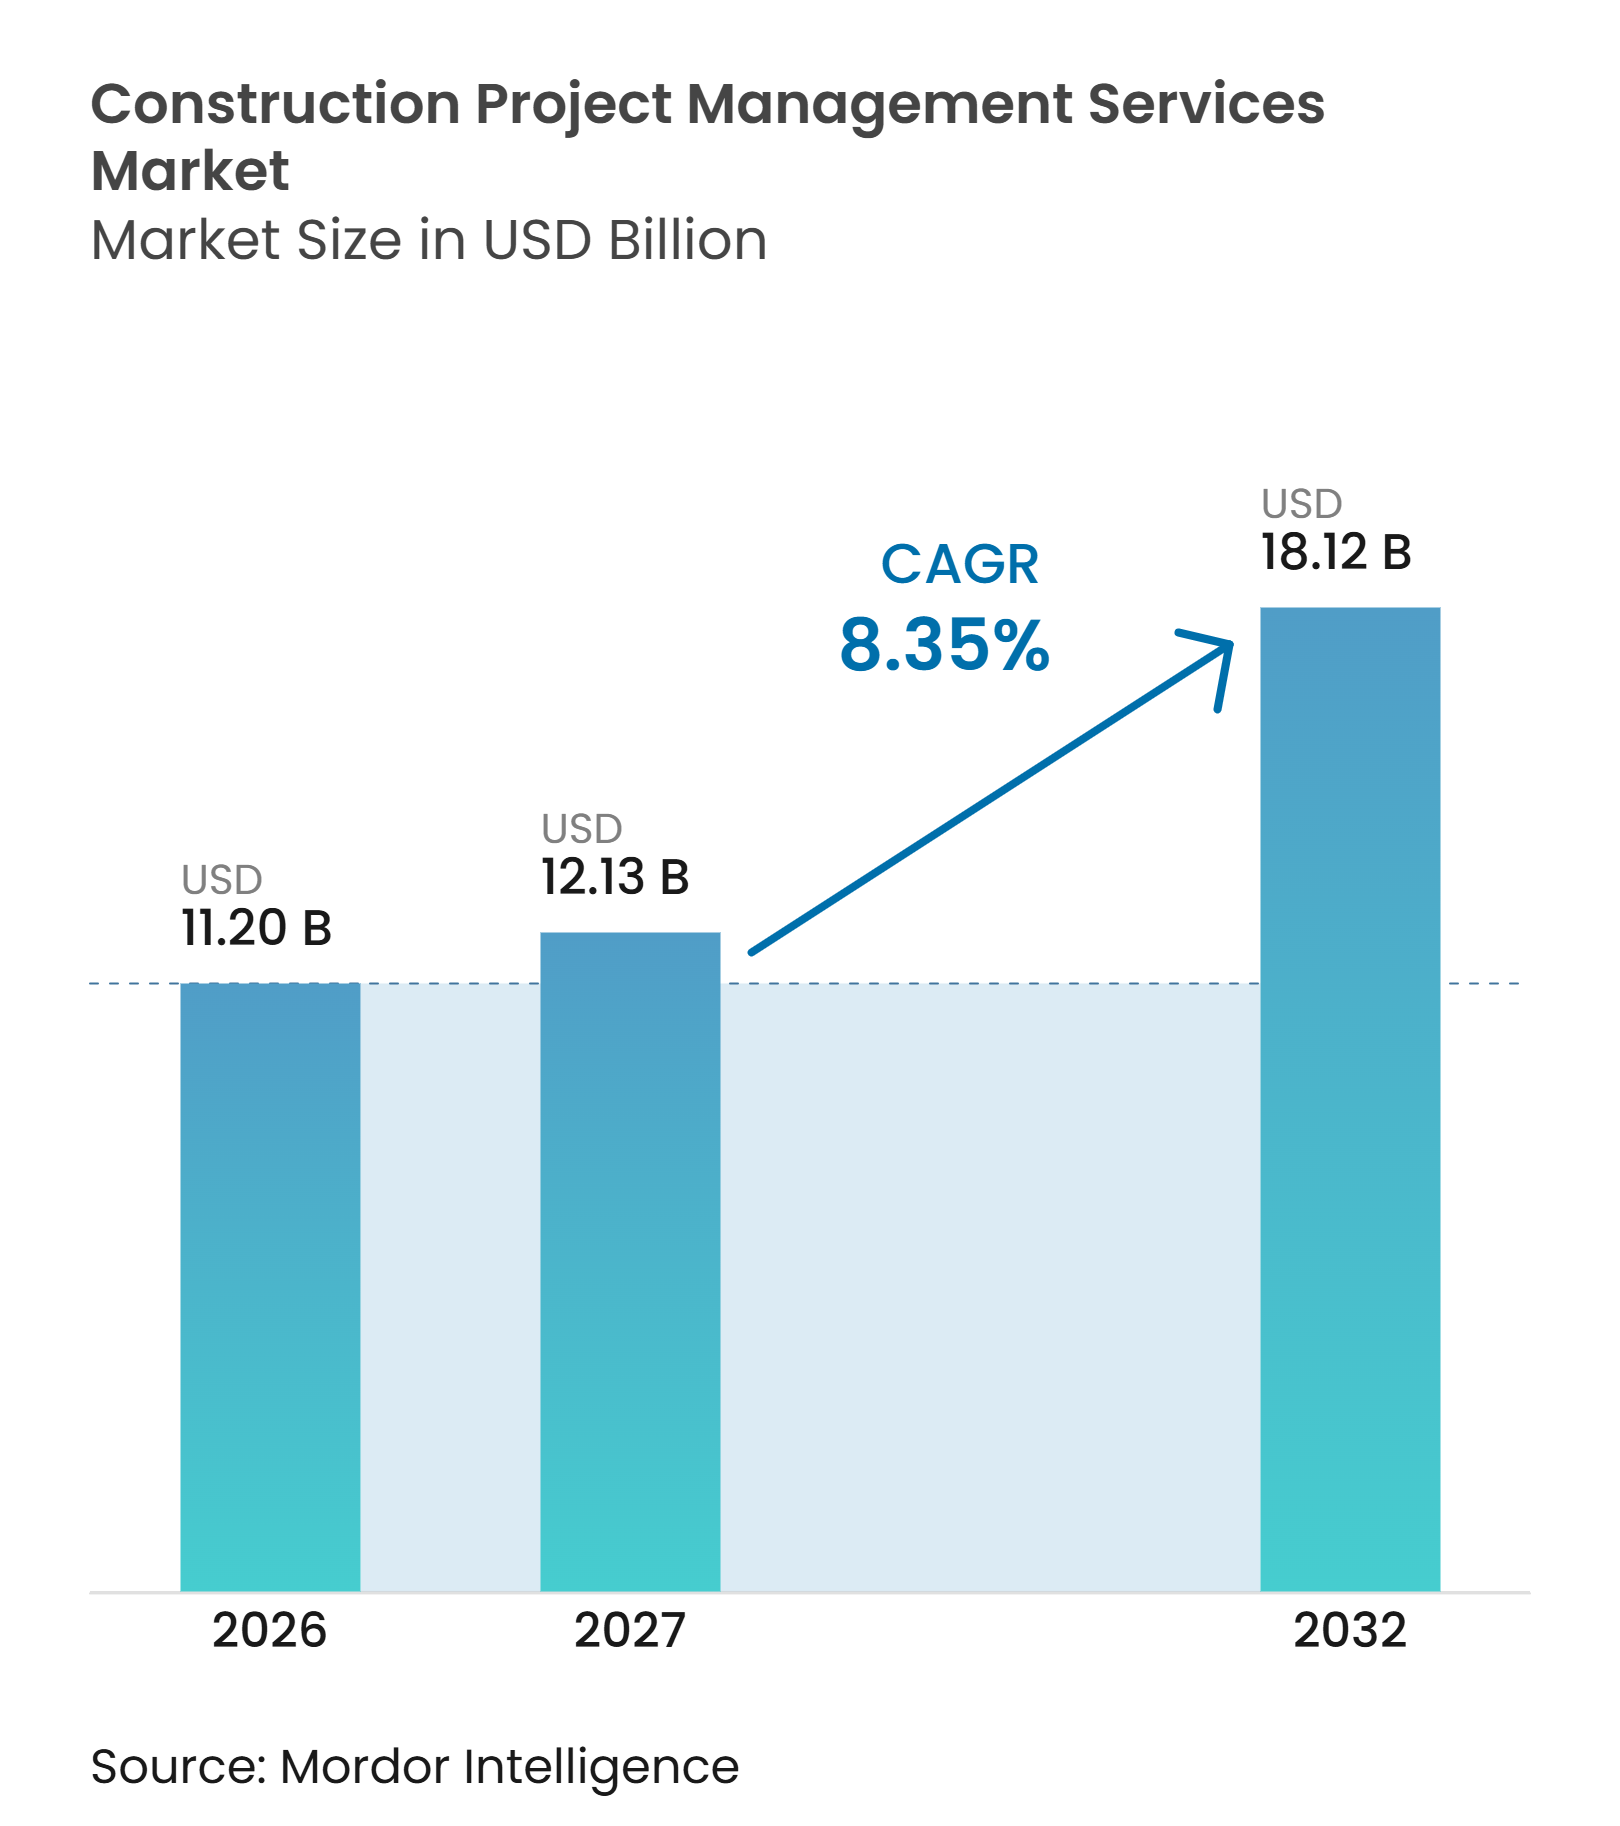
建設プロジェクト管理サービス市場規模は、2026年に11.20 ビリオン 米ドル、2027年に12.13 ビリオン 米ドルと予測され、2027年から2032年にかけて8.35%のCAGRで成長し、2032年までに18.12 ビリオン 米ドルに達する見込みです。
公共機関および民間オーナーが大規模資本プログラムの計画・統治・管理に専門チームを活用するにつれ、需要は高まっています。オーナーはまた、初期段階の資本計画、商業的管理、プログラムガバナンスへの業務移行を進めています。データセンター、ライフサイエンス、輸送、水道、エネルギープロジェクトでは、請負業者と規制当局間のより強固な調整が求められています。デジタルプロジェクト管理は、経験豊富なマネージャーと信頼性の高い共有プロジェクトデータを組み合わせることができるプロバイダーに機会をもたらします。価格圧力は定型的な建設管理業務において最も強く、複雑な委託業務は長期契約と高付加価値のアドバイザリー業務を支えています。
主要レポートのポイント
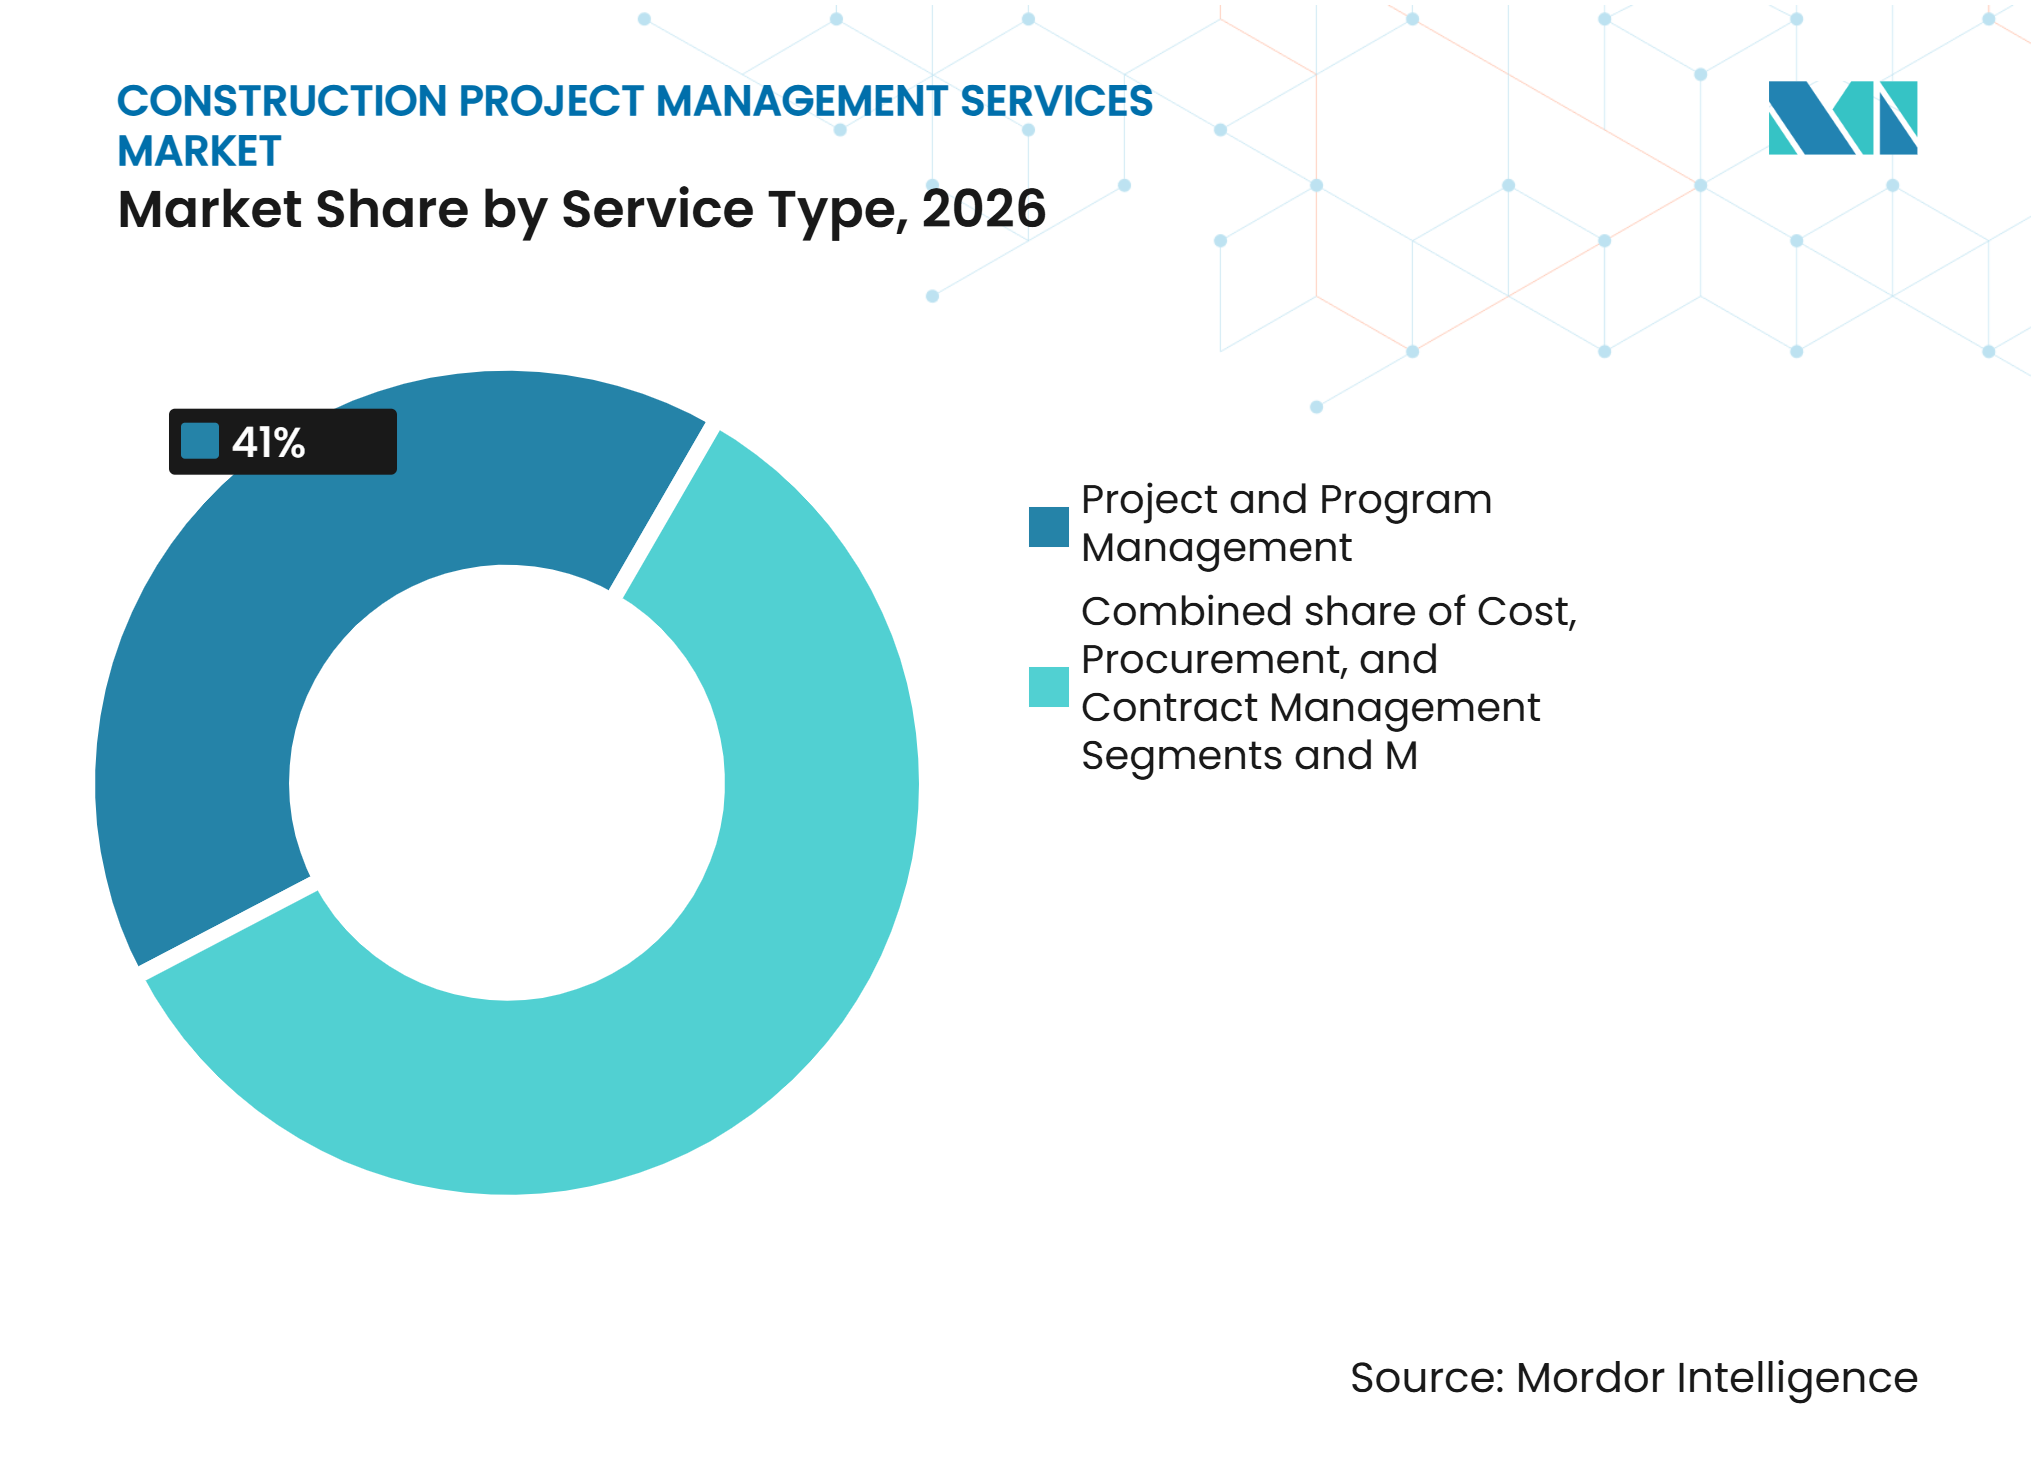
- サービスタイプ別では、プロジェクト・プログラム管理が2026年の建設プロジェクト管理サービス市場の41.0%を占めており、最も成長が速いサービスタイプの予測CAGRは入力データに記載されていません。
- プロジェクトタイプ別では、インフラ建設が2026年の建設プロジェクト管理サービス市場の38.0%を占めており、産業建設は2032年までに9.30%のCAGRで成長すると予測されています。
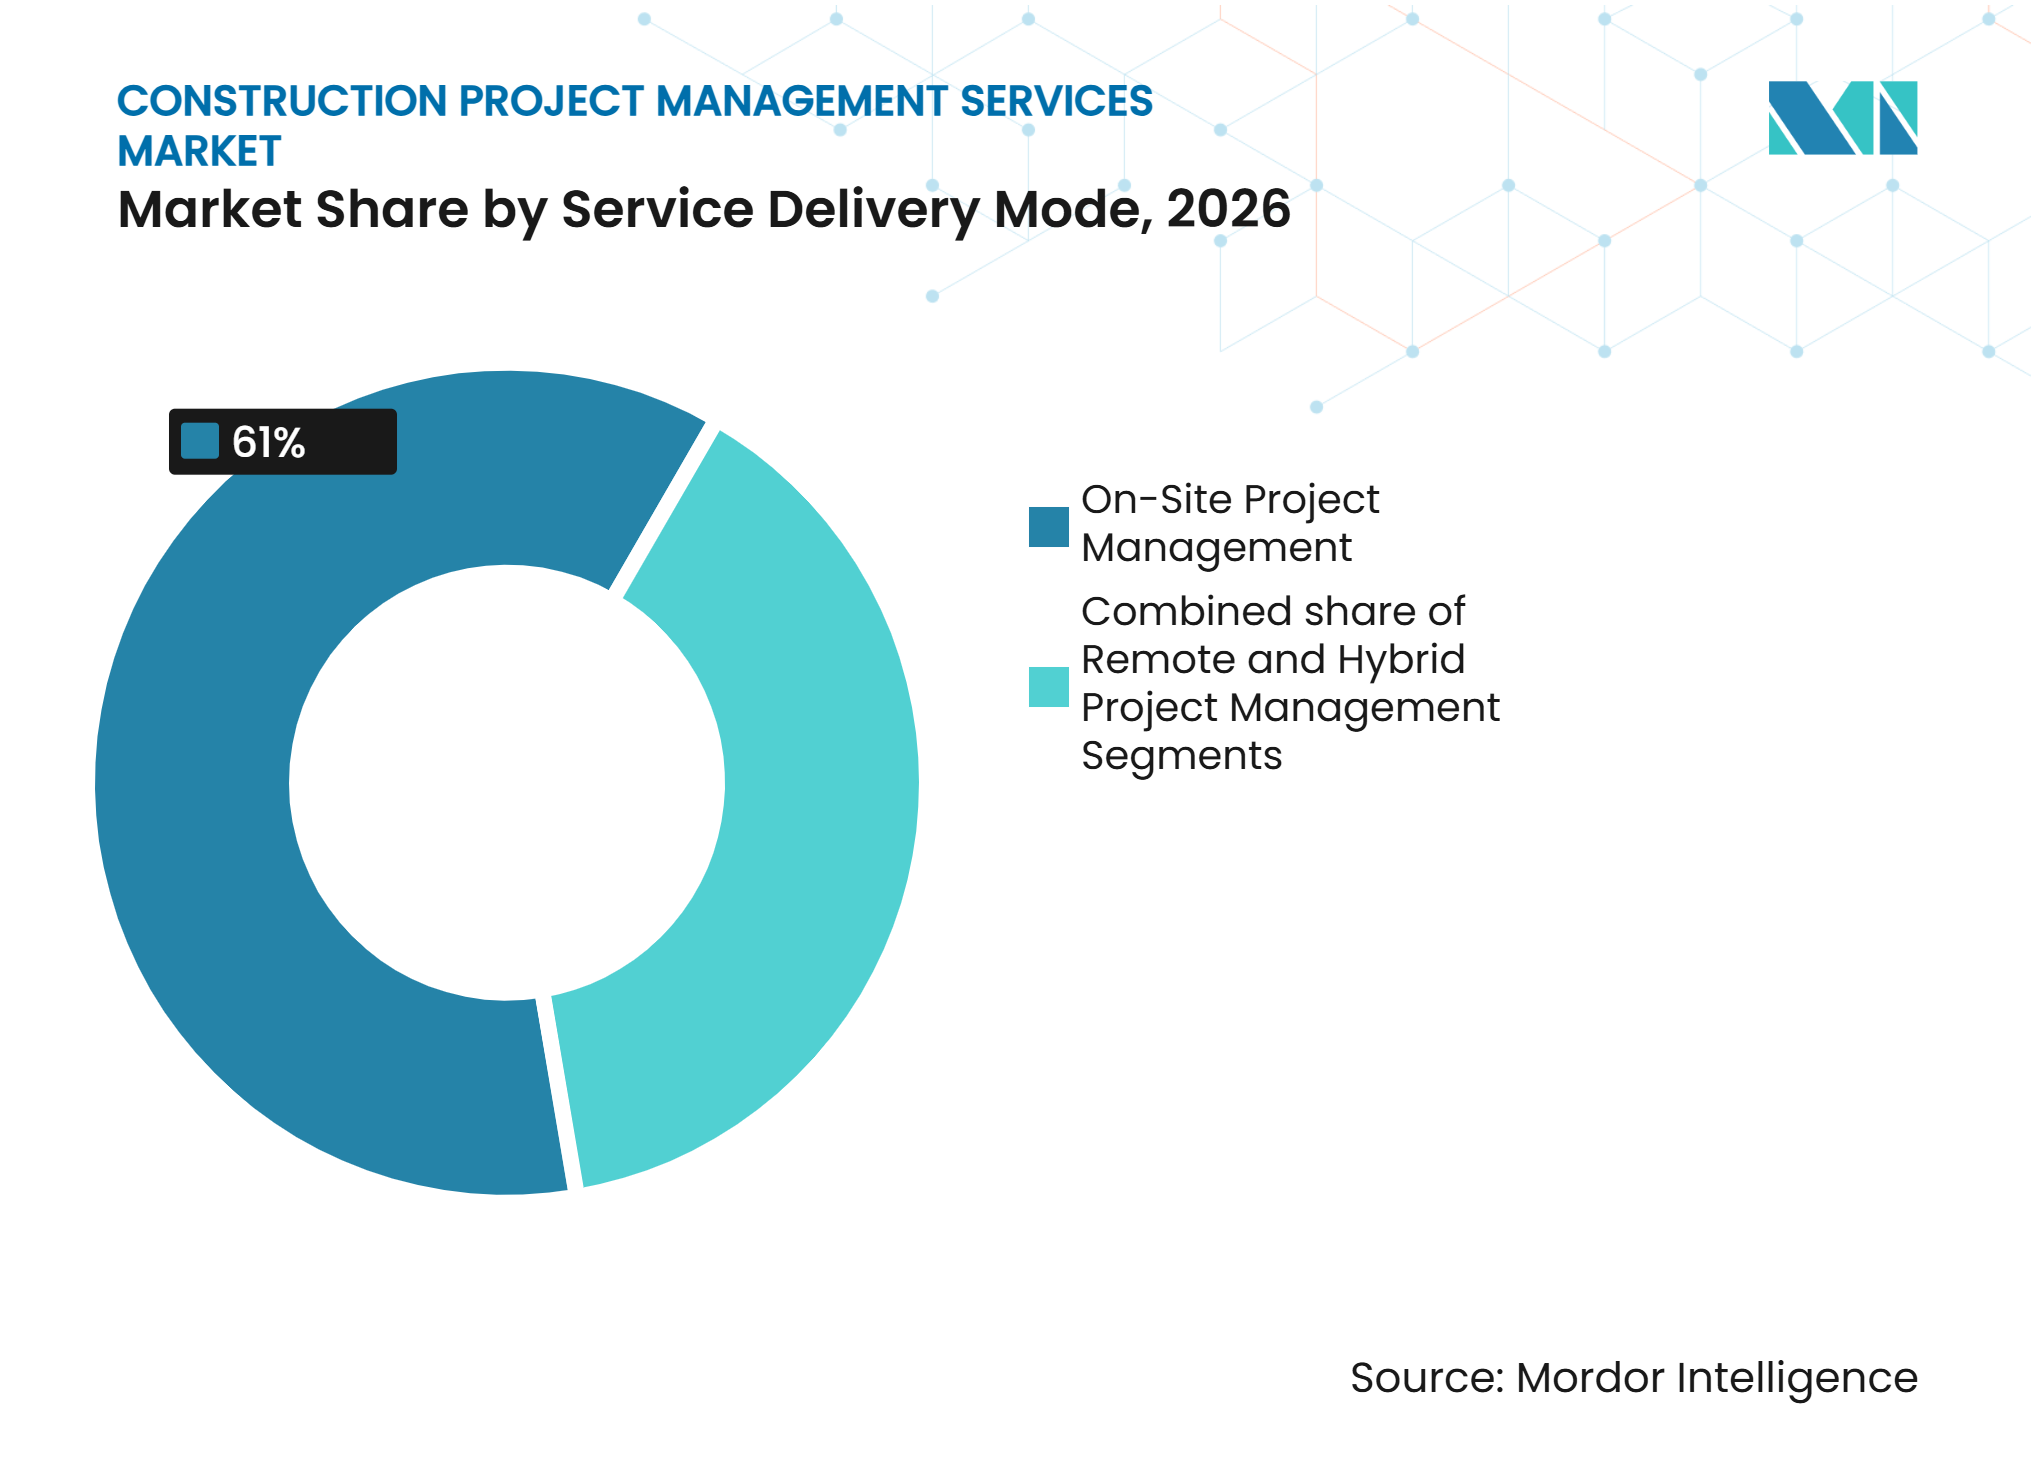
- サービス提供モード別では、オンサイトプロジェクト管理が2026年の建設プロジェクト管理サービス市場の61.0%を占めており、リモートプロジェクト管理は2032年までに11.61%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の建設プロジェクト管理サービス市場の33.0%を占めており、アジア太平洋は2032年までに10.50%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 公共インフラおよびエネルギー投資 | +2.5% | グローバル、北米・GCC・南アジアに集中 | 長期(4年以上) |
| メガプロジェクト納入の複雑性 | +1.9% | グローバル、GCC・アジア太平洋・北米で最も強い | 長期(4年以上) |
| 資産オーナーによるアウトソーシング | +1.6% | グローバル、北米・西欧で最も進んでいる | 中期(2〜4年) |
| データセンターおよびライフサイエンスによるプログラム的資本支出 | +1.4% | 北米・西欧・アジア太平洋のコア市場 | 中期(2〜4年) |
| オーナー側の納入人材不足 | +0.8% | 北米・西欧・オーストラリア | 短期(2年以内) |
| 早期警告管理によるクレーム回避 | +0.5% | グローバル、GCCおよび北米での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
公共インフラおよびエネルギー投資
公共インフラおよびエネルギー投資は、建設プロジェクト管理サービス市場に対し、民間建設サイクルよりも安定したプロジェクトパイプラインをもたらします。大規模プログラムは、輸送・水道・電力・公共施設にわたる調整された納入を必要とします。公共オーナーはまた、専門的なプロジェクト管理の価値を高める文書化義務を負っています。連邦緊急事態管理庁のバイ・アメリカ優先要件は、対象となる米国プロジェクトにコンプライアンス業務を追加します。エクスポ2030リヤドおよびFIFA2034に関連するGCCプログラムは、引き続き選択的なプロジェクト管理機会を支えています。これらのプログラムは、数年にわたって調達・報告・納入ガバナンスを管理できるプロバイダーを優遇します。
メガプロジェクト納入の複雑性
複雑なプロジェクトは、多くの契約・インターフェース・承認ルートを調整できるプロバイダーへの需要を高めます。Maceは、世界中で11,000件以上のメガプロジェクトと250件のギガプロジェクトが進行中であると報告しています。このような業務には、多くのチームにわたる一貫したリスク登録、意思決定プロセス、スケジュール管理が必要です。協調的な納入モデルはまた、オーナー・設計者・請負業者・規制当局間の連携を構築できるマネージャーを必要とします。デジタル調整は可視性を向上せることができますが、経験豊富なプログラムリーダーシップに取って代わることはできません。建設プロジェクト管理サービス市場は、オーナーが高い納入リスクを抱え、内部監督能力が限られている場合に恩恵を受けます。
資産オーナーによるアウトソーシング
資産オーナーは、専門システム・幅広い人材アクセス・柔軟な能力が必要な場合に納入業務をアウトソーシングします。この選択は、プログラムが初期資本計画と商業的管理を必要とする場合に最も価値があります。アウトソーシングチームは、複雑なポートフォリオに確立された報告慣行をもたらすことができます。一部の公共機関は内部プロジェクト管理能力を再構築しており、定型業務のアウトソーシングを制限しています。したがってプロバイダーは、単に人員を供給するのではなく、測定可能な成果を示す必要があります。建設プロジェクト管理サービス市場は、専門家が要求の高い業務において内部チームを補完する場合に最大の恩恵を受けます。
データセンターおよびライフサイエンスによるプログラム的資本支出
データセンターおよびライフサイエンスプログラムは、規律あるプロジェクト納入への集中的な需要を生み出しています。これらの資産は、電力・冷却・試運転・品質システム・複雑なサプライヤーの緊密な調整を必要とします。Jacobsは、ルイジアナ州にあるHut 8のリバーベンドデータセンターのエンジニアリング・調達・建設管理リードに任命されました。ライフサイエンス施設もまた、規制された製造環境を理解するプログラムチームを必要とします。建設プロジェクト管理サービス市場は、オーナーが高い運営・資本リスクを持つ資産の予測可能なスケジュールを求めるにつれて恩恵を受けます。ミッションクリティカルな経験を持つプロバイダーは、標準化が難しいスコープで競争することができます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設サイクルの変動とプロジェクト遅延 | -1.9% | グローバル、北米・西欧で深刻 | 短期(2年以内) |
| コモディティ化した業務における料金圧力 | -1.3% | 東南アジア・南米、北米・欧州への波及あり | 中期(2〜4年) |
| 断片化した責任と専門的リスク | -1% | グローバル、複数管轄プログラムで最も顕著 | 長期(4年以上) |
| 管轄をまたぐ調達の断片化 | -0.7% | 東南アジア・欧州・南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
建設サイクルの変動とプロジェクト遅延
建設サイクルの変動は、プロジェクト開始を遅らせ、サービスプロバイダーの料金可視性を低下させる可能性があります。資材コスト・資金調達コスト・労働力制約の上昇により、オーナーは業務を段階的に実施したり、スコープを変更したりする場合があります。固定料金の業務は、コンサルタントが不確実な動員期間中に待機しなければならない場合に影響を受けます。プロジェクトの遅延はまた、専門チームの維持コストを増加させる可能性があります。複数年にわたる公共フレームワークは、より広い業務量を提供するため、ある程度の保護をもたらします。建設プロジェクト管理サービス市場は、民間投資の意思決定が急速に変化する場合に引き続きリスクにさらされます。
コモディティ化した業務におる料金圧力
クライアントが定型的な監督業務を主に価格で購入する場合、料金圧力が最も高くなります。そのような業務では、プロバイダーが人材・データシステム・専門能力に投資する余地が少なくなります。中規模企業は、低コストサプライヤーと確立されたプレミアムプロバイダーの間で特に圧力を受けます。差別化された商業的管理、セクター専門化、公共フレームワークのポジションは、回復力を向上させることができます。建設プロジェクト管理サービス市場は、チームが納入成果に対して責任を共有する場合に価格設定が強くなります。広範な標準スコープのみに依存する企業は、最も明確なマージンリスクに直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
プロジェクト・プログラム管理がサービス構成をリードプロジェクト・プログラム管理は2026年の建設プロジェクト管理サービス市場シェアの41.0%を占め、最大のサービスカテゴリーとなっています。このセグメントは、資本計画・プログラムガバナンス・プロジェクト管理オフィス・上位報告をカバーしています。その規模は、建設工事開始前の支援に対するオーナーの需要を反映しています。大規模オーナーはこれらのチームを活用して、予算決定をスケジュール・調達・リスク管理と結びつけます。この業務は、プログラムに多くのプロジェクトと納入パートナーが含まれる場合により価値が高まります。英国王立公認測量士協会は、複雑な建築環境業務における能力評価をクライアントが行うための専門基準を支援しています。これらの要件は、確立されたガバナンス慣行を持つプロバイダーに優位性をもたらす可能性があります。プロジェクト・プログラム管理はまた、2032年までに9.00%のCAGRで成長すると予測されており、主要サービスタイプとしての役割を強化しています。
コスト・調達・契約管理は、コストインフレと長納期機器が早期の納入決定に影響を与える可能性があるため、引き続き重要です。オーナーはますます、契約締結後ではなく最初から商業的管理を必要としています。建設監督・品質管理は、水道・原子力・ライフサイエンス施設における規制業務に引き続き対応しています。その他のサービスカテゴリーには、リスクアドバイザリー・クレーム管理・デジタルプログラム管理が含まれます。これらのサービスは、クライアントが商業的問題の早期警告を求めるにつれて拡大する可能性があります。入力データには、最も成長が速いサービスタイプの予測成長率は記載されていません。建設プロジェクト管理サービス産業は、上位ガバナンスと実践的な商業的規律を組み合わせることができるサービスプロバイダーに依存しています。基本的な監督のみを提供する企業は、低コストプロバイダーとのより激しい競争に直面します。


注記: すべての個別セグメントのシェアはレポート購入時に入手可能
プロジェクトタイプ別:
インフラ建設が需要を支えるインフラ建設は2026年の建設プロジェクト管理サービス市場の38.0%を占め、長期的な輸送・水道・エネルギープログラムに支えられています。公共プログラムは短期的な民間投資への依存度が低いため、より安定した基盤を提供できます。米国道路・輸送建設業者協会は、米国各州が129,600件のプロジェクトにわたって高速道路・橋梁の公式資金として300.5 ビリオン 米ドルを拠出したと述べています。このパイプラインは、複数の納入段階にわたる計画・調達・スケジュール監督・報告を必要とします。水道・エネルギープロジェクトもまた、環境・公益事業の承認を管理できるチームを必要とします。このセグメントは、公共調達と利害関係者エンゲージメントを理解するプロバイダーを優遇します。インフラ業務は多くの場合数年にわたって継続するため、クライアントとの関係を強化し、可視性を向上させることができます。建設プロジェクト管理サービス市場において最大のプロジェクトタイプであり続けています。
産業建設は2032年までに9.30%のCAGRで拡大すると予測されており、プロジェクトタイプの中で最も高い成長率です。データセンター・半導体施設・リショアリング関連工場が、専門プログラムチームの必要性を高めています。これらのプロジェクトは、制御された電力・公益事業・機器設置・試運転プロセスを必要とします。JacobsのリバーベンドへのアポイントメントはJacobsが主要データセンタープログラムにエンジニアリング・調達・建設管理を活用する方法を示しています。ライフサイエンスプロジェクトは、文書化された品質・コンプライアンス要件を追加します。商業建設は、データセンターのシェルアンドコア業務と都市転換活動から引き続き恩恵を受けています。住宅建設は最小のカテゴリーであり、住宅取得可能性の条件から圧力を受けています。インフラと産業業務の両方に経験を持つプロバイダーは、一つの投資サイクルへの依存を減らすことができます。
サービス提供モード別:
オンサイト管理が中心的役割を維持オンサイトプロジェクト管理は2026年の建設プロジェクト管理サービス市場の61.0%を占めています。物理的な調整・現場品質レビュー・請負業者インターフェースが日常的な注意を必要とする場合に引き続き必要です。大規模な複数請負業者プロジェクトは、問題が発生した際に対処できるマネージャーを依然として必要としています。オーナーはまた、安全・品質・利害関係者調整を維持するために現場チームに依存しています。デジタルツールは情報へのアクセスを向上させることができますが、物理的な監督を完全に代替することはできません。オンサイト業務は、規制された製造・複雑な輸送・インフラプロジェクトにおいて特に重要です。このセグメントの地位は、テクノロジーが業務配分を変えているものの、現場の役割を排除しているわけではないことを示しています。建設プロジェクト管理サービス市場において最大の提供モードであり続けています。
リモートプロジェクト管理は2032年までに11.61%のCAGRで成長すると予測されており、提供モードの中で最も高い成長率です。クラウドシステム・ドローンによる進捗監視・接続センサー・共有データプラットフォームにより、分散型監督がより実用的になっています。英国王立公認測量士協会は、人工知能投資を建設投資家にとっての現在の検討事項として特定しています。リモートアプローチは、経験豊富なスタッフが常時移動することなく複数のサイトをサポートするのに役立ちます。ハイブリッド提供は、品質と地域エンゲージメントを担当するオンサイトチームとシニアリモートリーダーシップを組み合わせます。採用は、オーナーが信頼性の高いプロジェクトデータと明確な意思決定プロセスを持つ場合に最も強くなります。データ品質に投資するプロバイダーは、クライアントに対してリモート業務をより信頼性の高いものにすることができます。建設プロジェクト管理サービス産業は、直接的な存在を必要とするタスクに引き続き現場ベースのチームを活用します。

地域分析
北米
北米は2026年の建設プロジェクト管理サービス市場の33.0%を占めています。輸送・水道・エネルギー・データセンターの資本プログラムが、地域全体のプログラム管理への需要を支えています。米国は、公共インフラパイプラインに多くの個別プロジェクトが含まれているため、最大の国別貢献を提供しています。米国道路・輸送建設業者協会は、129,600件のプロジェクトにわたる高速道路・橋梁の公式資金として各州が300.5 ビリオン 米ドルを拠出したと報告しています。このようなプロジェクトは、報告・調達調整・請負業者インターフェースの慎重な管理を必要とします。水道プログラムはまた、環境保護庁の要件とPFAS(ペルフルオロアルキル物質およびポリフルオロアルキル物質)コンプライアンス義務が計画に影響を与える業務を生み出しています。水インフラ金融・革新法は、対象となる水インフラ融資を支援しています。データセンター投資は、機械・電気・配管調整・電力システム・試運転に向けた人材ニーズを変化させています。AECOMのハイウェイ413業務は、カナダにおける長期プログラム管理契約の役割を示しています。公共セクターの経験と確立された技術チームを持つ企業は、この地域で強いポジションを持っています。
アジア太平洋
アジア太平洋は2032年までに10.50%のCAGRで成長すると予測されています。政府のインフラ投資と民間製造業投資が複数の国で同時に拡大しています。インドは、道路・地下鉄システム・都市開発・産業回廊の納入能力を必要としています。東南アジアはまた、専門的な公益事業と環境管理を必要とする半導体・電気自動車投資を引き付けています。香港の北部都会区は、北香港と深圳を結ぶ30,000ヘクタールのプログラムです。Mace Consultの任命により、開発のためのプログラム管理オフィスモデルとデジタル報告プラットフォームが導入されました。このモデルは、機関が大規模なポートフォリオにたって情報を収集し、意思決定を行うのに役立ちます。プロバイダーは、調達・許認可・利害関係者要件を理解する地域チームを必要としています。強力なデジタル管理は、プログラムが多くのサイトに分散している場合に差別化要因となり得ます。アジア太平洋は建設プロジェクト管理サービス市場において最も高い成長見通しを提供しています。
欧州・中東・アフリカおよび南米
欧州は、長期的な輸送・エネルギー・原子力業務からの安定した需要と、成長する送電網・水素プログラムを組み合わせています。英国は、原子力廃炉・新規原子力発電能力・洋上エネルギー・主要輸送プログラムに専門的な納入チームを必要としています。中東では、エクスポ2030リヤドとFIFA2034インフラが引き続き大規模な納入機会を支えています。Bechtelは2025年にリヤドで開催される2030年世界博覧会のプロジェクト管理コンサルタントとして選定されました。この委託業務は、6平方キロメートルのサイトにわたるインフラプログラム管理をカバーしています。デジタル監査可能性とESG(環境・社会・ガバナンス)要件は、アラブ首長国連邦においてより重要になっています。南米は、官民連携輸送プログラムと鉱業投資から業務を獲得しています。ただし、調達のタイミングと政治サイクルが受注を遅らせる可能性があります。地域パートナーと強固なリスクプロセスを持つプロバイダーは、これらの多様な地域においてより有利な立場にあります。
競合環境
市場集中度
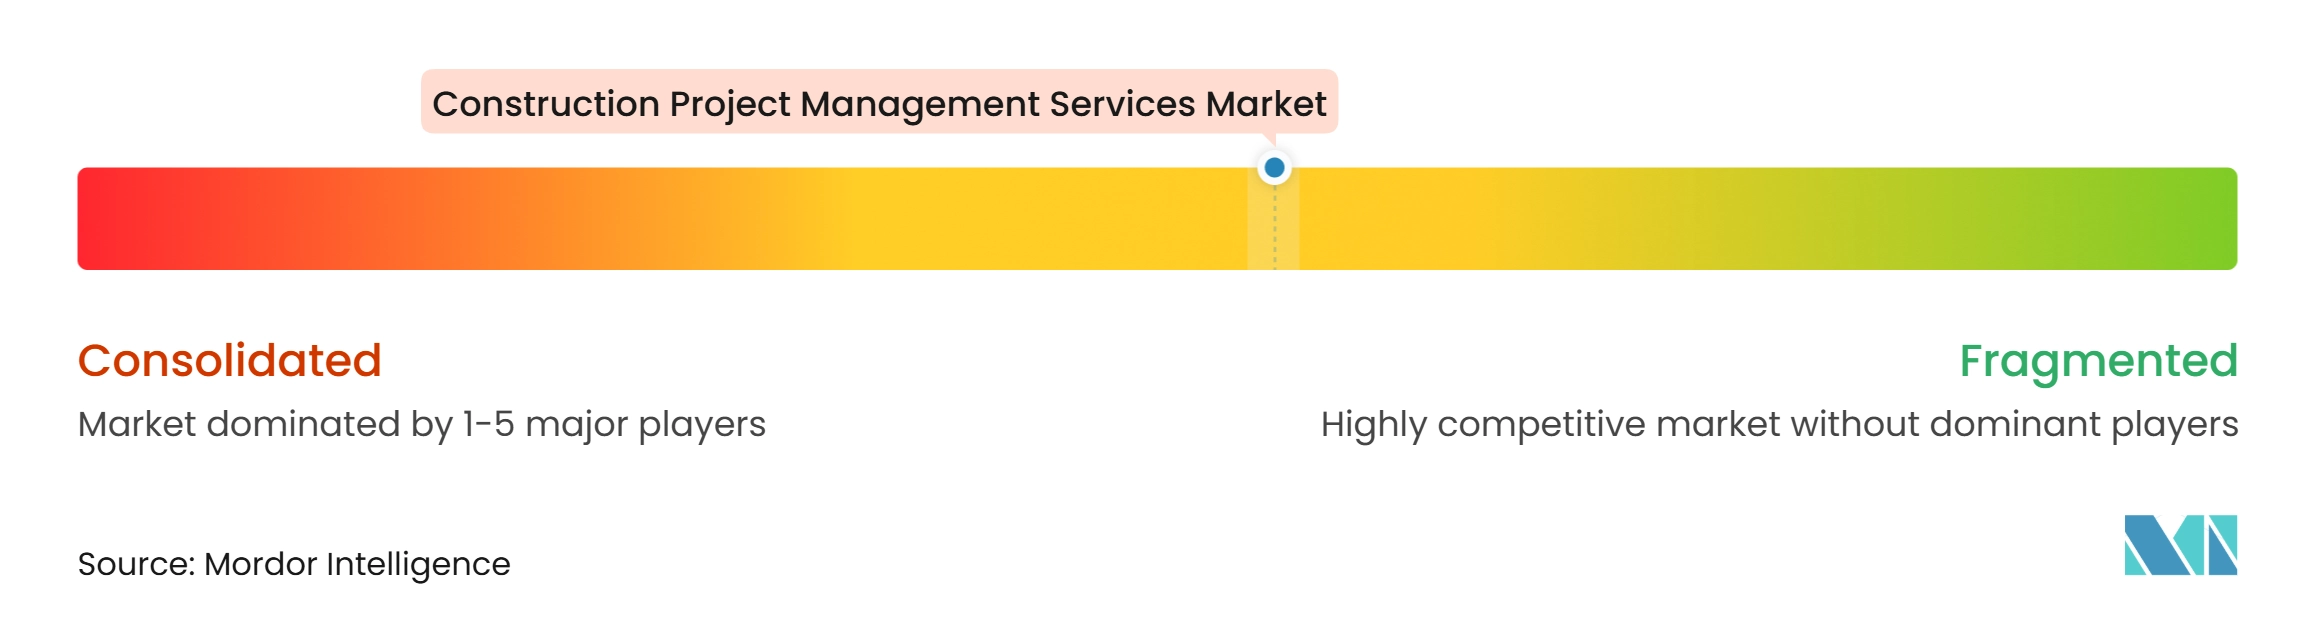
建設プロジェクト管理サービス市場は、長期的なクライアント関係と公共フレームワークのポジションを持つ大手プロバイダーの間で適度に集約されています。AECOM、Jacobs Solutions、WSP Global、Parsons Corporation、AtkinsRéalis Groupは、地理的リーチ・技術的深度・プログラム納入実績を通じて競争しています。Procore社の2026年の共通データ環境発表は、ソフトウェアプロバイダーも接続されたプロジェクト情報の管理をめぐって競争していることを示しています。これにより、プロフェッショナルサービス企業はデジタルツールと経験豊富な判断力および信頼性の高いガバナンスを組み合わせる圧力を受けています。
戦略的な動きは、単純な地理的拡大よりも能力の深化に焦点を当てるようになっています。Jacobsは2026年1月にPA Consultingの残り35%の株式を1.6 ビリオン 米ドルで取得し、デジタルトランスフォーメーション・医療・エネルギー・防衛・複雑なプログラム納入にわたるアドバイザリー能力を追加しました。JacobsはまたHut 8のリバーベンドデータセンターのエンジニアリング・調達・建設管理リードにもなりました。AECOMの2026年10月のハイウェイ413業務への任命は、長期的なカナダ輸送納入におけるポジションを強化しました。
地域および中規模企業は、地域の規制知識・セクター専門知識・迅速な動員を通じて競争しています。英国王立公認測量士協会の専門基準と国際標準化構19650に準拠した情報管理慣行は、公共・機関調達に影響を与える可能性があります。Parsonsのドバイメトロブルーラインでの業務は確立された交通専門知識の価値を示しており、Arcadisは2025年の買収を通じてドイツの鉄道ポジションを拡大しました。クライアントがコスト・スケジュール・デジタル情報・コンプライアンスを一括して管理できるプロバイダーを求めるにつれ、競争は引き続き活発になります。
建設プロジェクト管理サービス産業のリーダー企業
-
AECOM
-
Jacobs Solutions Inc.
-
WSP Global Inc.
-
Arcadis NV
-
Tetra Tech, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
建設プロジェクト管理サービス市場 このレポートでカバーされる企業
- AECOM
- Jacobs Solutions Inc.
- WSP Global Inc.
- Arcadis NV
- Tetra Tech, Inc.
- Fluor Corporation
- Bechtel Corporation
- Turner Construction Company
- KBR, Inc.
- AtkinsRealis Group Inc.
- Mott MacDonald Group Limited
- HDR, Inc.
- Ramboll Group A/S
- Black & Veatch Holding Company
- Stantec Inc.
- Hill International, Inc.
- Parsons Corporation
- GHD Group Pty Ltd.
- Sweco AB
- SNC-Lavalin Constructors Inc.
最近の産業開発事情 建設プロジェクト管理サービス市場
- 2026年11月:JacobsはACCIONAに選定され、ニュージーランドのノースランド回廊高速道路プログラムのワークワース〜テ・ハナ・アラ・トゥフォノ区間に対して多分野にわたる設計・プロジェクト納入サービスを提供します。業務内容は、設計管理・公益事業移設・デジタルエンジニアリング・地盤工学エンジニアリングサービスをカバーしています。
- 2026年10月:AECOMが主導するジョイントベンチャー「413 Continuity Partners」が、交通省からオンタリオ州のハイウェイ413プログラム管理コンサルタント契約を受注しました。10年間の業務は、プログラム管理・技術リーダーシップ・環境調整・建設監督をカバーしています。
- 2026年9月:Parsons Corporationが、アラバマ州レッドストーン・アーセナルにある米国宇宙軍の新しい93,000平方メートル本部の段階的設計・施工開発のオーナーズアドバイザーとして85 ミリオン 米ドルの契約を受注しました。この契約は75ヶ月の履行期間を持ちます。
グローバル建設プロジェクト管理サービス市場レポートのスコープ
セグメンテーション概要
| プロジェクト・プログラム管理 |
| コスト・調達・契約管理 |
| 建設監督・品質管理 |
| その他のプロジェクト管理サービス |
| 住宅建設 |
| 商業建設 |
| 産業建設 |
| インフラ建設 |
| オンサイトプロジェクト管理 |
| リモートプロジェクト管理 |
| ハイブリッドプロジェクト管理 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| その他の中東・アフリカ |
| サービスタイプ別 | プロジェクト・プログラム管理 | |
| コスト・調達・契約管理 | ||
| 建設監督・品質管理 | ||
| その他のプロジェクト管理サービス | ||
| プロジェクトタイプ別 | 住宅建設 | |
| 商業建設 | ||
| 産業建設 | ||
| インフラ建設 | ||
| サービス提供モード別 | オンサイトプロジェクト管理 | |
| リモートプロジェクト管理 | ||
| ハイブリッドプロジェクト管理 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの建設プロジェクト管理サービスの予測値は?
このセクターは2027年の12.13 ビリオン 米ドルから8.35%のCAGRで成長し、2032年までに18.12 ビリオン 米ドルに達すると予測されています。
建設プロジェクト管理サービスにおいて最大のシェアを持つサービスタイプはどれですか?
プロジェクト・プログラム管理が最大のサービスタイプであり、2026年の収益の41%を占めています。
2032年までに最も速く成長するプロジェクトタイプはどれですか?
産業建設は9.30%のCAGRで成長すると予測されており、データセンター・半導体施設・製造プロジェクトに支えられています。
データセンターがプロジェクト管理プロバイダーにとって重要な理由は何ですか?
データセンターは複雑な電力・冷却・公益事業・機器・試運転の調整を必要とし、専門的な納入チームへの需要を高めています。
最も速く成長している提供モードはどれですか?
リモートプロジェクト管理は、接続されたデータとデジタル監視がその利用を広げるにつれ、2032年までに11.61%のCAGRで拡大すると予測されています。
最も速い成長見通しを持つ地域はどこですか?
アジア太平洋はインフラおよび製造業投資に支えられ、2032年までに10.50%のCAGRで成長すると予測されています。