
Tamanho e Participação do Mercado de Unidades Condensadoras
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 52.86 Bilhões de dólares |
| Tamanho do Mercado (2032) | 73.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Unidades Condensadoras por Mordor Intelligence
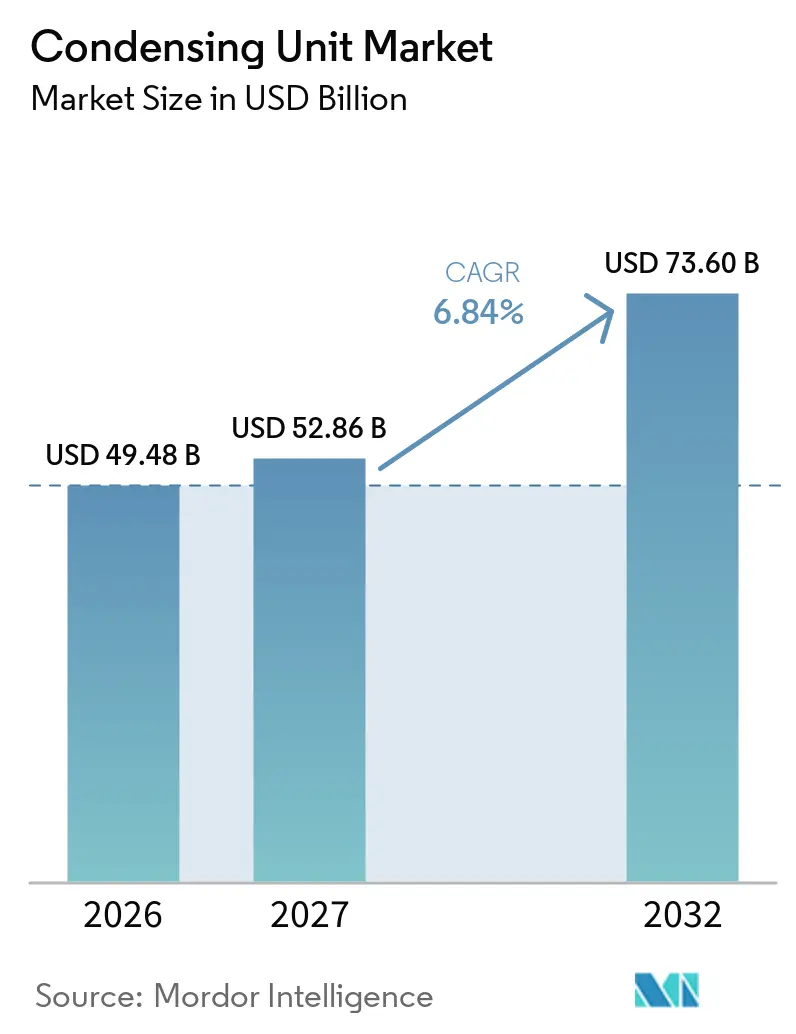
O tamanho do Mercado de Unidades Condensadoras foi avaliado em 49,48 bilhões de USD em 2026 e estima-se que cresça de 52,86 bilhões de USD em 2027 para atingir 73,60 bilhões de USD até 2032, a um CAGR de 6,84% durante o período de previsão (2027-2032). Os investimentos em cadeia de frio e as regulamentações sobre refrigerantes estão criando demanda de substituição no Mercado de Unidades Condensadoras em varejo alimentar, logística farmacêutica, instalações industriais e refrigeração de transporte. O regulamento F-Gas da UE restringe a manutenção de equipamentos de refrigeração com gases fluorados com potencial de aquecimento global igual ou superior a 2.500 a partir de janeiro de 2025, o que aumentou a necessidade de equipamentos com menor potencial de aquecimento global. O Mercado de Unidades Condensadoras também é impulsionado por maiores cargas de resfriamento em data centers e pela eletrificação de edifícios, que ampliam a demanda além das aplicações convencionais de refrigeração. Os fornecedores de equipamentos no Mercado de Unidades Condensadoras estão respondendo com sistemas de refrigerantes naturais, produtos compatíveis com inversores e funções de diagnóstico remoto que reduzem as necessidades de manutenção. Essas condições criam oportunidades no Mercado de Unidades Condensadoras em equipamentos de média capacidade, projetos de retrofit e sistemas que podem operar de forma confiável em diferentes climas.
Principais Conclusões do Relatório
- Por tipo, as unidades resfriadas a ar detinham 56,4% da participação de receita em 2026 e prevê-se que cresçam a um CAGR de 7,2% até 2032.
- Por tipo de compressor, os compressores alternativos detinham 40,2% da participação de receita em 2026, enquanto os compressores scroll têm previsão de crescimento a um CAGR de 7,6% até 2032.
- Por tipo de refrigerante, os fluorocarbonos detinham 58,8% da participação de receita em 2026, enquanto os hidrocarbonetos têm previsão de crescimento a um CAGR de 8,1% até 2032.
- Por aplicação, a refrigeração comercial detinha 39,1% da participação de receita em 2026, enquanto o ar-condicionado tem previsão de crescimento a um CAGR de 7,4% até 2032.
- Por usuário final, os usuários comerciais detinham 43,5% da participação de receita em 2026, enquanto os usuários industriais têm previsão de crescimento a um CAGR de 7,5% até 2032.
- Por capacidade de resfriamento, a faixa de 10–50 kW detinha 30,9% da participação de receita em 2026 e tem previsão de crescimento a um CAGR de 7,8% até 2032.
- Por geografia, a Ásia-Pacífico detinha 37,5% da participação de receita em 2026 e tem previsão de crescimento a um CAGR de 7,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de Cadeia de Frio e Varejo Alimentar | +1.60% | Global, com gastos concentrados na Ásia-Pacífico, América Latina e Oriente Médio | Médio prazo (2–4 anos) |
| Redução Gradual de Refrigerantes e Substituição de Equipamentos com Baixo Potencial de Aquecimento Global | +1.30% | UE e América do Norte principalmente; expansão para a Ásia-Pacífico via aquisições de multinacionais | Curto a médio prazo (≤ 4 anos) |
| Crescimento do Resfriamento Comercial e Aplicações em Data Centers | +1.10% | Global, com alta intensidade na América do Norte, Ásia-Pacífico e Norte da Europa | Médio prazo (2–4 anos) |
| Adoção de Sistemas de Velocidade Variável e Inversores com Alta Eficiência Energética | +0.90% | Global; regulatório na UE e América do Norte; orientado por custo na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Padrões de Aquisição de Refrigerantes Naturais Liderados por Varejistas | +0.50% | América do Norte e Europa Ocidental, com ganhos iniciais no Japão e na Austrália | Médio a longo prazo (3–5 anos) |
| Integração de Recuperação de Calor em Sistemas de Refrigeração | +0.30% | Norte e Centro da Europa; mercados pioneiros na Escandinávia e na Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de Cadeia de Frio e Varejo Alimentar
A construção de cadeias de frio está impulsionando a demanda por unidades em armazéns com controle de temperatura, distribuição de alimentos e instalações de varejo. A Global Cold Chain Alliance reportou 7,76 bilhões de pés cúbicos de capacidade de armazéns com controle de temperatura entre seus 25 maiores operadores globais em 2026, enquanto a América Latina registrou crescimento de 8,6%[1]. A Americold Realty Trust e a EQT anunciaram em maio de 2026 um empreendimento de armazenagem a frio na América do Norte no valor de 1,3 bilhão de USD, incluindo 124 milhões de pés cúbicos de capacidade nos Estados Unidos. Esses projetos requerem equipamentos de refrigeração em múltiplas faixas de temperatura e sustentam pedidos de sistemas compactos. A distribuição farmacêutica acrescenta demanda por equipamentos compactos com desempenho estável de temperatura e funções de monitoramento. O Mercado de Unidades Condensadoras, portanto, se beneficia quando investidores em logística ampliam a capacidade e quando varejistas substituem equipamentos de refrigeração mais antigos.
Redução Gradual de Refrigerantes e Substituição de Equipamentos com Baixo Potencial de Aquecimento Global
A política de refrigerantes está transferindo atividades de substituição adiadas para os ciclos de aquisição atuais. A Agência de Proteção Ambiental dos Estados Unidos afirma que a Lei AIM determina uma redução de 85% na produção e consumo de hidrofluorcarbonetos até 2036, e seu programa de Transições Tecnológicas restringe refrigerantes com maior potencial de aquecimento global em equipamentos específicos. O regulamento da UE estabelece uma cota de 42,9 milhões de toneladas métricas de CO2 equivalente de HFC para 2025 e 2026, em comparação com 82,3 milhões de toneladas métricas em 2023. As regulamentações aumentam o valor dos portfólios de produtos baseados em CO2, hidrocarbonetos e misturas com menor potencial de aquecimento global. Fabricantes com equipamentos compatíveis já estabelecidos podem atender clientes que precisam evitar futuras restrições de refrigerantes. O Mercado de Unidades Condensadoras é afetado à medida que os compradores de equipamentos combinam o planejamento de conformidade com os cronogramas normais de substituição.
Crescimento do Resfriamento Comercial e Aplicações em Data Centers
A demanda por resfriamento comercial está se ampliando à medida que os data centers requerem mais gerenciamento térmico no nível do local. A Johnson Controls adquiriu a Alloy Enterprises em maio de 2026 para fortalecer seu portfólio de gerenciamento térmico para data centers. A Mitsubishi Electric anunciou em julho de 2026 uma instalação de equipamentos de resfriamento de TI no valor de 30 milhões de USD em Ohio, com produção programada para iniciar em abril de 2027. Essas ações mostram que os fornecedores estão desenvolvendo capacidades em torno de sistemas de resfriamento para data centers. Instalações modulares e de borda podem favorecer equipamentos distribuídos onde a instalação rápida e a capacidade de backup local são importantes. O Mercado de Unidades Condensadoras pode se beneficiar dessa mudança porque os sistemas compactos atendem cargas de resfriamento que nem sempre requerem uma planta central de resfriamento.
Adoção de Sistemas de Velocidade Variável e Inversores com Alta Eficiência Energética
A tecnologia de velocidade variável está se tornando mais importante onde as cargas de resfriamento variam ao longo do dia. A Danfoss afirma que sistemas de compressores com inversor podem reduzir as contas anuais de energia em 30% ou mais em comparação com sistemas de velocidade fixa em condições típicas de carga parcial[2]. As demonstrações de campo da CalNEXT encontraram economias médias de energia de 20% a 22% após a instalação de acionamentos de frequência variável em locais com compressores de velocidade fixa validados[3]. Isso fortalece a demanda por equipamentos que possam ajustar a produção de forma mais precisa à carga. As plataformas scroll estão bem posicionadas porque seu design é compatível com a operação com inversor e ampla modulação de capacidade. O Mercado de Unidades Condensadoras se beneficia quando os operadores avaliam os equipamentos com base no consumo de energia e na vida útil, e não apenas no preço de compra.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Sistemas com Baixo Potencial de Aquecimento Global e Refrigerantes Naturais | -1.50% | Global, mais acentuado em mercados emergentes sensíveis ao preço | Médio prazo (2–4 anos) |
| Escassez de Técnicos Qualificados em Refrigeração | -1.00% | América do Norte, Europa Ocidental, Austrália; restrição emergente no Sudeste Asiático | Médio prazo (2–4 anos) |
| Requisitos de Segurança para Alta Pressão e Inflamabilidade | -0.70% | Global; mais forte em mercados sem normas estabelecidas para manuseio de CO₂/hidrocarbonetos | Longo prazo (≥ 4 anos) |
| Volatilidade nos Custos de Cobre, Alumínio e Componentes Eletrônicos | -0.90% | Global; agudo em regiões com capacidade limitada de refino doméstico de metais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Sistemas com Baixo Potencial de Aquecimento Global e Refrigerantes Naturais
Os sistemas de refrigerantes naturais podem exigir um investimento inicial mais elevado do que os equipamentos HFC convencionais. A Danfoss descreve sua plataforma de refrigeração a CO2 como equipamento para aplicações de média e baixa temperatura, onde o projeto do sistema deve acomodar os requisitos operacionais do R744. Componentes de alta pressão e conjuntos especializados podem aumentar o custo das instalações de CO2. Os sistemas de hidrocarbonetos também requerem práticas de projeto e segurança que podem aumentar a complexidade do projeto. Grandes redes de varejo podem avaliar as economias de energia e a conformidade com refrigerantes ao longo da vida útil do sistema, enquanto operadores menores geralmente se concentram mais no custo inicial. O Mercado de Unidades Condensadoras pode, portanto, apresentar adoção mais rápida entre grandes operadores do que entre lojas independentes e pequenos clientes regionais.
Escassez de Técnicos Qualificados em Refrigeração
Uma base limitada de técnicos pode retardar a instalação e a manutenção de sistemas avançados de refrigeração. O Departamento de Estatísticas do Trabalho dos Estados Unidos projeta 40.100 vagas anuais para mecânicos e instaladores de aquecimento, ar-condicionado e refrigeração no período de 2024 a 2034[4]. O Conselho Norte-Americano de Refrigeração Sustentável descreveu um ciclo de força de trabalho em que cronogramas difíceis contribuem para a rotatividade e aprofundam a escassez de mão de obra. A escassez é especialmente relevante para sistemas de CO2 e hidrocarbonetos que necessitam de pessoal treinado para comissionamento e manutenção. Os fornecedores podem abordar parte dessa restrição com comissionamento mais fácil, diagnósticos integrados e monitoramento remoto. O Mercado de Unidades Condensadoras tem maior potencial onde o design do equipamento reduz a quantidade de trabalho especializado em campo necessário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Unidades Resfriadas a Ar Lideram a Demanda em Todas as AplicaçõesAs unidades resfriadas a ar detinham 56,4% da participação do Mercado de Unidades Condensadoras em 2026 e têm previsão de crescimento a um CAGR de 7,2% até 2032. Sua posição reflete uma instalação relativamente simples e a ausência de requisito de fornecimento de água. São utilizadas em supermercados, câmaras frias, instalações de HVAC em coberturas e sistemas de resfriamento modulares. Sua ampla adequação a diferentes climas e tipos de edifícios sustenta a demanda de substituição e de novas construções. Os varejistas de alimentos europeus também estão expandindo as instalações de refrigeração a CO2 à medida que os requisitos do F-Gas se tornam mais rigorosos.
As unidades resfriadas a água atendem aplicações onde os operadores precisam de controle de capacidade e menores níveis de ruído. Podem ser úteis em ambientes de alta temperatura ambiente e locais industriais com infraestrutura hídrica adequada. As unidades evaporativas são utilizadas em grandes sistemas de processamento de alimentos, armazenagem a frio e refrigeração industrial. Essas alternativas requerem mais infraestrutura de suporte do que os designs resfriados a ar. O Mercado de Unidades Condensadoras inclui os 3 tipos porque os requisitos do projeto variam por local, clima, acesso à água e carga de resfriamento.
Por Tipo de Compressor:
Sistemas Scroll Ganham Terreno em EficiênciaOs compressores alternativos detinham 40,2% da participação global de unidades condensadoras em 2026, enquanto os compressores scroll têm previsão de crescimento a um CAGR de 7,6% até 2032. Os designs alternativos mantêm uma ampla faixa operacional e uma posição de custo estabelecida. São compatíveis com muitos refrigerantes legados e mais recentes. Os sistemas scroll estão ganhando uso onde os compradores valorizam a compatibilidade com inversores e a eficiência em carga parcial. Um estudo de 2025 constatou que os compressores alternativos de velocidade variável enfrentam perdas no motor em baixas velocidades e perdas fluidodinâmicas em altas velocidades.
Os compressores de parafuso continuam relevantes para sistemas industriais de maior capacidade, incluindo instalações de amônia e de reforço de CO2. Os compressores rotativos são utilizados em aplicações residenciais e comerciais leves, onde o design compacto e o menor ruído são importantes. As variantes centrífugas são mais especializadas e têm sobreposição limitada com aplicações de unidades condensadoras compactas. Os padrões de eficiência e os requisitos de desempenho sazonal influenciam a seleção de compressores em mercados regulamentados. O Mercado de Unidades Condensadoras está se deslocando em direção à tecnologia de modulação à medida que os usuários buscam menores custos operacionais e saída de resfriamento mais responsiva.
Por Tipo de Refrigerante:
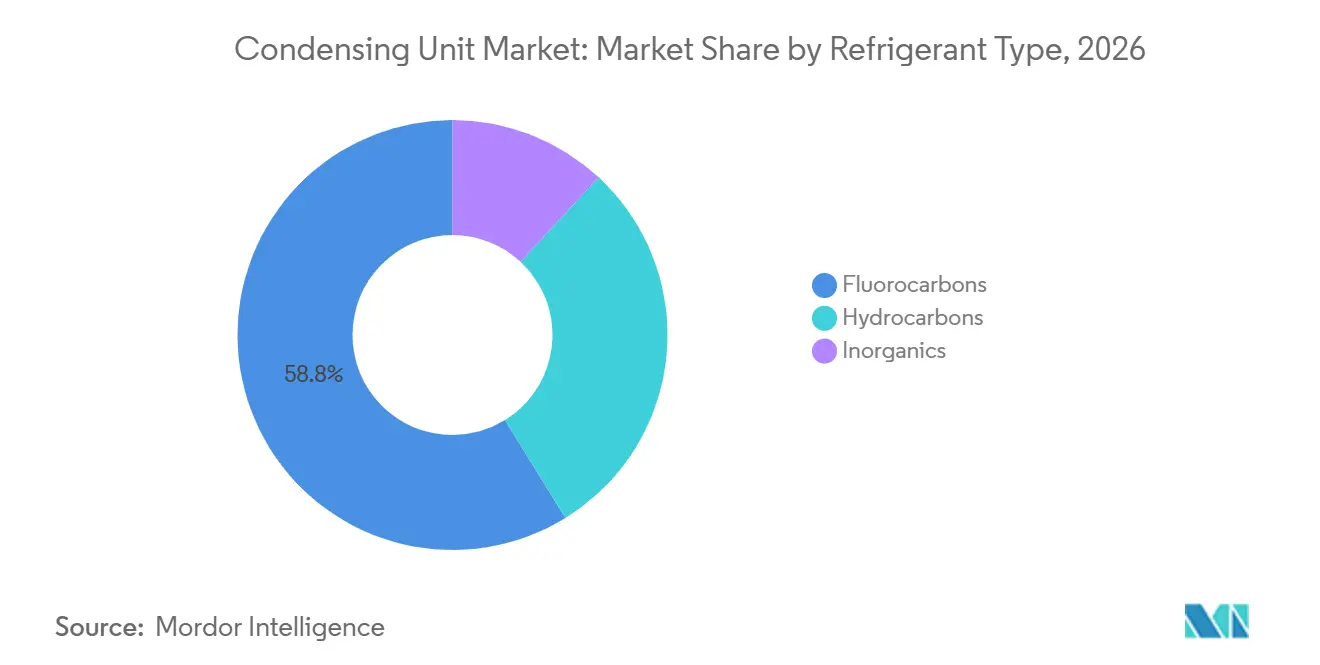
Hidrocarbonetos se Expandem enquanto Fluorocarbonos Mantêm a Base InstaladaOs fluorocarbonos detinham 58,8% da participação global de unidades condensadoras em 2026, enquanto os equipamentos de hidrocarbonetos têm previsão de crescimento a um CAGR de 8,1% até 2032. A demanda por fluorocarbonos continua sustentada pela base instalada e pelo uso de misturas HFO com menor potencial de aquecimento global. Os sistemas de hidrocarbonetos estão ganhando terreno em aplicações comerciais leves, particularmente aquelas que utilizam propano. O CO2 também está aumentando sua participação na refrigeração comercial de média e baixa temperatura. O quadro regulatório da UE está acelerando o afastamento dos gases de alto potencial de aquecimento global na manutenção e nas decisões de novos equipamentos.
Os refrigerantes inorgânicos, principalmente amônia e CO2, são importantes em grandes instalações industriais. Sua eficiência em escala pode superar a necessidade de práticas de manuseio mais especializadas. A seleção de materiais continua importante porque os sistemas de CO2 de alta pressão necessitam de componentes robustos. A Danfoss espera que os refrigerantes naturais se tornem cada vez mais importantes nos segmentos de HVACR na Europa e na América do Norte. O Mercado de Unidades Condensadoras continuará a conter refrigerantes de transição e alternativas naturais à medida que os operadores fazem escolhas de equipamentos com base no tamanho da aplicação, nos requisitos de segurança e na regulamentação.
Por Aplicação:
Refrigeração Comercial Permanece o Maior Caso de UsoA refrigeração comercial detinha 39,1% da participação global de unidades condensadoras em 2026, enquanto o ar-condicionado tem previsão de crescimento a um CAGR de 7,4% até 2032. Supermercados, lojas de conveniência, instalações de serviços alimentares e varejo farmacêutico sustentam a grande base de refrigeração comercial. O Conselho Norte-Americano de Refrigeração Sustentável reportou que 1.470 de mais de 2.000 novas lojas planejadas de 2025 a 2029 selecionaram um sistema de CO2 transcrítico. Esse padrão de seleção sustenta a demanda de substituição por equipamentos de refrigeração compatíveis. A demanda por ar-condicionado está crescendo com projetos de resfriamento de data centers e eletrificação de edifícios.
A refrigeração industrial, a refrigeração de transporte e o armazenamento a frio fornecem uma base substancial de demanda adicional. O armazenamento a frio de grau farmacêutico requer controle de temperatura mais rigoroso e funções de monitoramento. A refrigeração de transporte está começando a migrar para equipamentos elétricos para usos de armazenamento a frio estacionário. A Carrier Transicold introduziu o Vector 8200 totalmente elétrico para armazenamento a frio estacionário de reboques na América do Norte em agosto de 2026. O resfriamento de processos especializados também sustenta a demanda na extremidade superior da faixa de capacidade.
Por Usuário Final:
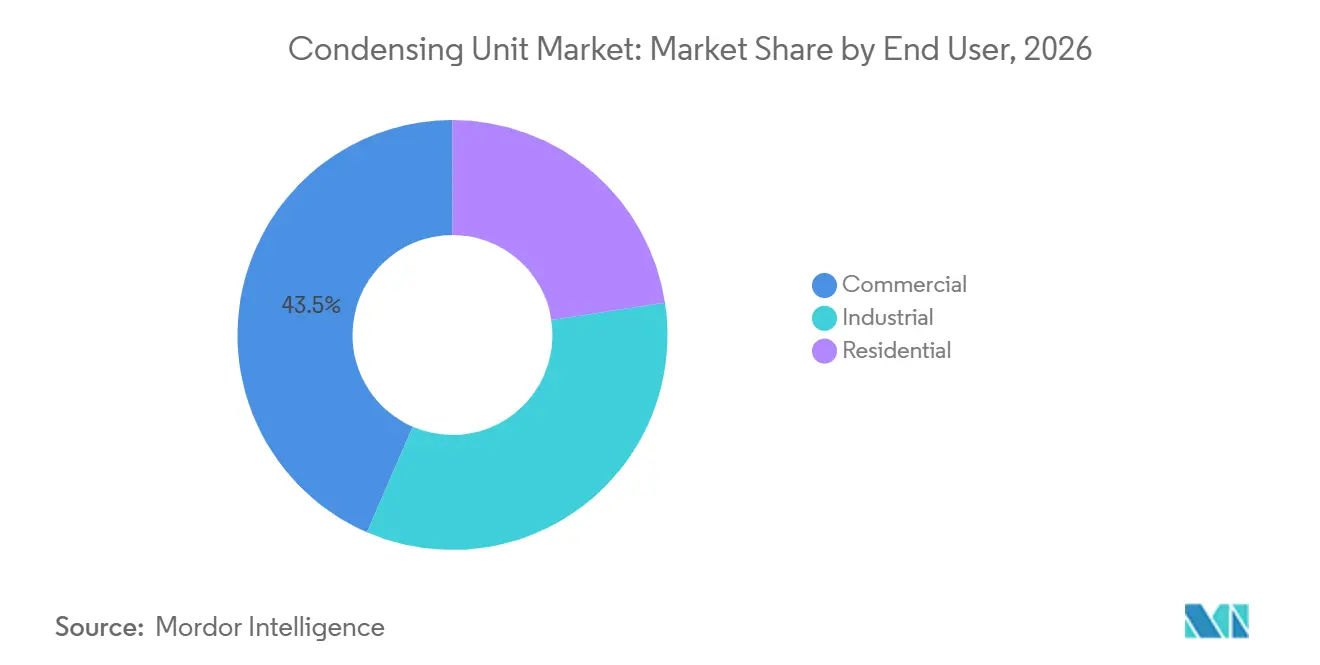
A Demanda Comercial é Ampla enquanto a Demanda Industrial Cresce Mais RapidamenteOs usuários finais comerciais detinham 43,5% da participação global de unidades condensadoras em 2026, enquanto os usuários finais industriais têm previsão de crescimento a um CAGR de 7,5% até 2032. Varejo alimentar, hotelaria, instalações de saúde e edifícios de escritórios compõem a base de clientes comerciais. A escala do parque de supermercados proporciona atividade recorrente de substituição e atualização. As decisões de equipamentos são cada vez mais moldadas pela disponibilidade de refrigerantes, consumo de energia e necessidades de conformidade. Esses fatores sustentam a demanda por sistemas com acionamento por inversor e prontos para refrigerantes naturais.
Os usuários industriais estão adicionando capacidade em produção de alimentos, fabricação farmacêutica, processamento químico e grandes centros de armazenamento a frio. Esses usuários estão considerando cada vez mais os custos operacionais ao longo da vida útil juntamente com o preço do equipamento. Os usuários residenciais representam uma proporção menor e utilizam principalmente sistemas menores resfriados a ar para aplicações de HVAC e câmaras frias. O crescimento urbano no Sudeste Asiático, na Índia e no Oriente Médio sustenta a demanda residencial gradual. O Mercado de Unidades Condensadoras atende esses grupos com diferentes tamanhos de produtos, controles e requisitos de instalação.
Por Capacidade de Resfriamento:
A Faixa de 10–50 kW Forma a Principal OportunidadeO segmento de 10–50 kW detinha 30,9% da participação global de unidades condensadoras em 2026 e tem previsão de crescimento a um CAGR de 7,8% até 2032. Essa faixa atende aos requisitos de lojas de conveniência, pequenos supermercados, postos de gasolina e câmaras frias industriais leves. Esses clientes estão substituindo equipamentos para melhorar a eficiência e atender aos requisitos de refrigerantes. A Danfoss lançou sua extensão de linha Optyma iCO2 em abril de 2026 com pontos de capacidade de 37 kW para média temperatura e 19 kW para baixa temperatura. O lançamento do produto atende diretamente às necessidades de refrigeração comercial nessa faixa.
A capacidade abaixo de 10 kW atende locais residenciais e comerciais muito pequenos, onde a sensibilidade ao custo permanece alta. A faixa de 50–100 kW atende operações de varejo de médio porte e serviços alimentares. Os sistemas de 100–300 kW e acima de 300 kW são utilizados por clientes comerciais e industriais maiores. Sistemas maiores também podem ser avaliados para recuperação de calor em vez de apenas resfriamento. Um estudo de 2026 sobre supermercados suecos estimou um potencial de recuperação de calor anual de 1.840 GWh em todo o parque nacional de supermercados.
Análise Geográfica
Mercado de Unidades Condensadoras da APAC
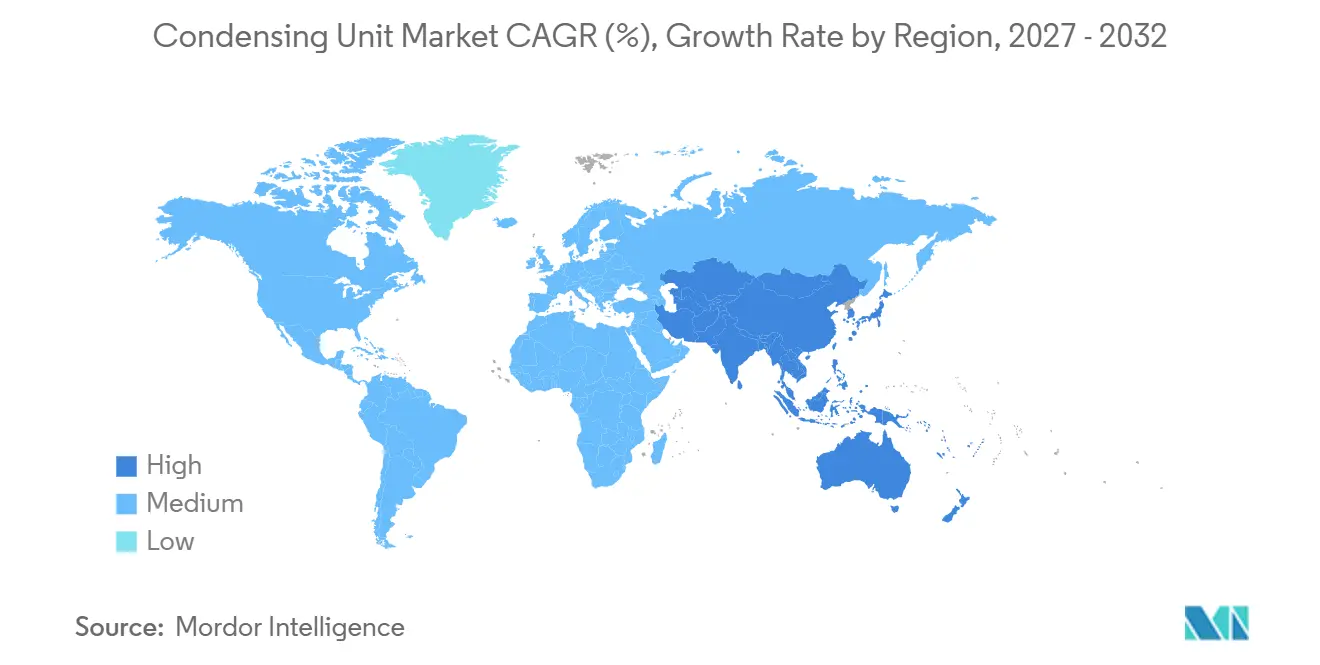
A Ásia-Pacífico detinha 37,5% da participação no Mercado de Unidades Condensadoras em 2026 e tem previsão de crescimento a um CAGR de 7,1% até 2032. A China é o principal polo regional de demanda por equipamentos de cadeia de frio, impulsionada pelo varejo moderno, armazenamento para e-commerce e fabricação farmacêutica. A Índia também está ampliando sua capacidade de processamento de alimentos e cadeia de frio por meio de apoio político a processadores de alimentos elegíveis. Vietnã, Tailândia e Indonésia estão gerando demanda à medida que os formatos de varejo moderno alcançam cidades menores. Os requisitos de eficiência energética do Japão favorecem produtos avançados de scroll e inversor que também podem ser comercializados em mercados de exportação.
Mercado de Unidades Condensadoras da América do Norte e Europa
A América do Norte e a Europa são importantes regiões de transição de equipamentos, pois as regulamentações sobre refrigerantes estão afetando diretamente os planos de substituição. Nos Estados Unidos, a Lei AIM e o programa de Transições Tecnológicas estão restringindo o uso de refrigerantes com maior GWP em equipamentos específicos. A Carrier anunciou em maio de 2025 um investimento adicional de 1 bilhão de USD em fabricação e pesquisa nos Estados Unidos, incluindo a expansão para bombas de calor e componentes avançados de refrigeração. Na Europa, a redução da cota de gases F está impulsionando a adoção de equipamentos com CO2 e hidrocarbonetos. Alemanha, Itália e Reino Unido continuam sendo mercados de transição ativos, enquanto a Europa Oriental avança dentro do mesmo marco regulatório.
Mercado de Unidades Condensadoras da América do Sul e MEA
A América do Sul e o Oriente Médio e África oferecem oportunidades adicionais de expansão para o Mercado de Unidades Condensadoras. A América Latina registrou um crescimento de 8,6% na capacidade da cadeia de frio em 2026, liderado por atividades ligadas às exportações de alimentos no Brasil, Argentina e Chile. O Abu Dhabi Food Hub firmou acordo em maio de 2026 para desenvolver uma instalação de cadeia de frio de 37.000 metros quadrados com a Axione Development, com previsão de conclusão no quarto trimestre de 2026. Essas regiões ainda apresentam uso significativo de equipamentos com fluorocarbonos, o que concede aos fornecedores tempo para desenvolver produtos com menor GWP que atendam às necessidades locais de custo e operação em altas temperaturas ambientes.
Cenário Competitivo
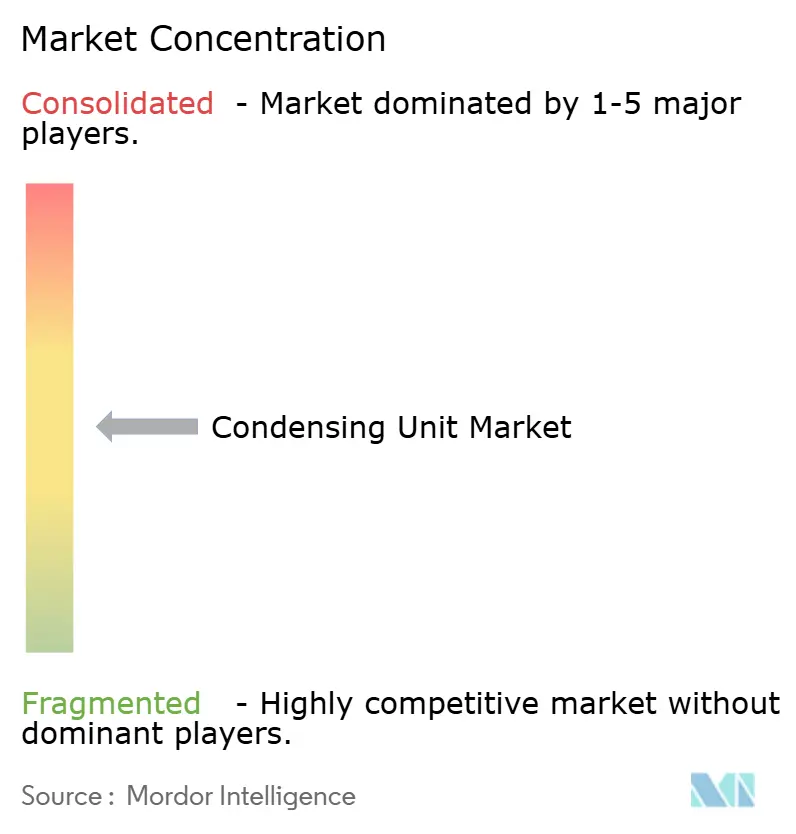
O Mercado de Unidades Condensadoras é moderadamente concentrado, e o mercado é liderado por grandes fornecedores multinacionais em aplicações comerciais e industriais, enquanto os concorrentes regionais permanecem importantes em equipamentos residenciais e comerciais leves. Carrier, Daikin, Mitsubishi Electric, Panasonic, Johnson Controls e GEA possuem amplos portfólios de refrigeração ou resfriamento. Suas estratégias em 2025 e 2026 se concentraram em refrigerantes naturais, resfriamento comercial e gerenciamento térmico de data centers. A Johnson Controls concluiu a venda de seu negócio de HVAC residencial e comercial leve para a Bosch em agosto de 2025, aumentando seu foco em edifícios comerciais e de missão crítica. Em seguida, concluiu a aquisição da Alloy Enterprises em maio de 2026 para adicionar tecnologia de resfriamento para data centers.
Os lançamentos de produtos mostram como os fornecedores estão respondendo à regulamentação e à demanda dos clientes. A Danfoss introduziu a unidade condensadora Optyma iCO2 de 37 kW MT e 19 kW LT em abril de 2026 para refrigeração comercial. A Hussmann introduziu uma solução completa de loja A2L na América do Norte durante abril de 2026, incluindo sistemas com compressor, unidades condensadoras e evaporadores. A BITZER apresentou sua família de unidades condensadoras ECOLITE CO2 em fevereiro de 2026 para quiosques, lojas de conveniência e supermercados. Essas ofertas dão aos clientes mais opções para cumprir as regulamentações de refrigerantes enquanto selecionam sistemas por capacidade e ambiente operacional.
A concorrência no Mercado de Unidades Condensadoras também depende da capacidade de serviço, do desempenho verificado e dos controles de produtos. Especialistas menores como Dorin, Frascold e SCM Frigo fornecem componentes que podem ser utilizados em montagens de terceiros. O monitoramento remoto e os diagnósticos integrados podem ajudar os fornecedores a apoiar clientes que enfrentam escassez de técnicos. A recuperação de calor pode melhorar a economia de sistemas maiores em regiões mais frias onde o calor recuperado tem uso prático. Os requisitos de certificação de organismos como AHRI e Eurovent podem dificultar a competição de fornecedores menores sem reivindicações de desempenho validadas. O Mercado de Unidades Condensadoras não possui participação combinada reportada para os principais fornecedores, portanto, uma medida de concentração baseada em participação não pode ser calculada a partir das informações fornecidas.
Líderes do Setor de Unidades Condensadoras
-
Emerson Electric Co.
-
Carrier Global Corporation
-
Danfoss A/S
-
GEA Group AG
-
BITZER SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Unidades Condensadoras Empresas cobertas neste relatório
- Baltimore Aircoil Company
- BITZER SE
- Blue Star Limited
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- Dorin S.p.A.
- Emerson Electric Co.
- EVAPCO, Inc.
- Frascold S.p.A.
- GEA Group AG
- Heatcraft Refrigeration Products LLC
- Hussmann Corporation
- Johnson Controls International plc
- LU-VE S.p.A.
- Mayekawa Mfg. Co., Ltd.
- Mitsubishi Electric Corporation
- Panasonic Holdings Corporation
- SCM Frigo S.p.A.
- Tecumseh Products Company LLC
Desenvolvimentos industriais recentes em Mercado de Unidades Condensadoras
- Agosto de 2026: A Carrier Transicold lançou o Vector 8200, uma unidade de refrigeração de transporte totalmente elétrica e sem motor para armazenamento a frio estacionário de reboques, agora disponível comercialmente na América do Norte. A unidade não utiliza diesel direto e suporta operação em múltiplas temperaturas, marcando uma mudança estrutural na refrigeração de reboques em direção ao armazenamento a frio estacionário alimentado pela rede elétrica.
- Julho de 2026: A Mitsubishi Electric anunciou o estabelecimento da MEHITS US, Inc., uma instalação de fabricação de equipamentos de resfriamento de TI no valor de 30 milhões de USD em Mason, Ohio, com previsão de início de produção em abril de 2027. O investimento tem como alvo o crescente mercado de sistemas de resfriamento para data centers nos Estados Unidos e expande a capacidade de serviço de engenharia à manutenção da empresa.
- Julho de 2026: A Mitsubishi Electric adquiriu os negócios de vendas, instalação e manutenção de HVAC dos grupos APAC e COMPAC nos Países Baixos para expandir sua presença em serviços de resfriamento para data centers e resfriamento de TI na Europa.
- Julho de 2026: A Daikin lançou o NEXIO Max, uma bomba de calor de cobertura com acionamento por inversor para aplicações comerciais leves na América do Norte, utilizando refrigerante R-32 de baixo potencial de aquecimento global e tecnologia de velocidade variável em capacidades de 5, 8,5 e 10 toneladas.
Escopo do Relatório Global do Mercado de Unidades Condensadoras
Uma unidade condensadora é um componente externo de um sistema de refrigeração ou ar-condicionado que remove o calor do refrigerante, convertendo-o de um gás de alta temperatura e alta pressão em um líquido de alta pressão. Normalmente consiste em um compressor, serpentina condensadora, ventilador do condensador, reservatório e controles associados. A unidade recebe vapor de refrigerante de baixa pressão do evaporador, comprime-o a uma pressão e temperatura mais altas e o passa pelo condensador, onde o calor é rejeitado para o ar ou água circundante. O refrigerante líquido resultante é então fornecido ao dispositivo de expansão e ao evaporador para continuar o ciclo de refrigeração.
O Mercado de Unidades Condensadoras é segmentado por tipo, compressor, refrigerante, aplicação, usuário final, capacidade de resfriamento e geografia. Por tipo, o mercado é segmentado em unidades condensadoras resfriadas a ar, resfriadas a água e evaporativas. Por tipo de compressor, o mercado é segmentado em compressores alternativos, scroll, de parafuso e rotativos. Por refrigerante, o mercado é segmentado em fluorocarbonos, hidrocarbonetos e refrigerantes inorgânicos. Por aplicação, o mercado é segmentado em aplicações comerciais, industriais, de transporte e outras. Por usuário final, o mercado é segmentado em usuários finais residenciais, comerciais, industriais e outros. Por capacidade de resfriamento, o mercado é segmentado em baixa, média e alta capacidade de resfriamento. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de unidades condensadoras em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Unidades Condensadoras Resfriadas a Ar |
| Unidades Condensadoras Resfriadas a Água |
| Unidades Condensadoras Evaporativas |
| Outros Tipos de Unidades Condensadoras |
| Compressores Alternativos |
| Compressores Scroll |
| Compressores de Parafuso |
| Compressores Rotativos |
| Outros Tipos de Compressores |
| Fluorocarbonos |
| Hidrocarbonetos |
| Inorgânicos |
| Refrigeração Comercial |
| Refrigeração Industrial |
| Refrigeração de Transporte |
| Ar-Condicionado |
| Armazenamento a Frio |
| Outras Aplicações |
| Residencial |
| Comercial |
| Industrial |
| Abaixo de 10 kW |
| 10–50 kW |
| 50–100 kW |
| 100–300 kW |
| Acima de 300 kW |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | Unidades Condensadoras Resfriadas a Ar | |
| Unidades Condensadoras Resfriadas a Água | ||
| Unidades Condensadoras Evaporativas | ||
| Outros Tipos de Unidades Condensadoras | ||
| Por Tipo de Compressor | Compressores Alternativos | |
| Compressores Scroll | ||
| Compressores de Parafuso | ||
| Compressores Rotativos | ||
| Outros Tipos de Compressores | ||
| Por Tipo de Refrigerante | Fluorocarbonos | |
| Hidrocarbonetos | ||
| Inorgânicos | ||
| Por Aplicação | Refrigeração Comercial | |
| Refrigeração Industrial | ||
| Refrigeração de Transporte | ||
| Ar-Condicionado | ||
| Armazenamento a Frio | ||
| Outras Aplicações | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Capacidade de Resfriamento | Abaixo de 10 kW | |
| 10–50 kW | ||
| 50–100 kW | ||
| 100–300 kW | ||
| Acima de 300 kW | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para o Mercado de Unidades Condensadoras?
O Mercado de Unidades Condensadoras tem previsão de atingir 73,6 bilhões de USD até 2032, crescendo a um CAGR de 6,84% a partir de 2027.
Qual tipo de unidade condensadora tem a maior participação?
As unidades resfriadas a ar lideraram com 56,4% de participação em 2026 e têm previsão de crescimento a um CAGR de 7,2% até 2032.
Qual categoria de refrigerante está crescendo mais rapidamente?
Os hidrocarbonetos têm previsão de crescimento a um CAGR de 8,1% até 2032, a maior taxa entre as categorias de refrigerantes.
O que está impulsionando a substituição de equipamentos de refrigeração?
As regulamentações de redução gradual de refrigerantes, os investimentos em cadeia de frio e as necessidades de eficiência energética estão aumentando a demanda de substituição.
Qual aplicação lidera a demanda por unidades condensadoras?
A refrigeração comercial detinha 39,1% de participação em 2026, enquanto o ar-condicionado tem previsão de crescimento a um CAGR de 7,4%.
Qual faixa de capacidade de resfriamento está crescendo mais rapidamente?
A faixa de 10–50 kW detinha 30,9% de participação em 2026 e tem previsão de expansão a um CAGR de 7,8% até 2032.