
Marktgröße und Marktanteil für Kondensationseinheiten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 52.86 Milliarden US-Dollar |
| Marktgröße (2032) | 73.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kondensationseinheiten von Mordor Intelligence
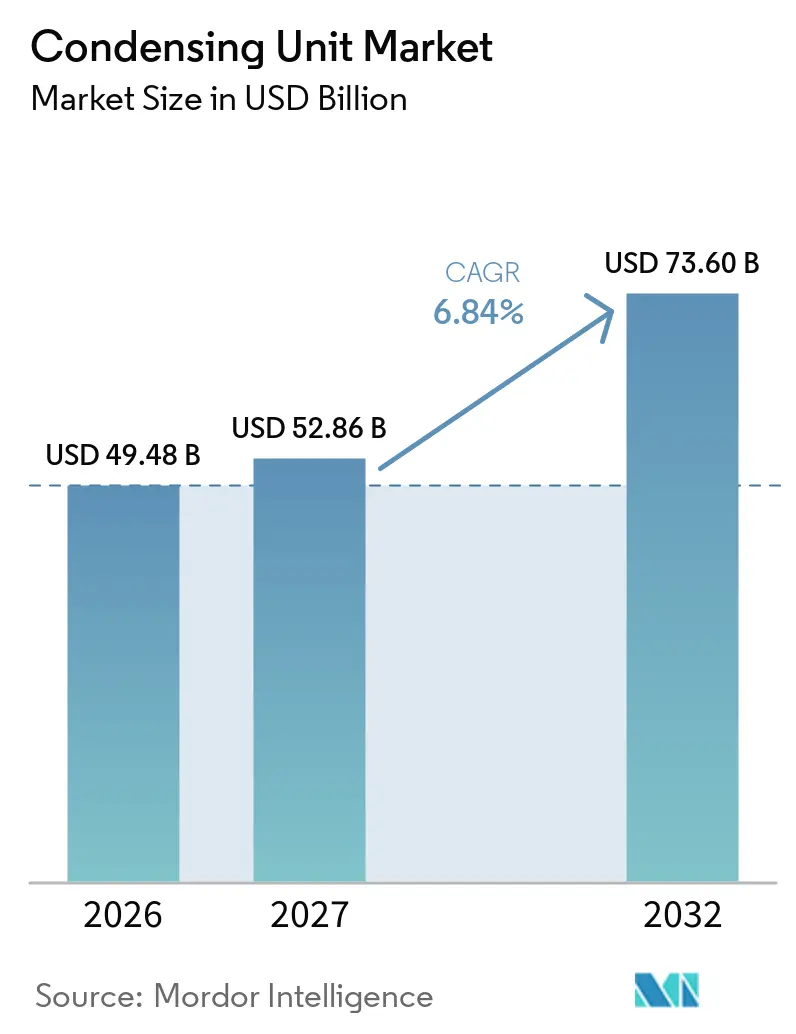
Die Marktgröße für Kondensationseinheiten wurde im Jahr 2026 auf 49,48 Milliarden USD geschätzt und soll von 52,86 Milliarden USD im Jahr 2027 auf 73,60 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,84 % während des Prognosezeitraums (2027–2032). Investitionen in die Kühlkette und Kältemittelvorschriften schaffen Ersatzbedarf im Markt für Kondensationseinheiten in den Bereichen Lebensmitteleinzelhandel, pharmazeutische Logistik, Industrieanlagen und Transportkühlung. Das EU-F-Gas-Rahmenwerk schränkt ab Januar 2025 die Wartung von Kälteanlagen mit fluorierten Gasen mit einem Treibhauspotenzial von 2.500 oder mehr ein, was den Bedarf an Geräten mit niedrigerem Treibhauspotenzial erhöht hat. Der Markt für Kondensationseinheiten wird auch durch höhere Kühllasten in Rechenzentren und die Elektrifizierung von Gebäuden gestützt, die die Nachfrage über konventionelle Kühlanwendungen hinaus ausweiten. Gerätehersteller im Markt für Kondensationseinheiten reagieren mit Systemen für natürliche Kältemittel, wechselrichterkompatiblen Produkten und Ferndiagnosefunktionen, die den Wartungsaufwand reduzieren. Diese Bedingungen schaffen Marktchancen für Kondensationseinheiten im mittleren Leistungsbereich, bei Nachrüstprojekten und bei Systemen, die in verschiedenen Klimazonen zuverlässig betrieben werden können.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten luftgekühlte Einheiten im Jahr 2026 einen Umsatzanteil von 56,4 % und sollen bis 2032 mit einem CAGR von 7,2 % wachsen.
- Nach Verdichtertyp hielten Hubkolbenverdichter im Jahr 2026 einen Umsatzanteil von 40,2 %, während Scrollverdichter bis 2032 mit einem CAGR von 7,6 % wachsen sollen.
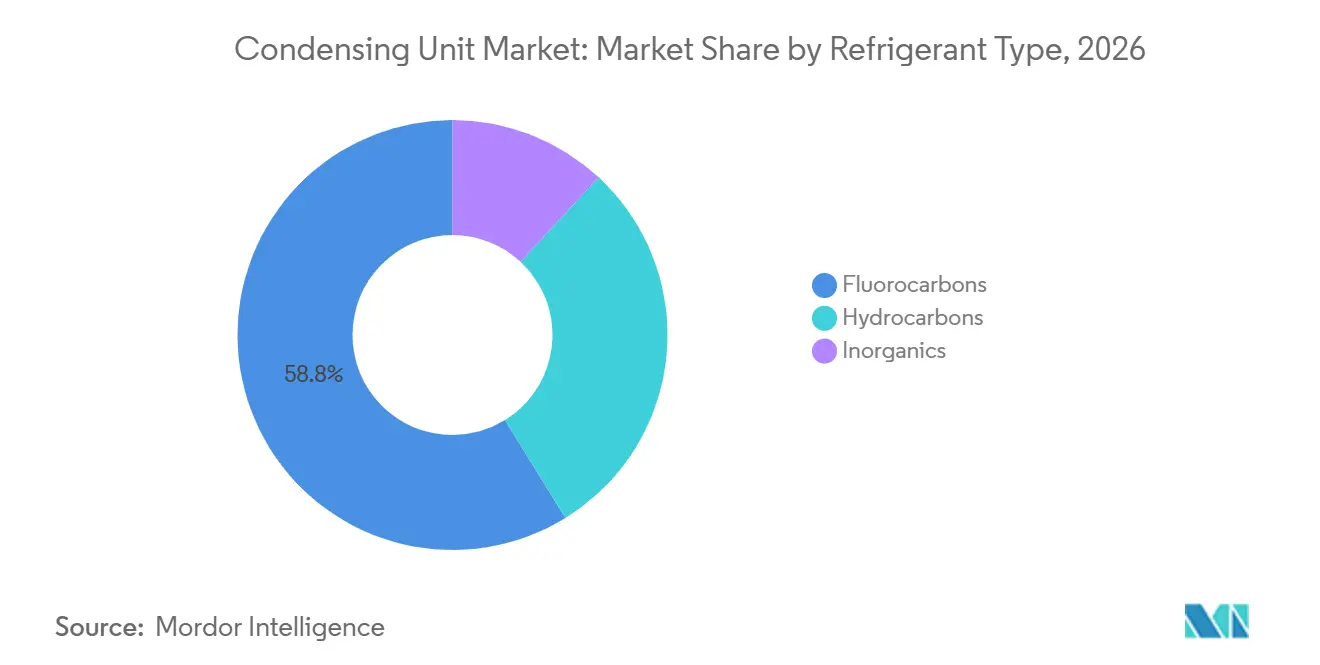
- Nach Kältemitteltyp hielten Fluorkohlenwasserstoffe im Jahr 2026 einen Umsatzanteil von 58,8 %, während Kohlenwasserstoffe bis 2032 mit einem CAGR von 8,1 % wachsen sollen.
- Nach Anwendung hielt die gewerbliche Kühlung im Jahr 2026 einen Umsatzanteil von 39,1 %, während die Klimatisierung bis 2032 mit einem CAGR von 7,4 % wachsen soll.
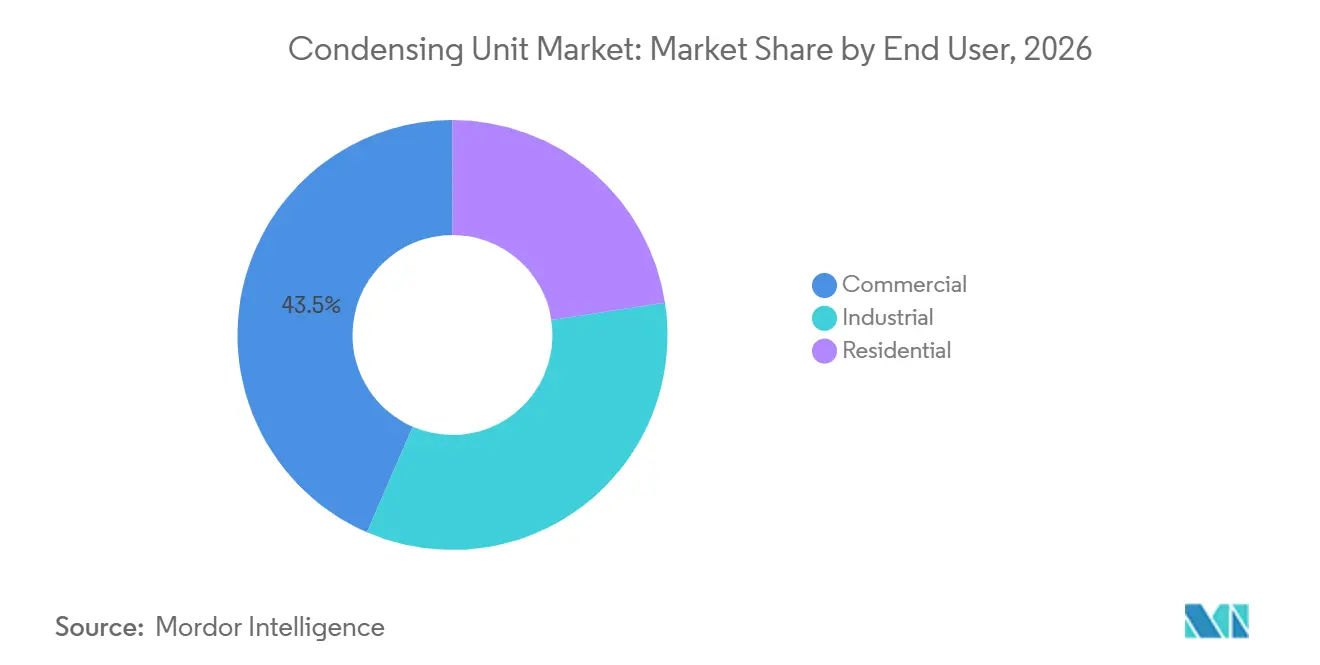
- Nach Endnutzer hielten gewerbliche Nutzer im Jahr 2026 einen Umsatzanteil von 43,5 %, während industrielle Nutzer bis 2032 mit einem CAGR von 7,5 % wachsen sollen.
- Nach Kühlleistung hielt das Segment 10–50 kW im Jahr 2026 einen Umsatzanteil von 30,9 % und soll bis 2032 mit einem CAGR von 7,8 % wachsen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 37,5 % und soll bis 2032 mit einem CAGR von 7,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Kühlketteninfrastruktur und des Lebensmitteleinzelhandels | +1.60% | Global, mit konzentrierten Ausgaben im asiatisch-pazifischen Raum, Lateinamerika und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Kältemittelausstieg und Ersatz durch Geräte mit niedrigem Treibhauspotenzial | +1.30% | EU und Nordamerika vorrangig; Ausstrahlungseffekte auf den asiatisch-pazifischen Raum durch Beschaffung multinationaler Unternehmen | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Wachstum gewerblicher Kühlung und Rechenzentrumsanwendungen | +1.10% | Global, mit hoher Intensität in Nordamerika, dem asiatisch-pazifischen Raum und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Einführung energieeffizienter Systeme mit variabler Drehzahl und Wechselrichtertechnologie | +0.90% | Global; regulierungsgetrieben in der EU und Nordamerika; kostengetrieben im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Händlergeführte Beschaffungsstandards für natürliche Kältemittel | +0.50% | Nordamerika und Westeuropa, mit frühen Gewinnen in Japan und Australien | Mittel- bis langfristig (3–5 Jahre) |
| Integration von Wärmerückgewinnung in Kälteanlagen | +0.30% | Nord- und Mitteleuropa; Vorreitermärkte in Skandinavien und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Kühlketteninfrastruktur und des Lebensmitteleinzelhandels
Der Aufbau von Kühlketten unterstützt die Nachfrage nach Einheiten in temperaturkontrollierten Lagern, der Lebensmittelverteilung und Einzelhandelseinrichtungen. Die Global Cold Chain Alliance meldete im Jahr 2026 eine temperaturkontrollierte Lagerkapazität von 7,76 Milliarden Kubikfuß bei ihren globalen Top-25-Betreibern, während Lateinamerika ein Wachstum von 8,6 % verzeichnete[1]. Americold Realty Trust und EQT kündigten im Mai 2026 ein nordamerikanisches Kaltlagervorhaben im Wert von 1,3 Milliarden USD an, das 124 Millionen Kubikfuß US-Kapazität umfasst. Solche Projekte erfordern Kälteanlagen in mehreren Temperaturbereichen und unterstützen Bestellungen für Kompaktsysteme. Die pharmazeutische Distribution erhöht die Nachfrage nach kompakten Geräten mit stabiler Temperaturleistung und Überwachungsfunktionen. Der Markt für Kondensationseinheiten profitiert daher, wenn Logistikinvestoren Kapazitäten aufbauen und wenn Einzelhändler ältere Kälteanlagen ersetzen.
Kältemittelausstieg und Ersatz durch Geräte mit niedrigem Treibhauspotenzial
Die Kältemittelpolitik verlagert aufgeschobene Ersatzaktivitäten in aktuelle Beschaffungszyklen. Die US-amerikanische Umweltschutzbehörde erklärt, dass das AIM-Gesetz eine Reduzierung der Produktion und des Verbrauchs von Fluorkohlenwasserstoffen um 85 % bis 2036 vorschreibt, und ihr Programm zur Technologietransition schränkt den Einsatz von Kältemitteln mit höherem Treibhauspotenzial in bestimmten Geräten ein. Die EU-Verordnung legt eine HFC-Quote von 42,9 Millionen Tonnen CO2-Äquivalent für 2025 und 2026 fest, verglichen mit 82,3 Millionen Tonnen im Jahr 2023. Die Vorschriften erhöhen den Wert von Produktportfolios auf Basis von CO2, Kohlenwasserstoffen und Mischungen mit niedrigerem Treibhauspotenzial. Hersteller mit etablierten konformen Geräten können Kunden bedienen, die künftige Kältemittelbeschränkungen vermeiden müssen. Der Markt für Kondensationseinheiten ist betroffen, da Gerätekäufer Compliance-Planung mit normalen Ersatzplänen kombinieren.
Wachstum gewerblicher Kühlung und Rechenzentrumsanwendungen
Die Nachfrage nach gewerblicher Kühlung weitet sich aus, da Rechenzentren ein umfangreicheres thermisches Management auf Standortebene benötigen. Johnson Controls erwarb Alloy Enterprises im Mai 2026, um sein Portfolio für das thermische Management von Rechenzentren zu stärken. Mitsubishi Electric kündigte im Juli 2026 eine IT-Kühlgeräteanlage im Wert von 30 Millionen USD in Ohio an, mit geplantem Produktionsbeginn im April 2027. Diese Maßnahmen zeigen, dass Lieferanten Kapazitäten rund um Kühlsysteme für Rechenzentren aufbauen. Modulare und Edge-Anlagen können verteilte Geräte bevorzugen, bei denen schnelle Installation und lokale Backup-Kapazität wichtig sind. Der Markt für Kondensationseinheiten kann von diesem Wandel profitieren, da Kompaktsysteme Kühllasten abdecken, die nicht immer eine zentralisierte Kältemaschine erfordern.
Einführung energieeffizienter Systeme mit variabler Drehzahl und Wechselrichtertechnologie
Die Technologie mit variabler Drehzahl gewinnt zunehmend an Bedeutung, wo sich Kühllasten im Tagesverlauf ändern. Danfoss gibt an, dass Wechselrichterverdichtersysteme im Vergleich zu Festdrehzahlsystemen unter typischen Teillastbedingungen die jährlichen Energiekosten um 30 % oder mehr senken können[2]. CalNEXT-Feldversuche ergaben durchschnittliche Energieeinsparungen von 20 % bis 22 %, nachdem Frequenzumrichter an validierten Festdrehzahl-Verdichterstandorten nachgerüstet wurden[3]. Dies stärkt die Nachfrage nach Geräten, die ihre Leistung enger an die Last anpassen können. Scroll-Plattformen sind gut positioniert, da ihr Design mit dem Wechselrichterbetrieb und einer breiten Kapazitätsmodulation kompatibel ist. Der Markt für Kondensationseinheiten profitiert, wenn Betreiber Geräte anhand von Energieverbrauch und Nutzungsdauer statt allein nach dem Kaufpreis bewerten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition für Systeme mit niedrigem Treibhauspotenzial und natürlichen Kältemitteln | -1.50% | Global, am stärksten in preissensiblen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Kältetechnikern | -1.00% | Nordamerika, Westeuropa, Australien; aufkommende Engpässe in Südostasien | Mittelfristig (2–4 Jahre) |
| Sicherheitsanforderungen für Hochdruck und Entflammbarkeit | -0.70% | Global; am stärksten in Märkten ohne etablierte Normen für den Umgang mit CO₂/Kohlenwasserstoffen | Langfristig (≥ 4 Jahre) |
| Volatilität bei Kupfer-, Aluminium- und Elektronikkomponentenkosten | -0.90% | Global; ausgeprägt in Regionen mit begrenzter inländischer Metallraffinierungskapazität | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition für Systeme mit niedrigem Treibhauspotenzial und natürlichen Kältemitteln
Systeme mit natürlichen Kältemitteln können eine höhere Anfangsinvestition erfordern als herkömmliche HFC-Geräte. Danfoss beschreibt seine CO2-Kälteplattform als Geräte für mittel- und tieftemperierte Anwendungen, bei denen das Systemdesign die Betriebsanforderungen von R744 berücksichtigen muss. Hochdruckkomponenten und Spezialanordnungen können die Kosten von CO2-Installationen erhöhen. Kohlenwasserstoffsysteme erfordern ebenfalls Design- und Sicherheitspraktiken, die die Projektkomplexität erhöhen können. Große Einzelhandelsketten können Energieeinsparungen und Kältemittel-Compliance über die Systemlebensdauer bewerten, während kleinere Betreiber häufig stärker auf die Anfangskosten achten. Der Markt für Kondensationseinheiten könnte daher bei großen Betreibern schneller wachsen als bei unabhängigen Geschäften und kleinen regionalen Kunden.
Mangel an qualifizierten Kältetechnikern
Eine begrenzte Technikerbasis kann die Installation und Wartung fortschrittlicher Kälteanlagen verlangsamen. Das US-amerikanische Amt für Arbeitsstatistik prognostiziert für den Zeitraum 2024 bis 2034 jährlich 40.100 offene Stellen für Heizungs-, Klima- und Kältemechaniker sowie Installateure[4]. Der North American Sustainable Refrigeration Council beschrieb einen Arbeitskräftezyklus, bei dem schwierige Arbeitszeiten zur Fluktuation beitragen und den Arbeitskräftemangel vertiefen. Der Mangel ist besonders relevant für CO2- und Kohlenwasserstoffsysteme, die geschultes Personal für die Inbetriebnahme und Wartung benötigen. Lieferanten können einen Teil dieses Engpasses durch einfachere Inbetriebnahme, integrierte Diagnose und Fernüberwachung beheben. Der Markt für Kondensationseinheiten hat ein größeres Potenzial, wo das Gerätedesign den Bedarf an spezialisierter Feldarbeit reduziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Luftgekühlte Einheiten führen die Nachfrage über alle Anwendungen hinweg anLuftgekühlte Einheiten hielten im Jahr 2026 einen Marktanteil von 56,4 % im Markt für Kondensationseinheiten und sollen bis 2032 mit einem CAGR von 7,2 % wachsen. Ihre Position spiegelt eine vergleichsweise einfache Installation und den Wegfall einer Wasserversorgungsanforderung wider. Sie werden in Supermärkten, Kühlräumen, Dach-HLK-Installationen und modularen Kühlsystemen eingesetzt. Ihre breite Eignung für verschiedene Klimazonen und Gebäudetypen unterstützt die Ersatz- und Neubaunachfrage. Europäische Lebensmittelhändler weiten auch CO2-Kälteinstallationen aus, da die F-Gas-Anforderungen strenger werden.
Wassergekühlte Einheiten dienen Anwendungen, bei denen Betreiber Kapazitätskontrolle und niedrigere Geräuschpegel benötigen. Sie können in Umgebungen mit hoher Umgebungstemperatur und Industriestandorten mit geeigneter Wasserinfrastruktur nützlich sein. Verdunstungseinheiten werden für große Lebensmittelverarbeitungs-, Kaltlager- und Industriekälteanlagen eingesetzt. Diese Alternativen erfordern mehr unterstützende Infrastruktur als luftgekühlte Designs. Der Markt für Kondensationseinheiten umfasst alle 3 Typen, da die Projektanforderungen je nach Standort, Klima, Wasserzugang und Kühllast variieren.
Nach Verdichtertyp:
Scroll-Systeme gewinnen durch Effizienz an BodenHubkolbenverdichter hielten im Jahr 2026 einen Anteil von 40,2 % am globalen Markt für Kondensationseinheiten, während Scrollverdichter bis 2032 mit einem CAGR von 7,6 % wachsen sollen. Hubkolbendesigns behalten einen breiten Betriebsbereich und eine etablierte Kostenposition. Sie sind mit vielen herkömmlichen und neueren Kältemitteln kompatibel. Scroll-Systeme gewinnen an Einsatz, wo Käufer Wechselrichterkompatibilität und Teillasteffizienz schätzen. Eine Studie aus dem Jahr 2025 ergab, dass Hubkolbenverdichter mit variabler Drehzahl bei niedrigen Drehzahlen Motorverluste und bei hohen Drehzahlen strömungsdynamische Verluste aufweisen.
Schraubenverdichter bleiben für Industriesysteme mit höherer Kapazität relevant, einschließlich Ammoniak- und CO2-Booster-Installationen. Rotationsverdichter werden in Wohn- und leichten Gewerbeanwendungen eingesetzt, bei denen kompaktes Design und geringere Geräuschentwicklung wichtig sind. Zentrifugalvarianten sind spezialisierter und haben eine begrenzte Überschneidung mit Anwendungen für verpackte Kondensationseinheiten. Effizienzstandards und saisonale Leistungsanforderungen beeinflussen die Verdichterauswahl in regulierten Märkten. Der Markt für Kondensationseinheiten verlagert sich in Richtung modulierender Technologie, da Nutzer niedrigere Betriebskosten und eine reaktionsfähigere Kühlleistung anstreben.
Nach Kältemitteltyp:
Kohlenwasserstoffe expandieren, während Fluorkohlenwasserstoffe die installierte Basis haltenFluorkohlenwasserstoffe hielten im Jahr 2026 einen Anteil von 58,8 % am globalen Markt für Kondensationseinheiten, während Kohlenwasserstoffgeräte bis 2032 mit einem CAGR von 8,1 % wachsen sollen. Die Nachfrage nach Fluorkohlenwasserstoffen wird weiterhin durch die installierte Basis und den Einsatz von HFO-Mischungen mit niedrigerem Treibhauspotenzial gestützt. Kohlenwasserstoffsysteme gewinnen in leichten Gewerbeanwendungen an Boden, insbesondere bei solchen, die Propan verwenden. CO2 übernimmt ebenfalls eine zunehmende Rolle in der mittel- und tieftemperierten gewerblichen Kühlung. Der EU-Regulierungsrahmen beschleunigt den Übergang weg von Gasen mit hohem Treibhauspotenzial bei der Wartung und bei Entscheidungen für neue Geräte.
Anorganische Kältemittel, hauptsächlich Ammoniak und CO2, sind in großen Industrieanlagen wichtig. Ihre Effizienz im großen Maßstab kann den Bedarf an spezialisierteren Handhabungspraktiken überwiegen. Die Materialauswahl bleibt wichtig, da Hochdruck-CO2-Systeme robuste Komponenten benötigen. Danfoss erwartet, dass natürliche Kältemittel in HVACR-Segmenten in Europa und Nordamerika zunehmend wichtiger werden. Der Markt für Kondensationseinheiten wird weiterhin Übergangskältemittel und natürliche Alternativen enthalten, da Betreiber Geräteentscheidungen auf der Grundlage von Anwendungsgröße, Sicherheitsanforderungen und Regulierung treffen.
Nach Anwendung:
Gewerbliche Kühlung bleibt der größte AnwendungsfallDie gewerbliche Kühlung hielt im Jahr 2026 einen Anteil von 39,1 % am globalen Markt für Kondensationseinheiten, während die Klimatisierung bis 2032 mit einem CAGR von 7,4 % wachsen soll. Supermärkte, Convenience-Stores, Gastronomieeinrichtungen und der pharmazeutische Einzelhandel stützen die große gewerbliche Kühlbasis. Der North American Sustainable Refrigeration Council berichtete, dass 1.470 von mehr als 2.000 geplanten neuen Geschäften von 2025 bis 2029 ein transkritisches CO2-System ausgewählt haben. Dieses Auswahlmuster unterstützt die Ersatznachfrage nach konformen Kälteanlagen. Die Nachfrage nach Klimatisierung gewinnt durch Rechenzentrumskühlungs- und Gebäudeelektrifizierungsprojekte.
Industriekühlung, Transportkühlung und Kaltlagerung bilden eine erhebliche Basis zusätzlicher Nachfrage. Pharmazeutische Kaltlagerung erfordert engere Temperaturkontrolle und Überwachungsfunktionen. Die Transportkühlung beginnt sich für stationäre Kaltlageranwendungen in Richtung elektrischer Geräte zu verlagern. Carrier Transicold führte im August 2026 die vollelektrische Vector 8200 für stationäre Trailer-Kaltlagerung in Nordamerika ein. Spezialisierte Prozesskühlung unterstützt ebenfalls die Nachfrage im oberen Leistungsbereich.
Nach Endnutzer:
Gewerbliche Nachfrage ist breit, während industrielle Nachfrage schneller wächstGewerbliche Endnutzer hielten im Jahr 2026 einen Anteil von 43,5 % am globalen Markt für Kondensationseinheiten, während industrielle Endnutzer bis 2032 mit einem CAGR von 7,5 % wachsen sollen. Lebensmitteleinzelhandel, Gastgewerbe, Gesundheitseinrichtungen und Bürogebäude bilden die gewerbliche Kundenbasis. Der Umfang des Supermarktbestands sorgt für wiederkehrende Ersatz- und Modernisierungsaktivitäten. Geräteentscheidungen werden zunehmend durch Kältemittelverfügbarkeit, Energieverbrauch und Compliance-Anforderungen geprägt. Diese Faktoren unterstützen die Nachfrage nach wechselrichtergetriebenen und für natürliche Kältemittel geeigneten Systemen.
Industrielle Nutzer bauen Kapazitäten in der Lebensmittelproduktion, der pharmazeutischen Herstellung, der chemischen Verarbeitung und in großen Kaltlager-Hubs auf. Diese Nutzer berücksichtigen zunehmend die Betriebskosten über die Lebensdauer neben dem Gerätepreis. Wohnnutzer stellen einen kleineren Anteil dar und verwenden hauptsächlich kleinere luftgekühlte Systeme für HLK- und Kühlraumanwendungen. Städtisches Wachstum in Südostasien, Indien und dem Nahen Osten unterstützt eine schrittweise Wohnnachfrage. Der Markt für Kondensationseinheiten bedient diese Gruppen mit unterschiedlichen Produktgrößen, Steuerungen und Installationsanforderungen.
Nach Kühlleistung:
Der Bereich 10–50 kW bildet die KernchanceDas Segment 10–50 kW hielt im Jahr 2026 einen Anteil von 30,9 % am globalen Markt für Kondensationseinheiten und soll bis 2032 mit einem CAGR von 7,8 % wachsen. Dieser Bereich entspricht den Anforderungen von Convenience-Stores, kleinen Supermärkten, Tankstellen und leicht-industriellen Kühlräumen. Diese Kunden ersetzen Geräte, um die Effizienz zu verbessern und Kältemittelanforderungen zu erfüllen. Danfoss erweiterte im April 2026 seine Optyma iCO2-Reihe mit Kapazitätspunkten von 37 kW für mittlere Temperaturen und 19 kW für tiefe Temperaturen. Die Produkteinführung adressiert direkt den gewerblichen Kühlbedarf in diesem Bereich.
Kapazitäten unter 10 kW bedienen Wohn- und sehr kleine Gewerbestandorte, bei denen die Kostensensitivität hoch bleibt. Das Band 50–100 kW bedient mittelgroße Einzelhandels- und Gastronomiebetriebe. Systeme von 100–300 kW und über 300 kW werden von größeren gewerblichen und industriellen Kunden eingesetzt. Größere Systeme können auch für die Wärmerückgewinnung statt nur für die Kühlung bewertet werden. Eine Studie aus dem Jahr 2026 über schwedische Lebensmittelgeschäfte schätzte ein jährliches rückgewinnbares Wärmepotenzial von 1.840 GWh im nationalen Lebensmittelbestand.
Geografische Analyse
APAC-Kondensatoreinheit-Markt
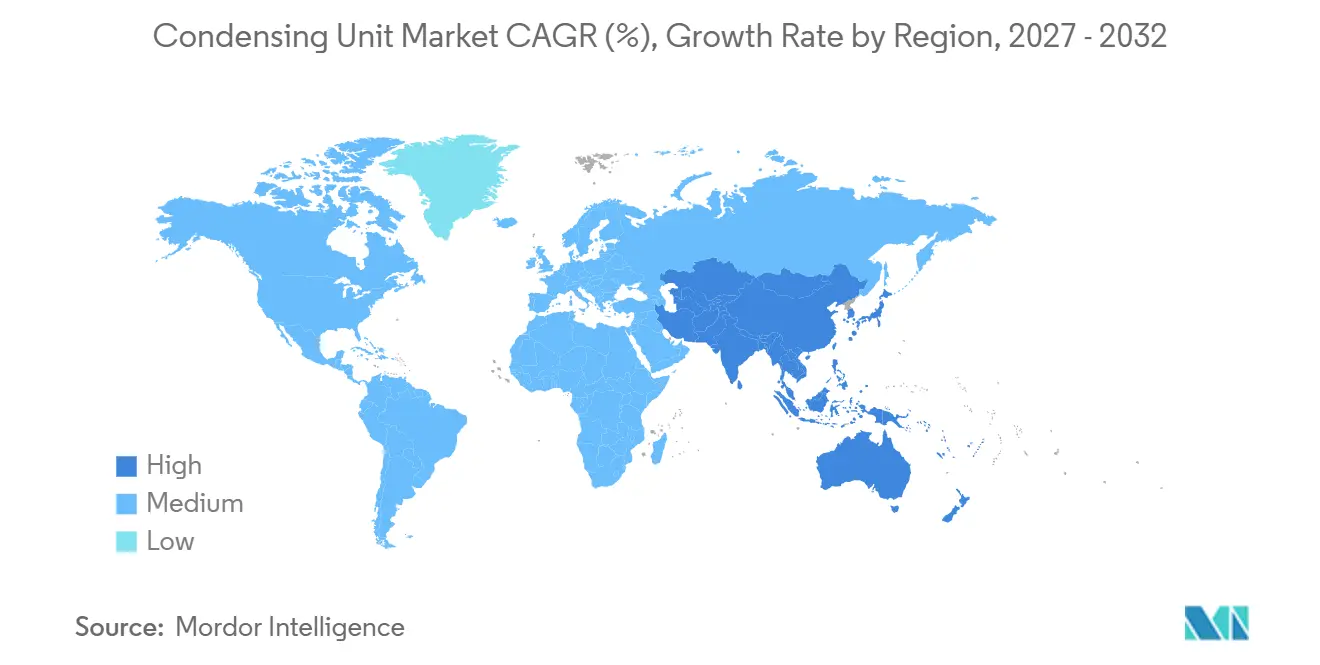
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 37,5 % am Kondensatoreinheit-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 7,1 % wachsen. China ist der regionale Anker für die Nachfrage nach Kühlkettengeräten aufgrund des modernen Einzelhandels, der E-Commerce-Lagerung und der pharmazeutischen Fertigung. Indien baut ebenfalls Kapazitäten in der Lebensmittelverarbeitung und Kühlkette durch politische Unterstützung für förderfähige Lebensmittelverarbeiter aus. Vietnam, Thailand und Indonesien erzeugen Nachfrage, da moderne Einzelhandelsformate kleinere Städte erreichen. Japans Energieeffizienzanforderungen unterstützen fortschrittliche Scroll- und Inverterprodukte, die auch auf Exportmärkten verkauft werden können.
Nordamerika und Europa Kondensatoreinheit-Markt
Nordamerika und Europa sind bedeutende Regionen für den Geräteübergang, da Kältemittelvorschriften die Austauschpläne direkt beeinflussen. In den Vereinigten Staaten schränken der AIM Act und das Technology Transitions-Programm die Verwendung von Kältemitteln mit höherem GWP in bestimmten Geräten ein. Carrier kündigte im Mai 2025 zusätzliche Investitionen von 1 Milliarde USD in die US-amerikanische Fertigung und Forschung an, einschließlich der Erweiterung für Wärmepumpen und fortschrittliche Kältekomponenten. In Europa unterstützt die F-Gas-Quotenreduzierung die Einführung von CO2- und Kohlenwasserstoffgeräten. Deutschland, Italien und das Vereinigte Königreich bleiben aktive Übergangsmärkte, während Osteuropa im Rahmen desselben Regelwerks Fortschritte macht.
Südamerika und MEA Kondensatoreinheit-Markt
Südamerika sowie der Nahe Osten und Afrika bieten weitere Expansionsmöglichkeiten für den Kondensatoreinheit-Markt. Lateinamerika verzeichnete im Jahr 2026 ein Wachstum der Kühlkettenkapazität von 8,6 %, angeführt von Aktivitäten im Zusammenhang mit Lebensmittelexporten aus Brasilien, Argentinien und Chile. Abu Dhabi Food Hub vereinbarte im Mai 2026 mit Axione Development die Entwicklung einer 37.000 Quadratmeter großen Kühlkettenanlage mit geplantem Betriebsbeginn im vierten Quartal 2026. In diesen Regionen werden nach wie vor erhebliche Mengen an Fluorkohlenwasserstoff-Geräten eingesetzt. Dies gibt den Lieferanten Zeit, Produkte mit niedrigerem GWP zu entwickeln, die den lokalen Kosten- und Hochumgebungstemperaturanforderungen entsprechen.
Wettbewerbslandschaft
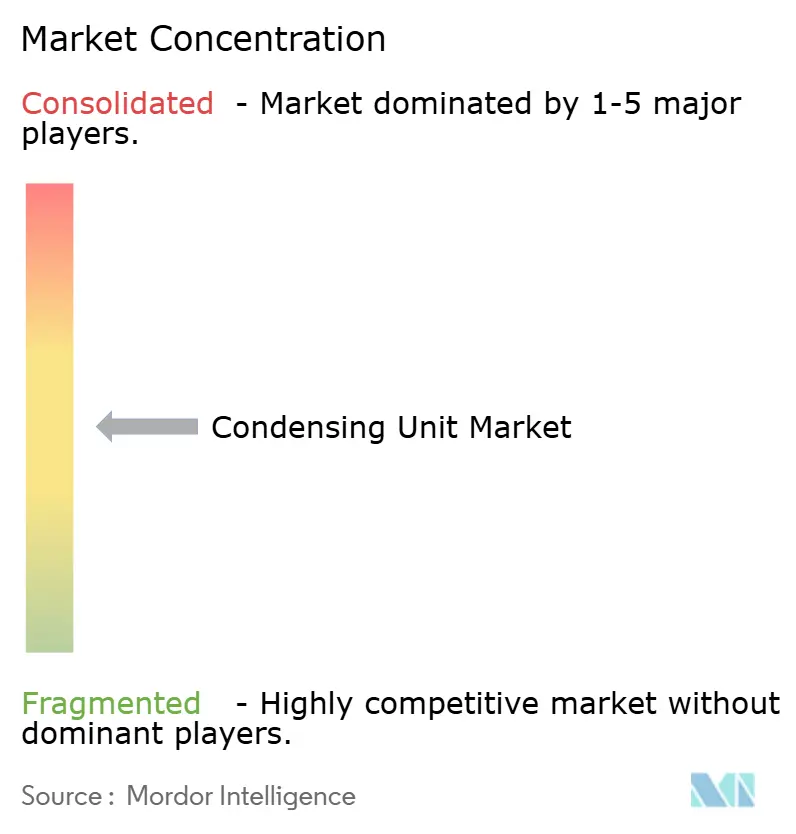
Der Markt für Kondensationseinheiten ist mäßig konzentriert und wird in gewerblichen und industriellen Anwendungen von großen multinationalen Lieferanten angeführt, während regionale Wettbewerber bei Wohn- und leichten Gewerbegeräten wichtig bleiben. Carrier, Daikin, Mitsubishi Electric, Panasonic, Johnson Controls und GEA verfügen über breite Kälte- oder Kühlportfolios. Ihre Strategien in den Jahren 2025 und 2026 konzentrierten sich auf natürliche Kältemittel, gewerbliche Kühlung und thermisches Management von Rechenzentren. Johnson Controls schloss im August 2025 den Verkauf seines Wohn- und leichten Gewerbe-HLK-Geschäfts an Bosch ab und verstärkte damit seinen Fokus auf gewerbliche und unternehmenskritische Gebäude. Anschließend schloss es im Mai 2026 die Übernahme von Alloy Enterprises ab, um Kühlungstechnologie für Rechenzentren hinzuzufügen.
Produkteinführungen zeigen, wie Lieferanten auf Regulierung und Kundennachfrage reagieren. Danfoss führte im April 2026 die Kondensationseinheit Optyma iCO2 37 kW MT und 19 kW LT für die gewerbliche Kühlung ein. Hussmann führte im April 2026 in Nordamerika eine vollständige A2L-Geschäftslösung ein, einschließlich verdichterbasierter Systeme, Kondensationseinheiten und Verdampfer. BITZER präsentierte im Februar 2026 seine ECOLITE CO2-Kondensationseinheitenfamilie für Kioske, Convenience-Stores und Supermärkte. Diese Angebote geben Kunden mehr Möglichkeiten, Kältemittelvorschriften einzuhalten und gleichzeitig Systeme nach Kapazität und Betriebsumgebung auszuwählen.
Der Wettbewerb im Markt für Kondensationseinheiten hängt auch von der Servicekompetenz, der verifizierten Leistung und den Produktsteuerungen ab. Kleinere Spezialisten wie Dorin, Frascold und SCM Frigo liefern Komponenten, die in Drittanbieter-Baugruppen verwendet werden können. Fernüberwachung und eingebettete Diagnose können Lieferanten dabei helfen, Kunden zu unterstützen, die mit Technikermangel konfrontiert sind. Wärmerückgewinnung kann die Wirtschaftlichkeit größerer Systeme in kälteren Regionen verbessern, wo zurückgewonnene Wärme einen praktischen Nutzen hat. Zertifizierungsanforderungen von Stellen wie AHRI und Eurovent können es kleineren Lieferanten erschweren, ohne validierte Leistungsangaben zu konkurrieren. Für den Markt für Kondensationseinheiten liegt kein gemeldeter kombinierter Marktanteil der führenden Lieferanten vor, sodass ein anteilsbasiertes Konzentrationsmaß aus den bereitgestellten Informationen nicht berechnet werden kann.
Marktführer im Bereich Kondensationseinheiten
-
Emerson Electric Co.
-
Carrier Global Corporation
-
Danfoss A/S
-
GEA Group AG
-
BITZER SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kondensatoreinheit-Markt Unternehmen in diesem Bericht
- Baltimore Aircoil Company
- BITZER SE
- Blue Star Limited
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- Dorin S.p.A.
- Emerson Electric Co.
- EVAPCO, Inc.
- Frascold S.p.A.
- GEA Group AG
- Heatcraft Refrigeration Products LLC
- Hussmann Corporation
- Johnson Controls International plc
- LU-VE S.p.A.
- Mayekawa Mfg. Co., Ltd.
- Mitsubishi Electric Corporation
- Panasonic Holdings Corporation
- SCM Frigo S.p.A.
- Tecumseh Products Company LLC
Neueste Industrielle Entwicklungen in Kondensatoreinheit-Markt
- August 2026: Carrier Transicold führte die Vector 8200 ein, eine vollelektrische, motorlose Transportkühleinheit für stationäre Trailer-Kaltlagerung, die nun in Nordamerika kommerziell erhältlich ist. Die Einheit verwendet keinen direkten Diesel und unterstützt den Mehrtemperaturbetrieb, was einen strukturellen Wandel in der Trailer-Kühlung hin zur netzgespeisten stationären Kaltlagerung markiert.
- Juli 2026: Mitsubishi Electric kündigte die Gründung von MEHITS US, Inc. an, einer IT-Kühlgeräteproduktionsanlage im Wert von 30 Millionen USD in Mason, Ohio, mit geplantem Produktionsbeginn im April 2027. Die Investition zielt auf den wachsenden US-amerikanischen Markt für Rechenzentrumskühlsysteme ab und erweitert die Engineering-bis-Wartungs-Servicekompetenz des Unternehmens.
- Juli 2026: Mitsubishi Electric erwarb die HLK-Vertriebs-, Installations- und Wartungsgeschäfte der APAC- und COMPAC-Gruppen in den Niederlanden, um seinen europäischen Fußabdruck bei Rechenzentrumskühlungs- und IT-Kühldienstleistungen zu erweitern.
- Juli 2026: Daikin führte die NEXIO Max wechselrichtergetriebene Dach-Wärmepumpe für leichte Gewerbeanwendungen in Nordamerika ein, die das Kältemittel R-32 mit niedrigem Treibhauspotenzial und Technologie mit variabler Drehzahl in Kapazitäten von 5, 8,5 und 10 Tonnen verwendet.
Umfang des globalen Marktberichts für Kondensationseinheiten
Eine Kondensationseinheit ist eine Außenkomponente einer Kälte- oder Klimaanlage, die Wärme aus dem Kältemittel abführt und es von einem Hochtemperatur-Hochdruckgas in eine Hochdruckflüssigkeit umwandelt. Sie besteht typischerweise aus einem Verdichter, einer Verflüssigerspule, einem Verflüssigerventilator, einem Sammler und zugehörigen Steuerungen. Die Einheit nimmt Niederdruckkältemitteldampf vom Verdampfer auf, verdichtet ihn auf einen höheren Druck und eine höhere Temperatur und leitet ihn durch den Verflüssiger, wo Wärme an die Umgebungsluft oder das Wasser abgegeben wird. Das resultierende flüssige Kältemittel wird dann dem Expansionsventil und dem Verdampfer zugeführt, um den Kältekreislauf fortzusetzen.
Der Markt für Kondensationseinheiten ist nach Typ, Verdichter, Kältemittel, Anwendung, Endnutzer, Kühlleistung und Geografie segmentiert. Nach Typ ist der Markt in luftgekühlte, wassergekühlte und Verdunstungskondensationseinheiten segmentiert. Nach Verdichtertyp ist der Markt in Hubkolben-, Scroll-, Schrauben- und Rotationsverdichter segmentiert. Nach Kältemittel ist der Markt in Fluorkohlenwasserstoffe, Kohlenwasserstoffe und anorganische Kältemittel segmentiert. Nach Anwendung ist der Markt in gewerbliche, industrielle, Transport- und sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Wohnbereich, Gewerbe, Industrie und sonstige Endnutzer segmentiert. Nach Kühlleistung ist der Markt in niedrige, mittlere und hohe Kühlleistung segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Kondensationseinheiten in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Luftgekühlte Kondensationseinheiten |
| Wassergekühlte Kondensationseinheiten |
| Verdunstungskondensationseinheiten |
| Sonstige Kondensationseinheitstypen |
| Hubkolbenverdichter |
| Scrollverdichter |
| Schraubenverdichter |
| Rotationsverdichter |
| Sonstige Verdichtertypen |
| Fluorkohlenwasserstoffe |
| Kohlenwasserstoffe |
| Anorganische Kältemittel |
| Gewerbliche Kühlung |
| Industriekühlung |
| Transportkühlung |
| Klimatisierung |
| Kaltlagerung |
| Sonstige Anwendungen |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Unter 10 kW |
| 10–50 kW |
| 50–100 kW |
| 100–300 kW |
| Über 300 kW |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Luftgekühlte Kondensationseinheiten | |
| Wassergekühlte Kondensationseinheiten | ||
| Verdunstungskondensationseinheiten | ||
| Sonstige Kondensationseinheitstypen | ||
| Nach Verdichtertyp | Hubkolbenverdichter | |
| Scrollverdichter | ||
| Schraubenverdichter | ||
| Rotationsverdichter | ||
| Sonstige Verdichtertypen | ||
| Nach Kältemitteltyp | Fluorkohlenwasserstoffe | |
| Kohlenwasserstoffe | ||
| Anorganische Kältemittel | ||
| Nach Anwendung | Gewerbliche Kühlung | |
| Industriekühlung | ||
| Transportkühlung | ||
| Klimatisierung | ||
| Kaltlagerung | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Nach Kühlleistung | Unter 10 kW | |
| 10–50 kW | ||
| 50–100 kW | ||
| 100–300 kW | ||
| Über 300 kW | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für Kondensationseinheiten?
Der Markt für Kondensationseinheiten soll bis 2032 einen Wert von 73,6 Milliarden USD erreichen und von 2027 an mit einem CAGR von 6,84 % wachsen.
Welcher Kondensationseinheitstyp hat den größten Marktanteil?
Luftgekühlte Einheiten führten im Jahr 2026 mit einem Anteil von 56,4 % und sollen bis 2032 mit einem CAGR von 7,2 % wachsen.
Welche Kältemittelkategorie wächst am schnellsten?
Kohlenwasserstoffe sollen bis 2032 mit einem CAGR von 8,1 % wachsen, der höchsten Rate unter den Kältemittelkategorien.
Was treibt den Ersatz von Kälteanlagen an?
Kältemittelausstiegsvorschriften, Investitionen in die Kühlkette und Energieeffizienzanforderungen erhöhen die Ersatznachfrage.
Welche Anwendung führt die Nachfrage nach Kondensationseinheiten an?
Die gewerbliche Kühlung hielt im Jahr 2026 einen Anteil von 39,1 %, während die Klimatisierung bis 2032 mit einem CAGR von 7,4 % wachsen soll.
Welcher Kühlleistungsbereich wächst am schnellsten?
Der Bereich 10–50 kW hielt im Jahr 2026 einen Anteil von 30,9 % und soll bis 2032 mit einem CAGR von 7,8 % expandieren.