
Taille et part du marché des unités de condensation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
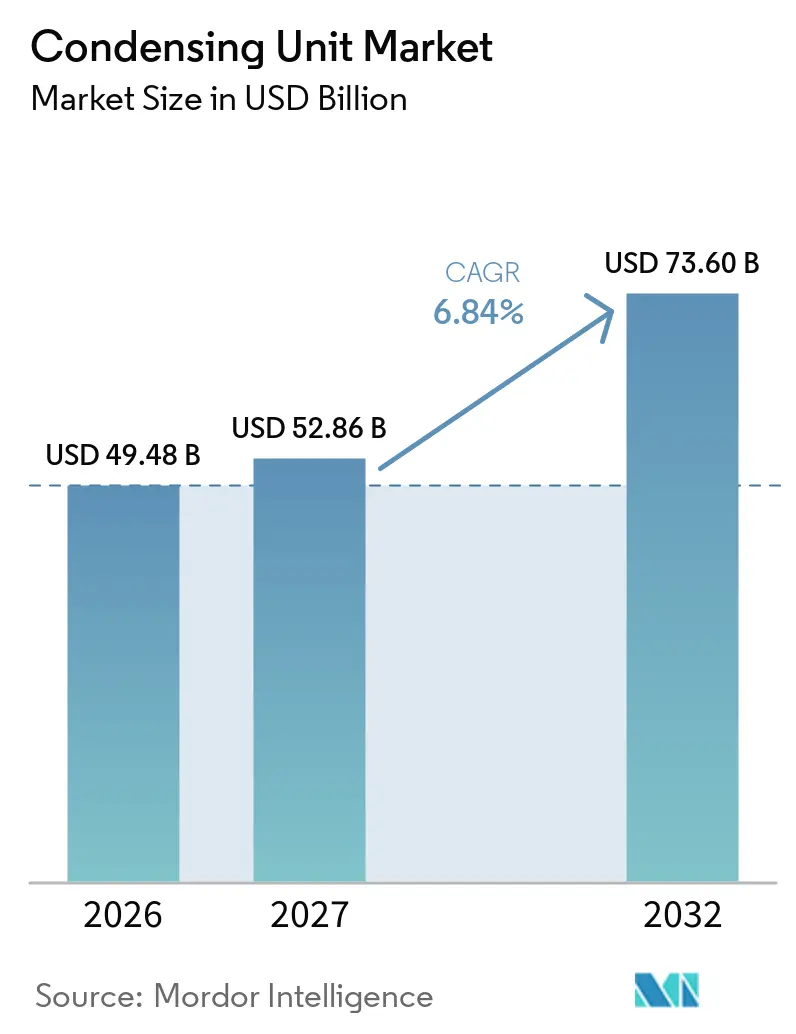
| Taille du Marché (2027) | 52.86 Milliards de dollars |
| Taille du Marché (2032) | 73.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.84 % |
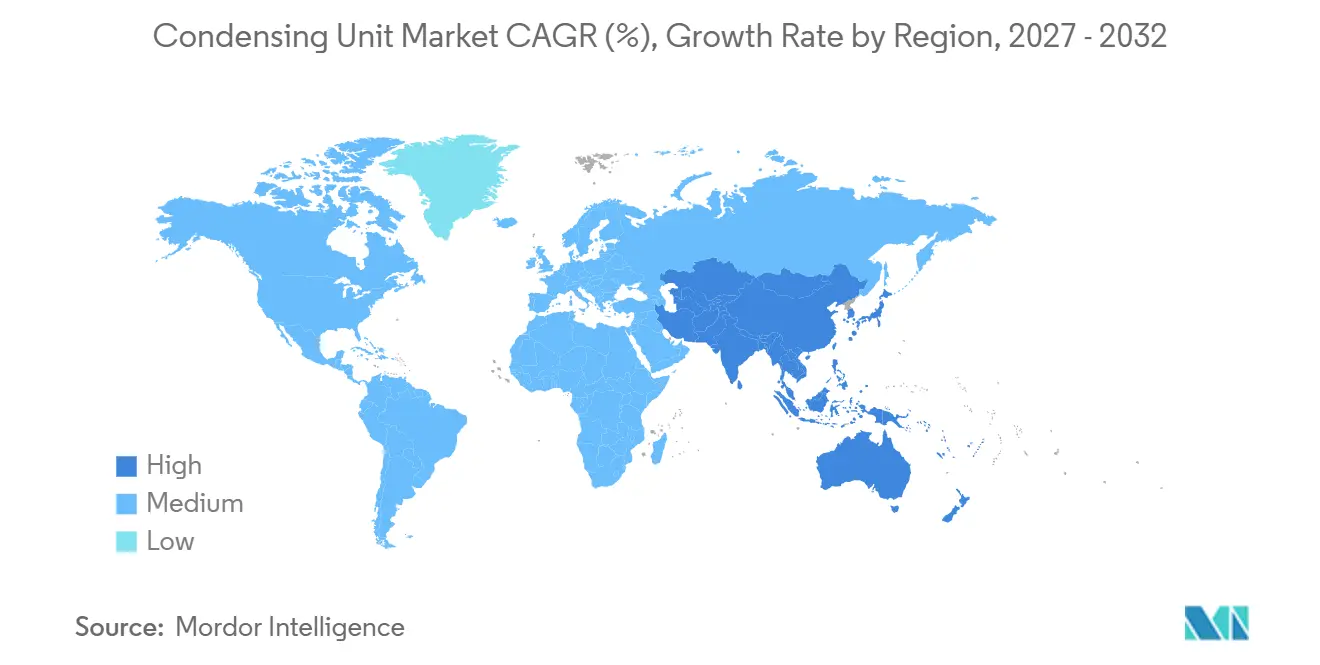
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
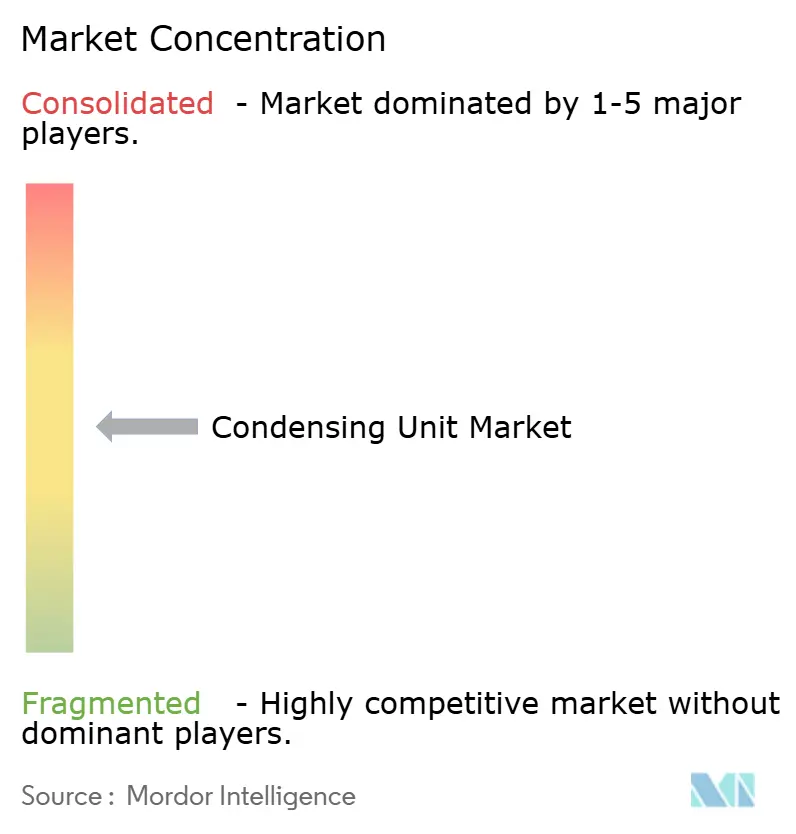
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des unités de condensation par Mordor Intelligence
La taille du marché des unités de condensation était évaluée à 49,48 milliards USD en 2026 et devrait croître de 52,86 milliards USD en 2027 pour atteindre 73,60 milliards USD d'ici 2032, à un CAGR de 6,84 % au cours de la période de prévision (2027-2032). Les investissements dans la chaîne du froid et les réglementations sur les réfrigérants créent une demande de remplacement sur le marché des unités de condensation dans les secteurs de la distribution alimentaire, de la logistique pharmaceutique, des installations industrielles et de la réfrigération des transports. Le cadre réglementaire F-Gas de l'UE restreint l'entretien des équipements de réfrigération utilisant des gaz fluorés présentant un potentiel de réchauffement climatique égal ou supérieur à 2 500 à partir de janvier 2025, ce qui a accru le besoin de choix d'équipements à faible potentiel de réchauffement climatique. Le marché des unités de condensation est également soutenu par des charges thermiques plus importantes dans les centres de données et par l'électrification des bâtiments, qui étendent la demande au-delà des applications de réfrigération conventionnelles. Les fournisseurs d'équipements sur le marché des unités de condensation répondent avec des systèmes à réfrigérants naturels, des produits compatibles avec les onduleurs et des fonctions de diagnostic à distance qui réduisent les besoins de maintenance. Ces conditions créent des opportunités sur le marché des unités de condensation dans les équipements de capacité moyenne, les projets de rénovation et les systèmes pouvant fonctionner de manière fiable dans différents climats.
Principaux enseignements du rapport
- Par type, les unités à refroidissement par air ont détenu une part de revenus de 56,4 % en 2026 et devraient croître à un CAGR de 7,2 % jusqu'en 2032.
- Par type de compresseur, les compresseurs alternatifs ont détenu une part de revenus de 40,2 % en 2026, tandis que les compresseurs à spirale devraient croître à un CAGR de 7,6 % jusqu'en 2032.
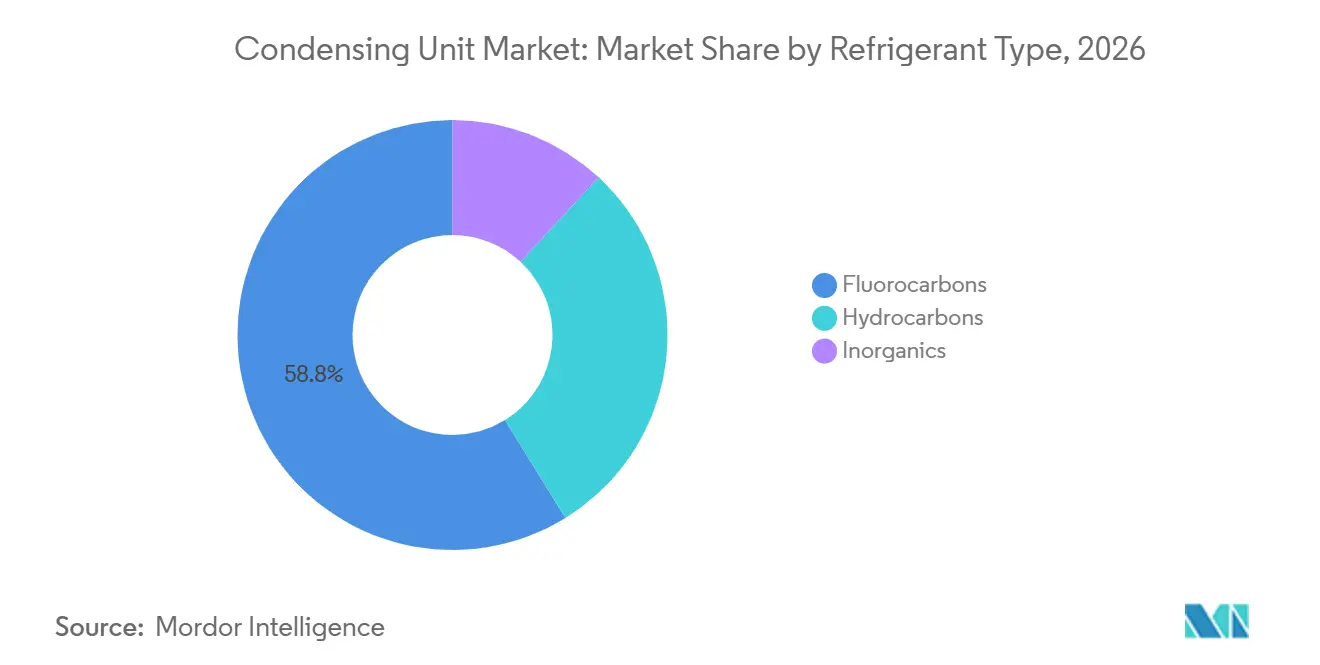
- Par type de réfrigérant, les fluorocarbures ont détenu une part de revenus de 58,8 % en 2026, tandis que les hydrocarbures devraient croître à un CAGR de 8,1 % jusqu'en 2032.
- Par application, la réfrigération commerciale a détenu une part de revenus de 39,1 % en 2026, tandis que la climatisation devrait croître à un CAGR de 7,4 % jusqu'en 2032.
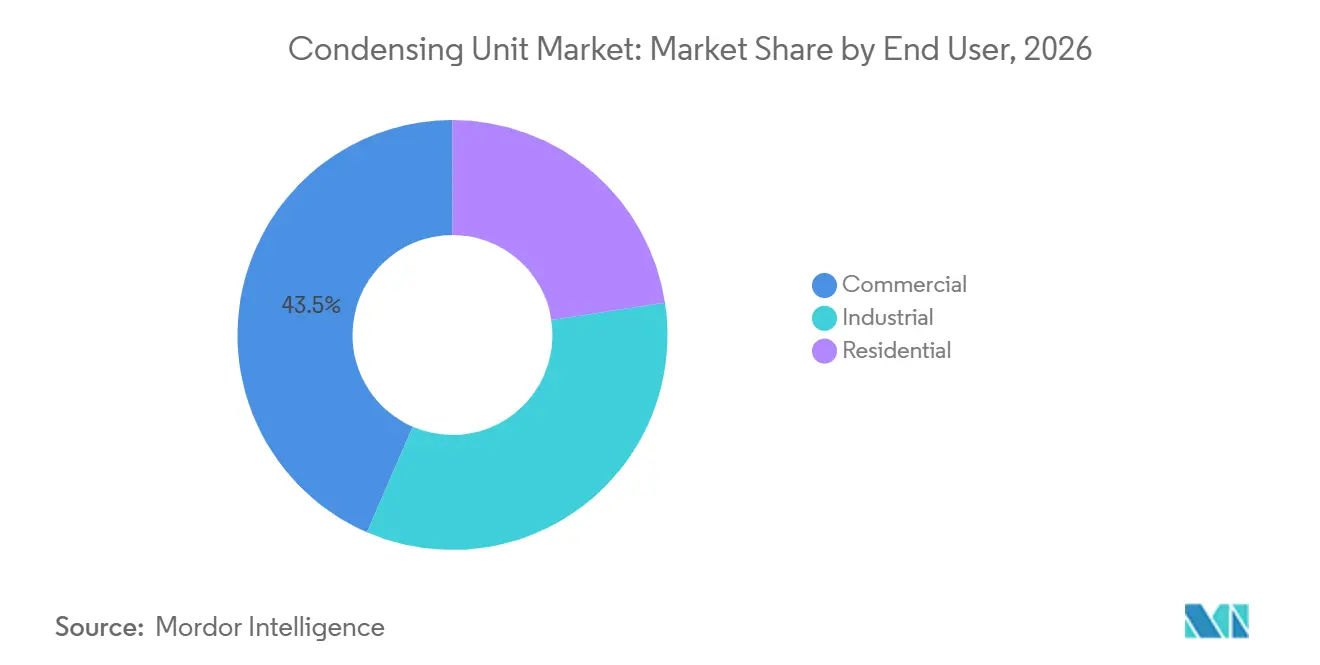
- Par utilisateur final, les utilisateurs commerciaux ont détenu une part de revenus de 43,5 % en 2026, tandis que les utilisateurs industriels devraient croître à un CAGR de 7,5 % jusqu'en 2032.
- Par capacité de refroidissement, la tranche 10–50 kW a détenu une part de revenus de 30,9 % en 2026 et devrait croître à un CAGR de 7,8 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu une part de revenus de 37,5 % en 2026 et devrait croître à un CAGR de 7,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des infrastructures de chaîne du froid et de la distribution alimentaire | +1.60% | Mondial, avec des dépenses concentrées en Asie-Pacifique, en Amérique latine et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Réduction progressive des réfrigérants et remplacement des équipements à faible potentiel de réchauffement climatique | +1.30% | UE et Amérique du Nord principalement ; répercussions sur l'APAC via les achats des multinationales | Court à moyen terme (≤ 4 ans) |
| Croissance du refroidissement commercial et des applications pour centres de données | +1.10% | Mondial, avec une forte intensité en Amérique du Nord, en Asie-Pacifique et en Europe du Nord | Moyen terme (2 à 4 ans) |
| Adoption de systèmes à vitesse variable et à onduleur économes en énergie | +0.90% | Mondial ; réglementaire dans l'UE et en Amérique du Nord ; axé sur les coûts en APAC | Moyen terme (2 à 4 ans) |
| Normes d'approvisionnement en réfrigérants naturels imposées par les distributeurs | +0.50% | Amérique du Nord et Europe occidentale, avec des gains précoces au Japon et en Australie | Moyen à long terme (3 à 5 ans) |
| Intégration de la récupération de chaleur dans les systèmes de réfrigération | +0.30% | Europe du Nord et centrale ; marchés précurseurs en Scandinavie et en Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures de chaîne du froid et de la distribution alimentaire
La construction d'infrastructures de chaîne du froid soutient la demande d'unités dans les entrepôts à température contrôlée, la distribution alimentaire et les installations de vente au détail. La Global Cold Chain Alliance a signalé 7,76 milliards de pieds cubes de capacité d'entreposage à température contrôlée parmi ses 25 premiers opérateurs mondiaux en 2026, tandis que l'Amérique latine a enregistré une croissance de 8,6 %[1]. Americold Realty Trust et EQT ont annoncé en mai 2026 une coentreprise nord-américaine d'entreposage frigorifique de 1,3 milliard USD comprenant 124 millions de pieds cubes de capacité aux États-Unis. De tels projets nécessitent des équipements de réfrigération à plusieurs plages de température et soutiennent les commandes de systèmes préfabriqués. La distribution pharmaceutique ajoute une demande d'équipements compacts offrant des performances de température stables et des fonctions de surveillance. Le marché des unités de condensation bénéficie donc des investissements des opérateurs logistiques dans l'augmentation des capacités et du remplacement des anciens équipements de réfrigération par les distributeurs.
Réduction progressive des réfrigérants et remplacement des équipements à faible potentiel de réchauffement climatique
La politique en matière de réfrigérants intègre les activités de remplacement différées dans les cycles d'approvisionnement actuels. L'Agence américaine de protection de l'environnement indique que la loi AIM prévoit une réduction de 85 % de la production et de la consommation d'hydrofluorocarbures d'ici 2036, et son programme de transitions technologiques restreint l'utilisation des réfrigérants à potentiel de réchauffement climatique élevé dans les équipements spécifiés. Le règlement de l'UE fixe un quota d'équivalent CO2 de 42,9 millions de tonnes métriques pour les HFC pour 2025 et 2026, contre 82,3 millions de tonnes métriques en 2023. Ces règles augmentent la valeur des portefeuilles de produits basés sur le CO2, les hydrocarbures et les mélanges à faible potentiel de réchauffement climatique. Les fabricants disposant d'équipements conformes établis peuvent servir les clients qui doivent éviter de futures contraintes liées aux réfrigérants. Le marché des unités de condensation est affecté lorsque les acheteurs d'équipements combinent la planification de la conformité avec les calendriers de remplacement normaux.
Croissance du refroidissement commercial et des applications pour centres de données
La demande de refroidissement commercial s'élargit à mesure que les centres de données nécessitent une gestion thermique plus importante au niveau des sites. Johnson Controls a acquis Alloy Enterprises en mai 2026 pour renforcer son portefeuille de gestion thermique pour centres de données. Mitsubishi Electric a annoncé en juillet 2026 une installation de fabrication d'équipements de refroidissement informatique de 30 millions USD dans l'Ohio, avec une production prévue à partir d'avril 2027. Ces actions montrent que les fournisseurs développent des capacités autour des systèmes de refroidissement pour centres de données. Les installations modulaires et périphériques peuvent favoriser les équipements distribués lorsque l'installation rapide et la capacité de secours locale sont importantes. Le marché des unités de condensation peut bénéficier de ce changement car les systèmes préfabriqués répondent aux charges de refroidissement qui ne nécessitent pas toujours une installation centrale de refroidisseur.
Adoption de systèmes à vitesse variable et à onduleur économes en énergie
La technologie à vitesse variable devient de plus en plus importante là où les charges de refroidissement varient au cours de la journée. Danfoss indique que les systèmes à compresseur onduleur peuvent réduire les factures d'énergie annuelles de 30 % ou plus par rapport aux systèmes à vitesse fixe dans des conditions typiques de charge partielle[2]. Les démonstrations sur le terrain de CalNEXT ont révélé des économies d'énergie moyennes de 20 % à 22 % après l'installation de variateurs de fréquence sur des sites à compresseurs à vitesse fixe validés[3]. Cela renforce la demande d'équipements capables d'adapter leur production plus étroitement à la charge. Les plateformes à spirale sont bien positionnées car leur conception est compatible avec le fonctionnement en mode onduleur et la modulation large de la capacité. Le marché des unités de condensation bénéficie lorsque les opérateurs évaluent les équipements en tenant compte de la consommation d'énergie et de la durée de vie plutôt que du seul prix d'achat.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes à faible potentiel de réchauffement climatique et à réfrigérants naturels | -1.50% | Mondial, plus aigu sur les marchés émergents sensibles aux prix | Moyen terme (2 à 4 ans) |
| Pénurie de techniciens qualifiés en réfrigération | -1.00% | Amérique du Nord, Europe occidentale, Australie ; contrainte émergente en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Exigences de sécurité liées à la haute pression et à l'inflammabilité | -0.70% | Mondial ; plus fort sur les marchés sans normes établies de manipulation du CO₂ et des hydrocarbures | Long terme (≥ 4 ans) |
| Volatilité des coûts du cuivre, de l'aluminium et des composants électroniques | -0.90% | Mondial ; aigu dans les régions à capacité limitée de raffinage des métaux domestiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes à faible potentiel de réchauffement climatique et à réfrigérants naturels
Les systèmes à réfrigérants naturels peuvent nécessiter un investissement initial plus élevé que les équipements HFC traditionnels. Danfoss décrit sa plateforme de réfrigération au CO2 comme un équipement pour les applications à température moyenne et basse, où la conception du système doit tenir compte des exigences de fonctionnement du R744. Les composants haute pression et les assemblages spécialisés peuvent augmenter le coût des installations au CO2. Les systèmes aux hydrocarbures nécessitent également des pratiques de conception et de sécurité qui peuvent ajouter de la complexité aux projets. Les grandes chaînes de distribution peuvent évaluer les économies d'énergie et la conformité aux réglementations sur les réfrigérants sur la durée de vie du système, tandis que les opérateurs plus petits se concentrent souvent davantage sur le coût initial. Le marché des unités de condensation pourrait donc connaître une adoption plus rapide parmi les grands opérateurs que parmi les magasins indépendants et les petits clients régionaux.
Pénurie de techniciens qualifiés en réfrigération
Un vivier limité de techniciens peut ralentir l'installation et la maintenance des systèmes de réfrigération avancés. Le Bureau américain des statistiques du travail prévoit 40 100 ouvertures annuelles pour les mécaniciens et installateurs de chauffage, de climatisation et de réfrigération sur la période 2024 à 2034[4]. Le Conseil nord-américain pour la réfrigération durable a décrit un cycle de main-d'œuvre dans lequel des horaires difficiles contribuent à l'attrition et aggravent les pénuries de main-d'œuvre. La pénurie est particulièrement pertinente pour les systmes au CO2 et aux hydrocarbures qui nécessitent du personnel formé pour la mise en service et la maintenance. Les fournisseurs peuvent remédier en partie à cette contrainte grâce à une mise en service simplifiée, des diagnostics intégrés et une surveillance à distance. Le marché des unités de condensation présente un plus grand potentiel là où la conception des équipements réduit la quantité de travail spécialisé sur le terrain requise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les unités à refroidissement par air dominent la demande dans toutes les applicationsLes unités à refroidissement par air ont détenu 56,4 % de la part du marché des unités de condensation en 2026 et devraient croître à un CAGR de 7,2 % jusqu'en 2032. Leur position reflète une installation relativement simple et l'absence d'exigence d'alimentation en eau. Elles sont utilisées dans les supermarchés, les chambres froides, les installations CVC en toiture et les systèmes de refroidissement modulaires. Leur large adaptation aux différents climats et types de bâtiments soutient la demande de remplacement et de construction neuve. Les distributeurs alimentaires européens étendent également les installations de réfrigération au CO2 à mesure que les exigences F-Gas se renforcent.
Les unités à refroidissement par eau servent les applications où les opérateurs ont besoin d'un contrôle de la capacité et de niveaux sonores plus faibles. Elles peuvent être utiles dans les environnements à température ambiante élevée et les sites industriels disposant d'une infrastructure hydraulique appropriée. Les unités évaporatives sont utilisées pour les grands systèmes de transformation alimentaire, d'entreposage frigorifique et de réfrigération industrielle. Ces alternatives nécessitent plus d'infrastructures de soutien que les conceptions à refroidissement par air. Le marché des unités de condensation comprend les 3 types car les exigences des projets varient selon le site, le climat, l'accès à l'eau et la charge de refroidissement.
Par type de compresseur :
les systèmes à spirale gagnent du terrain grâce à leur efficacitéLes compresseurs alternatifs ont détenu 40,2 % de la part mondiale des unités de condensation en 2026, tandis que les compresseurs à spirale devraient croître à un CAGR de 7,6 % jusqu'en 2032. Les conceptions alternatives conservent une large plage de fonctionnement et une position de coût établie. Elles sont compatibles avec de nombreux réfrigérants anciens et nouveaux. Les systèmes à spirale gagnent en utilisation là où les acheteurs valorisent la compatibilité avec les onduleurs et l'efficacité à charge partielle. Une étude de 2025 a révélé que les compresseurs alternatifs à vitesse variable sont confrontés à des pertes moteur à basse vitesse et à des pertes fluido-dynamiques à haute vitesse.
Les compresseurs à vis restent pertinents pour les systèmes industriels à plus haute capacité, y compris les installations à l'ammoniac et les installations de suralimentation au CO2. Les compresseurs rotatifs sont utilisés dans les applications résidentielles et légèrement commerciales où la conception compacte et le faible bruit sont importants. Les variantes centrifuges sont plus spécialisées et ont un chevauchement limité avec les applications d'unités de condensation préfabriquées. Les normes d'efficacité et les exigences de performance saisonnière influencent le choix du compresseur sur les marchés réglementés. Le marché des unités de condensation évolue vers la technologie de modulation à mesure que les utilisateurs recherchent des coûts d'exploitation plus faibles et une production de refroidissement plus réactive.
Par type de réfrigérant :
les hydrocarbures se développent tandis que les fluorocarbures conservent la base installéeLes fluorocarbures ont détenu 58,8 % de la part mondiale des unités de condensation en 2026, tandis que les équipements aux hydrocarbures devraient croître à un CAGR de 8,1 % jusqu'en 2032. La demande de fluorocarbures reste soutenue par la base installée et l'utilisation de mélanges HFO à faible potentiel de réchauffement climatique. Les systèmes aux hydrocarbures gagnent du terrain dans les applications légèrement commerciales, notamment celles utilisant le propane. Le CO2 accroît également son rôle dans la réfrigération commerciale à température moyenne et basse. Le cadre réglementaire de l'UE accélère l'abandon des gaz à potentiel de réchauffement climatique élevé dans les décisions de maintenance et d'achat de nouveaux équipements.
Les réfrigérants inorganiques, principalement l'ammoniac et le CO2, sont importants dans les grandes installations industrielles. Leur efficacité à grande échelle peut compenser la nécessité de pratiques de manipulation plus spécialisées. Le choix des matériaux reste important car les systèmes CO2 haute pression nécessitent des composants robustes. Danfoss s'attend à ce que les réfrigérants naturels deviennent de plus en plus importants dans les segments CVC-R en Europe et en Amérique du Nord. Le marché des unités de condensation continuera de contenir des réfrigérants de transition et des alternatives naturelles à mesure que les opérateurs font des choix d'équipements basés sur la taille de l'application, les exigences de sécurité et la réglementation.
Par application :
la réfrigération commerciale reste le principal cas d'utilisationLa réfrigération commerciale a détenu 39,1 % de la part mondiale des unités de condensation en 2026, tandis que la climatisation devrait croître à un CAGR de 7,4 % jusqu'en 2032. Les supermarchés, les épiceries de proximité, les établissements de restauration et la distribution pharmaceutique au détail soutiennent la large base de réfrigération commerciale. Le Conseil nord-américain pour la réfrigération durable a signalé que 1 470 des plus de 2 000 nouveaux magasins prévus de 2025 à 2029 ont sélectionné un système CO2 transcritique. Ce schéma de sélection soutient la demande de remplacement d'équipements de réfrigération conformes. La demande de climatisation bénéficie des projets de refroidissement des centres de données et d'électrification des bâtiments.
La réfrigération industrielle, la réfrigération des transports et l'entreposage frigorifique constituent une base substantielle de demande supplémentaire. L'entreposage frigorifique de qualité pharmaceutique nécessite un contrôle de température plus précis et des fonctions de surveillance. La réfrigération des transports commence à évoluer vers des équipements électriques pour les usages d'entreposage frigorifique stationnaire. Carrier Transicold a lancé le Vector 8200 entièrement électrique pour l'entreposage frigorifique stationnaire de remorques en Amérique du Nord en août 2026. Le refroidissement de processus spécialisé soutient également la demande à l'extrémité supérieure de la plage de capacité.
Par utilisateur final :
la demande commerciale est large tandis que la demande industrielle croît plus rapidementLes utilisateurs finaux commerciaux ont détenu 43,5 % de la part mondiale des unités de condensation en 2026, tandis que les utilisateurs finaux industriels devraient croître à un CAGR de 7,5 % jusqu'en 2032. La distribution alimentaire, l'hôtellerie, les établissements de santé et les immeubles de bureaux constituent la clientèle commerciale. L'ampleur du parc de supermarchés génère une activité récurrente de remplacement et de mise à niveau. Les décisions d'équipement sont de plus en plus influencées par la disponibilité des réfrigérants, la consommation d'énergie et les besoins de conformité. Ces facteurs soutiennent la demande de systèmes à entraînement par onduleur et prêts pour les réfrigérants naturels.
Les utilisateurs industriels ajoutent des capacités dans la production alimentaire, la fabrication pharmaceutique, le traitement chimique et les grands centres d'entreposage frigorifique. Ces utilisateurs prennent de plus en plus en compte les coûts d'exploitation sur la durée de vie aux côtés du prix des équipements. Les utilisateurs résidentiels représentent une proportion plus faible et utilisent principalement des systèmes à refroidissement par air plus petits pour les applications CVC et de chambre froide. La croissance urbaine en Asie du Sud-Est, en Inde et au Moyen-Orient soutient une demande résidentielle progressive. Le marché des unités de condensation sert ces groupes avec différentes tailles de produits, commandes et exigences d'installation.
Par capacité de refroidissement :
la tranche 10–50 kW constitue l'opportunité principaleLe segment 10–50 kW a détenu 30,9 % de la part mondiale des unités de condensation en 2026 et devrait croître à un CAGR de 7,8 % jusqu'en 2032. Cette plage correspond aux exigences des épiceries de proximité, des petits supermarchés, des stations-service et des chambres froides légèrement industrielles. Ces clients remplacent leurs équipements pour améliorer l'efficacité et satisfaire aux exigences en matière de réfrigérants. Danfoss a lancé son extension de gamme Optyma iCO2 en avril 2026 avec des points de capacité de 37 kW à température moyenne et 19 kW à basse température. Ce lancement de produit répond directement aux besoins de réfrigération commerciale dans cette plage.
La capacité inférieure à 10 kW sert les sites résidentiels et très petits commerciaux, où la sensibilité aux coûts reste élevée. La tranche 50–100 kW sert les opérations de distribution alimentaire et de restauration de format moyen. Les systèmes de 100 à 300 kW et au-dessus de 300 kW sont utilisés par les clients commerciaux et industriels plus importants. Les systèmes plus grands peuvent également être évalués pour la récupération de chaleur plutôt que pour le seul refroidissement. Une étude de 2026 portant sur des épiceries suédoises a estimé un potentiel de chaleur récupérable annuel de 1 840 GWh dans l'ensemble du parc national d'épiceries.
Analyse géographique
Marché des Groupes de Condensation en Asie-Pacifique
L'Asie-Pacifique détenait 37,5 % de la part du marché des groupes de condensation en 2026 et devrait croître à un CAGR de 7,1 % jusqu'en 2032. La Chine constitue l'ancre régionale de la demande en équipements de chaîne du froid en raison du commerce de détail moderne, du stockage lié au commerce électronique et de la fabrication pharmaceutique. L'Inde accroît également ses capacités de transformation alimentaire et de chaîne du froid grâce au soutien politique accordé aux transformateurs alimentaires éligibles. Le Vietnam, la Thaïlande et l'Indonésie génèrent de la demande à mesure que les formats de commerce de détail moderne atteignent les villes de taille plus modeste. Les exigences japonaises en matière d'efficacité énergétique soutiennent les produits à scroll et à onduleur avancés, qui peuvent également être commercialisés sur les marchés d'exportation.
Marché des Groupes de Condensation en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe sont des régions majeures de transition en matière d'équipements, car les réglementations sur les réfrigérants influencent directement les plans de remplacement. Aux États-Unis, la loi AIM et le programme Technology Transitions restreignent l'utilisation de réfrigérants à potentiel de réchauffement global (PRG) élevé dans certains équipements spécifiés. Carrier a annoncé en mai 2025 un investissement supplémentaire de 1 milliard USD dans la fabrication et la recherche aux États-Unis, incluant l'expansion des pompes à chaleur et des composants de réfrigération avancés. En Europe, la réduction du quota de gaz fluorés soutient l'adoption d'équipements au CO2 et aux hydrocarbures. L'Allemagne, l'Italie et le Royaume-Uni restent des marchés de transition actifs, tandis que l'Europe de l'Est progresse dans le cadre du même dispositif réglementaire.
Marché des Groupes de Condensation en Amérique du Sud et en MEA
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique offrent des opportunités d'expansion supplémentaires pour le marché des groupes de condensation. L'Amérique latine a enregistré une croissance de 8,6 % de sa capacité de chaîne du froid en 2026, portée par l'activité liée aux exportations alimentaires au Brésil, en Argentine et au Chili. Abu Dhabi Food Hub a conclu un accord en mai 2026 pour développer une installation de chaîne du froid de 37 000 mètres carrés avec Axione Development, visant une mise en service au quatrième trimestre 2026. Ces régions font encore un usage significatif d'équipements aux fluorocarbures. Cela laisse aux fournisseurs le temps de développer des produits à PRG plus faible répondant aux besoins locaux en matière de coût et de températures ambiantes élevées.
Paysage concurrentiel
Le marché des unités de condensation est modérément concentré, et le marché est dominé par de grands fournisseurs multinationaux dans les applications commerciales et industrielles, tandis que les concurrents régionaux restent importants dans les équipements résidentiels et légèrement commerciaux. Carrier, Daikin, Mitsubishi Electric, Panasonic, Johnson Controls et GEA disposent de larges portefeuilles de réfrigération ou de refroidissement. Leurs stratégies en 2025 et 2026 se sont concentrées sur les réfrigérants naturels, le refroidissement commercial et la gestion thermique des centres de données. Johnson Controls a finalisé la vente de son activité CVC résidentielle et légèrement commerciale à Bosch en août 2025, renforçant ainsi son orientation vers les bâtiments commerciaux et à usage critique. Il a ensuite finalisé l'acquisition d'Alloy Enterprises en mai 2026 pour ajouter une technologie de refroidissement pour centres de données.
Les lancements de produits montrent comment les fournisseurs répondent à la réglementation et à la demande des clients. Danfoss a lancé l'unité de condensation Optyma iCO2 37 kW MT et 19 kW BT en avril 2026 pour la réfrigération commerciale. Hussmann a lancé une solution complète de magasin A2L en Amérique du Nord en avril 2026, comprenant des systèmes à compresseur, des unités de condensation et des évaporateurs. BITZER a présenté sa famille d'unités de condensation ECOLITE CO2 en février 2026 pour les kiosques, les épiceries de proximité et les supermarchés. Ces offres donnent aux clients plus d'options pour se conformer aux réglementations sur les réfrigérants tout en sélectionnant des systèmes par capacité et environnement de fonctionnement.
La concurrence sur le marché des unités de condensation dépend également de la capacité de service, des performances vérifiées et des commandes de produits. Des spécialistes plus petits tels que Dorin, Frascold et SCM Frigo fournissent des composants pouvant être utilisés dans des assemblages tiers. La surveillance à distance et les diagnostics intégrés peuvent aider les fournisseurs à soutenir les clients confrontés à des pénuries de techniciens. La récupération de chaleur peut améliorer l'économie des systèmes plus grands dans les régions plus froides où la chaleur récupérée a une utilisation pratique. Les exigences de certification d'organismes tels que l'AHRI et Eurovent peuvent rendre plus difficile la concurrence des petits fournisseurs sans revendications de performance validées. Le marché des unités de condensation ne dispose d'aucune part combinée signalée pour les principaux fournisseurs, de sorte qu'une mesure de concentration basée sur les parts ne peut pas être calculée à partir des informations fournies.
Leaders du secteur des unités de condensation
-
Emerson Electric Co.
-
Carrier Global Corporation
-
Danfoss A/S
-
GEA Group AG
-
BITZER SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Groupes de Condensation Entreprises couvertes dans ce rapport
- Baltimore Aircoil Company
- BITZER SE
- Blue Star Limited
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- Dorin S.p.A.
- Emerson Electric Co.
- EVAPCO, Inc.
- Frascold S.p.A.
- GEA Group AG
- Heatcraft Refrigeration Products LLC
- Hussmann Corporation
- Johnson Controls International plc
- LU-VE S.p.A.
- Mayekawa Mfg. Co., Ltd.
- Mitsubishi Electric Corporation
- Panasonic Holdings Corporation
- SCM Frigo S.p.A.
- Tecumseh Products Company LLC
Développements industriels récents dans Marché des Groupes de Condensation
- Août 2026 : Carrier Transicold a lancé le Vector 8200, une unité de réfrigération de transport entièrement électrique et sans moteur pour l'entreposage frigorifique stationnaire de remorques, désormais disponible commercialement en Amérique du Nord. L'unité n'utilise pas de diesel direct et prend en charge le fonctionnement multi-températures, marquant un changement structurel dans la réfrigération des remorques vers l'entreposage frigorifique stationnaire alimenté par le réseau électrique.
- Juillet 2026 : Mitsubishi Electric a annoncé la création de MEHITS US, Inc., une installation de fabrication d'équipements de refroidissement informatique de 30 millions USD à Mason, Ohio, dont la production est prévue pour débuter en avril 2027. L'investissement cible le marché croissant des systèmes de refroidissement pour centres de données aux États-Unis et étend la capacité de service de l'entreprise de l'ingénierie à la maintenance.
- Juillet 2026 : Mitsubishi Electric a acquis les activités de vente, d'installation et de maintenance CVC des groupes APAC et COMPAC aux Pays-Bas pour étendre son empreinte européenne dans les services de refroidissement pour centres de données et de refroidissement informatique.
- Juillet 2026 : Daikin a lancé la pompe à chaleur en toiture à entraînement par onduleur NEXIO Max pour les applications légèrement commerciales en Amérique du Nord, utilisant le réfrigérant R-32 à faible potentiel de réchauffement climatique et la technologie à vitesse variable pour des capacités de 5, 8,5 et 10 tonnes.
Portée du rapport mondial sur le marché des unités de condensation
Une unité de condensation est un composant extérieur d'un système de réfrigération ou de climatisation qui extrait la chaleur du réfrigérant, le convertissant d'un gaz à haute température et haute pression en un liquide à haute pression. Elle se compose généralement d'un compresseur, d'un serpentin de condenseur, d'un ventilateur de condenseur, d'un réservoir et des commandes associées. L'unité reçoit la vapeur de réfrigérant à basse pression provenant de l'évaporateur, la comprime à une pression et une température plus élevées, et la fait passer à travers le condenseur, où la chaleur est rejetée vers l'air ou l'eau environnants. Le réfrigérant liquide résultant est ensuite fourni au dispositif de détente et à l'évaporateur pour poursuivre le cycle de réfrigération.
Le marché des unités de condensation est segmenté par type, compresseur, réfrigérant, application, utilisateur final, capacité de refroidissement et géographie. Par type, le marché est segmenté en unités de condensation à refroidissement par air, à refroidissement par eau et évaporatives. Par type de compresseur, le marché est segmenté en compresseurs alternatifs, à spirale, à vis et rotatifs. Par réfrigérant, le marché est segmenté en fluorocarbures, hydrocarbures et réfrigérants inorganiques. Par application, le marché est segmenté en applications commerciales, industrielles, de transport et autres. Par utilisateur final, le marché est segmenté en utilisateurs finaux résidentiels, commerciaux, industriels et autres. Par capacité de refroidissement, le marché est segmenté en faible, moyenne et haute capacité de refroidissement. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des unités de condensation dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Unités de condensation à refroidissement par air |
| Unités de condensation à refroidissement par eau |
| Unités de condensation évaporatives |
| Autres types d'unités de condensation |
| Compresseurs alternatifs |
| Compresseurs à spirale |
| Compresseurs à vis |
| Compresseurs rotatifs |
| Autres types de compresseurs |
| Fluorocarbures |
| Hydrocarbures |
| Réfrigérants inorganiques |
| Réfrigération commerciale |
| Réfrigération industrielle |
| Réfrigération des transports |
| Climatisation |
| Entreposage frigorifique |
| Autres applications |
| Résidentiel |
| Commercial |
| Industriel |
| Moins de 10 kW |
| 10–50 kW |
| 50–100 kW |
| 100–300 kW |
| Au-dessus de 300 kW |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Unités de condensation à refroidissement par air | |
| Unités de condensation à refroidissement par eau | ||
| Unités de condensation évaporatives | ||
| Autres types d'unités de condensation | ||
| Par type de compresseur | Compresseurs alternatifs | |
| Compresseurs à spirale | ||
| Compresseurs à vis | ||
| Compresseurs rotatifs | ||
| Autres types de compresseurs | ||
| Par type de réfrigérant | Fluorocarbures | |
| Hydrocarbures | ||
| Réfrigérants inorganiques | ||
| Par application | Réfrigération commerciale | |
| Réfrigération industrielle | ||
| Réfrigération des transports | ||
| Climatisation | ||
| Entreposage frigorifique | ||
| Autres applications | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Par capacité de refroidissement | Moins de 10 kW | |
| 10–50 kW | ||
| 50–100 kW | ||
| 100–300 kW | ||
| Au-dessus de 300 kW | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la prévision pour le marché des unités de condensation ?
Le marché des unités de condensation devrait atteindre 73,6 milliards USD d'ici 2032, avec un CAGR de 6,84 % à partir de 2027.
Quel type d'unité de condensation détient la plus grande part ?
Les unités à refroidissement par air ont mené avec une part de 56,4 % en 2026 et devraient croître à un CAGR de 7,2 % jusqu'en 2032.
Quelle catégorie de réfrigérant connaît la croissance la plus rapide ?
Les hydrocarbures devraient croître à un CAGR de 8,1 % jusqu'en 2032, le taux le plus élevé parmi les catégories de réfrigérants.
Qu'est-ce qui stimule le remplacement des équipements de réfrigération ?
Les règles de réduction progressive des réfrigérants, les investissements dans la chaîne du froid et les besoins en efficacité énergétique augmentent la demande de remplacement.
Quelle application génère la plus forte demande d'unités de condensation ?
La réfrigération commerciale a détenu une part de 39,1 % en 2026, tandis que la climatisation devrait croître à un CAGR de 7,4 %.
Quelle plage de capacité de refroidissement connaît la croissance la plus rapide ?
La tranche 10–50 kW a détenu une part de 30,9 % en 2026 et devrait se développer à un CAGR de 7,8 % jusqu'en 2032.