
Tamaño y Participación del Mercado de Unidades Condensadoras
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 52.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 73.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
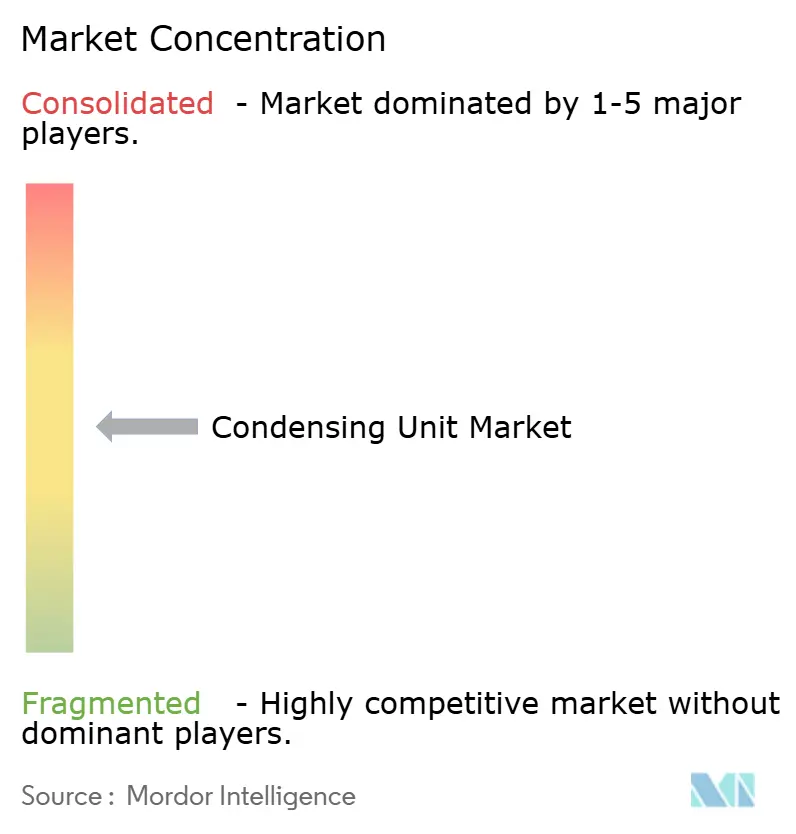
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Unidades Condensadoras por Mordor Intelligence
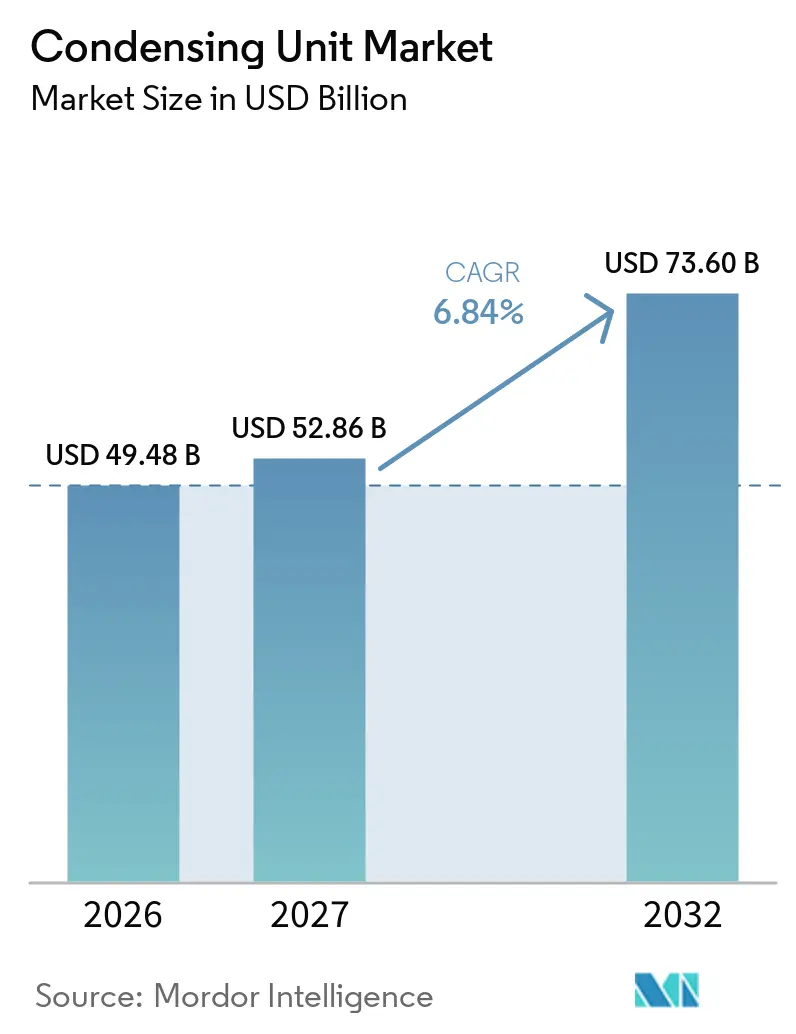
El tamaño del Mercado de Unidades Condensadoras fue valorado en 49,48 mil millones de USD en 2026 y se estima que crecerá desde 52,86 mil millones de USD en 2027 hasta alcanzar los 73,60 mil millones de USD en 2032, a una CAGR del 6,84% durante el período de pronóstico (2027-2032). La inversión en cadena de frío y las normativas sobre refrigerantes están generando demanda de reemplazo en el Mercado de Unidades Condensadoras en los sectores de comercio minorista de alimentos, logística farmacéutica, instalaciones industriales y refrigeración para transporte. El marco de la Regulación F-Gas de la UE restringe el mantenimiento de equipos de refrigeración con gases fluorados con un potencial de calentamiento global igual o superior a 2.500 a partir de enero de 2025, lo que ha incrementado la necesidad de equipos con menor potencial de calentamiento global. El Mercado de Unidades Condensadoras también se ve respaldado por las mayores cargas de enfriamiento en centros de datos y la electrificación de edificios, que amplían la demanda más allá de las aplicaciones de refrigeración convencionales. Los proveedores de equipos en el Mercado de Unidades Condensadoras están respondiendo con sistemas de refrigerantes naturales, productos compatibles con inversores y funciones de diagnóstico remoto que reducen los requisitos de mantenimiento. Estas condiciones crean oportunidades en el Mercado de Unidades Condensadoras en equipos de capacidad media, proyectos de modernización y sistemas que pueden operar de manera confiable en diferentes climas.
Conclusiones Clave del Informe
- Por tipo, las unidades enfriadas por aire tuvieron una participación de ingresos del 56,4% en 2026 y se prevé que crezcan a una CAGR del 7,2% hasta 2032.
- Por tipo de compresor, los compresores reciprocantes tuvieron una participación de ingresos del 40,2% en 2026, mientras que se prevé que los compresores de espiral crezcan a una CAGR del 7,6% hasta 2032.
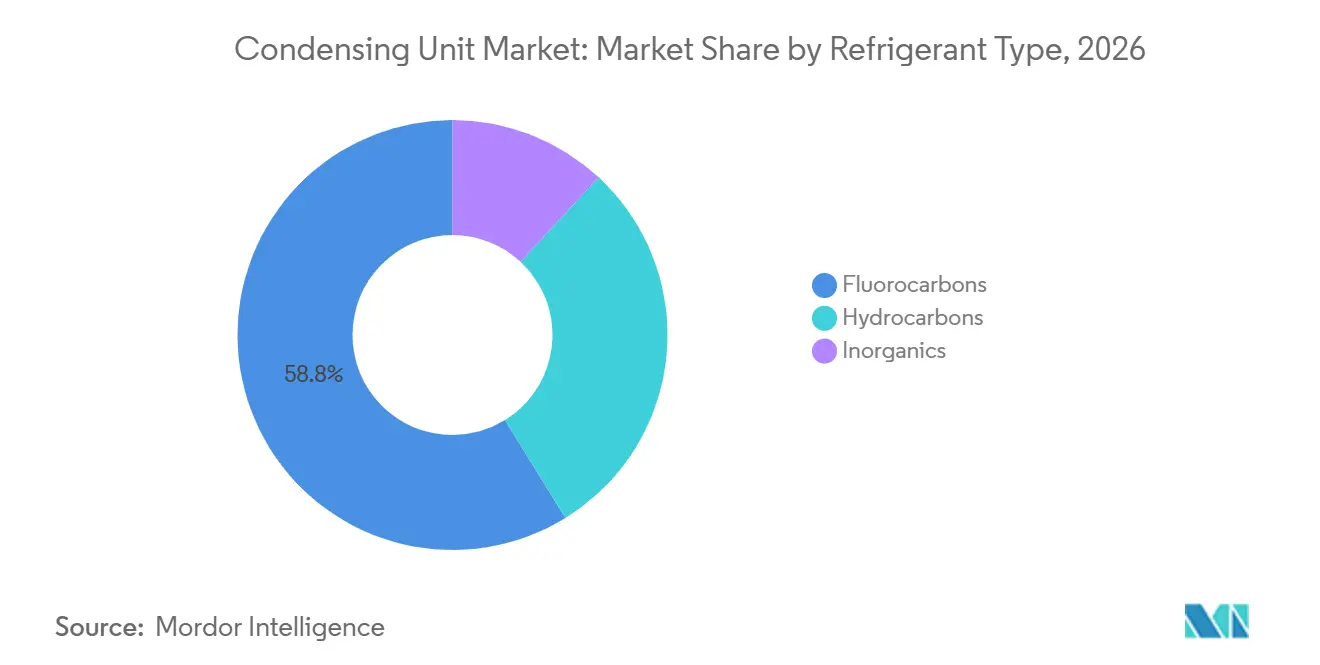
- Por tipo de refrigerante, los fluorocarburos tuvieron una participación de ingresos del 58,8% en 2026, mientras que se prevé que los hidrocarburos crezcan a una CAGR del 8,1% hasta 2032.
- Por aplicación, la refrigeración comercial tuvo una participación de ingresos del 39,1% en 2026, mientras que se prevé que el aire acondicionado crezca a una CAGR del 7,4% hasta 2032.
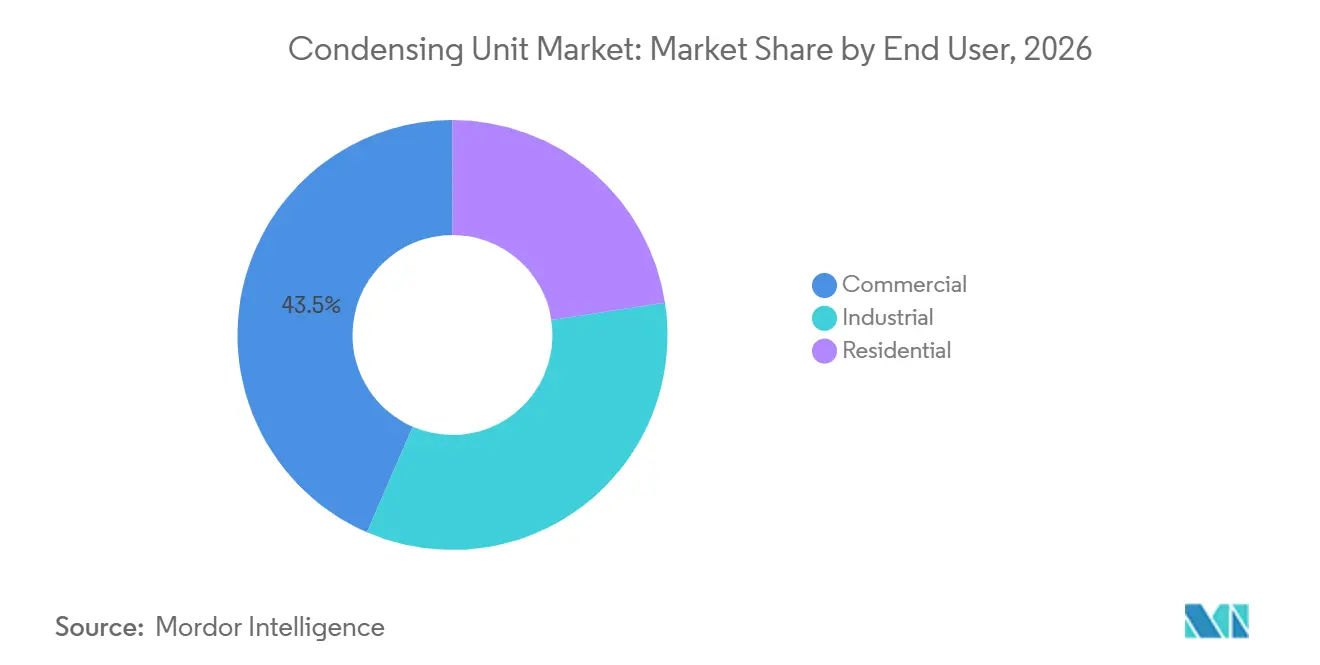
- Por usuario final, los usuarios comerciales tuvieron una participación de ingresos del 43,5% en 2026, mientras que se prevé que los usuarios industriales crezcan a una CAGR del 7,5% hasta 2032.
- Por capacidad de enfriamiento, el rango de 10 a 50 kW tuvo una participación de ingresos del 30,9% en 2026 y se prevé que crezca a una CAGR del 7,8% hasta 2032.
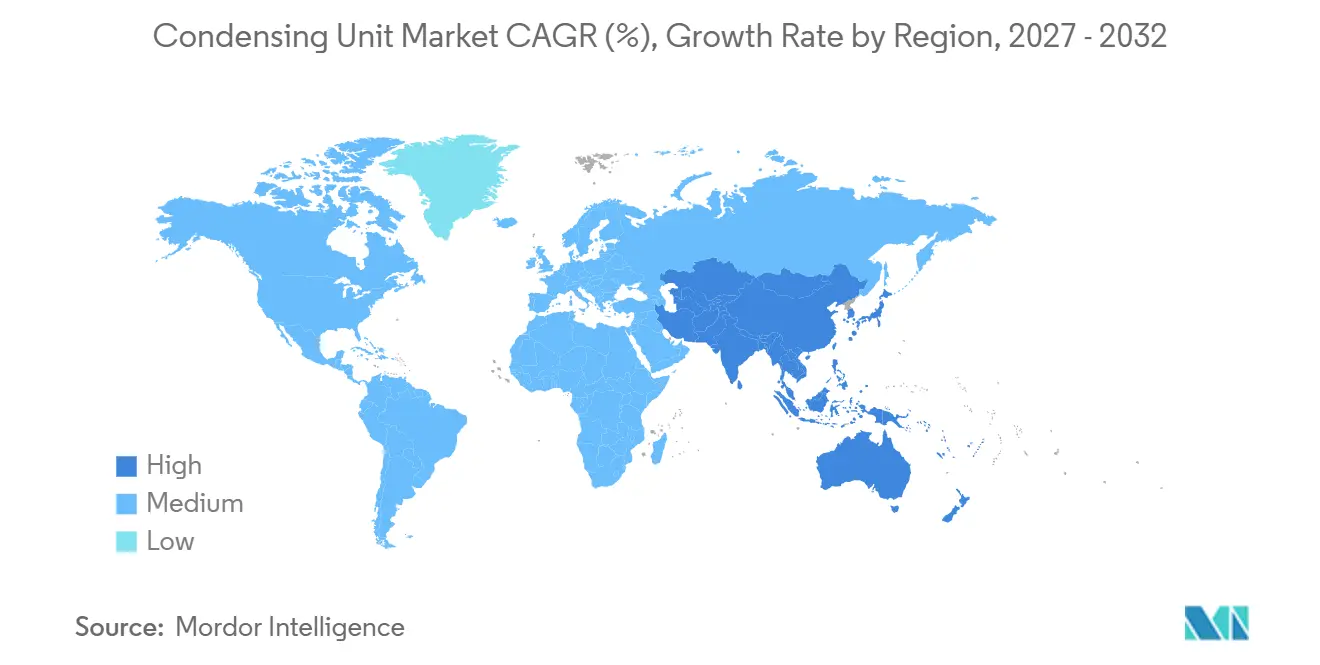
- Por geografía, Asia-Pacífico tuvo una participación de ingresos del 37,5% en 2026 y se prevé que crezca a una CAGR del 7,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Cadena de Frío y el Comercio Minorista de Alimentos | +1.60% | Global, con gasto concentrado en Asia-Pacífico, América Latina y Oriente Medio | Mediano plazo (2 a 4 años) |
| Reducción Progresiva de Refrigerantes y Reemplazo de Equipos con Bajo Potencial de Calentamiento Global | +1.30% | UE y América del Norte principalmente; extensión a APAC a través de adquisiciones de empresas multinacionales | Corto a mediano plazo (≤ 4 años) |
| Crecimiento del Enfriamiento Comercial y las Aplicaciones en Centros de Datos | +1.10% | Global, con alta intensidad en América del Norte, Asia-Pacífico y el norte de Europa | Mediano plazo (2 a 4 años) |
| Adopción de Sistemas de Velocidad Variable e Inversores de Alta Eficiencia Energética | +0.90% | Global; impulsado por regulaciones en la UE y América del Norte; impulsado por costos en APAC | Mediano plazo (2 a 4 años) |
| Estándares de Adquisición de Refrigerantes Naturales Liderados por Minoristas | +0.50% | América del Norte y Europa Occidental, con avances tempranos en Japón y Australia | Mediano a largo plazo (3 a 5 años) |
| Integración de Recuperación de Calor en Sistemas de Refrigeración | +0.30% | Norte y Centro de Europa; mercados pioneros en Escandinavia y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Cadena de Frío y el Comercio Minorista de Alimentos
La construcción de cadenas de frío está impulsando la demanda de unidades en almacenamiento controlado por temperatura, distribución de alimentos e instalaciones minoristas. La Global Cold Chain Alliance reportó 7,76 mil millones de pies cúbicos de capacidad de almacenamiento controlado por temperatura entre sus 25 principales operadores globales en 2026, mientras que América Latina registró un crecimiento del 8,6%[1]. Americold Realty Trust y EQT anunciaron en mayo de 2026 una empresa conjunta de almacenamiento en frío en América del Norte por 1,3 mil millones de USD que incluye 124 millones de pies cúbicos de capacidad en los Estados Unidos. Dichos proyectos requieren equipos de refrigeración en múltiples rangos de temperatura y respaldan los pedidos de sistemas empaquetados. La distribución farmacéutica añade demanda de equipos compactos con rendimiento de temperatura estable y funciones de monitoreo. El Mercado de Unidades Condensadoras se beneficia, por tanto, cuando los inversores en logística amplían la capacidad y cuando los minoristas reemplazan equipos de refrigeración más antiguos.
Reducción Progresiva de Refrigerantes y Reemplazo de Equipos con Bajo Potencial de Calentamiento Global
La política sobre refrigerantes está trasladando la actividad de reemplazo diferida a los ciclos de adquisición actuales. La Agencia de Protección Ambiental de los Estados Unidos señala que la Ley AIM ordena una reducción del 85% en la producción y el consumo de hidrofluorocarburos para 2036, y su programa de Transiciones Tecnológicas restringe el uso de refrigerantes con mayor potencial de calentamiento global en equipos específicos. La regulación de la UE establece una cuota de hidrofluorocarburos equivalente a 42,9 millones de toneladas métricas de CO2 para 2025 y 2026, en comparación con 82,3 millones de toneladas métricas en 2023. Las normativas incrementan el valor de las carteras de productos basadas en CO2, hidrocarburos y mezclas con menor potencial de calentamiento global. Los fabricantes con equipos conformes ya establecidos pueden atender a los clientes que necesitan evitar futuras restricciones de refrigerantes. El Mercado de Unidades Condensadoras se ve afectado a medida que los compradores de equipos combinan la planificación de cumplimiento normativo con los calendarios de reemplazo habituales.
Crecimiento del Enfriamiento Comercial y las Aplicaciones en Centros de Datos
La demanda de enfriamiento comercial se está ampliando a medida que los centros de datos requieren una mayor gestión térmica a nivel de instalación. Johnson Controls adquirió Alloy Enterprises en mayo de 2026 para fortalecer su cartera de gestión térmica para centros de datos. Mitsubishi Electric anunció en julio de 2026 una instalación de equipos de enfriamiento para tecnologías de la información por 30 millones de USD en Ohio, con producción programada para comenzar en abril de 2027. Estas acciones demuestran que los proveedores están desarrollando capacidades en torno a los sistemas de enfriamiento para centros de datos. Las instalaciones modulares y de borde pueden favorecer equipos distribuidos donde la instalación rápida y la capacidad de respaldo local son importantes. El Mercado de Unidades Condensadoras puede beneficiarse de este cambio porque los sistemas empaquetados abordan cargas de enfriamiento que no siempre requieren una planta enfriadora centralizada.
Adopción de Sistemas de Velocidad Variable e Inversores de Alta Eficiencia Energética
La tecnología de velocidad variable está adquiriendo mayor importancia donde las cargas de enfriamiento varían durante el día. Danfoss señala que los sistemas de compresores con inversor pueden reducir las facturas de energía anuales en un 30% o más en comparación con los sistemas de velocidad fija bajo condiciones típicas de carga parcial[2]. Las demostraciones de campo de CalNEXT encontraron ahorros de energía promedio del 20% al 22% después de que se instalaron variadores de frecuencia en sitios de compresores de velocidad fija validados[3]. Esto fortalece la demanda de equipos que pueden ajustar la producción más estrechamente a la carga. Las plataformas de espiral están bien posicionadas porque su diseño es compatible con la operación con inversor y la modulación de capacidad amplia. El Mercado de Unidades Condensadoras se beneficia cuando los operadores evalúan los equipos utilizando el consumo de energía y la vida útil en lugar del precio de compra únicamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de los Sistemas con Bajo Potencial de Calentamiento Global y Refrigerantes Naturales | -1.50% | Global, más agudo en mercados emergentes sensibles al precio | Mediano plazo (2 a 4 años) |
| Escasez de Técnicos Especializados en Refrigeración | -1.00% | América del Norte, Europa Occidental, Australia; restricción emergente en el Sudeste Asiático | Mediano plazo (2 a 4 años) |
| Requisitos de Seguridad por Alta Presión e Inflamabilidad | -0.70% | Global; más pronunciado en mercados sin normas establecidas para el manejo de CO₂/hidrocarburos | Largo plazo (≥ 4 años) |
| Volatilidad en los Costos del Cobre, el Aluminio y los Componentes Electrónicos | -0.90% | Global; agudo en regiones con capacidad limitada de refinación de metales a nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Sistemas con Bajo Potencial de Calentamiento Global y Refrigerantes Naturales
Los sistemas de refrigerantes naturales pueden requerir una inversión inicial mayor que los equipos con hidrofluorocarburos convencionales. Danfoss describe su plataforma de refrigeración con CO2 como equipos para aplicaciones de temperatura media y baja, donde el diseño del sistema debe adaptarse a los requisitos operativos del R744. Los componentes de alta presión y los conjuntos especializados pueden incrementar el costo de las instalaciones con CO2. Los sistemas de hidrocarburos también requieren prácticas de diseño y seguridad que pueden añadir complejidad al proyecto. Las grandes cadenas minoristas pueden evaluar los ahorros de energía y el cumplimiento normativo de refrigerantes a lo largo de la vida útil del sistema, mientras que los operadores más pequeños suelen centrarse más en el costo inicial. El Mercado de Unidades Condensadoras puede, por tanto, experimentar una adopción más rápida entre los grandes operadores que entre las tiendas independientes y los pequeños clientes regionales.
Escasez de Técnicos Especializados en Refrigeración
Una base limitada de técnicos puede ralentizar la instalación y el mantenimiento de sistemas de refrigeración avanzados. La Oficina de Estadísticas Laborales de los Estados Unidos proyecta 40.100 vacantes anuales para mecánicos e instaladores de calefacción, aire acondicionado y refrigeración durante el período de 2024 a 2034[4]. El Consejo de Refrigeración Sostenible de América del Norte describió un ciclo de fuerza laboral en el que los horarios difíciles contribuyen a la rotación y profundizan la escasez de mano de obra. La escasez es especialmente relevante para los sistemas de CO2 e hidrocarburos que requieren personal capacitado para la puesta en marcha y el mantenimiento. Los proveedores pueden abordar parte de esta restricción con una puesta en marcha más sencilla, diagnósticos integrados y monitoreo remoto. El Mercado de Unidades Condensadoras tiene mayor potencial donde el diseño del equipo reduce la cantidad de trabajo especializado en campo requerido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Unidades Enfriadas por Aire Lideran la Demanda en Todas las AplicacionesLas unidades enfriadas por aire tuvieron una participación del 56,4% en el Mercado de Unidades Condensadoras en 2026 y se prevé que crezcan a una CAGR del 7,2% hasta 2032. Su posición refleja una instalación relativamente sencilla y la ausencia de requisitos de suministro de agua. Se utilizan en supermercados, cámaras frigoríficas, instalaciones de climatización en azoteas y sistemas de enfriamiento modulares. Su amplia adaptabilidad a diferentes climas y tipos de edificios respalda la demanda de reemplazo y de nueva construcción. Los minoristas de alimentos europeos también están ampliando las instalaciones de refrigeración con CO2 a medida que se endurecen los requisitos de la Regulación F-Gas.
Las unidades enfriadas por agua sirven a aplicaciones donde los operadores necesitan control de capacidad y menores niveles de ruido. Pueden ser útiles en entornos de alta temperatura ambiente e instalaciones industriales con infraestructura de agua adecuada. Las unidades evaporativas se utilizan para grandes sistemas de procesamiento de alimentos, almacenamiento en frío y refrigeración industrial. Estas alternativas requieren más infraestructura de soporte que los diseños enfriados por aire. El Mercado de Unidades Condensadoras incluye los 3 tipos porque los requisitos del proyecto difieren según el sitio, el clima, el acceso al agua y la carga de enfriamiento.
Por Tipo de Compresor:
Los Sistemas de Espiral Ganan Terreno en EficienciaLos compresores reciprocantes tuvieron una participación del 40,2% en la participación global de unidades condensadoras en 2026, mientras que se prevé que los compresores de espiral crezcan a una CAGR del 7,6% hasta 2032. Los diseños reciprocantes mantienen un amplio rango operativo y una posición de costo establecida. Son compatibles con muchos refrigerantes convencionales y más nuevos. Los sistemas de espiral están ganando uso donde los compradores valoran la compatibilidad con inversores y la eficiencia a carga parcial. Un estudio de 2025 encontró que los compresores reciprocantes de velocidad variable enfrentan pérdidas en el motor a bajas velocidades y pérdidas fluidodinámicas a altas velocidades.
Los compresores de tornillo siguen siendo relevantes para sistemas industriales de mayor capacidad, incluidas las instalaciones de amoníaco y de refuerzo con CO2. Los compresores rotativos se utilizan en aplicaciones residenciales y comerciales ligeras donde el diseño compacto y el menor ruido son importantes. Las variantes centrífugas son más especializadas y tienen una superposición limitada con las aplicaciones de unidades condensadoras empaquetadas. Los estándares de eficiencia y los requisitos de rendimiento estacional influyen en la selección del compresor en los mercados regulados. El Mercado de Unidades Condensadoras está evolucionando hacia la tecnología de modulación a medida que los usuarios buscan menores costos operativos y una producción de enfriamiento más receptiva.
Por Tipo de Refrigerante:
Los Hidrocarburos se Expanden mientras los Fluorocarburos Mantienen la Base InstaladaLos fluorocarburos tuvieron una participación del 58,8% en la participación global de unidades condensadoras en 2026, mientras que se prevé que los equipos de hidrocarburos crezcan a una CAGR del 8,1% hasta 2032. La demanda de fluorocarburos sigue respaldada por la base instalada y el uso de mezclas de hidrofluoroolefinas con menor potencial de calentamiento global. Los sistemas de hidrocarburos están ganando terreno en aplicaciones comerciales ligeras, particularmente las que utilizan propano. El CO2 también está incrementando su papel en la refrigeración comercial de temperatura media y baja. El marco regulatorio de la UE está acelerando el alejamiento de los gases con alto potencial de calentamiento global en el mantenimiento y las decisiones de nuevos equipos.
Los refrigerantes inorgánicos, principalmente amoníaco y CO2, son importantes en grandes instalaciones industriales. Su eficiencia a escala puede superar la necesidad de prácticas de manejo más especializadas. La selección de materiales sigue siendo importante porque los sistemas de CO2 de alta presión necesitan componentes robustos. Danfoss espera que los refrigerantes naturales sean cada vez más importantes en los segmentos de calefacción, ventilación, aire acondicionado y refrigeración en Europa y América del Norte. El Mercado de Unidades Condensadoras seguirá conteniendo refrigerantes de transición y alternativas naturales a medida que los operadores tomen decisiones de equipos basadas en el tamaño de la aplicación, los requisitos de seguridad y la regulación.
Por Aplicación:
La Refrigeración Comercial Sigue Siendo el Caso de Uso Más GrandeLa refrigeración comercial tuvo una participación del 39,1% en la participación global de unidades condensadoras en 2026, mientras que se prevé que el aire acondicionado crezca a una CAGR del 7,4% hasta 2032. Los supermercados, tiendas de conveniencia, instalaciones de servicios de alimentación y comercio minorista farmacéutico respaldan la amplia base de refrigeración comercial. El Consejo de Refrigeración Sostenible de América del Norte reportó que 1.470 de más de 2.000 nuevas tiendas planificadas de 2025 a 2029 seleccionaron un sistema de CO2 transcrítico. Este patrón de selección respalda la demanda de reemplazo de equipos de refrigeración conformes. La demanda de aire acondicionado está creciendo gracias a los proyectos de enfriamiento de centros de datos y electrificación de edificios.
La refrigeración industrial, la refrigeración para transporte y el almacenamiento en frío proporcionan una base sustancial de demanda adicional. El almacenamiento en frío de grado farmacéutico requiere un control de temperatura más estricto y funciones de monitoreo. La refrigeración para transporte está comenzando a evolucionar hacia equipos eléctricos para usos de almacenamiento en frío estacionario. Carrier Transicold introdujo el Vector 8200 totalmente eléctrico para almacenamiento en frío estacionario de remolques en América del Norte en agosto de 2026. El enfriamiento de procesos especializados también respalda la demanda en el extremo superior del rango de capacidad.
Por Usuario Final:
La Demanda Comercial es Amplia mientras la Demanda Industrial Crece Más RápidoLos usuarios finales comerciales tuvieron una participación del 43,5% en la participación global de unidades condensadoras en 2026, mientras que se prevé que los usuarios finales industriales crezcan a una CAGR del 7,5% hasta 2032. El comercio minorista de alimentos, la hostelería, las instalaciones sanitarias y los edificios de oficinas conforman la base de clientes comerciales. La escala del parque de supermercados proporciona actividad recurrente de reemplazo y actualización. Las decisiones sobre equipos están siendo cada vez más influenciadas por la disponibilidad de refrigerantes, el consumo de energía y las necesidades de cumplimiento normativo. Estos factores respaldan la demanda de sistemas con inversor y preparados para refrigerantes naturales.
Los usuarios industriales están añadiendo capacidad en producción de alimentos, fabricación farmacéutica, procesamiento químico y grandes centros de almacenamiento en frío. Estos usuarios consideran cada vez más los costos operativos a lo largo de la vida útil junto con el precio del equipo. Los usuarios residenciales representan una proporción menor y utilizan principalmente sistemas más pequeños enfriados por aire para aplicaciones de climatización y cámaras frigoríficas. El crecimiento urbano en el Sudeste Asiático, India y Oriente Medio respalda una demanda residencial gradual. El Mercado de Unidades Condensadoras atiende a estos grupos con diferentes tamaños de productos, controles y requisitos de instalación.
Por Capacidad de Enfriamiento:
El Rango de 10 a 50 kW Forma la Oportunidad PrincipalEl segmento de 10 a 50 kW tuvo una participación del 30,9% en la participación global de unidades condensadoras en 2026 y se prevé que crezca a una CAGR del 7,8% hasta 2032. Este rango se adapta a los requisitos de tiendas de conveniencia, pequeños supermercados, gasolineras y cámaras frigoríficas industriales ligeras. Estos clientes están reemplazando equipos para mejorar la eficiencia y cumplir con los requisitos de refrigerantes. Danfoss lanzó su extensión de gama Optyma iCO2 en abril de 2026 con puntos de capacidad de 37 kW para temperatura media y 19 kW para temperatura baja. El lanzamiento del producto aborda directamente las necesidades de refrigeración comercial en este rango.
La capacidad por debajo de 10 kW sirve a sitios residenciales y comerciales muy pequeños, donde la sensibilidad al costo sigue siendo alta. El rango de 50 a 100 kW sirve a operaciones minoristas de formato medio y de servicios de alimentación. Los sistemas de 100 a 300 kW y por encima de 300 kW son utilizados por clientes comerciales e industriales más grandes. Los sistemas más grandes también pueden evaluarse para la recuperación de calor en lugar de solo enfriamiento. Un estudio de 2026 sobre supermercados suecos estimó un potencial de calor recuperable anual de 1.840 GWh en todo el parque nacional de supermercados.
Análisis Geográfico
Mercado de Unidades Condensadoras en Asia-Pacífico
Asia-Pacífico representó el 37,5% de la cuota del Mercado de Unidades Condensadoras en 2026 y se prevé que crezca a una CAGR del 7,1% hasta 2032. China es el ancla regional de la demanda de equipos para cadena de frío debido al comercio minorista moderno, el almacenamiento para comercio electrónico y la fabricación farmacéutica. India también está ampliando su capacidad de procesamiento de alimentos y cadena de frío mediante el apoyo de políticas dirigidas a procesadores de alimentos elegibles. Vietnam, Tailandia e Indonesia están generando demanda a medida que los formatos de comercio minorista moderno llegan a ciudades más pequeñas. Los requisitos de eficiencia energética de Japón favorecen los productos avanzados de tipo scroll e inverter que también pueden comercializarse en mercados de exportación.
Mercado de Unidades Condensadoras en América del Norte y Europa
América del Norte y Europa son regiones importantes de transición de equipos, dado que las normativas sobre refrigerantes están afectando directamente los planes de sustitución. En los Estados Unidos, la Ley AIM y el programa de Transiciones Tecnológicas están restringiendo el uso de refrigerantes de mayor PCA en equipos específicos. Carrier anunció en mayo de 2025 una inversión adicional de 1.000 millones de USD en fabricación e investigación en los Estados Unidos, que incluye la expansión de bombas de calor y componentes avanzados de refrigeración. En Europa, la reducción de la cuota de gases fluorados está impulsando la adopción de equipos de CO2 e hidrocarburos. Alemania, Italia y el Reino Unido siguen siendo mercados activos en transición, mientras que Europa del Este avanza dentro del mismo marco regulatorio.
Mercado de Unidades Condensadoras en América del Sur y MEA
América del Sur y Oriente Medio y África ofrecen oportunidades de expansión adicionales para el Mercado de Unidades Condensadoras. América Latina registró un crecimiento del 8,6% en la capacidad de cadena de frío en 2026, impulsado por la actividad vinculada a las exportaciones de alimentos en Brasil, Argentina y Chile. Abu Dhabi Food Hub acordó en mayo de 2026 desarrollar una instalación de cadena de frío de 37.000 metros cuadrados junto con Axione Development, con el objetivo de estar operativa en el cuarto trimestre de 2026. Estas regiones aún presentan un uso significativo de equipos con fluorocarburos, lo que otorga a los proveedores tiempo para desarrollar productos de menor PCA que satisfagan las necesidades locales de costo y condiciones de alta temperatura ambiente.
Panorama Competitivo
El Mercado de Unidades Condensadoras está moderadamente concentrado, y el mercado está liderado por grandes proveedores multinacionales en aplicaciones comerciales e industriales, mientras que los competidores regionales siguen siendo importantes en equipos residenciales y comerciales ligeros. Carrier, Daikin, Mitsubishi Electric, Panasonic, Johnson Controls y GEA tienen amplias carteras de refrigeración o enfriamiento. Sus estrategias en 2025 y 2026 se han centrado en refrigerantes naturales, enfriamiento comercial y gestión térmica de centros de datos. Johnson Controls completó la venta de su negocio de climatización residencial y comercial ligera a Bosch en agosto de 2025, aumentando su enfoque en edificios comerciales y de misión crítica. Posteriormente completó la adquisición de Alloy Enterprises en mayo de 2026 para añadir tecnología de enfriamiento para centros de datos.
Los lanzamientos de productos muestran cómo los proveedores están respondiendo a la regulación y la demanda de los clientes. Danfoss introdujo la unidad condensadora Optyma iCO2 de 37 kW MT y 19 kW LT en abril de 2026 para refrigeración comercial. Hussmann introdujo una solución completa de tienda A2L en América del Norte durante abril de 2026, que incluye sistemas con compresor, unidades condensadoras y evaporadores. BITZER presentó su familia de unidades condensadoras ECOLITE CO2 en febrero de 2026 para quioscos, tiendas de conveniencia y supermercados. Estas ofertas brindan a los clientes más opciones para cumplir con las normativas de refrigerantes al tiempo que seleccionan sistemas por capacidad y entorno operativo.
La competencia en el Mercado de Unidades Condensadoras también depende de la capacidad de servicio, el rendimiento verificado y los controles del producto. Especialistas más pequeños como Dorin, Frascold y SCM Frigo suministran componentes que pueden utilizarse en ensamblajes de terceros. El monitoreo remoto y los diagnósticos integrados pueden ayudar a los proveedores a apoyar a los clientes que enfrentan escasez de técnicos. La recuperación de calor puede mejorar la economía de los sistemas más grandes en regiones más frías donde el calor recuperado tiene un uso práctico. Los requisitos de certificación de organismos como AHRI y Eurovent pueden dificultar que los proveedores más pequeños compitan sin declaraciones de rendimiento validadas. El Mercado de Unidades Condensadoras no tiene una participación combinada reportada para los principales proveedores, por lo que no se puede calcular una medida de concentración basada en participación a partir de la información suministrada.
Líderes de la Industria de Unidades Condensadoras
-
Emerson Electric Co.
-
Carrier Global Corporation
-
Danfoss A/S
-
GEA Group AG
-
BITZER SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Unidades Condensadoras Empresas cubiertas en este informe
- Baltimore Aircoil Company
- BITZER SE
- Blue Star Limited
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- Dorin S.p.A.
- Emerson Electric Co.
- EVAPCO, Inc.
- Frascold S.p.A.
- GEA Group AG
- Heatcraft Refrigeration Products LLC
- Hussmann Corporation
- Johnson Controls International plc
- LU-VE S.p.A.
- Mayekawa Mfg. Co., Ltd.
- Mitsubishi Electric Corporation
- Panasonic Holdings Corporation
- SCM Frigo S.p.A.
- Tecumseh Products Company LLC
Desarrollos recientes de la industria en Mercado de Unidades Condensadoras
- Agosto de 2026: Carrier Transicold lanzó el Vector 8200, una unidad de refrigeración para transporte totalmente eléctrica y sin motor para almacenamiento en frío estacionario de remolques, ahora disponible comercialmente en América del Norte. La unidad no utiliza diésel directo y admite operación a múltiples temperaturas, lo que marca un cambio estructural en la refrigeración de remolques hacia el almacenamiento en frío estacionario alimentado por la red eléctrica.
- Julio de 2026: Mitsubishi Electric anunció el establecimiento de MEHITS US, Inc., una instalación de fabricación de equipos de enfriamiento para tecnologías de la información por 30 millones de USD en Mason, Ohio, con producción programada para comenzar en abril de 2027. La inversión apunta al creciente mercado de sistemas de enfriamiento para centros de datos en los Estados Unidos y amplía la capacidad de servicio de ingeniería a mantenimiento de la empresa.
- Julio de 2026: Mitsubishi Electric adquirió los negocios de ventas, instalación y mantenimiento de climatización de los grupos APAC y COMPAC en los Países Bajos para ampliar su presencia en servicios de enfriamiento para centros de datos y tecnologías de la información en Europa.
- Julio de 2026: Daikin lanzó la bomba de calor de azotea con inversor NEXIO Max para aplicaciones comerciales ligeras en América del Norte, utilizando refrigerante R-32 de bajo potencial de calentamiento global y tecnología de velocidad variable en capacidades de 5, 8,5 y 10 toneladas.
Alcance del Informe Global del Mercado de Unidades Condensadoras
Una unidad condensadora es un componente exterior de un sistema de refrigeración o aire acondicionado que extrae el calor del refrigerante, convirtiéndolo de un gas a alta temperatura y alta presión en un líquido a alta presión. Generalmente consiste en un compresor, una bobina condensadora, un ventilador condensador, un receptor y los controles asociados. La unidad recibe vapor de refrigerante a baja presión del evaporador, lo comprime a una presión y temperatura más altas, y lo hace pasar por el condensador, donde el calor se disipa al aire o al agua circundante. El refrigerante líquido resultante se suministra luego al dispositivo de expansión y al evaporador para continuar el ciclo de refrigeración.
El Mercado de Unidades Condensadoras está segmentado por tipo, compresor, refrigerante, aplicación, usuario final, capacidad de enfriamiento y geografía. Por tipo, el mercado está segmentado en unidades condensadoras enfriadas por aire, enfriadas por agua y evaporativas. Por tipo de compresor, el mercado está segmentado en compresores reciprocantes, de espiral, de tornillo y rotativos. Por refrigerante, el mercado está segmentado en fluorocarburos, hidrocarburos y refrigerantes inorgánicos. Por aplicación, el mercado está segmentado en aplicaciones comerciales, industriales, de transporte y otras. Por usuario final, el mercado está segmentado en usuarios finales residenciales, comerciales, industriales y otros. Por capacidad de enfriamiento, el mercado está segmentado en capacidad de enfriamiento baja, media y alta. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de unidades condensadoras en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Unidades Condensadoras Enfriadas por Aire |
| Unidades Condensadoras Enfriadas por Agua |
| Unidades Condensadoras Evaporativas |
| Otros Tipos de Unidades Condensadoras |
| Compresores Reciprocantes |
| Compresores de Espiral |
| Compresores de Tornillo |
| Compresores Rotativos |
| Otros Tipos de Compresores |
| Fluorocarburos |
| Hidrocarburos |
| Inorgánicos |
| Refrigeración Comercial |
| Refrigeración Industrial |
| Refrigeración para Transporte |
| Aire Acondicionado |
| Almacenamiento en Frío |
| Otras Aplicaciones |
| Residencial |
| Comercial |
| Industrial |
| Por Debajo de 10 kW |
| 10 a 50 kW |
| 50 a 100 kW |
| 100 a 300 kW |
| Por Encima de 300 kW |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Unidades Condensadoras Enfriadas por Aire | |
| Unidades Condensadoras Enfriadas por Agua | ||
| Unidades Condensadoras Evaporativas | ||
| Otros Tipos de Unidades Condensadoras | ||
| Por Tipo de Compresor | Compresores Reciprocantes | |
| Compresores de Espiral | ||
| Compresores de Tornillo | ||
| Compresores Rotativos | ||
| Otros Tipos de Compresores | ||
| Por Tipo de Refrigerante | Fluorocarburos | |
| Hidrocarburos | ||
| Inorgánicos | ||
| Por Aplicación | Refrigeración Comercial | |
| Refrigeración Industrial | ||
| Refrigeración para Transporte | ||
| Aire Acondicionado | ||
| Almacenamiento en Frío | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Capacidad de Enfriamiento | Por Debajo de 10 kW | |
| 10 a 50 kW | ||
| 50 a 100 kW | ||
| 100 a 300 kW | ||
| Por Encima de 300 kW | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el Mercado de Unidades Condensadoras?
Se prevé que el Mercado de Unidades Condensadoras alcance los 73,6 mil millones de USD en 2032, creciendo a una CAGR del 6,84% desde 2027.
¿Qué tipo de unidad condensadora tiene la mayor participación?
Las unidades enfriadas por aire lideraron con una participación del 56,4% en 2026 y se prevé que crezcan a una CAGR del 7,2% hasta 2032.
¿Qué categoría de refrigerante está creciendo más rápido?
Se prevé que los hidrocarburos crezcan a una CAGR del 8,1% hasta 2032, la tasa más alta entre las categorías de refrigerantes.
¿Qué está impulsando el reemplazo de equipos de refrigeración?
Las normativas de reducción progresiva de refrigerantes, la inversión en cadena de frío y las necesidades de eficiencia energética están incrementando la demanda de reemplazo.
¿Qué aplicación lidera la demanda de unidades condensadoras?
La refrigeración comercial tuvo una participación del 39,1% en 2026, mientras que se prevé que el aire acondicionado crezca a una CAGR del 7,4%.
¿Qué rango de capacidad de enfriamiento está creciendo más rápido?
El rango de 10 a 50 kW tuvo una participación del 30,9% en 2026 y se prevé que se expanda a una CAGR del 7,8% hasta 2032.