
コンデンシングユニット市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
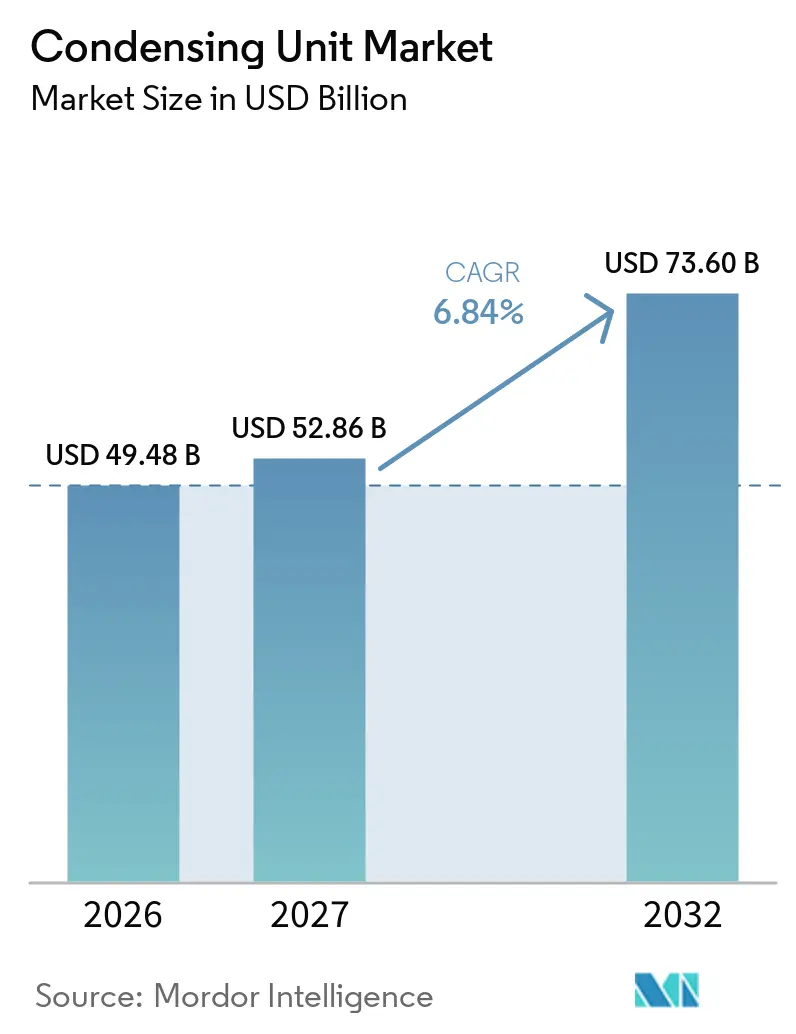
| 市場規模 (2027) | 52.86 十億米ドル |
| 市場規模 (2032) | 73.60 十億米ドル |
| 成長率 (2027 - 2032) | 6.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンデンシングユニット市場分析
コンデンシングユニット市場規模は2026年に49.48 ビリオン 米ドルと評価され、2027年の52.86 ビリオン 米ドルから2032年には73.60 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 6.84%で成長する見込みです。コールドチェーンへの投資および冷媒規制が、食品小売、医薬品物流、産業施設、輸送用冷凍にわたるコンデンシングユニット市場において代替需要を生み出しています。EUのF-Gasフレームワークは、2025年1月より地球温暖化係数2,500以上のフッ素化ガスを使用した冷凍機器のサービスを制限しており、より低GWP機器の選択需要が高まっています。コンデンシングユニット市場は、データセンターの冷却負荷増大および建物電化の拡大にも支えられており、従来の冷凍用途を超えた需要が見込まれます。コンデンシングユニット市場における機器サプライヤーは、自然冷媒システム、インバータ対応製品、サービス要件を低減するリモート診断機能を提供することで対応しています。こした状況は、中容量機器、改修プロジェクト、異なる気候条件でも安定稼働できるシステムにおいてコンデンシングユニット市場の機会を創出しています。
主要レポートポイント
- タイプ別では、空冷ユニットが2026年に56.4%の収益シェアを占め、2032年まで7.2%のCAGRで成長すると予測されています。
- 圧縮機タイプ別では、往復式圧縮機が2026年に40.2%の収益シェアを占め、スクロール圧縮機は2032年まで7.6%のCAGRで成長すると予測されています。
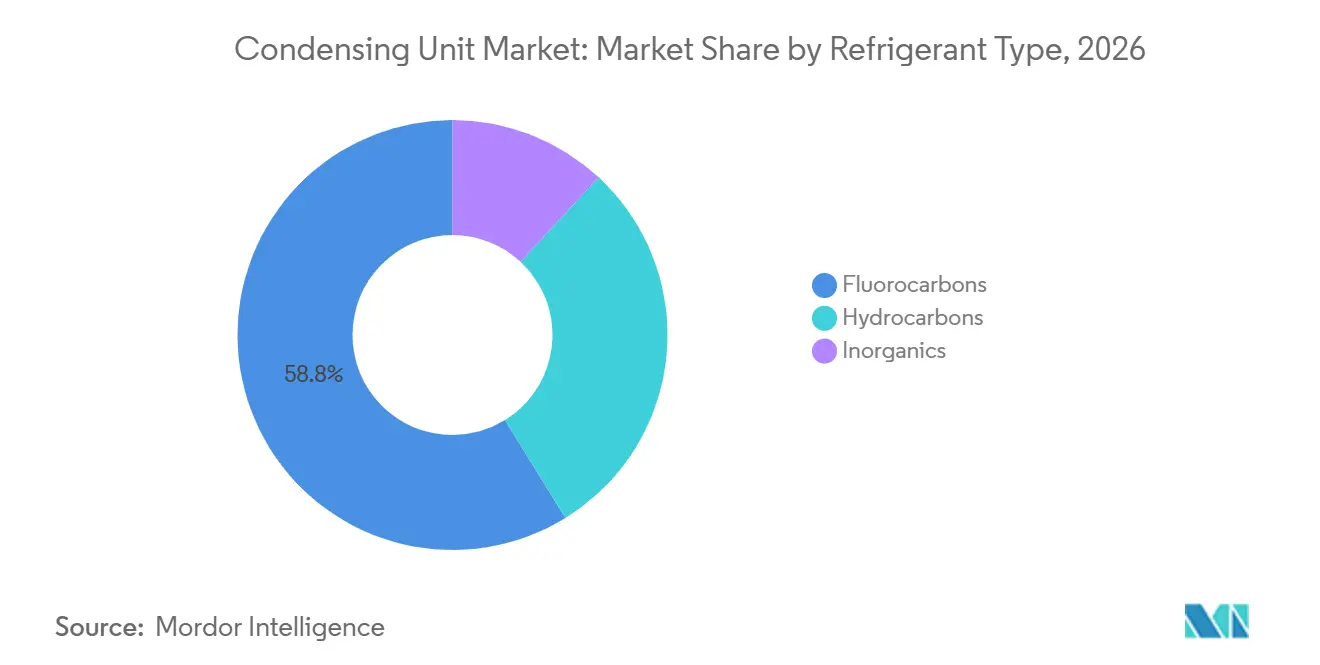
- 冷媒タイプ別では、フルオロカーボンが2026年に58.8%の収益シェアを占め、炭化水素系は2032年まで8.1%のCAGRで成長すると予測されています。
- 用途別では、商業用冷凍が2026年に39.1%の収益シェアを占め、空調は2032年まで7.4%のCAGRで成長すると予測されています。
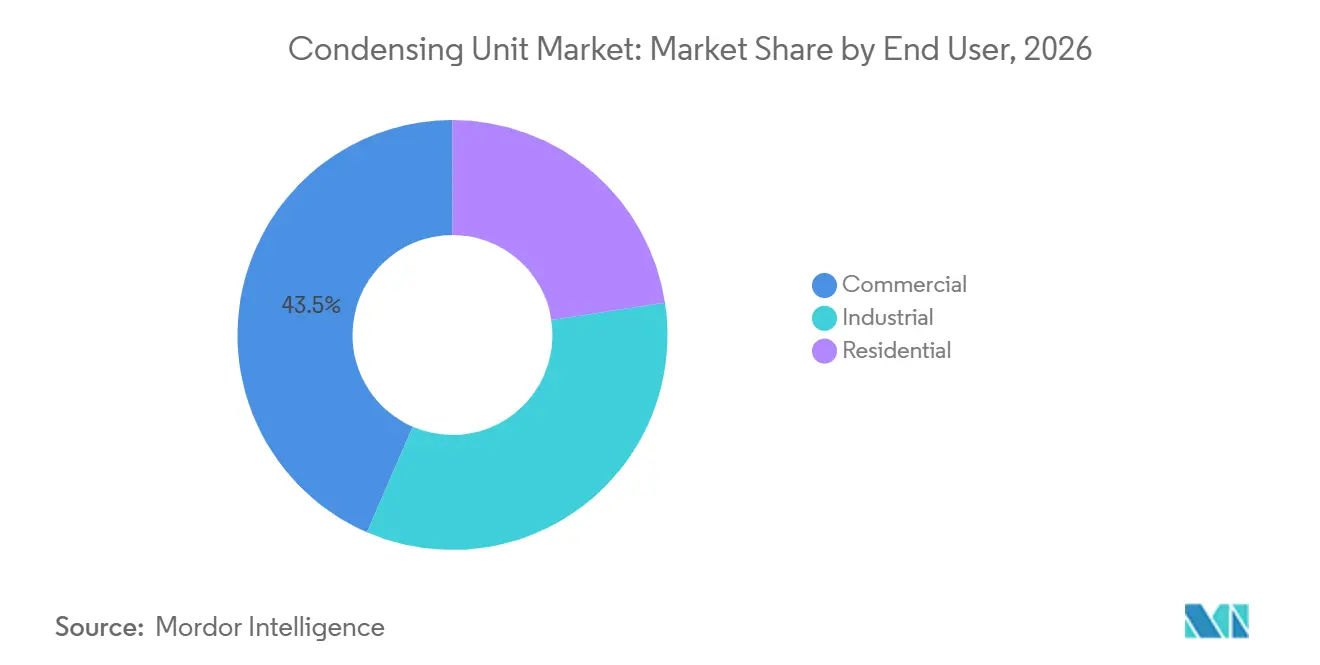
- エンドユーザー別では、商業ユーザーが2026年に43.5%の収益シェアを占め、産業ユーザーは2032年まで7.5%のCAGRで成長すると予測されています。
- 冷却能力別では、10~50kW帯が2026年に30.9%の収益シェアを占め、2032年まで7.8%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に37.5%の収益シェアを占め、2032年まで7.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| コールドチェーンインフラおよび食品小売の拡大 | +1.60% | アジア太平洋、ラテンアメリカ、中東への集中投資を伴うグローバル規模 | 中期(2~4年) |
| 冷媒段階的削減と低GWP機器への代替 | +1.30% | 主にEUおよび北米;多国籍企業の調達を通じたアジア太平洋への波及 | 短中期(4年以内) |
| 商業用冷却およびデータセンター用途の成長 | +1.10% | 北米、アジア太平洋、北欧で高強度のグローバル規模 | 中期(2~4年) |
| 省エネルギー型可変速・インバータシステムの普及 | +0.90% | グローバル;EUおよび北米では規制主導、アジア太平洋ではコスト主導 | 中期(2~4年) |
| 小売業者主導の自然冷媒調達基準 | +0.50% | 北米および西欧;日本・オーストラリアで先行的な導入 | 中長期(3~5年) |
| 冷凍システムへの熱回収統合 | +0.30% | 北欧および中欧;スカンジナビアとドイツにおけるアーリームーバー市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コールドチェーンインフラおよび食品小売の拡大
コールドチェーン建設は、温度管理倉庫、食品流通、小売施設全体にわたってユニット需要を支えています。グローバルコールドチェーンアライアンスは、2026年のグローバルトップ25オペレーターにおいて776億立方フィートの温度管理倉庫容量を報告し、ラテンアメリカでは8.6%の成長を記録しました[1]。Americold Realty TrustとEQTは2026年5月に1.3 ビリオン 米ドルの北米コールドストレージ合弁事を発表し、米国内に1億2,400万立方フィートの容量を含んでいます。このようなプロジェクトは複数の温度帯における冷凍機器を必要とし、パッケージシステムの受注を支えています。医薬品流通は、安定した温度性能と監視機能を備えたコンパクト機器への需要を加えます。したがって、コンデンシングユニット市場は物流投資家が容量を増設する際、および小売業者が古い冷凍機器を更新する際に恩恵を受けます。
冷媒段階的削減と低GWP機器への代替
冷媒規制は繰り延べられていた代替活動を現在の調達サイクルに引き込んでいます。米国環境保護庁は、AIM法がハイドロフルオロカーボンの生産・消費を2036年までに85%削減するよう指示しており、テクノロジートランジションプログラムが特定機器における高GWP冷媒の使用を制限していると述べています。EUの規制は、2025年および2026年のHFCクォータをCO2換算で4,290万メトリックトンと設定しており、これは2023年の8,230万メトリックトンと比較されます。こうした規制はCO2、炭化水素、低GWPブレンドを基盤とする製品ポートフォリオの価を高めます。コンプライアント機器を確立したメーカーは、将来の冷媒制約を回避する必要のある顧客に対応できます。コンデンシングユニット市場は、機器購入者がコンプライアンス計画と通常の更新スケジュールを組み合わせることで影響を受けます。
商業用冷却およびデータセンター用途の成長
データセンターがより多くのサイトレベルの熱管理を必要とするにつれ、商業用冷却需要が拡大しています。Johnson ControlsはAlloy Enterprisesを2026年5月に買収し、データセンター熱管理ポートフォリオを強化しました。Mitsubishi Electricは2026年7月にオハイオ州に3,000万 米ドルのITクーリング機器製造施設を発表し、2027年4月に生産開始予定です。こうした動きはサプライヤーがデータセンター冷却システムを中心に能力を構築していることを示しています。モジュール型およびエッジ施設は、迅速な設置とローカルバックアップ容量が重要な場面において分散型機器を選ぶことがあります。コンデンシングユニット市場は、パッケージシステムが集中型チラープラントを常に必要としない冷却負に対応できるため、このシフトから恩恵を受けます。
省エネルギー型可変速・インバータシステムの普及
冷却負荷が日中に変化する場面では、可変速技術の重要性が高まっています。Danfossは、インバータ圧縮機システムが典型的な部分負荷条件下において固定速システムと比較して年間エネルギーコストを30%以上削減できると述べています[2]。CalNEXTのフィールドデモンストレーションでは、検証済みの固定速圧縮機サイトに可変周波数ドライブを後付けした後、平均20%~22%のエネルギー節約が確認されました[3]。これにより、出力を負荷により緊密に合わせることができる機器への需要が強まります。スクロールプラットフォームは、その設計がインバータ動作と広範な容量変調に適しているため、有利な位置にあります。コンデンシングユニット市場は、オペレーターが購入価格だけでなくエネルギー使用量とサービス寿命を用いて機器を評価する際に恩恵を受けます。
阻害要因インパクト分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| 低GWPおよび自然冷媒システムの高い初期コスト | -1.50% | グローバル;価格感応性の高い新興市場で最も深刻 | 中期(2~4年) |
| 熟練冷凍技術者の不足 | -1.00% | 北米、西欧、オーストラリア;東南アジアでも制約が新たに生じつつある | 中期(2~4年) |
| 高圧および可燃性安全要件 | -0.70% | グローバル;CO₂・炭化水素取り扱い規範が確立されていない市場で最も強い | 長期(4年以上) |
| 銅・アルミニウム・電子部品コストの変動 | -0.90% | グローバル;国内金属精錬能力が限られた地域で深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低GWPおよび自然冷媒システムの高い初期コスト
自然冷媒システムはレガシーHFC機器よりも高い初期投資を必要とする場合があります。DanfossはそのCO2冷凍プラットフォームを中温・低温用途向けの機器として説明しており、システム設計はR744の運転要件に対応する必要があります。高圧部品や専用アセンブリはCO2設備のコストを増大させる可能性があります。炭化水素システムも、プロジェクトの複雑さを増す設計・安全対策を必要とします。大手小売チェーンはシステム寿命にわたるエネルギー節約と冷媒コンプライアンスを評価できますが、中小規模のオペレーターは初期コストをより重視する傾向があります。したがってコンデンシングユニット市場では、独立系店舗や小規模地域顧客よりも大規模オペレーターの間で普及が進む可能性があります。
熟練冷凍技術者の不足
技術者の不足は高度な冷凍システムの設置とサービスを遅らせる可能性があります。米国労働統計局は、2024年から2034年にかけて暖房・空調・冷凍整備士および設置業者の年間求人を40,100件と予測しています[4]。北米持続可能冷凍協議会は、過酷なスケジュールが離職に寄与し労働力不足を深刻化させる労働サイクルを指摘しました。この不足は、託とメンテナンスに訓練を受けた人員が必要なCO2および炭化水素システムで特に重要です。サプライヤーは、容易な委託、統合型診断、リモートモニタリングによってこの制約の一部に対処できます。コンデンシングユニット市場は、機器設計が必要な専門的なフィールド作業量を削減できる場所でより大きな可能性を有しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
空冷ユニットが用途全体の需要を牽引空冷ユニットは2026年のコンデンシングユニット市場シェアの56.4%を占め、2032年まで7.2%のCAGRで成長すると予測されています。その地位は比較的シンプルな設置と給水要件が不要なことを反映しています。スーパーマーケット、コールドルーム、屋上HVAC設備、モジュール型冷却システムで使用されています。気候や建物タイプを問わない幅広い適合性が代替および新築需要を支えています。欧州の食品小売業者はF-Gas規制の強化に伴いCO2冷凍設備の拡充も進めています。
水冷ユニットは、オペレーターが容量制御と低騒音レベルを必要とする用途に対応します。適切なインフラを持つ高外気温環境や産業施設において有用です。蒸発式ユニットは大型食品加工、コールドストレージ、産業用冷凍システムに使用されます。これらの代替品は空冷設計よりも多くの支援インフラを必要とします。コンデンシングユニット市場には、プロジェクト要件がサイト、気候、水利用可能性、冷却負荷によって異なるため、3タイプすべてが含まれます。
圧縮機タイプ別:
スクロールシステムが効率性で地位を確立往復式圧縮機は2026年のグローバルコンデンシングユニットシェアの40.2%を占め、スクロール圧縮機は2032年まで7.6%のCAGRで成長すると予測されています。往復式設計は幅広い運転範囲と確立されたコスト優位性を維持しています。多くのレガシーおよび新冷媒に対応しています。スクロールシステムは、購入者がインバータ互換性と部分負荷効率を重視する場面での使用が増えています。2025年の調査では、可変速往復式圧縮機は低速でのモーター損失と高速での流体力学的損失に直面することが明らかになりました。
スクリュー圧縮機はアンモニアやCO2ブースター設備を含む高容量産業システムで引き続き重要な役割を果たしています。ロータリー圧縮機は、コンパクトな設計と低騒音が重要な住宅用および軽商業用途で使用されています。遠心分離型はより特殊化されており、パッケージコンデンシングユニット用途との重複は限定的です。効率基準と季節性能要件が規制市場における圧縮機選択に影響します。コンデンシングユニット市場は、ユーザーが低い運転コストとより応答性の高い冷却出力を求めるなか、変調技術へのシフトを続けています。
冷媒タイプ別:
炭化水素系が拡大しながらフルオロカーボンが既設ベースを維持フルオロカーボンは2026年のグローバルコンデンシングユニットシェアの58.8%を占め、炭化水素系機器は2032年まで8.1%のCAGRで成長すると予測されています。フルオロカーボン需要は既設ベースと低GWP HFOブレンドの使用によって引き続き支えられています。炭化水素システムは軽商業用途、特にプロパンを使用するものにおいて地位を確立しています。CO2も中温・低温商業用冷凍においてその役割を拡大しています。EUの規制フレーワークは、サービスおよび新規機器決定における高GWPガスからの移行を加速しています。
無機冷媒、主にアンモニアとCO2は大型産業施設で重要です。規模における効率性は、より専門的な取り扱い慣行の必要性を上回ることがあります。高圧CO2システムは堅牢な部品を必要とするため、材料選択は引き続き重要です。Danfossは欧州および北米においてHVACRセグメント全体で自然冷媒がますます重要になることを予測しています。コンデンシングユニット市場は、オペレーターが用途規模、安全要件、規制に基づいて機器を選択するなか、移行冷媒と自然系代替品を引き続き含むことになります。
用途別:
商業用冷凍が最大の用途として維持商業用冷凍は2026年のグロールコンデンシングユニットシェアの39.1%を占め、空調は2032年まで7.4%のCAGRで成長すると予測されています。スーパーマーケット、コンビニエンスストア、飲食サービス施設、医薬品小売が大きな商業用冷凍ベースを支えています。北米持続可能冷凍協議会は、2025年から2029年に計画された2,000店舗超のうち1,470店舗がトランスクリティカルCO2システムを選択したと報告しました。この選択パターンはコンプライアント冷凍機器の代替需要を支えています。空調需要はデータセンター冷却および建物電化プロジェクトから拡大しています。
産業用冷凍、輸送用冷凍、コールドストレージは追加需要の実質的なベースを提供しています。医薬品グレードのコールドストレージはより厳密な温度制御と監視機能を必要とします。輸送用冷凍は固定式コールドストレージ用途において電動機器への移行が始まりつつあります。Carrier Transicoldは2026年8月に北米向けの固定式トレーラーコールドストレージ用全電動ベクター8200を商業発売しました。専門的なプロセス冷却も容量範囲の上限における需要を支えています。
エンドユーザー別:
商業需要は幅広く産業需要はより速く成長商業エンドユーザーは2026年のグローバルコンデンシングユニットシェアの43.5%を占め、産業エンドユーザーは2032年まで7.5%のCAGRで成長すると予測されています。食品小売、ホスピタリティ、医療施設、オフィスビルが商業顧客ベースを構成しています。スーパーマーケット規模が定期的な代替・アップグレード活動を提供しています。機器決定は冷媒の入手可能性、エネルギー使用量、コンプライアンスニーズによって形成されつつあります。これらの要因がインバータ駆動および自然冷媒対応システムへの需要を支えています。
産業ユーザーは食品生産、医薬品製造、化学処理、大型コールドストレージハブにおける容量を追加しています。これらのユーザーは機器価格に加えてライフタイム運転コストを検討するようになっています。住宅ユーザーは小さな割合を占め、主にHVACおよびコールドルーム用途に小型空冷システムを使用しています。東南アジア、インド、中東における都市成長が緩やかな住宅用需要を支えています。コデンシングユニット市場は、異なる製品サイズ、制御システム、設置要件でこれらのグループにサービスを提供しています。
冷却能力別:
10~50kW範囲がコアの機会を形成10~50kWセグメントは2026年のグローバルコンデンシングユニットシェアの30.9%を占め、2032年まで7.8%のCAGRで成長すると予測されています。この範囲はコンビニエンスストア、小規模スーパーマーケット、ガソリンスタンド、軽産業用コールドルームの要件に合致しています。これらの顧客は効率改善と冷媒要件への適合のために機器を代替しています。Danfossは2026年4月に中温37kWおよび低温19kWの容量ポイントを持つOptyma iCO2シリーズ拡張を発売しました。この製品発売はこの範囲における商業用冷凍ニーズに直接応しています。
10kW未満の容量は住宅用および非常に小規模な商業サイトに対応しており、コスト感応性が高い状態が続いています。50~100kW帯は中規模フォーマットの小売および飲食サービス事業に対応します。100~300kWおよび300kW超のシステムは大規模商業・産業顧客に使用されます。大型システムは冷却だけでなく熱回収のために評価されることもあります。スウェーデンの食料品店に関する2026年の調査では、全国の食料品在庫にわたり年間1,840GWhの回収可能熱ポテンシャルが推定されました。
地域分析
アジア太平洋地域コンデンシングユニット市場
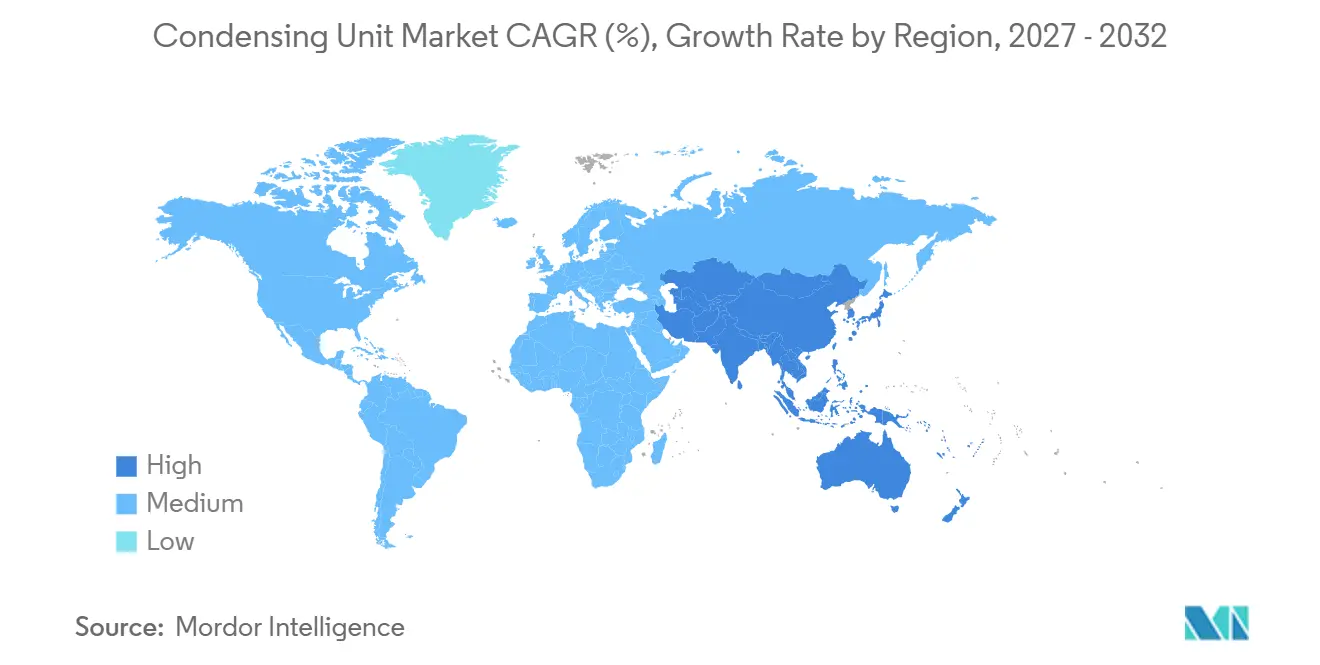
アジア太平洋地域は2026年のコンデンシングユニット市場シェアの37.5%を占め、2032年にかけて7.1%のCAGRで成長すると予測されている。中国は、現代的な小売業、eコマース向け保管施設、および医薬品製造を背景に、コールドチェーン機器需要の地域的な中核を担っている。インドも、対象なる食品加工業者への政策的支援を通じて、食品加工およびコールドチェーンの能力を拡大しつつある。ベトナム、タイ、インドネシアでは、現代的な小売業態が中小都市へと普及するにつれて需要が生まれている。日本のエネルギー効率要件は、輸出市場でも販売可能な高度なスクロール型およびインバーター製品の普及を後押ししている。
北米および欧州コンデンシングユニット市場
北米および欧州は、冷媒規制が機器の更新計画に直接影響を与えているため、主要な機器移行地域となっている。米国では、AIM法およびテクノロジートランジションプログラムにより、特定機器における高GWP冷媒の使用が制限されている。Carrierは2025年5月、ヒートポンプおよび高度な冷凍コンポーネントの拡張を含む、米国内での製造・研究への追加投資として10億米ドルを発表した。欧州では、Fガスのクォータ削減がCO2および炭化水素機器の採用を後押ししている。ドイツ、イタリア、英国は引き続き活発な移行市場であり、東欧も同一の枠組みのもとで移行が進んでいる。
南米およびMEAコンデンシンユニット市場
南米および中東・アフリカは、コンデンシングユニット市場にさらなる拡大機会を提供している。ラテンアメリカでは2026年にコールドチェーン能力が8.6%成長し、ブラジル、アルゼンチン、チリにおける食品輸出に関連した活動が牽引した。アブダビフードハブは2026年5月、Axione Developmentとともに3万7,000平方メートルのコールドチェーン施設を開発することに合意し、2026年第4四半期の稼働開始を目指している。これらの地域では依然としてフルオロカーボン機器の使用が多く残っている。これにより、サプライヤーは現地のコストおよび高周囲温度ニーズに対応した低GWP製品を開発する時間的余裕を得ている。
競合ランドスケープ
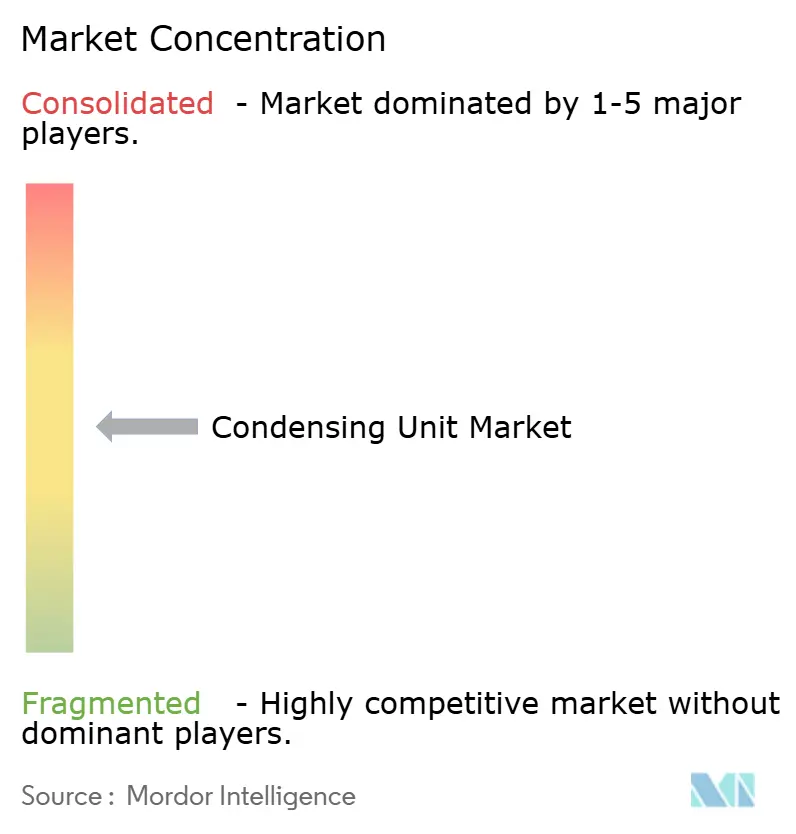
コンデンシングユニット市場は中程度の集中度を示しており、商業・産業用途では大手多国籍サプライヤーが主導する一方、地域競合他社は住宅用・軽商業用機器で引き続き重要な役割を果たしています。Carrier、Daikin、Mitsubishi Electric、Panasonic、Johnson Controls、GEAは幅広い冷凍・冷却ポートフォリオを有しています。2025年および2026年の戦略は自然冷媒、商業用冷却、データセンター熱管理を中心に展開されました。Johnson Controlsは2025年8月にッシュへの住宅用・軽商業用HVAC事業の売却を完了し、商業・ミッションクリティカル建築物への注力を強化しました。その後2026年5月にAlloy Enterprisesの買収を完了し、データセンター冷却技術を追加しました。
製品発売はサプライヤーが規制と顧客需要にどう対応しているかを示しています。Danfossは2026年4月に商業用冷凍向けOptyma iCO2 37kW MTおよび19kW LTコンデンシングユニットを発売しました。Hussmannは2026年4月に北米において圧縮機システム、コンデンシングユニット、蒸発器を含む完全なA2L店舗ソリューションを発売しました。BITZERは2026年2月にキオスク、コンビニエンスストア、スーパーマーケット向けECOLITE CO2コンデンシングユニットファミリーを発表しました。これらの製品により顧客は能力と運転環境でシステムを選択しながら冷媒規制に対応するためのより多くの選択肢を得られます。
コンデンシングユニット市場における競争はサービス能力、検証済み性能、製品コントロールにも依存しています。Dorin、Frascold、SCM Frigoなどの中小専門企業はサードパーティアセンブリで使用できる部を供給しています。リモートモニタリングと組み込み診断により、サプライヤーは技術者不足に直面する顧客のサポートが可能です。熱回収は回収熱が実用的な用途を持つ寒冷地域における大型システムの経済性を改善できます。AHRIやEuroventなどの機関による認証要件は、検証済み性能クレームなしでは小規模サプライヤーが競争するのを難しくする可能性があります。コンデンシングユニット市場については上位サプライヤーの合算シェアが報告されていないため、提供された情報からシェアベースの集中度指標を算出することはできません。
コンデンシングユニット産業リーダー
-
Emerson Electric Co.
-
Carrier Global Corporation
-
Danfoss A/S
-
GEA Group AG
-
BITZER SE
- 注:主要企業の掲載順は順位を示すものではありません。
コンデンシングユニット市場 このレポートでカバーされる企業
- Baltimore Aircoil Company
- BITZER SE
- Blue Star Limited
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- Dorin S.p.A.
- Emerson Electric Co.
- EVAPCO, Inc.
- Frascold S.p.A.
- GEA Group AG
- Heatcraft Refrigeration Products LLC
- Hussmann Corporation
- Johnson Controls International plc
- LU-VE S.p.A.
- Mayekawa Mfg. Co., Ltd.
- Mitsubishi Electric Corporation
- Panasonic Holdings Corporation
- SCM Frigo S.p.A.
- Tecumseh Products Company LLC
最近の産業開発事情 コンデンシングユニット市場
- 2026年8月:Carrier Transicoldは、北米において固定式トレーラーコールドストレージ向けの全電動・エンジンレス輸送用冷凍ユニット「ベクター8200」を商業発売しました。同ユニットは直接ディーゼルを使用せず、複数温度帯での運転に対応しており、グリッド給電による固定式コールドストレージへのトレーラー冷凍の構造的転換を示しています。
- 2026年7月:Mitsubishi Electricはオハイオ州メイソンに3,000万 米ドルのITクーリング機器製造施設「MEHITS US, Inc.」の設立を発表し、2027年4月に生産開始予定です。この投資は米国の成長するデータセンター冷却システム市場を対象とし、エンジニアリングからメンテナンスまでのサービス能力を拡充します。
- 2026年7月:Mitsubishi Electricは欧州のデータセンター冷却およびITクーリングサービスの展開拡大を目的に、オランダのAPACグループおよびCOMPACグループのHVAC販売・設置・保守事業を買収しまし。
- 2026年7月:Daikinは北米において軽商業用途向けにインバータ駆動屋上型ヒートポンプ「NEXIO Max」を発売しました。低GWPのR-32冷媒と可変速技術を採用し、5トン、8.5トン、10トンの容量に対応しています。
グローバルコンデンシングユニット市場レポートスコープ
コンデンシングユニットとは、冷媒から熱を除去し高温高圧のガスから高圧液体に変換する冷凍または空調システムの屋外コンポーネントです。通常、圧縮機、凝縮器コイル、凝縮器ファン、受液器、および関連制御装置で構成されます。ユニットは蒸発器か低圧冷媒蒸気を受け取り、より高い圧力・温度に圧縮し、凝縮器を通過させて周囲の空気または水に熱を放出します。その後液体冷媒は膨張装置と蒸発器に供給され、冷凍サイクルを継続します。
コンデンシングユニット市場は、タイプ、圧縮機、冷媒、用途、エンドユーザー、冷却能力、地域によって区分されています。タイプ別では、空冷式、水冷式、蒸発式コンデンシングユニットに区分されています。圧縮機タイプ別では、往復式、スクロール式、スクリュー式、ロータリー圧縮機に区分されています。冷媒別では、フルオロカーボン、炭化水素、無機系冷媒に区分されています。用途別では、商業用、産業用、輸送用、その他の用途に区分されています。エンドユーザー別では、住宅用、商業用、産業用、その他のエンドユーザーに区分されています。冷却能力別では、低、中、高冷却能力に区分されています。本レポートは主要地域26カ国にわたるグローバルコンデンシングユニット市場の市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで提供さています。
セグメンテーション概要
| 空冷式コンデンシングユニット |
| 水冷式コンデンシングユニット |
| 蒸発式コンデンシングユニット |
| その他のコンデンシングユニットタイプ |
| 往復式圧縮機 |
| スクロール圧縮機 |
| スクリュー圧縮機 |
| ロータリー圧縮機 |
| その他の圧縮機タイプ |
| フルオロカーボン |
| 炭化水素 |
| 無機物 |
| 商業用冷凍 |
| 産業用冷凍 |
| 輸送用冷凍 |
| 空調 |
| コールドストレージ |
| その他の用途 |
| 住宅用 |
| 商業用 |
| 産業用 |
| 10kW未満 |
| 10~50kW |
| 50~100kW |
| 100~300kW |
| 300kW超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| タイプ別 | 空冷式コンデンシングユニット | |
| 水冷式コンデンシングユニット | ||
| 蒸発式コンデンシングユニット | ||
| その他のコンデンシングユニットタイプ | ||
| 圧縮機タイプ別 | 往復式圧縮機 | |
| スクロール圧縮機 | ||
| スクリュー圧縮機 | ||
| ロータリー圧縮機 | ||
| その他の圧縮機タイプ | ||
| 冷媒タイプ別 | フルオロカーボン | |
| 炭化水素 | ||
| 無機物 | ||
| 用途別 | 商業用冷凍 | |
| 産業用冷凍 | ||
| 輸送用冷凍 | ||
| 空調 | ||
| コールドストレージ | ||
| その他の用途 | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 産業用 | ||
| 冷却能力別 | 10kW未満 | |
| 10~50kW | ||
| 50~100kW | ||
| 100~300kW | ||
| 300kW超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答されている主要な質問
コンデンシングユニット市場の予測はどのようなものですか?
コンデンシングユニット市場は2027年からCAGR 6.84%で成長し、2032年までに73.6 ビリオン 米ドルに達すると予測されています。
最もシェアの大きいコンデンシングユニットタイプはどれですか?
空冷ユニットは2026年に56.4%のシェアで首位であり、2032年まで7.2%のCAGRで成長すると予測されています。
最も速く成長している冷媒カテゴリーはどれですか?
炭化水素系は冷媒カテゴリーの中で最も高い成長率として2032年まで8.1%のCAGRで成長すると予測されています。
冷凍機器の代替を促進しているものは何ですか?
冷媒段階的削減規制、コールドチェーンへの投資、省エネルギーニーズが代替需要を増大させています。
コンデンシングユニットの需要を牽引する用途はどれですか?
商業用冷凍は2026年に39.1%のシェアを占め、空調は7.4%のCAGRで成長すると予測されています。
最も速く成長している冷却能力帯はどれですか?
10~50kW帯は2026年に30.9%のシェアを占め、2032年まで7.8%のCAGRで拡大すると予測されています。