
Tamanho e Participação do Mercado de Gás Natural Comprimido
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 252.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 431.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.28 % |
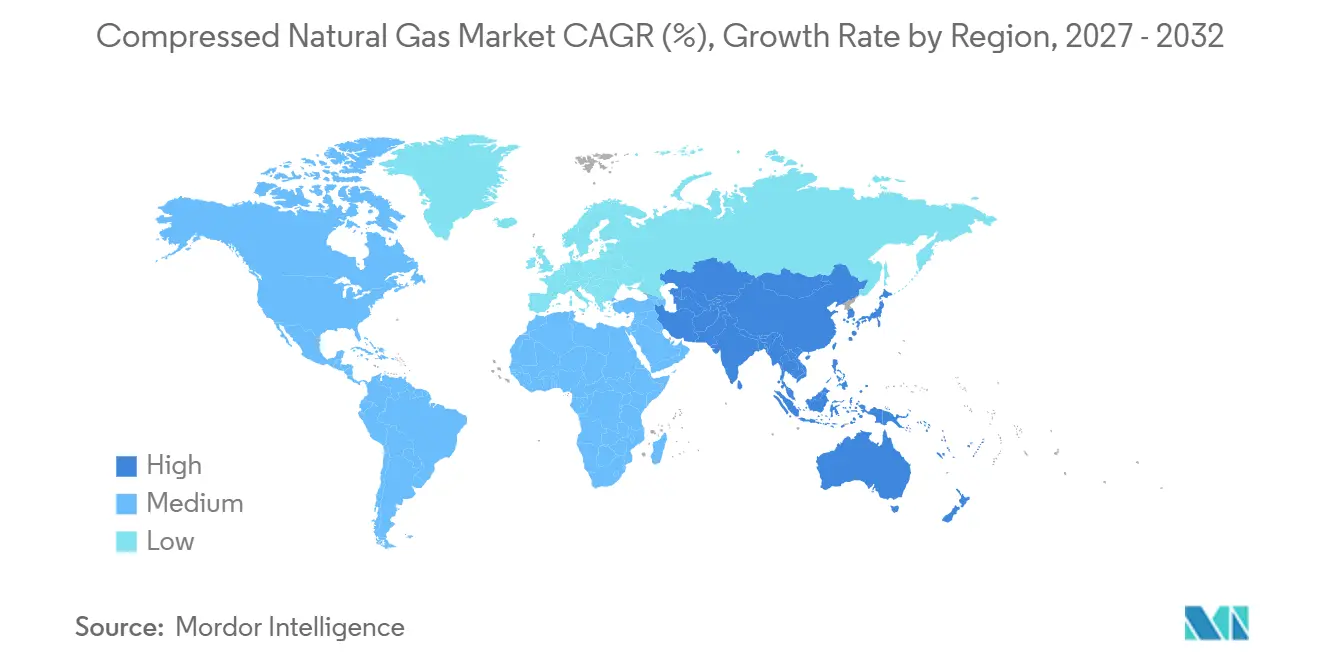
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
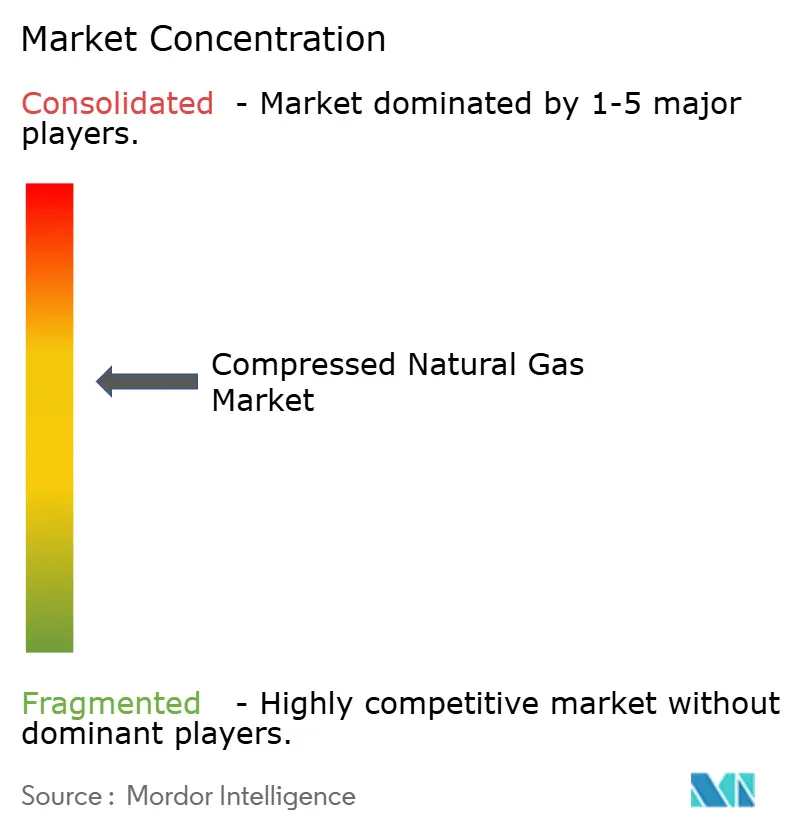
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gás Natural Comprimido pela Mordor Intelligence
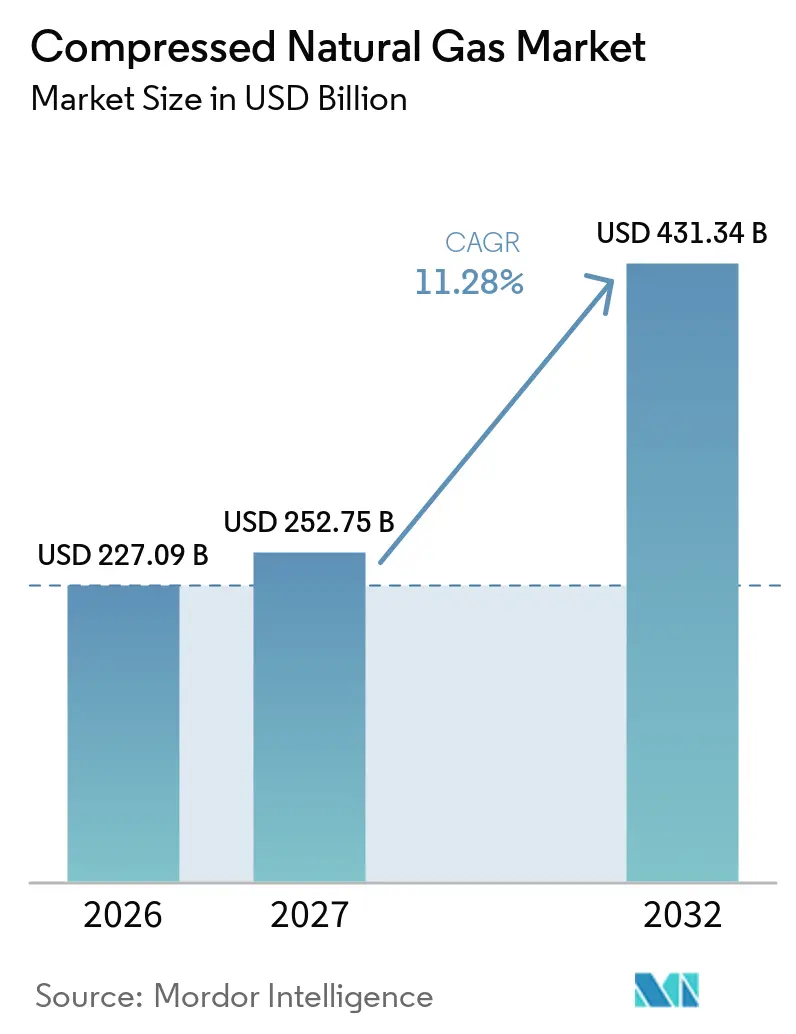
Espera-se que o tamanho do Mercado de Gás Natural Comprimido aumente de 227,09 bilhões de USD em 2026 para 252,75 bilhões de USD em 2027 e atinja 431,34 bilhões de USD até 2032, crescendo a um CAGR de 11,28% no período de 2027 a 2032. O crescimento é sustentado por regulamentações de emissões no transporte, custos de combustível mais baixos do que o diesel para frotas de alta quilometragem e redes de distribuição de gás mais amplas em economias emergentes. O gás associado permanece importante porque as regiões produtoras de petróleo podem usar a infraestrutura de campo existente para fornecer combustível veicular a preços competitivos. O gás natural renovável está ampliando o papel dos ativos de GNC existentes porque pode circular pelos mesmos equipamentos de distribuição e abastecimento. O mercado de gás natural comprimido também enfrenta pressão dos caminhões elétricos a bateria, especialmente no frete urbano, enquanto as operações de longa distância e cargas pesadas mantêm razões operacionais para o uso do GNC.
Principais Conclusões do Relatório
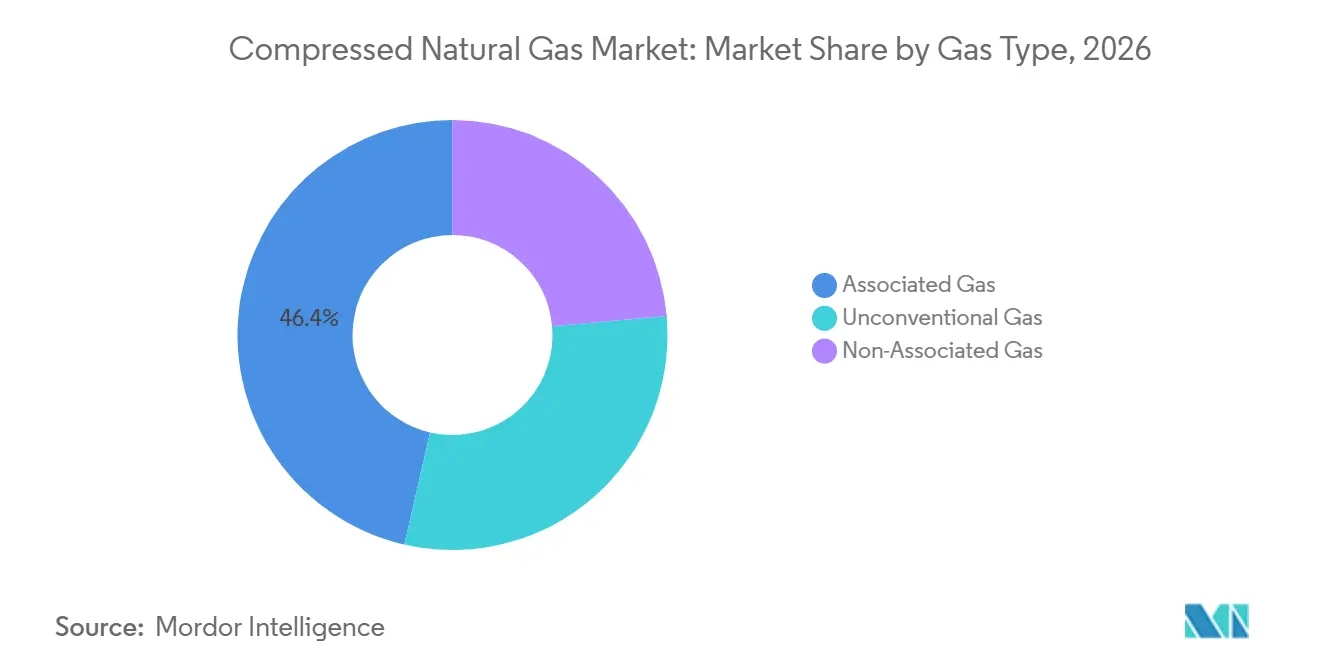
- Por tipo de gás, o gás associado detinha 46,4% da participação do mercado de gás natural comprimido em 2026, enquanto o gás não convencional tem previsão de expansão a um CAGR de 11,7% até 2032.
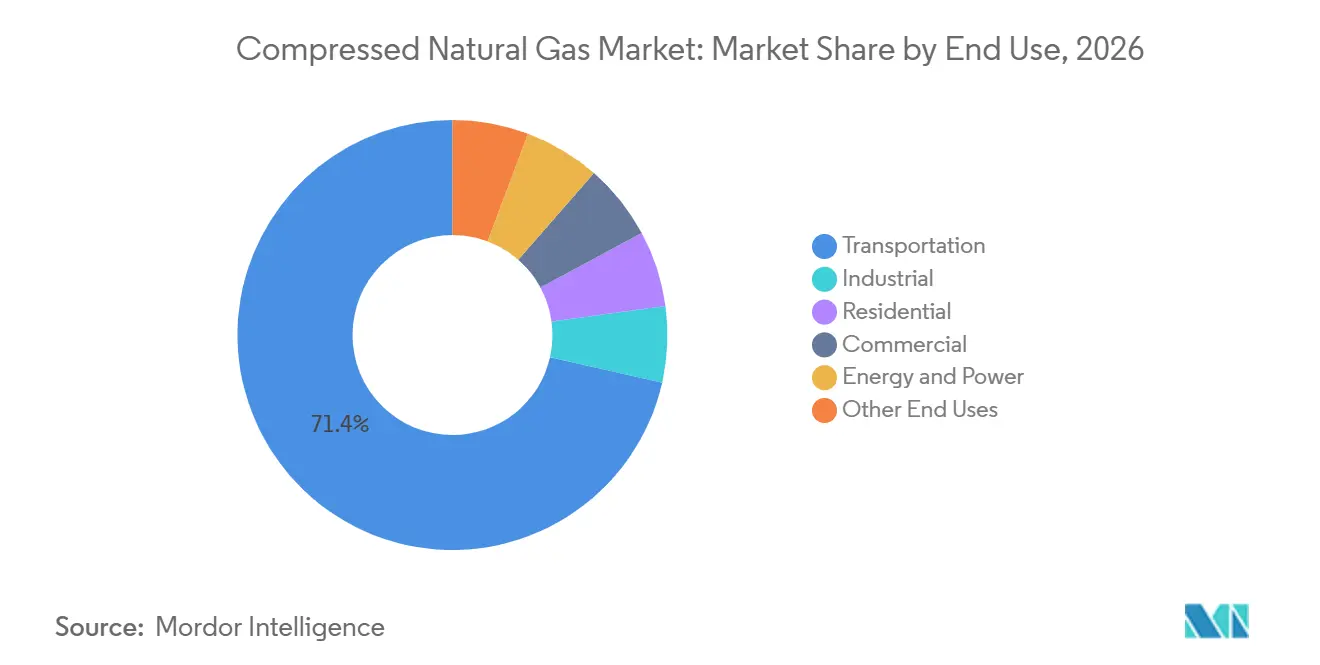
- Por uso final, o transporte representou 71,3% da participação do mercado de gás natural comprimido em 2026, enquanto energia e potência registrou o maior CAGR projetado de 11,9% até 2032.
- Por geografia, a América do Norte detinha 28,5% da participação de receita em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 11,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Descarbonização de Frotas e Exigências de Qualidade do Ar | +2.2% | Global, com concentração na América do Norte e Europa, e expansão para a Índia e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Vantagem de Custo do GNC em Relação ao Diesel e à Gasolina | +2.0% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Expansão de Redes de Gás Urbano e Corredores de Abastecimento | +1.8% | Índia, China, Nigéria, Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Compatibilidade de Ativos de Bio-GNC e Gás Natural Renovável | +1.5% | América do Norte e Europa, com avanços iniciais na Austrália e no Japão | Longo prazo (≥ 4 anos) |
| Abastecimento Digital, Modular e Móvel para Frotas Fora da Rede | +0.9% | América do Norte, África Subsaariana e Ásia-Pacífico remota | Médio prazo (2 a 4 anos) |
| Disponibilidade de Fabricantes de Veículos a Gás Natural e Eficiência dos Motores | +1.2% | América do Norte, Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Descarbonização de Frotas e Exigências de Qualidade do Ar Urbano
As regulamentações de emissões no transporte estão acelerando o interesse das frotas no mercado de gás natural comprimido, onde as alternativas elétricas ainda apresentam limitações de autonomia ou acesso a carregamento. As frotas comerciais da Califórnia que utilizam bio-GNC relataram uma intensidade de carbono média de -194,13 gCO2e/MJ sob o Padrão de Combustível de Baixo Carbono. A Índia direcionou a expansão da distribuição de gás urbano em áreas geográficas continentais e estabeleceu uma meta de 18.336 postos de GNC até 2034.[1] O programa havia comissionado 8.067 postos até março de 2025, contra uma meta proporcional de 4.877 postos. A Autoridade de Transporte da Baía de Massachusetts (MBTA) aderiu ao Programa Federal de Padrão de Combustível Renovável dos EUA em setembro de 2025, combinando 175 ônibus a GNC com gás natural renovável sob um contrato de 5 anos que gera 800.000 USD anualmente.[2] Tais programas transformam as escolhas de combustível das frotas de decisões de compra voluntárias em decisões de capital relacionadas à conformidade regulatória.
Vantagem de Custo do GNC em Relação ao Diesel e à Gasolina
A diferença de custo de combustível entre o GNC e o diesel permanece como principal fonte de demanda no mercado de gás natural comprimido, embora a magnitude dessa diferença varie por região. A Índia introduziu uma reforma tarifária com vigência em janeiro de 2026 que reduziu os preços de varejo do GNC em até INR 4 por kg em diversas regiões por meio de uma tarifa uniforme da Zona 1 de INR 54 por milhão de unidades térmicas britânicas (MMBtu). A China registrou consumo de combustível de veículos a GNL de 20,27 milhões de toneladas de janeiro a setembro de 2025, alta de 22% em relação ao ano anterior, à medida que os operadores logísticos responderam ao diferencial de preço entre diesel e gás. A vantagem de preço do GNC argentino em relação à gasolina premium diminuiu após a desregulamentação dos combustíveis, o que torna a conversão menos atrativa para proprietários de veículos particulares, mas mantém o argumento comercial mais duradouro. O consumo global de gás deve atingir um novo recorde em 2026, com o crescimento da demanda acelerando para 2% à medida que o fornecimento adicional de GNL alivia a pressão sobre os preços.[3] Os mercados dependentes de importações no Sul e Sudeste Asiático permanecerão expostos à precificação do GNL porque os preços de varejo do GNC estão mais estreitamente vinculados ao fornecimento spot do que aos custos de campos domésticos.
Expansão da Distribuição de Gás Urbano e Corredores de Abastecimento
A cobertura física de abastecimento é um requisito central para o mercado de gás natural comprimido, particularmente onde a nova demanda de frotas superou a disponibilidade de postos. A Índia havia atingido 165% de sua meta proporcional de postos até março de 2025, e a Indraprastha Gas Limited (IGL) operava 954 postos após adicionar 72 no ano fiscal de 2024-25. Esses postos atendiam mais de 2,1 milhões de veículos a GNC na área de Delhi-NCR. A Adani Total Gas concluiu o ano fiscal de 2026 com 705 postos de GNC e volumes de gás de 1.133 Milhões de Metros Cúbicos Padrão Métricos (MMSCM), um aumento de 14% em relação ao ano anterior. O MDGIF da Nigéria e o Grupo Endurance firmaram acordo em novembro de 2025 para desenvolver 500 postos integrados de abastecimento de GNC até 2028, juntamente com um gasoduto virtual. Os distribuidores que obtêm licenças geográficas e constroem redes locais densas podem dificultar a entrada posterior de concorrentes, especialmente onde as concessões são outorgadas a operadores autorizados.
Compatibilidade do Bio-GNC e do Gás Natural Renovável com os Ativos Existentes
O biometano pode ingressar nas cadeias de suprimento de GNC sem alterações em veículos, compressores ou equipamentos convencionais de abastecimento. Isso permite que o mercado de gás natural comprimido utilize gás de aterro sanitário, resíduos de laticínios e resíduos agrícolas, mantendo os ativos instalados. O Banco Europeu de Investimento e a Snam assinaram um acordo de financiamento de 264 milhões de EUR em julho de 2025 para 240 km de gasodutos dedicados ao biometano na Itália, incluindo uma tranche inicial de 140 milhões de EUR.[4] O projeto apoia uma capacidade anual de transporte de biometano de até 12.000 GWh e a meta de produção italiana de 5 bilhões de metros cúbicos (bcm) para 2030. A Clean Energy Fuels vendeu 61,3 milhões de galões de Gás Natural Renovável (GNR) no terceiro trimestre de 2025 e iniciou trabalhos em 3 instalações de produção baseadas em laticínios com a Maas Energy Works, com expectativa de produzir 3 milhões de galões anualmente. Para transportadoras com acesso a matéria-prima de resíduos orgânicos, essa compatibilidade pode apoiar menores emissões ao longo do ciclo de vida sem retirar de operação veículos ou sistemas de abastecimento em uso.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Veículos, Postos e Armazenamento | -1.5% | Global, com maior pressão em mercados emergentes e regiões fora da rede | Longo prazo (≥ 4 anos) |
| Concorrência de Trens de Força Elétricos a Bateria e a Hidrogênio | -1.8% | América do Norte, Europa e China | Longo prazo (≥ 4 anos) |
| Cobertura Escassa de Abastecimento e Ecossistemas de Manutenção Desiguais | -0.9% | Oriente Médio e África, América do Sul e Ásia-Pacífico emergente | Médio prazo (2 a 4 anos) |
| Escrutínio sobre Vazamento de Metano e Emissões ao Longo do Ciclo de Vida | -0.8% | Global, com foco regulatório na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Veículos, Postos e Armazenamento de Alta Pressão
A intensidade de capital do mercado de gás natural comprimido representa uma barreira para operadores de frotas pequenas e médias em mercados sensíveis a preços. Caminhões a GNC de propósito específico apresentam um prêmio de compra em relação aos modelos a diesel, enquanto os cilindros de alta pressão Tipo III e Tipo IV acrescentam custo e peso. Postos de alto rendimento também exigem compressores, armazenamento e equipamentos de distribuição antes que uma frota possa reabastecer de forma confiável. Esses custos combinados enfraquecem o argumento para operadores com períodos curtos de propriedade de veículos ou acesso limitado a financiamento. A Clean Energy Fuels investiu na Pioneer Clean Fleet Solutions durante 2025 para oferecer opções de arrendamento para frotas que adotam o Cummins X15N, separando parte do ônus de capital dos benefícios operacionais do dia a dia. Em mercados onde os subsídios financiam postos, mas não a compra de veículos, os proprietários-operadores independentes permanecem menos capazes de converter suas frotas.
Concorrência de Trens de Força Elétricos a Bateria e a Hidrogênio
Os caminhões elétricos a bateria estão criando um risco material de substituição para o GNC nas operações de frete urbano e regional. O mercado de gás natural comprimido, portanto, enfrenta seu maior risco de substituição elétrica em ciclos de trabalho com rotas previsíveis e carregamento acessível. O hidrogênio permanece um concorrente menos imediato na implantação atual de veículos pesados. Pesquisas publicadas em 2025 indicam que os caminhões elétricos a bateria poderiam atingir paridade de custo total de propriedade com o diesel na Europa e nos Estados Unidos antes de 2030. O GNC mantém uma posição operacional mais forte em ciclos de trabalho de longa distância e carga pesada porque o Cummins X15N oferece mais de 1.000 km de autonomia, 1.850 lb-ft de torque e 10% de melhor eficiência de combustível do que seu antecessor. O mercado de gás natural comprimido deve, portanto, defender aplicações onde o abastecimento rápido e os requisitos de alta carga permanecem importantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Gás:
Gás Associado Lidera Enquanto o Fornecimento Não Convencional se ExpandeO gás associado detinha 46,4% da receita global em 2026, refletindo a presença de gás de baixo custo e infraestrutura de compressão de campo em regiões produtoras de petróleo. O gás associado apoia o mercado de gás natural comprimido no Conselho de Cooperação do Golfo, na Rússia e na América Latina porque pode ser capturado junto com a produção de petróleo bruto. Seu uso pode reduzir os custos incrementais de matéria-prima onde os sistemas de coleta e processamento já estão disponíveis. O gás não associado de reservatórios dedicados apoia os sistemas de gás urbano na Europa, América do Norte e economias asiáticas maduras. Esses sistemas necessitam de qualidade de gás consistente e fornecimento confiável para combustível de grau veicular.
O gás não convencional tem projeção de crescimento a um CAGR de 11,7% até 2032, tornando-o o tipo de fornecimento de crescimento mais rápido no mercado de gás natural comprimido. O gás de xisto, o metano de carvão e o gás tight estão abrindo novas rotas de matéria-prima nos Estados Unidos, China e Argentina à medida que os custos de perfuração e fraturamento diminuem. A demanda global de gás deve aumentar 9% até 2030, com a Ásia-Pacífico respondendo por quase metade do ganho líquido. A TotalEnergies, a YPFB e a Matrix Energia concluíram a primeira exportação por gasoduto de gás de xisto de Vaca Muerta da Argentina para o Brasil em abril de 2025, criando um corredor de fornecimento regional com implicações para a disponibilidade de combustível veicular.

Por Uso Final:
Transporte Lidera Enquanto Energia e Potência Crescem Mais RapidamenteO transporte representou 71,3% da participação do mercado de gás natural comprimido em 2026, sustentado pelo uso de frotas em ônibus de trânsito, coleta de resíduos e frete pesado. O segmento possui uma grande base instalada porque essas aplicações podem reabastecer em depósitos centralizados e seguir rotas regulares. A Daimler Truck North America iniciou a produção do Freightliner Cascadia equipado com o Cummins X15N no verão de 2025, adicionando um motor a gás natural de 15 litros de propósito específico à oferta de caminhões pesados. A Hexagon Agility recebeu um pedido de 100 sistemas de combustível a GNC da Trayecto no México, com autonomia declarada acima de 1.000 km por abastecimento.
Energia e potência tem previsão de expansão a um CAGR de 11,9% até 2032, à medida que centros de dados, instalações industriais fora da rede e operações de pico de rede buscam fornecimento portátil de gás no mercado de gás natural comprimido. A Certarus recebeu um contrato em setembro de 2025 para fornecer GNC para 50 MW de energia no local em um centro de dados de hiperescala nos EUA, utilizando equipamentos portáteis de compressão e descompressão. Esse modelo permite que os clientes acessem combustível antes que as conexões permanentes de gasoduto sejam concluídas. Espera-se que o setor de energia contribua com mais de um terço do crescimento da demanda global de gás natural até 2030, com a Ásia-Pacífico fornecendo mais da metade desse aumento. Os usos residencial, comercial e industrial continuam a fornecer demanda estável nas redes de gás urbano existentes, particularmente onde o gás natural permanece competitivo em relação ao gás liquefeito de petróleo (GLP) e à eletricidade.
Análise Geográfica
Mercado de Gás Natural Comprimido da América do Norte
A América do Norte deteve 28,5% da receita global em 2026, apoiada por redes de abastecimento estabelecidas, fornecimento de gás renovável e políticas estaduais de combustíveis de baixo carbono. A Clean Energy Fuels reportou receita de 312,5 milhões de USD nos primeiros 9 meses de 2025 e vendeu 219,5 milhões de equivalentes em galões de gasolina, incluindo 173,2 milhões de galões de GNR. O volume de vendas de GNR demonstra que o mercado de gás natural comprimido na região está se orientando para matérias-primas renováveis.
Mercado de Gás Natural Comprimido da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre um CAGR de 11,6% até 2032, a taxa regional mais elevada no mercado de gás natural comprimido. A implantação de postos na Índia superou a meta proporcional em 65% até março de 2025, enquanto a Adani Total Gas expandiu sua rede para 705 postos até o final do ano fiscal de 2026. A IGL reportou lucro líquido de INR 1.468 crore no ano fiscal de 2025 após expandir sua infraestrutura local. Vietnã, Tailândia e Indonésia apresentam potencial greenfield à medida que as redes de gás urbano amadurecem, embora os subsídios favoráveis ao GLP possam limitar a adoção de GNC no curto prazo.
Mercado de Gás Natural Comprimido da EMEA e da América do Sul
A Europa está mais focada na conversão para bio-GNC do que em novos volumes de GNC fóssil, liderada pelo investimento italiano em redes de biometano. A demanda europeia por gás aumentou quase 5% em relação ao ano anterior nos primeiros 3 trimestres de 2025, impulsionada pela baixa geração eólica e pelo clima frio, que elevaram o consumo do setor elétrico. A América do Sul permanece ancorada pela frota brasileira de veículos a GNC, com mais de 2 milhões de veículos, e pelo crescente fornecimento de gás proveniente da Bacia de Santos. A produção de Vaca Muerta na Argentina cresceu 5% entre janeiro e agosto de 2025, e as exportações transfronteiriças para o Brasil poderiam melhorar a disponibilidade de matéria-prima nos principais corredores logísticos. Espera-se que a substituição de petróleo por gás na Arábia Saudita acrescente mais de 50 bcm de demanda anual de gás entre 2024 e 2030. O plano da Nigéria de instalar 500 postos até 2028 representa um importante compromisso de infraestrutura para a África Subsaariana e aborda lacunas de abastecimento por meio de um gasoduto virtual.
Cenário Competitivo
O mercado de gás natural comprimido é moderadamente consolidado nos segmentos de fornecimento upstream, equipamentos midstream e varejo downstream. Shell, BP, Chevron, TotalEnergies, Eni e China National Petroleum Corporation (CNPC) têm posições upstream importantes, mas participam menos diretamente no abastecimento de varejo. Na Índia, os distribuidores licenciados podem construir redes regionais densas que apoiam a retenção de clientes e a proteção de margens. A IGL reportou lucro após impostos no ano fiscal de 2025 de INR 1.468 crore, demonstrando a economia possível em corredores urbanos maduros.
A Clean Energy Fuels, a TotalEnergies e a BP têm um acordo de desenvolvimento conjunto para fornecimento de GNR baseado em laticínios para a rede de varejo da Clean Energy. O arranjo oferece às empresas upstream uma rota para a demanda downstream sem exigir uma construção direta de varejo. Fornecedores de equipamentos como a Hexagon Composites e a Chart Industries permanecem relevantes tanto para o GNC fóssil quanto para o gás renovável porque seus cilindros e sistemas de compressão atendem a qualquer matéria-prima. O lançamento pela Daimler Truck North America do Freightliner Cascadia com o Cummins X15N demonstra que os fabricantes de equipamentos originais continuam a apoiar trens de força a gás natural em aplicações selecionadas.
Os provedores de gasoduto virtual estão competindo com fornecedores de infraestrutura fixa e varejistas convencionais de combustível no mercado de gás natural comprimido. O contrato de fornecimento de 50 MW para centro de dados da Certarus demonstra que o GNC portátil pode atender clientes industriais em maior escala. As empresas chinesas estão aumentando a atividade de patentes em segurança de armazenamento de alta pressão, otimização do uso de energia e sistemas de tratamento de gases de escape. A abertura estratégica mais forte permanece com os provedores que podem combinar fornecimento de GNR, propriedade de infraestrutura e financiamento de frotas. Poucas empresas fornecem todos os 3 elementos em escala, apesar de sua relevância para o desafio do custo inicial.
Líderes do Setor de Gás Natural Comprimido
-
China National Petroleum Corporation (CNPC)
-
PJSC Gazprom
-
Shell plc
-
TotalEnergies SE
-
Exxon Mobil Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gás Natural Comprimido Empresas cobertas neste relatório
- Adani Total Gas Limited
- Bharat Petroleum Corporation Limited (BPCL)
- BP plc
- Chart Industries, Inc.
- Chevron Corporation
- China National Petroleum Corporation (CNPC)
- Clean Energy Fuels Corp.
- ConocoPhillips
- ENGIE SA
- Eni S.p.A.
- Exxon Mobil Corporation
- Gujarat Gas Limited
- Hexagon Composites ASA
- Indraprastha Gas Limited (IGL)
- J-W Power Company
- Mahanagar Gas Limited (MGL)
- PJSC Gazprom
- Shell plc
- TotalEnergies SE
- Trillium Energy Partners LLC
Desenvolvimentos industriais recentes em Mercado de Gás Natural Comprimido
- Outubro de 2026: A Adani Total Gas reportou os resultados do 1º trimestre do ano fiscal de 2027 com receita crescendo 27% em relação ao ano anterior, rede de GNC atingindo 707 postos e conexões de gás canalizado (PNG) superando 11,41 lakh após adicionar mais de 38.000 residências no trimestre. As pressões de custo de insumos comprimiram o lucro em 18%, ressaltando a sensibilidade de margem de curto prazo dos distribuidores de gás urbano aos movimentos de preços de aquisição de gás.
- Abril de 2026: A Adani Total Gas concluiu o ano fiscal de 2026 com crescimento de volume de 14% em relação ao ano anterior para 1.133 MMSCM e EBITDA de INR 1.225 crore, expandindo sua rede de GNC para 705 postos e escalando os pontos de carregamento de veículos elétricos para 5.100. A empresa comissionou 9 estações de portão de cidade adicionais e 1 planta de Gás Natural Comprimido Liquefeito (LCNG) em novas áreas geográficas, reforçando a infraestrutura nos territórios licenciados na 11ª rodada de licitação.
- Janeiro de 2026: A Adani Total Gas reduziu os preços do GNC e do gás canalizado em até INR 4 por kg em diversas regiões após a reforma tarifária do Conselho Regulador de Petróleo e Gás Natural (PNGRB), que unificou 3 zonas de transporte de gás em 2 sob uma tarifa da Zona 1 de INR 54/MMBtu. A medida se traduz diretamente em maior acessibilidade do GNC para operadores de transporte e fortalece a posição de custo do combustível em relação à gasolina e ao diesel.
- Novembro de 2025: O MDGIF da Nigéria firmou parceria com o Grupo Endurance (China) para construir 500 postos integrados de abastecimento de GNC em toda a Nigéria até 2028 por meio de um Veículo de Propósito Específico (VPE) apoiado pelo governo, envolvendo o Banco da Indústria e a Séquor Investment Partners. O projeto abrange infraestrutura de fornecimento de gás LCNG e um gasoduto virtual nacional, visando a construção de uma cadeia de valor completa de GNC.
Escopo do Relatório Global do Mercado de Gás Natural Comprimido
O Gás Natural Comprimido (GNC) é um combustível fóssil de combustão limpa produzido pela compressão do gás natural, principalmente metano (CH₄), para menos de 1% de seu volume à pressão atmosférica padrão. É armazenado em cilindros de alta pressão a 200–250 bar (2.900–3.600 psi) e é amplamente utilizado como alternativa ambientalmente amigável à gasolina, ao diesel e ao GLP em veículos.
O mercado global de gás natural comprimido (GNC) é segmentado por tipo de gás, uso final e geografia. Por tipo de gás, o mercado é segmentado em gás associado, gás não associado e gás não convencional. Por uso final, o mercado é segmentado em transporte, industrial, residencial, comercial, energia e potência e outros usos finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de gás natural comprimido em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Gás Associado |
| Gás Não Associado |
| Gás Não Convencional |
| Transporte |
| Industrial |
| Residencial |
| Comercial |
| Energia e Potência |
| Outros Usos Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Gás | Gás Associado | |
| Gás Não Associado | ||
| Gás Não Convencional | ||
| Por Uso Final | Transporte | |
| Industrial | ||
| Residencial | ||
| Comercial | ||
| Energia e Potência | ||
| Outros Usos Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do gás natural comprimido até 2032?
A categoria tem previsão de atingir 431,34 bilhões de USD até 2032, a partir de 227,09 bilhões de USD em 2026, a um CAGR de 11,28%.
Qual uso final de GNC possui a maior base de receita?
O transporte lidera com 71,3% de participação em 2026, sustentado por ônibus, caminhões de coleta de resíduos e frotas de frete pesado.
O que está impulsionando a adoção do GNC nas operações de frotas?
Economias de custo de combustível, regulamentações de emissões, crescimento das redes de abastecimento e compatibilidade com GNR apoiam o mercado de gás natural comprimido em aplicações de frotas adequadas ao combustível.
Qual região está crescendo mais rapidamente para o GNC?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 11,6% até 2032, sustentada pelo crescimento da infraestrutura na Índia e pela demanda nas frotas logísticas asiáticas.
Por que o gás natural renovável é importante para os operadores de frotas?
O GNR pode utilizar os veículos a GNC e os equipamentos de abastecimento existentes, permitindo que o mercado de gás natural comprimido busque menores emissões ao longo do ciclo de vida a partir de fontes de combustível derivadas de resíduos.
Qual é o principal risco competitivo para os caminhões a GNC?
Os caminhões elétricos a bateria são o principal risco de substituição no frete urbano e regional, enquanto o mercado de gás natural comprimido permanece mais adequado para operações selecionadas de longa distância e carga pesada.