
圧縮天然ガス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
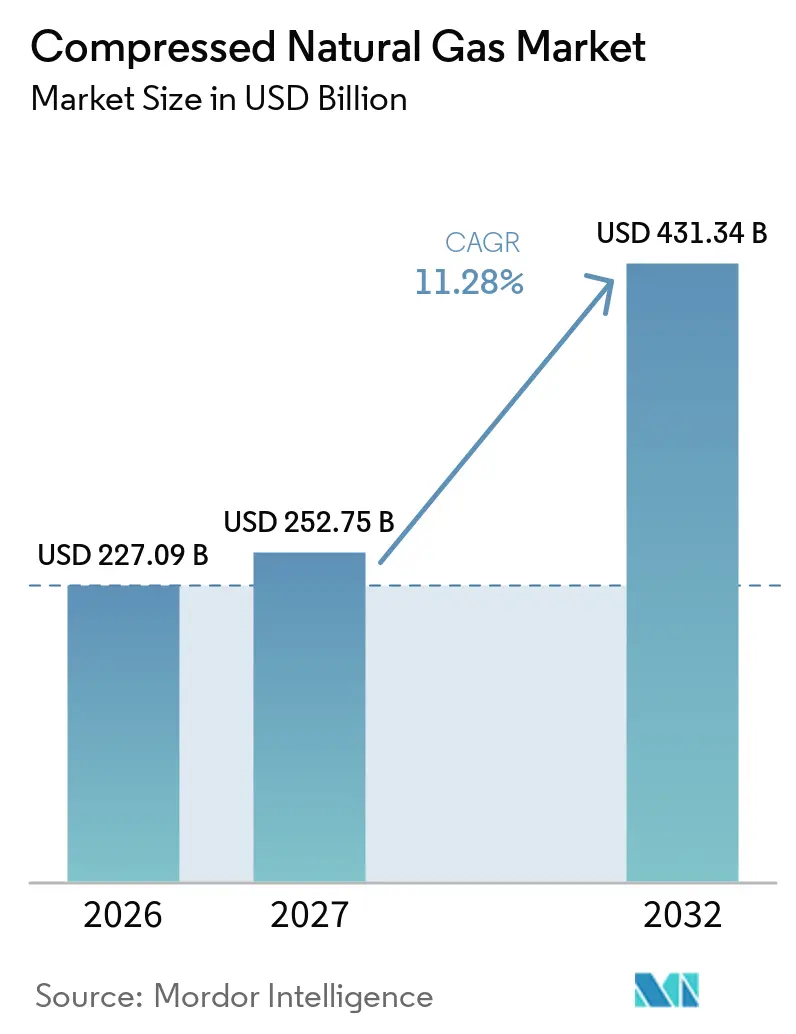
| 市場規模 (2027) | 252.75 十億米ドル |
| 市場規模 (2032) | 431.34 十億米ドル |
| 成長率 (2027 - 2032) | 11.28 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる圧縮天然ガス市場分析
圧縮天然ガス市場規模は、2026年の2,270.9億米ドルから2027年には2,527.5億米ドルに増加し、2032年までに4,313.4億米ドルに達する見込みであり、2027年から2032年にかけてCAGR 11.28%で成長します。成長は、輸送排出規制、高走行距離フリートにおけるディーゼルより低い燃料コスト、および新興経済国における広範なガス配送ネットワークによって支えられています。随伴ガスは、産油地域が既存の油田インフラを活用して競争力のある車両燃料を供給できるため、引き続き重要な役割を果たしています。再生可能天然ガスは、同一の配送・給油設備を通じて流通できるため、既存のCNG資産の役割を拡大しています。圧縮天然ガス市場はまた、特に都市部の貨物輸送においてバッテリー電気トラックからの圧力に直面していますが、長距離・重積載輸送においてはCNGを使用する運用上の理由が引き続き存在します。
主要レポートのポイント
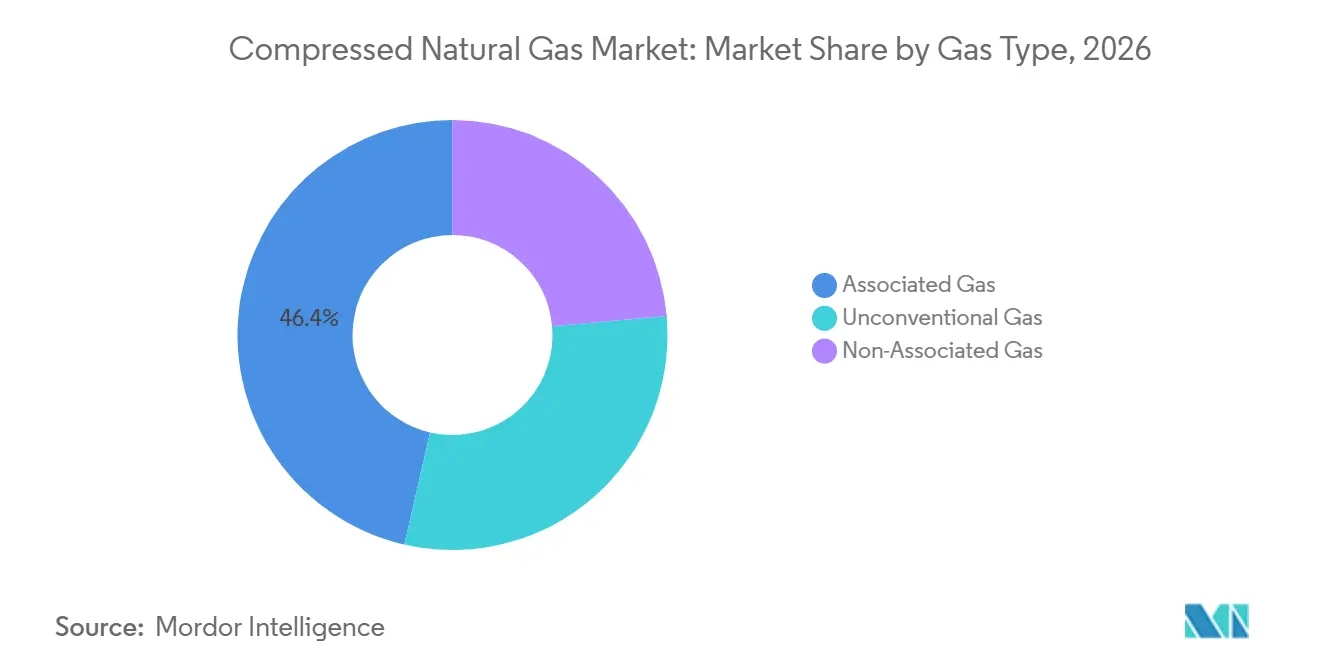
- ガスタイプ別では、随伴ガスが2026年の圧縮天然ガス市場シェアの46.4%を占め、非在来型ガスは2032年にかけてCAGR 11.7%で拡大する見込みです。
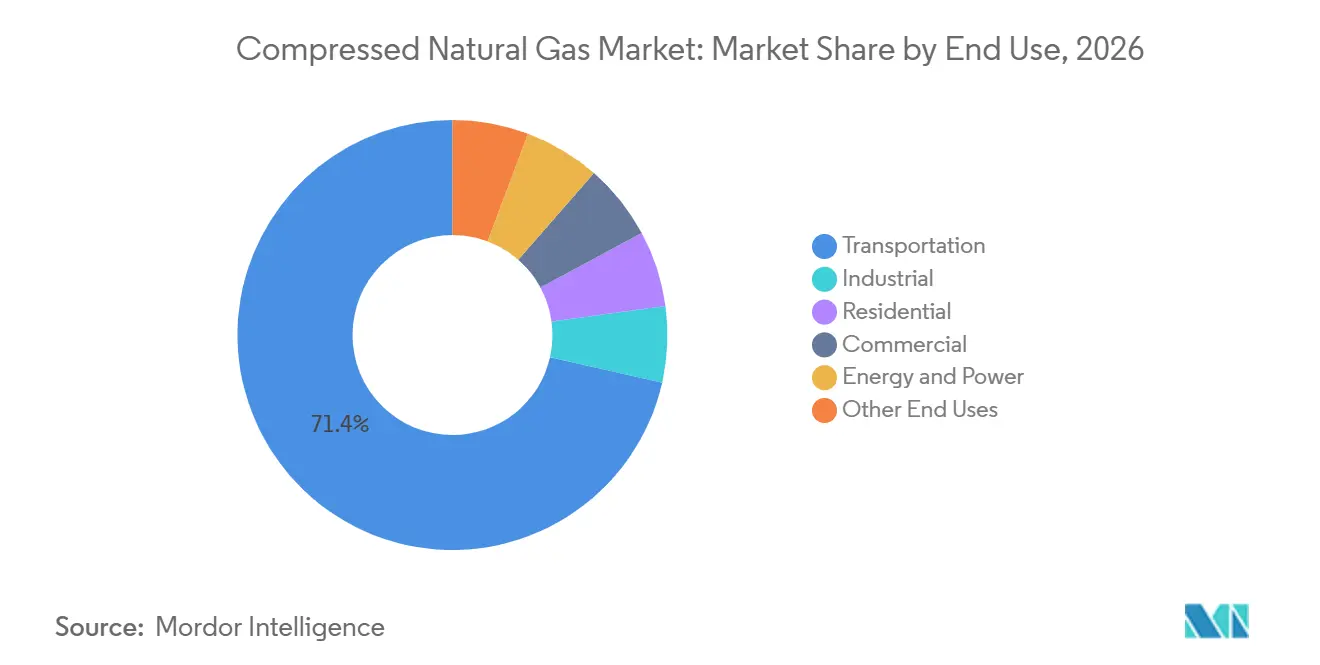
- 最終用途別では、輸送が2026年の圧縮天然ガス市場シェアの71.3%を占め、エネルギー・電力が2032年にかけてCAGR 11.9%と最も高い予測成長率を記録しました。
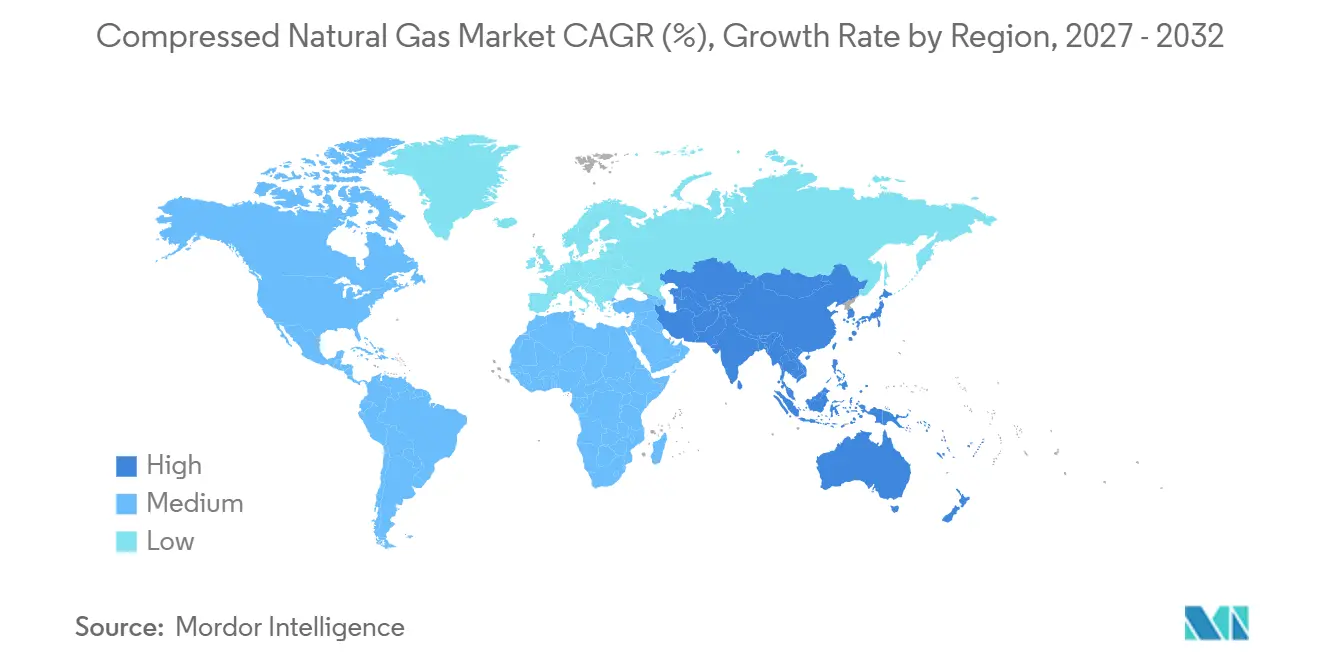
- 地域別では、北米が2026年に28.5%の収益シェアを占め、アジア太平洋は2032年にかけてCAGR 11.6%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| フリートの脱炭素化と大気質要件 | +2.2% | 北米および欧州に集中し、インドおよび東南アアへの波及を伴うグローバル | 短期(2年以内) |
| ディーゼルおよびガソリンに対するCNGコスト優位性 | +2.0% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| 都市ガスネットワークと給油回廊の拡大 | +1.8% | インド、中国、ナイジェリア、アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| バイオCNGおよび再生可能天然ガスの資産適合性 | +1.5% | 北米および欧州、オーストラリアおよび日本での初期進展を伴う | 長期(4年以上) |
| オフグリッドフリート向けデジタル・モジュール式・モバイル給油 | +0.9% | 北米、サブサハラアフリカ、および遠隔地のアジア太平洋 | 中期(2〜4年) |
| 天然ガス車両OEMの可用性とエンジン効率 | +1.2% | 北米、アジア太平洋、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フリートの脱炭素化と都市部の大気質規制
輸送排出規制は、電気的代替手段が航続距離または充電アクセスに依然として制限を抱える圧縮天然ガス市場において、フリートの関心を加速させています。バイオCNGを使用するカリフォルニア州の商業フリートは、低炭素燃料基準(Low Carbon Fuel Standard)の下で平均炭素強度 -194.13 gCO2e/MJ 報告しました。インドは本土の地理的エリア全体にわたる都市ガス配送の拡大を指示し、2034年までに18,336か所のCNGステーションを設置するという目標を設定しました。[1] 同プログラムは2025年3月までに8,067か所のステーションを稼働させており、按分目標の4,877か所を上回っています。マサチューセッツ湾交通局(MBTA)は2025年9月に米国再生可能燃料基準プログラムに参加し、175台のCNGバスと再生可能天然ガスを5年間の契約の下で組み合わせ、年間80万米ドルを生み出しています。[2] このようなプログラムは、フリートの燃料選択を自発的な購買決定から、コンプライアンスに関連した資本決定へと転換させます。
ディーゼルおよびガソリンに対するCNG燃料コスト優位性
CNGとディーゼルの燃料コスト差は圧縮天然ガス市場における主要な需要源であり続けていますが、その差の大きさは地域によって異なります。インドは2026年1月に発効した関税改革を導入し、100万英熱量単位(MMBtu)あたりINR 54のゾーン1統一関税を通じて、複数の地域でCNG小売価格を最大1kgあたりINR 4引き下げました。中国は2025年1月から9月にかけてLNG車両燃料消費量が2,027万トンに達したと報告しており、物流事業者がディーゼルとガスの価格差に反応して前年比22%増となりました。アルゼンチンでは燃料規制緩和後にプレミアムガソリンに対するCNGの価格優位性が縮小し、個人乗用車オーナーにとっての転換の魅力が低下しましたが、商業的な優位性はより持続的です。世界のガス消費量は2026年に新たな高水準に達する見込みであり、追加のLNG供給が価格圧力を緩和することで需要成長が2%に加速すると予測されています。[3] 南アジアおよび東南アジアの輸入依存市場は、小売CNG価格が国内油田コストよりもスポット供給と密接に連動しているため、LNG価格に引き続きさらされることになります。
都市ガス配送と給油回廊の拡大
物理的な給油カバレッジは圧縮天然ガス市場の中心的な要件であり、特に新たなフリート需要がステーション整備を上回っている地域において重要です。インドは2025年3月までに按分ステーション目標の165%に達しており、Indraprastha Gas Limited(IGL)は2024〜25年度に72か所を追加して954か所のステーションを運営しています。これらのステーションはデリー首都圏(Delhi-NCR)エリアで210万台以上のCNG車両にサービスを提供しています。Adani Total Gasは2026年度を705か所のCNGステーションと1,133百万標準立方メートル(MMSCM)のガス量で締めくくり、前年比14%増となりました。ナイジェリアのMDGIFとEndurance Groupは2025年11月に、バーチャルパイプラインとともに2028年までに500か所の統合CNG給油ステーションを開発することに合意しました。地理的ライセンスを取得して密度の高いローカルネットワークを構築する販売業者は、特に認可事業者にコンセッションが付与される場合、後発参入者にとって参入障壁を高めることができます。
既存資産とのバイオCNGおよび再生可能天然ガスの適合性
バイオメタンは、車両、コンプレッサー、または従来の給油設備を変更することなくCNGサプライチェーンに組み込むことができます。これにより、圧縮天然ガス市場は既存資産を維持しながら、埋立地ガス、酪農廃棄物、および農業残渣を活用することが可能になります。欧州投資銀行とSnamは2025年7月に、イタリアにおける240kmの専用バイオメタンパイプラインに関する2億6,400万ユーロの融資契約を締結し、初回トランシェとして1億4,000万ユーロが含まれています[4] このプロジェクトは年間最大12,000GWhのバイオメタン輸送能力と、イタリアの2030年生産目標である50億立方メートル(bcm)を支援します。Clean Energy Fuelsは2025年第3四半期に6,130万ガロンの再生可能天然ガス(RNG)を販売し、Maas Energy Worksとともに年間300万ガロンの生産が見込まれる酪農ベースの生産施設3か所の建設に着手しました。有機廃棄物フィードストックへのアクセスを持つ運送業者にとって、この適合性は運行中の車両や給油システムを廃棄することなく、ライフサイクル排出量の削減を支援することができます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 車両・ステーション・貯蔵の高コスト | -1.5% | 新興市場およびオフグリッド地域でより高い圧力を伴うグローバル | 長期(4年以上) |
| バッテリー電気および水素パワートレインとの競合 | -1.8% | 北米、欧州、中国 | 長期(4年以上) |
| 給油カバレッジの希薄さと不均一なメンテナンスエコシステム | -0.9% | 中東・アフリカ、南米、新興アジア太平洋 | 中期(2〜4年) |
| メタン漏洩とライフサイクル排出量の精査 | -0.8% | 欧州および北米での規制上の焦点を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
車両・ステーション・高圧貯蔵の高い初期コスト
圧縮天然ガス市場の資本集約性は、価格に敏感な市場における中小フリート事業者にとって参入障壁となっています。専用設計のCNGトラックはディーゼルモデルより購入プレミアムが高く、タイプIIIおよびタイプIVの高圧シリンダーはコストと重量を増加させます。高スループットのステーションもまた、フリートが確実に給油できるようになる前に、コンプレッサー、貯蔵設備、および給油設備を必要とします。これらの複合コストは、車両保有期間が短い、または資金調達へのアクセスが限られている事業者にとっての優位性を弱めます。Clean Energy Fuelsは2025年にPioneer Clean Fleet Solutionsに投資し、Cummins X15Nを採用するフリートにリースオプションを提供することで、資本負担の一部を日常の運用上のメリットから切り離しました。補助金がステーションには充当されるが車両購入には充当されない市場では、独立した個人事業主はフリートを転換する能力が依然として低い状況です。
バッテリー電気および水素パワートレインとの競合
バッテリー電気トラックは、都市部および地域の貨物輸送においてCNGに対する実質的な代替リスクをもたらしています。圧縮天然ガス市場は、予測可能なルートとアクセス可能な充電設備を持つ用途において、最大の電気代替リスクに直面しています。水素は現在の大型車両展開においては、より即時的でない競合相手にとどまっています。2025年に発表された研究によると、バッテリー電気トラックは2030年以前に欧州および米国においてディーゼルとの総所有コスト(TCO)同等性に達する可能性があります。CNGは、Cummins X15Nが1,000km以上の航続距離、1,850ポンドフィートのトルク、および前世代比10%優れた燃料効率を提供するため、長距離・重積載用途においてより強固な運用上の優位性を維持しています。圧縮天然ガス市場は、迅速な給油と高いペイロード要件が引き続き重要なアプリケーションを守る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ガスタイプ別:
随伴ガスがリードし、非在来型供給が拡大随伴ガスは2026年のグローバル収益の46.4%を占め、産油地域における低コストガスと油田圧縮インフラの存在を反映しています。随伴ガスは、原油生産と並行して回収できるため、湾岸協力会議(GCC)、ロシア、およびラテンアメリカの圧縮天然ガス市場を支えています。回収・処理システムがすでに利用可能な場合、その使用は増分フィードストックコストを低下させることができます。専用貯留層からの非随伴ガスは、欧州、北米、および成熟したアジア経済の都市ガスシステムを支えています。これらのシステムは、車両グレードの燃料に対して一貫したガス品質と信頼性の高い供給を必要とします。
非在来型ガスは2032年にかけてCAGR 11.7%で成長する見込みであり、圧縮天然ガス市場において最も成長の速い供給タイプとなっています。シェールガス、炭層メタン、およびタイトガスは、掘削・破砕コストの低下に伴い、米国、中国、およびアルゼンチンで新たなフィードストックルートを開拓しています。世界のガス需要は2030年までに9%増加する見込みであり、アジア太平洋が純増分のほぼ半分を占めます。TotalEnergies、YPFB、およびMatrix Energiaは2025年4月にアルゼンチンからブラジルへのVaca Muertaシェールガスの最初のパイプライン輸出を完了し、車両燃料の入手可能性に影響を与える地域供給回廊を創出しました。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
最終用途別:
輸送がリードし、エネルギー・電力がより速く成長輸送は2026年の圧縮天然ガス市場シェアの71.3%を占め、路線バス、廃棄物収集、および大型貨物輸送におけるフリート利用によって支えられています。このセグメントは、これらのアプリケーションが集中型デポで給油でき、定期ルートに従うことができるため、大規模な既存設備を有しています。Daimler Truck North Americaは2025年夏にCummins X15Nを搭載したFreightliner Cascadiaの生産を開始し、大型トラック向けに専用設計の15リッター天然ガスエンジンを追加しました。Hexagon AgilityはメキシコのTrayectoから100台のCNG燃料システムの注文を受け、1回の給油で1,000km以上の航続距離が明示されています。
エネルギー・電力は、データセンター、オフグリッド産業サイト、およびグリッドピーキング運用が圧縮天然ガス市場内でポータブルガス供給を求めるにつれ、2032年にかけてCAGR 11.9%で拡大する見込みです。Certarusは2025年9月に米国のハイパースケールデータセンターにおける50MWのオンサイト電力向けCNGを提供する契約を受注し、ポータブルな圧縮・減圧設備を使用しています。このモデルにより、顧客は恒久的なパイプライン接続が完了する前に燃料にアクセスすることができま。電力セクターは2030年までの世界の天然ガス需要成長の3分の1以上を占める見込みであり、アジア太平洋がその増加の半分以上を提供します。住宅、商業、および産業用途は、特に天然ガスが液化石油ガス(LPG)および電力と競争力を維持している地域において、既存の都市ガスネットワーク内で安定した需要を提供し続けています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
北米圧縮天然ガス市場
北米は2026年の世界収益の28.5%を占め、整備された充填ネットワーク、再生可能ガスの供給、および州レベルの低炭素燃料政策に支えられていま。Clean Energy Fuelsは2025年の最初の9ヶ月間で3億1,250万米ドルの収益を報告し、1億7,320万ガロンのRNGを含む2億1,950万ガソリンガロン相当量を販売しました。RNG販売の規模は、同地域の圧縮天然ガス市場が再生可能原料へと移行しつつあることを示しています。
アジア太平洋圧縮天然ガス市場
アジア太平洋地域は2032年までに11.6%のCAGRを記録すると予測されており、圧縮天然ガス市場において最も成長の速い地域となっています。インドのステーション展開は2025年3月時点で按分目標を65%上回り、Adani Total Gasは2026年度末までに705ステーションへと拡大しました。IGLは地域インフラを拡充した後、2025年度の税引後利益として1,468クローレインドルピーを報告しました。ベトナム、タイ、インドネシアは都市ガスネットワークの成熟に伴いグリーンフィールドの潜在性を有していますが、LPGを優遇する補助金が短期的なCNG普及を制限する可能性があります。
欧州・中東・アフリカおよび南米圧縮天然ガス市場
欧州はイタリアのバイオメタンネットワーク投資を先頭に、新規化石CNGの増量よりもバイオCNGの転換に重点を置いています。欧州のガス需要は、低風力発電と寒冷な気候による電力部門の消費増加を受け、2025年の最初の3四半期に前年比で約5%増加しました。南米は200万台以上のCNG車両基盤を持つブラジルと、サントス盆地からの増加するガス供給を軸に安定した市場を維持しています。アルゼンチンのバカ・ムエルタ産出量は2025年1月から8月にかけて5%増加し、ブラジルへの越境輸出は主要物流回廊における原料調達の改善につながる可能性があります。サウジアラビアの石油から天然ガスへの転換により、2024年から2030年の間に年間ガス需要が50 bcm以上増加すると見込まれています。ナイジェリアの2028年までに500ステーションを整備する計画は、サブサハラアフリカにとって重要なインフラコミットメントであり、バーチャルパイプラインによって充填インフラの空白を解消するものです。
競合環境
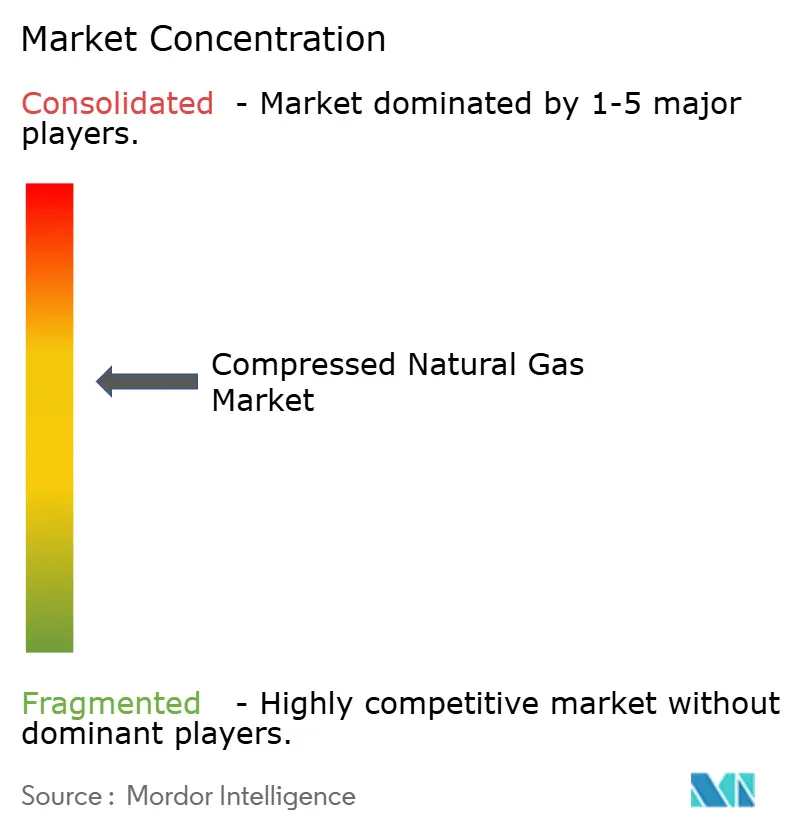
圧縮天然ガス市場は、上流供給、中流設備、および下流小売にわたって中程度に集約されています。Shell、BP、Chevron、TotalEnergies、Eni、および中国国家石油公司(CNPC)は重要な上流ポジションを有していますが、小売給油への直接参加は少ない状況です。インドでは、ライセンスを受けた販売業者が顧客維持とマージン保護を支援する密度の高い地域ネットワークを構築することができます。IGL(Indraprastha Gas Limited)は2025年度の税引後利益としてINR 1,468クローレを報告しており、成熟した都市回廊において可能な経済性を示しています。
Clean Energy Fuels、TotalEnergies、およびBPは、Clean Energyの小売ネットワークへの酪農ベースのRNG供給に関する共同開発契約を締結しています。この取り決めにより、上流企業は直接的な小売展開を必要とせずに下流需要へのルートを得ることができます。Hexagon CompositesおよびChart Industriesなどの設備サプライヤーは、そのシリンダーおよび圧縮システムがいずれのフィードストックにも対応するため、化石CNGと再生可能ガスの両方にわたって引き続き重要な役割を果たしています。Daimler Truck North AmericaによるCummins X15Nを搭載したFreightliner Cascadiaの発売は、OEMが選択されたアプリケーションにおいて天然ガスパワートレインを引き続き支援していることを示しています。
バーチャルパイプラインプロバイダーは、圧縮天然ガス市場において固定インフラサプライヤーおよび従来の燃料小売業者と競合しています。Certarusの50MWデータセンター供給契約は、ポータブルCNGがより大規模な産業顧客にサービスを提供できることを示しています。中国企業は高圧貯蔵安全性、エネルギー使用最適化、および排気処理システムにおける特許活動を増加させています。最も強力な戦略的機会は、RNG供給、インフラ所有権、およびフリート資金調達を組み合わせることができるプロバイダーにあります。初期コスト課題への関連性にもかかわらず、これら3つの要素すべてを規模で提供する企業はほとんどありません。
圧縮天然ガス産業リーダー
-
China National Petroleum Corporation (CNPC)
-
PJSC Gazprom
-
Shell plc
-
TotalEnergies SE
-
Exxon Mobil Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
圧縮天然ガス市場 このレポートでカバーされる企業
- Adani Total Gas Limited
- Bharat Petroleum Corporation Limited (BPCL)
- BP plc
- Chart Industries, Inc.
- Chevron Corporation
- China National Petroleum Corporation (CNPC)
- Clean Energy Fuels Corp.
- ConocoPhillips
- ENGIE SA
- Eni S.p.A.
- Exxon Mobil Corporation
- Gujarat Gas Limited
- Hexagon Composites ASA
- Indraprastha Gas Limited (IGL)
- J-W Power Company
- Mahanagar Gas Limited (MGL)
- PJSC Gazprom
- Shell plc
- TotalEnergies SE
- Trillium Energy Partners LLC
最近の産業開発事情 圧縮天然ガス市場
- 2026年10月:Adani Total Gasは2027年度第1四半期の業績を報告し、収益が前年比27%増、CNGネットワークが707か所のステーションに達し当四半期に38,000世帯以上を追加してPNG接続数が1,141,000件を超えました。投入コストの圧力により利益が18%圧縮され、都市ガス販売業者のガス調達価格変動に対する短期的なマージン感応度が浮き彫りになりました。
- 2026年4月:Adani Total Gasは2026年度を前年比14%の出来高成長で1,133MMSCMおよびEBITDA INR 1,225クローレで締めくくり、CNGネットワークを705か所のステーションに拡大し、EV充電ポイントを5,100か所に拡充しました。同社は新たな地理的エリアにわたって9か所の追加シティゲートステーションと1か所の液化圧縮天然ガス(LCNG)プラントを稼働させ、第11回入札ラウンドのライセンス取得地域のインフラを強化しました。
- 2026年1月:Adani Total Gasは、石油天然ガス規制委員会(PNGRB)の関税改革に従い、3つのガス輸送ゾーンをINR 54/MMBtuのゾーン1関税の下で2つに統合したことを受け、複数の地域でCNGおよびパイプガス価格を最大1kgあたりINR 4引き下げました。この措置は輸送事業者にとってのCNG価格競争力の向上に直接つながり、ガソリンおよびディーゼルに対する燃料のコストポジションを強化します。
- 2025年11月:ナイジェリアのMDGIFはEndurance Group(中国)と提携し、産業銀行およびSéquor Investment Partnersが関与する政府支援の特別目的会社(SPV)を通じて、2028年までにナイジェリア全土に500か所の統合CNG給油ステーションを建設することに合意しました。このプロジェクトはLCNGガス供給インフラと全国バーチャルパイプラインを包含し、完全なCNGバリューチェーンの構築を目指しています。
グローバル圧縮天然ガス市場レポートの範囲
圧縮天然ガス(CNG)は、主にメタン(CH₄)からなる天然ガスを標準大気圧における体積の1%未満に圧縮することで生産されるクリーン燃焼化石燃料です。200〜250バール(2,900〜3,600 psi)の高圧シリンダーに貯蔵され、車両においてガソリン、ディーゼル、およびLPGの環境に優しい代替燃料として広く使用されています。
グローバル圧縮天然ガス(CNG)市場は、ガスタイプ、最終用途、および地域別にセグメント化されています。ガスタイプ別では、市場は随伴ガス、非随伴ガス、および非在来型ガスにセグメント化されています。最終用途別では、市場は輸送、産業、住宅、商業、エネルギー・電力、およびその他の最終用途にセグメント化されています。レポートはまた、主要地域の26か国にわたるグローバル圧縮天然ガス市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 随伴ガス |
| 非随伴ガス |
| 非在来型ガス |
| 輸送 |
| 産業 |
| 住宅 |
| 商業 |
| エネルギー・電力 |
| その他の最終用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ガスタイプ別 | 随伴ガス | |
| 非随伴ガス | ||
| 非在来型ガス | ||
| 最終用途別 | 輸送 | |
| 産業 | ||
| 住宅 | ||
| 商業 | ||
| エネルギー・電力 | ||
| その他の最終用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年における圧縮天然ガスの予測値はいくらですか?
このカテゴリーは2026年の2,270.9億米ドルから2032年までに4,313.4億米ドルに達する見込みであり、CAGR 11.28%で成長します。
最大の収益基盤を持つCNG最終用途はどれですか?
輸送が2026年に71.3%のシェアでリードしており、バス、廃棄物収集トラック、および大型貨物フリートによって支えられています。
フリート運用におけるCNG普及を推進しているものは何ですか?
燃料コスト削減、排出規制、拡大する給油ネットワーク、およびRNG適合性が、燃料に適したフリートアプリケーションにおける圧縮天然ガス市場を支援しています。
CNGにとって最も速く成長している地域はどこですか?
アジア太平洋は2032年にかけてCAGR 11.6%で成長する見込みであり、インドのインフラ成長とアジアの物流フリート全体の需要によって支えられています。
再生可能天然ガスがフリート事業者にとって重要な理由は何ですか?
RNGは既存のCNG車両および給油設備を使用できるため、圧縮天然ガス市場が廃棄物由来の燃料源からより低いライフサイクル排出量を追求することを可能にします。
CNGトラックに対する主な競合リスクは何ですか?
バッテリー電気トラックは都市部および地域の貨物輸送における主要な代替リスクであり、圧縮天然ガス市場は選択された長距離・重積載輸送においてより適しています。