
Taille et part du marché du gaz naturel comprimé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 252.75 Milliards de dollars |
| Taille du Marché (2032) | 431.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.28 % |
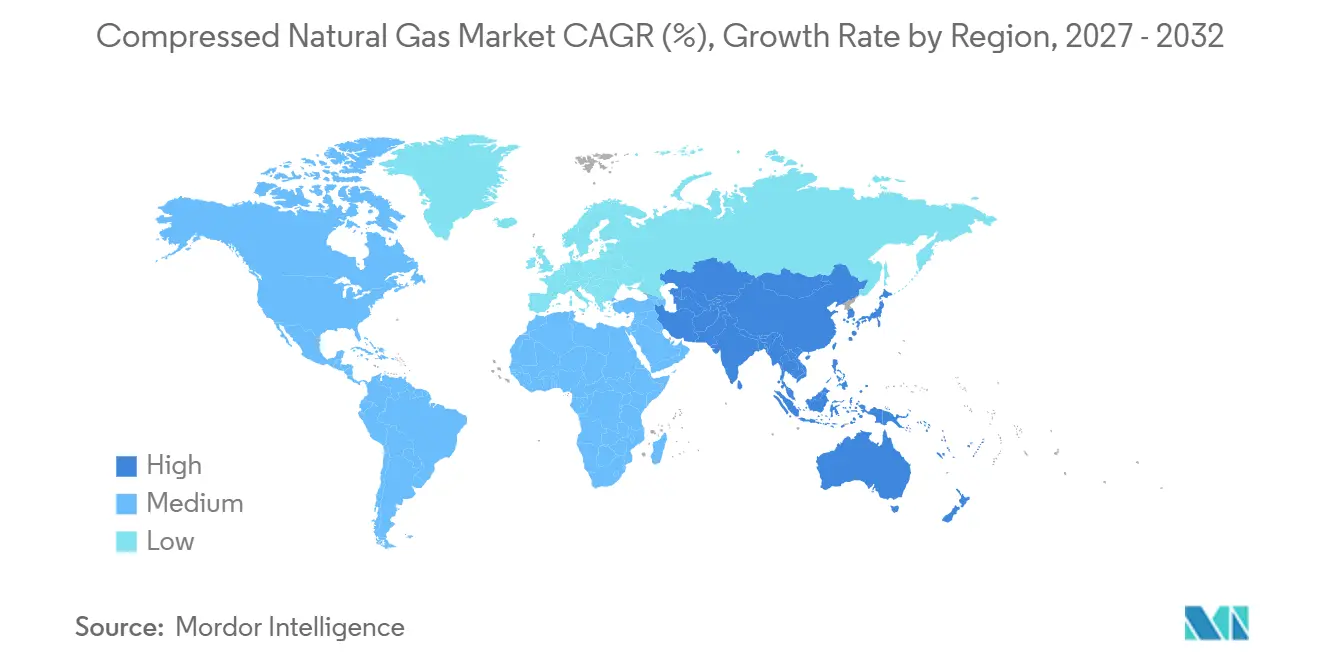
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
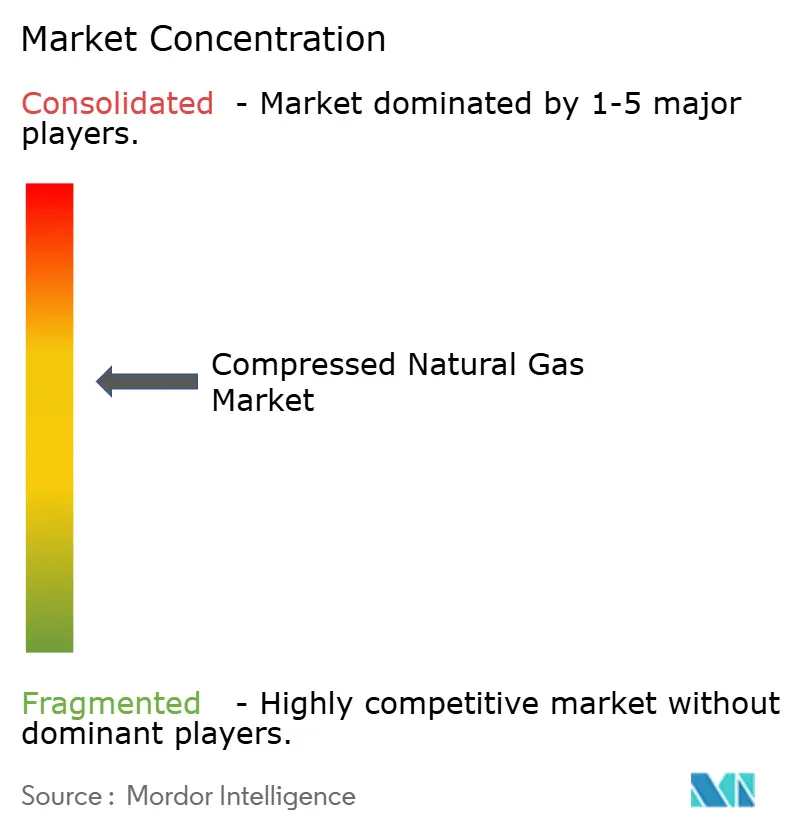
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du gaz naturel comprimé par Mordor Intelligence
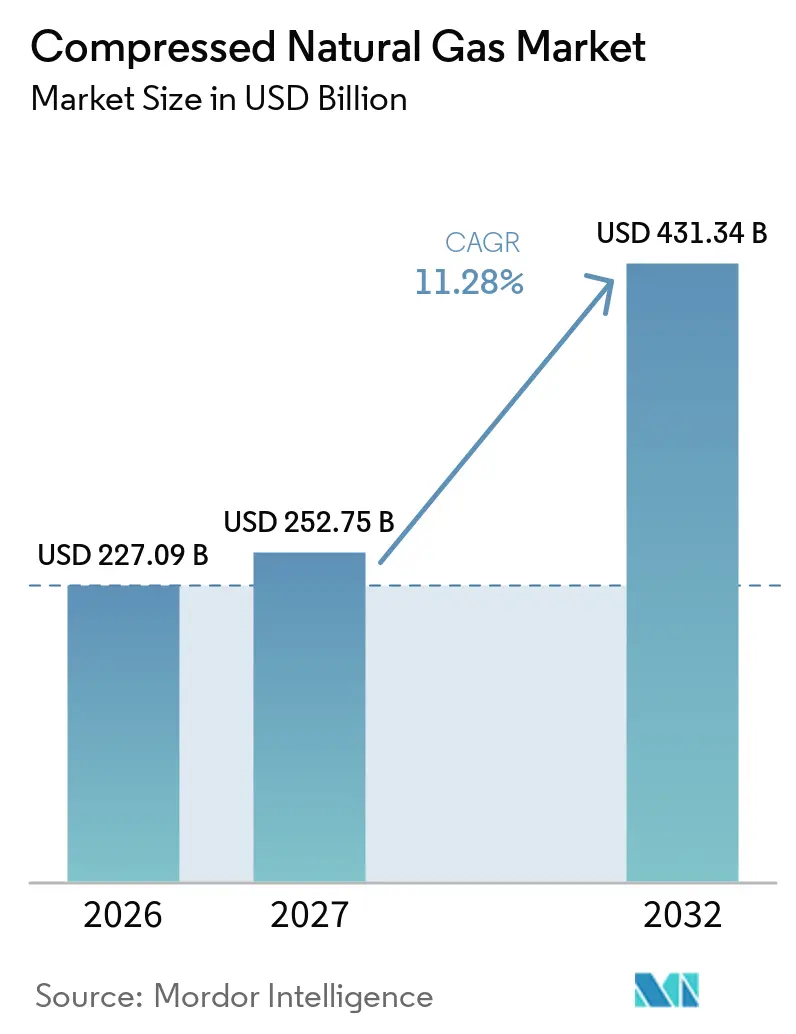
La taille du marché du gaz naturel comprimé devrait passer de 227,09 milliards USD en 2026 à 252,75 milliards USD en 2027, pour atteindre 431,34 milliards USD d'ici 2032, avec un CAGR de 11,28 % sur la période 2027-2032. La croissance est soutenue par les réglementations sur les émissions des transports, des coûts de carburant inférieurs à ceux du diesel pour les flottes à fort kilométrage, et l'élargissement des réseaux de distribution de gaz dans les économies émergentes. Le gaz associé reste important car les régions productrices de pétrole peuvent utiliser l'infrastructure de champ existante pour fournir un carburant pour véhicules à prix compétitif. Le gaz naturel renouvelable élargit le rôle des actifs GNC existants car il peut transiter par les mêmes équipements de distribution et de ravitaillement. Le marché du gaz naturel comprimé subit également la pression des camions électriques à batterie, notamment dans le fret urbain, tandis que les opérations de longue distance et de charges lourdes conservent des raisons opérationnelles d'utiliser le GNC.
Points clés du rapport
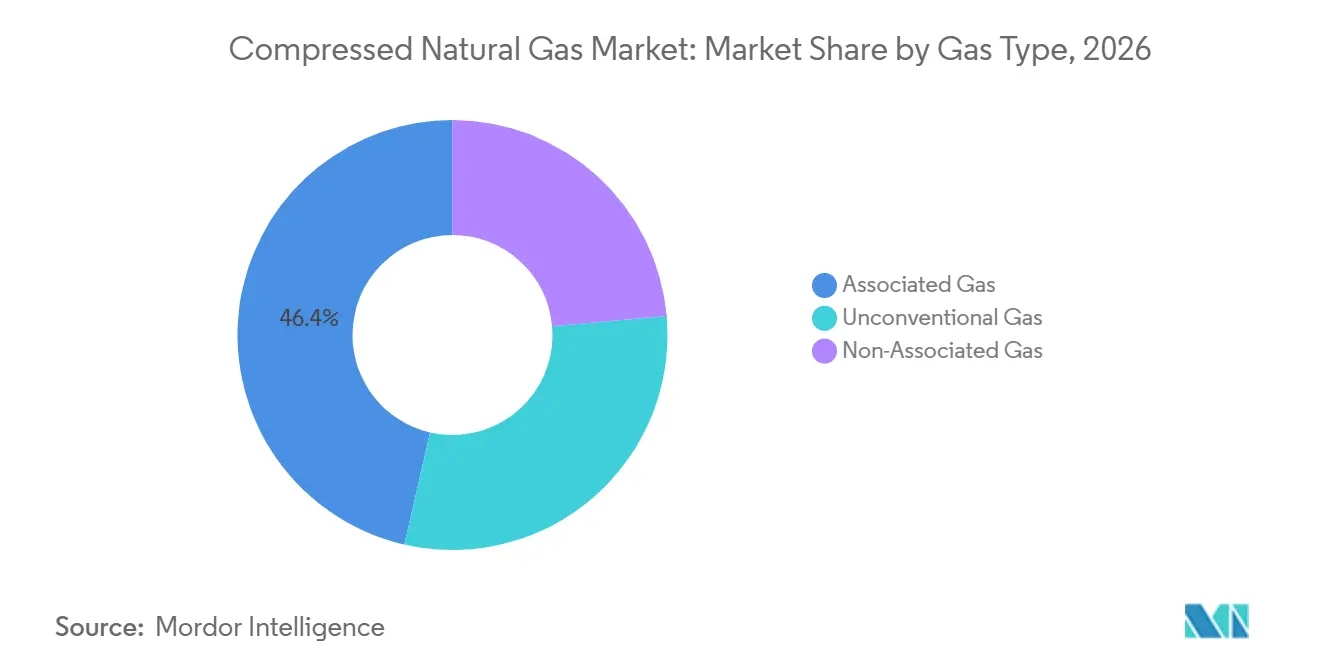
- Par type de gaz, le gaz associé détenait 46,4 % de la part du marché du gaz naturel comprimé en 2026, tandis que le gaz non conventionnel devrait se développer à un CAGR de 11,7 % jusqu'en 2032.
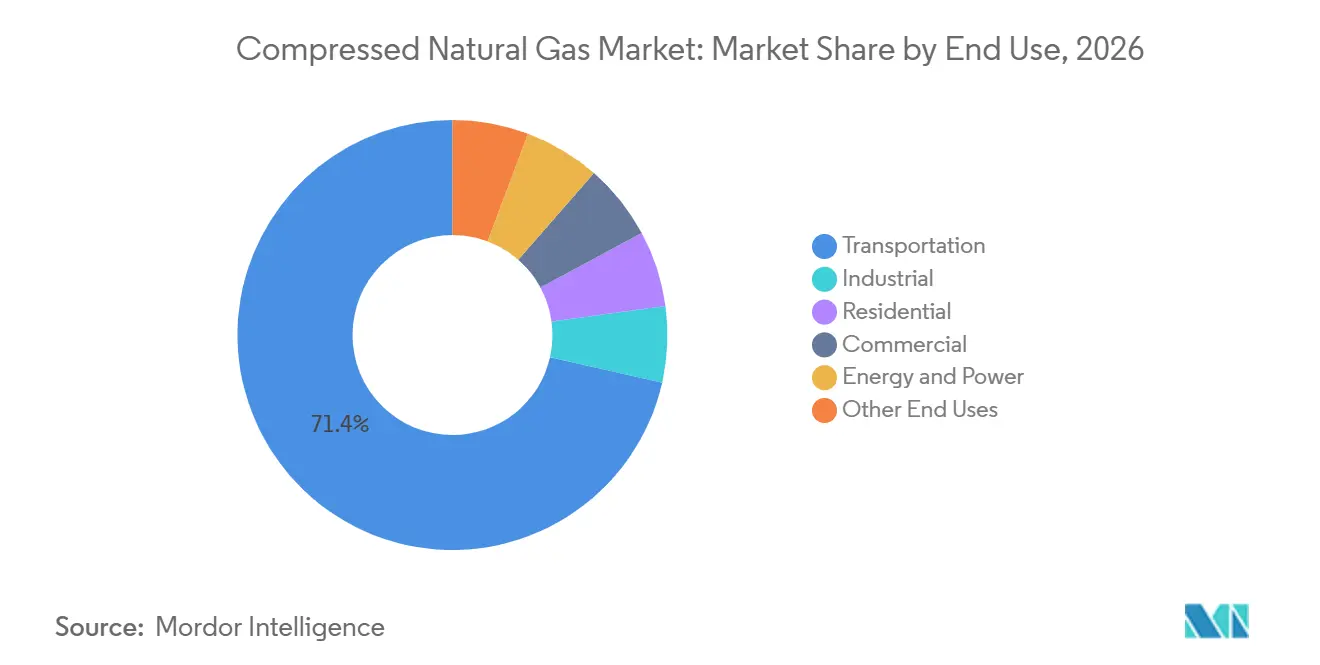
- Par utilisation finale, le transport représentait 71,3 % de la part du marché du gaz naturel comprimé en 2026, tandis que l'énergie et l'électricité affichaient le CAGR projeté le plus élevé à 11,9 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 28,5 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Décarbonation des flottes et exigences en matière de qualité de l'air | +2.2% | Mondial, avec une concentration en Amérique du Nord et en Europe, et des répercussions en Inde et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Avantage du GNC en termes de coût par rapport au diesel et à l'essence | +2.0% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Expansion des réseaux de gaz de ville et des corridors de ravitaillement | +1.8% | Inde, Chine, Nigéria, Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Compatibilité du bio-GNC et du gaz naturel renouvelable avec les actifs existants | +1.5% | Amérique du Nord et Europe, avec des progrès précoces en Australie et au Japon | Long terme (≥ 4 ans) |
| Ravitaillement numérique, modulaire et mobile pour les flottes hors réseau | +0.9% | Amérique du Nord, Afrique subsaharienne et Asie-Pacifique éloignée | Moyen terme (2-4 ans) |
| Disponibilité des véhicules à gaz naturel chez les équipementiers et efficacité des moteurs | +1.2% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Décarbonation des flottes et exigences en matière de qualité de l'air urbain
Les réglementations sur les émissions des transports accélèrent l'intérêt des flottes pour le marché du gaz naturel comprimé là où les alternatives électriques présentent encore des limites en matière d'autonomie ou d'accès à la recharge. Les flottes commerciales de Californie utilisant du bio-GNC ont déclaré une intensité carbone moyenne de -194,13 gCO2e/MJ dans le cadre du Low Carbon Fuel Standard. L'Inde a dirigé l'expansion de la distribution de gaz de ville sur l'ensemble du territoire continental et s'est fixé un objectif de 18 336 stations GNC d'ici 2034.[1] Le programme avait mis en service 8 067 stations en mars 2025, contre un objectif proratisé de 4 877 stations. La Massachusetts Bay Transportation Authority (MBTA) a rejoint le programme américain Renewable Fuel Standard en septembre 2025, associant 175 bus GNC au gaz naturel renouvelable dans le cadre d'un contrat de 5 ans générant 800 000 USD annuellement.[2] De tels programmes transforment les choix de carburant des flottes de décisions d'achat volontaires en décisions d'investissement liées à la conformité réglementaire.
Avantage du GNC en termes de coût par rapport au diesel et à l'essence
La différence de coût de carburant entre le GNC et le diesel reste une source primaire de demande sur le marché du gaz naturel comprimé, bien que l'ampleur de cette différence varie selon les régions. L'Inde a introduit une réforme tarifaire effective en janvier 2026 qui a réduit les prix de détail du GNC jusqu'à 4 INR par kg dans plusieurs zones géographiques grâce à un tarif uniforme de Zone 1 de 54 INR par million d'unités thermiques britanniques (MMBtu). La Chine a déclaré une consommation de carburant pour véhicules GNL de 20,27 millions de tonnes de janvier à septembre 2025, en hausse de 22 % en glissement annuel, les oprateurs logistiques ayant répondu à l'écart de prix diesel-gaz. L'avantage de prix du GNC argentin par rapport à l'essence premium s'est réduit après la déréglementation des carburants, ce qui rend la conversion moins attractive pour les propriétaires de voitures particulières mais laisse l'argument commercial plus durable. La consommation mondiale de gaz devrait atteindre un nouveau record en 2026, avec une accélération de la croissance de la demande à 2 % à mesure que l'offre supplémentaire de GNL atténue la pression sur les prix.[3] Les marchés dépendants des importations en Asie du Sud et du Sud-Est resteront exposés aux prix du GNL car les prix de détail du GNC sont plus étroitement liés aux approvisionnements spot qu'aux coûts de production domestique.
Expansion de la distribution de gaz de ville et des corridors de ravitaillement
La couverture physique en stations de ravitaillement est une exigence centrale pour le marché du gaz naturel comprimé, notamment là où la nouvelle demande des flottes a dépassé la disponibilité des stations. L'Inde avait atteint 165 % de son objectif proratisé de stations en mars 2025, et Indraprastha Gas Limited (IGL) exploitait 954 stations après en avoir ajouté 72 au cours de l'exercice 2024-25. Ces stations desservaient plus de 2,1 millions de véhicules GNC dans la zone Delhi-NCR. Adani Total Gas a clôturé l'exercice 2026 avec 705 stations GNC et des volumes de gaz de 1 133 millions de mètres cubes standard métriques (MMSCM), soit une augmentation de 14 % par rapport à l'année précédente. Le MDGIF du Nigéria et le groupe Endurance ont convenu en novembre 2025 de développer 500 stations de ravitaillement GNC intégrées d'ici 2028, ainsi qu'un pipeline virtuel. Les distributeurs qui obtiennent des licences géographiques et construisent des réseaux locaux denses peuvent rendre l'entrée ultérieure plus difficile, notamment là où des concessions sont accordées à des opérateurs agréés.
Compatibilité du bio-GNC et du gaz naturel renouvelable avec les actifs existants
Le biométhane peut intégrer les chaînes d'approvisionnement en GNC sans modification des véhicules, des compresseurs ou des équipements de ravitaillement conventionnels. Cela permet au marché du gaz naturel comprimé d'utiliser le gaz de décharge, les déchets laitiers et les résidus agricoles tout en maintenant les actifs installés. La Banque européenne d'investissement et Snam ont signé un accord de financement de 264 millions EUR en juillet 2025 pour 240 km de pipelines dédiés au biométhane en Italie, dont une première tranche de 140 millions EUR.[4] Le projet soutient une capacité annuelle de transport de biométhane allant jusqu'à 12 000 GWh et l'objectif de production italien de 5 milliards de mètres cubes (Gm³) d'ici 2030. Clean Energy Fuels a vendu 61,3 millions de gallons de gaz naturel renouvelable (GNR) au troisième trimestre 2025 et a commencé à travailler sur 3 installations de production à base de déchets laitiers avec Maas Energy Works, dont la production annuelle attendue est de 3 millions de gallons. Pour les transporteurs ayant accès à des matières premières issues de déchets organiques, cette compatibilité peut soutenir des émissions sur le cycle de vie plus faibles sans retirer les véhicules en service ni les systèmes de ravitaillement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés des véhicules, des stations et du stockage | -1.5% | Mondial, avec une pression plus forte dans les marchés émergents et les régions hors réseau | Long terme (≥ 4 ans) |
| Concurrence des groupes motopropulseurs électriques à batterie et à hydrogène | -1.8% | Amérique du Nord, Europe et Chine | Long terme (≥ 4 ans) |
| Couverture de ravitaillement insuffisante et écosystèmes de maintenance inégaux | -0.9% | Moyen-Orient et Afrique, Amérique du Sud et Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Fuites de méthane et examen des émissions sur le cycle de vie | -0.8% | Mondial, avec un focus réglementaire en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des véhicules, des stations et du stockage haute pression
L'intensité capitalistique du marché du gaz naturel comprimé constitue un obstacle pour les opérateurs de flottes petites et moyennes sur les marchés sensibles aux prix. Les camions GNC spécialement conçus affichent une prime d'achat par rapport aux modèles diesel, tandis que les cylindres haute pression de type III et de type IV ajoutent des coûts et du poids. Les stations à fort débit nécessitent également des compresseurs, des équipements de stockage et de distribution avant qu'une flotte puisse se ravitailler de manière fiable. Ces coûts combinés affaiblissent l'argument pour les opérateurs ayant des périodes de possession de véhicules courtes ou un accès limité au financement. Clean Energy Fuels a investi dans Pioneer Clean Fleet Solutions en 2025 pour proposer des options de crédit-bail aux flottes adoptant le Cummins X15N, séparant une partie de la charge en capital des avantages opérationnels quotidiens. Sur les marchés où les subventions financent les stations mais pas les achats de véhicules, les propriétaires-exploitants indépendants restent moins en mesure de convertir leurs flottes.
Concurrence des groupes motopropulseurs électriques à batterie et à hydrogène
Les camions électriques à batterie créent un risque de substitution significatif pour le GNC dans les opérations de fret urbain et régional. Le marché du gaz naturel comprimé fait donc face à son plus grand risque de substitution électrique dans les cycles d'utilisation avec des itinéraires prévisibles et un accès à la recharge. L'hydrogène reste un concurrent moins immédiat dans le déploiement actuel des véhicules lourds. Des recherches publiées en 2025 indiquent que les camions électriques à batterie pourraient atteindre la parité du coût total de possession avec le diesel en Europe et aux États-Unis avant 2030. Le GNC conserve une position opérationnelle plus solide dans les cycles d'utilisation longue distance et de charges lourdes car le Cummins X15N offre plus de 1 000 km d'autonomie, 1 850 lb-ft de couple et une efficacité énergétique supérieure de 10 % à celle de son prédécesseur. Le marché du gaz naturel comprimé doit donc défendre les applications où les exigences de ravitaillement rapide et de charge utile élevée restent importantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de gaz :
le gaz associé en tête tandis que l'offre non conventionnelle se développeLe gaz associé détenait 46,4 % des revenus mondiaux en 2026, reflétant la présence de gaz à faible coût et d'infrastructures de compression de champ dans les régions productrices de pétrole. Le gaz associé soutient le marché du gaz naturel comprimé dans le Conseil de coopération du Golfe, en Russie et en Amérique latine car il peut être capté parallèlement à la production de pétrole brut. Son utilisation peut réduire les coûts marginaux des matières premières là où les systèmes de collecte et de traitement sont déjà disponibles. Le gaz non associé provenant de réservoirs dédiés soutient les systèmes de gaz de ville en Europe, en Amérique du Nord et dans les économies asiatiques matures. Ces systèmes nécessitent une qualité de gaz constante et un approvisionnement fiable pour le carburant de qualité véhicule.
Le gaz non conventionnel devrait croître à un CAGR de 11,7 % jusqu'en 2032, ce qui en fait le type d'approvisionnement à la croissance la plus rapide sur le marché du gaz naturel comprimé. Le gaz de schiste, le méthane de houille et le gaz de réservoir compact ouvrent de nouvelles voies d'approvisionnement en matières premières aux États-Unis, en Chine et en Argentine à mesure que les coûts de forage et de fracturation diminuent. La demande mondiale de gaz devrait augmenter de 9 % d'ici 2030, l'Asie-Pacifique représentant près de la moitié du gain net. TotalEnergies, YPFB et Matrix Energia ont achevé la première exportation par pipeline de gaz de schiste de Vaca Muerta d'Argentine vers le Brésil en avril 2025, créant un corridor d'approvisionnement régional avec des implications pour la disponibilité du carburant pour véhicules.

Par utilisation finale :
le transport en tête tandis que l'énergie et l'électricité croissent plus viteLe transport représentait 71,3 % de la part du marché du gaz naturel comprimé en 2026, soutenu par l'utilisation des flottes dans les bus de transit, la collecte des ordures et le fret lourd. Le segment dispose d'une large base installée car ces applications peuvent se ravitailler dans des dépôts centralisés et suivre des itinéraires réguliers. Daimler Truck North America a lancé la production du Freightliner Cascadia équipé du Cummins X15N à l'été 2025, ajoutant un moteur à gaz naturel de 15 litres spécialement conçu à l'offre de camions lourds. Hexagon Agility a reçu une commande de 100 systèmes de carburant GNC de Trayecto au Mexique, avec une autonomie déclarée supérieure à 1 000 km par plein.
L'énergie et l'électricité devraient se développer à un CAGR de 11,9 % jusqu'en 2032, les centres de données, les sites industriels hors réseau et les opérations de pointe du réseau recherchant un approvisionnement en gaz portable au sein du marché du gaz naturel comprimé. Certarus a reçu en septembre 2025 un contrat pour fournir du GNC pour 50 MW de production d'énergie sur site dans un centre de données hyperscale américain, en utilisant des équipements de compression et de décompression portables. Ce modèle permet aux clients d'accéder au carburant avant que les raccordements permanents au pipeline soient achevés. Le secteur de l'électricité devrait contribuer à plus d'un tiers de la croissance mondiale de la demande de gaz naturel jusqu'en 2030, l'Asie-Pacifique fournissant plus de la moitié de cette augmentation. Les usages résidentiels, commerciaux et industriels continuent de fournir une demande stable au sein des réseaux de gaz de ville existants, notamment là où le gaz naturel reste compétitif par rapport au gaz de pétrole liquéfié (GPL) et à l'électricité.
Analyse géographique
Marché du Gaz Naturel Comprimé en Amérique du Nord
L'Amérique du Nord a représenté 28,5 % des revenus mondiaux en 2026, soutenue par des réseaux de ravitaillement établis, un approvisionnement en gaz renouvelable et des politiques étatiques en faveur des carburants à faible teneur en carbone. Clean Energy Fuels a déclaré un chiffre d'affaires de 312,5 millions USD pour les 9 premiers mois de 2025 et a vendu 219,5 millions d'équivalents gallon d'essence, dont 173,2 millions de gallons de gaz naturel renouvelable. L'ampleur des ventes de gaz naturel renouvelable montre que le marché du gaz naturel comprimé dans la région évolue vers des matières premières renouvelables.
Marché du Gaz Naturel Comprimé en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 11,6 % jusqu'en 2032, soit le taux régional le plus élevé du marché du gaz naturel comprimé. Le déploiement des stations en Inde a dépassé l'objectif au prorata de 65 % en mars 2025, tandis qu'Adani Total Gas a étendu son réseau à 705 stations d'ici la fin de l'exercice fiscal 2026. IGL a déclaré un bénéfice après impôt de 1 468 crore INR pour l'exercice fiscal 2025 après avoir développé son infrastructure locale. Le Vietnam, la Thaïlande et l'Indonésie présentent un potentiel de développement en zone vierge à mesure que les réseaux de gaz de ville arrivent à maturité, bien que les subventions favorisant le GPL puissent limiter l'adoption du GNC à court terme.
Marché du Gaz Naturel Comprimé en EMEA et en Amérique du Sud
L'Europe est davantage axée sur la conversion au bio-GNC que sur de nouveaux volumes de GNC fossile, portée par les investissements de l'Italie dans son réseau de biométhane. La demande européenne de gaz a augmenté de près de 5 % en glissement annuel au cours des 3 premiers trimestres de 2025, en raison de la faible production éolienne et des conditions météorologiques froides qui ont accru la consommation du secteur électrique. L'Amérique du Sud reste ancrée par le parc de véhicules GNC du Brésil, qui compte plus de 2 millions de véhicules, et par un approvisionnement en gaz croissant en provenance du bassin de Santos. La production de Vaca Muerta en Argentine a augmenté de 5 % entre janvier et août 2025, et les exportations transfrontalières vers le Brésil pourraient améliorer la disponibilité des matières premières dans les principaux corridors logistiques. Le passage du pétrole au gaz en Arabie Saoudite devrait ajouter plus de 50 milliards de mètres cubes de demande annuelle de gaz entre 2024 et 2030. Le projet du Nigeria de 500 stations d'ici 2028 représente un engagement infrastructurel majeur pour l'Afrique subsaharienne et comble les lacunes en matière de ravitaillement grâce à un pipeline virtuel.
Paysage concurrentiel
Le marché du gaz naturel comprimé est modérément consolidé en amont de l'approvisionnement, dans les équipements intermédiaires et dans la distribution au détail en aval. Shell, BP, Chevron, TotalEnergies, Eni et China National Petroleum Corporation (CNPC) occupent des positions importantes en amont mais participent moins directement au ravitaillement au détail. En Inde, les distributeurs agréés peuvent construire des réseaux régionaux denses qui soutiennent la fidélisation des clients et la protection des marges. IGL a déclaré un bénéfice après impôt pour l'exercice 2025 de 1 468 crore INR, démontrant les performances économiques possibles dans les corridors urbains matures.
Clean Energy Fuels, TotalEnergies et BP ont un accord de développement conjoint pour l'approvisionnement en GNR à base de déchets laitiers dans le réseau de distribution de Clean Energy. Cet accord offre aux entreprises en amont un accès à la demande en aval sans nécessiter un déploiement direct de distribution au détail. Les fournisseurs d'équipements tels que Hexagon Composites et Chart Industries restent pertinents pour le GNC fossile et le gaz renouvelable car leurs cylindres et systèmes de compression servent l'une ou l'autre matière première. Le lancement par Daimler Truck North America d'un Freightliner Cascadia avec le Cummins X15N montre que les équipementiers continuent de soutenir les groupes motopropulseurs au gaz naturel dans certaines applications.
Les fournisseurs de pipelines virtuels sont en concurrence avec les fournisseurs d'infrastructures fixes et les distributeurs de carburant conventionnels sur le marché du gaz naturel comprimé. Le contrat d'approvisionnement de 50 MW de Certarus pour un centre de données montre que le GNC portable peut servir des clients industriels à plus grande échelle. Les entreprises chinoises intensifient leur activité de dépôt de brevets dans les domaines de la sécurité du stockage haute pression, de l'optimisation de la consommation d'énergie et des systèmes de traitement des gaz d'échappement. L'ouverture stratégique la plus forte reste avec les fournisseurs capables de combiner l'approvisionnement en GNR, la propriété des infrastructures et le financement des flottes. Peu d'entreprises fournissent ces 3 éléments à grande échelle, malgré leur pertinence face au défi du coût initial.
Leaders du secteur du gaz naturel comprimé
-
China National Petroleum Corporation (CNPC)
-
PJSC Gazprom
-
Shell plc
-
TotalEnergies SE
-
Exxon Mobil Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Gaz Naturel Comprimé Entreprises couvertes dans ce rapport
- Adani Total Gas Limited
- Bharat Petroleum Corporation Limited (BPCL)
- BP plc
- Chart Industries, Inc.
- Chevron Corporation
- China National Petroleum Corporation (CNPC)
- Clean Energy Fuels Corp.
- ConocoPhillips
- ENGIE SA
- Eni S.p.A.
- Exxon Mobil Corporation
- Gujarat Gas Limited
- Hexagon Composites ASA
- Indraprastha Gas Limited (IGL)
- J-W Power Company
- Mahanagar Gas Limited (MGL)
- PJSC Gazprom
- Shell plc
- TotalEnergies SE
- Trillium Energy Partners LLC
Développements industriels récents dans Marché du Gaz Naturel Comprimé
- Octobre 2026 : Adani Total Gas a publié ses résultats du premier trimestre de l'exercice 27 avec un chiffre d'affaires en hausse de 27 % en glissement annuel, un réseau GNC atteignant 707 stations et des raccordements PNG dépassant 11,41 lakh après l'ajout de plus de 38 000 foyers au cours du trimestre. Les pressions sur les coûts d'approvisionnement ont comprimé le bénéfice de 18 %, soulignant la sensibilité à court terme des marges des distributeurs de gaz de ville aux mouvements des prix d'approvisionnement en gaz.
- Avril 2026 : Adani Total Gas a clôturé l'exercice 26 avec une croissance des volumes de 14 % en glissement annuel à 1 133 MMSCM et un EBITDA de 1 225 crore INR, développant son réseau GNC à 705 stations et portant les points de recharge pour véhicules électriques à 5 100. La société a mis en service 9 stations de détente supplémentaires et 1 installation de gaz naturel comprimé liquéfié (GNLC) dans de nouvelles zones géographiques, renforçant les infrastructures dans les territoires sous licence du 11e cycle d'appels d'offres.
- Janvier 2026 : Adani Total Gas a réduit les prix du GNC et du gaz canalisé jusqu'à 4 INR par kg dans plusieurs zones géographiques à la suite de la réforme tarifaire du Conseil de réglementation du pétrole et du gaz naturel (PNGRB), qui a unifié 3 zones de transport de gaz en 2 sous un tarif de Zone 1 de 54 INR/MMBtu. Cette mesure se traduit directement par une meilleure accessibilité du GNC pour les opérateurs de transport et renforce la position concurrentielle du carburant par rapport à l'essence et au diesel.
- Novembre 2025 : Le MDGIF du Nigéria s'est associé au groupe Endurance (Chine) pour construire 500 stations de ravitaillement GNC intégrées à travers le Nigéria d'ici 2028 par le biais d'un véhicule à usage spécial (SPV) soutenu par le gouvernement impliquant la Banque de l'industrie et Séquor Investment Partners. Le projet englobe les infrastructures d'approvisionnement en gaz GNLC et un pipeline virtuel national, visant à construire une chaîne de valeur GNC complète.
Périmètre du rapport mondial sur le marché du gaz naturel comprimé
Le gaz naturel comprimé (GNC) est un combustible fossile à combustion propre produit par compression du gaz naturel, principalement du méthane (CH₄), à moins de 1 % de son volume à la pression atmosphérique standard. Il est stocké dans des cylindres haute pression à 200-250 bar (2 900-3 600 psi) et est largement utilisé comme alternative respectueuse de l'environnement à l'essence, au diesel et au GPL dans les véhicules.
Le marché mondial du gaz naturel comprimé (GNC) est segmenté par type de gaz, utilisation finale et géographie. Par type de gaz, le marché est segmenté en gaz associé, gaz non associé et gaz non conventionnel. Par utilisation finale, le marché est segmenté en transport, industrie, résidentiel, commercial, énergie et électricité, et autres utilisations finales. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du gaz naturel comprimé dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Gaz associé |
| Gaz non associé |
| Gaz non conventionnel |
| Transport |
| Industrie |
| Résidentiel |
| Commercial |
| Énergie et électricité |
| Autres utilisations finales |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de gaz | Gaz associé | |
| Gaz non associé | ||
| Gaz non conventionnel | ||
| Par utilisation finale | Transport | |
| Industrie | ||
| Résidentiel | ||
| Commercial | ||
| Énergie et électricité | ||
| Autres utilisations finales | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du gaz naturel comprimé d'ici 2032 ?
Le segment devrait atteindre 431,34 milliards USD d'ici 2032, contre 227,09 milliards USD en 2026, avec un CAGR de 11,28 %.
Quelle utilisation finale du GNC présente la plus grande base de revenus ?
Le transport est en tête avec une part de 71,3 % en 2026, soutenu par les bus, les camions de collecte des ordures et les flottes de fret lourd.
Qu'est-ce qui stimule l'adoption du GNC dans les opérations de flotte ?
Les économies sur les coûts de carburant, les réglementations sur les émissions, le développement des réseaux de ravitaillement et la compatibilité avec le GNR soutiennent le marché du gaz naturel comprimé dans les applications de flotte adaptées à ce carburant.
Quelle région connaît la croissance la plus rapide pour le GNC ?
L'Asie-Pacifique devrait croître à un CAGR de 11,6 % jusqu'en 2032, soutenue par la croissance des infrastructures en Inde et la demande des flottes logistiques asiatiques.
Pourquoi le gaz naturel renouvelable est-il important pour les opérateurs de flottes ?
Le GNR peut utiliser les véhicules GNC et les équipements de ravitaillement existants, permettant au marché du gaz naturel comprimé de poursuivre des émissions sur le cycle de vie plus faibles à partir de sources de carburant dérivées de déchets.
Quel est le principal risque concurrentiel pour les camions GNC ?
Les camions électriques à batterie constituent le principal risque de substitution dans le fret urbain et régional, tandis que le marché du gaz naturel comprimé reste mieux adapté à certaines opérations de longue distance et de charges lourdes.