
Marktgröße und Marktanteil für Compressed Natural Gas
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 252.75 Milliarden US-Dollar |
| Marktgröße (2032) | 431.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Compressed Natural Gas von Mordor Intelligence
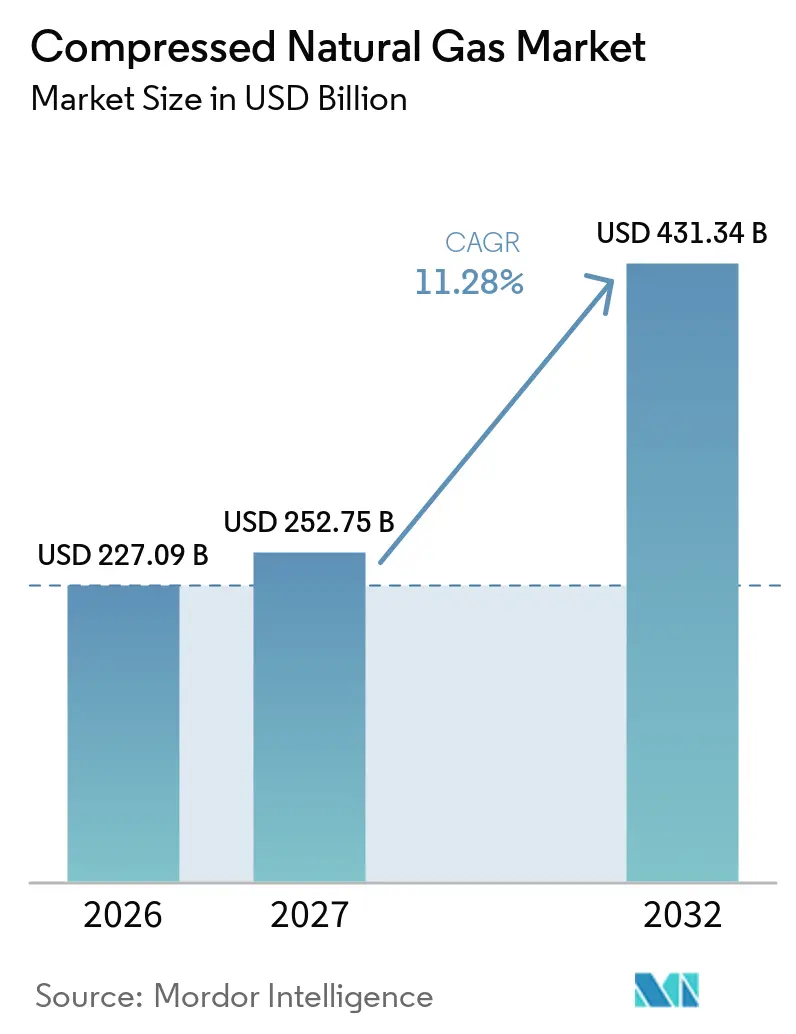
Die Marktgröße für Compressed Natural Gas wird voraussichtlich von 227,09 Milliarden USD im Jahr 2026 auf 252,75 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 431,34 Milliarden USD erreichen, mit einem CAGR von 11,28 % über den Zeitraum 2027–2032. Das Wachstum wird durch Emissionsvorschriften im Transportsektor, niedrigere Kraftstoffkosten als Diesel für Flotten mit hoher Kilometerleistung sowie ausgedehntere Gasverteilungsnetze in Schwellenländern gestützt. Begleitgas bleibt bedeutsam, da ölproduzierende Regionen die vorhandene Feldinfrastruktur nutzen können, um wettbewerbsfähig bepreisten Fahrzeugkraftstoff bereitzustellen. Erneuerbares Erdgas erweitert die Rolle bestehender CNG-Anlagen, da es durch dieselben Verteilungs- und Betankungsanlagen transportiert werden kann. Der Markt für Compressed Natural Gas steht zudem unter Druck durch batterieelektrische Lkw, insbesondere im städtischen Güterverkehr, während Langstrecken- und Schwerlastbetrieb weiterhin betriebliche Gründe für den Einsatz von CNG aufweist.
Wichtigste Erkenntnisse des Berichts
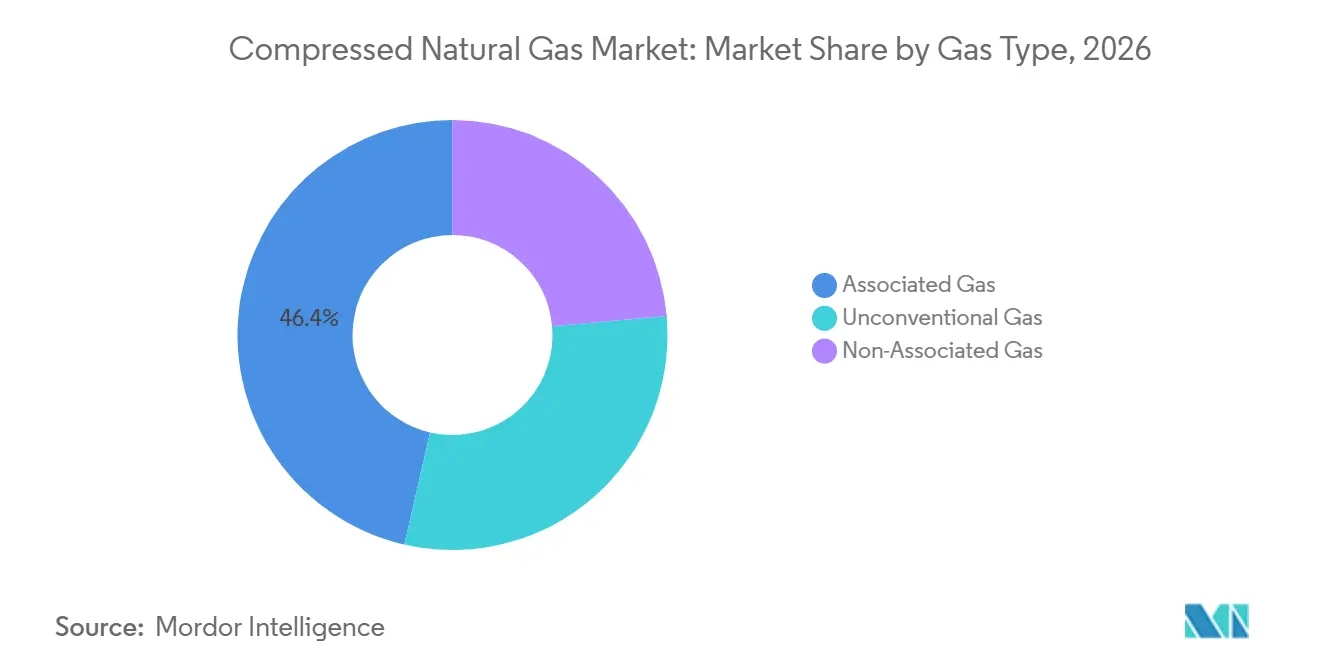
- Nach Gastyp hielt Begleitgas im Jahr 2026 einen Marktanteil von 46,4 % am Markt für Compressed Natural Gas, während unkonventionelles Gas bis 2032 voraussichtlich mit einem CAGR von 11,7 % wachsen wird.
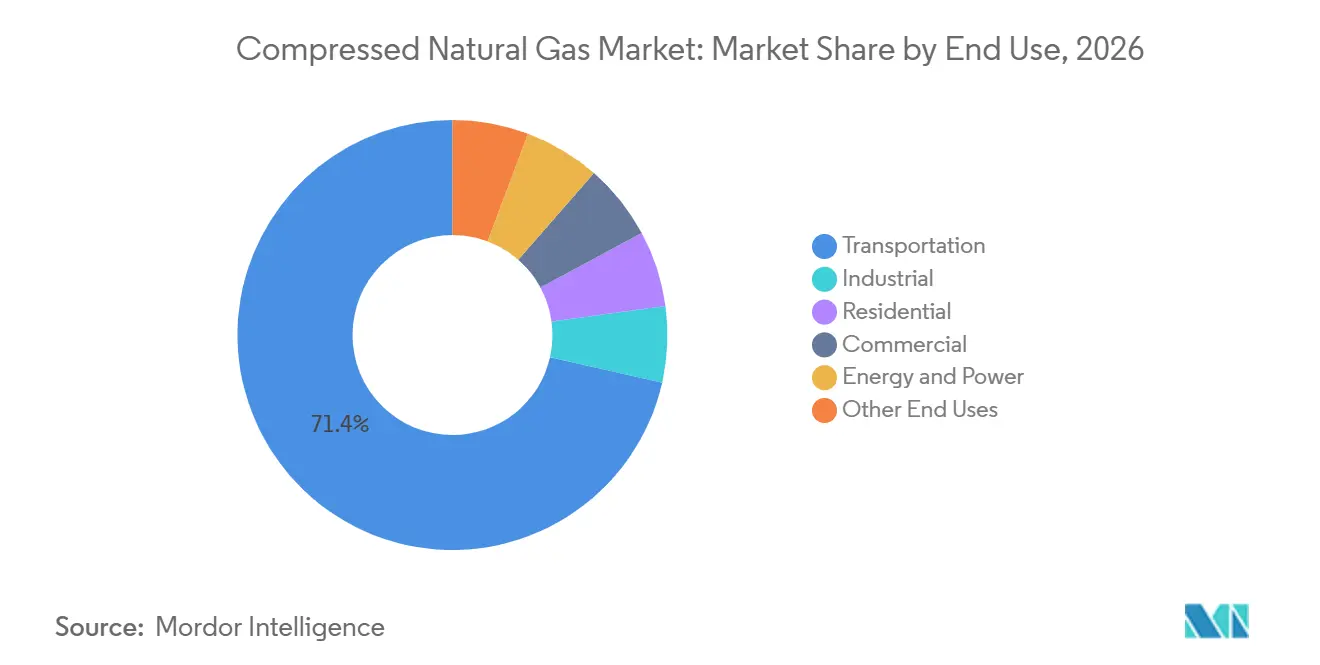
- Nach Endverwendung entfiel im Jahr 2026 ein Marktanteil von 71,3 % am Markt für Compressed Natural Gas auf den Transportsektor, während Energie und Strom mit einem prognostizierten CAGR von 11,9 % bis 2032 das höchste Wachstum verzeichnete.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 28,5 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 11,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierung von Flotten und Anforderungen an die Luftqualität | +2.2% | Global, mit Schwerpunkt in Nordamerika und Europa sowie Ausstrahlungseffekten auf Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Kostenvorteil von CNG gegenüber Diesel und Benzin | +2.0% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausbau von Stadtgasnetzen und Betankungskorridoren | +1.8% | Indien, China, Nigeria, Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kompatibilität von Bio-CNG und erneuerbarem Erdgas mit bestehenden Anlagen | +1.5% | Nordamerika und Europa, mit ersten Fortschritten in Australien und Japan | Langfristig (≥ 4 Jahre) |
| Digitale, modulare und mobile Betankung für netzunabhängige Flotten | +0.9% | Nordamerika, Subsahara-Afrika und abgelegene Regionen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Erdgasfahrzeug-OEM und Motoreffizienz | +1.2% | Nordamerika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierung von Flotten und städtische Luftqualitätsvorschriften
Emissionsvorschriften im Transportsektor beschleunigen das Interesse von Flottenbetreibern am Markt für Compressed Natural Gas, wo elektrische Alternativen noch Einschränkungen hinsichtlich Reichweite oder Ladeinfrastruktur aufweisen. Gewerbliche Flotten in Kalifornien, die Bio-CNG nutzen, meldeten unter dem Low Carbon Fuel Standard eine durchschnittliche Kohlenstoffintensität von -194,13 gCO2e/MJ. Indien hat den Ausbau der Stadtgasverteilung in allen Festlandgebieten angeordnet und ein Ziel von 18.336 CNG-Stationen bis 2034 festgelegt.[1] Das Programm hatte bis März 2025 insgesamt 8.067 Stationen in Betrieb genommen, gegenüber einem anteiligen Ziel von 4.877 Stationen. Die Massachusetts Bay Transportation Authority (MBTA) trat im September 2025 dem US-amerikanischen Renewable Fuel Standard-Programm bei und kombinierte 175 CNG-Busse mit erneuerbarem Erdgas im Rahmen eines 5-Jahres-Vertrags, der jährlich 800.000 USD einbringt.[2] Solche Programme wandeln Kraftstoffentscheidungen von Flottenbetreibern von freiwilligen Kaufentscheidungen in compliance-bezogene Kapitalentscheidungen um.
Kostenvorteil von CNG gegenüber Diesel und Benzin
Der Kraftstoffkostenunterschied zwischen CNG und Diesel bleibt eine primäre Nachfragequelle im Markt für Compressed Natural Gas, obwohl die Größe dieses Unterschieds je nach Region variiert. Indien führte im Januar 2026 eine Tarifänderung ein, die die CNG-Einzelhandelspreise in mehreren Regionen durch einen einheitlichen Zone-1-Tarif von INR 54 pro Million British Thermal Units (MMBtu) um bis zu INR 4 pro kg senkte. China meldete einen LNG-Fahrzeugkraftstoffverbrauch von 20,27 Millionen Tonnen von Januar bis September 2025, ein Anstieg von 22 % gegenüber dem Vorjahr, da Logistikunternehmen auf die Diesel-zu-Gas-Preisdifferenz reagierten. Der CNG-Preisvorteil gegenüber Premiumbenzin in Argentinien hat sich nach der Kraftstoffderegulierung verringert, was die Umrüstung für private Pkw-Besitzer weniger attraktiv macht, den gewerblichen Fall jedoch dauerhafter gestaltet. Der globale Gasverbrauch wird voraussichtlich im Jahr 2026 einen neuen Höchststand erreichen, wobei das Nachfragewachstum auf 2 % beschleunigt, da zusätzliches LNG-Angebot den Preisdruck mindert.[3] Importabhängige Märkte in Süd- und Südostasien bleiben LNG-Preisschwankungen ausgesetzt, da die CNG-Einzelhandelspreise stärker an die Spotversorgung als an inländische Feldkosten gekoppelt sind.
Ausbau von Stadtgasverteilung und Betankungskorridoren
Die physische Betankungsabdeckung ist eine zentrale Voraussetzung für den Markt für Compressed Natural Gas, insbesondere dort, wo die neue Flottenachfrage die Stationsverfügbarkeit übertroffen hat. Indien hatte bis März 2025 165 % seines anteiligen Stationsziels erreicht, und Indraprastha Gas Limited (IGL) betrieb 954 Stationen, nachdem im Geschäftsjahr 2024–25 72 neue hinzugekommen waren. Diese Stationen versorgten mehr als 2,1 Millionen CNG-Fahrzeuge im Großraum Delhi-NCR. Adani Total Gas schloss das Geschäftsjahr 2026 mit 705 CNG-Stationen und Gasvolumina von 1.133 Millionen Normkubikmetern (MMSCM) ab, ein Anstieg von 14 % gegenüber dem Vorjahr. Nigerias MDGIF und die Endurance Group vereinbarten im November 2025, bis 2028 500 integrierte CNG-Betankungsstationen sowie eine virtuelle Pipeline zu entwickeln. Distributoren, die geografische Lizenzen erhalten und dichte lokale Netze aufbauen, können den späteren Markteintritt erschweren, insbesondere dort, wo Konzessionen an zugelassene Betreiber vergeben werden.
Kompatibilität von Bio-CNG und erneuerbarem Erdgas mit bestehenden Anlagen
Biomethan kann in CNG-Versorgungsketten eingespeist werden, ohne Änderungen an Fahrzeugen, Kompressoren oder herkömmlichen Betankungsanlagen vorzunehmen. Dies ermöglicht es dem Markt für Compressed Natural Gas, Deponiegas, Molkereiabfälle und landwirtschaftliche Reststoffe zu nutzen und dabei die installierten Anlagen beizubehalten. Die Europäische Investitionsbank und Snam unterzeichneten im Juli 2025 eine Finanzierungsvereinbarung über 264 Millionen EUR für 240 km dedizierte Biomethan-Pipelines in Italien, einschließlich einer ersten Tranche von 140 Millionen EUR.[4] Das Projekt unterstützt eine jährliche Biomethan-Transportkapazität von bis zu 12.000 GWh und Italiens Produktionsziel von 5 Milliarden Kubikmetern (bcm) bis 2030. Clean Energy Fuels verkaufte im dritten Quartal 2025 61,3 Millionen Gallonen Erneuerbares Erdgas (RNG) und begann gemeinsam mit Maas Energy Works mit dem Bau von 3 auf Molkereibasis betriebenen Produktionsanlagen, die voraussichtlich jährlich 3 Millionen Gallonen produzieren werden. Für Transportunternehmen mit Zugang zu organischen Abfalleinsatzstoffen kann diese Kompatibilität niedrigere Lebenszyklusemissionen unterstützen, ohne Betriebsfahrzeuge oder Betankungssysteme außer Betrieb zu nehmen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Fahrzeug-, Stations- und Speicherkosten | -1.5% | Global, mit höherem Druck in Schwellenländern und netzunabhängigen Regionen | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch batterieelektrische und wasserstoffbetriebene Antriebsstränge | -1.8% | Nordamerika, Europa und China | Langfristig (≥ 4 Jahre) |
| Geringe Betankungsabdeckung und uneinheitliche Wartungsökosysteme | -0.9% | Naher Osten und Afrika, Südamerika und aufstrebende Regionen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Methanemissionen und Prüfung der Lebenszyklusemissionen | -0.8% | Global, mit regulatorischem Fokus in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Fahrzeuge, Stationen und Hochdruckspeicher
Die Kapitalintensität des Marktes für Compressed Natural Gas stellt eine Hürde für kleine und mittlere Flottenbetreiber in preissensiblen Märkten dar. Speziell entwickelte CNG-Lkw weisen gegenüber Dieselmodellen einen Kaufaufpreis auf, während Hochdruckzylinder vom Typ III und Typ IV zusätzliche Kosten und Gewicht verursachen. Hochdurchsatzstationen erfordern zudem Kompressoren, Speicher und Abgabeanlagen, bevor eine Flotte zuverlässig betankt werden kann. Diese kombinierten Kosten schwächen die Wirtschaftlichkeit für Betreiber mit kurzen Fahrzeugbesitzdauern oder eingeschränktem Finanzierungszugang. Clean Energy Fuels investierte im Jahr 2025 in Pioneer Clean Fleet Solutions, um Leasingoptionen für Flotten anzubieten, die den Cummins X15N einsetzen, und trennte damit einen Teil der Kapitalbelastung von den täglichen Betriebsvorteilen. In Märkten, in denen Subventionen Stationen, nicht aber Fahrzeugkäufe finanzieren, sind unabhängige Einzelunternehmer nach wie vor weniger in der Lage, ihre Flotten umzurüsten.
Wettbewerb durch batterieelektrische und wasserstoffbetriebene Antriebsstränge
Batterieelektrische Lkw stellen ein erhebliches Substitutionsrisiko für CNG im städtischen und regionalen Güterverkehr dar. Der Markt für Compressed Natural Gas sieht sich daher dem größten elektrischen Substitutionsrisiko bei Einsatzprofilen mit vorhersehbaren Routen und zugänglicher Ladeinfrastruktur ausgesetzt. Wasserstoff ist derzeit ein weniger unmittelbarer Wettbewerber im aktuellen Einsatz von Schwerlastfahrzeugen. Im Jahr 2025 veröffentlichte Forschungsergebnisse deuten darauf hin, dass batterieelektrische Lkw in Europa und den Vereinigten Staaten vor 2030 die Gesamtbetriebskostenparität mit Diesel erreichen könnten. CNG behält eine stärkere Betriebsposition im Langstrecken- und Schwerlastbetrieb, da der Cummins X15N eine Reichweite von mehr als 1.000 km, ein Drehmoment von 1.850 lb-ft und eine um 10 % bessere Kraftstoffeffizienz als sein Vorgänger bietet. Der Markt für Compressed Natural Gas muss daher Anwendungen verteidigen, bei denen schnelles Betanken und hohe Nutzlastanforderungen weiterhin wichtig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gastyp:
Begleitgas führt, während unkonventionelles Angebot wächstBegleitgas hielt im Jahr 2026 einen Anteil von 46,4 % am globalen Umsatz und spiegelt das Vorhandensein von kostengünstigem Gas und Feldkompressionsinfrastruktur in ölproduzierenden Regionen wider. Begleitgas unterstützt den Markt für Compressed Natural Gas im Golf-Kooperationsrat, in Russland und in Lateinamerika, da es zusammen mit der Rohölproduktion gewonnen werden kann. Seine Nutzung kann die inkrementellen Einsatzstoffkosten senken, wo Sammel- und Aufbereitungssysteme bereits vorhanden sind. Nicht-Begleitgas aus dedizierten Reservoirs unterstützt Stadtgassysteme in Europa, Nordamerika und reifen asiatischen Volkswirtschaften. Diese Systeme benötigen eine gleichbleibende Gasqualität und eine zuverlässige Versorgung für fahrzeugtauglichen Kraftstoff.
Unkonventionelles Gas wird bis 2032 voraussichtlich mit einem CAGR von 11,7 % wachsen und ist damit der am schnellsten wachsende Versorgungstyp im Markt für Compressed Natural Gas. Schiefergas, Kohleflözgas und Tight Gas erschließen neue Einsatzstoffwege in den Vereinigten Staaten, China und Argentinien, da die Bohr- und Frackingkosten sinken. Die globale Gasnachfrage wird bis 2030 voraussichtlich um 9 % steigen, wobei Asien-Pazifik fast die Hälfte des Nettozuwachses ausmacht. TotalEnergies, YPFB und Matrix Energia schlossen im April 2025 den ersten Pipeline-Export von Vaca-Muerta-Schiefergas aus Argentinien nach Brasilien ab und schufen damit einen regionalen Versorgungskorridor mit Auswirkungen auf die Verfügbarkeit von Fahrzeugkraftstoff.

Nach Endverwendung:
Transport führt, während Energie und Strom schneller wächstDer Transportsektor machte im Jahr 2026 einen Marktanteil von 71,3 % am Markt für Compressed Natural Gas aus, gestützt durch den Flotteneinsatz in Linienbussen, der Müllabfuhr und im Schwerlastgüterverkehr. Das Segment verfügt über eine große installierte Basis, da diese Anwendungen an zentralen Depots betankt werden können und regelmäßige Routen fahren. Daimler Truck North America begann im Sommer 2025 mit der Produktion des Freightliner Cascadia mit dem Cummins X15N und fügte dem Schwerlastfahrzeugangebot einen speziell entwickelten 15-Liter-Erdgasmotor hinzu. Hexagon Agility erhielt einen Auftrag über 100 CNG-Kraftstoffsysteme von Trayecto in Mexiko mit einer angegebenen Reichweite von mehr als 1.000 km pro Tankfüllung.
Energie und Strom wird bis 2032 voraussichtlich mit einem CAGR von 11,9 % wachsen, da Rechenzentren, netzunabhängige Industriestandorte und Netzspitzenlastbetriebe im Markt für Compressed Natural Gas nach portabler Gasversorgung suchen. Certarus erhielt im September 2025 einen Auftrag zur Bereitstellung von CNG für 50 MW Vor-Ort-Strom in einem US-amerikanischen Hyperscale-Rechenzentrum unter Verwendung portabler Kompressions- und Dekompressionsanlagen. Dieses Modell ermöglicht es Kunden, Kraftstoff zu beziehen, bevor permanente Pipeline-Anschlüsse fertiggestellt sind. Der Energiesektor wird voraussichtlich mehr als ein Drittel des globalen Wachstums der Erdgasnachfrage bis 2030 beitragen, wobei Asien-Pazifik mehr als die Hälfte dieses Anstiegs liefert. Wohn-, Gewerbe- und Industrienutzungen bieten weiterhin eine stabile Nachfrage innerhalb bestehender Stadtgasnetze, insbesondere dort, wo Erdgas gegenüber Flüssiggas (LPG) und Strom wettbewerbsfähig bleibt.
Geografische Analyse
Markt für komprimiertes Erdgas in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 28,5 % am globalen Umsatz, gestützt durch etablierte Tankstellennetze, erneuerbare Gasversorgung und bundesstaatliche Niedrigemissions-Kraftstoffpolitiken. Clean Energy Fuels meldete für die ersten 9 Monate des Jahres 2025 einen Umsatz von 312,5 Millionen USD und verkaufte 219,5 Millionen Benzingallonen-Äquivalente, darunter 173,2 Millionen Gallonen erneuerbares Erdgas (RNG). Das Ausmaß der RNG-Verkäufe zeigt, dass sich der Markt für komprimiertes Erdgas in der Region in Richtung erneuerbarer Rohstoffe bewegt.
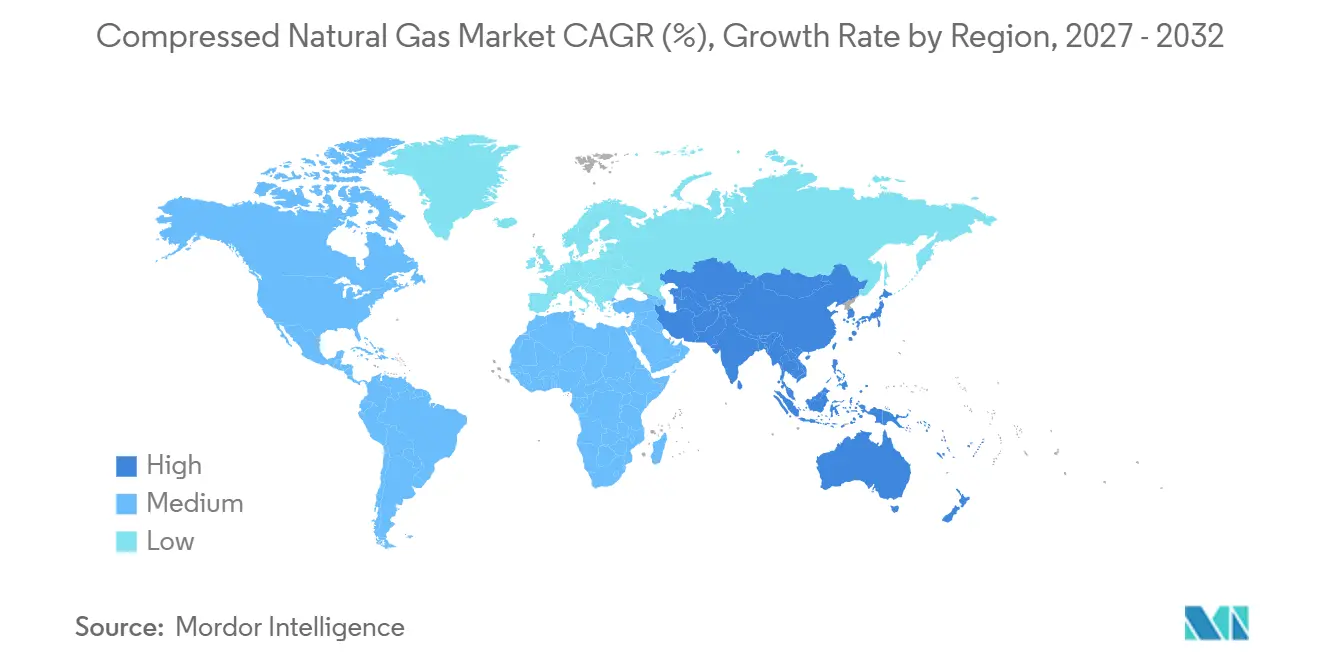
Markt für komprimiertes Erdgas im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 eine CAGR von 11,6 % verzeichnen – die schnellste regionale Wachstumsrate im Markt für komprimiertes Erdgas. Indiens Tankstellenausbau übertraf das anteilige Ziel bis März 2025 um 65 %, während Adani Total Gas bis Ende des Geschäftsjahres 2026 auf 705 Stationen expandierte. IGL meldete für das Geschäftsjahr 2025 einen Gewinn nach Steuern von INR 1.468 Crore nach dem Ausbau der lokalen Infrastruktur. Vietnam, Thailand und Indonesien verfügen über Greenfield-Potenzial, da die Stadtgasnetze reifen, obwohl LPG-Subventionen die kurzfristige CNG-Akzeptanz einschränken können.
Markt für komprimiertes Erdgas in EMEA und Südamerika
Europa konzentriert sich stärker auf die Bio-CNG-Umstellung als auf neue fossile CNG-Mengen, angeführt von Italiens Investitionen in das Biomethan-Netz. Die europäische Gasnachfrage stieg in den ersten 3 Quartalen 2025 um fast 5 % im Jahresvergleich, da geringe Windenergieerzeugung und kaltes Wetter den Verbrauch im Energiesektor erhöhten. Südamerika bleibt durch Brasiliens CNG-Fahrzeugbestand von mehr als 2 Millionen Fahrzeugen und die wachsende Gasversorgung aus dem Santos-Becken verankert. Argentiniens Vaca-Muerta-Produktion stieg von Januar bis August 2025 um 5 %, und grenzüberschreitende Exporte nach Brasilien könnten die Rohstoffverfügbarkeit in wichtigen Logistikkorridoren verbessern. Die saudische Umstellung von Öl auf Gas wird voraussichtlich zwischen 2024 und 2030 mehr als 50 Mrd. Kubikmeter jährliche Gasnachfrage hinzufügen. Nigerias Plan für 500 Stationen bis 2028 ist ein bedeutendes Infrastrukturvorhaben für Subsahara-Afrika und schließt Versorgungslücken durch eine virtuelle Pipeline.
Wettbewerbslandschaft
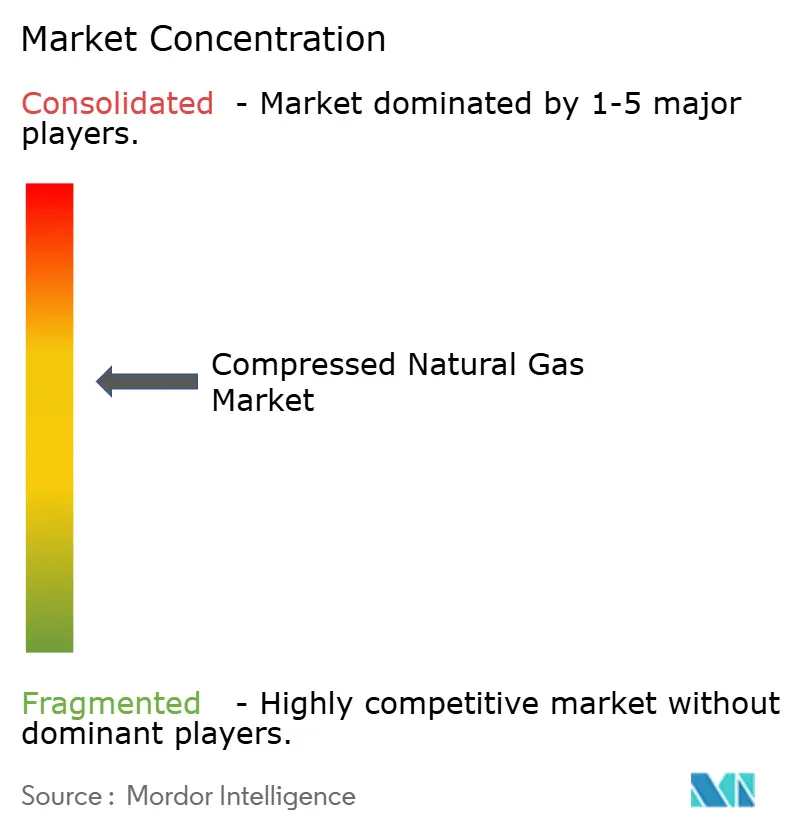
Der Markt für Compressed Natural Gas ist über vorgelagerte Versorgung, midstream-Ausrüstung und nachgelagerten Einzelhandel mäßig konsolidiert. Shell, BP, Chevron, TotalEnergies, Eni und China National Petroleum Corporation (CNPC) haben wichtige vorgelagerte Positionen, sind jedoch weniger direkt im Einzelhandelsbetankungsgeschäft tätig. In Indien können lizenzierte Distributoren dichte regionale Netze aufbauen, die die Kundenbindung und den Margenschutz unterstützen. IGL meldete für das Geschäftsjahr 2025 einen Gewinn nach Steuern von INR 1.468 Crore und demonstrierte damit die in reifen städtischen Korridoren mögliche Wirtschaftlichkeit.
Clean Energy Fuels, TotalEnergies und BP haben eine gemeinsame Entwicklungsvereinbarung für molkereibasierte RNG-Versorgung in das Einzelhandelsnetz von Clean Energy. Die Vereinbarung gibt vorgelagerten Unternehmen einen Weg zur nachgelagerten Nachfrage, ohne einen direkten Einzelhandelsaufbau zu erfordern. Ausrüstungslieferanten wie Hexagon Composites und Chart Industries bleiben sowohl für fossiles CNG als auch für erneuerbares Gas relevant, da ihre Zylinder und Kompressorsysteme beiden Einsatzstoffen dienen. Die Markteinführung des Freightliner Cascadia mit dem Cummins X15N durch Daimler Truck North America zeigt, dass OEMs weiterhin Erdgasantriebe in ausgewählten Anwendungen unterstützen.
Anbieter virtueller Pipelines konkurrieren mit Festinfrastrukturlieferanten und konventionellen Kraftstoffhändlern im Markt für Compressed Natural Gas. Certarus' Versorgungsvertrag für ein 50-MW-Rechenzentrum zeigt, dass portables CNG Industriekunden in größerem Maßstab bedienen kann. Chinesische Unternehmen intensivieren ihre Patentaktivitäten in den Bereichen Hochdruckspeichersicherheit, Energieverbrauchsoptimierung und Abgasbehandlungssysteme. Die stärkste strategische Öffnung verbleibt bei Anbietern, die RNG-Versorgung, Infrastrukturbesitz und Flottenfinanzierung kombinieren können. Nur wenige Unternehmen bieten alle 3 Elemente in großem Maßstab an, trotz ihrer Relevanz für die Herausforderung der Anfangsinvestitionskosten.
Marktführer in der Branche für Compressed Natural Gas
-
China National Petroleum Corporation (CNPC)
-
PJSC Gazprom
-
Shell plc
-
TotalEnergies SE
-
Exxon Mobil Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für komprimiertes Erdgas Unternehmen in diesem Bericht
- Adani Total Gas Limited
- Bharat Petroleum Corporation Limited (BPCL)
- BP plc
- Chart Industries, Inc.
- Chevron Corporation
- China National Petroleum Corporation (CNPC)
- Clean Energy Fuels Corp.
- ConocoPhillips
- ENGIE SA
- Eni S.p.A.
- Exxon Mobil Corporation
- Gujarat Gas Limited
- Hexagon Composites ASA
- Indraprastha Gas Limited (IGL)
- J-W Power Company
- Mahanagar Gas Limited (MGL)
- PJSC Gazprom
- Shell plc
- TotalEnergies SE
- Trillium Energy Partners LLC
Neueste Industrielle Entwicklungen in Markt für komprimiertes Erdgas
- Oktober 2026: Adani Total Gas meldete die Ergebnisse für Q1 GJ27 mit einem Umsatzanstieg von 27 % gegenüber dem Vorjahr, einem CNG-Netz von 707 Stationen und PNG-Anschlüssen von mehr als 11,41 Lakh nach dem Hinzufügen von über 38.000 Haushalten im Quartal. Kostendruck bei Einsatzstoffen drückte den Gewinn um 18 %, was die kurzfristige Margensensitivität von Stadtgasdistributoren gegenüber Gasbeschaffungspreisbewegungen unterstreicht.
- April 2026: Adani Total Gas schloss das GJ26 mit einem Volumenwachstum von 14 % gegenüber dem Vorjahr auf 1.133 MMSCM und einem EBITDA von INR 1.225 Crore ab, erweiterte sein CNG-Netz auf 705 Stationen und skalierte EV-Ladepunkte auf 5.100. Das Unternehmen nahm 9 zusätzliche Stadtgasstationen und 1 Liquefied Compressed Natural Gas (LCNG)-Anlage in neuen geografischen Gebieten in Betrieb und stärkte die Infrastruktur in lizenzierten Gebieten der 11. Ausschreibungsrunde.
- Januar 2026: Adani Total Gas senkte die CNG- und Leitungsgaspreise um bis zu INR 4 pro kg in mehreren Regionen nach der Tarifänderung der Petroleum and Natural Gas Regulatory Board (PNGRB), die 3 Gastransportzonen unter einem Zone-1-Tarif von INR 54/MMBtu zu 2 zusammenführte. Der Schritt führt direkt zu einer verbesserten CNG-Erschwinglichkeit für Transportunternehmen und stärkt die Kostenposition des Kraftstoffs gegenüber Benzin und Diesel.
- November 2025: Nigerias MDGIF hat sich mit der Endurance Group (China) zusammengeschlossen, um bis 2028 500 integrierte CNG-Betankungsstationen in ganz Nigeria durch ein staatlich gefördertes Zweckgesellschaft (SPV) unter Beteiligung der Bank of Industry und Séquor Investment Partners zu bauen. Das Projekt umfasst LCNG-Gasversorgungsinfrastruktur und eine landesweite virtuelle Pipeline mit dem Ziel, eine vollständige CNG-Wertschöpfungskette aufzubauen.
Berichtsumfang des globalen Marktes für Compressed Natural Gas
Compressed Natural Gas (CNG) ist ein sauber verbrennendes fossiles Brennstoff, der durch Komprimierung von Erdgas, hauptsächlich Methan (CH₄), auf weniger als 1 % seines Volumens bei normalem atmosphärischem Druck hergestellt wird. Es wird in Hochdruckzylindern bei 200–250 bar (2.900–3.600 psi) gespeichert und wird als umweltfreundliche Alternative zu Benzin, Diesel und LPG in Fahrzeugen weit verbreitet eingesetzt.
Der globale Markt für Compressed Natural Gas (CNG) ist nach Gastyp, Endverwendung und Geografie segmentiert. Nach Gastyp ist der Markt in Begleitgas, Nicht-Begleitgas und unkonventionelles Gas unterteilt. Nach Endverwendung ist der Markt in Transport, Industrie, Wohnbereich, Gewerbe, Energie und Strom sowie sonstige Endverwendungen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Compressed Natural Gas in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Begleitgas |
| Nicht-Begleitgas |
| Unkonventionelles Gas |
| Transport |
| Industrie |
| Wohnbereich |
| Gewerbe |
| Energie und Strom |
| Sonstige Endverwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Gastyp | Begleitgas | |
| Nicht-Begleitgas | ||
| Unkonventionelles Gas | ||
| Nach Endverwendung | Transport | |
| Industrie | ||
| Wohnbereich | ||
| Gewerbe | ||
| Energie und Strom | ||
| Sonstige Endverwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Compressed Natural Gas bis 2032 erreichen?
Die Kategorie wird voraussichtlich bis 2032 einen Wert von 431,34 Milliarden USD erreichen, ausgehend von 227,09 Milliarden USD im Jahr 2026, bei einem CAGR von 11,28 %.
Welche CNG-Endverwendung hat die größte Umsatzbasis?
Transport führt mit einem Anteil von 71,3 % im Jahr 2026, gestützt durch Busse, Müllfahrzeuge und Schwerlastgüterflotten.
Was treibt die CNG-Akzeptanz im Flottenbetrieb an?
Kraftstoffkosteneinsparungen, Emissionsvorschriften, wachsende Betankungsnetze und RNG-Kompatibilität unterstützen den Markt für Compressed Natural Gas in Flottenanwendungen, die für den Kraftstoff geeignet sind.
Welche Region wächst am schnellsten bei CNG?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 11,6 % wachsen, gestützt durch Infrastrukturwachstum in Indien und Nachfrage in asiatischen Logistikflotten.
Warum ist erneuerbares Erdgas für Flottenbetreiber wichtig?
RNG kann bestehende CNG-Fahrzeuge und Betankungsanlagen nutzen und ermöglicht es dem Markt für Compressed Natural Gas, niedrigere Lebenszyklusemissionen aus abfallbasierten Kraftstoffquellen anzustreben.
Was ist das wichtigste Wettbewerbsrisiko für CNG-Lkw?
Batterieelektrische Lkw sind das wichtigste Substitutionsrisiko im städtischen und regionalen Güterverkehr, während der Markt für Compressed Natural Gas besser für ausgewählte Langstrecken- und Schwerlastbetriebe geeignet bleibt.